
Marktgröße und Marktanteile des neuseeländischen Zweiradmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 44.94 Millionen US-Dollar |
| Marktgröße (2031) | 53.12 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.39 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des neuseeländischen Zweiradmarkts von Mordor Intelligence
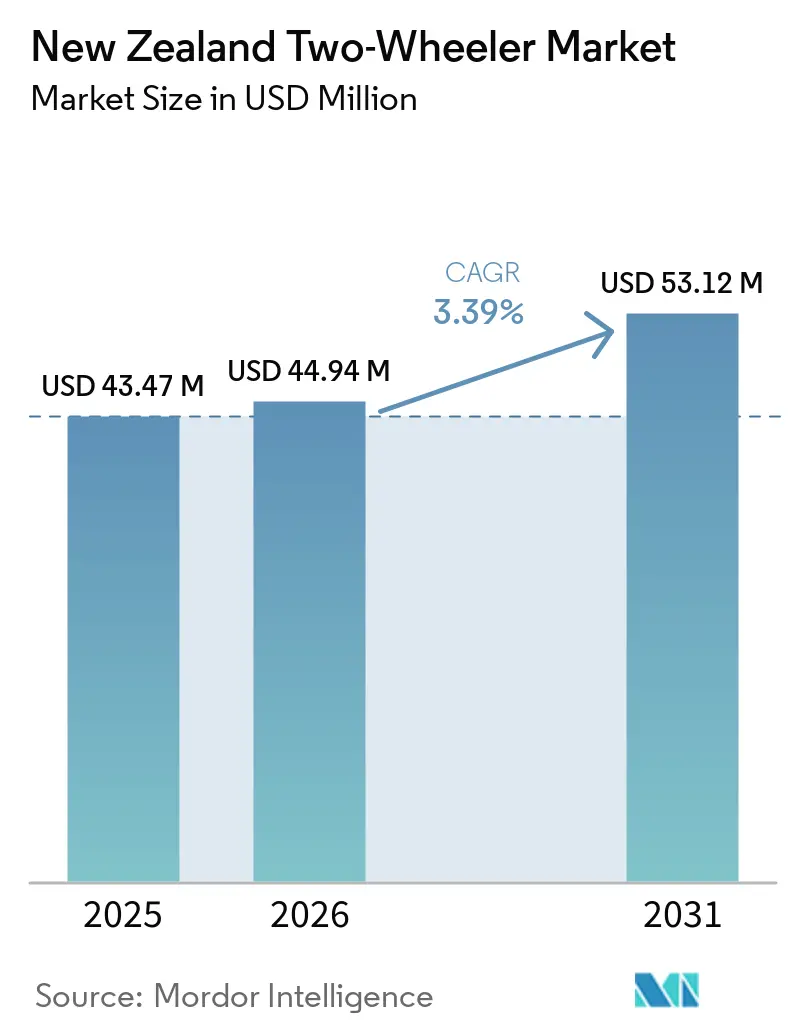
Die Größe des neuseeländischen Zweiradmarktes wurde im Jahr 2025 auf 43,47 Millionen USD geschätzt und soll von 44,94 Millionen USD im Jahr 2026 auf 53,12 Millionen USD bis 2031 wachsen, bei einem CAGR von 3,39% über den Zeitraum 2026–2031. Die Expansion verläuft stetig statt rasant, da sich der Markt von einer frühen Wachstumsphase zu einer gemessenen Reife bewegt, während die Vorschriften strenger werden, Kaufanreize zurückgehen und Käufer die Gesamtbetriebskosten sorgfältiger abwägen. Verbrennungsprodukte dominieren nach wie vor, doch der Übergang zur Elektromobilität ist im Gange, da Flottennutzer Nachhaltigkeitsziele verfolgen und der weitgehend erneuerbare Strommix des Landes emissionsarmen Transport unterstützt. Städtische Staus in Auckland und Wellington, sich wandelnde Verbraucherlebensstile, die kompakte persönliche Mobilität bevorzugen, sowie verbesserte digitale Vertriebskanäle wirken zusammen, um die Nachfrage auf einem Aufwärtskurs zu halten. Gleichzeitig haben die Abschaffung des Clean Car Discount Ende 2023 und die Einführung von Straßennutzungsgebühren (RUC) für leistungsstärkere Elektrofahrzeuge im April 2024 kurzfristige Reibungsverluste bei der Elektrifizierung verursacht, während strenge gestufte Führerscheinregelungen die Erstannahme unter jüngeren Fahrern verlangsamen.
Wichtigste Erkenntnisse des Berichts
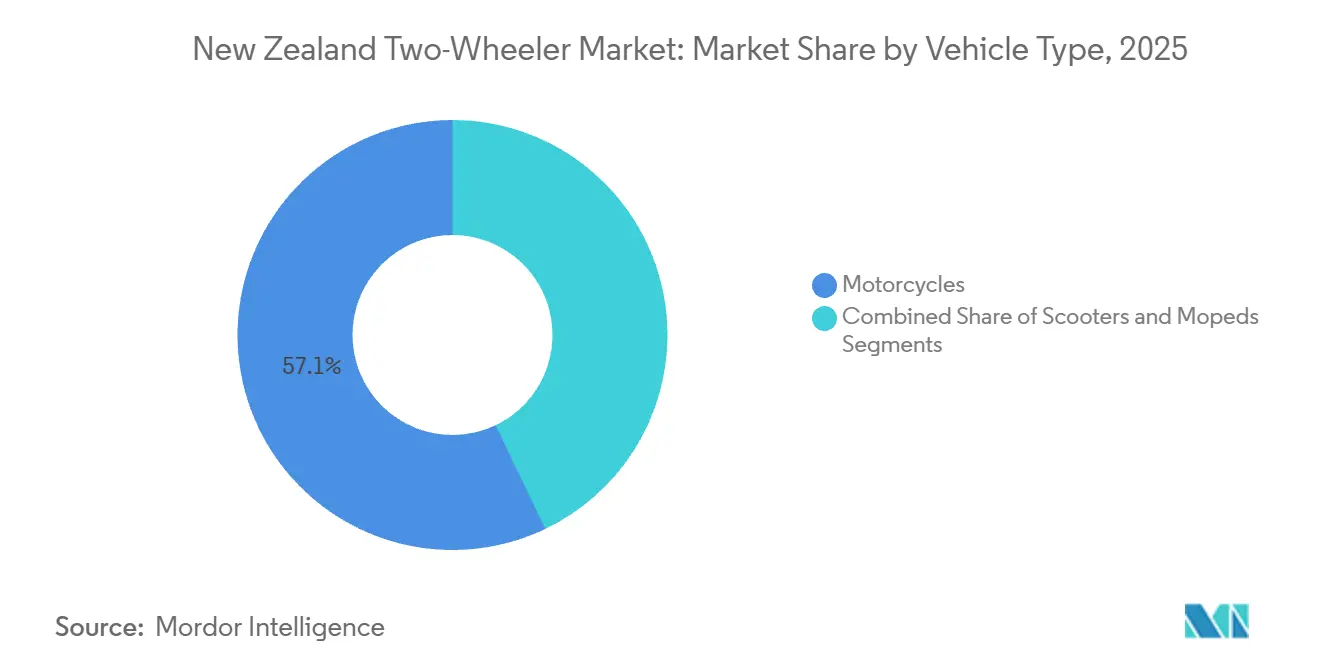
- Nach Fahrzeugtyp führten Motorräder mit einem Umsatzanteil von 57,13 % im Jahr 2025, während Roller voraussichtlich bis 2031 den schnellsten CAGR von 6,75 % verzeichnen werden.
- Nach Technologie entfielen 78,42 % der Verkäufe im Jahr 2025 auf Verbrennungsmotoren, während elektrische Antriebsstränge bis 2031 mit einem CAGR von 11,96 % wachsen sollen.
- Nach Getriebeart dominierten manuelle Schaltgetriebe mit einem Anteil von 71,87 % im Jahr 2025, während automatische Getriebe/CVT-Einheiten im Prognosezeitraum einen CAGR von 5,33 % erzielen dürften.
- Nach Kraftstoffart behielt Benzin im Jahr 2025 einen Anteil von 80,08 %, während elektrische Alternativen bis 2031 voraussichtlich mit einem CAGR von 12,35 % wachsen werden.
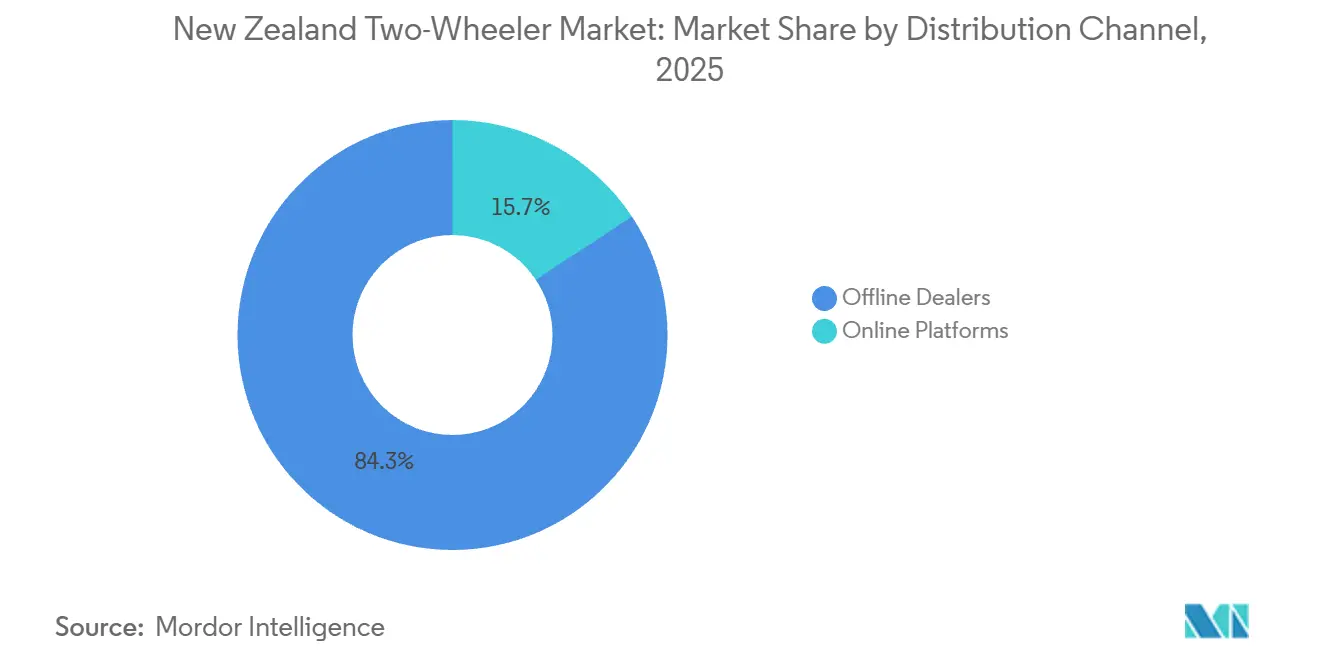
- Nach Vertriebskanal erzielten stationäre Händler 84,31 % des Umsatzes im Jahr 2025, während Online-Plattformen im Zeitraum 2026–2031 auf einen CAGR von 6,12 % zusteuern.
- Nach Endnutzer entfielen 69,76 % des Umsatzes im Jahr 2025 auf Privatfahrer, während das gewerbliche Segment/Flottengeschäft im gleichen Zeitraum mit einem CAGR von 8,46 % expandieren soll.
- Nach Region hielt die Nordinsel im Jahr 2025 einen Anteil von 73,52 %, und die Südinsel soll mit einem CAGR von 4,58 % bis 2031 das schnellste Wachstum erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtische Staus und Parkplatzmangel | +0.8% | Nordinsel, konzentriert in Auckland und Wellington | Mittelfristig (2–4 Jahre) |
| Kraftstoffpreise und kostenbewusste Fahrer | +0.6% | National, mit stärkeren Auswirkungen in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Flottenelektrifizierung durch Unternehmen | +0.5% | National, mit früher Einführung in Großstädten | Mittelfristig (2–4 Jahre) |
| Zunahme der Offroad-Fahrkultur | +0.4% | Südinsel, mit Ausstrahlungseffekten auf die Nordinsel | Langfristig (≥ 4 Jahre) |
| Tourismus auf Geländestrecken im Hinterland | +0.3% | Südinsel, konzentriert in Queenstown und Central Otago | Langfristig (≥ 4 Jahre) |
| Staatliche Rabatte für elektrische Zweiräder | +0.2% | National, mit früher Einführung in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende städtische Staus und Parkplatzmangel
Die Verkehrsstaus in Auckland werden die Stadt bis 2026 jährlich 2,6 Milliarden USD kosten, wobei die Einwohner über 17 Stunden pro Jahr in Verkehrsverzögerungen verschwenden Verkehrsstaus könnten Auckland 1,6 Milliarden USD pro Jahr kosten, RNZ, rnz.co.nz.">[1]. Privatfahrzeuge machen 90 % des Verkehrs aus, was Pendler zunehmend dazu veranlasst, Zweiräder zu nutzen, um wirtschaftlichen Druck zu mindern und die Abhängigkeit vom Auto zu reduzieren. Die Initiative des Bürgermeisters zur Einführung von Staugebühren beschleunigt diesen Wandel hin zu Motorrädern und Rollern. Wellington, durch seine geografischen Gegebenheiten eingeschränkt und mit einer konzentrierten Regierungsbelegschaft, steht vor ähnlichen Herausforderungen. Eine staatliche Kürzung der Mittel für den öffentlichen Nahverkehr um 1,5 Milliarden USD hat unbeabsichtigt die Attraktivität von Zweirädern erhöht, insbesondere da alternative Transportmöglichkeiten immer begrenzter werden. Darüber hinaus steigert der Parkplatzmangel in zentralen Geschäftsvierteln die Attraktivität von Zweirädern, die im Vergleich zu herkömmlichen Autos Kompaktheit, bessere Manövrierfähigkeit und verbesserte Staumöglichkeiten bieten.
Steigende Benzinpreise und kostensensible Pendler
Neuseelands geografische Isolation und die Abhängigkeit von importiertem Erdöl wirken sich erheblich auf die Verbraucher aus, da die Kraftstoffkosten steigen. Zweiräder, mit einer Kraftstoffeffizienz, die zwei- bis dreimal höher ist als bei Personenkraftwagen, bieten eine kosteneffiziente Alternative für preissensible Pendler. Mit Wirkung vom April 2024 hat die Regierung eine Straßennutzungsgebühr von 76 USD pro 1.000 Kilometer für Elektrofahrzeuge eingeführt. Diese politische Änderung könnte die Wettbewerbsfähigkeit benzinbetriebener Zweiräder in bestimmten Szenarien verbessern. Bemerkenswert ist, dass diese Anpassung zeitlich mit dem Anteil von Elektrofahrzeugen von nur 2% am Leichtfahrzeugbestand zusammenfällt, was die Bedeutung des Timings bei Anreizstrukturen unterstreicht. Gewerbliche Flottenoperatoren übernehmen zunehmend Gesamtbetriebskostenmodelle, die Zweiräder für Lieferungen auf der letzten Meile häufig bevorzugen. So verdeutlicht beispielsweise HELL Pizzas Investition von 160.000 USD in 45 Elektrofahrräder, wie Unternehmen Kraftstoffeffizienz nutzen, um Betriebskosten zu senken und gleichzeitig Umweltziele zu erfüllen.
Wachsende Freizeitkultur des Offroad-Fahrens
Geführte Motorradtouren auf der Südinsel, die zwischen 11.200 USD und 23.738 USD kosten, tragen zum Wachstum des Freizeitmarkts für Zweiräder bei, indem sie sowohl internationale als auch einheimische Fahrer anziehen. Das vielfältige Gelände der Region, einschließlich Küstenrouten, Gebirgspässen und Hinterland-Trails, bietet ein erhebliches Wertversprechen für Abenteuer-Motorräder und Geländeroller. Um Herausforderungen wie enge, kurvenreiche Straßen und Linksverkehr zu bewältigen, führen Tourismusanbieter Sicherheitstrainings durch und bieten Einführungen in lokale Verkehrsregeln an. Das Freizeitsegment profitiert von Neuseelands 80-prozentiger erneuerbarer Stromerzeugung, was elektrische Geländefahrzeuge umweltfreundlicher macht Die Anzahl elektrischer Motorräder und Mopeds auf neuseeländischen Straßen hat sich in fünf Jahren verdoppelt, Stuff, stuff.co.nz. ">[2]. UBCOs 2X2 Work Bike demonstrierte trotz der jüngsten Insolvenz des Unternehmens die Marktbereitschaft für elektrische Abenteuerfahrzeuge mit einer Reichweite von 75 Meilen und Allradantrieb. Die Wachstumsdynamik dieses Segments bleibt gegenüber kurzfristigen politischen Änderungen widerstandsfähig, angesichts seines Charakters als Ermessensausgabe und der Erholungsdynamik der Tourismusbranche.
Staatliche Rabatte für elektrische Zweiräder
Die Beendigung des Clean Car Discount-Programms im Dezember 2023 hat direkte Kaufanreize für elektrische Zweiräder eliminiert und zu einem Rückgang der Elektrofahrzeugzulassungen um 55 % beigetragen. Die Regierung hält jedoch an ihrem Ziel von 10.000 öffentlichen Ladestationen für Elektrofahrzeuge bis 2030 fest, gegenüber derzeit 1.378, durch 68,5 Millionen USD an Vorzugsdarlehen an private BetreiberBeschleunigung des Ausbaus öffentlicher Ladestationen für Elektrofahrzeuge, Beehive, beehive.govt.nz.">[3]. Diese Infrastrukturinvestition soll Reichweitenangst mindern und damit die Akzeptanz elektrischer Zweiräder unterstützen. Die Befreiung von Straßennutzungsgebühren für sehr leichte Elektrofahrzeuge, einschließlich Elektromotorräder, soll Kostenvorteile für diese Kategorien erhalten. Darüber hinaus sollen durch den Fonds für emissionsarmen Transport bereitgestellte Unternehmensflottenanreize die Einführung gewerblicher Elektrofahrzeuge, insbesondere in Liefer- und Serviceanwendungen, vorantreiben. Der politische Rahmen deutet auf einen Fokus auf selektive Unterstützung statt auf breit angelegte Subventionen hin, was von Herstellern verlangt, klare Wertversprechen jenseits von Kaufpreisanreizen zu präsentieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrerlizenzierung und Sicherheitsvorschriften | -0.5% | National, mit stärkeren Auswirkungen auf jüngere Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Versicherung für Fahrer unter 25 Jahren | -0.4% | National, mit konzentrierten Auswirkungen auf Einstiegssegmente | Mittelfristig (2–4 Jahre) |
| Montagekapazität für Batteriepackungen | -0.3% | National, mit Auswirkungen auf die Lieferketten für Elektrofahrzeuge | Langfristig (≥ 4 Jahre) |
| Wettbewerbsfähige Gesamtbetriebskosten von Kleinstwagen | -0.2% | Städtische Gebiete, insbesondere Städte auf der Nordinsel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge gestufte Führerscheinregelungen und Sicherheitsvorschriften für Fahrer
Neuseelands gestuftes Führerscheinsystem schafft mehrstufige Hürden für die Akzeptanz von Motorrädern. Fahrer müssen die Kategorien Lernfahrer, eingeschränkte Lizenz und vollständige Lizenz durchlaufen, die jeweils obligatorische Wartezeiten und Prüfungsanforderungen umfassen. Das Learner Approved Motorcycle Scheme beschränkt Neufahrer auf bestimmte Fahrzeugmodelle und begrenzt den Zugang zu leistungsstärkeren Segmenten innerhalb des Markts. Versicherungsanbieter erheben zusätzliche Selbstbehalte für Fahrer unter 25 Jahren und solche mit weniger als zwei Jahren Erfahrung, was Kostenhürden für jüngere Bevölkerungsgruppen schafft. Die von der Regierung vorgeschlagenen Führerscheinreformen für 2026 zielen hauptsächlich auf Pkw-Führerscheine ab, mit minimalem Fokus auf motorradspezifische Verbesserungen, was auf anhaltende regulatorische Komplexität hindeutet. Sicherheitsbedenken im Zusammenhang mit E-Scootern, wie durch Studien des New Zealand Medical Journal belegt, die zeigen, dass Unfallopfer mehr Operationen benötigen als Motorradfahrer, tragen zu regulatorischer Vorsicht bei, die sich auf breitere Zweiradkategorien erstrecken könnte. Diese regulatorischen Rahmenbedingungen priorisieren Sicherheit gegenüber Marktzugänglichkeit und schränken die Akzeptanzraten im Einstiegssegment des Motorradmarkts ein.
Begrenzte inländische Montagekapazität für Batteriesätze
Ab Januar 2025 führte UBCOs Insolvenzverwaltung zur Einstellung des Betriebs beim wichtigsten neuseeländischen Hersteller elektrischer Zweiräder, was die lokale Produktionskapazität erheblich reduzierte und die Abhängigkeit von Importen erhöhte. Trotz der Sicherung von 70 Millionen USD an Finanzierung und Verträgen mit Australia Post verdeutlicht das Scheitern des Unternehmens die Herausforderungen bei der Skalierung der Elektrofahrzeugproduktion in kleineren Märkten. Obwohl UBCO den Betrieb wieder aufgenommen hat, werden sich die Auswirkungen erst langfristig materialisieren. Aspiring Materials betreibt eine Anlage in Christchurch, die Nickel-Mangan-Kobalt-Materialien für Lithium-Ionen-Batterien herstellt; die fehlende Integration mit lokalen Fahrzeugmontageoperationen trägt jedoch zur Fragmentierung der Lieferkette bei. Diese Fragmentierung führt zu höheren Kosten und längeren Vorlaufzeiten für Hersteller elektrischer Zweiräder. Der von der Regierung eingeführte Clean Car Import Standard legt Emissionsgrenzwerte fest, die Elektrofahrzeuge begünstigen, bietet jedoch nur begrenzte Unterstützung zur Verbesserung der inländischen Fertigungskapazitäten. Darüber hinaus erhöhen Importzölle und Versandkosten aus asiatischen Produktionszentren die Fahrzeugpreise um 15–20%, was neuseeländische Verbraucher im Vergleich zu denen in größeren Märkten benachteiligt. Das Fehlen lokaler Montage schränkt zudem die Möglichkeit ein, Fahrzeuge an die spezifischen regulatorischen Anforderungen und Betriebsbedingungen Neuseelands anzupassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Abenteuer-Mittelklasse treibt Motorraddominanz anIm Jahr 2025 entfielen 57,13% des Gesamtumsatzes auf Motorräder. Roller sollen jedoch bis 2031 mit einem CAGR von 6,75% wachsen. Dieser Trend verdeutlicht einen Wandel in den Präferenzen städtischer Pendler, die nun Bedienungsfreundlichkeit und Stauraum gegenüber traditionellen Leistungsmerkmalen bevorzugen. CFMOTOs 450MT setzte sich 2025 als Spitzenreiter durch und dominierte das Mittelklasse-Abenteuersegment durch wettbewerbsfähige Preisgestaltung und vergleichbare Geländefähigkeiten. Triumph plant die Markteinführung seiner Modelle Thruxton 400 und Tracker 400 im Jahr 2026, die auf Einsteigerkäufer mit Fokus auf Erschwinglichkeit und Leistung abzielen. Während Mopeds eine Nischenposition einnehmen, die durch Führerscheinbeschränkungen und ein begrenztes Modellangebot eingeschränkt wird, sind sie für moderates Wachstum positioniert. Ihre Attraktivität liegt in niedrigen Betriebskosten und Ausnahmen von höheren ACC-Abgaben, was sie für kostenbewusste städtische Fahrer attraktiv macht.
Der Anstieg der Rollerpopularität ist auf die weit verbreitete Einführung von Automatik- und CVT-Getrieben zurückzuführen. Diese Systeme eliminieren die Notwendigkeit der Kupplungsbedienung, was Roller besonders für ältere Fahrer und Erstkäufer attraktiv macht. Hondas NAVi ist ein Beispiel für das Einstiegssegment, während Yamahas Ausweitung der Halbautomatiktechnologie auf höherwertige Modelle einen Trend zur automatisierten Schaltung im Premiumbereich signalisiert. Obwohl Piaggios Vespa- und Aprilia-Marken in Neuseeland präsent sind, deutet das Fehlen offengelegter lokaler Verkaufszahlen auf eine bescheidene Marktdurchdringung im Vergleich zu etablierten japanischen Wettbewerbern hin. Regulatorische Faktoren beeinflussen auch die Fahrzeugtypensegmentierung. So verhängen ACC-Abgaben beispielsweise höhere Strafen für Motorräder mit größerem Hubraum als für Roller oder Mopeds. Dies schafft einen finanziellen Anreiz für städtische Käufer, von größeren Modellen auf Roller unter 300 cc umzusteigen, die ausreichende Leistung für den Stadtverkehr bieten und gleichzeitig niedrigere Jahresgebühren verursachen.



Nach Technologie:
Verbrennungsmotor hält Marktanteil, Elektro wächst von minimaler BasisIm Jahr 2025 entfielen 78,42% des Umsatzes auf Verbrennungsmotoren, doch elektrische Antriebsstränge sollen bis 2031 mit einem robusten CAGR von 11,96% wachsen. Dieser Anstieg wird durch Flottenelektrifizierungsmandate und RUC-Ausnahmen angetrieben, die die Gesamtbetriebskostenlücke vergrößern. Innerhalb des Verbrennungsmotor-Bereichs führen die Teilsegmente 126–180 cc und 181–250 cc das Feld an. Dieser Trend spiegelt Neuseelands Affinität für lernerzugelassene Motorräder und Kleinkapazitäts-Abenteuermotorräder wider, insbesondere solche mit einem Preis unter 11.000 NZD (ca. 6.800 USD). Modelle, die diese Nachfrage bedienen, bilden das Fundament der LAMS-Kategorie. Das Leistungsnischensegment, das trotz steigender ACC-Abgaben besteht, wird von Modellen mit größerem Hubraum bedient. Das Segment unter 100 cc, das hauptsächlich aus Mopeds und Einsteiger-Rollern besteht, bleibt marginal. Im Gegensatz dazu ziehen die Klassen 501–800 cc und 801–1600 cc Touren- und Cruiser-Enthusiasten an, die Autobahnleistung über städtische Manövrierfähigkeit stellen.
Elektrofahrzeuge gewinnen an Zugkraft, insbesondere in den Segmenten unter 4 kW und 4–7 kW. Hier machen Nutzfahrräder und Geländemodelle auf sich aufmerksam. Die Kategorien 7–15 kW und über 15 kW hinken jedoch hinterher, behindert durch einen Mangel an Modellen und hohe Anschaffungskosten. Das Spektrum wird durch Premium-Stadtpendlermodelle und budgetbewusste Geländefahrer repräsentiert. Beide übersehen jedoch das Massenmarkt-Pendlersegment, das traditionell von Verbrennungsmotor-Rollern dominiert wird. Die Landschaft der Elektrofahrzeuge wird weiterhin durch die Dynamik der Ladeinfrastruktur geprägt, die Stadtpendlern in Auckland und Wellington dank des dichten öffentlichen Ladenetzes zugute kommt. Während Elektromodelle mit einer Reichweite von über 150 km Stadtpendler in Auckland und Wellington dank des dichten öffentlichen Ladenetzes effizient bedienen können, reichen sie für Touren auf der Südinsel nicht aus. Diese Einschränkung besteht, bis die Schnellladenetze über die Hauptautobahnen hinaus ausgebaut werden.
Nach Getriebe:
Manuell dominiert, Automatik/CVT gewinnt städtischen MarktanteilIm Jahr 2025 entfielen 71,87 % des Umsatzes auf Schaltgetriebe, doch automatische Getriebe und CVT-Varianten werden voraussichtlich bis 2031 mit einer CAGR von 5,33 % stark zunehmen. Dieser Wandel wird maßgeblich von Stadtpendlern und älteren Fahrern vorangetrieben, die die einfache Bedienung gegenüber der traditionellen Kupplungssteuerung bevorzugen. Yamahas Einführung der Halbautomatik-Technologie bei seinen Modellen veranschaulicht diesen Trend. Dieses innovative System behält das manuelle Getriebe bei, automatisiert jedoch die Kupplungsbetätigung, sodass Fahrer das Wesen des traditionellen Schaltens genießen können, ohne sich im Stop-and-go-Verkehr zu belasten. Honda erkannte diesen Trend und erweiterte seine Automatik-Technologie auf mehrere Modelle. Dieser Schritt richtet sich an Fahrer, die auf offener Straße die manuelle Kontrolle schätzen, in städtischen Umgebungen jedoch den Komfort der Automatisierung suchen. Einstiegssegmente werden von CVT-Rollern dominiert, bei denen der Reiz der Einfachheit und der niedrigen Wartungskosten den Leistungsvorteil manueller Getriebe überwiegt.
Die Getriebeauswahl wird auch durch Führerscheinbestimmungen beeinflusst. In Neuseeland schränkt das Learner Approved Motorcycle Scheme Fahranfänger auf Motorräder mit einem Leistungsgewicht von unter 150 kW pro metrischer Tonne ein. Diese Regelung begünstigt kleinere Motorräder mit Schaltgetriebe, die als besser für die Kompetenzentwicklung geeignet gelten. Da das Durchschnittsalter der Neuzulassungen im letzten Jahrzehnt jedoch stetig gestiegen ist, ist eine spürbare Zunahme der Nachfrage nach automatischen und CVT-Optionen zu verzeichnen. Dies gilt insbesondere für Wiedereinsteiger, die nun dem Komfort gegenüber dem traditionellen Motorraderlebnis den Vorzug geben. Während Motocross-Modelle fest im manuellen Lager verbleiben, unterstreicht dies die anhaltende Präferenz in den Gelände- und Leistungssegmenten für direkte mechanische Kontrolle. Mit Blick auf die Zukunft ist es offensichtlich, dass die Getriebespaltung bestehen bleiben wird. Schaltgetriebe werden voraussichtlich bei Motorrädern über 400 ccm dominieren, während automatische und CVT-Optionen bei Rollerverkäufen und Motorrädern unter 300 ccm führend sein werden.
Nach Kraftstofftyp:
Benzin führt, Elektro wächst durch FlottenakzeptanzIm Jahr 2025 entfielen 80,08% des Umsatzes auf Benzin, doch Elektrofahrzeuge sollen bis 2031 mit einem robusten CAGR von 12,35% wachsen. Dieses Wachstum spiegelt die Technologiesegmentierung wider und wird durch ähnliche Katalysatoren angetrieben, darunter Flottenelektrifizierungsmandate, RUC-Ausnahmen und eine wachsende Ladeinfrastruktur. CNG/LPG hingegen hat Schwierigkeiten, Fuß zu fassen, behindert durch mangelnde Betankungsinfrastruktur und ein begrenztes Modellangebot. Bemerkenswert ist, dass kein großer OEM in Neuseeland ein werkseitiges CNG/LPG-Zweirad anbietet und Nachrüstungsumbauten aufgrund strenger Sicherheitszertifizierungsanforderungen vor Herausforderungen stehen. Folglich verengt sich die Kraftstofftypensegmentierung auf einen Vergleich zwischen Benzin und Elektro, wobei das Tempo des Übergangs von Faktoren wie der Kostenparität bei der Anschaffung, der Dichte des Ladenetzes und regulatorischen Anreizen abhängt.
Gewerbliche Unternehmen führen den Wandel zur Elektrifizierung an und nutzen zentralisiertes Laden und konsistente Betriebszyklen, um die Reichweitenangst zu überwinden, die Einzelhandelskunden oft abschreckt. Die Flottenelektrifizierung gewinnt über Neuseelands Grenzen hinaus an Dynamik. Die finanziellen Schwachstellen von Elektrozweirad-Spezialisten, insbesondere solcher ohne die Größe und Diversifizierung etablierter OEMs, bleiben jedoch ein Anliegen. Auf der Einzelhandelsseite bleiben Verbraucher an Benzin gebunden. Das Preissegment unter 11.000 NZD (ca. 6.800 USD), das die Zulassungen 2025 dominierte, wird größtenteils von Verbrennungsmotor-Modellen besetzt. Im Gegensatz dazu sind elektrische Konkurrenten zu ähnlichen Preispunkten auf Gelände- oder Niedriggeschwindigkeitsanwendungen beschränkt. Die Benzinpräferenz in der Kraftstofftypensegmentierung dürfte bestehen bleiben, bis etablierte OEMs elektrische Pendlermodelle mit einem Preis unter 15.000 NZD (ca. 9.000 USD) und einer Reichweite von über 150 km vorstellen. Dieser Meilenstein scheint jedoch vor 2027 bis 2028 unwahrscheinlich.
Nach Vertriebskanal:
Offline-Händler behalten Kontrolle, Online gewinnt an TransparenzIm Jahr 2025 entfielen 84,31% des Gesamtumsatzes auf stationäre Händler. Online-Plattformen sollen jedoch bis 2031 mit einem robusten CAGR von 6,12% expandieren. Dieses Wachstum wird durch Vorteile wie transparente Preisgestaltung, landesweite Lieferung und die Möglichkeit angetrieben, Neuseelands fragmentierte Händlerlandschaft zu navigieren. Kleinere Einzelhändler können zunehmend ein nationales Publikum erreichen, ohne den Aufwand mehrerer Ausstellungsräume. Online-Plattformen spielen eine zentrale Rolle bei Gebrauchtfahrzeug-Transaktionen, bei denen Käufer Erschwinglichkeit über Garantieabdeckung stellen. Physische Händler bleiben entscheidend für Probefahrten, Finanzierung und Kundendienst. Diese Dienstleistungen erzielen Margen, die 2,3-mal höher sind als die aus Fahrzeugverkäufen, was die Händlerrentabilität stärkt.
OEM-Franchise-Mandate beeinflussen auch die Vertriebskanalsegmentierung. Im Jahr 2025 lockerten einige Marken inmitten schwacher Verkäufe ihre Alleinfranchise-Beschränkungen und ermöglichten Mehrmarken-Ausstellungsräumen die Diversifizierung. Dies unterstreicht, dass Premiummarken weiterhin in den stationären Einzelhandel investieren, auch wenn der Online-Trend an Dynamik gewinnt. Während Online-Plattformen bei der Preisfindung und Bestandsaggregation hervorragend sind, stehen sie vor Herausforderungen bei der Replikation des Probefahrterlebnisses und der Leichtigkeit der Finanzierung, die physische Händler bieten. Diese Lücke ist besonders ausgeprägt für Erstkäufer, die praktische Unterstützung suchen. Mit Blick auf die Zukunft wird erwartet, dass die Kanaltrennung anhält: Online-Plattformen werden wahrscheinlich zunehmend den Gebrauchtfahrzeugmarkt dominieren und budgetbewusste Käufer anziehen, die sich auf den Preis konzentrieren. Im Gegensatz dazu werden stationäre Händler voraussichtlich ihre Führungsposition bei Neufahrzeugverkäufen über 15.000 NZD (ca. 9.000 USD) behalten, wo Dienstleistungen wie Finanzierung, Inzahlungnahme und Kundendienst die Kaufentscheidungen stark beeinflussen.

Nach Endnutzer:
Privatsegment schrumpft, Gewerbe-/Flottenbereich expandiertIm Jahr 2025 entfielen 69,76% des Gesamtumsatzes auf den privaten Gebrauch. Das gewerbliche Segment/Flottensegment soll jedoch bis 2031 mit einem CAGR von 8,46% stark wachsen. Dieses Wachstum ist größtenteils auf Elektrifizierungsmandate und die Gesamtbetriebskostenvorteile zurückzuführen, die zunehmend zentralisierte Flottenoperatoren gegenüber Einzelverbrauchern begünstigen. Der Übergang zu Elektroflotten hat die Nachfrage nach nutzungsorientierten elektrischen Zweirädern angekurbelt, wobei Betreiber eine Reihe von Elektrofahrzeugen einsetzen, um die Betriebseffizienz zu steigern. Abonnementmodelle und austauschbare Batteriedesigns werden genutzt, um Ausfallzeiten zu minimieren und Betriebskosten zu senken. Gewerbliche Unternehmen übernehmen elektrische Lösungen schneller als Einzelhandelskunden, da Flottenoperatoren von mehrjährigen Verträgen und zentralisierter Ladeinfrastruktur profitieren.
Andererseits verzeichneten Zulassungen für den privaten Gebrauch bis August 2025 einen erheblichen Rückgang im Jahresvergleich. Dieser Rückgang lässt sich auf wirtschaftliche Herausforderungen und aufgeschobene diskretionäre Ausgaben zurückführen, die durch hohe Zinssätze und Lebenshaltungskostendruck verursacht wurden. Das Segment des privaten Gebrauchs weist eigene Nuancen auf, wobei städtische Pendler Roller und Automatik-/CVT-Modelle wegen ihrer benutzerfreundlichen Bedienung bevorzugen. Im Gegensatz dazu bevorzugen Abenteuerbegeisterte Motorräder mittlerer Kapazität für ihre Wochenendausflüge und Geländeabenteuer. Vermietungen im Zusammenhang mit dem Tourismus stellen eine spezialisierte, aber lukrative Nische dar, obwohl sich der Tourismussektor noch nicht vollständig erholt hat und die internationalen Besucherzahlen noch hinter dem Vor-Pandemie-Niveau zurückbleiben. Dieses Defizit hat Vermietungsunternehmen zunehmend abhängig von inländischen Fahrern gemacht, die typischerweise kürzere und weniger profitable Touren wählen. Mit Blick auf die Zukunft wird erwartet, dass die Marktsegmentierung deutlich bleibt. Der gewerbliche Sektor/Flottenbereich soll den Wandel hin zu Elektrofahrzeugen anführen und das Volumenwachstum vorantreiben. Gleichzeitig wird die Erholung des Segments für den privaten Gebrauch von einer breiteren wirtschaftlichen Stabilisierung und der Verfügbarkeit wettbewerbsfähig bepreister Elektromodelle abhängen, die traditionellen Verbrennungsmotoren sowohl in Kosten als auch in der Reichweite entsprechen.
Geografische Analyse
Die Nordinsel machte 2025 73,52 % des Marktumsatzes aus, angetrieben durch Aucklands dichte Bevölkerung von 1,7 Millionen und Wellingtons konzentrierte Regierungsbelegschaft, die beide eine erhebliche Nachfrage nach städtischem Pendeln erzeugen. Die etablierten Händlernetzwerke, die robuste Serviceinfrastruktur und die leicht verfügbaren Ersatzteile der Region stärken das Marktwachstum in allen Fahrzeugkategorien. Da Auckland bis 2026 mit jährlichen Staukosten von 2,6 Milliarden USD konfrontiert sein wird, steigt die Attraktivität von Zweirädern, da Pendler versuchen, sich von der Abhängigkeit vom Auto zu befreien. Angesichts Wellingtons kompakter Struktur und der Konzentration von Regierungsarbeitsplätzen sind Roller und kleinere Motorräder bevorzugte Verkehrsmittel für die städtische Mobilität.
Darüber hinaus unterstreicht der regionale Fokus auf Nachhaltigkeit und Betriebseffizienz, wie er durch NZ Posts Flotte von über 400 elektrischen Lieferfahrzeugen verdeutlicht wird, den unternehmerischen Vorstoß zur Einführung von Elektrofahrzeugen. Die Südinsel befindet sich derweil auf einem schnelleren Wachstumskurs und verzeichnet eine CAGR von 4,58 % bis 2031. Dieser Anstieg ist größtenteils auf eine Erholung des Abenteuertourismus und eine aufstrebende Freizeitfahrkultur zurückzuführen, wobei Enthusiasten alles von Küstenrouten über Gebirgspässe bis hin zu Hinterland-Trails erkunden. Lokale Tourismusanbieter nutzen diesen Trend und bieten geführte Motorradtouren zu Preisen zwischen 11.200 USD und 23.738 USD an, die sowohl internationale Touristen als auch einheimische Liebhaber ansprechen.
Regionen wie Queenstown und Central Otago profitieren von diesem Boom im Abenteuertourismus. Anbieter in diesen Gebieten legen besonderen Wert auf Sicherheitstraining und die Vertrautheit mit lokalen Verkehrsregeln, insbesondere angesichts der Herausforderungen durch enge, kurvenreiche Straßen. Die geringe Bevölkerungsdichte der Südinsel bietet einzigartige Möglichkeiten, insbesondere für Gelände- und Abenteuermotorräder, die die vielfältige Geografie der Region nutzen können. Während UBCOs Betrieb in Christchurch kürzlich in die Insolvenz geriet, rückte er das Potenzial der Südinsel in der Elektrofahrzeugherstellung und -innovation in den Vordergrund, auch wenn Lieferkettenprobleme unmittelbare Entwicklungsperspektiven überschatten.
Wettbewerbslandschaft
Marktkonzentration
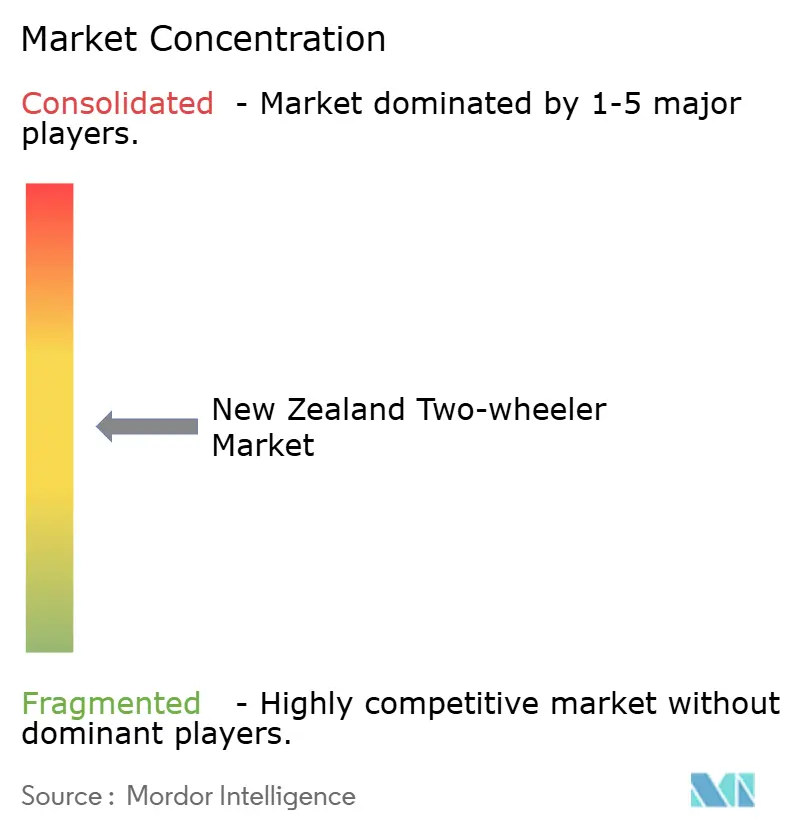
Japanische Hersteller wie Yamaha, Honda, Suzuki und Kawasaki boten weiterhin ein breites Produktspektrum an, darunter Roller, für Fahranfänger zugelassene Motorräder und Premium-Sportmotorräder. Trotz ihrer umfangreichen Portfolios haben diese Unternehmen keine neuseeländischen Verkaufszahlen veröffentlicht, was auf eine begrenzte Marktdurchdringung im Vergleich zu ihren globalen Aktivitäten hindeutet. Europäische Premiummarken, darunter Triumph, KTM, BMW Motorrad und Harley-Davidson, konzentrierten sich auf Nischensegmente. Triumph führte neue Modelle ein und brachte wettbewerbsfähig bepreiste Einstiegsoptionen auf den Markt, während KTM mit seinem Motocross-Sortiment Geländeenthusiasten ansprach. BMW Motorrad expandierte in Mehrmarken-Showrooms, was einen Wandel hin zu gemeinsamer Einzelhandelsinfrastruktur inmitten schwacher Verkaufszahlen signalisiert.
Chancen im Markt entstehen in Form von erschwinglichen elektrischen Pendlerfahrzeugen zu Preisen unter 15.000 NZD (ca. 9.000 USD) mit einer Reichweite von über 150 Kilometern sowie Motorrädern mit automatischem Getriebe, die für ältere Fahrer konzipiert sind. UBCOs Schwenk zu B2B-Märkten im Jahr 2025 verdeutlicht die finanziellen Herausforderungen, mit denen Elektro-Spezialisten konfrontiert sind. Der Vertrag mit Australia Post und die laufenden Gespräche mit DX Mail zeigen jedoch das Potenzial der Flottenelektrifizierung als Wachstumspfad. CFMotos Patentanmeldungen für einen 550CL-C-Cruiser mit einem 526-ccm-Motor, der 52 PS leistet, sowie elektrische Sportmotorrad-Designs mit herausnehmbaren Batterien und innovativen Rahmenkonzepten spiegeln die strategischen Bemühungen chinesischer OEMs wider, etablierte Akteure sowohl im Verbrennungsmotor- als auch im Elektrofahrzeugsegment herauszufordern. Etablierte Hersteller nutzen zudem Automatisierung, um ältere Fahrer zu halten. Yamahas Y-AMT-Halbautomatik-Technologie und Hondas E-Clutch, die nun in mehreren Modellen einschließlich der CB1000 Hornet SP verfügbar ist, veranschaulichen diesen Trend.
Regulatorische Anforderungen und Führerscheinrahmen prägen die Wettbewerbsdynamik des Marktes. Die Einführung der Euro-4m-Abgasnormen, die ab April 2025 verbindlich sind, und Neuseelands LAMS-Führerscheinrahmen begünstigen OEMs mit vielfältigen Produktportfolios, die für Fahranfänger zugelassene, mittelgroße und Premium-Modelle umfassen. Es wird erwartet, dass diese Vorschriften Innovation und Produktentwicklung vorantreiben, insbesondere in Segmenten, die umweltbewusste Verbraucher und Neueinsteiger bedienen. Die fragmentierte Natur des Marktes, kombiniert mit sich wandelnden Verbraucherpräferenzen und regulatorischen Anforderungen, stellt OEMs vor Herausforderungen und bietet gleichzeitig Chancen. Unternehmen, die sich an diese Dynamik anpassen und ein breites Produktspektrum anbieten können, werden ihre Positionen im neuseeländischen Zweiradmarkt voraussichtlich stärken.
Marktführer der neuseeländischen Zweiradbranche
-
Yamaha Motor Co., Ltd.
-
Honda Motor Co., Ltd.
-
Suzuki Motor Corporation
-
Kawasaki Motors, Ltd.
-
KTM AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Neuseeländischer Zweiradmarkt Unternehmen in diesem Bericht
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- Suzuki Motor Corporation
- Kawasaki Motors, Ltd.
- KTM AG
- Triumph Motorcycles Ltd
- Harley-Davidson, Inc.
- BMW Motorrad
- Piaggio & C. SpA
- Royal Enfield
- Zhejiang Chunfeng Power Co., Ltd.
- Kwang Yang Motor Co., Ltd.
- Niu Technologies
- Vmoto Limited
- UBCO Limited
- Stark Future SL
- Zero Motorcycles Inc.
- Lifan Technology (Group) Co., Ltd.
- TVS Motor Company Limited
Neueste Industrielle Entwicklungen in Neuseeländischer Zweiradmarkt
- September 2026: ZXMOTO wird voraussichtlich am 8. Oktober 2026 die Preisgestaltung bekannt geben und Vorbestellungen für sein erstes Motorradangebot in Australien und Neuseeland eröffnen. Das anfängliche Vorbestellungssortiment wird Sport-, Naked- und Motocross-Motorräder umfassen, wobei die Modelle 820RR, 500RR, 500F, MX250 und MX450 derzeit bestätigt sind. ZXMOTO kann vor der Eröffnung der Vorbestellungen weitere Modelle hinzufügen und plant, in den Tagen vor dem Start ein exklusives Angebot bekannt zu geben.
- April 2026: Der neuseeländische Elektromotoradhersteller FTN Motion stellte den Streetdog XR vor, eine leistungsstärkere Version seines ursprünglichen Modells, das für den städtischen Pendelverkehr konzipiert ist. Das in der Werkstatt des Unternehmens in Hamilton handgefertigte XR ersetzt den Streetdog 80 und erreicht eine Höchstgeschwindigkeit von 85 km/h, mit sofortigem Drehmoment, das von einem Hinterradnabenmotor geliefert wird.
Berichtsumfang des neuseeländischen Zweiradmarkts
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (Roller, Mopeds und Motorräder), Technologie (Verbrennungsmotor (ICE) [weniger als 100 cc, 100 bis 125 cc, 126 bis 180 cc, 181 bis 250 cc, 251 bis 500 cc, 501 bis 800 cc, 801 bis 1600 cc und mehr als 1600 cc] und Elektro [weniger als 4 kW, 4 bis 7 kW, 7 bis 15 kW und mehr als 15 kW]), Getriebe (manuell und automatisch/CVT), Kraftstofftyp (Benzin, Elektro, CNG/LPG), Vertriebskanal (stationäre Händler und Online-Plattformen) und Endnutzer (privat und gewerblich/Flotte). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordinsel und Südinsel. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Roller |
| Mopeds |
| Motorräder |
| Verbrennungsmotor | Unter 100 ccm |
| 100 bis 125 ccm | |
| 126 bis 180 ccm | |
| 181 bis 250 ccm | |
| 251 bis 500 ccm | |
| 501 bis 800 ccm | |
| 801 bis 1600 ccm | |
| Mehr als 1600 ccm | |
| Elektro | Unter 4 kW |
| 4 bis 7 kW | |
| 7 bis 15 kW | |
| Mehr als 15 kW |
| Manuell |
| Automatik/CVT |
| Benzin |
| Elektro |
| CNG/LPG |
| Offline-Händler |
| Online-Plattformen |
| Privat |
| Gewerblich/Flotte |
| Nordinsel |
| Südinsel |
| Nach Fahrzeugtyp | Roller | |
| Mopeds | ||
| Motorräder | ||
| Nach Technologie | Verbrennungsmotor | Unter 100 ccm |
| 100 bis 125 ccm | ||
| 126 bis 180 ccm | ||
| 181 bis 250 ccm | ||
| 251 bis 500 ccm | ||
| 501 bis 800 ccm | ||
| 801 bis 1600 ccm | ||
| Mehr als 1600 ccm | ||
| Elektro | Unter 4 kW | |
| 4 bis 7 kW | ||
| 7 bis 15 kW | ||
| Mehr als 15 kW | ||
| Nach Getriebe | Manuell | |
| Automatik/CVT | ||
| Nach Kraftstofftyp | Benzin | |
| Elektro | ||
| CNG/LPG | ||
| Nach Vertriebskanal | Offline-Händler | |
| Online-Plattformen | ||
| Nach Endnutzer | Privat | |
| Gewerblich/Flotte | ||
| Nach Geografie | Nordinsel | |
| Südinsel | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des neuseeländischen Zweiradmarkts?
Die Marktgröße des neuseeländischen Zweiradmarkts beträgt im Jahr 2025 43,47 Millionen USD.
Wie schnell wird der neuseeländische Zweiradmarkt voraussichtlich wachsen?
Der Markt soll zwischen 2026 und 2031 mit einem CAGR von 3,39 % expandieren.
Welcher Fahrzeugtyp hat den größten Anteil in Neuseeland?
Motorräder führten mit einem Marktanteil von 57,13 % im neuseeländischen Zweiradmarkt im Jahr 2025.
Welches Segment wächst am schnellsten?
Roller sollen bis 2031 den schnellsten CAGR von 6,75% erzielen.