
Taille et Part du Marché des Deux-Roues en Nouvelle-Zélande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
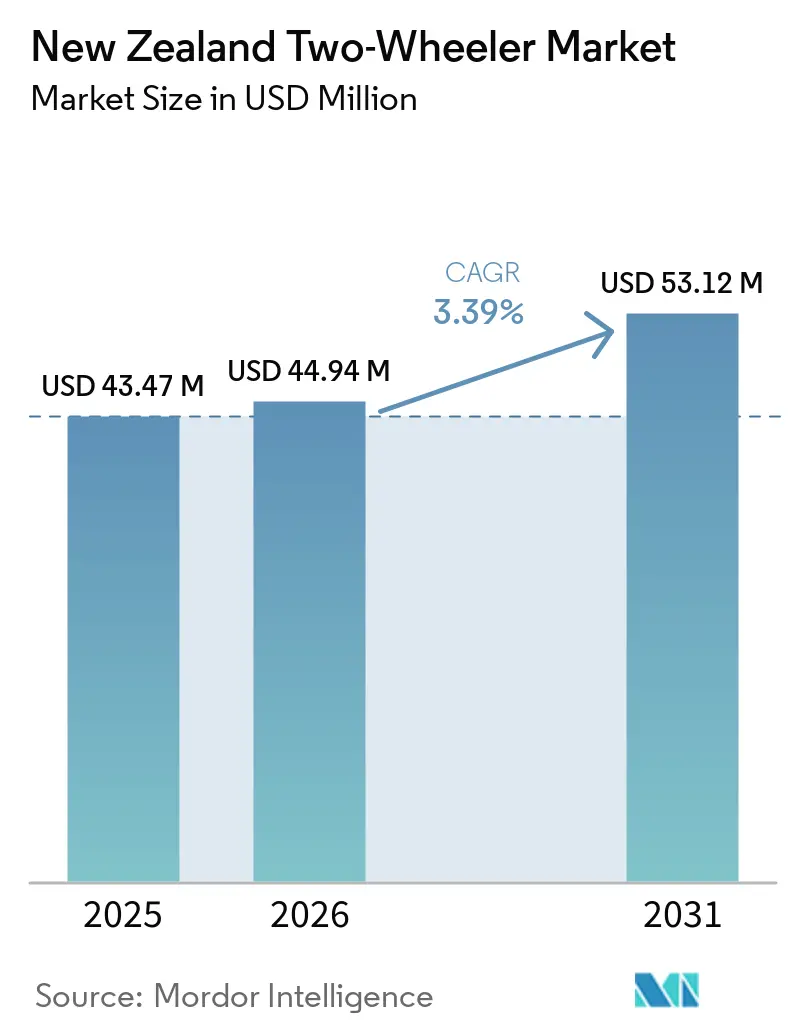
| Taille du Marché (2026) | 44.94 Millions de dollars américains |
| Taille du Marché (2031) | 53.12 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Deux-Roues en Nouvelle-Zélande par Mordor Intelligence
La taille du marché des deux-roues en Nouvelle-Zélande était évaluée à 43,47 millions USD en 2025 et devrait croître de 44,94 millions USD en 2026 pour atteindre 53,12 millions USD d'ici 2031, à un CAGR de 3,39% sur la période 2026-2031. L'expansion est régulière plutôt que rapide, car le marché passe d'une phase de croissance précoce à une maturité mesurée, à mesure que les réglementations se resserrent, que les incitations à l'achat reculent et que les acheteurs évaluent plus attentivement le coût total de possession. Les produits à combustion interne dominent encore, mais la transition électrique est en cours, les acheteurs de flottes poursuivant des objectifs de durabilité et le mix électrique largement renouvelable du pays soutenant un transport à faible émission de carbone. La congestion urbaine à Auckland et Wellington, l'évolution des modes de vie des consommateurs qui favorisent la mobilité personnelle compacte, et l'amélioration des canaux de vente numériques contribuent tous à maintenir la demande sur une trajectoire ascendante. Dans le même temps, la suppression de la remise sur les véhicules propres fin 2023 et l'introduction de redevances d'utilisation des routes (RUC) pour les véhicules électriques de plus grande puissance en avril 2024 ont ajouté des frictions à l'électrification à court terme, tandis que le système de permis progressif strict ralentit l'adoption initiale chez les jeunes conducteurs.
Principaux Enseignements du Rapport
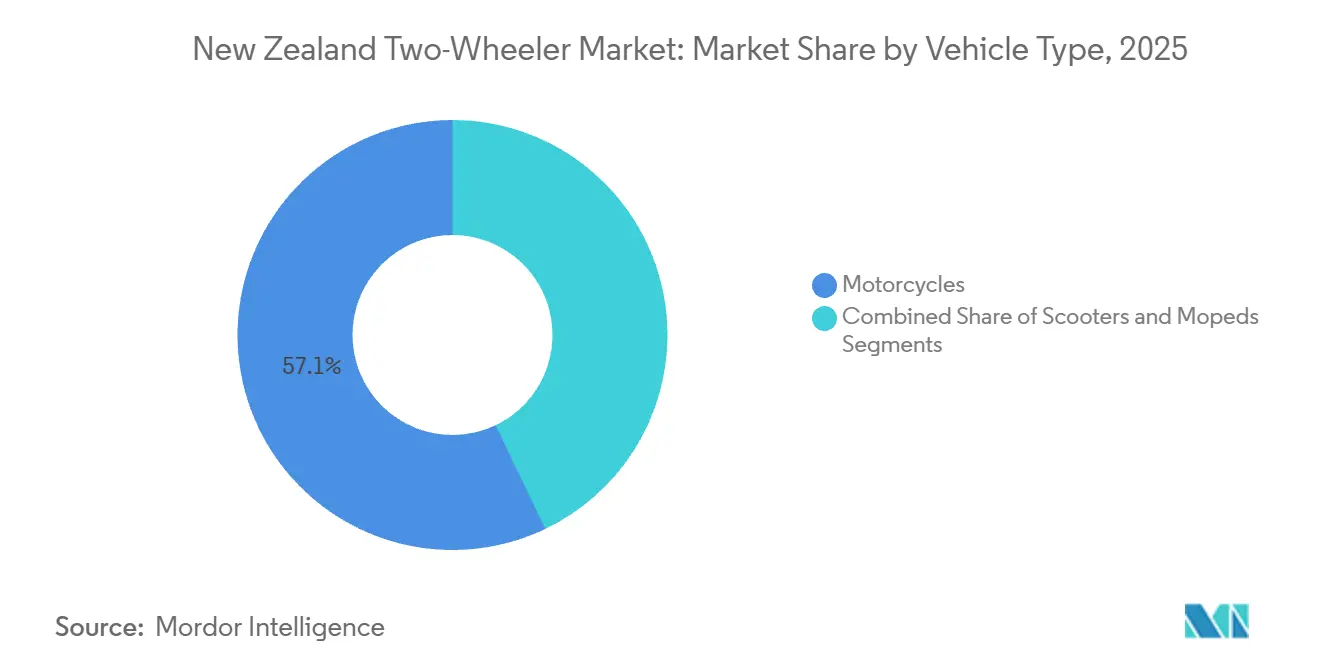
- Par type de véhicule, les motos ont dominé avec une part de revenus de 57,13 % en 2025, tandis que les scooters devraient enregistrer le CAGR le plus rapide de 6,75 % jusqu'en 2031.
- Par technologie, les moteurs à combustion interne représentaient 78,42 % des ventes de 2025, tandis que les groupes motopropulseurs électriques devraient croître à un CAGR de 11,96 % jusqu'en 2031.
- Par transmission, les boîtes de vitesses manuelles dominaient, avec une part de 71,87 % en 2025, mais les unités automatiques/CVT sont prêtes pour un CAGR de 5,33 % sur la période de prévision.
- Par type de carburant, l'essence a conservé une part de 80,08 % en 2025, tandis que les alternatives électriques devraient croître à un CAGR de 12,35 % jusqu'en 2031.
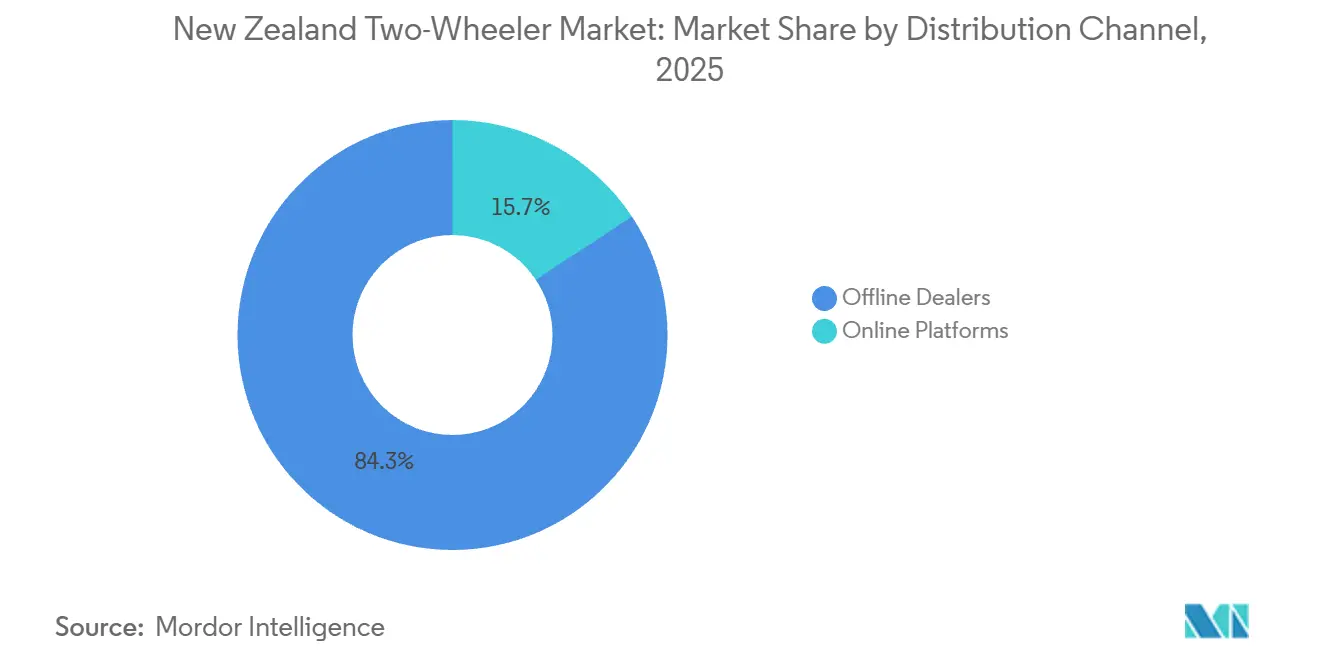
- Par canal de distribution, les concessionnaires hors ligne ont capturé 84,31 % des revenus de 2025, tandis que les plateformes en ligne sont en voie de croître à un CAGR de 6,12 % sur 2026-2031.
- Par utilisateur final, les conducteurs particuliers représentaient 69,76 % des revenus de 2025, tandis que le segment commercial/flotte est appelé à se développer à un CAGR de 8,46 % durant la même période.
- Par géographie, l'Île du Nord détenait une part de 73,52 % en 2025, et l'Île du Sud devrait afficher la croissance la plus rapide avec un CAGR de 4,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Congestion Urbaine et Pénurie de Stationnement | +0.8% | Île du Nord, concentrée à Auckland et Wellington | Moyen terme (2-4 ans) |
| Prix des carburants et conducteurs soucieux des coûts | +0.6% | National, avec un impact plus élevé dans les centres urbains | Court terme (≤ 2 ans) |
| Électrification des Flottes par les Entreprises | +0.5% | National, avec adoption précoce dans les grandes villes | Moyen terme (2-4 ans) |
| Essor de la Culture de la Conduite Tout-Terrain | +0.4% | Île du Sud, avec des répercussions sur l'Île du Nord | Long terme (≥ 4 ans) |
| Tourisme sur les sentiers de l'arrière-pays | +0.3% | Île du Sud, concentrée à Queenstown et Central Otago | Long terme (≥ 4 ans) |
| Subventions Gouvernementales pour les Deux-Roues Électriques | +0.2% | National, avec adoption précoce dans les zones urbaines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Aggravation de la Congestion Urbaine et Pénurie de Stationnement
La congestion routière d'Auckland coûtera à la ville 2,6 milliards USD par an d'ici 2026, les résidents perdant plus de 17 heures par an dans les embouteillages La congestion routière pourrait coûter à Auckland 1,6 milliards de dollars par an, RNZ, rnz.co.nz.">[1]. Les véhicules particuliers représentent 90 % du trafic, ce qui incite de plus en plus les navetteurs à adopter des deux-roues pour atténuer les pressions économiques et réduire la dépendance à la voiture. L'initiative du maire visant à mettre en place un péage urbain accélère ce glissement vers les motos et les scooters. Wellington, contrainte par ses limitations géographiques et une main-d'œuvre gouvernementale concentrée, fait face à des défis similaires. Une réduction gouvernementale de 1,5 milliard USD du financement des transports en commun a indirectement accru l'attrait des deux-roues, notamment à mesure que les options de transport alternatives se raréfient. De plus, la pénurie de stationnement dans les quartiers d'affaires centraux renforce l'attrait des deux-roues, qui offrent compacité, meilleure maniabilité et meilleures capacités de rangement par rapport aux voitures traditionnelles.
Hausse des Prix de l'Essence et Navetteurs Sensibles aux Coûts
L'isolement géographique de la Nouvelle-Zélande et sa dépendance aux importations de pétrole affectent considérablement les consommateurs à mesure que les coûts des carburants augmentent. Les deux-roues, avec une efficacité énergétique 2 à 3 fois supérieure à celle des voitures particulières, offrent une alternative rentable aux navetteurs sensibles aux prix. À compter d'avril 2024, le gouvernement a mis en place une redevance d'utilisation des routes de 76 USD pour 1 000 kilomètres sur les véhicules électriques. Ce changement de politique pourrait renforcer la compétitivité des deux-roues à essence dans des scénarios spécifiques. Il est notable que cet ajustement coïncide avec le fait que les véhicules électriques ne représentent que 2% du parc de véhicules légers, soulignant l'importance du calendrier dans les structures d'incitation. Les opérateurs de flottes d'entreprises adoptent de plus en plus des modèles de coût total de possession, qui favorisent souvent les deux-roues pour les opérations de livraison du dernier kilomètre. Par exemple, l'investissement de 160 000 USD de HELL Pizza dans 45 vélos électriques illustre comment les entreprises tirent parti de l'efficacité énergétique pour réduire les coûts opérationnels tout en atteignant leurs objectifs environnementaux.
Développement de la Culture de la Conduite Récréative Tout-Terrain
Les circuits guidés à moto dans l'Île du Sud, dont les prix varient entre 11 200 USD et 23 738 USD, contribuent à la croissance du marché des deux-roues de loisir en attirant des motocyclistes internationaux et nationaux. La diversité du terrain de la région, comprenant des routes côtières, des cols de montagne et des pistes de campagne, offre une proposition de valeur significative pour les motos d'aventure et les scooters tout-terrain. Pour atténuer les défis tels que les routes étroites et sinueuses et la circulation à gauche, les opérateurs touristiques mettent en œuvre des programmes de formation à la sécurité et fournissent une orientation sur les règles de circulation locales. Le segment récréatif bénéficie de la production d'électricité renouvelable à 80 % de la Nouvelle-Zélande, rendant les véhicules électriques tout-terrain plus attrayants sur le plan environnemental Le nombre de motos électriques et de cyclomoteurs double sur les routes néo-zélandaises en cinq ans, Stuff, stuff.co.nz. ">[2]. Le vélo de travail 2X2 d'UBCO, malgré la récente mise sous séquestre de l'entreprise, a démontré l'appétit du marché pour les véhicules électriques d'aventure avec une autonomie de 75 miles et une capacité de traction intégrale. La trajectoire de croissance de ce segment reste résiliente aux changements de politique à court terme, compte tenu de sa nature de dépense discrétionnaire et de la dynamique de reprise du secteur touristique.
Subventions Gouvernementales pour les Deux-Roues Électriques
La suppression du programme Clean Car Discount en décembre 2023 a éliminé les incitations directes à l'achat pour les deux-roues électriques, contribuant à la baisse de 55 % des immatriculations de véhicules électriques. Cependant, le gouvernement maintient son engagement envers 10 000 bornes de recharge publiques pour véhicules électriques d'ici 2030, contre 1 378 actuellement, grâce à 68,5 millions USD de prêts concessionnels accordés aux opérateurs privésAccélérer le déploiement des bornes de recharge publiques pour véhicules électriques, Beehive, beehive.govt.nz.">[3]. Cet investissement dans les infrastructures devrait atténuer l'anxiété liée à l'autonomie, soutenant ainsi l'adoption des deux-roues électriques. L'exemption des redevances d'utilisation des routes pour les véhicules électriques très légers, y compris les motos électriques, devrait préserver les avantages en termes de coûts pour ces catégories. De plus, les incitations aux flottes d'entreprises fournies par le Fonds pour le transport à faibles émissions devraient stimuler l'adoption des véhicules électriques commerciaux, notamment dans les applications de livraison et de service. Le cadre politique indique une orientation vers un soutien sélectif plutôt que des subventions généralisées, obligeant les fabricants à présenter des propositions de valeur claires au-delà des incitations au prix d'achat.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Permis de conduire et règles de sécurité pour les conducteurs | -0.5% | National, avec un impact plus élevé sur les jeunes démographies | Moyen terme (2-4 ans) |
| Assurance pour les conducteurs de moins de 25 ans | -0.4% | National, avec un impact concentré sur les segments d'entrée de gamme | Moyen terme (2-4 ans) |
| Capacité d'assemblage de batteries | -0.3% | National, affectant les chaînes d'approvisionnement des véhicules électriques | Long terme (≥ 4 ans) |
| Coût Total de Possession Compétitif des Micro-Voitures | -0.2% | Zones urbaines, notamment les villes de l'Île du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Système de Permis de Conduire Progressif Strict et Règles de Sécurité
Le système de permis de conduire progressif de la Nouvelle-Zélande établit des barrières à plusieurs étapes pour l'adoption de la moto. Les conducteurs sont tenus de progresser à travers les catégories de permis d'apprenti, restreint et complet, chacune impliquant des périodes d'attente obligatoires et des exigences de test. Le programme de motos approuvées pour les apprentis restreint les nouveaux conducteurs à des modèles de véhicules spécifiques, limitant l'accès aux segments de plus haute performance sur le marché. Les assureurs imposent des franchises supplémentaires aux conducteurs de moins de 25 ans et à ceux ayant moins de deux ans d'expérience, créant des obstacles financiers pour les jeunes. Les réformes du permis proposées par le gouvernement pour 2026 ciblent principalement les permis de voiture, avec un accent minimal sur les améliorations spécifiques aux motos, indiquant une complexité réglementaire persistante. Les préoccupations de sécurité liées aux trottinettes électriques, comme en témoignent les études du Journal médical de Nouvelle-Zélande montrant que les victimes d'accidents nécessitent plus d'interventions chirurgicales que les motocyclistes, contribuent à la prudence réglementaire qui pourrait s'étendre aux catégories plus larges de deux-roues. Ces cadres réglementaires privilégient la sécurité par rapport à l'accessibilité du marché, limitant les taux d'adoption au niveau d'entrée sur le marché de la moto.
Capacité Limitée d'Assemblage Local de Batteries
À partir de janvier 2025, la mise sous séquestre d'UBCO a conduit à la cessation des activités du principal fabricant de deux-roues électriques de Nouvelle-Zélande, réduisant considérablement la capacité de production locale et augmentant la dépendance aux importations. Malgré l'obtention de 70 millions USD de financement et de contrats avec Australia Post, l'échec de l'entreprise met en évidence les défis liés à la mise à l'échelle de la fabrication de véhicules électriques sur des marchés plus petits. Bien qu'UBCO ait repris ses activités, l'impact ne se matérialisera qu'à long terme. Aspiring Materials exploite une installation à Christchurch qui produit des matériaux nickel-manganèse-cobalt pour les batteries lithium-ion ; cependant, le manque d'intégration avec les opérations d'assemblage de véhicules locaux contribue à la fragmentation de la chaîne d'approvisionnement. Cette fragmentation entraîne des coûts plus élevés et des délais d'approvisionnement prolongés pour les fabricants de deux-roues électriques. La norme d'importation de véhicules propres, introduite par le gouvernement, établit des seuils d'émissions qui favorisent les véhicules électriques, mais offre un soutien limité pour renforcer les capacités de fabrication nationales. De plus, les droits d'importation et les frais d'expédition depuis les centres de fabrication asiatiques augmentent les prix des véhicules de 15 à 20%, plaçant les consommateurs néo-zélandais dans une position désavantageuse par rapport à ceux des marchés plus importants. L'absence d'assemblage local limite davantage la capacité à personnaliser les véhicules pour répondre aux exigences réglementaires spécifiques et aux conditions opérationnelles de la Nouvelle-Zélande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule :
Les Motos d'Aventure de Moyenne Cylindrée Assurent la Dominance des MotosEn 2025, les motos représentaient 57,13% du chiffre d'affaires total. Cependant, les scooters devraient croître à un CAGR de 6,75% jusqu'en 2031. Cette tendance met en évidence un changement de préférence parmi les navetteurs urbains, qui privilégient désormais la facilité d'utilisation et de rangement par rapport aux critères de performance traditionnels. Le CFMOTO 450MT s'est imposé comme le leader en 2025, dominant le segment d'aventure de moyenne cylindrée en offrant des prix compétitifs et des capacités tout-terrain comparables. Triumph s'apprête à lancer ses modèles Thruxton 400 et Tracker 400 en 2026, ciblant les acheteurs débutants avec un accent sur l'accessibilité et la performance. Bien que les cyclomoteurs occupent une position de niche, contraints par des restrictions de permis et une gamme de modèles limitée, ils sont prêts pour une croissance modeste. Leur attrait réside dans les faibles coûts d'utilisation et les exemptions des prélèvements ACC plus élevés, les rendant attractifs pour les conducteurs urbains soucieux de leur budget.
L'essor de la popularité des scooters peut être attribué à l'adoption généralisée des transmissions automatiques et CVT. Ces systèmes éliminent le besoin d'actionner l'embrayage, rendant les scooters particulièrement attrayants pour les conducteurs vieillissants et les primo-acheteurs. Le Honda NAVi illustre le segment d'entrée de gamme, tandis que l'expansion par Yamaha de la technologie semi-automatique vers des modèles haut de gamme signale une tendance à la montée en gamme des changements de vitesse automatisés. Bien que les marques Vespa et Aprilia de Piaggio soient présentes en Nouvelle-Zélande, l'absence de chiffres de ventes locaux divulgués suggère une pénétration modeste par rapport aux concurrents japonais établis. Les facteurs réglementaires influencent également la segmentation par type de véhicule. Par exemple, les prélèvements ACC imposent des pénalités plus lourdes sur les motos à plus grande cylindrée que sur les scooters ou les cyclomoteurs. Cela crée une incitation financière pour les acheteurs urbains à passer de modèles plus grands à des scooters de moins de 300 cc, qui offrent des performances suffisantes pour les déplacements en ville tout en engendrant des frais annuels moins élevés.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Technologie :
Les Moteurs à Combustion Interne Maintiennent leur Part, l'Électrique Croît à Partir d'une Base MinimaleEn 2025, les moteurs à combustion interne représentaient 78,42% du chiffre d'affaires, mais les groupes motopropulseurs électriques devraient croître à un CAGR robuste de 11,96% jusqu'en 2031. Cette progression est alimentée par les mandats d'électrification des flottes et les exemptions de redevances d'utilisation des routes, qui élargissent l'écart du coût total de possession. Au sein du domaine ICE, les sous-segments 126-180 cc et 181-250 cc sont en tête. Cette tendance reflète l'attrait de la Nouvelle-Zélande pour les motos approuvées pour les apprentis conducteurs et les motos d'aventure de petite cylindrée, notamment celles dont le prix est inférieur à 11 000 NZD (environ 6 800 USD). Les modèles répondant à cette demande ancrent la catégorie LAMS. Pendant ce temps, le créneau performance, bien que confronté à des prélèvements ACC croissants, est desservi par des modèles à plus grande cylindrée. Le segment de moins de 100 cc, composé principalement de cyclomoteurs et de scooters d'entrée de gamme, reste marginal. En revanche, les tranches 501-800 cc et 801-1600 cc attirent les amateurs de tourisme et de cruiser qui valorisent les performances sur autoroute plutôt que la maniabilité urbaine.
Les véhicules électriques gagnent du terrain, notamment dans les segments de moins de 4 kW et de 4 à 7 kW. Ici, les vélos utilitaires et les modèles tout-terrain font leur marque. Cependant, les catégories 7-15 kW et 15+ kW sont à la traîne, freinées par une pénurie de modèles et des coûts initiaux élevés. Des modèles de navetteurs urbains haut de gamme et des tout-terrains économiques représentent ce spectre. Pourtant, les deux négligent le segment des navetteurs grand public, traditionnellement dominé par les scooters ICE. Le paysage des véhicules électriques est en outre façonné par la dynamique des infrastructures de recharge, qui desservent les navetteurs interurbains à Auckland et Wellington grâce au dense réseau de recharge public. Bien que les modèles électriques affichant une autonomie de plus de 150 km puissent efficacement desservir les navetteurs interurbains à Auckland et Wellington, grâce au dense réseau de recharge public, ils sont insuffisants pour les circuits dans l'Île du Sud. Cette limitation persiste jusqu'à ce que les réseaux de chargeurs rapides s'étendent au-delà des autoroutes principales.
Par Transmission :
La Manuelle Domine, l'Automatique/CVT Gagne des Parts en Milieu UrbainEn 2025, les transmissions manuelles représentaient 71,87 % du chiffre d'affaires, mais les variantes automatiques et CVT devraient connaître une progression à un TCAC de 5,33 % jusqu'en 2031. Cette évolution est largement portée par les navetteurs urbains et les conducteurs plus âgés qui privilégient la simplicité d'utilisation par rapport au contrôle traditionnel de l'embrayage. L'introduction par Yamaha de la technologie semi-automatique sur ses modèles illustre parfaitement cette tendance. Ce système innovant conserve la boîte de vitesses manuelle tout en automatisant l'actionnement de l'embrayage, permettant aux conducteurs de profiter de l'essence du passage de vitesses traditionnel sans les contraintes des arrêts et redémarrages fréquents. Honda, consciente de cette tendance, a étendu sa technologie automatique à plusieurs modèles. Cette démarche cible les conducteurs qui apprécient le contrôle manuel sur route ouverte mais recherchent le confort de l'automatisation en milieu urbain. Les segments d'entrée de gamme sont dominés par les scooters à transmission CVT, où l'attrait de la simplicité et les faibles coûts d'entretien éclipsent l'avantage en termes de performances des boîtes de vitesses manuelles.
Les choix de transmission sont également influencés par les exigences en matière de permis. En Nouvelle-Zélande, le dispositif d'homologation des motos pour les apprentis conducteurs (Learner Approved Motorcycle Scheme) limite les conducteurs novices aux motos dont le rapport puissance/poids est inférieur à 150 kW par tonne métrique. Cette réglementation favorise les motos manuelles à faible cylindrée, jugées plus adaptées au développement des compétences. Cependant, l'âge moyen des nouvelles immatriculations ayant régulièrement augmenté au cours de la dernière décennie, on observe une hausse notable de la demande pour les options automatiques et CVT. Cela est particulièrement vrai parmi les conducteurs qui reprennent la moto et qui privilégient désormais la commodité par rapport à l'expérience motocycliste traditionnelle. Si les gammes de motocross restent fermement ancrées dans le camp des transmissions manuelles, cela souligne la préférence persistante pour le contrôle mécanique direct dans les segments tout-terrain et performance. En perspective, il est évident que la division entre les types de transmission perdurera. Les transmissions manuelles domineront vraisemblablement les motos de plus de 400 cc, tandis que les options automatiques et CVT seront en tête des ventes de scooters et des motos de moins de 300 cc.
Par Type de Carburant :
L'Essence en Tête, l'Électrique Croît via l'Adoption par les FlottesEn 2025, l'essence représentait 80,08% du chiffre d'affaires, mais les véhicules électriques devraient croître à un CAGR robuste de 12,35% jusqu'en 2031. Cette croissance reflète la segmentation technologique et est propulsée par des catalyseurs similaires, notamment les mandats d'électrification des flottes, les exemptions de redevances d'utilisation des routes et une infrastructure de recharge en expansion. Pendant ce temps, le GNC/GPL peine à gagner du terrain, freiné par un manque d'infrastructure de ravitaillement et une offre de modèles limitée. Il est notable qu'aucun grand constructeur en Nouvelle-Zélande ne propose de deux-roues GNC/GPL d'usine, et les conversions aftermarket font face à des défis principalement en raison d'exigences strictes de certification de sécurité. Par conséquent, la segmentation par type de carburant se réduit à une comparaison entre l'essence et l'électrique, le rythme de la transition dépendant de facteurs tels que la parité des coûts initiaux, la densité du réseau de recharge et les incitations réglementaires.
Les entités commerciales mènent le virage vers l'électrification, tirant parti de la recharge centralisée et des cycles d'utilisation cohérents pour répondre à l'anxiété liée à l'autonomie qui dissuade souvent les consommateurs particuliers. L'électrification des flottes prend de l'ampleur au-delà des frontières de la Nouvelle-Zélande. Cependant, les vulnérabilités financières auxquelles font face les spécialistes des deux-roues électriques, notamment ceux qui ne bénéficient pas de l'échelle et de la diversification dont jouissent les constructeurs établis, restent une préoccupation. Du côté des particuliers, les consommateurs restent attachés à l'essence. La tranche de prix inférieure à 11 000 NZD (environ 6 800 USD), qui a dominé les immatriculations de 2025, est largement occupée par des modèles ICE. En revanche, les concurrents électriques à des prix similaires sont limités aux usages tout-terrain ou à faible vitesse. Le biais en faveur de l'essence dans la segmentation par type de carburant devrait persister jusqu'à ce que les constructeurs grand public dévoilent des modèles de navetteurs électriques dont le prix est inférieur à 15 000 NZD (environ 9 000 USD), avec une autonomie de plus de 150 km. Cependant, cette étape semble peu probable avant 2027-2028.
Par Canal de Distribution :
Les Concessionnaires Hors Ligne Maintiennent le Contrôle, le Numérique Gagne en TransparenceEn 2025, les concessionnaires hors ligne représentaient 84,31% du chiffre d'affaires total. Cependant, les plateformes en ligne devraient se développer à un CAGR robuste de 6,12% jusqu'en 2031. Cette croissance est portée par des avantages tels que la transparence des prix, la livraison à l'échelle nationale et la capacité à naviguer dans le paysage fragmenté des concessionnaires néo-zélandais. Les petits détaillants sont de plus en plus capables d'accéder à un public national sans les frais généraux liés au maintien de plusieurs showrooms. Les plateformes en ligne jouent un rôle central dans les transactions de motos d'occasion, où les acheteurs privilégient l'accessibilité financière par rapport à la couverture de garantie. Les concessionnaires physiques restent essentiels pour les essais, le financement et le service après-vente. Ces services génèrent des marges 2,3 fois supérieures à celles des ventes de véhicules, renforçant la rentabilité des concessionnaires.
Les mandats de franchise des constructeurs influencent également la segmentation des canaux de distribution. En 2025, face à la faiblesse des ventes, certaines marques ont assoupli leurs contraintes de franchise exclusive, permettant aux showrooms multi-marques de se diversifier. Cela souligne que les marques premium investissent toujours dans la vente physique, même si la tendance en ligne prend de l'ampleur. Bien que les plateformes en ligne excellent dans la découverte des prix et l'agrégation des stocks, elles peinent à reproduire l'expérience d'essai et la facilité de financement offertes par les concessionnaires physiques. Cet écart est particulièrement prononcé pour les primo-acheteurs qui recherchent une assistance pratique. En regardant vers l'avenir, la division des canaux devrait se poursuivre : les plateformes en ligne devraient de plus en plus dominer les ventes de motos d'occasion et attirer les acheteurs soucieux des prix. En revanche, les concessionnaires hors ligne devraient maintenir leur avance dans les ventes de nouvelles motos dépassant 15 000 NZD (environ 9 000 USD), où des services tels que le financement, les reprises et le support après-vente influencent fortement les décisions d'achat.

Par Utilisateur Final :
Le Segment Personnel se Contracte, le Commercial/Flottes se DéveloppeEn 2025, l'usage personnel représentait 69,76% du chiffre d'affaires total. Cependant, le segment commercial/flottes devrait progresser à un CAGR de 8,46% jusqu'en 2031. Cette croissance est largement attribuée aux mandats d'électrification et aux avantages du coût total de possession qui favorisent de plus en plus les opérateurs de flottes centralisées par rapport aux consommateurs individuels. La transition vers les flottes électriques a stimulé la demande de deux-roues électriques axés sur l'utilité, les opérateurs déployant une gamme de véhicules électriques pour améliorer l'efficacité opérationnelle. Les modèles d'abonnement et les conceptions de batteries échangeables sont utilisés pour minimiser les temps d'arrêt et réduire les dépenses d'exploitation. Les entités commerciales adoptent des solutions électriques à un rythme plus rapide que les consommateurs particuliers, car les opérateurs de flottes bénéficient de contrats pluriannuels et d'une infrastructure de recharge centralisée.
D'autre part, les immatriculations à usage personnel ont connu une baisse significative d'une année sur l'autre jusqu'en août 2025. Ce déclin peut être attribué aux difficultés économiques et aux dépenses discrétionnaires différées, entraînées par des taux d'intérêt élevés et des pressions sur le coût de la vie. Le segment de l'usage personnel présente ses propres nuances, les navetteurs urbains favorisant les scooters et les modèles automatiques/CVT pour leur facilité d'utilisation. En revanche, les amateurs d'aventure préfèrent les motos de moyenne cylindrée pour leurs escapades du week-end et leurs aventures tout-terrain. Les locations liées au tourisme représentent un créneau spécialisé mais lucratif, bien que le secteur du tourisme ne se soit pas entièrement rétabli, le nombre de visiteurs internationaux étant encore inférieur aux niveaux d'avant la pandémie. Ce déficit a rendu les entreprises de location de plus en plus dépendantes des conducteurs locaux, qui optent généralement pour des trajets plus courts et moins rentables. En regardant vers l'avenir, la segmentation du marché devrait rester distincte. Le secteur commercial/flottes devrait mener le virage vers les véhicules électriques et stimuler la croissance des volumes. Dans le même temps, la reprise du segment de l'usage personnel dépendra d'une stabilisation économique plus large et de la disponibilité de modèles électriques à prix compétitifs qui correspondent aux moteurs à combustion interne traditionnels tant en termes de coût que d'autonomie.
Analyse Géographique
L'Île du Nord représentait 73,52 % du chiffre d'affaires du marché en 2025, portée par la dense population d'Auckland de 1,7 million d'habitants et la concentration de fonctionnaires à Wellington, qui génèrent toutes deux une demande importante en matière de déplacements urbains. Les réseaux de concessionnaires bien établis de la région, une infrastructure de services solide et la disponibilité des pièces détachées soutiennent la croissance du marché dans toutes les catégories de véhicules. Auckland étant confrontée à un coût annuel projeté des embouteillages de 2,6 milliards USD d'ici 2026, l'attrait des deux-roues s'intensifie à mesure que les navetteurs cherchent à s'affranchir de la dépendance à la voiture. Compte tenu de la configuration compacte de Wellington et de la concentration d'emplois gouvernementaux, les scooters et les petites motos sont des choix privilégiés pour la mobilité urbaine.
Par ailleurs, l'accent mis par la région sur la durabilité et l'efficacité opérationnelle, comme en témoigne la flotte de plus de 400 véhicules de livraison électriques de NZ Post, souligne l'impulsion des entreprises en faveur de l'adoption des véhicules électriques. Pendant ce temps, l'Île du Sud est sur une trajectoire de croissance plus rapide, affichant un TCAC de 4,58 % jusqu'en 2031. Cette progression est largement attribuée à la reprise du tourisme d'aventure et à une culture de la conduite récréative en plein essor, les passionnés explorant tout, des routes côtières aux cols de montagne et aux pistes de campagne. Les opérateurs touristiques locaux capitalisent sur cette tendance en proposant des circuits guidés à moto dont les prix sont compris entre 11 200 USD et 23 738 USD, séduisant à la fois les touristes internationaux et les amateurs locaux.
Des régions comme Queenstown et Central Otago récoltent les fruits de cet essor du tourisme d'aventure. Les opérateurs de ces zones accordent la priorité à la formation à la sécurité et à la familiarisation avec les règles de circulation locales, notamment compte tenu des défis posés par les routes étroites et sinueuses. La faible densité de population de l'Île du Sud présente des opportunités uniques, notamment pour les motos tout-terrain et d'aventure, qui peuvent tirer parti de la géographie diversifiée de la région. Bien que les activités d'UBCO à Christchurch aient récemment fait face à une mise sous séquestre, elles ont mis en lumière le potentiel de l'Île du Sud dans la fabrication et l'innovation en matière de véhicules électriques, même si des défis liés à la chaîne d'approvisionnement pèsent sur les perspectives de développement à court terme.
Paysage Concurrentiel
Concentration du Marché
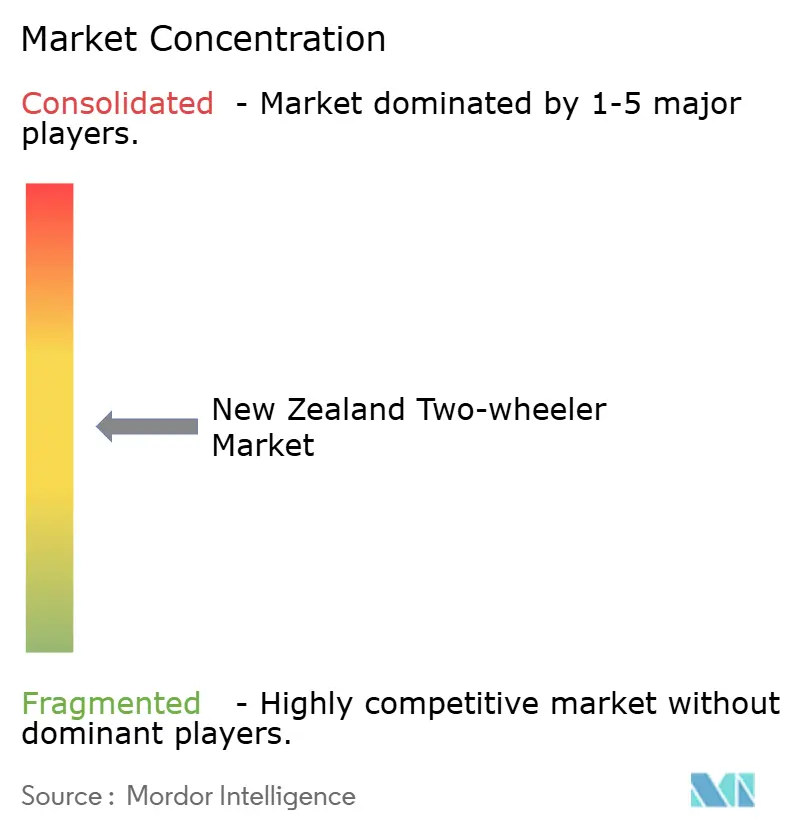
Les fabricants japonais tels que Yamaha, Honda, Suzuki et Kawasaki ont continué à proposer une large gamme de produits, notamment des scooters, des motos homologuées pour les apprentis conducteurs et des motos sport haut de gamme. Malgré leurs vastes portefeuilles, ces entreprises n'ont pas divulgué de chiffres de ventes spécifiques à la Nouvelle-Zélande, ce qui laisse supposer une pénétration limitée du marché par rapport à leurs opérations mondiales. Les marques européennes haut de gamme, notamment Triumph, KTM, BMW Motorrad et Harley-Davidson, se sont concentrées sur des segments de niche. Triumph a introduit de nouveaux modèles et lancé des options d'entrée de gamme à prix compétitifs, tandis que KTM a répondu aux besoins des passionnés de tout-terrain avec sa gamme de motocross. BMW Motorrad s'est développé dans des showrooms multi-marques, signalant une évolution vers une infrastructure de vente au détail partagée dans un contexte de faiblesse des ventes.
Des opportunités émergent sur le marché sous la forme de véhicules électriques urbains abordables dont le prix est inférieur à 15 000 NZD (environ 9 000 USD) avec une autonomie supérieure à 150 kilomètres, ainsi que de motos à transmission automatique conçues pour les conducteurs vieillissants. Le pivot d'UBCO vers les marchés B2B en 2025 met en évidence les difficultés financières auxquelles font face les spécialistes du véhicule électrique. Cependant, son contrat avec Australia Post et les discussions en cours avec DX Mail démontrent le potentiel de l'électrification des flottes comme vecteur de croissance. Les dépôts de brevets de CFMoto pour un cruiser 550CL-C équipé d'un moteur 526 cc développant 52 ch et des conceptions de motos sport électriques dotées de batteries amovibles et d'un châssis innovant reflètent les efforts stratégiques des équipementiers chinois pour défier les acteurs établis dans les segments des moteurs à combustion interne et des véhicules électriques. Les fabricants établis tirent également parti de l'automatisation pour fidéliser les conducteurs vieillissants. La technologie semi-automatique Y-AMT de Yamaha et l'E-Clutch de Honda, désormais disponibles sur plusieurs modèles dont la CB1000 Hornet SP, illustrent cette tendance.
La conformité réglementaire et les cadres de délivrance des permis façonnent la dynamique concurrentielle du marché. La mise en œuvre des normes d'émissions Euro 4m, obligatoires à partir d'avril 2025, et le cadre de délivrance des permis LAMS de la Nouvelle-Zélande favorisent les équipementiers disposant de portefeuilles de produits diversifiés incluant des modèles homologués pour les apprentis, de moyenne cylindrée et haut de gamme. Ces réglementations devraient stimuler l'innovation et le développement de produits, notamment dans les segments desservant les consommateurs soucieux de l'environnement et les nouveaux conducteurs. La nature fragmentée du marché, combinée à l'évolution des préférences des consommateurs et aux exigences réglementaires, présente à la fois des défis et des opportunités pour les équipementiers. Les entreprises capables de s'adapter à ces dynamiques et d'offrir une large gamme de produits sont susceptibles de renforcer leurs positions sur le marché des deux-roues en Nouvelle-Zélande.
Leaders du Secteur des Deux-Roues en Nouvelle-Zélande
-
Yamaha Motor Co., Ltd.
-
Honda Motor Co., Ltd.
-
Suzuki Motor Corporation
-
Kawasaki Motors, Ltd.
-
KTM AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Deux-Roues en Nouvelle-Zélande Entreprises couvertes dans ce rapport
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- Suzuki Motor Corporation
- Kawasaki Motors, Ltd.
- KTM AG
- Triumph Motorcycles Ltd
- Harley-Davidson, Inc.
- BMW Motorrad
- Piaggio & C. SpA
- Royal Enfield
- Zhejiang Chunfeng Power Co., Ltd.
- Kwang Yang Motor Co., Ltd.
- Niu Technologies
- Vmoto Limited
- UBCO Limited
- Stark Future SL
- Zero Motorcycles Inc.
- Lifan Technology (Group) Co., Ltd.
- TVS Motor Company Limited
Développements industriels récents dans Marché des Deux-Roues en Nouvelle-Zélande
- Septembre 2026 : ZXMOTO devrait annoncer ses prix et ouvrir les précommandes pour sa gamme initiale de motos en Australie et en Nouvelle-Zélande le 8 octobre 2026. La gamme initiale de précommandes comprendra des motos sport, naked et motocross, avec les modèles 820RR, 500RR, 500F, MX250 et MX450 actuellement confirmés. ZXMOTO pourrait ajouter d'autres modèles avant l'ouverture des précommandes et prévoit d'annoncer une offre exclusive dans les jours précédant le lancement.
- Avril 2026 : FTN Motion, fabricant néo-zélandais de motos électriques, a présenté la Streetdog XR, une version plus puissante de son modèle original conçue pour les déplacements urbains. Fabriquée à la main dans l'atelier de l'entreprise à Hamilton, la XR remplace la Streetdog 80 et offre une vitesse maximale de 85 km/h, avec un couple instantané fourni par un moteur à moyeu arrière.
Portée du Rapport sur le Marché des Deux-Roues en Nouvelle-Zélande
Le périmètre comprend la segmentation par type de véhicule (scooters, cyclomoteurs et motos), technologie (combustion interne (ICE) [moins de 100 cc, 100 à 125 cc, 126 à 180 cc, 181 à 250 cc, 251 à 500 cc, 501 à 800 cc, 801 à 1600 cc et plus de 1600 cc], et électrique [moins de 4 kW, 4 à 7 kW, 7 à 15 kW et plus de 15 kW]), transmission (manuelle et automatique/CVT), type de carburant (essence, électrique, GNC/GPL), canal de distribution (concessionnaires hors ligne et plateformes en ligne) et utilisateur final (personnel et commercial/flottes). L'analyse couvre également la segmentation au niveau régional, notamment l'Île du Nord et l'Île du Sud. La taille du marché et les prévisions de croissance sont présentées en valeur en USD et en volume en unités.
Aperçu de la segmentation
| Scooters |
| Cyclomoteurs |
| Motos |
| Combustion Interne (CI) | Moins de 100 cc |
| 100 à 125 cc | |
| 126 à 180 cc | |
| 181 à 250 cc | |
| 251 à 500 cc | |
| 501 à 800 cc | |
| 801 à 1 600 cc | |
| Plus de 1 600 cc | |
| Électrique | Moins de 4 kW |
| 4 à 7 kW | |
| 7 à 15 kW | |
| Plus de 15 kW |
| Manuelle |
| Automatique/CVT |
| Essence |
| Électrique |
| GNC/GPL |
| Concessionnaires Hors Ligne |
| Plateformes en Ligne |
| Personnel |
| Commercial/Flotte |
| Île du Nord |
| Île du Sud |
| Par Type de Véhicule | Scooters | |
| Cyclomoteurs | ||
| Motos | ||
| Par Technologie | Combustion Interne (CI) | Moins de 100 cc |
| 100 à 125 cc | ||
| 126 à 180 cc | ||
| 181 à 250 cc | ||
| 251 à 500 cc | ||
| 501 à 800 cc | ||
| 801 à 1 600 cc | ||
| Plus de 1 600 cc | ||
| Électrique | Moins de 4 kW | |
| 4 à 7 kW | ||
| 7 à 15 kW | ||
| Plus de 15 kW | ||
| Par Transmission | Manuelle | |
| Automatique/CVT | ||
| Par Type de Carburant | Essence | |
| Électrique | ||
| GNC/GPL | ||
| Par Canal de Distribution | Concessionnaires Hors Ligne | |
| Plateformes en Ligne | ||
| Par Utilisateur Final | Personnel | |
| Commercial/Flotte | ||
| Par Géographie | Île du Nord | |
| Île du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des deux-roues en Nouvelle-Zélande ?
La taille du marché des deux-roues en Nouvelle-Zélande est de 43,47 millions USD en 2025.
À quelle vitesse le marché des deux-roues en Nouvelle-Zélande devrait-il croître ?
Le marché devrait se développer à un CAGR de 3,39 % entre 2026 et 2031.
Quel type de véhicule détient la plus grande part en Nouvelle-Zélande ?
Les motos ont dominé avec une part de marché des deux-roues en Nouvelle-Zélande de 57,13 % en 2025.
Quel segment connaît la croissance la plus rapide ?
Les scooters devraient afficher le CAGR le plus rapide de 6,75% jusqu'en 2031.