
ナノロボティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.99 十億米ドル |
| 市場規模 (2031) | 18.37 十億米ドル |
| 成長率 (2026 - 2031) | 10.82 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノロボティクス市場分析
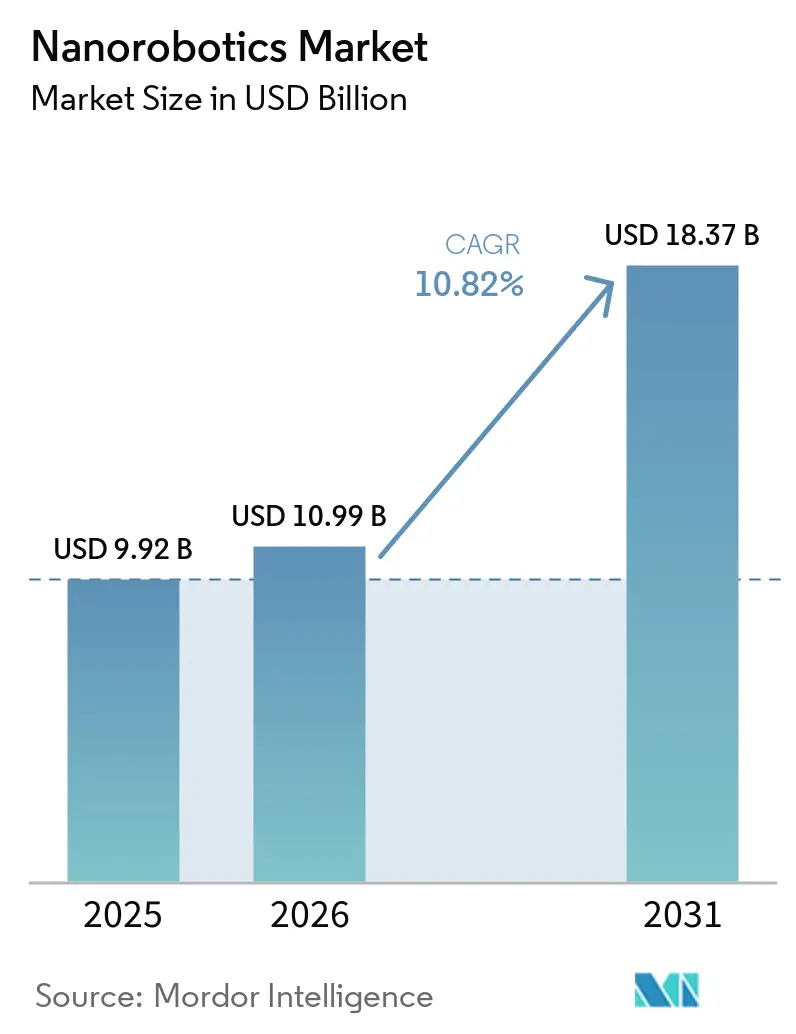
2026年のナノロボティクス市場規模はUSD 109.9億と推定され、2025年の USD 99.2億から成長し、2031年にはUSD 183.7億に達すると予測されており、2026年~2031年にかけて年平均成長率(CAGR)10.82%で拡大します。持続的な成長は三つの柱に支えられています。すなわち、北米および欧州の病院におけるMRI誘導型磁気ナノロボットプラットフォームの臨床展開、自律型マイクロスウォームに対する防衛補助金の増加、そして製造コストを低減させるナノ製造ツールへの中国の重点的な補助金です。ベンチャーキャピタルはCRISPR対応薬物送達スタートアップへの投資を継続しており、半導体ファウンドリーは5nm未満のメトロロジーワークフローを支援するナノマニピュレーターへの需要を加速させています。ナノロボットの細胞毒性に対する規制上の慎重姿勢およびISOクラス1クリーンルームの高コストが逆風として作用していますが、これらの障壁は広範な普及曲線を妨げるには至っていません。これらの要因が相まって、ナノロボティクス市場の中期的に堅調な見通しを確固たるものとしています。
レポートの主要なポイント
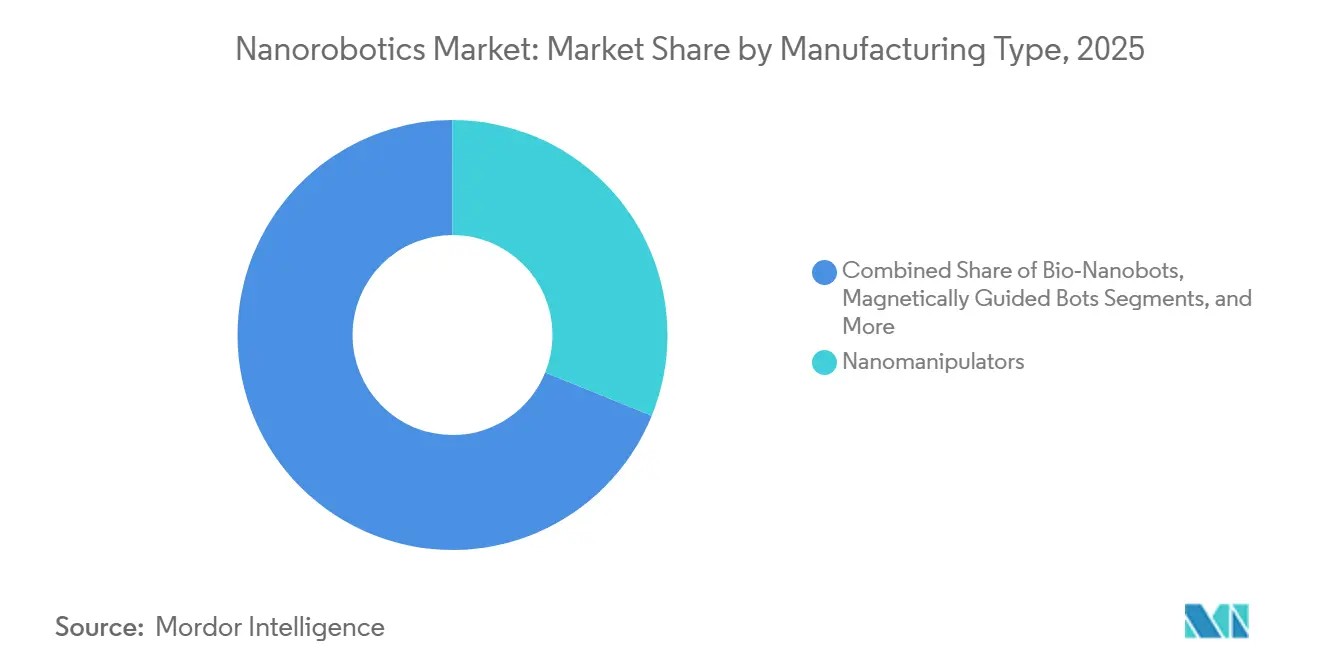
- 製造タイプ別では、ナノマニピュレーターが2025年のナノロボティクス市場シェアの31.12%を占め、磁気誘導型ナノボットは2031年までにCAGR 12.05%で成長すると予測されています。
- 推進方法別では、磁気システムが2025年のナノロボティクス市場規模の41.55%のシェアを獲得しており、化学・触媒推進は2031年までにCAGR 13.55%で前進すると見込まれています。
- コンポーネント別では、ナノセンサーが2025年に36.85%の収益シェアでトップとなり、制御および通信モジュールは2026年~2031年にかけてCAGR 14.18%で拡大すると予測されています。
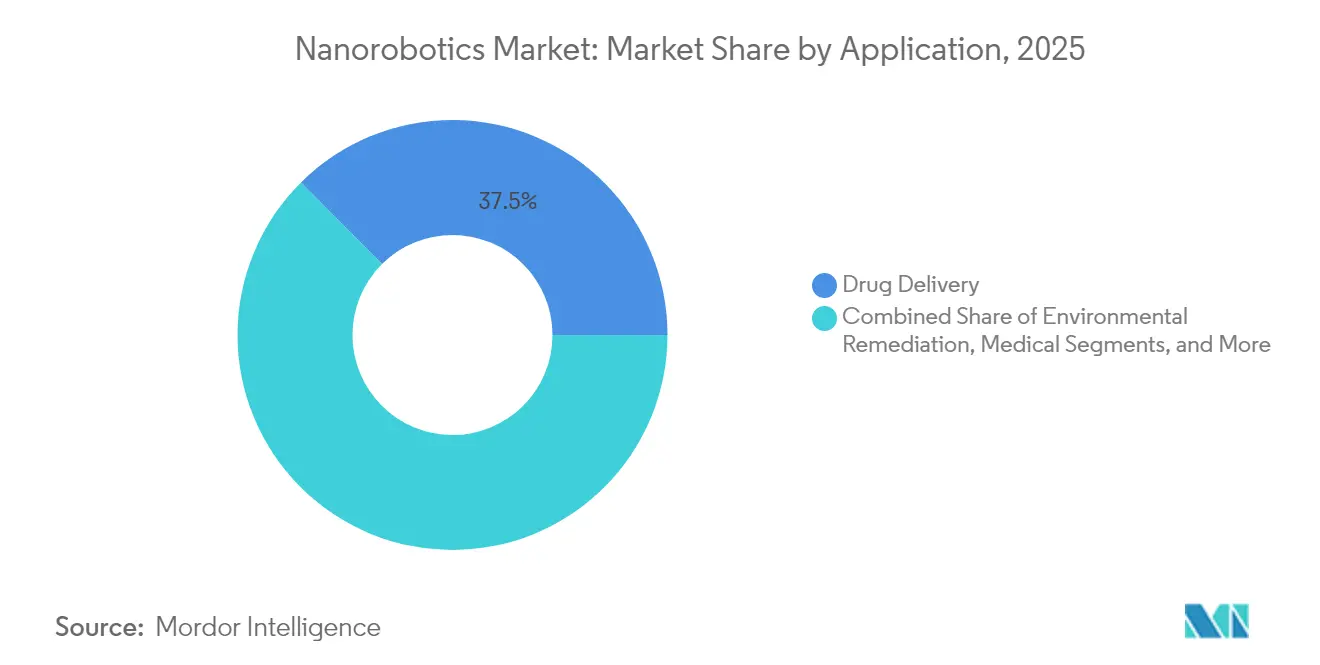
- 用途別では、薬物送達が2025年のナノロボティクス市場規模の37.45%を占め、最も急成長している用途は低侵襲外科手術でCAGR 15.28%となっています。
- エンドユーザー別では、病院が2025年のナノロボティクス市場シェアの34.25%を占め、半導体ファウンドリーは2031年までにCAGR 13.88%を記録すると予想されています。
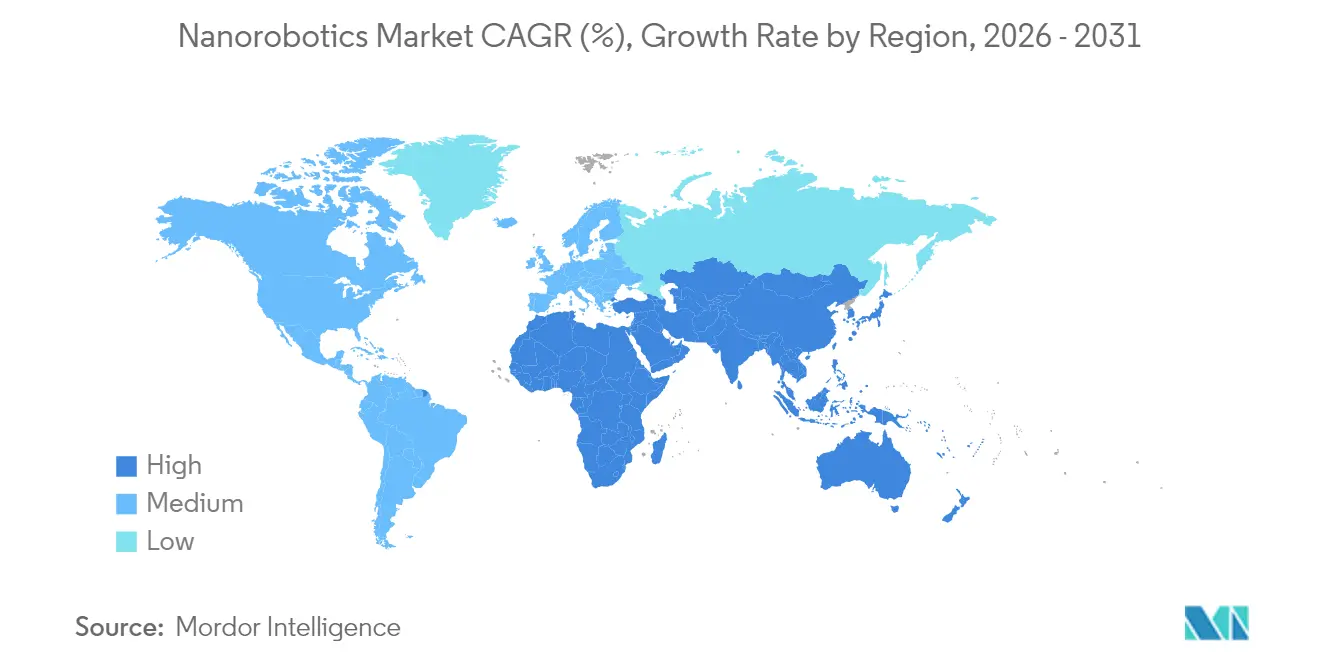
- 地域別では、北米が2025年に31.65%のシェアでトップとなり、アジア太平洋地域がCAGR 14.46%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MRI誘導型磁気アクチュエーションとAIの融合 | +2.1% | 北米およびEU | 中期(約3〜4年) |
| DARPAおよびEU防衛マイクロスウォーム補助金 | +1.5% | 北米およびEU(グローバルな防衛同盟国への波及を含む) | 短期(2年以内) |
| 中国の第14次五カ年計画補助金 | +2.3% | アジア太平洋地域(主に中国) | 中期(約3〜4年) |
| DNAオリガミ合成コストの急速な低下 | +1.8% | グローバル(研究拠点における初期利益を含む) | 短期(2年以内) |
| CRISPR対応スタートアップへのベンチャー資金の急増 | +1.4% | 北米およびEU | 中期(約3〜4年) |
| 5nm未満の半導体メトロロジー需要 | +2.0% | アジア太平洋地域および北米 | 中期(約3〜4年) |
| 情報源: Mordor Intelligence | |||
米国およびEUの病院におけるMRI誘導型磁気アクチュエーションとAIの融合
米国および欧州の病院では、リアルタイムのMRIイメージングとAI強化型磁気ステアリングを組み合わせ、入り組んだ血管内でナノロボットを誘導しています。臨床試験では、肝細胞がん治療における肝動脈ターゲティング精度が2.6倍向上し、アルゴリズムの互換性が95%に達することが報告されています。既存のMRIスイートに大規模なハードウェアアップグレードが不要なため、展開が加速しており、病院システムの導入コストが低減しています。AIによる経路計画は処置時間および造影剤の使用量を削減し、採用の経済的根拠を強化しています。治療成果の改善により、この推進要因はナノロボティクス市場成長の中核に位置しています。
DARPAおよびEUの防衛マイクロスウォーム補助金が軍事偵察ナノボットを加速
DARPAの最新プログラムは、拒否環境をナビゲートするための句読点サイズ未満の1万台のプログラム可能なマイクロロボットの群れに資金を提供しています。EUの並行する公募は、分散センシングと自律協調を重視しています。初期のフィールドテストでは、リーダーフォロワーアルゴリズムにより迷路状の地形での任務成功率が40%向上することが示されていますが、自律的な致死性に関する公的議論は激化しています。倫理的な精査が輸出規制を変える可能性がある一方で、資金の急増により、民間の検査・災害救助市場への転用が可能なデュアルユース技術のパイプラインが確立されつつあります。
ナノ製造装置に対する中国の第14次五カ年計画補助金
北京の計画では、ナノ製造ツールを導入する国内ファブに対する税制優遇措置と補助金を充当しており、設備投資を最大20%削減し、地域サプライヤーの競争力を向上させています。中国の2024年研究開発費3兆3,300億人民元(USD 4,670億)には、未来産業インキュベーターへの専用配分が含まれており、ナノロボティクスコンポーネントメーカーを直接支援しています。補助を受けたコスト構造は、重量0.3gの蚊サイズのマイクロドローンを生産するパイロットラインにすでに反映されており、急速な能力向上を示しています。[1]
DNAオリガミ合成コストの急速な低下によるバイオナノロボットの大量プロトタイピングの実現
オープンソースシンセサイザーにより、高密度オリゴヌクレオチドをUSD 19,900/台で製造できるようになり、1テストあたりのDNAオリガミコストが1セントに削減されました。この価格崩壊により、大学の研究室が週単位で数千件のバイオナノロボット設計を繰り返すことが可能となり、30nm/sの速度で天然キネシンに匹敵するDNAナノ粒子モーターなどの革新的な成果を生み出しています。このコストダイナミクスにより、ベンチからクリニックまでのタイムラインが加速し、ナノロボティクス市場の対象治療領域が拡大しています。[2]
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 細胞毒性および免疫原性への懸念 | -1.9% | グローバル(規制市場を中心に) | 長期(5年以上) |
| 超クリーンルームインフラコスト | -1.7% | グローバル | 中期(約3〜4年) |
| 100nm未満のスウォーム通信規格の欠如 | -1.2% | グローバル | 長期(5年以上) |
| 軍事ナノスウォーム展開に対する公的倫理的反発 | -0.6% | 中東(グローバルへの波及可能性あり) | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
細胞毒性および免疫原性への懸念がFDA・EMAの承認を制限
規制当局は主に受動的なナノ薬剤に対して許可を付与しており、能動的・自律型ナノロボットは長期的な生体内分布および臓器蓄積に関するより厳格な審査に直面しています。安全性データのギャップは承認タイムラインを延長させ、徹底的な毒性試験を賄う資本を欠く中小企業にとってとりわけ開発コストを引き上げています。
超クリーンルームインフラコストがスケールアップを阻害
商業用ナノロボット製造に不可欠なISOクラス1施設の建設には、1平方フィートあたりUSD 2,000〜6,000のコストがかかり、半導体メガプロジェクトがHVAC・フィルター・床材のサプライチェーンを逼迫させているため、ターンキーのリードタイムは18か月を超えます。並行するUSD 3,000億超のファブ建設により、主要材料価格は過去1年間で12〜15%上昇しており、中小ナノロボティクススタートアップはパイロット生産能力の確保から排除されています。100,000平方フィートのISOクラス1プラントの年間運営コストは、1時間あたり500〜750回の換気に対してUSD 3,000万〜4,000万に達し、維持管理と減価償却により生涯コストはUSD 20億に近づきます。モジュール式ミニ環境は設備投資を35%節約できる一方、ISOクラス4の制限により大量生産では企業が再び本格的なクリーンルームを利用せざるを得なくなり、製造が富裕地域に集中し、グローバルなナノロボティクスの普及を遅延させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造タイプ別:
ナノマニピュレーターが規模を維持しながら磁気システムがイノベーションをけん引ナノマニピュレーターは2025年のナノロボティクス市場シェアの31.12%を獲得し、原子分解能ハンドリングが不可欠な半導体メトロロジーラインに定着しています。MRI互換性に支援された磁気誘導ナノボットは、CAGR 12.05%で成長すると予測されており、2031年までのナノロボティクス市場規模全体を上回るペースで拡大しています。
ナノマニピュレーターの成熟したツールベースは機器サービスからの安定した収益を確保していますが、磁気誘導プラットフォームは特にターゲット腫瘍学的処置向けの新たな医療予算を獲得しています。ハイブリッド3Dプリント構造物や細菌ベースのボットはエコシステムを多様化しますが、より高い単価コストと規制上の不確実性のためにニッチな存在に留まっています。


注記: 個々のセグメントのシェアはレポート購入時に入手可能
推進方法別:
磁気の優位性と触媒の復興磁気アクチュエーションは2025年のナノロボティクス市場規模の41.55%を占め、病院がイメージングと推進の両方に既存のMRIスイートを活用しています。化学・触媒システムは、膀胱がん治療における尿素などの生体内燃料源を活用することで、2031年までにCAGR 13.55%を記録すると予測されています。
超音波ベースの音響推進と光活性化メカニズムは、深部組織浸透やオンデマンド活性化など、用途固有の優位性を提供しています。推進方法の組み合わせは異質なままである可能性が高く、ソリューション設計者がユースケースの制約に合わせた移動物理学を選択できるようになっています。
コンポーネント別:
センサーが検出を主導し通信モジュールが急速に前進ナノセンサーは2025年収益の36.85%を占め、ヘルスケアおよび環境モニタリング全体にわたる分子レベル検出への普遍的な需要を反映しています。制御および通信モジュールは、スウォームレベルの協調が理論からプロトタイプへと移行するにつれ、コンポーネントの中で最も高いCAGR 14.18%を記録すると見込まれています。
量子トンネル力センサーおよびナノワイヤレスデータリンクの進歩が統合プラットフォームの付加価値を高めています。それでも、小型化の上限がオンボード処理を制限するため、エッジAIファームウェアは電力予算を節約するために軽量であり続ける必要があります。
用途別:
薬物送達がリードし外科ロボティクスが加速薬物送達は2025年に37.45%のシェアを維持し、DNAオリガミスイッチによる腫瘍成長70%抑制を示す臨床データに支えられています。バーチャル生検向けの磁気連続体ロボットを含む低侵襲外科手術は、ナノロボティクス市場全体を大幅に上回るCAGR 15.28%で成長すると見込まれています。
環境修復と精密エレクトロニクス保守は追加的な成長層を提供しています。成功は、特に生体組織やエコシステムが関与する場合において、有効性と規制上の承認のバランスにかかっています。

注記: 個々のセグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
病院が優位を維持しファウンドリーが増分利益をけん引病院は2025年のナノロボティクス市場シェアの34.25%を占め、MRIインフラと償還経路に支えられています。3nmの歩留まりを追求する半導体ファウンドリーは、ナノマニピュレーターとAI対応検査ツールを調達することで、CAGR 13.88%で最も多くの増分収益をもたらすでしょう。
製薬会社はプラットフォーム研究開発に資金を提供しており、防衛機関は政策の不確実性にもかかわらず偵察スウォームへのニッチ需要を維持しています。研究機関はイノベーションの源泉であり続けますが、直接収益への貢献は限定的です。
地域分析
北米ナノロボティクス市場
北米は2025年に31.65%のシェアを維持した。これはDARPAの助成金およびCRISPRナノロボティクスへのベンチャー資金が同地域をイノベーションの最前線に位置づけ続けているためである。米国のナノメディシンセグメントだけで、2033年までに2,796.9 ビリオン 米ドル達する見込みである。カナダの研究エコシステムは、遺伝子編集デリバリープラットフォームおよびオンコロジー重点プロトタイプによってこの強みを補完している。
アジア太平洋ナノロボティクス市場
アジア太平洋地域は14.46%のCAGRで最も急速に拡大している市場であり、中国の補助金コンベヤーおよび日本の顕微鏡精度技術が牽引している。補助を受けたファブはコスト障壁を低下させており、地域プレーヤーは蚊サイズのドローンおよび高解像度SEMツールを実証し、グローバルサプライチェーンに供給している。規制体制は西側の基準に遅れをとっているが、特に医療機器分野において厳格化が進んでいる。
欧州ナノロボティクス市場
欧州は厳格な監督と手厚いR&D資金のバランスを保っている。NanoRemのようなプロジェクトは、環境上の要請が土壌および地下水浄化のための資金提供パイロットへとどのように転換されるかを示している。ドイツと英国はそれぞれ精密計測機器およびバイオテクニッチェを支配しており、フランスとスカンジナビアはグローバル規範を形成し得る倫理視のフレームワークを推進している。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
規制環境
能動的なナビゲーションと治療機能を組み合わせたナノロボティクス製品は、一般的に、ナノロボティクス専用の単一の規則ではなく、既存の医薬品、医療機器、コンビネーション製品の審査経路の下で審査される。この体制により、米国FDAおよび欧州医薬品庁(EMA)との個別対応の必要性が高まっている。また、これは細胞毒性および免疫原性に対する制約を反映しており、能動的な自律システムの承認は、開発者が長期的な生体内分布制御、臓器蓄積リスク管理、安全な分解・排出を示す必要があるため、パッシブ型ナノメディシンに比べて遅れる傾向にある。
世界的な取り組みは、ナノロボット専用の法規制ではなく、定義、用語、文書化に関する期待値の整合に向けて収斂しつつある。ISO/TS 13329:2024は、製造ナノマテリアルの安全データシート作成に関するガイダンスを更新し、これはサプライヤーおよびインテグレーターがナノロボティクス構成部品チェーン全体でハザードを文書化する方法に影響を与える。同時に、FDA、EMA、Health Canada、日本のPMDA、中国のNMPAなどの当局を含む国際医薬品規制当局プログラム(IPRP)のナノメディシン作業部会が、規制用語の整理を進めている。技術支援作業はEUの共同研究センター(JRC)にも関連しており、地域を超えた特性評価と安全性証拠に関する期待値の一貫性向上に寄与している。
競争環境
市場集中度
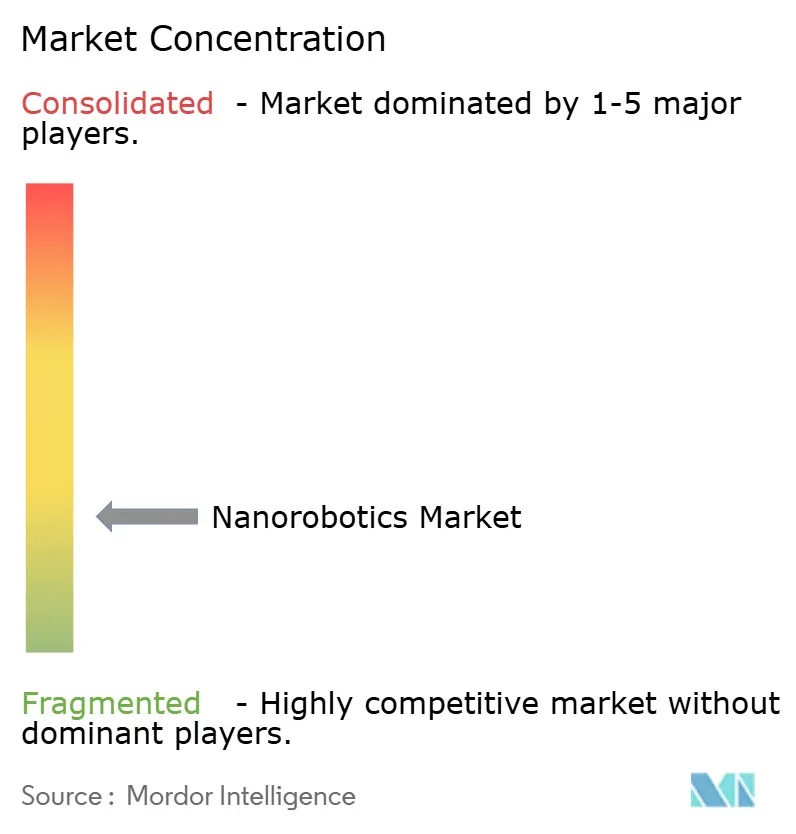
Thermo Fisher Scientific、JEOL、Brukerなどの大手精密機器企業は、研究室およびファブに設置された装置の導入実績によって市場に根を張っています。Thermo Fisherのヴァルカン自動化ラボはロボティクスとAIを組み合わせ、原子スケールの電子顕微鏡ワークフローを効率化し、欠陥分析サイクルを短縮しています。JEOLは2023年度の売上高が1,743億円を記録し、マルチビームマスクライターへの旺盛な需要に牽引されました。
新興プレイヤーは用途への特化によって差別化を図っています。Microbot MedicalのLIBERTY腔内システムに関するFDA申請により、同社の株価は60.71%上昇しました。NaniteおよびEntos Pharmaceuticalsは、希少疾患治療における未充足ニーズに対応するため、非ウイルス性遺伝子送達にAI設計を活用しています。
環境修復分野では、2時間以内に80%のマイクロプラスチックを除去するという学術的な実証が商業的な利用可能性を上回っており、ホワイトスペースの機会が依然として存在しています。機器のノウハウとバイオテクノロジーの機動性を融合したパートナーシップにより、これらの新興垂直市場においてファーストムーバー優位性を解放できる可能性があります。
ナノロボティクス業界リーダー
-
Thermo Fisher Scientific Inc.
-
Bruker Corporation
-
JEOL Ltd.
-
Oxford Instruments Plc
-
Microbot Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ナノロボティクス市場 このレポートでカバーされる企業
- Bruker Corporation
- Thermo Fisher Scientific Inc.
- JEOL Ltd.
- Oxford Instruments Plc
- Microbot Medical Inc.
- Imina Technologies SA
- EV Group (EVG)
- Ginkgo Bioworks Inc.
- Zymergen Inc.
- Illumina Inc.
- Nanoics Imaging Ltd.
- Synthace Ltd.
- Toronto Nano Instrumentation Inc.
- Klocke Nanotechnik GmbH
- Park Systems Corp.
- Nanosurf AG
- Nanoscribe GmbH
- Bruker Alicona
- Micronit BV
- DNA Script SA
市場機会と将来展望
モジュール式で磁気誘導されるアーキテクチャは、推進機構とペイロードを分離するという、より具体的な機会を生み出している。この設計により、チームはステアリング用インフラを再利用しながら、適応症やワークフローに応じてタスク特化型カプセルを交換できる。2026年6月にバーゼル大学が発表した研究では、磁気推進モジュールと、DNAベースの分子的面ファスナーで自己組織化する着脱・再充填可能なペイロードカプセルを備えたモジュール式ナノロボット概念が示され、これは画像診断・磁気アクチュエーション用のMRI設備を既に備えた病院向けの製品化ルートを支持するものである。長期的な残留性に関する同様の規制上の懸念は、血栓溶解用に設計された多孔質Fe3O4クラスター構造など、治療後の分解を目的とした磁気ナノロボット構造を含む2026年の実証事例にも見られる。
臨床用途の送達を超えて、ナノロボティクスによる計測、特性評価、制御ツールが、生物学的安全性の制約が少ない状態で拡大できる、機器主導型の採用という追加のホワイトスペースが存在する。5nm未満での半導体計測需要、およびmRNA・遺伝子治療開発におけるナノスケール粒子特性評価の需要は、性能・品質ワークフローを通じて検証可能なナノ操作システム、ナノセンサー、制御モジュールの需要を後押ししている。既存の計測機器サプライヤーによる最近の商業的動き、例えば標識不要のナノ粒子特性評価プラットフォームやAI統合型ラボソフトウェアエコシステムなどは、研究室、ファブ、QC環境での短期的な商業化を支えている。ISO/TS 13329:2024やIPRPの用語整理といった標準化作業も、こうしたシステムで使用されるナノマテリアルの国境を越えた調達・文書化における摩擦を減らすと見込まれる。
最近の産業開発事情 ナノロボティクス市場
- 2026年6月:Brukerは4Dプロテオミクス性能の進展を発表し、TOFWERK技術のメタボロミクス・リピドミクス製品群への統合を強調し、ナノスケールの生物学的・環境的計測に関連する分析能力を拡大した。この動きは、ネイティブ状態での測定と迅速なデータ処理が重要となる、ナノロボティクス関連の研究開発、QC、マルチオミクス解析を支える高スループット特性評価ワークフローを強化する。
- 2026年2月:Brukerは、mRNA医薬品および遺伝子治療の開発・QCを目的とした、天然水系媒体中での定量的ナノ粒子特性評価向け標識不要プラットフォーム「iNTApharma」を発表した。これにより、脂質ナノ粒子および関連ナノマテリアル向けの、アクセスしやすい標準化された特性評価ツールが拡充され、ナノマテリアルのQC要件と下流のナノロボティクスによる送達・センシングプラットフォームとの結びつきが強まる。
- 2025年4月:Thermo Fisher Scientificは、高解像度構造解析における生産性と性能の向上を目的とした自動化機能を強化した極低温透過型電子顕微鏡「Krios 5」を発売した。自動化されたクライオEMのスループット向上は、特にナノセンサー、生体ナノボット構造、複雑なナノスケール構造体の特性評価において、ナノロボティクス構成部品の開発・検証における反復サイクルの高速化を支える。
ナノロボティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ナノロボティクス市場は、医療、産業、エレクトロニクス、環境、および防衛分野においてタスクを実行するために操作または誘導可能なナノスケールのロボットデバイスおよび関連システムコンポーネントから生み出される収益として定義されます。
調査範囲の除外事項:ナノスケールで動作しない、またはナノロボットとしての機能的役割を持たない従来のマイクロロボティクスおよび標準的なラボオートメーション機器は除外します。
セグメンテーション概要
- 製造タイプ別
- ナノマニピュレーター
- バイオナノロボット
- 磁気誘導ナノボット
- 細菌ベースナノボット
- 3Dプリントナノロボット
- その他の製造タイプ
- 推進・アクチュエーション方法別
- 磁気アクチュエーション
- 化学・触媒
- 音響(超音波)
- 光駆動
- バイオハイブリッド・鞭毛型
- コンポーネント別
- ナノセンサー
- ナノアクチュエーターおよびモーター
- ナノマニピュレーションシステム
- 制御および通信モジュール
- 用途別
- 薬物送達
- 医療画像診断
- 低侵襲外科手術および細胞修復
- 健康モニタリングセンサーおよびレプリケーター
- 環境修復
- 精密エレクトロニクスおよび半導体メトロロジー
- 軍事および偵察
- エンドユーザー別
- 病院および外科センター
- 製薬・バイオテクノロジー企業
- 学術・政府研究機関
- 半導体ファウンドリー
- 防衛機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋地域
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、数値をモデル化する前に市場の境界を設定し、用語を統一し、現実的な需要マップを構築するために活用されました。米国FDA医療機器・ガイダンス公表資料(臨床経路の特定のため)、米国国家ナノテクノロジーイニシアティブの最新情報(資金調達と重点分野のため)、世界保健機関およびOECDの健康指標(医療需要の背景を把握するため)、ならびに世界銀行のマクロ経済シリーズ(通貨およびインフレ前提を一貫させるため)などの公開情報源を活用しました。
技術活動を測定可能な市場指標に変換するため、ナノメディシンおよびナノエンジニアリング分野の査読済み学術誌・学会論文、特許データベースの出願動向、ならびにロボティクスおよびナノテクノロジーの普及状況を追跡する業界・協会ウェブサイトも調査しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、商業化のタイムラインと製品の準備状況を相互確認するために使用されました。上記のデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の公開文書も参照しました。
一次インタビューおよびサーベイ
実際に展開されているものとプロトタイプ段階にとどまっているものを確認するため、デバイス開発者、コンポーネントサプライヤー、臨床・研究ユーザー、および産業採用者を組み合わせた一次電話インタビューおよびサーベイを実施しました。これらの議論により、価格帯と採用タイミングも明確になり、実際にナノロボティクスとして分類される用途の特定にも役立ちました。その後、モデルはAPAC、EMEA、およびアメリカ地域向けに精緻化されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | APAC:49% |
| 中位層:48% | 部門・ユニットリーダー:26% | EMEA:33% |
| 中小規模プレイヤー:20% | マネージャー:54% | アメリカ:18% |
市場規模算定と予測
コアとなる規模算定ロジックはトップダウンアプローチを採用しており、医療および先進製造業の需要プールを観察可能なシグナルを用いて再構築し、ナノロボティクスの普及率と商業化の準備状況によってフィルタリングします。合計値を現実的に保つため、近い将来のユースケースにおけるサンプリングされた平均販売価格帯に想定ユニット数量を乗じた後、チャネルおよびエンドユーザーとの確認を行うなど、選択的なボトムアップ推計によって結果を裏付けました。
主要インプットは、年度ごとに追跡可能で説明しやすいものを選定しており、資金提供を受けたナノテクノロジーR&D活動、特許出願の集中度、ナノ対応デバイスの臨床試験および規制承認の勢い、標的型ツールへの需要を生み出す低侵襲手術の普及、ならびに半導体計測および精密製造の設備投資動向が含まれます。初期段階のプログラムや機密パイロットについてボトムアップのカバレッジが不完全な場合、インタビューで確認した保守的な採用ランプを通じてギャップを処理し、地域間で正規化しました。
予測にあたっては、R&D資金の方向性や医療手術件数など最も安定したドライバーに対して軽量な多変量回帰オーバーレイを組み合わせたシナリオ分析を使用しました。その後、製品が試験段階から繰り返し調達へと移行する速度に関する専門家のコンセンサスを用いて見通しを調整しました。
データ検証と更新サイクル
最終的な数値が単一の前提に依存しないよう、アウトプットは複数のパスを通じて確認されます。モデル化された合計値を、公表されたR&D予算、特許の勢い、インタビュー回答者が報告する臨床・産業採用のペースなどの独立したシグナルと比較し、承認前に差異を調査します。
規制変更、明確な資金増加、または主要エンドユースにおける需要ショックなど、主要インプットに大きな変化が生じた場合、選定した専門家に再連絡して方向性と規模を確認します。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の更新済み見解を受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceのナノロボティクス市場規模算定と他の公表推計との比較
ナノロボティクスについては、トピックのラベルが同じように見えても、異なる市場規模の値が示されることは珍しくありません。私どもの経験では、その差異は通常、各調査においてナノロボティクスとして適格とされるものの定義、カウントされるエンドユース、および予測期間の起点として扱われる年の違いから生じます。
用途レベルの採用シグナルを追跡し、更新サイクルごとに調査範囲の境界を更新することで、Mordor Intelligenceは定義された医療、産業、エレクトロニクス、環境、および防衛タスクに使用されるナノスケールのロボットデバイスおよびコンポーネントに焦点を絞り込んでいます。この焦点は、より広範なナノテクノロジーツールをまとめて扱う調査や、単一のエンドマーケットのみを対象とする調査と比較した場合、合計値に差異をもたらす可能性があります
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 10.99 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 9.10 ビリオン 米ドル(2024年) | より早い基準年を使用し、異なるタイプおよび用途区分によるナノロボット収益として市場を定義しており、必ずしもナノロボット的な機能を持たない隣接するナノ対応ツールを取り込む可能性があります。 |
| 産業出版社B | 8.23 ビリオン 米ドル(2024年) | 2024年を基準年として規模を算定し、2032年までの長期成長前提を伴うより広範な用途セットを適用しており、採用ランプを引き上げ、対象技術の範囲を拡大する可能性があります。 |
この比較は主に、年の選択と調査範囲の境界が差異の大部分を生み出しており、単純な計算上の違いではないことを示しています。市場を明確な需要指標に結び付け、実際の価格設定と採用インプットで確認することで、最終的な値は更新を通じて再現・説明しやすくなります。
レポートで回答される主要な質問
ナノロボティクス市場の現在の規模は?
ナノロボティクス市場は2026年にUSD 109.9億となり、2031年までにUSD 183.7億に達すると予測されています。
最大のナノロボティクス市場シェアを持つセグメントはどれですか?
ナノマニピュレーターは、半導体メトロロジーでの広範な使用により、2025年に31.12%のシェアでトップとなっています。
なぜ磁気推進システムはこれほど優位なのですか?
病院はイメージングと推進の両方にMRI装置を転用できるため、磁気システムは2025年のナノロボティクス市場規模の41.55%のシェアを占めています。
最も成長が速い地域はどこですか?
アジア太平洋地域は、ナノ製造と精密メトロロジーへの中国および日本の投資により、2031年までにCAGR 14.46%で成長すると予測されています。
医療用ナノロボットが直面する主な規制上のハードルは何ですか?
自律型ナノロボットの細胞毒性と免疫原性に関する懸念により、FDAおよびEMAの承認サイクルが遅延しており、市場投入までの期間が延長しています。
半導体のトレンドはナノロボティクス市場にどのような影響を与えていますか?
5nm未満のチップ製造には原子スケールの検査が必要であり、ナノマニピュレーターロボティクスおよびAI対応メトロロジーシステムへの需要を高めています。