
ナノ金属酸化物市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
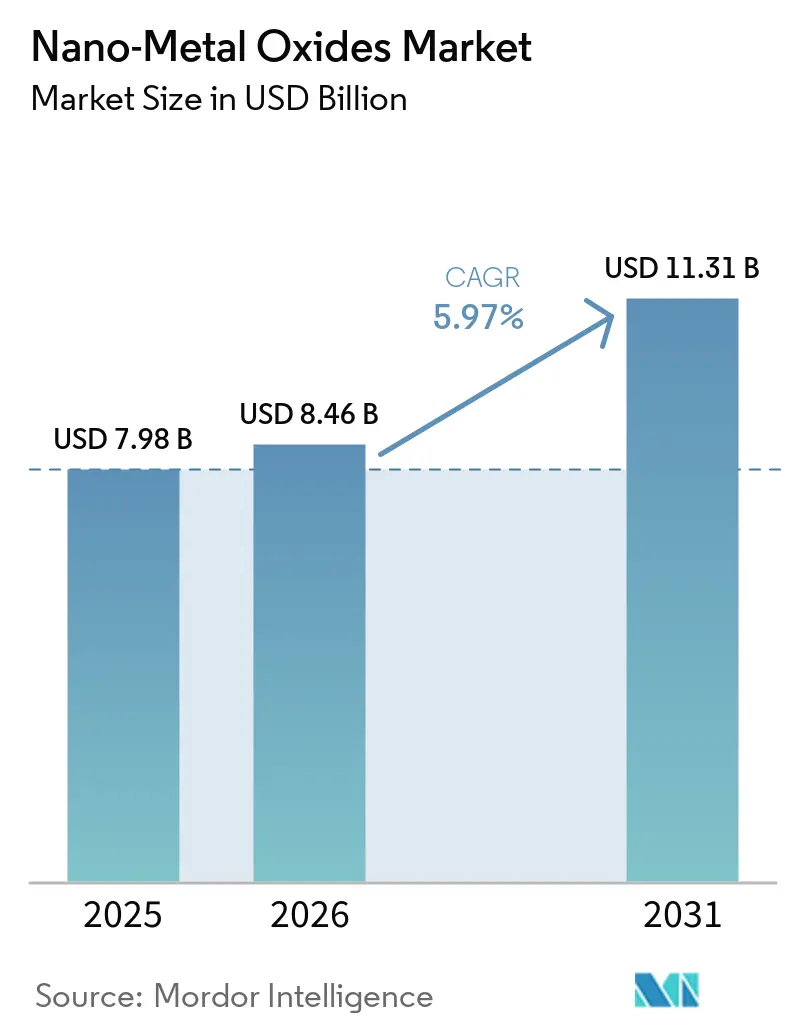
| 市場規模 (2026) | 8.46 十億米ドル |
| 市場規模 (2031) | 11.31 十億米ドル |
| 成長率 (2026 - 2031) | 5.97 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノ金属酸化物市場分析
ナノ金属酸化物市場規模は2026年に84億6,000万米ドルと推定され、2025年の79億8,000万米ドルから成長し、2031年には113億1,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.97%で成長します。各産業はエネルギー貯蔵電極の強化、セルフクリーニング表面の開発、航空宇宙用超合金の性能向上を目的としたこれらの材料の活用を強化しています。また、配合業者が有機系殺生物剤をナノ酸化物系抗菌剤に置き換えることで需要が加速する一方、グリーンバイオ合成によりエネルギー使用量が30%削減され、従来の製造ルートと比較して生産コストが40%削減されています。グローバルな化学大手が前駆体供給への後方統合を進め、小規模な専門企業がアプリケーション特化型粒子設計によってニッチ市場を開拓するなか、競争は細分化しています。アジア太平洋地域の製造規模と持続的な公的研究支出が相まって、同地域はパイロット導入および大量生産においてリードを確保しています。
主要レポートのポイント
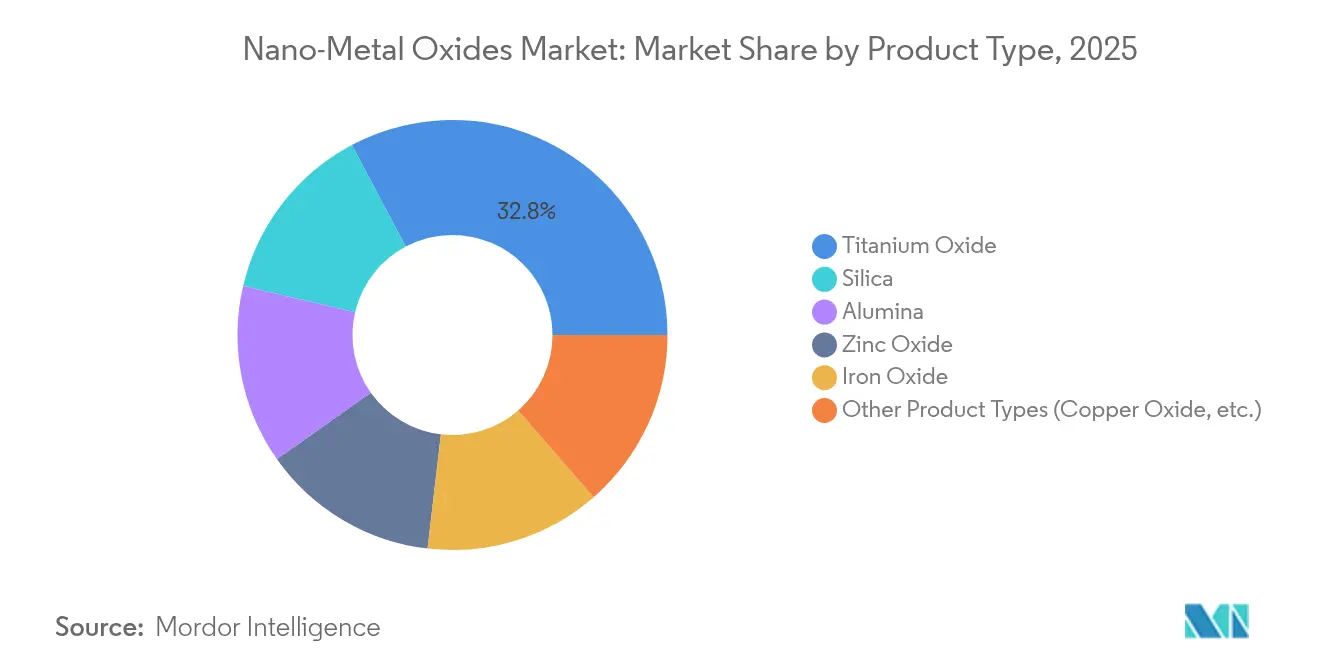
- 製品タイプ別では、酸化チタンが2025年のナノ金属酸化物市場シェアの32.75%をリードし、酸化セリウムは2031年にかけて最速の7.86% CAGRで成長する見込みです。
- 粒子径別では、20〜80nmの帯域が2025年に45.90%のシェアを獲得し、同帯域は7.76% CAGRで最も速い成長が予測されています。
- 合成方法別では、ゾルゲル法が2025年に40.72%のシェアを維持し、グリーンバイオ合成は8.14% CAGRで成長する見込みです。
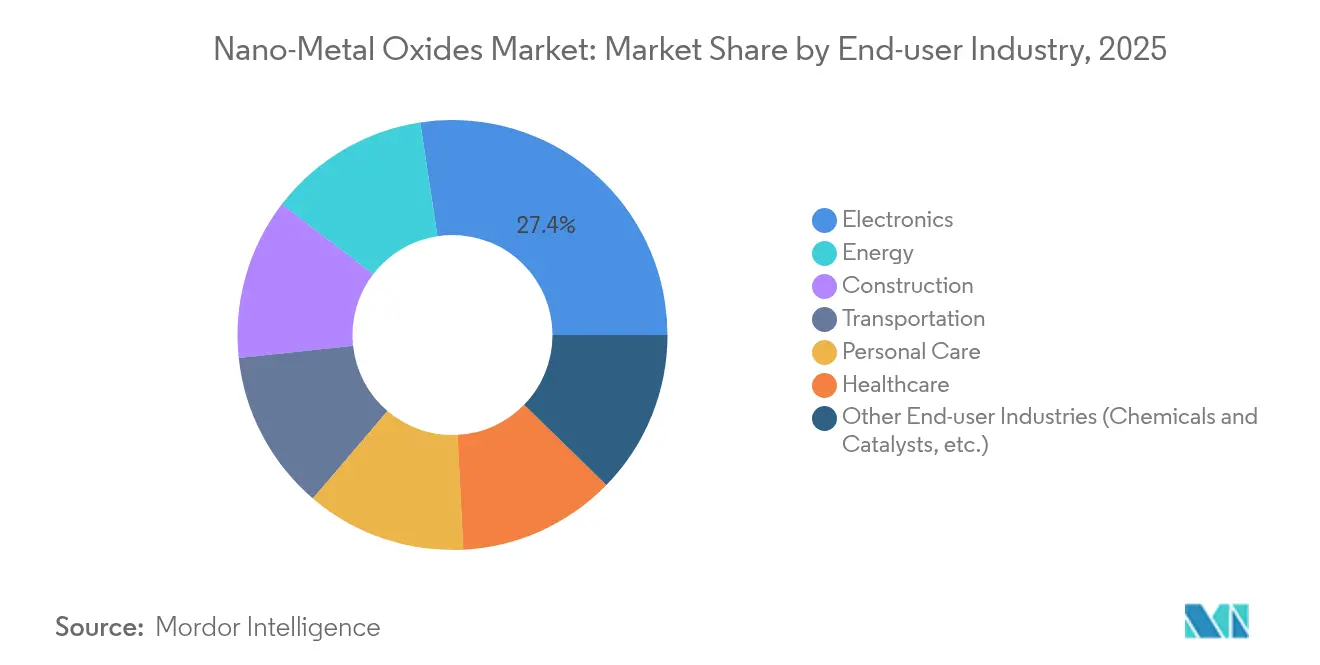
- エンドユーザー別では、電子機器・光電子工学が2025年の収益の27.40%を占め、エネルギーセクターは2031年にかけて最高の8.05% CAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年に45.55%のシェアを保有し、同期間にわたって7.88% CAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 航空宇宙用超合金へのナノ材料採用 | +1.2% | グローバル、北米・欧州での早期成果 | 中期(2〜4年) |
| パーソナルケア配合における抗菌需要 | +1.5% | グローバル、アジア太平洋・北米で最も強い | 短期(2年以内) |
| エネルギー貯蔵電極の強化 | +1.8% | グローバル、アジア太平洋の製造ハブが主導 | 中期(2〜4年) |
| 塗料・コーティング産業からの需要拡大 | +1.0% | グローバル、建設集中地域に焦点 | 長期(4年以上) |
| 3Dプリンティングプロセスの技術向上 | +0.8% | グローバル、北米・欧州に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
航空宇宙用超合金へのナノ材料採用
航空宇宙プログラムは、500℃まで安定した機械的特性を発揮する酸化物分散強化合金を採用しており、従来のアルミニウム系と比較して40%の性能向上を実現しています。ナノスケールのL1₂析出物で強化された高エントロピーニッケル合金は、-196℃から600℃にわたって引張強度を一定に保ち、極超音速機の温度感受性の課題を解消します。Boeing 787およびAirbus A350プラットフォームの複合材胴体セクションは、ナノ酸化物フィラーによって構造的完全性を維持しながら、すでに20%の軽量化を実証しています。荷重支持性能の向上に加え、埋め込まれたナノ粒子は電磁シールドを提供し、外部干渉からアビオニクスを保護します。これらの複合的なメリットが認定サイクルを加速させ、Tier-1サプライヤー全体で調達契約を促進しています。
パーソナルケア配合における抗菌需要
防腐剤フリー化粧品に対する消費者の嗜好が高まるなか、細胞毒性なしに細菌増殖を90%抑制する酸化亜鉛ナノ粒子への関心が高まっています[1]。多機能酸化チタン粒子は紫外線防御と光活性化による病原体殺菌を同時に実現し、配合あたりの添加剤量を削減します。酸化銅はプレミアムな抗真菌活性を提供し、耐性皮膚糸状菌を標的とするラグジュアリースキンケアの発売を支援します。金属系活性成分への急速な転換は成分リストを短縮し、規制承認が迅速なアジア太平洋地域を中心にクリーンラベル訴求を支持します。化粧品グレードの分散液を拡大するサプライヤーは、ブランドオーナーがグローバルSKUポートフォリオを再配合するなかでファーストムーバーの優位性を獲得します。
エネルギー貯蔵電極の強化
メソポーラスチャネルを備えた酸化ケイ素ナノ球は、リチウム化誘起膨張を吸収することでバルクシリコン比17倍のエネルギー密度を実現します。5種類以上の金属種を含むエントロピー安定化酸化物は、高速イオン伝導と構造的耐久性を発揮し、固体電池のサイクル寿命を延長します。新興の鉄空気電池はナノ酸化物触媒を統合してFe/FeO可逆レドックスを促進し、豊富な材料を用いたコスト効率の高いグリッド蓄電を実現します。これらの技術革新は安全マージンを高め、希少なコバルトへの依存を低減し、次世代電池化学の中核に酸化物を位置づけます。
塗料・コーティング産業からの需要拡大
亜鉛および銅酸化物顔料は500℃に耐え、優れた塩水噴霧耐食性を示すことで、産業資産のメンテナンス間隔を延長します。光触媒酸化チタンコーティングは800℃の熱処理後に結晶性が向上し、セルフクリーニングファサードシステムを進化させます。近赤外線反射ナノ顔料は暗色ファサードの表面温度を50%低下させ、都市ヒートアイランド効果を緩和してグリーンビルディング基準を支援します。エネルギースマート材料がプレミアムマージンを獲得する建設集中型経済圏での採用が加速しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 金属粉末使用の環境的影響 | -0.8% | グローバル、欧州・北米でより厳格な規制 | 長期(4年以上) |
| 前駆体金属の価格変動 | -1.2% | グローバル、アジア太平洋の製造業への影響が最大 | 短期(2年以内) |
| 高い生産コスト | -1.0% | グローバル、新興市場への影響が大きい | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
金属粉末使用の環境的影響
ライフサイクルアセスメントにより、化学合成およびバイオ合成のナノ酸化物はいずれも水生生物に酸化ストレスおよびDNA損傷を引き起こす可能性があることが明らかになり、規制当局の精査が促されています。欧州食品安全機関およびFDAは消費者製品に対するより厳格な暴露閾値を施行しており、中小規模生産者のコンプライアンスコストが上昇しています。リサイクルプロトコルおよびクローズドループ廃水処理システムが許可取得の前提条件となりつつあり、グリーンフィールドプロジェクトへの設備投資が増加しています。市場参入者は市場アクセスを獲得するために、イノベーションと厳格な環境スチュワードシップのバランスを取る必要があります。
前駆体金属の価格変動
チタン、亜鉛、希土類の原料は、主要な分離工程を管理する中国での集中採掘に関連した断続的な価格変動に悩まされています[2]。生産者は調達先の多様化、リサイクルの拡大、上流の鉱石処理への共同投資によってリスクをヘッジしていますが、短期的な価格変動は依然としてマージンを圧迫しています。グリーンバイオ合成はエネルギーコストを削減しますが、スケールが限られており、大量生産者は近期において従来のルートに依存し続けています。コスト転嫁条項は上位顧客の緊張を緩和しますが、スポット市場の買い手は供給混乱時に高騰した原料コストに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
酸化チタンが多用途アプリケーションでリード酸化チタンは、その光触媒特性と誘電安定性により、セルフクリーニング外壁から高誘電率トランジスタに至るまで幅広い用途での使用が確保され、2025年のナノ金属酸化物市場シェアの32.75%を占めました。植物抽出物を用いたグリーンルートが同等のバンドギャップを持ちながらも低炭素フットプリントの生体適合性粒子を生成するにつれ、セグメントの拡大が続いています。酸化アルミニウムと酸化セリウムは強い需要が見込まれており、酸化セリウムは半導体平坦化に不可欠なCMPスラリーを駆動するCe³⁺/Ce⁴⁺の二重状態により、7.86%のCAGRで他を上回るペースで成長すると予測されています。シリカと酸化亜鉛はバリアフィルムや皮膚科用クリームにおいて引き続き安定した需要を維持し、酸化鉄ナノ構造体は89%の染料分解効率により浄化システムへの浸透を進めています。
市場の勢いは、粒子エンジニアリングを最終用途認証と整合させるサプライヤーに恩恵をもたらします。二酸化チタンメーカーは食品接触材料や化粧品における幅広い規制承認を活用し、一方でセリ(酸化セリウム)サプライヤーはウェハースケールの純度に注力しています。統合型企業は共有前駆体ネットワークを活用して物流コストを削減し、ナノ金属酸化物市場のこのセグメントにおける競争上の優位性を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
粒子径別:
20〜80nmが製造最適化を主導20〜80nmの帯域は2025年に45.90%を占め、7.76% CAGRでリードすると予測されています。この範囲は量子表面反応性とプロセス安定性のバランスを取り、インクやポリマーへの分散が容易で、20nm未満で典型的な凝集を回避します。20nm未満の粒子は優れた触媒速度を発揮しますが、ろ過と粉塵安全性の問題を引き起こし、取り扱いコストが上昇します。80nmを超えるサイズはニッチな光学または耐摩耗性の用途に使用されますが、大量市場のボリュームは中間範囲に譲ります。ゾルゲル法および水熱反応器の進歩により、現在±5nmの許容差が維持され、配合業者はバッチ間の一貫性に確信を持てます。
採用者は光触媒における調整可能なバンドギャップと塗料における予測可能なレオロジーのためにこのスイートスポットを評価します。インラインスペクトロスコピーと組み合わせた継続的な反応器最適化はスループットを向上させ、20〜80nmの窓をナノ金属酸化物市場の主力セグメントとして確立します。
合成方法別:
グリーン手法の成長にもかかわらずゾルゲル法がリーダーシップを維持ゾルゲル法は2025年に40.72%のシェアを達成しました。これは低温反応が工業規模で均一な化学量論を生成するためです。マイクロ流体ミキサーなどのアップグレードにより熱・物質移動が向上し、滞留時間が短縮されて収率が改善されます。グリーンバイオ合成は現在の能力の10分の1に過ぎませんが、菌類や植物抽出物を使用する発酵槽がエネルギーを削減し廃棄物流を低減するため、最速の8.14% CAGRが見込まれています。火炎噴霧熱分解法および化学気相堆積法は触媒コンバーターや光学コーティングの高純度ニーズに対応しますが、より高い設備投資コストが発生します。
したがって、プロセスの選択は純度目標、スループット、規制要件によって決まります。ゾルゲル法とバイオルートを統合した生産者はリスクをヘッジしながら持続可能性目標を達成し、ナノ金属酸化物市場での地位を強化します。
エンドユーザー産業別:
エネルギーセクターの加速のなかで電子機器が優位電子機器・光電子工学は、15 cm²/V·sの電界効果移動度と10⁸を超えるオン/オフ比を達成する酸化物ベースの薄膜トランジスタを背景に、2025年の収益の27.40%を維持しました。ディスプレイメーカーはフレキシブルスクリーン向けに酸化物半導体を採用し、大量コミットメントを促進しています。一方、エネルギーセクターはエントロピー安定化酸化物が固体電池の電池寿命と安全性を向上させるため、8.05% CAGRで成長する見込みです。建設用途はセルフクリーニングおよびNIR反射コーティングによる冷却負荷削減から恩恵を受け、ヘルスケアは抗菌フィルムの採用を拡大しています。
エンドユーザーの多様化はサプライヤーを単一セクターのショックから保護し、累積需要を拡大します。アプリケーションラボと顧客との共同開発プログラムを組み合わせた企業は、ナノ金属酸化物市場において仕様獲得を長期的な引き取り契約に転換します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
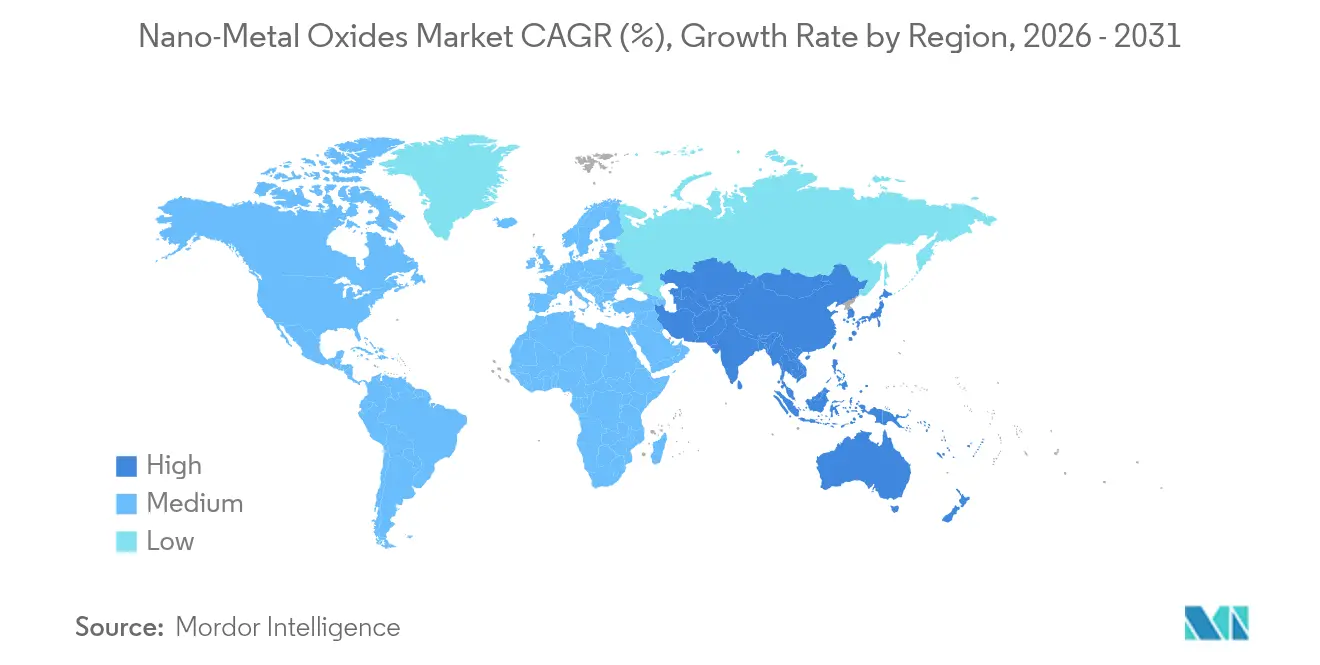
アジア太平洋地域ナノ金属酸化物市場
アジア太平洋地域は2025年に45.55%のシェアを獲得し、7.88%のCAGRを記録すると予測されており、中国のシリコン陽極材料における世界シェア67.8%および日本の先端材料特許における21.5%のシェアに支えられている。垂直統合によりコストが圧縮され、パイロットから量産への移行が加速する。2001年以降、300 ビリオン 米ドルを超える政府資金が大学・産業コンソーシアムに投じられ、技術準備度と人材スキルの向上に貢献している。
北米ナノ金属酸化物市場
北米は第2位に位置し、酸化物強化合金および先端半導体を必要とする航空宇宙サプライチェーンに支えられている。American ElementsおよびEvonikなどのメーカーは、チップ製造工場向けに超高純度コロイダルシリカプラントへの投資を行った。
欧州・南米・中東ナノ金属酸化物市場
欧州はエコデザインを重視している。厳格なREACH指令がグリーンバイオ合成の早期導入を促進し、建築物の改修においては省エネ規制への対応としてNIR反射コーティングの採用が進んでいる。南米や中東などの新興地域では、気候変動に強いインフラ向けにナノ酸化物ファサードの活用が広がっており、現地規制の成熟とともに消費量が徐々に増加している。
バリューチェーン分析
ナノ金属酸化物のバリューチェーンは、上流の金属およびレアアース鉱山採掘・精製から始まり、続いて下流の純度とロット間再現性を左右する高純度化学原料(有機金属化合物、塩化物、アルコキシド、その他特殊前駆体)への転換が行われます。これらの原料はナノ粒子合成(ゾルゲル法、火炎熱分解法、水熱/溶媒熱法、CVD/ALD関連の酸化物製造、グリーン合成やバイオ合成)へと進み、その後、粒子サイズ分級、表面官能化、分散・安定化、電子グレード材料向けの汚染管理といった後処理工程を経ます。中流では、配合業者やフォーミュレーターがナノ酸化物をコーティング材、インク、触媒、電池材料、ポリマー複合材に組み込み、その後、電子・光電子、エネルギー貯蔵、建築用コーティング、パーソナルケア、ヘルスケアの各分野のエンドユーザーへと流通します。
運用上のボトルネックは、特にチタン、亜鉛、レアアース関連の原料における前駆体の入手可能性と価格変動に集中することが多いです。反応性ナノ粉末の安全な取り扱い、包装、輸送に関するコストと複雑さも含まれます。コンプライアンス要件と顧客認定はさらにチェーンの形態を左右し、REACHやK-REACHなどの枠組みが、特に消費者向け用途において、トレーサビリティ、暴露管理、排水管理を推進しています。Nanotechnology Industries Association(NIA)などを通じた業界の協力と標準化の取り組みは、調和されたEHS慣行を支えており、生産者は半導体、コーティング、エネルギー関連プログラムにおける仕様確保のため、上流での連携と下流での用途サポートを組み合わせる傾向を強めています。
競争環境
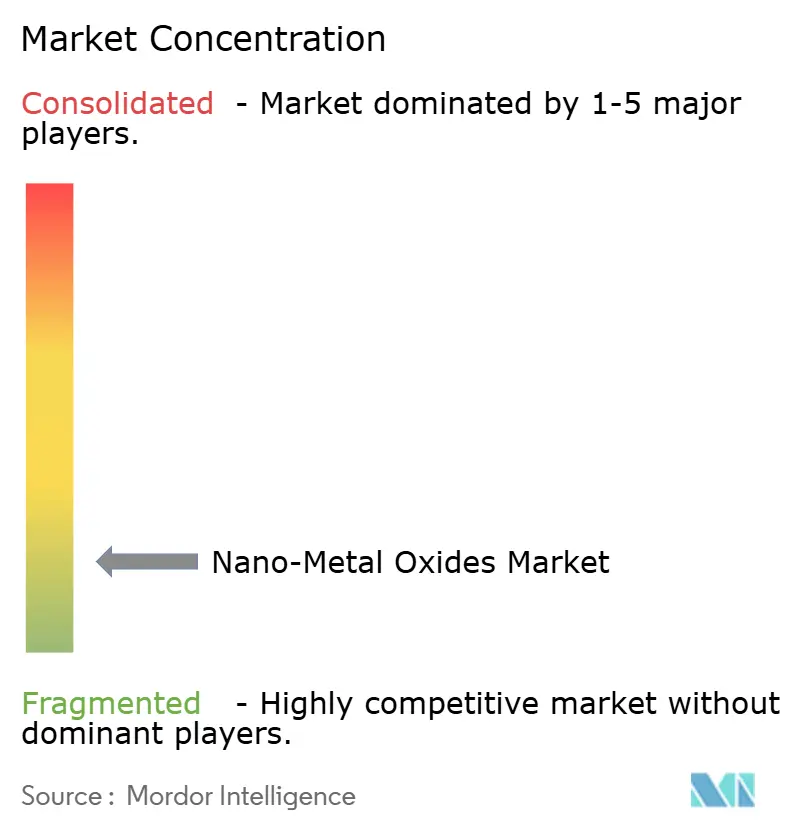
ナノ金属酸化物市場は高度に断片化されており、数十の化学大手が専門ナノテク企業と競合しています。資本集約型の反応器と電子機器顧客の純度基準が高い参入障壁を生み出していますが、単一の生産者が収益シェアの10%を超えることはなく、競争は激しい状態が続いています。主要企業は前駆体供給を確保するために垂直統合を推進しており、Evonikの2025年1月のシリカおよびシランユニットのSmart Effectsへの統合はこのトレンドを体現しています。
競合他社は粒子形態制御によって差別化を図り、日焼け止めの透明性向上のためのロッド状酸化亜鉛やフォトニック結晶用の中空チタン球を提供しています。持続可能性は今やブランディングのレバーとなっています。バイオルートによる30%のエネルギー削減を訴求する企業は、スコープ3排出量の削減を目指す消費財大手からのRFPを獲得します。
戦略的コラボレーションが急増しています。半導体メーカーは材料サプライヤーとパイロット反応器を共同設置してリアルタイムで汚染問題をデバッグし、長期的な引き取り契約を確保します。エンドツーエンドの設備投資を賄えない中小企業は、表面官能化サービスに特化するか、グリーン合成の知的財産をライセンス供与し、スケールの実証が確保された時点で買収対象として自社を位置づけます。
ナノ金属酸化物産業リーダー
-
American Elements
-
Cabot Corporation
-
Evonik Industries AG
-
Nanophase Technologies Corporation
-
NYACOL Nano Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ナノ金属酸化物市場 このレポートでカバーされる企業
- Advanced Nano Products Co., Ltd.
- American Elements
- Baikowski SA
- Cabot Corporation
- Cerion Nanomaterials
- Chengyin Technology
- Diamon-Fusion International Inc.
- Evonik Industries AG
- MATEXCEL
- Meliorum Technologies, Inc.
- Merck KGaA
- NaBond Technologies Co., Ltd.
- NanoComposix (Fortis Life Sciences)
- Nano-Oxides Inc.
- Nanophase Technologies Corporation
- Nanoshel LLC
- Nissan Chemical Corporation
- NYACOL Nano Technologies, Inc.
- Reinste Nano Ventures
- SkySpring Nanomaterials Inc.
- US Research Nanomaterials, Inc.
市場機会と将来展望
電子機器およびエネルギーのサプライチェーンは、汚染管理と地域的な供給保証が購買判断に影響を及ぼす、より高純度なナノ酸化物および酸化物関連前駆体向けの空白領域を生み出しています。最近の生産能力拡張の動きは、需要形成の具体的なシグナルを示しています。Evonikは、アジアの電池・コーティング需要に対応するため、日本の四日市にAlu5ヒュームドアルミナ生産施設を開設し(2025年10月)、JX Advanced Metalsは、半導体プロセスに使用されるCVDおよびALD材料を対象に、東邦チタニウムの茅ヶ崎工場の拡張を完了しました(2025年6月)。これらの動きは、20~80nm範囲(2025年時点で既に45.90%のシェアを占める)を含む狭い粒径分布を持つ電子グレードのアルミナ、シリカ、セリア、特注酸化物を提供できるサプライヤーの機会を後押しするとともに、ファブや先端材料顧客での認定期間を短縮する分散システムへの機会も生み出しています。
バルクおよび特殊チタン酸化物の分野では、中国における塩素化法をベースとした生産能力の拡張が、コーティングおよび工業用途全般における高品質TiO2およびナノ対応の性能向上に対する継続的な需要の高まりを示しています。SunSirsが追跡するPangang社の6万トン規模の溶融塩塩素化TiO2ラインのフル生産到達(2025年4月)や、蚌埠国泰ナノ材料の8万トン/年塩素化TiO2ラインでの安定量産達成(2025年10月)などのプロジェクトは、耐熱性、セルフクリーニング性、近赤外反射性コーティングが指定される際に採用を拡大しうる、プロセス主導のコストおよび品質競争を浮き彫りにしています。同時に、差別化されたアーキテクチャの商業化は、ニッチな新規参入者やエンドユーザーとの共同開発パートナーシップの余地を広げています。Synthetic-Oxides LLCによるナノ多孔質酸化第二鉄サンプルの商業販売開始(2026年7月)は、表面積と物質移動性能が主要な購買要因となる触媒およびエネルギー関連用途における製品パスウェイを支えています。
最近の産業開発事情 ナノ金属酸化物市場
- 2026年7月:Synthetic-Oxides LLCがナノ多孔質酸化第二鉄サンプル(Accel-O-Rust)の商業販売を開始しました。商業的な入手可能性の拡大により、実験室規模の評価を超えた顧客試験が広がり、高表面積の酸化鉄構造の利点を享受できる触媒およびエネルギー関連用途において、より迅速なサプライヤー認定が可能になります。
- 2025年10月:Evonikは、電池・コーティングのバリューチェーンを含むアジアの顧客向け供給を強化するため、日本の四日市にAlu5ヒュームドアルミナ生産施設を開設しました。この施設により、高性能酸化アルミニウムの地域生産能力が追加され、純度に敏感な用途に対する物流面・リードタイム面のリスクが軽減されます。
- 2024年11月:TANIOBIS GmbHが、CVDおよびALD前駆体材料の開発・製造に向けて、ドイツで事業を開始しました。これにより、半導体関連の前駆体供給に関する欧州の能力が拡大し、先端薄膜堆積プロセス向けの現地調達戦略が支えられます。
ナノ金属酸化物市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ナノスケールの金属酸化物材料から生成される収益を対象としており、粒子がナノメートルレベルで設計され、その機能的性能が評価される産業、電子機器、エネルギー、コーティング、および健康関連用途向けに販売されるものを含みます。
対象外の範囲:完成した最終製品およびサービス(例:デバイス、コーティング作業、または処置手順)は除外し、ナノ金属酸化物材料の価値のみを計上します。
セグメンテーション概要
- 製品タイプ別
- アルミナ
- シリカ
- 酸化チタン
- 酸化亜鉛
- 酸化鉄
- その他の製品タイプ(酸化銅など)
- 粒子径別
- 20nm未満
- 20〜80nm
- 80nm超
- 合成方法別
- ゾルゲル法
- 火炎噴霧熱分解法
- 水熱法・溶媒熱法
- 化学気相堆積法
- グリーン・バイオ合成法
- エンドユーザー産業別
- 輸送
- 電子機器
- エネルギー
- 建設
- パーソナルケア
- ヘルスケア
- その他のエンドユーザー産業(化学品・触媒など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、何が生産され、どこで使用され、何が需要量を牽引しているかを理解するために、公開されている科学・産業関連の情報源から着手しました。鉱物および金属酸化物関連の供給シグナルについては米国地質調査所(USGS)、貿易方向の確認については米国国際貿易委員会のデータツー、物質の背景情報については欧州化学物質庁の登録情報、ナノ対応酸化物製剤に関する特許活動については米国特許商標庁(USPTO)などの情報源を参照しました。
技術的な情報と商業的な実態を結びつけるため、材料サプライヤーおよび川下メーカーの年次報告書、投資家向けプレゼンテーション、プレスリリース、業界団体のウェブサイト、および信頼性の高い業界ニュースを精査しました。また、一部のケースでは、企業財務情報やインテリジェンス、特許データベース、および輸出入の船積みレベルのデータへの有料サブスクリプションを活用し、規模と価格動向のクロスチェックを支援しました。これらの例は網羅的なものではなく、データポイントの収集、検証、および明確化のために他の多くの公開・有料情報源も使用しました。
一次インタビューおよびサーベイ
一次調査は、需要プールを検証し、価格および採用に関する前提条件が、実際のプロジェクトに携わるバイヤーおよびセラーの報告と一致していることを確認するために実施しました。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたる材料メーカー、販売代理店、製剤業者、および最終ユーザーと幅広く対話し、用途構成と購買サイクルにおける地域差をモデルに反映できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):17% | アジア太平洋地域(APAC):47% |
| 中位層:44% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域(EMEA):31% |
| 中小規模プレイヤー:22% | マネージャー:42% | 南北アメリカ地域:22% |
市場規模算定と予測
当社の規模算定は、生産・貿易データおよび用途レベルの採用シグナルを用いてナノ金属酸化物の対応可能需要を再構築し、現実的な価格レンジを用いて価値に換算するトップダウン方式から始まります。次に、サンプリングされたサプライヤーの収益内訳、チャネルチェック、および主要酸化物ファミリーの数量×平均販売価格(ASP)計算などの選択的なボトムアップ推計によって合計値を裏付け、情報開示が限られている部分のギャッを調整します。
モデルで使用するインプットには、用途別のナノ粒子使用強度、関連酸化物カテゴリーの輸出入方向、新たなユースケースを支える研究開発・特許の勢い、電子機器およびコーティング分野の地域別製造生産高、ならびに高純度特殊グレードと大量生産グレード間で観察されるASPの分散などの指標が含まれます。予測においては、設備増強、代替ペース、および規制・安全取り扱い要件に関するシナリオ分析を適用し、試験的採用から繰り返し調達への移行速度に関する専門家の見解を基準として設定しました。ボトムアップの視認性が低い場合は保守的な参加係数を使用し、最終確定前に貿易・生産シグナルと照合して示唆される数量を再確認しました。
データ検証と更新サイクル
検証は、貿易動向の方向性、最終用途別の既知の需要センター、およびインタビュー中にバイヤーが確認した示唆的な価格帯など、独立したシグナルとアウトプットを比較することで実施しました。成長率またはASPの変動が、設備変更、用途構成、または地域レベルの需要パターンでは説明できな範囲を超えた場合は差異としてフラグを立て、第二のアナリストによるレビューに回しました。
レポートは年次で更新され、大規模な設備増強の発表、原材料価格の急激な変動、または特定の酸化物用途に影響する新たな規制など、重要なイベントが発生した場合には中間更新が行われます。納品前には、通貨換算のタイミング、最近の価格動向、および新たな公開情報を確認する最終チェックを実施し、クライアントが最新の情報を受け取れるようにしています。
Mordor Intelligenceのナノ金属酸化物市場推計と他の公表推計との比較
ナノ金属酸化物の公表市場規模は、同じテーマを扱っているように見えても、対象範囲の境界と価格のタイムラインが必ずしも同じ方法で処理されていないため、差異が生じることがあります。相違点は通常、材料収益と完成品価値のどちらが計上されるか、ナノグレードと従来グレードの酸化物がどのように区別されるか、および当年度の数値が最近の価格変動を反映するために更新されているかどうかに起因します。
本調査では、通貨タイミングとASPの推移最終承認前に最新の見積もりおよび貿易連動チェックで更新しており、これにより2026年の数値が地域および用途にわたって一貫性を保ちます。これは、Mordor Intelligenceが使用する古いスナップショットと比較して合計値に差異をもたらす可能性のあるステップです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.46 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 7.32 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、2024年の当年度値を提示しているため、2024年から2026年の間の価格インフレおよび採用動向の変化に対して比較が敏感になります。用途構成は生物医学およびパーソナルケアのユースケースに偏っているように見受けられ、加重ASPおよび合計値に影響を与える可能性があります。 |
| トレードパブリッシャーB | 5.42 ビリオン 米ドル(2024年) | 1〜100ナノメートルという広範な定義を用いてナノ金属酸化物を定義していますが、従来の酸化物量がどのように除外されているか、または地域別の価格タイミングがどのように正規化されているかを確に示していません。計上対象の範囲が狭い、または古い価格ポイントを使用している場合、長期的な成長見通しが類似していても2024年の合計値が圧縮される可能性があります。 |
この表は主に、年度の選択と価格更新ルールが差異の大部分を生み出しており、ナノグレード認定に関する対象範囲の境界がさらなる要因を加えていることを示しています。観察可能な需要シグナルにモデルを結びつけ、示唆される価格と数量を再確認することで、結果として得られる市場規模は一度限りの前提ではなく、再現可能なステップに追跡可能な形で維持されます。
レポートで回答される主要な質問
ナノ金属酸化物市場の現在の規模は?
ナノ金属酸化物市場規模は2026年に84億6,000万米ドルに達しました。
最大のシェアを持つ製品タイプは何ですか?
酸化チタンが2025年のナノ金属酸化物市場シェアの32.75%でリードしています。
最も速く成長している合成ルートはどれですか?
グリーンバイオ合成は2026年から2031年にかけてCAGR 8.14%で拡大すると予測されています。
なぜアジア太平洋が圧倒的に優位なのですか?
アジア太平洋は垂直統合されたサプライチェーンとナノテクノロジー研究への持続的な政府資金により、需要の45.55%を占めています。