
酸化マグネシウムナノパウダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
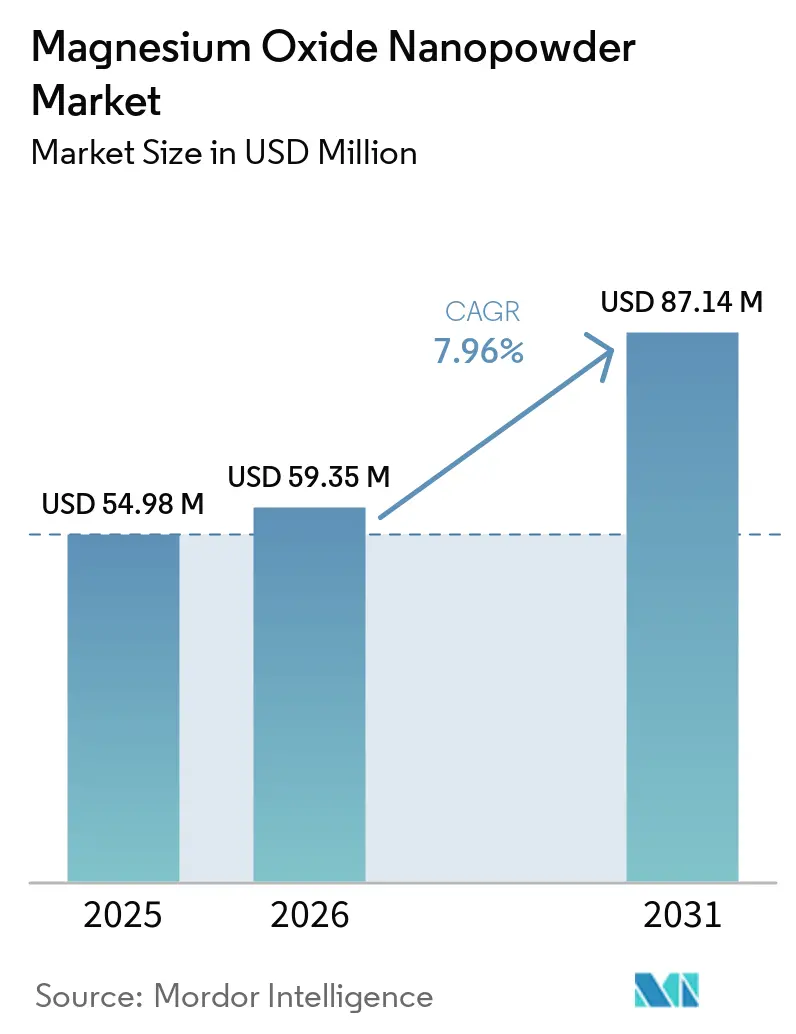
| 市場規模 (2026) | 59.35 百万米ドル |
| 市場規模 (2031) | 87.14 百万米ドル |
| 成長率 (2026 - 2031) | 7.96 % |
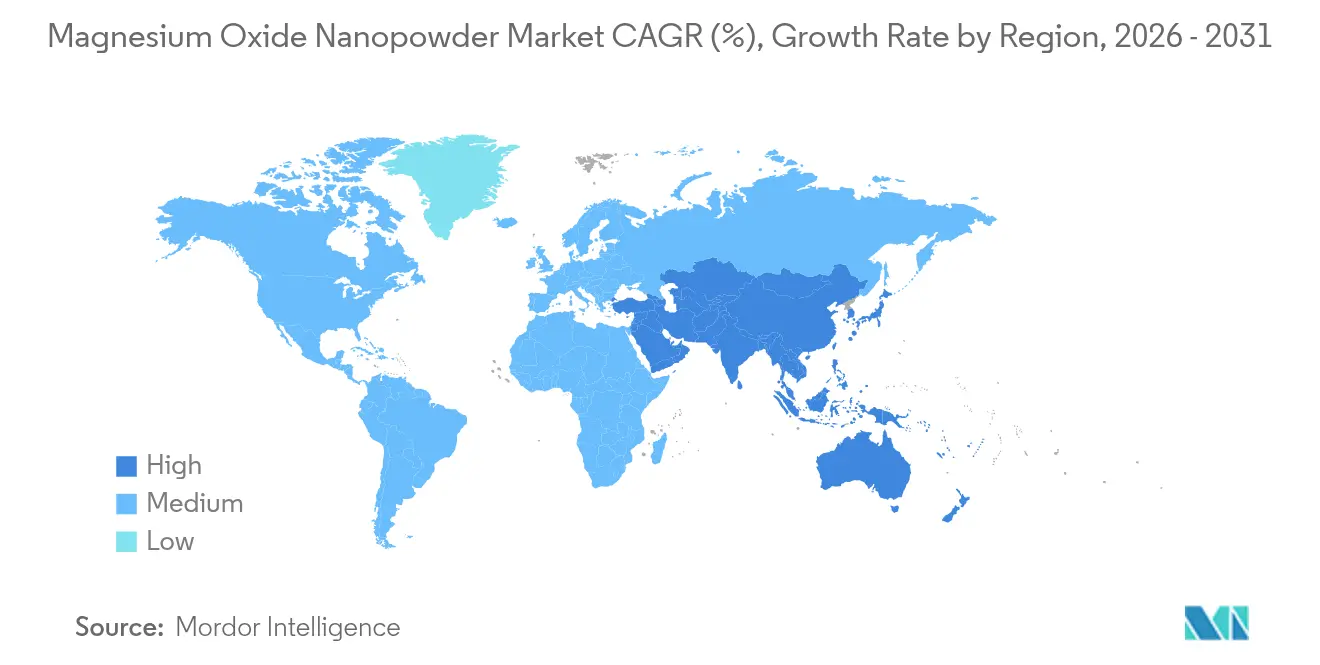
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
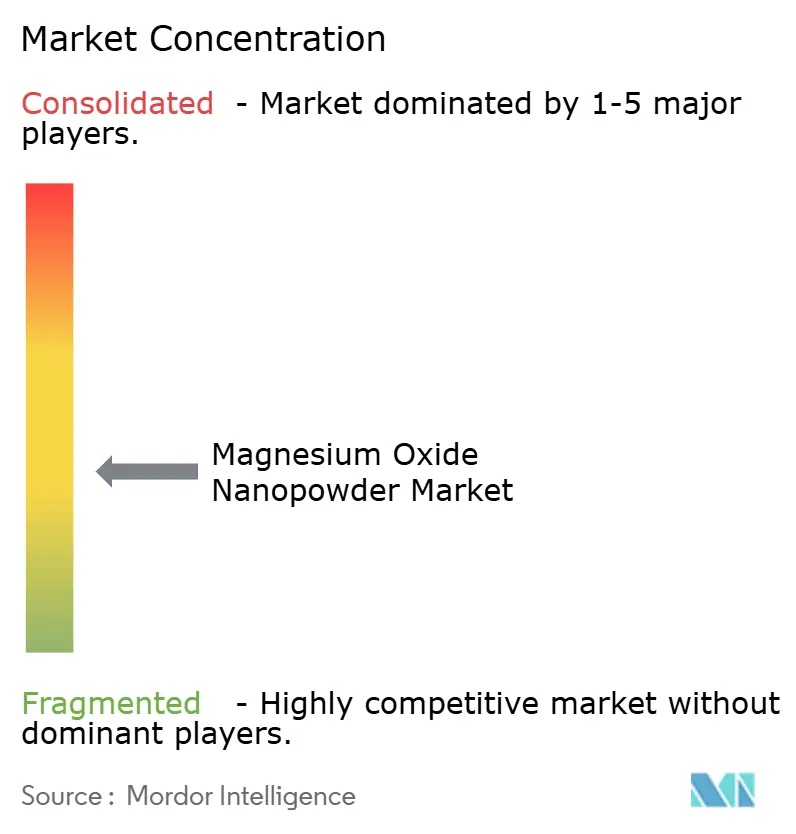
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酸化マグネシウムナノパウダー市場分析
酸化マグネシウムナノパウダー市場規模は2025年に5,498万米ドルと評価され、2026年の5,935万米ドルから2031年には8,714万米ドルに達すると推定されており、予測期間(2026年〜2031年)中に7.96%のCAGRで成長する見込みです。収益の大部分は依然として従来の耐火材料需要から生じていますが、燃料添加剤、電気絶縁、難燃性ポリマーコンパウンド、および初期段階の全固体電池プロトタイプといった高付加価値用途へと勢いが明確にシフトしています。供給安全保障は、2024年における中国の一次マグネシウム生産シェア52%によって形成されており、アジアの加工業者にはコスト優位性をもたらす一方、世界のバイヤーを政策主導のボラティリティにさらしています。競争上のポジショニングは、先進複合材料や電解質に必要な狭い粒度分布と機能化表面を実現する独自の合成ルートへの依存度を高めています。最後に、北米およびEUにおける工学的ナノ材料の職場暴露限界値の厳格化がコンプライアンスコストを引き上げていますが、認証済み品質システムを持つ確立されたメーカーにとっては有利に働いています。
主要レポートのポイント
- 用途別では、耐火材料が2025年に42.10%の収益シェアでトップとなり、燃料添加剤は2031年に向けて8.63%のCAGRで拡大する見込みです。
- 合成方法別では、物理的方法が2025年の酸化マグネシウムナノパウダー市場規模の41.75%を占め、化学沈殿技術は2031年に向けて8.78%のCAGRで進展しています。
- エンドユーザー産業別では、冶金業が2025年の酸化マグネシウムナノパウダー市場シェアの36.35%を占め、その他のエンドユーザー産業は2031年まで最高のCAGR8.25%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の酸化マグネシウムナノパウダー市場規模の51.72%を占め、2031年に向けて8.55%のCAGR予測で最も成長の速い地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耐火材料産業からの需要増加 | +1.8% | 世界規模、アジア太平洋の鉄鋼ハブに集中 | 中期(2〜4年) |
| 電気絶縁用途における成長 | +1.5% | 北米およびEUの電子機器製造、アジア太平洋の拡大 | 長期(4年以上) |
| 燃料添加剤としての使用増加 | +1.2% | 世界の自動車市場、アジア太平洋での早期採用 | 短期(2年以内) |
| 難燃性ポリマーコンパウンドへの採用拡大 | +1.0% | 北米およびEUの建設・自動車安全規制 | 中期(2〜4年) |
| 全固体電池電解質における新興的役割 | +0.8% | アジア太平洋の電池製造、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
耐火材料産業からの需要増加
ナノスケール酸化マグネシウムを配合したマグネシア・カーボンレンガは、高い緻密化を示し、塩基性酸素炉および電気アーク炉における気孔率起因の破損を低減します。中国、日本、韓国の製鉄メーカーは、急速な熱サイクルに耐えるため、取鍋、タンディッシュ、連続鋳造機ライニングにナノパウダーグレードを標準化しています。統合型製鉄メーカーの統合により、購買力を持つバイヤーの数は減少していますが、計画外の操業停止を回避する信頼性に対してプレミアムを支払っています。アジア太平洋全域で電気アーク炉の設備容量が拡大するにつれ、酸化マグネシウムナノパウダー市場の需要はスクラップベースの鉄鋼生産量の増加と密接に相関し続けています。垂直統合型の生産体制と耐火材料配合の専門知識を持つサプライヤーは、共同研究開発契約に基づく長期契約を獲得できます。
電気絶縁用途における成長
1重量%の酸化マグネシウムナノ粒子を充填したエポキシシステムは、230°Cにおいて誘電率13を維持し、純粋な樹脂と比較して熱伝導率を2倍に向上させます。これらの特性は、炭化ケイ素パワーモジュールおよびトラクションインバーターにおける放熱と電気抵抗率のトレードオフという慢性的な課題を解決します。800Vを超える電気自動車ドライブトレイン電圧と小型化されたフォームファクターの組み合わせにより、部分放電下でも化学的に不活性を保つ高温絶縁フィラーの必要性が高まっています。アジア太平洋地域のケーブルメーカーは、空間電荷蓄積を抑制する凍結乾燥酸化マグネシウムフォームを充填したポリエチレンコンパウンドの規模拡大を進めています。風力タービンインバーターの容量が増大するにつれ、欧州のユーティリティ企業もオフショア変電所向けのナノ粒子充填ポッティングコンパウンド仕様に採用しています。
燃料添加剤としての使用増加
ディーゼル混合燃料に酸化マグネシウムナノ粒子を添加することで、重金属残留物を加えることなく未燃炭化水素を削減し、粒子状物質を低減します[1]ScienceDirect、「ディーゼル添加剤としてのナノマグネシア」、sciencedirect.com。エンジンベンチ試験では、粘度低下によりインジェクタースプレーパターンが改善され、制動熱効率が向上することが示されています。2027年に施行予定のユーロ7排出規制はEUにおける規制上の推進力となっており、中国第VII段階基準にも反映され、いずれも燃焼改善添加剤に有利な環境を形成しています。インドにおける商業規模の試験では、20ppm未満の添加濃度が実証されており、1リットルあたりの添加剤コストを自動車メーカーの目標範囲内に抑えています。この機会の窓は、高純度パウダーのプレミアムコストを相殺する差別化価格設定を支持するものです。
難燃性ポリマーコンパウンドへの採用拡大
水酸化マグネシウムナノ粒子を30重量%配合したポリプロピレンは、限界酸素指数29.3%を達成し、ハロゲン系添加剤なしでUL-94 V-0に合格しました。建設用パネルおよび自動車内装トリムは、EU建設製品規則の防火分類基準に準拠するためにこれらの無機添加剤を使用しています。酸化マグネシウムの高い比熱容量は吸熱分解時に大きなエネルギーを吸収し、放出された水蒸気が火炎帯の酸素を希釈します。水酸化アルミニウムとは異なり、マグネシウム系システムは高温でも機械的強度を維持するため、厳格な防火貫通試験に直面する電気自動車のバッテリーケーシングに適しています。北米の損害保険会社は、ハロゲンフリー難燃性コンパウンドを仕様とする建物に対して保険料割引を提供し始めています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い製造・精製コスト | -2.1% | 世界規模、特に北米およびEUのメーカーに影響 | 短期(2年以内) |
| 凝集・塊状化の問題 | -1.4% | 世界の製造業、アジア太平洋の大量生産において重要 | 中期(2〜4年) |
| ナノ粒子に対する職場暴露規制の厳格化 | -1.0% | 北米およびEUの規制フレームワーク、世界的に拡大 | 長期(4年以上) |
| マグネシウム原料供給の不安定性 | -0.8% | 世界のサプライチェーン、中国依存による集中リスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い製造・精製コスト
1日あたり1,425kg出力が可能なゾルゲルプラントは、4万5,000米ドルを超える設備投資を必要とし、現在の価格構造では投資回収期間が3年を超えます。エネルギー集約的な水熱処理および焼成工程は、EUおよび一部の米国州における炭素価格の動向に対する感応度を高めます。99.8重量%を超える純度仕様は、コモディティ量では償却できない試薬・ろ過コストを引き上げます。アジア太平洋域外の中小規模メーカーはスケールの不利に直面しており、大型耐火材料入札や自動車添加剤供給契約への入札能力が制限されています。
凝集・塊状化の問題
酸化マグネシウムナノ粒子は高い表面エネルギーを持ち、凝集を促進することでポリマーマトリックスおよび流体懸濁液における分散品質を低下させます。化学界面活性剤は凝集を緩和しますが、電池電解質や生体医療製品では許容されない不純物を導入します。低温凍結乾燥は再分散しやすい多孔質格子を生成しますが、追加の処理によりコストが増加しリードタイムが延長します。エンドユーザーはしばしばカスタマイズされた表面処理を必要とし、在庫の断片化と複雑な品質保証体制をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
耐火材料がリードし、燃料添加剤が加速耐火材料は2025年の酸化マグネシウムナノパウダー市場規模の42.10%を生み出し、鉄鋼およびアルミニウム溶融処理向けのマグネシア・カーボンレンガおよびタンディッシュライニングに支えられています。電気アーク炉における技術的アップグレードは、レンガの微細構造を緻密化するより細かい粒度分布を優先します。スクラップベースの鉄鋼がアジア全域でより深く浸透するにつれ、エネルギー効率の高いライニングは生産性にとって引き続き重要です。市場リーダーシップは2030年まで持続すると予想されますが、新たな用途がスケールアップするにつれてその比率シェアは低下するでしょう。
燃料添加剤カテゴリーは2031年に向けて8.63%のCAGRを示しており、オンロードおよびオフロード車両の両方における粒子状物質およびNOx排出削減に対する前例のない規制圧力を反映しています。ナノ粒子分散液は噴霧化を改善し、火炎温度の均一性を高め、エンジンハードウェアの保証を損なうことなくすす前駆体を低減します。EUおよび中国でのパイロット車両試験では、2%を超える燃費向上が報告されています。このセグメントは小さなベースラインから始まりますが、その成長ペースにより、ドロップインソリューションを求める自動車クライアントをターゲットとするメーカーにとって焦点となっています。
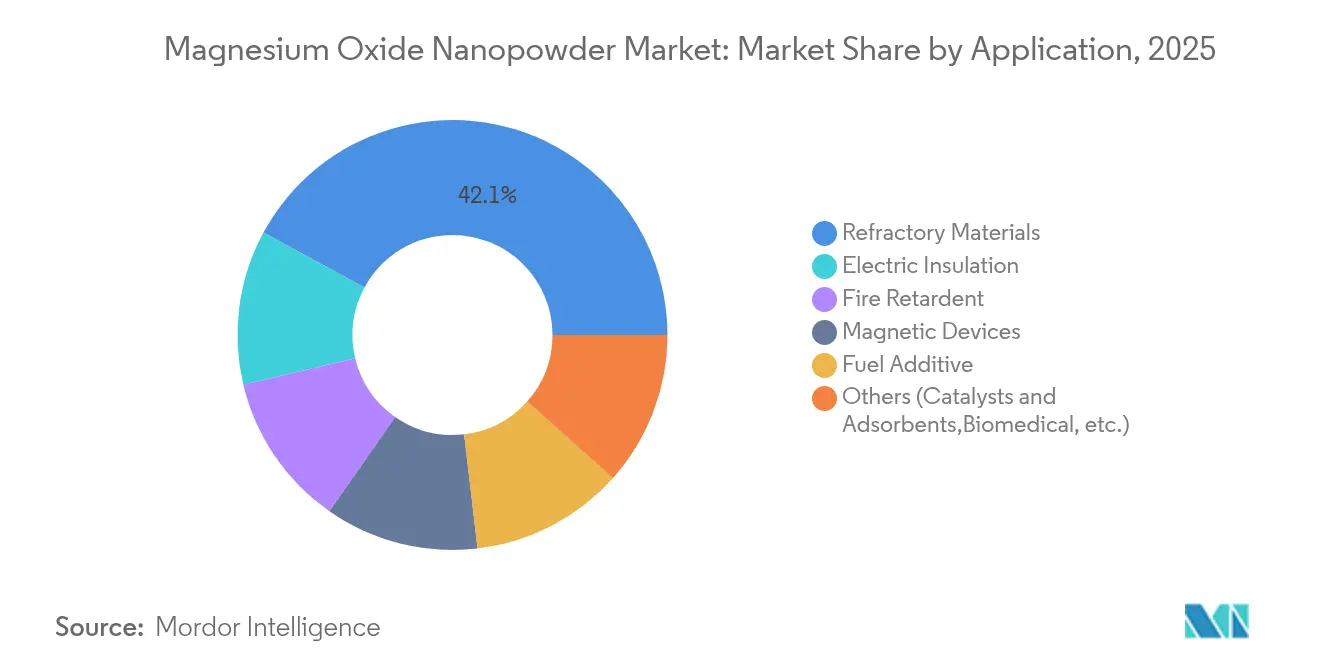
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


合成方法別:
化学沈殿法が物理的方法に迫るフレームスプレー熱分解や真空蒸着などの物理的ルートは2025年収益の41.75%を占め、耐火材料グレードに適した償却済み設備とスループットの恩恵を受けています。欠点は、プレミアム電子機器や生体医療仕様を満たさない広い粒度分布です。レガシーな物理的設備を持つメーカーは、需要がバリューチェーンの上位に移行するにつれてアップグレードの判断を迫られています。
化学沈殿法は2031年に向けて8.78%のCAGRを示しており、化学量論、形態、表面水酸基濃度に対する優れた制御によって支えられています。インライン粒度分析装置と組み合わせたクローズドループ反応器は、収率を改善し溶媒損失を削減する連続フロー体制で稼働しています。ライフサイクルアセスメントでは、再生可能電力を使用した場合の温室効果ガス排出強度の低下が示されており、ネットゼロサプライチェーンを目標とするバイヤーの調達方針と一致しています。グリーンまたはバイオベースの合成は実験室からパイロットスケールへと移行しつつありますが、単位コストは依然として高く、設備容量も限られています。
エンドユーザー産業別:
冶金業の優位性が多様化の圧力に直面冶金業は2025年の酸化マグネシウムナノパウダー市場シェアの36.35%を占め、統合型製鉄所が耐火材料グレード需要の大部分を引き続き吸収しています。サプライヤーと製鉄所研究センター間の知識移転は、他のセクターと比較して高い吸収率の維持に貢献しています。しかし、下流の多様化が加速するにつれ、そのシェアは徐々に低下すると予測されています。
化学品、ヘルスケア、エネルギー貯蔵を含むその他のエンドユーザー産業は、2026年から2031年にかけて8.25%のCAGRで拡大する見込みです。生体適合性コーティング、抗菌テキスタイル、光熱がん治療は初期段階ですが、ベンチャー資金と学術連携を引き付けています。グリッドスケール電池では、酸化マグネシウムが固体電解質の焼結助剤として機能し、中国および米国の再生可能エネルギー統合政策と連動しています。このような幅広さにより、サプライヤーは周期的な金属需要サイクルを超えてリスクを分散できます。
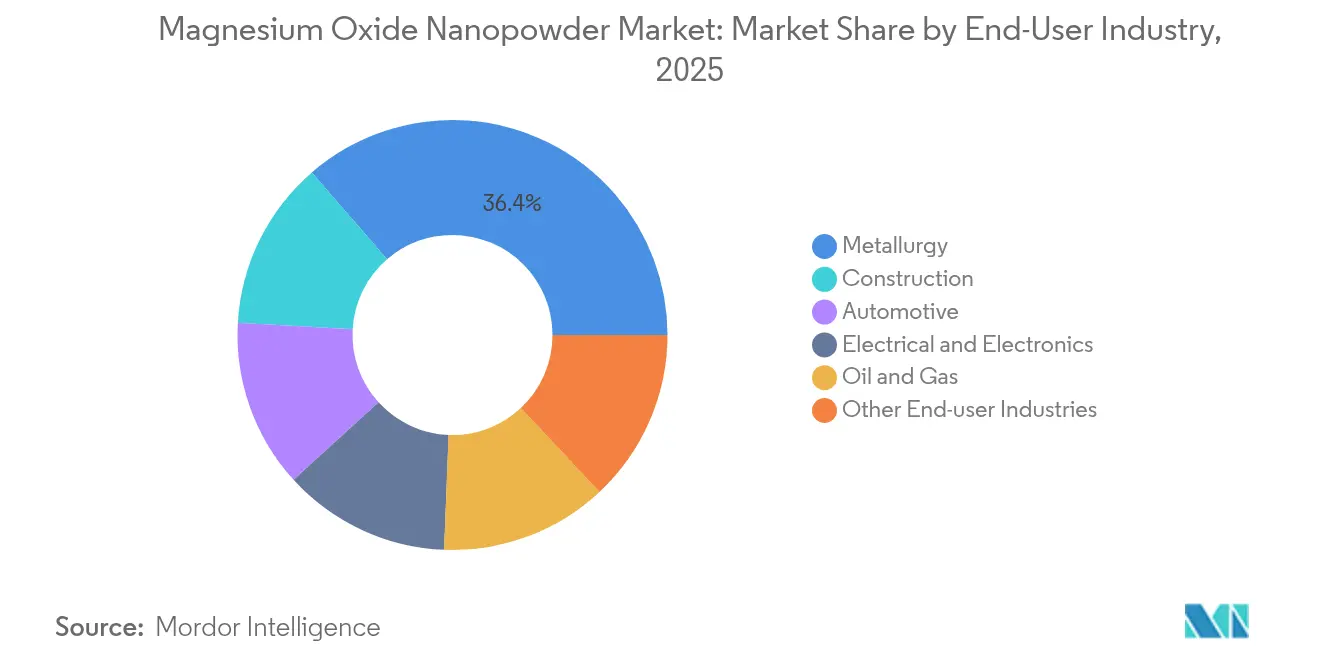
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の酸化マグネシウムナノ粉末市場
アジア太平洋地域は、2025年の酸化マグネシウムナノ粉末市場における収益の51.72%を占めており、統合されたサプライチェーン、コスト優位性のある原料、および鉄鋼・電子機器・電池メーカーの密集したクラスターを基盤として、2031年までに8.55%のCAGRで成長すると予測されている。中国が地域需要の中核を担う一方、日本のセラミクス技術と韓国の半導体エコシステムが超高純度グレードへの追加的な需要を生み出している。エネルギー転換ハードウェアを対象とした政府の景気刺激策が、電気自動車の熱管理および全固体電池パイロットラインにおける追加的な需要量を促進している。
北米の酸化マグネシウムナノ粉末市場
北米は規模こそ小さいものの技術的に豊富な市場であり、航空宇宙・防衛・先進パワーエレクトロニクス分野が高仕様粉末を消費している。米国は国内供給のセキュリティ対策を講じており、Magratheaなどのスタートアップ企業が海水からのカーボンニュートラルなマグネシウム抽出をパイロット実証しており、2020年代後半までに原料調達のリスクを低減し、地域のバリューチェーンを強化する可能性がある。カナダの重要鉱物戦略には、ナノ粉末仕上げラインへの資本的障壁を引き下げる補助金が含まれており、同地域を特殊グレードの輸入地域から輸出地域へと再定位する可能性がある。
ヨーロッパの酸化マグネシウムナノ粉末市場
ヨーロッパでは、建築基準法が難性基準を強化し、自動車メーカーがマグネシウムを多用するe-モビリティ部品を採用する中、安定した成長が維持されている。ドイツは自動車・化学産業を基盤として消費をリードしており、英国は高温絶縁を必要とする航空宇宙・防衛プロジェクトで需要を取り込んでいる。EUの循環経済規制は、ハロゲン系代替品に代わる鉱物系難燃性フィラーを推奨しており、酸化マグネシウムナノ粉末市場拡大への規制上の追い風を提供している。同ブロックのエネルギー戦略指令も、MgOが重要な界面材料として機能する全固体電池コンソーシアムへの資金を供給している。

規制環境
酸化マグネシウムナノパウダーの規制は、人工ナノマテリアル全般に対するより広範な枠組みの中で扱われる傾向が強まっており、ナノ形態固有の特性評価、暴露管理、危険性情報の伝達に重点が置かれている。欧州連合では、REACH(規則(EC) No 1907/2006)により、年間1トンを超えて製造または輸入される物質のナノ形態について登録および化学物質安全性評価が義務付けられており、2020年1月以降に施行された明示的なREACHナノ形態情報要件(Commission Regulation (EU) 2018/1881に基づく)により、サプライヤーは粒度分布、形態、表面処理、および関連するナノ固有のエンドポイントを文書化することが求められている。
カナダでは、Health Canadaが1999年カナダ環境保護法に基づき、人工ナノマテリアルのリスク評価に関する枠組み(2026年3月)を公表し、商取引されるエンジニアード・ナノ形態について一貫した識別、特性評価、リスク評価の必要性を強化した。各地域において、エンジニアードナノマテリアルに対する職場暴露に関する要求がより厳しくなる中、超微粒MgOグレードについて検証済みの仕様、安全性文書、追跡可能な品質システムを提供できる生産者や販売業者にとっては、コンプライアンス対応の重要性が一段と高まっている。
バリューチェーン分析
バリューチェーンは上流のマグネシア供給(採掘・加工されたマグネシアおよび関連前駆体)から始まり、ナノパウダーの合成、精製、包装、流通、用途別配合へと進む。上流原料の確保と純度は主要な差別化要因であり、Premier Magnesiaのような統合サプライヤーは採掘・加工資産(ネバダ州ガブス)を運営し、一貫した高純度前駆体の供給を支えている。中流の生産工程では、物理的手法(より高スループットのグレード向け)や、共沈法、ゾル-ゲル法、水熱合成、燃焼合成などのボトムアップ化学的手法を用いて前駆体をMgOナノパウダーに変換しており、これらの手法は先端用途に向けた化学量論比とナノ形態特性のより厳密な制御を可能にする。
下流では、ナノパウダーは耐火物・冶金用途の顧客に直接販売されるほか、コンパウンダーや配合業者を通じて電気絶縁システム、ポリマー難燃剤化合物、触媒、燃料添加剤分散液に加工される。専用の物流・取り扱い(真空密封容器、密封ペール缶やドラム缶、高純度グレード向けの汚染管理された包装)は納品品質の保護に役立ち、表面官能化やすぐに使用できる分散液といった付加価値工程は凝集を抑え、顧客側の加工負担を軽減する。商業活動は、American Elements、SkySpring Nanomaterials、SAT NANO、AD-NANO Technologies、MilliporeSigmaといったブランド専門サプライヤーやカタログ販売業者から、耐火物向けグレードを供給する地域加工業者まで多岐にわたる。
競合ランドスケープ
高純度ナノ材料の製造には、参入障壁として機能する特殊な反応器、制御された雰囲気、および堅牢な品質保証フレームワークが必要なため、競争の激しさは中程度です。American Elements、Nanoshel、Hongwu Internationalがプレミアム層を牽引し、原料からカスタム分散液までの垂直統合を活用しています。中国の中堅プレーヤーは耐火材料および燃料添加剤グレードを大規模に供給しており、一部は学術機関から沈殿特許をライセンス供与することでバリューチェーンの上位に移行しています。
技術的リーダーシップは、凝集の厳密な制御とともに粒度分布を30nm未満に絞り込むプロセスノウハウに依存しています。メーカーはシランまたはリン酸基を持つ表面機能化パウダーを導入し、ポリマーマトリックスとの相溶性を高め、電気自動車バッテリーケーシングにおける有利なチャネルを開拓しています。知的財産データは、グリーン合成、連続処理、MgOコーティングバッテリーアノードに関連する出願シェアの増加を示しており、エネルギー貯蔵エンドマーケットへの戦略的転換を示唆しています。
エンドユーザーが配合を共同エンジニアリングするための共同パイロットラインに投資するにつれ、協調モデルが強化されています。ある日本の半導体メーカーは最近、GaNパワーデバイス向けの超低塩化物MgOに特化した米国のナノパウダー企業と複数年の供給・開発契約を締結しました。欧州における同様のアライアンスは、磁石メーカーとナノパウダーサプライヤーを組み合わせ、焼結Nd-Fe-B磁石向けのMgO中間体を精製し、この地域の永久磁石供給の国内回帰を活用しています。
酸化マグネシウムナノパウダー業界リーダー
Merck KGaA
US Research Nanomaterials
American Elements
Sigma-Aldrich (MilliporeSigma)
SkySpring Nanomaterials
- 注:主要企業の掲載順は順位を示すものではありません。
酸化マグネシウムナノ粉末市場
- Alfa Aesar (Thermo Fisher)
- American Elements
- Ascensus
- Grecian Magnesite
- High Purity Laboratory Chemicals Pvt. Ltd.
- Hongwu International Group Ltd
- Inframat Advanced Materials
- Martin Marietta Magnesia Specialties
- Merck KGaA
- Nanografi Advanced Materials.
- Nanoshel LLC
- Nanostructured & Amorphous Materials, Inc.
- Platonic Nanotech
- Sigma-Aldrich (MilliporeSigma)
- SkySpring Nanomaterials, Inc.
- Tateho Chemical Industries Co.,Ltd.
- US Research Nanomaterials, Inc.

市場機会と将来展望
機会が最も明確に見えるのは、顧客がバルク量ではなく再現性のあるナノ形態制御に対して対価を支払う、より高付加価値のMgOナノパウダー形態においてであり、特に電気絶縁フィラー、ポリマー難燃システム、燃料添加剤分散液、初期段階の全固体電池界面材料である。市場には、凝集を抑え、樹脂、ポリオレフィン、液体燃料添加剤パッケージへの統合を簡素化する表面処理粉末や安定分散液など、一貫した用途対応形態のスケールアップに明確な空白領域がある。この方向性は、従来の耐火物需要から先端複合材料やエネルギー関連用途へのシフトという報告された動向と一致する。
上流投入資源と物流の管理も、新たな供給構成を後押ししている。Premier Magnesia(ネバダ州)は、鉱山から化学品までの国内一貫操業が北米の専門生産者向けに前駆体の品質保証と継続性をどのように改善できるかを示す事例であり、Pak-Magnesia(カラチ港近郊)のように輸出インフラに近い場所に位置する生産者は、港湾への近接性が国境を越えるマグネシアベースの出荷を効率化し、海外バイヤー向けのリードタイムを短縮できることを示している。こうした供給側の構造は、EU REACHのナノ形態要件やHealth Canadaの人工ナノマテリアルに関するガイダンスといった枠組みの下で、粉末の適格性を文書化されたナノ形態特性評価および追跡可能な品質システムにますます結びつけるバイヤーの要求と整合している。
Recent Industry Developments in 酸化マグネシウムナノ粉末市場
- 2026年7月:SAT NANOは、先端用途全般にわたる酸化マグネシウムナノパウダーの産業採用の拡大経路を強調し、より高スペックの用途での選定を左右する性能特性を強調した。この発表は、MgOナノパウダーをコモディティ耐火物用途の枠を超えて、分散品質と仕様管理が購買決定に影響を与える配合主導の需要へと位置付けるサプライヤーの姿勢を裏付けるものである。
- 2024年10月:米国環境保護庁は40 CFR 721を更新し、酸化マグネシウムナノパウダーの取り扱い時に新たな重要用途制限を導入し、防塵マスクの着用を義務付けた。この変更により、米国のサプライチェーンにおけるコンプライアンス要件が高まり、職場管理、顧客向け文書化、下流ユーザーによる責任ある管理に関する期待が一段と厳しくなった。
- 2024年2月:テキサス大学オースティン校は、酸化マグネシウムナノパウダーに関連する取り扱い方法や暴露モニタリングを含む、ナノマテリアル取り扱いに関する安全ガイドラインの更新版を公表した。こうした機関の規定は、サプライヤーが提供する安全データ、包装の完全性、安全使用に関する指針への精査を強めることで、研究室やパイロットラインでの調達行動に影響を与える。


酸化マグネシウムナノ粉末市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ナノスケールの性能要件に基づいて材料が調達される工業用および先端材料用途における下流利用を目的として生産・販売される酸化マグネシウム(MgO)ナノパウダーから生じる収益を対象とする。
対象外:ミクロンサイズのMgOパウダーおよび汎用コモディティ原料として使用されるバルク酸化マグネシウムは除外される。
セグメンテーション概要
- 用途別
- 耐火材料
- 電気絶縁
- 燃料添加剤
- 難燃剤
- 磁気デバイス
- その他(触媒・吸着剤、生体医療など)
- 合成方法別
- 物理的方法
- 化学沈殿法
- グリーン・バイオベース合成
- エンドユーザー産業別
- 冶金
- 建設
- 石油・ガス
- 自動車
- 電気・電子
- その他のエンドユーザー産業(化学・石油化学、ヘルスケア・医薬品など)
- 地域別(金額)
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
モデルの出発点として、MgOの生産・取引・消費の仕組みを説明する公開資料を活用し、粒子サイズと性能仕様が調達の一部となるナノグレードの用途に絞り込む。
主な入力データには、USGS鉱物統計、国連コムトレードの貿易フロー、各国の税関・関税スケジュール、ならびにOSHAやNIOSHなどの機関が公表する職業暴露ガイダンスが含まれる。また、ナノ金属酸化物に関する査読済み学術論文(合成経路、典型的な純度範囲、用途性能要件)もレビューし、市場定義が実際に製造・仕様化されているものと整合するよう努めている。
商業面では、デスクフェーズを企業の年次報告書、投資家向け資料、製品カタログ、信頼性の高いプレス報道で補完し、発表された生産能力の動向とエンドユーザー需要シグナルを把握する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の積荷レベルデータベースを活用し、特殊粉体における活動をクロスチェックする。ここに挙げたソースは網羅的なものではなく、データ収集・検証・明確化のために他の多くの公開・有料資料も使用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を購買者の言語を反映した入力データに変換するために活用される。特に、購買者がナノグレードMgOをどのように定義するか、典型的な発注規模、および純度・粒子サイズによる価格変動が対象となる。インタビューは主要消費地域のメーカー、ディストリビューター、および下流ユーザーを対象とし、貿易データや製品ラベリングのギャップを実際の調達用語を用いて修正できるようにする。
回答者のフィードバックは、用途別シェア、採用タイミング、および他のナノ酸化物との現実的な代替限界の検証にも活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:13% | アジア太平洋:38% |
| 中位層:58% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:17% | マネージャー:48% | 南北アメリカ:26% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの組み合わせで構築される。トップダウン側はナノ金属酸化物の需要プールから出発し、用途レベルの普及率と仕様チェックを用いてMgOナノパウダーのシェアを再構築する。
推計を現実に即したものとするため、合計値はサンプリングされたサプライヤーの収益シグナル、ディストリビューターチャネルチェック、および一般的に取引される純度・粒子サイズ帯の限定セットに対する平均販売価格×数量の積み上げを含む選択的なボトムアップ近似値で裏付けられる。
モデルを形成する主要入力には、純度ミックスのトレンド(例:99%対高純度グレード)、合成方法の分布(化学沈殿法対物理的・グリーンルート)、および耐火物添加剤使用量、ポリマー難燃剤需要、電子・絶縁材料活動などの用途指標が含まれる。マグネシウム化合物の地域別貿易シグナル、採用コストに影響する規制・職場取扱要件、およびナノパウダーの観測価格帯も、アウトプットが市場動向と整合するよう組み込まれる。予測においては、シナリオ分析を適用した上で、電子機器・建設セラミクス・特殊コーティングにおける採用速度に関する専門家の見解に基づいて固定し、データギャップについてはコールバック時に絞り込まれる保守的な範囲を用いて明示的に対処する。
データ検証と更新サイクル
モデルのアウトプットは、地域別需要プロキシ、関連マグネシウム化合物の貿易動向、グレード別の価格・数量関係の含意など、独立したシグナルと照合される。乖離が大きくなった場合は、基礎的なドライバーを再確認し、単位換算と通貨タイミングをレビューし、その変化が実際の変動を反映しているのか定義上の不一致なのかを確認するために一部の回答者に再連絡する。
承認前に、前提条件・成長率・地域別シェアの外れ値を指摘・修正できるよう、複数のアナリストによるレビューを経る。レポートは年次で更新され、生産能力の変化、政策転換、主要エンドユーザーの大幅な減速など重要なイベントが発生した場合には中間更新が追加される。納品直前に最終チェックを実施し、クライアントが利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの酸化マグネシウムナノパウダー市場規模と他の公表推計との比較
酸化マグネシウムナノパウダーの公表数値がしばしば一致しないのは、ナノグレード材料の定義、カウントされるエンドユース、および現在の市場時点として扱われる年度が調査によって異なるためである。また、地域間での価格の正規化方法や、需要シグナルが変動した際の前提条件の更新速度の違いも要因となっている。
従来の耐火物や建設用途に使用されるバルクおよびミクロンサイズの酸化マグネシウムはMordor Intelligenceの対象範囲外であり、これが2026年の推計値がナノパウダーをより広範なMgO市場と混在させた数値よりも大幅に低い主な理由である。一部の公表推計は、実現可能な生産量に対する十分な検証なしに先進電子機器・コーティング向けの積極的な採用曲線を採用し、グレードミックスが地域によって異なるにもかかわらず均一なグローバル平均販売価格の上昇を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,935万米ドル(2026年) | |
| グローバルコンサルタントA | 4億4,100万米ドル(2025年) | 純度と用途においてより広範な材料セットをカウントしているとみられ、大幅に高い出発値はナノグレード仕様に厳密に紐付けられていない非ナノMgOまたはより広範な酸化マグネシウムパウダー収益の包含を示唆している。 |
| 産業出版社B | 4億800万米ドル(2024年) | 広範な粒子サイズバケットを用いた収益・数量フレームを使用しており、100nm未満のカテゴリーが地域によって異なる方法で販売・価格設定される微粉末と混在している場合、ナノ専用需要を過大評価する可能性がある。 |
総じて、このばらつきは主に製品定義の厳密さと、各調査がグレード・サイズミックスを平均販売価格に変換する方法によって説明される。当社の方法論は、明確な需要指標から合計値を構築し、サプライヤーおよびチャネルチェックでストレステストを行うことで追跡可能性を維持しており、最終的な数値は一つの過大な前提に依存することなく再現・更新が可能である。


レポートで回答される主要な質問
酸化マグネシウムナノパウダー市場の急速な成長を促進する要因は何ですか?
厳格な排出規制、ハロゲンフリー難燃性ポリマーへの需要増加、および全固体電池の進展が、市場を2031年まで7.96%のCAGRに向けて押し上げています。
酸化マグネシウムナノパウダー市場の現在の規模はどのくらいですか?
市場規模は2026年に5,935万米ドルであり、2031年までに8,714万米ドルに達すると予想されています。
最も成長が速い用途セグメントはどれですか?
燃料添加剤は、燃焼効率向上剤を優遇する車両排出規制により、8.63%のCAGRで最も高い成長率を示しています。
なぜアジア太平洋が市場を支配しているのですか?
この地域は豊富なマグネシウム原料、統合された電子機器・自動車製造ハブ、および新エネルギー技術への強力な政策支援を組み合わせており、2025年に51.72%の収益シェアをもたらしています。
市場拡大を遅らせる可能性のある課題は何ですか?
高い製造コスト、ナノ粒子の凝集、より厳格な職場安全規制、および中国のマグネシウム原料への依存が、世界的に需要が増加する中でも成長ポテンシャルに重くのしかかっています。
最終更新日:



