
楽器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 53.70 十億米ドル |
| 市場規模 (2031) | 73.48 十億米ドル |
| 成長率 (2026 - 2031) | 6.46 % |
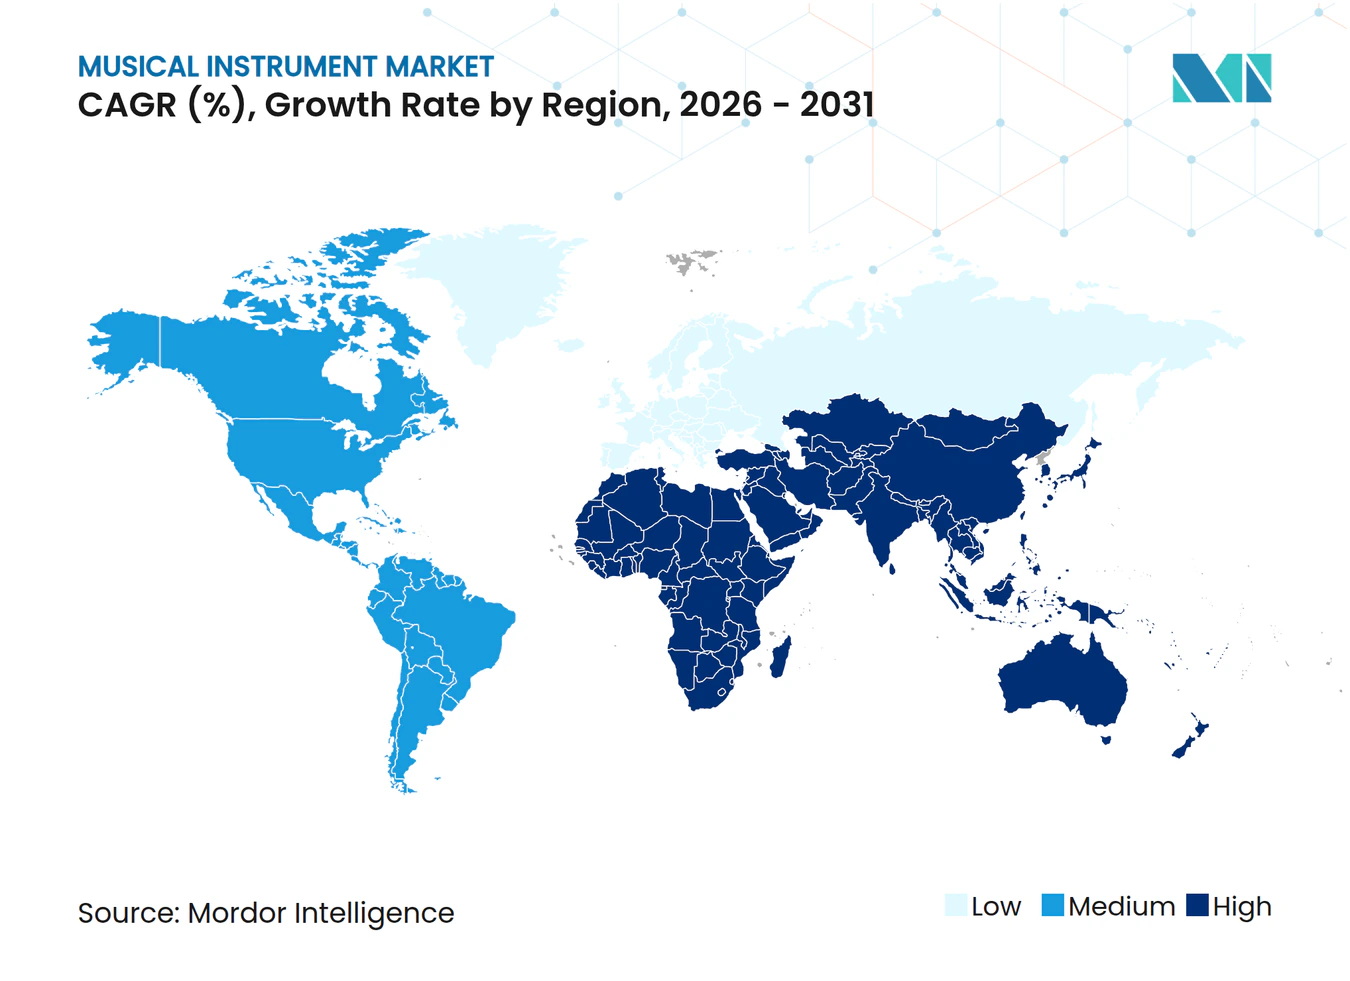
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる楽器市場分析
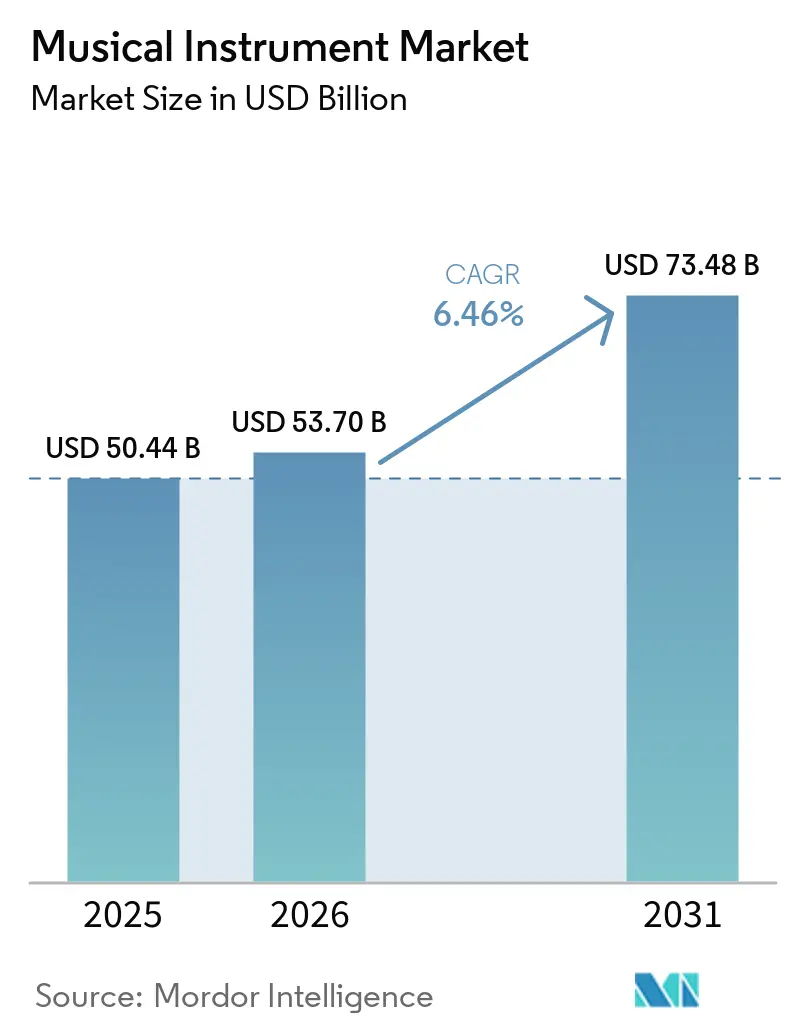
楽器市場規模は2025年に500.44 ビリオン 米ドルと評価され、2026年の537.0 ビリオン 米ドルから2031年には734.8 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.46%である。
需要の増加は、サブスクリプション型のリモート学習、IoT対応のスマート楽器、および音楽教育への安定した政府資金援助によって支えられており、これらすべてがセクターをマクロ経済の変動から守る緩衝材となっている。テクノロジーは競争上の優位性を高めており、メーカーはセンサー、クラウド接続、AI機能を従来の製品ラインに組み込み、新たな継続収益モデルを生み出している。同時に、木材に関する厳格なCITES規制、環境に配慮した素材への消費者の関心の高まり、そしてソフトウェアのみの制作ツールへの顕著なシフトが、製品開発の優先事項を再形成している。地域別のパフォーマンスは分岐しており、アジアは依然として数量面の中核を担い、中東が現在成長をリードし、北米はプレミアムニッチ市場での地位を堅持している。
主要レポートのポイント
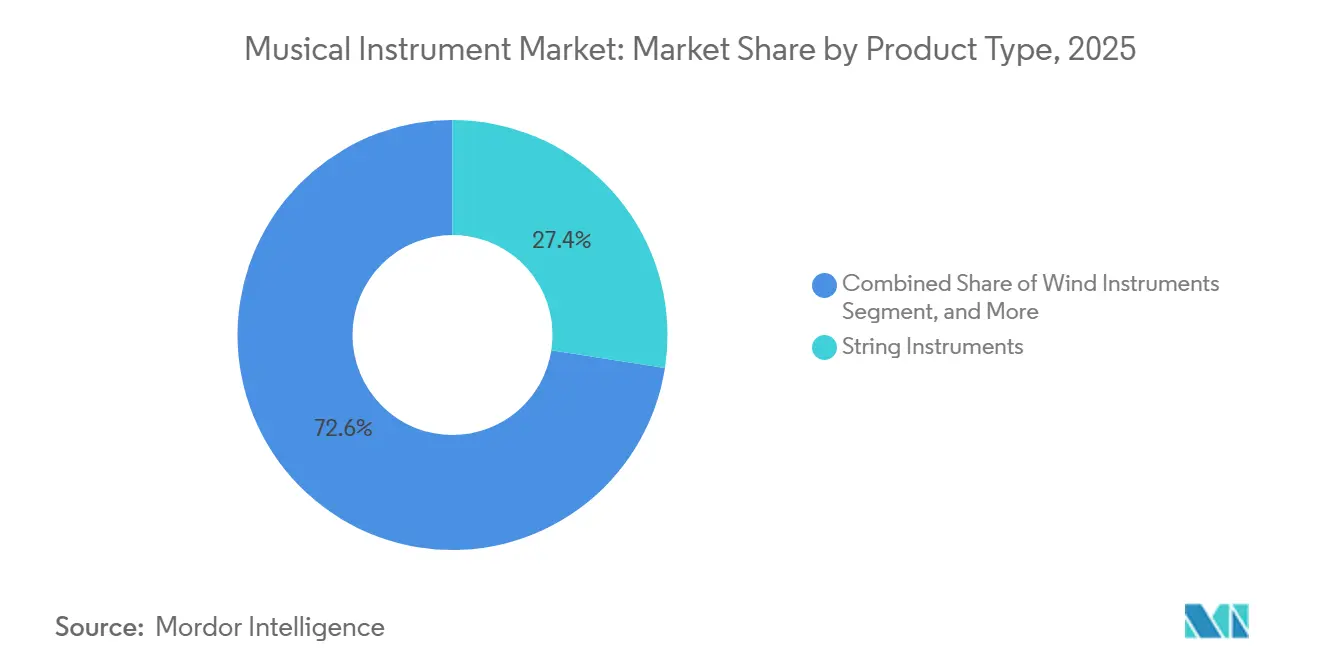
- 製品タイプ別では、弦楽器が2025年の楽器市場シェアの27.45%を占め、電子楽器は2031年にかけて8.78%のCAGRで成長すると予測されている。
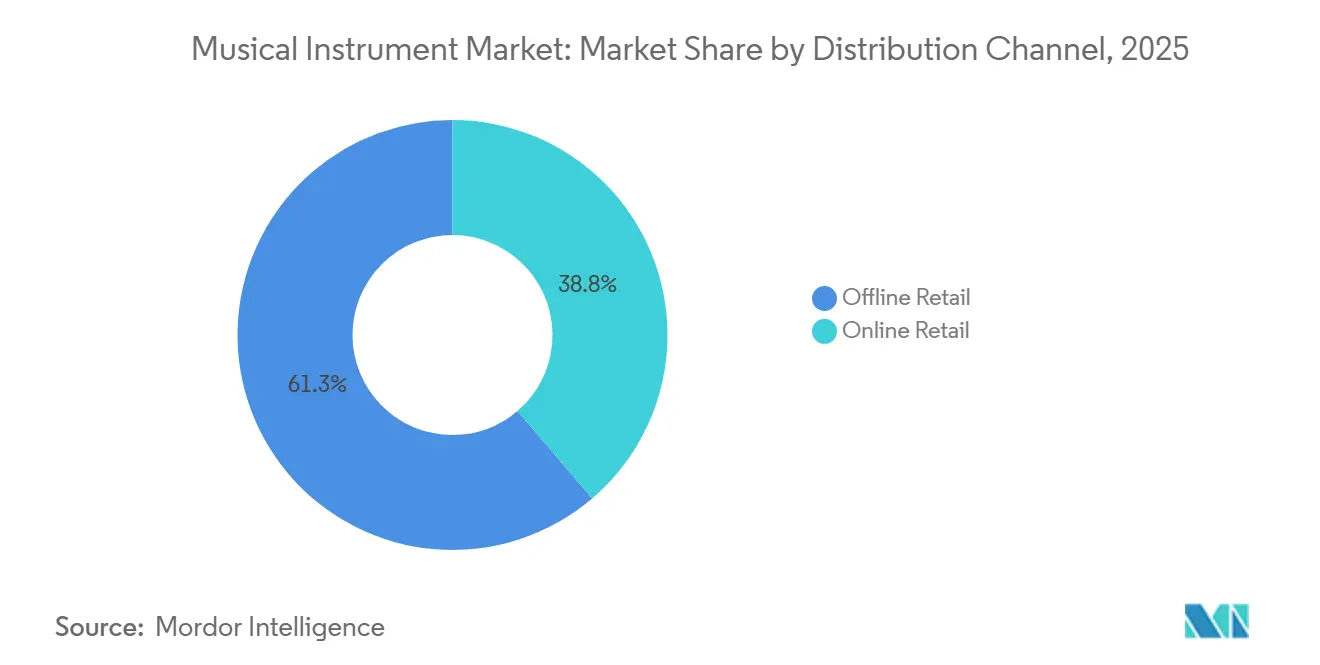
- 流通チャネル別では、オフライン小売が2025年の楽器市場規模の61.25%を占め、オンライン小売は2031年にかけて10.18%のCAGRで拡大すると予測されている。
- テクノロジー別では、アコースティック楽器が2025年の楽器市場シェアの54.55%を占め、ハイブリッド/スマート楽器は2026年から2031年にかけ最速の12.12%のCAGRを記録すると予測されている。
- 地域別では、アジアが2025年に33.45%の収益シェアを占めたが、中東が2031年にかけて最も高い7.72%のCAGRを記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サブスクリプション型リモート音楽学習プラットフォームの急増 | +1.20% | 北米およびヨーロッパ | 中期(2〜4年) |
| 中国中間層の所得増加によるアコースティックピアノ販売の加速 | +0.80% | アジア太平洋(中国重点) | 短期(2年以内) |
| ソーシャルメディア主導の「ベッドルームプロデューサー」文化によるMIDIコントローラー需要の増加 | +0.90% | グローバル、若年層 | 短期(2年以内) |
| 北欧諸国および韓国における政府支援の音楽教育義務化 | +0.70% | ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| 環境に配慮した木材とサーキュラー・ルシアー・プログラムによるプレミアムギターの差別化 | +0.40% | グローバル、プレミアムセグメント | 長期(4年以上) |
| IoT対応スマート楽器による継続収益ストリームの創出 | +1.10% | グローバル、テクノロジー先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サブスクリプション型リモート音楽学習プラットフォームの急増
サブスクリプション中心の学習ポータルは地理的・経済的障壁を取り除き、北米およびヨーロッパ全域でエントリーレベルのキーボードやギターの初回購入を促進している。Yamaha Corporationのスクールプロジェクトだけで300万人以上の子どもたちとつながり、デジタルおよびアコースティックのスターターモデルのファネルを拡大している。[1] 継続的な料金はプラットフォーム運営者にカリキュラムを継続的に刷新する動を与え、学習者の関与を維持しながら定期的な楽器のアップグレードを促している。体系的なレッスンと楽器の買い替えサイクルの整合性は、メーカーにとっての収益安定性を加速させる。さらに、これらのプラットフォームから得られるデータは演奏パターンに関する詳細なインサイトを提供し、製品設計へのフィードバックループを短縮する。これらのダイナミクスが相まって、楽器市場に持続的な追い風をもたらしている。
北欧諸国および韓国における政府支援の音楽教育義務化
北欧諸国および韓国は現在、学校予算に音楽のための複数年にわたる資金援助を組み込み、耐久性のある教育グレードの楽器の予測可能な調達を確保している。イングランドの音楽機会パイロットプログラムは580万英ポンド(789万 米ドル)を割り当て、恵まれない生徒へのレッスン、楽器、および試験を提供している。[2] アメリカ合衆国では、カリフォルニア州の提案28号がK-12の提案98号資金の1%を芸術に充て、少なくとも80%を認定スタッフに留保している。[3] このような義務規定は生産者にとっての受注の見通しを安定させるが、仕様をプレミアムサウンドよりも堅牢性とコスト効率に偏らせる傾向がある。メーカーはしたがって、機関の価格水準を満たしながら利益率を維持するために機能セットのバランスを取っている。
ソーシャルメディア主導の「ベッドルームプロデューサー」文化によるMIDIコントローラー需要の増加
TikTok、YouTube Shorts、およびTwitchのストリームは、RGBパッドで照らされたコンパクトなワークステーションを紹介し、小さなデスクに収まりカメラ映えするMIDIコントローラーへの需要を喚起している。若いクリエイターはしばしば正式なトレーニングを省略し、演奏の精巧さよりも制作の柔軟性を重視する。AIラボとJordan Rudessのようなアーティストとのコラレーションは、リアルタイムの人間と機械の共同創造を実証し、インテリジェントなソフトウェアやデジタルオーディオワークステーションツールと統合されたMIDI機器への訴求力を広げている。[4] 美観、携帯性、プラグアンドプレイ接続性が従来の素材よりも重視され、研究開発予算はインダストリアルデザインとファームウェアのアップデートへとシフトしている。
IoT対応スマート楽器による継続収益ストリームの創出
センサーと無線モジュールの組み込みにより、一度限りの製品販売がサービスエコシステムへと変革されます。適応型琵琶のプロトタイプは、湿度変化に関わらず±0.1 Hz以内のピッチ精度を維持し、98%の完全性でパフォーマンスデータを送信します。サブスクリプションダッシュボードは、分析、ファームウェアアップグレード、個別練習プログラムを提供し、購入後も長期にわたって使用を収益化します。学校にとっては自動診断がメンテナンスのダウンタイムを削減し、演奏アーティストにとっては予測アラートがステージ中の障害を防ぎます。ハードウェア、ソフトウェア、クラウドサービスのこの連携がユーザーあたりの平均収益を拡大しており、楽器市場がハイブリッド・スマート形式へと傾き続ける理由を裏付けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CITES規制対象木材の不足によるハイエンドギター供給の混乱 | -0.90% | グローバル、プレミアムセグメント | 長期(4年以上) |
| ブラジルおよびアルゼンチンにおける完成楽器への輸入関税 | -0.30% | 南米 | 中期(2〜4年) |
| ソフトウェアのみの仮想楽器へのシフトによるエントリーレベルキーボード需要の減少 | -1.10% | グローバル、エントリーレベルセグメント | 短期(2年以内) |
| アフリカにおける断片化したアフターセールスネットワークが電子ドラムの普及を制約 | -0.20% | アフリカ、電子セグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CITES規制対象木材の不足によるハイエンドギター供給の混乱
10kg未満の特定のローズウッド品目に対する2024年の規制緩和にもかかわらず、ブラジル産ダルベルジアは依然として厳しく管理されており、ブティックルシアーと量産ブランドの両方の供給を圧迫しています。GibsonとMartinはFSC認証の代替材を調達していますが、買い手はしばしば伝統的な木材を音色の本物らしさと同一視するため、代替の弾力性が制限されています。その結果生じるコスト上昇は利益率を圧縮するか、小売価格を押し上げ、意欲的なアマチュアの需要を抑制します。プレミアムギター市場は、そのため、楽器市場の概ね楽観的な軌跡を和らげる長引く不安定性に直面しています。
ソフトウェアのみの仮想楽器へのシフトによるエントリーレベルキーボード需要の減少
ストリーミングシンセプラグインとリアルなサンプルライブラリは、200米ドル以下でベッドルームプロデューサーにほぼ無限のパレットを提供し、500米ドル以下のハードウェアキーボードを価格競争で圧倒しています。スペースが限られた都市部の住民は、更新の容易さとメンテナンス不要を理由に仮想セットアップを好む傾向があります。メーカーは、ウェイテッドキーベッド、内蔵スピーカー、プレミアムオールインワンワークステーションで対抗し、実質的にR&D予算を中・高価格帯のSKUへと再配分しています。実際の影響は、低利益率の数量ストリームの縮小であり、楽器市場の価値成長がプラスを維持する中でも、全体的な数量成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
電子楽器がイノベーションを牽引弦楽器は2025年の楽器市場シェアの27.45%を占め、ジャンルを超えた基盤的な位置づけを示しています。対照的に、電子楽器群はMIDIコントローラー、デジタルピアノ、電子ドラムへの需要増加に後押しされ、CAGR 8.78%の追い風でセグメント拡大をリードしました。ピエゾピックアップとモデリングアンプを融合したハイブリッドギターはアコースティックとエレクトリックの境界を曖昧にし、ペダルボードなしで音色の多様性を必要とするライブパフォーマーに訴求しています。CITESに関連した木材不足により、3Dプリント製ブリッジや責任ある方法で収穫されたパウフェロの採用が広まり、規制上の摩擦にもかかわらず生産ラインを円滑に保っています。一方、バイオリン、ビオラ、チェロのカテゴリーは音楽院プログラムの恩恵を受けていますが、電子楽器と比較すると成長は緩やかです。
電子的なイノベーションはパーカッションも再形成しています。アパート居住者やコンテンツクリエイターは、騒音規制とモバイルな創造性の両方を満たすBluetoothを搭載したメッシュヘッドキットに引き寄せられています。ハードウェアモジュールへのサンプルライブラリの組み込みにより、ドラマーはアコースティックストロークとEDMレイヤーをその場でブレンドできます。何よりも、伝統的な職人技とデジタル強化の間の需要の相互作用がバランスの取れたポートフォリオ戦略を支持しており、伝統的なラインと電子ラインの両方が楽器市場の中心的な柱であり続ける理由を示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルトランスフォーメーションが加速オフラインのショールームは依然として2025年の収益の61.25%を占めており、実際に試してから購入するというスタイルが依然として重要であることを示している。実際に手に取って試すことで、消費者は共鳴、鍵盤のタッチ感、人間工学的特性を判断でき、これらはスクリーン越しには評価しにくい要素である。独立系小売業者は修理サービス、個別セットアップ、コミュニティイベントを活用して来店客数を維持している。一方、オンラインストアは摩擦のないチェックアウト、充実した製品動画、改善された物流に支えられ、10.18%のCAGRを記録した。Yamaha Corporationなどのブランドによる直販フラッグシップサイトは、物理的な経路と仮想的な経路を結びつけ、AIによるトーンマッチングや予約制の店舗受け取りを提供している。
マーケットプレイスの成長はアクセサリーも再形成している。弦、リード、ケースはeコマースのカートに容易に移行し、サブスクリプション補充としてバンドルされることが多い。偽造品のリスクは依然として存在しており、2024年には米国税関当局が3,000本の偽造Gibson Brands Inc.ギターを押収した。買い物客を安心させるため、ブランドはNFCタグを導入して即時の真正性確認を可能にしている。長期的には、これらの安全策がデジタルへの信頼を高め、より高価値なセグメントをオンラインへと徐々に誘導し、楽器市場のリーチを拡大する可能性がある。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー別:
スマート楽器が従来のカテゴリーを再形成アコースティック形式は2025年の販売の54.55%を占め、その代替不可能な音色と触覚的な魅力を裏付けている。しかし、スマートハイブリッドは12.12%のCAGRで急成長すると予測されており、内蔵メトロノーム、自動チューニング、コンパニオンアプリの魅力を示している。Roland Corporationの新しいフューチャーデザインラボは、アコースティックな感触とクラウド接続を融合させることにリソースを集中させており、研究開発が学際的なエンジニアリングへと向かっていることを強調している。
デジタルピアノは、グランドピアノのためのスペースや予算がない学習者のユーザビリティのギャップを埋め、高度なサンプルモデリングが音響的なギャップを縮小している。オーケストラの音楽家にとって、ピックアップ搭載のバイオリンは低遅延でデジタルオーディオワークステーションにシグナルをストリーミングし、木材の共鳴を犠牲にすることなく音色のパレットを拡大する。これらのイノベーションは総じて、レガシーセグメントの関連性を維持しながら新たな収益化の層を解放し、楽器市場の堅調な価値成長を支えている。
地域分析
アジア太平洋地域楽器市場
アジアは2025年の収益の33.45%を生み出しており、日本のイノベーションリーダーシップと密度の高いサプライヤーエコシステムによって支えられている。しかし、中国のピアノメーカーであるPearl RiverとHailunは、2023年にそれぞれ31.47%と21.99%の収益減少を記録しており、中産級の消費意欲の低下と、高額なピアノレッスンから離れる保護者の優先事項の変化を反映している。韓国とシンガポールは政府支援によって均衡を保ち、教室での安定した需要を支えている。インドの可処分所得の上昇とスマートフォンの普及は、アプリ連動型ギターやキーボードにとって肥沃な土壌を提供しているが、輸入関税が依然として価格競争力を制約している。
北米楽器市場
北米はプレミアム市場としての地位を維持している。Gibson、Fender、Taylorは趣味愛好家やツアーアーティストの間で強い支持を集め、クラシック教育がオーケストラ楽器の安定した需要を維持している。しかし、アコースティックピアノの出荷台数は2024年に18,000台未満に落ち込み、集合住宅居住者向けの188,000台のデジタルピアノに取って代わられた。カリフォルニア州の提案28号は学校予算を継続的に確保し、低価格帯から中価格帯の安定を支えている。
欧州・中東・南米楽器市場
中東は国家的な文化振興策と若年人口の拡大を背景に、7.72%のCAGRで最も高い成長を示している。ドバイ、リヤド、ドーハのコンサートホールでは現在、スマートステージピアノやモジュール式PAリグが指定されており、練習用楽器への波及需要を生み出している。欧州は緩やかながらも着実な勢いを見せている。ドイツのオーケストラの伝統が管楽器工場を支える一方、北欧諸国は持続可能性とデジタル統合を重視した学校音楽キットに公的資金を投入している。南米の潜在力は、ブラジルとアルゼンチンの輸入関税によって依然として抑制されており、国内組立事業を促進しつつも価格を高水準に保っている。
競争環境
市場集中度
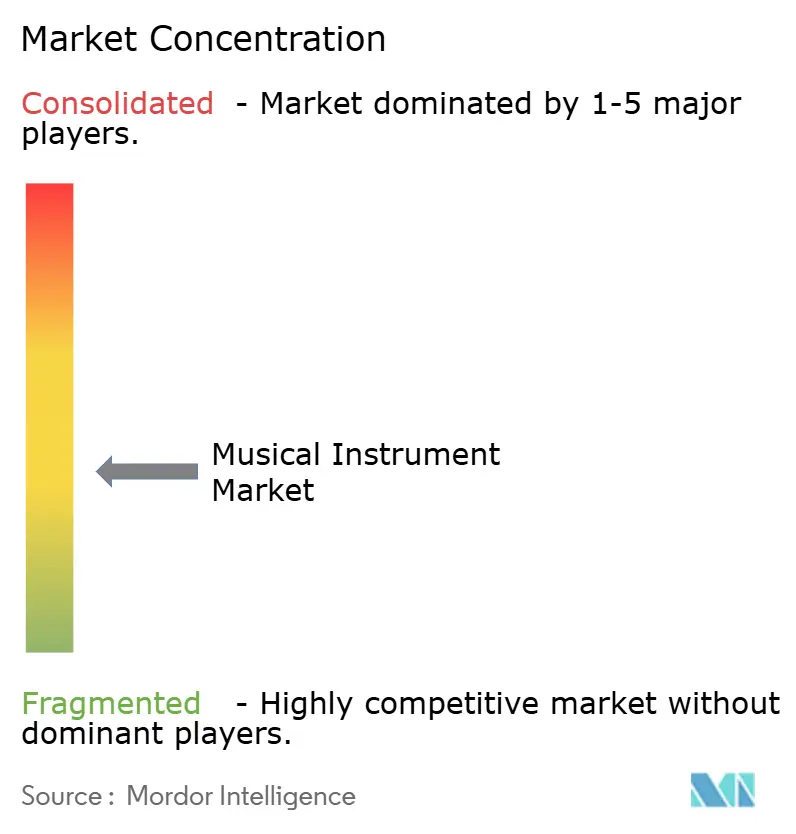
市場構造は適度に集中しています。Yamahaの多カテゴリーにわたる幅広い展開と、デジタルピアノおよびポータブルキーボードでの約50%のシェアが、同社を基準となるプレイヤーとして位置づけています。5,000万米ドルのシリコンバレーCVCは、AI作曲、触覚フィードバック、イマーシブオーディオ分野のスタートアップを活用する戦略的な推進力を示しています。Gibsonはブランドの遺産とアーティストエンドースメントに依拠しながら、拡張現実練習ツールを探求しています。Rolandはセンサーフュージョンとクラウド分析に注力しており、フューチャーデザインラボがその象徴です。
M&Aは2024年〜2025年に市場構造を再形成しました。Marshall Group ABはHongShan Capital Groupに過半数株式を11億ユーロ(12.9億米ドル)で売却し、eコマースとサプライチェーン最適化のための資金を確保しました。Hal LeonardはMuse Groupと合併し、楽譜カタログとMuseScoreやUltimate Guitarなどのプラットフォームを統合し、教育者とDIYプロデューサーの間で広範なリーチを創出しました。Warner Musicによるテンポ・ミュージック・インベストメンツの買収は、主要な楽曲権利を追加し、知的財産ポートフォリオをめぐる競争を激化させました。
競争上の優先事項は現在、ハイブリッド製品パイプライン、直接的なデジタルエンゲージメント、ESG志向の調達に集中しています。アコースティックの職人技と組み込み技術、検証済みのサプライチェーン、説得力のあるコミュニティコンテンツを融合させた企業が、楽器市場の今後の拡大を最大限に活用できる最良の立場にあります。
楽器業界のリーダー企業
-
Yamaha Corporation
-
Fender Musical Instruments Corporation
-
Gibson Brands, Inc.
-
Roland Corporation
-
Steinway & Sons
- 注:主要企業の掲載順は順位を示すものではありません。
楽器市場 このレポートでカバーされる企業
- Yamaha Corporation
- Fender Musical Instruments Corporation
- Gibson Brands Inc.
- Roland Corporation
- Steinway & Sons
- Korg Inc.
- Casio Computer Co. Ltd.
- Native Instruments
- C. F. Martin & Co.
- Pearl Musical Instrument Co.
- Arturia
- Ableton
- Moog Music
- inMusic Brands (Alesis, Akai Pro, etc.)
- PRS Guitars
- Ibanez (Hoshino Gakki)
- Behringer (Music Tribe)
- Donner Music
- DW Drums
- Gretsch Drums and Guitars
最近の産業開発事情 楽器市場
- 2025年6月:Hal LeonardはMuse Groupとの統合を完了し、年間3億人の訪問者にリーチする統一されたグローバルデジタル出版の強力な企業を創出しました。
- 2025年3月:Hal LeonardはFrancisco Partnersの投資を通じてMuse Groupと提携し、デジタル機能を拡大しました。
- 2025年2月:Warner Music Groupはテンポ・ミュージック・インベストメンツの支配株式を取得し、ブルーノ・マーズやアデルのカタログの権利を確保しました。
- 2025年1月:Marshall Group ABはHongShan Capital Groupに過半数株式を11億ユーロで売却しました。
世界の楽器市場レポートの調査範囲
楽器市場は、さまざまなジャンルおよびスキルレベルにわたって音楽を創造するために使用される楽器の生産、流通、および販売を包含している。ピアノ、ギター、バイオリンなどの伝統的な楽器のほか、シンセサイザーやデジタルキーボードなどの現代的な電子楽器も含まれる。市場は、音楽教育への関心の高まり、テクノロジーの進歩、ライブパフォーマンスおよび家庭での音楽制作の人気の高まりなどの要因によって牽引されている。
楽器市場は、製品タイプ(弦楽器、管楽器、打楽器、鍵盤楽器、電子楽器、アクセサリー、その他の製品タイプ)、流通チャネル(オンライン小売、オフライン小売)、テクノロジー(デジタル楽器、アコースティック楽器、ハイブリッド楽器)、および地域(北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ)によってセグメント化されている。市場規模および予測は、上記すべてのセグメントについて金額(米ドル)ベースで提供されている。
セグメンテーション概要
| 弦楽器 | ギター |
| バイオリン、ビオラ、チェロ | |
| ハープおよびその他 | |
| 管楽器 | 金管楽器 |
| 木管楽器 | |
| 打楽器 | アコースティックドラム |
| 電子ドラムおよびパッド | |
| 鍵盤楽器 | アコースティックピアノ |
| デジタルピアノおよびステージピアノ | |
| MIDIコントローラーおよびシンセサイザー | |
| 電子楽器 | DJコントローラーおよびターンテーブル |
| サンプラーおよびワークステーション | |
| アクセサリー | ペダルおよびエフェクター |
| 弦、リード、スティック | |
| ケースおよびバッグ | |
| その他の製品タイプ |
| オフライン小売 | 独立系楽器店 |
| 専門チェーン | |
| オンライン小売 | ブランド直販店 |
| eコマースマーケットプレイス |
| アコースティック楽器 |
| デジタル楽器 |
| ハイブリッド/スマート楽器 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 弦楽器 | ギター |
| バイオリン、ビオラ、チェロ | ||
| ハープおよびその他 | ||
| 管楽器 | 金管楽器 | |
| 木管楽器 | ||
| 打楽器 | アコースティックドラム | |
| 電子ドラムおよびパッド | ||
| 鍵盤楽器 | アコースティックピアノ | |
| デジタルピアノおよびステージピアノ | ||
| MIDIコントローラーおよびシンセサイザー | ||
| 電子楽器 | DJコントローラーおよびターンテーブル | |
| サンプラーおよびワークステーション | ||
| アクセサリー | ペダルおよびエフェクター | |
| 弦、リード、スティック | ||
| ケースおよびバッグ | ||
| その他の製品タイプ | ||
| 流通チャネル別 | オフライン小売 | 独立系楽器店 |
| 専門チェーン | ||
| オンライン小売 | ブランド直販店 | |
| eコマースマーケットプレイス | ||
| テクノロジー別 | アコースティック楽器 | |
| デジタル楽器 | ||
| ハイブリッド/スマート楽器 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
楽器市場の現在の規模はどのくらいですか?
楽器市場の規模は2026年に537億米ドルであり、2031年までに734.8億米ドルに達すると予測されています。
最も成長が速い地域はどこですか?
中東が最も高い成長勢いを示しており、2031年にかけてCAGR 7.72%と予測されています。
スマート楽器は需要にどのような影響を与えていますか?
IoT対応スマート楽器は一度限りの販売をサブスクリプションプラットフォームへと転換し、継続収益を増加させ、ハイブリッド/スマートセグメントのCAGR 12.12%を牽引しています。
オンラインチャネルのシェアはどのくらいですか?
オンラインチャネルはCAGR 10.18%で拡大していますが、楽器購入の触覚的な性質から、オフライン小売は依然として2025年の販売の61.25%を占めています。
CITESの規制はギターメーカーにどのような影響を与えているか?
ブラジリアンローズウッドに対する厳格な規制により、材料の入手可能性が制限され、材料コストが上昇し、ブランドは認証済みの代替素材へと移行を余儀なくされており、プレミアムギター市場の成長が抑制されている。
CITES規制はギターメーカーにどのような影響を与えていますか?
ブラジル産ローズウッドに対する厳格な規制は入手可能性を制限し、材料コストを引き上げ、ブランドを認証済みの代替材へと向かわせており、プレミアムギターの成長を抑制しています。