
音楽市場の規模とシェア
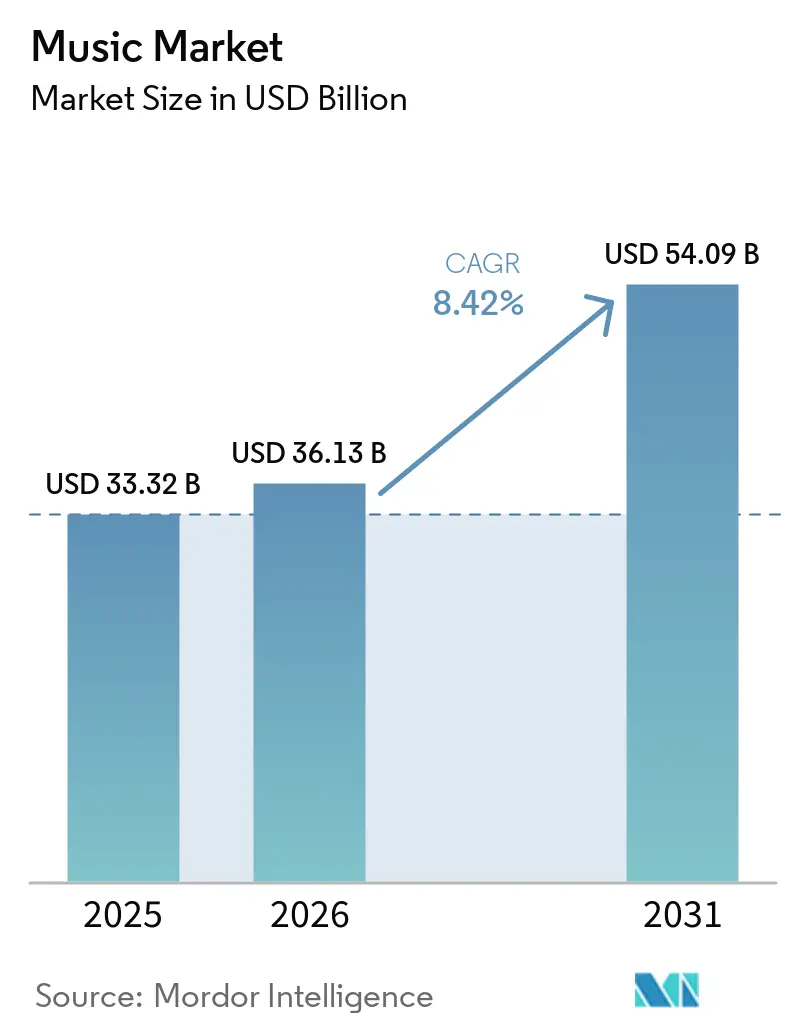
Mordor Intelligenceによる音楽市場分析
音楽市場規模は、2026年の36.13 ビリオン 米ドルおよび2027年の39.17 ビリオン 米ドルから2032年には57.74 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 8.07%を記録すると予測されています。
有料ストリーミングとインドのスマートフォン普及基盤がデジタル音楽へのアクセスを支え、ソーシャルディスカバリーはリスニングサービス上でオーディエンスとレパートリーをつなぎます。カタログ投資は、権利所有がマーケティング、流通、および管理能力と組み合わされた場合にその機会を強化します。したがってサプライヤーは、プラットフォームやクリエイターとの交渉においてリターンを守りながら、オーディエンスと使用可能なレパートリーをつなぐことを競い合います。海賊行為と個別の権利クリアランス義務は、リスニングを支払い可能な音楽利用へと転換することを制約します。参加アーティストの音楽を基盤に構築されたライセンス済みAIアプリケーションは、権利保有者がライセンスする新たな用途を加えるため、新製品向けにカタログをクリアランスできるサプライヤーに有利な成長をもたらします。
レポートの主要なポイント
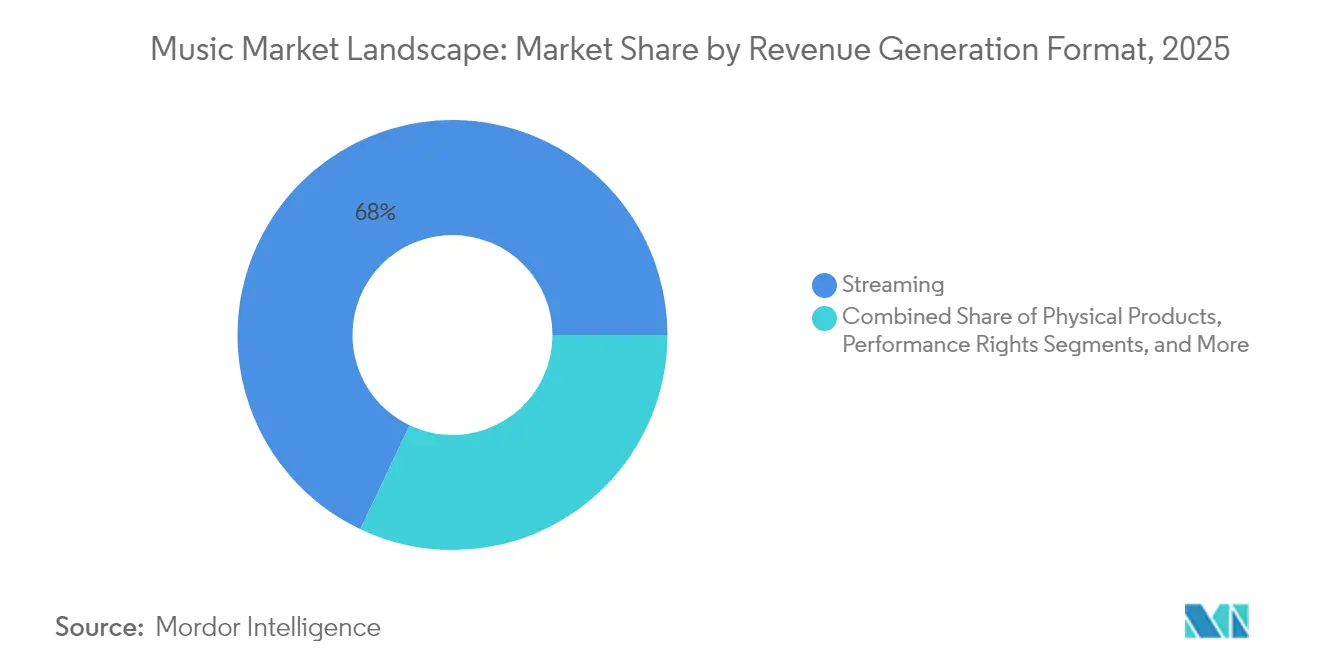
- 収益創出フォーマット別では、ストリーミングが2026年の音楽市場シェアの68.54%を占め、パフォーマンス権は2027年から2032年にかけてCAGR 8.95%で最も速く成長すると予測されています。
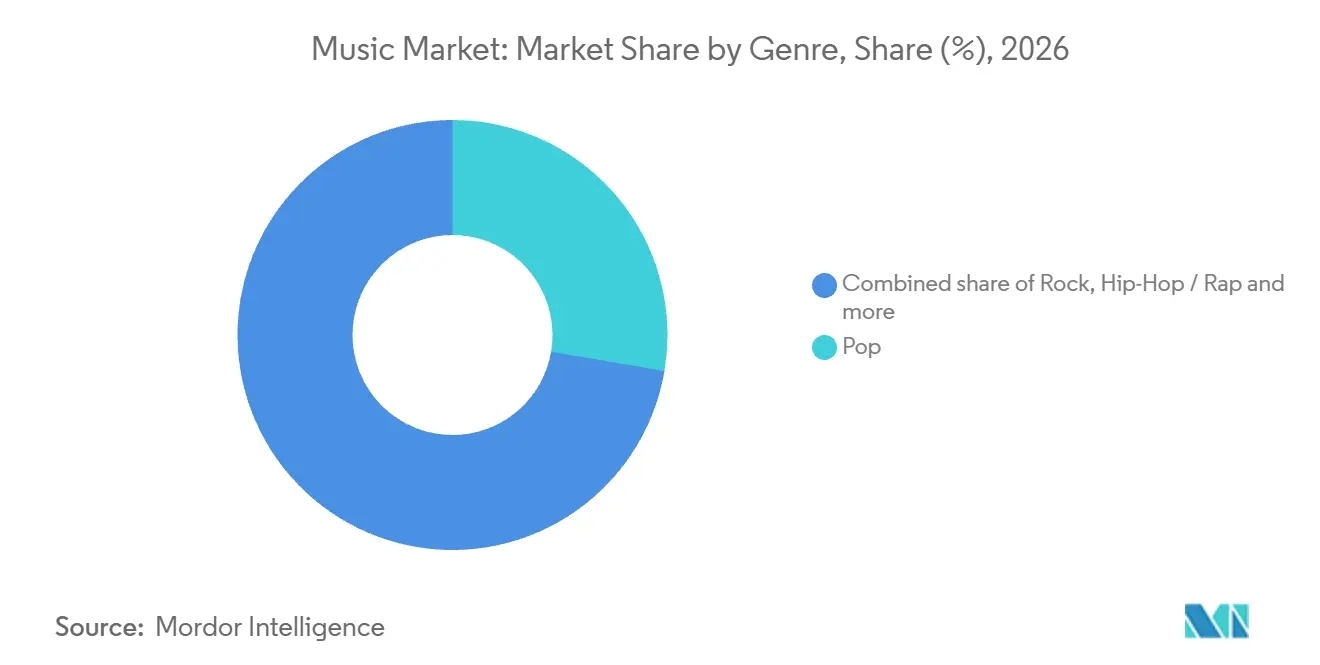
- ジャンル別では、ポップが2026年の音楽市場規模の27.68%のシェアを占め、ラテンは2027年から2032年にかけてCAGR 8.6%で最も速く成長するセグメントと予測されています。
- 流通別では、オンインプラットフォームが2026年に88.49%のシェアでトップとなり、2027年から2032年にかけてCAGR 9.55%で最も速く成長すると予測されています。
- 個人消費者がエンドユーザー収益をリードし、2026年に81.64%のシェアを占め、バー、ホテル、小売業を含む商業施設は2027年から2032年にかけてCAGR 9.3%で最も速く成長すると予測されています。
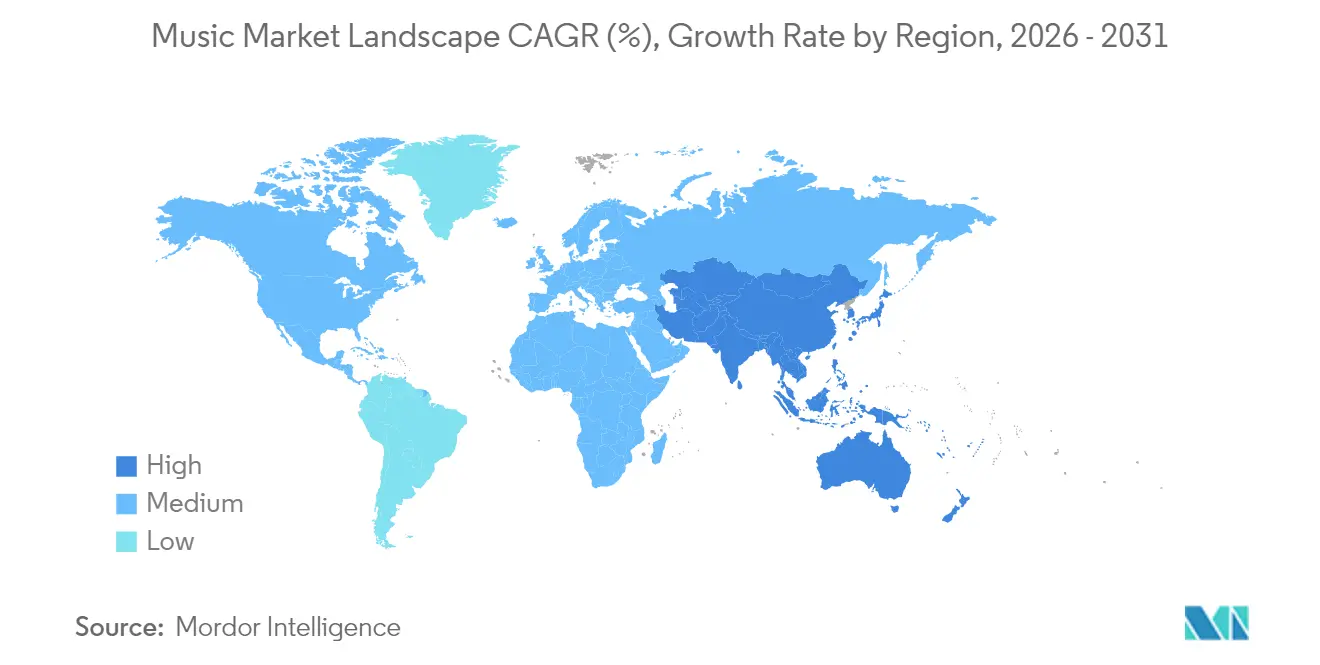
- 地理的には、北米が2026年に34.09%のシェアでトップとなり、アジア太平洋地域は2027年から2032年にかけてCAGR 8.8%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 音楽ストリーミングサブスクリプションの急速な普及 | +4.8% | 北米、欧州およびラテンアメリカ | 短期(2年以内) |
| 新興市場におけるスマートフォンとインターネット普及率の上昇 | +2.6% | インド共和国 | 中期(2〜4年) |
| 音楽発見を促進するソーシャルメディアおよびショートフォーム動画プラットフォームの成長 | +2.1% | アメリカ合衆国 | 短期(2年以内) |
| レコードレーベルおよびプライベートエクイティによる強力な投資とカタログ買収 | +1.6% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| 没入型オーディオフォーマット(Dolby Atmos、Sony 360RA)の普及によるARPU向上 | +0.8% | 中華人民共和国 | 中期(2〜4年) |
| ブロックチェーンを活用したファン直接マネタイズモデル(NFT、フラクショナルオーナーシップ) | +0.3% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
音楽ストリーミングサブスクリプションの急速な普及
有料サブスクリプションは、音楽市場において確立されたリスナー層に対して、権利保有者に継続的な収益機会を提供します。IFPIは、有料サブスクリプションストリーミング収益が2025年に世界全体で8.8%成長し、世界の録音音楽収益の52.4%を占めたと報告しました。[1] この収益構成は、録音サプライヤーのサブスクリプション需要への依存度を高め、有料アクセスの継続が業界の主要収益チャネルにとって重要な意味を持つものとなっています。
新興市場におけるスマートフォンとインターネット普及率の上昇
モバイル流通は、有料リスニングに関する意思決定が行われる前に、デジタル音楽サプライヤーがリーチできるオーディエンスを拡大します。インドの国家統計局は、2022〜23年調査と2025年1月〜3月調査の間に、15〜29歳の若者における過去3ヶ月以内のインターネット利用率が増加したと推計しました。男性の利用率は88.1%から95.9%に、女性の利用率は77.1%から91.3%に上昇しました。インドの国家統計局は、2025年1月〜3月の通信調査において、約85.5%の世帯が少なくとも1台のスマートフォンを所有していると推計しました。インドの若者のインターネット利用率の向上と世帯へのスマートフォンの普及は、音楽サービスへのアクセス基盤を形成し、音楽市場規模を支えています。権利保有者は、既存の世帯デバイス基盤を通じてレパートリーの流通を拡大し、物理的な音楽販売拠点を追加することなく、接続されたリスナーにリーチすることができます。
音楽発見を促進するソーシャルメディアおよびショートフォーム動画プラットフォームの成長
ショートフォームによる楽曲発見は、その楽曲を紹介した動画の後もアクセス可能な状態が維持される場合に、商業的な価値を持ちます。2025年第2四半期において、Luminateが調査した米国のソーシャルメディアユーザーの約3分の1が、新しい音楽を発見し音楽関連コンテンツに触れるためにTikTokを利用していると回答しました。TikTokは2025年7月29日に「Add to Music App」にYouTube Musicを統合し、ユーザーが動画で発見した楽曲をYouTube Musicのプレイリストに直接保存できるようにしました。このリンクは、発見の瞬間から音楽サービス上で再訪できる保存済みレパートリーへの経路を提供します。レーベルにとって、発と保存済みリスニングを結びつけることは、配信先サービスをリリースの商業的流通戦略の一部とし、音楽市場のトレンドに影響を与えます。
レコードレーベルおよびプライベートエクイティによる強力な投資とカタログ買収
カタログへの投資は、取得資本と流通能力が組み合わさることで、レパートリーの商業的活用を拡大し、音楽市場の成長に影響を与えます。ベルテルスマンの一部門であるBMGは、2026年上半期に同社史上最高の上半期投資を音楽著作権に対して行いました。2026年3月31日までに、Warner Music Group Corp.(WMG)とベイン・キャピタルのジョイントベンチャーは、録音音楽および音楽出版カタログに6億5,000万米ドルを投資しました。2025年7月の発表では、WMGがその世界的なインフラを通じてマーケティング、流通、および管理を担当することが定められました。この組み合わせにより、取得した権利は確立されたオペレーターを通じてオーディエンスおよびライセンシーへの経路を得ます。したがって、共同資金調達によカタログの商業化はWMGに集中し、その運営実行が投資の収益ポテンシャルの中心となります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 著作権侵害とデジタル海賊行為の継続 | -1.8% | 北米、欧州およびベトナム | 長期(4年以上) |
| トップクリエイターの交渉力の増大によるロイヤルティコストの上昇 | -1.2% | アメリカ合衆国 | 中期(2〜4年) |
| 新興市場におけるライセンス制度の断片化によるサービス開始の遅延 | -0.7% | インド共和国 | 中期(2〜4年) |
| ストリーミング向けデータセンターエネルギー使用に対する炭素審査の強化 | -0.4% | 欧州連合加盟国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
著作権侵害とデジタル海賊行為の継続
無許可アクセスは、権利保有者がリスニングをライセンス音楽収益に転換する能力を弱めます。Universal Music Group N.V.(UMG)は2025年の年次報告書において、海賊行為がビジネスに悪影響を及ぼしていると述べ、無許可活動が音楽収益に実質的な損害を与えているとの見解を示しました。同社はコンテンツ保護を主要なビジネス上の焦点として説明しつつ、正規収益およびサブスクリプションへの影響を定量化することの困難さを指摘しました。2025年10月、IFPIはベトナムでの執行措置により、Y2mate.comおよびその他11のストリームリッピングサイトの運営者がそれらのサイトを閉鎖することに合意したと報告しました。ベトナムでの執行によるこれらのサイトの閉鎖は、UMGのような権利保有者にとってコンテンツ保護が継続的なコストであり続けることを意味し、ライセンスチャネルを通じて獲得される音楽市場シェアに影響を与えます。
トップクリエイターの交渉力の増大によるロイヤルティコストの上昇
商業的に成功するクリエイターをめぐる競争は、オーディエンス需要拡大する場合でも、レパートリーコストを制約要因にする可能性があります。Warner Music Groupの2025年度提出書類は、録音アーティストおよびソングライターの獲得・維持をめぐる激しい競争を説明しました。同社は、前払い金およびロイヤルティ義務を含む経済的に有利な条件を確保できない場合、業績が悪化する可能性があると警告しました。契約上のロイヤルティ権利が大きくなるほど、音楽サプライヤーがライセンスされた各利用から得られる収益は少なくなります。前払い金が収益に先行する場合、サプライヤーに対して先行資金調達のリスクも生じます。これらの複合的なプレッシャーにより、拡大する収益基盤のうち次のアーティスト契約に充てられる部分が少なくなり、競争力のあるレパートリー構築の経済性が厳しくなり、音楽業界に影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益創出フォーマット別:
ストリーミングの規模とパブリックユースライセンシングストリーミングは2026年の音楽市場規模において68.54%のシェアを占め、最大のセグメントとなっています。IFPIは、世界の録音音楽カテゴリーにおけるストリーミング収益が2025年に220億米ドルを超えたと報告しました。2025年の7.7%の成長により、すでに相当規模に達していた世界の録音音楽ストリーミング収益基盤がさらに拡大しました。
実演権は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.95%が予測されています。IFPIは、2025年の世界録音音楽実演権収益が29億米ドルに達し、5年連続の成長年において0.3%増加したと報告しました。この収益は、主に録音物および音楽ビデオの公演・放送に対して音楽ライセンス会社が徴収したものです。ストリーミングを除くデジタルダウンロードは縮小が予測されており、米国のダウンロードアルバム数は2024年比で9%減少し、2025年には1,500万枚となりました。IFPIによれば、フィジカル製品はスーパーファンに対してファンダムを表現する有形の手段を提供します。2025年には、PPLとPRS for MusicのジョイントベンチャーであるPPL PRS Ltd.が英国の数十万の会場にライセンスを付与し、放送局へのライセンスと並んで事業所カバレッジが重要な意味を持つようになりました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ジャンル別:
ポップがリードしラテンが商業的リーチを拡大ポップは2026年の音楽市場シェアの27.68%を占め、最大のセグメントとなっています。BVMIは、2025年のオーディオストリーミングにおいてポップをドイツで最も収益の高いジャンルとして特定しました。テイラー・スウィフトの「The Fate of Ophelia」は、2025年10月18日付けの米国ポップ・エアプレイ・チャートで8位にデビューし、同チャート33年の歴史で初のトップ10デビューとなりました。また、Luminateによれば、米国のオンデマンドポップストリーム数は2026年上半期に前年比6.5%増加しました。米国におけるポップの勢いは、1曲の記録的なラジオデビューにとどまらず、ジャンル全体のオンデマンド消費の増加にまで及んでいます。
テンは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.6%が予測されています。RIAAは、2026年上半期の米国ラテン卸売録音音楽収益が5億4,220万米ドルに達し、2025年上半期から増加したと報告しました。Luminateは、2026年上半期の世界ラテン音楽ストリーム数が3,632億回に達し、2025年上半期の3,353億回から増加したと報告しました。カントリーはSpotifyを通じて海外のリスナーにリーチし、米国外でのアメリカンカントリー音楽のストリーム数は2026年までの5年間で94%以上増加しました。ラテンの世界的なストリーム数の増加はレパートリーライセンスに関連する利用基盤を広げ、米国の卸売成長は特定の国内ビジネスにおける収益化を示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
プラットフォームリーチが拡大し店舗カバレッジが縮小オンラインプラットフォームは2026年に88.49%のシェアを持つ最大のセグメントであり、2027年から2032年にかけてCAGR 9.55%が予測される最も成長が速いセグメントでもあります。Spotifyは2026年第2四半期において、オーディオプラトフォーム全体の月間アクティブユーザー数が前年比12%増の7億7,700万人に達したと報告しました。Spotifyは2026年第2四半期において、プレミアムサブスクライバー数が前年比9%増の3億人に達したと報告しました。[2] これらの企業指標は、音楽およびその他のオーディオを提供するサービス内での有料関係の拡大とともに、オンラインでの相当なリーチを示しており、オンライン流通に関する音楽市場予測を支えています。Spotifyにとって、プレミアムサブスクライバーの成長はオーディエンス全体の成長を下回っており、拡大するリーチを有料関係に転換することが別個の成長機会となっています。
オフラインおよび実店舗小売は縮小が予測されていますが、個々の小売カテゴリーは異なる状況に直面しています。音楽を販売する英国の実店舗小売業者数は、2024年の1,977店から2025年には1,632店へと17.5%減少しました。独立系音楽小売業者は同期間に471店から499店に増加した一方、ERAはチェーン店の変化の主な原因をオーディオ・ビデオ小売からの撤退または在庫削減によるものと分析しました。英国のサプライヤーは全体的に物理的な販売拠点が減少する一方で独立系店舗が増加しており、独立系小売業者へのカバレッジはチェーン店への対応とは別個の流通上の意思決定となっています。
エンドユーザー別:
消費者アクセスが主導し会場サービスが発展個人消費者は最大のセグメントであり、2026年の総収益の81.64%を占めました。IFPIは2026年3月時点でグローバルに有料音楽ストリーミングサブスクリプションアカウントのユーザーが8億3,700万人に達したと報告しました。アイルランドでは、16歳以上のインターネットユーザーの56%が2025年に有料音楽ストリーミングサービスに加入していました。2025年4月から2026年4月にかけて、TikTokのAdd to Music App機能は60 ビリオン曲以上をプレミアム音楽ストリーミングサービスに保存するために使用されました。有料アカウント利用の規模は音楽サービスに保持すべき相当なオーディエンスを与え、トラック保存はリスナーがそれらのサービス内で利用可能にしたいレパートリーを特定します。
商業施設(バー、ホテル、小売)は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9.3%が予測されています。2025年3月までに、アコーはホテル、レストラン、スパ、バー向けの優先音楽プロバイダーとしてSoundtrackを選定し、個々の設はオプトインするかどうかを選択できます。メディアおよびエンターテインメントプロデューサーは映画、テレビ、ゲームで録音音楽を使用します。イベントおよびコンサートオーガナイザーはカナダで別のライセンス役割を持ち、プロモーターは対象とる有料の対面またはオンラインパフォーマンスに対してSOCANライセンスを支払う必要があります。グループレベルのプロバイダー選定はホスピタリティバイヤーへの経路を開き、施設レベルでの任意参加がサプライヤーの商業的リーチにとって決定的となります。
地理的分析
北米音楽市場
北米は2026年に34.09%の音楽市場シェアを占め、最大の地域となりました。米国の卸売録音音楽収益は2025年に返品後純額で11.5 ビリオン 米ドルに達しました。カナダのオンデマンドオーディオ楽曲ストリームは2026年上半期に774 ビリオン回に達し、2025年上半期から3.6%増加しました。米国のプレミアム有料サブスクリプションユニットは2026年上半期に前年の1億530万から5.5%増加し1億1,110万となり、カナダの増加するストリームボリュームとともに有料アクセスが拡大しました。
アジア太平洋音楽市場
アジア太平洋は最も速く成長する地域であり、2027年から2032年にかけてCAGR 8.8%が予測されています。中国の録音音楽収益は2025年に20.1%成長しました。Spotifyは、インドネシアのミュージシャンの作品よって同プラットフォームで生成されたロイヤルティが2025年に16%以上増加したと報告しました。ワハナ・ムジック・インドネシアは2025年1月〜4月のデジタルおよび海外ロイヤルティを分配し、国内集中管理機関であるLMKNはデータ検証後に5月〜9月の分配を直接処理しました。インドネシア国外のリスナーがこれらのSpotifyロイヤルティの60%を生成しており、海外消費がそのレパートリーのマネタイズの中心となっています。
欧州は2025年のグローバル録音音楽市場トップ20に9つのEU加盟国を含み、ZPAVはその年にストリーミングがポーランドの録音音楽収益を支配したと推定しました。南米では、ブラジルの録音音楽収益が2025年に14.1%成長し、グローバルで1つ上昇して8位となりました。2026年9月、Winamp Groupはその子会社Bridgerがオフラインおよびデジタル利用のパフォーマンス権および機械的権利をカバーするコロンビアのSAYCOとの署名済み契約を発表しました。ストリーミングは2025年に中東および北アフリカの録音音楽収益を支配し、南アフリカはサブサハラアフリカの録音音楽収益の大部分を占めました。録音音楽サプライヤーにとって、ストリーミング主導の流通はポーランドとMENAの収益ミックスに対応し、南アフリカへの注力はサブサハラアフリカの国内集中に対応します。
規制の枠組みと見通し
この比較は、選択された法域とその音楽権利管理規則がライセンサーに与える影響を対象としています。デジタル機械的ライセンシング、集中管理ガバナンス、およびパブリックパフォーマンス徴収は、ライセンス済み音楽から収益を得るための異なる経路を生み出します。評価は、予測可能な管理、執行可能な権利、および効率的なロイヤルティ徴収を求める音楽権利ライセンサーを対象としています。これらの枠組みは、レパートリーが商業的ライセンスとなる方法と、関連する義務を処理する組織を形成します。
規制テーブル
| 決定要因 | アメリカ衆国 | イギリス | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 包括ライセンス管理のための機械的ライセンシング集中機関 | 知的財産庁 | 国務院著作権管理部門 | 文化省著作権・知的財産局 |
| 主要な法令または方向性 | 音楽近代化法、タイトルI | 著作権の集中管理(EU指令)規則2016 | 著作権集中管理規則、第23条 | 著作権法、第99条、法律第12,853/2013号による改正 |
| 商業的効果 | 音楽著作物の特定のデジタル利用に対する中央機械的ライセンシング | 英国集中管理機関のガバナンスおよび透明性義務 | 書面による非独占的集中ライセンス;合理的なユーザーリクエストは拒否できない | 音楽著作物および録音物に対する中央パブリックパフォーマンス徴収 |
| 現在の政策の魅力度 | 高 | 高 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の評価は、2026年6月の管理者指定の継続と2029年1月に予定されている次回審査が継続性を支えることで、機械的ロイヤルティ管理の集中化を反映しています。英国のガバナンスと透明性はラセンサーを支援し、2025年1月のガイダンスは確立された枠組み内での拡張集中ライセンシングの申請に対応しました。中国の非独占的ライセンシングと合理的条件義務は集中ライセンサーの裁量を制限し、2026年8月に議論された著作権法施行規則草案がそれらの個別要件への変更を提案しなかったため継続性を支えています。ブラジルの集中パブリックパフォーマンス徴収と政府監督は、徴収へのアクセスと管理義務のバランスをとり、2026年2月の集中管理諮問委員会への任命がその枠組み内での審査を強化しています。
バリューチェーンの段階
このバリューチェーンは、録音供給、オンラインアクセス、および出版管理が音楽をサプライヤーの収益に変える方法を比較します。Universal Music Groupの統合ビジネスは録音を開発し、第三者利用のために楽曲をライセンスします。この組み合わせは、1つのサプライヤーが同じレパートリーに関するいくつかの業務に参加できる方法を示しています。構造的な区別は、商業的に使用可能な録音を作成すること、オーディエンスへのアクセスを提供すること、および音楽利用からも収益を得る楽曲権利を管理することの間にあります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 録音音楽の制作と商業供給 | Universal Music Group N.V.などの統合録音ビジネス | 録音販売およびライセンス収入 | 商業的リターン前の創造的開発 | 録音開発、権利クリアランス、リリースコミットメントの調整 |
| オンライン音楽アクセス | Tencent Music Entertainment Groupなどのオンライン音楽サービスオペレーター | 音楽サブスクリプション収入 | 不正ストリームが正当な権利保有者収入を転用 | 支払い配分前に操作された活動を検出 |
| 出版管理と報酬 | Universal Music Group N.V.などの音楽出版社 | 楽曲ライセンシングおよび出版収益 | 音楽利用と権利および受給者のマッチング | 配分前に権利を確認し利用を照合 |
| 情報源: Mordor Intelligence | ||||
Spotifyは2024年と2025年にわたって出版社およびソングライターを代表する組織に合計約5 ビリオン 米ドルを支払ったと報告し、2025年は年間最大の音楽出版支払いとなりました。このフローはプラットフォーム活動とチェーンの出版部分における収益を結びつけます。IFPIの不正ストリームが権利保有者収益を転用するという警告は、そのフローにとって真正な利用が商業的に重要であることを示しています。出版社にとって、支払い前に操作されたストリームをスクリーニングすることは、正当な音楽利用と報酬の間のリンクを保護します。なぜなら転用された収益は権利を持つ権利保有者に利用可能な資金を減少させるからです。
競合ランドスケープ
市場集中度
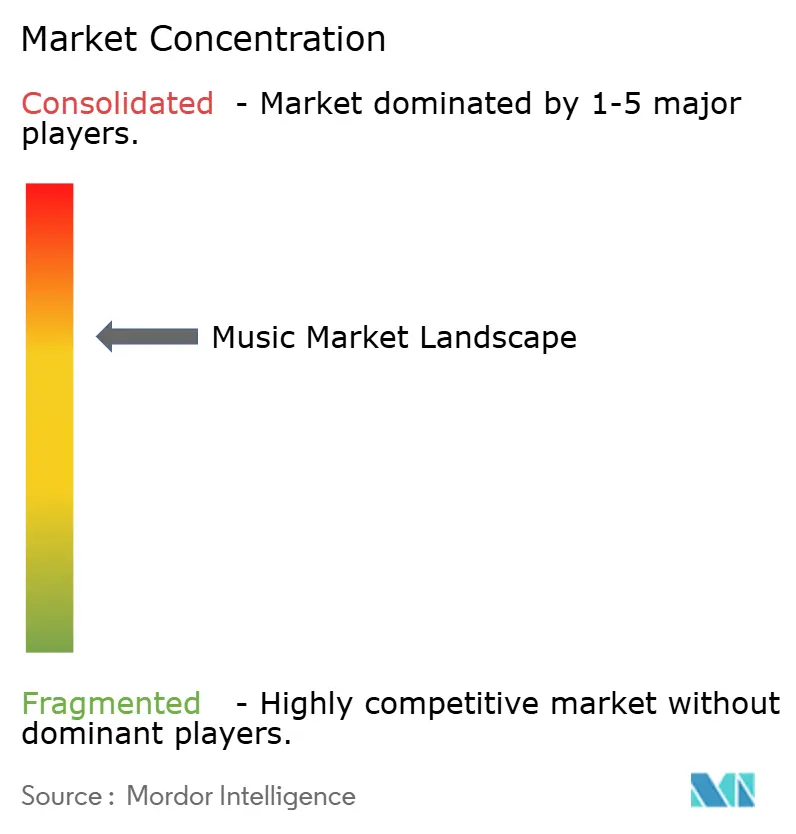
競争は、独立系出版社やデジタルプラットフォームの取引相手と並んで、確立された権利ビジネスの集中したコアを持っています。BMGは2026年9月1日にConcordとの統合を完了し、音楽出版、録音音楽、演劇権、デジタル流通、映画・テレビをBMGブランドのもとに統合しました。[3] 主要参加者には、BMG Rights Management GmbH、Kobalt Music Group Ltd.、Sony Music Entertainment(Sony Corporation of America)、Universal Music Group N.V.、およびWarner Music Group Corp.が含まれます。Kobaltは独立系出版社、Sonyはレーベルを運営し、Universal Music Groupは録音、出版、マーチャンダイジング、視聴覚ビジネスを統合し、Warnerは録音および出版権を保有しています。この構造により、レパートリー所有者は権利能力を組み合わせる機会を得る一方、ライセンス関係によって差別化された出版社の余地も残されています。
2025年8月、KobaltとSpotifyはソングライターの条件に焦点を当てた直接的な複数年にわたる米国ライセンス契約を締結しました。この契約は、米国のソングライターに対してより大きな柔軟性、効率性、価値、および保護を提供するよう設計されました。BMGは2025年に30件の買収を完了し、その中にはジェイソン・アルディーンとの同社史上最大のカタログ買収が含まれます。その活動には、他の23名のアーティストおよびソングライターからの1,000曲以上の権利も含まれていました。カタログ買収はサプライヤーのレパートリーに対するコントロールを拡大し、Kobaltの直接契約は代理するソングライターの作品に付随するプラットフォーム条件に対処するものです。
WarnerとSunoは2025年11月25日にAI音楽パートナーシップを発表しました。アーティストおよびソングライターは、自身の名前、画像、肖像、声、および楽曲がAI生成音楽に使用されるかどうか、またどのように使用されるかについて完全なコントロールを持つこととされました。Sunoは2026年9月9にv6モデルファミリーをリリースし、Warner Music Group、BMG、およびBelieveからライセンスを受けたデータを使用して開発されたと述べました。Universal MusicとSony Musicは2026年9月18日にSunoを提訴し、v6に焦点を当てた訴訟において、AIトレーニングに著作権で保護された音楽を使用したと主張しました。したがって、AIプラットフォームは使用するレパートリーをカバーする許可とクリエイターの参加の両方を必要とします。なぜなら、ライセンスパートナーシップは他の権利保有者からの請求と共存し得るからです。
音楽産業のリーダー
-
BMG Rights Management GmbH
-
Kobalt Music Group Ltd.
-
Sony Music Entertainment (Sony Corporation of America)
-
Universal Music Group N.V.
-
Warner Music Group Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
音楽市場 このレポートでカバーされる企業
- Universal Music Group N.V.
- Sony Music Entertainment (Sony Corporation of America)
- Warner Music Group Corp.
- BMG Rights Management GmbH
- Kobalt Music Group Ltd.
- Spotify Technology S.A.
- Apple Inc. (Apple Music)
- Amazon.com, Inc. (Amazon Music)
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- Deezer S.A.
- Tidal Music AS
- SoundCloud Global Limited & Co. KG
- Pandora Media, LLC (Sirius XM Holdings Inc.)
- NetEase Cloud Music (NetEase, Inc.)
- Anghami Inc.
- Kakao Entertainment (Melon)
- Yandex Music LLC
- Transsnet Music Limited (Boomplay)
- Saavn Media Limited (JioSaavn)
- KKBOX Inc.
- Curb Records, Inc.
- Believe SAS
- Audio and Video Labs, Inc. (CD Baby)
市場参加者にっての主要な機会
これらの機会は、AI開発、ファン参加、ソーシャルコマースを通じてライセンス済みレパートリーをマネタイズする経路を比較します。独立系アーティストのデータセットライセンシングは音楽サプライヤーをAI開発者と結びつけ、ファン向けプラットフォームは参加アーティストの録音に対する潜在的な用途を生み出します。ソーシャルプラットフォーム契約は、代表するアーティストおよびソングライターに音楽関連コマースへの経路を提供することもできます。商業的な区別は、サプライヤーがコントロールされた権利を意図するバイヤーに適した取引にパッケージ化できるかどうかです。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| AI ライセンシング向け独立系音楽データセット | LANDRは2026年7月にオプトイン型フェアトレードAIプログラムの次のフェーズを発表しました | 音楽データセットをライセンスするAI開発者 | 録音および出版権利の両方を持つLANDR配信アーティストから適格録音を集める | いずれかの権利レイヤーの不完全なコントロールとLANDRのデータセットキュレーション | 適格な独立系アーティストとLANDR |
| ライセンス済みファン共同制作 | UMGとElevenLabsは2026年9月に参加アーティストの音楽向けの開発中プラットフォームを発表しました | リミックス、マッシュアップ、新しい解釈を求めるファン | 参加アーティストとのファン利用のためのライセンスを準備する | 商業化前の製品開発 | 参加アーティスト、ソングライター、および権利サプライヤーとしてのUMG |
| ソーシャルディスカバリーに連動した音楽コマース | UMGとTikTokは2026年5月のグローバルライセンスで拡大されたマーケティング、広告、eコマースの機会を発表しました | UMGのアーティストおよびソングライターにリーチした音楽ファン | ライセンス済み音楽キャンペーンをアーティストマーチャンダイズ取引と結びつける | エンゲージメントを有料の音楽関連取引に転換すること | UMGのアーティスト、ソングライター、および音楽マーチャンダイズサプライヤー |
| 情報源: Mordor Intelligence | |||||
最も明確な機会は、音および出版権利の両方がライセンシングに利用可能な独立してコントロールされた録音のデータセットです。LANDRを通じて配信するアーティストは適格なレパートリーをそのオプトインプログラムに持ち込むことができ、LANDRはどのトラックがデータセットに入るかをキュレートする場合があります。したがって完全な権利コントロールは、アーティストがこの追加のライセンシング収入を競う前に重要となります。
最近の産業開発事情 音楽市場
- 2026年10月:Spotifyは10月6日から、インドを含む11カ国の18歳以上のプレミアムリスナーに対して、2,000人以上のアーティストのクイズを含むミュージッククイズを段階的に展開し始めました。
- 2026年9月:Winamp Groupは9月30日に、その子会社Bridgerがオフラインおよびデジタル利用のパフォーマンス権および機械的権利をカバーするコロンビアのSAYCOとの契約に署名したと発表しました。
- 2026年9月:Universal Music GroupとElevenLabsは9月10日に、ライセンス済み音楽とアーティスト参加に基づくAI音楽制作プラットフォームを開発するための複数年にわたるライセンス契約を発表しました。プラットフォームは開発中であり、ElevenLabsがローンチし、パートナーがアーティストおよびソングライター向けのAIオーディオ製品を開発する予定です。
音楽市場 レポートの範囲と調査方法論
市場定義と対象範囲
世界音楽市場は、世界中の収益化された音楽製品、アクセス、および権利への年間支出を測定します。録音音楽、音楽ライセンス、公演権、および音楽マーチャンダイズからの収益を計上します。
対象外の範囲:楽器、音響機器、および汎用再生デバイス、音楽権利に関係しないコンサートチケット収入およびイベント主催者収益、購入者の無関係な製品・サービス・制作からの収益、無許可ユーザーアップロードや海賊行為を含む非収益化消費およびインフォーマルな活動は除外されます。
セグメンテーション概要
- 収益創出フォーマット別
- ストリーミング
- デジタルダウンロード(ストリーミング除く)
- フィジカル製品
- パフォーマンス権
- シンクロナイゼーション収益
- マーチャンダイジングおよびライセンシング
- ジャンル別
- ポップ
- ロック
- ヒップホップ/ラップ
- エレクトロニック/ダンス
- クラシック
- ジャズ
- カントリー
- ラテン
- 流通チャネル別
- オンラインプラットフォーム
- オフライン/リアル店舗小売
- エンドユーザー別
- 個人消費者
- 商業施設(バー、ホテル、小売)
- メディアおよびエンターテインメントプロデューサー(映画、テレビ、ゲーム)
- ブランドおよび広告主
- イベントおよびコンサートオーガナイザー
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- イギリス
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公開指標は、録音音楽収益、フォーマット、および地域トレンドに関するGlobal Industry Association A「グローバル音楽レポート2026」、クリエイターのロイヤルティプールおよび地域別徴収に関するCISACの「グローバル徴収レポート」、ライセンスおよび著作権の文脈に関するWIPOマガジンレビュー、フォーマットレベルの確認に関する全米レコード協会の年次表などのソースから収集されます。これらのソースは、二重計上されるべきでない取引収益、ロイヤルティ徴収、消費者フォーマット販売、およびライセンス利用を区別するのに役立ちます。公開統計および業界団体データは、市場の年間サプライヤーおよび権利保有者収益の境界とセグメント定義に照合されます。
企業の提出書類、投資家向けプレゼンテーション、権利団体の出版物、および信頼性の高いプレスは、クロスチェックのための補足的な収益開示、取引、価格設定、おびプラットフォームまたはライセンス活動の変化を提供します。これらの指定ソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
調査計画では、APAC、EMEA、およびアメリカ全域のレーベルおよび出版社のリーダー、ストリーミングおよび流通マネージャー、ライセンス団体およびマーチャンダイジング担当役員、ならびに地域市場専門家との構造化インタビューおよびターゲットサーベイを使用します。回答者は、サプライヤーの収益認識、権利徴収、チャネル経済性、およびオーディエンス需要の変化を説明するよう求められ、二次推計および予測ドライバーを変数レベルで検証できるようにします。開示が不完全な場合、アナリストは範囲と定義を要求し、回答を公開提出書類および団体データと比較し、代理値または文書化された不確実性をモデルに組み込む前に三角測量を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | APAC:40% |
| 中層:45% | 機能・ユニットリーダー:35% | EMEA:30% |
| 小規模プレイヤー:25% | マネージャー:45% | アメリカ:30% |
市場規模算定と予測
報告された企業収益が計上されたサプライヤーまたは権利保有者の取引にマッピングされ、重複するパススルーが除去された後、トップダウンの合計は収益フォーマット、ジャンル、チャネル、エンドユーザー、および地域にわたって照合されます。セグメントシェアは、報告されたストリーミングおよびフィジカルフォーマット販売、サブスクリプションアカウントと価格設定、権利徴収データ、企業収益開示、および地域別収益分割に基づいています。選択的なボトムアップチェックでは、サプライヤー収益の積み上げ、またはフィジカル製品のサンプル平均販売価格×数量を使用します。予測シナリオは、有料アカウントの成長と価格設定、広告支援型ストリーミング収益、権利徴収とライセンス活動、フィジカルユニット販売と価格を年間市場収益に関連付け、承認された予測セグメントを反映したカテゴリー固有の前提を用います。地域、フォーマット、またライセンスの観測値が欠落している場合、最も近い開示年と関連する公開成長指標が推計を制約し、選択的なサプライヤーまたはチャネルチェックが合計に照合される前に結果として得られるコンポーネントをテストします。一次専門家は各ドライバーの前提に異議を唱え、それらの前提が繰り越される前に会計または権利カバレッジの差異を特定することができます。
データ検証と更新サイクル
アナリストは、市場合計とセグメントシェアを独立した団体シリーズ、権利徴収データ、企業提出書類、および適切なチャネル指標と三角測量し、前年比の動き、暗示されるシェア、および比較可能なソースからの差異を確認します。アナリストは承認前に異常値をレビューし、報告期間、通貨、取引境界、またはカバレッジの欠落に遡及します。未解決の重要な差異は、明確化または回答者への再連絡を引き起こします。証拠は毎年更新され、重要なイベントがライセンス、価格設定、または流通を変化させた場合にはサイクル間でも再検討され、ソース、計算、および予測前提の新たな納品前レビューが実施されます。
Mordor Intelligenceの音楽市場ランドスケープ市場規模と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデリングに使用するインプットが異なる場合があります。世界音楽市場は、世界中の収益化された音楽製品、アクセス、および権利への年間支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。地域、フォーマット、またはライセンスの観測値が欠落している場合、最も近い開示年と関連する公開成長指標が推計を制約し、選択的なサプライヤーまたはチャネルチェックが合計に照合される前に結果として得られるコンポーネントをテストします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 39.17 ビリオン 米ドル(2027年) | |
| Global Industry Association A | 317億米ドル(2025年) | 2025年のベースにおいて、この推計は本レポートの2027年値39.17 ビリオン 米ドルを2年後として19.1%下回っています。録音音楽収益を測定しており、本市場はさらに音楽マーチャンダイズおよびそのテゴリー外で個別に収益化された権利収益も計上しています。 |
| Global Consultancy A | 864億米ドル(2025年) | 2025年のベースにおいて、この推計は本レポートの2027年値39.17 ビリオン 米ドルを2年後として120.6%上回っています。本市場の計上収益の対象外となる、主要なコンサートおよびフェスティバルのチケット販売ならびに直接関連するアーティストサービスが含まれています。 |
Mordor Intelligenceのアナリストは、市場合計とセグメントシェアを独立した団体シリーズ、権利徴収データ、企業提出書類、および適切なチャネル指標と三角測量し、前年比の動き、暗示されるシェア、および比較可能なソースからの差異を確認します。
レポートで回答される主要な質
2032年までの音楽市場規模の見通しは?
規模は2027年に39.17 ビリオン 米ドル、2032年には57.74 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 8.07%となっています。
音楽収益の成長を支える要因は何ですか?
有料サブスクリプション、スマートフォンアクセス、ソーシャルディスカバリーが成長を支えています。インドの2025年1月〜3月の通信調査では、約85.5%の世帯が少なとも1台のスマートフォンを所有していると推定されました。
最大のシェアを持つ音楽収益フォーマットはどれですか?
ストリーミングは2026年の総収益の68.54%を占めました。パフォーマンス権は2027年から2032年にかけてCAGR 8.95%で最も速く成長すると予測されています。
音楽権利競争を形成している企業はどこですか?
主要参加者にはBMG Rights Management GmbH、Kobalt Music Group Ltd.、Sony Music Entertainment、Universal Music Group N.V.、およびWarner Music Group Corp.が含まれます。Universal MusicとSony Musicは2026年9月にv6をめぐってSunoを訴えました。
音楽サプライヤーの商業的見通しを制約するものは何ですか?
UMGは2025年の年次報告書において海賊行為を事業上の悪影響として説明しました。Warner Music Groupは2025年度提出書類において前払いおよびロイヤルティ条件からの条件付きリスクを特定しました。
音楽収益と予測成長をリードする地域はどこですか?
北米は2026年に34.09%のシェアでトップとなりました。アジア太平洋は2027年から2032年にかけてCAGR 8.8%で最も速く成長すると予測されています。