
音楽アプリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
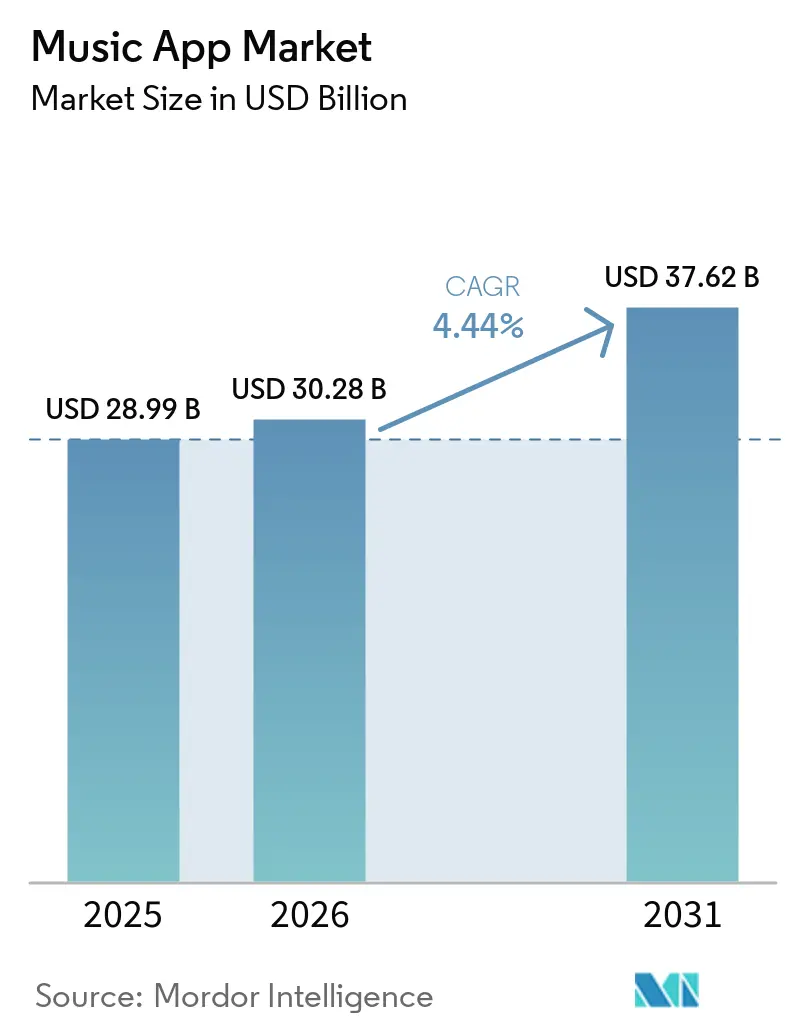
| 市場規模 (2026) | 30.28 十億米ドル |
| 市場規模 (2031) | 37.62 十億米ドル |
| 成長率 (2026 - 2031) | 4.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる音楽アプリ市場分析
2026年の音楽アプリ市場規模は300億2,800万米ドルと推定され、2025年の289億9,000万米ドルから成長し、2031年には376億2,000万米ドルに達する見通しで、2026〜2031年にかけて年平均成長率4.44%で拡大します。この拡大は、サブスクリプションモデルが依然として主流を占めながらも、ハイブリッドフリーミアム層、バンドル提供、コネクテッドデバイスチャネルによってエンゲージメントサイクルが長期化するという、成熟しつつも機会に富んだ市場環境を反映しています。スマートフォン普及率の向上、手頃なモバイルデータ料金、AIを活用したレコメンデーションエンジンが引き続きアドレス可能な顧客基盤を拡大する一方、新興地域でのキャリア課金の普及が従来の決済障壁を取り除いています。また、自動車OEMやスマートホームブランドとのパートナーシップにより、リスニング体験がスマートフォンを超えて広がり、プラットフォームの定着性を高める追加的な接点が生まれています。ライセンスコストの上昇に伴い競争圧力は依然として激しく、マージン保護のためにカタログの充実、地域ターゲットコンテンツ、パーソナライズされたユーザー体験への同時投資が求められており、プラットフォームは収益の多様化と価格戦略の合理化を迫られています。
主要レポートのポイント
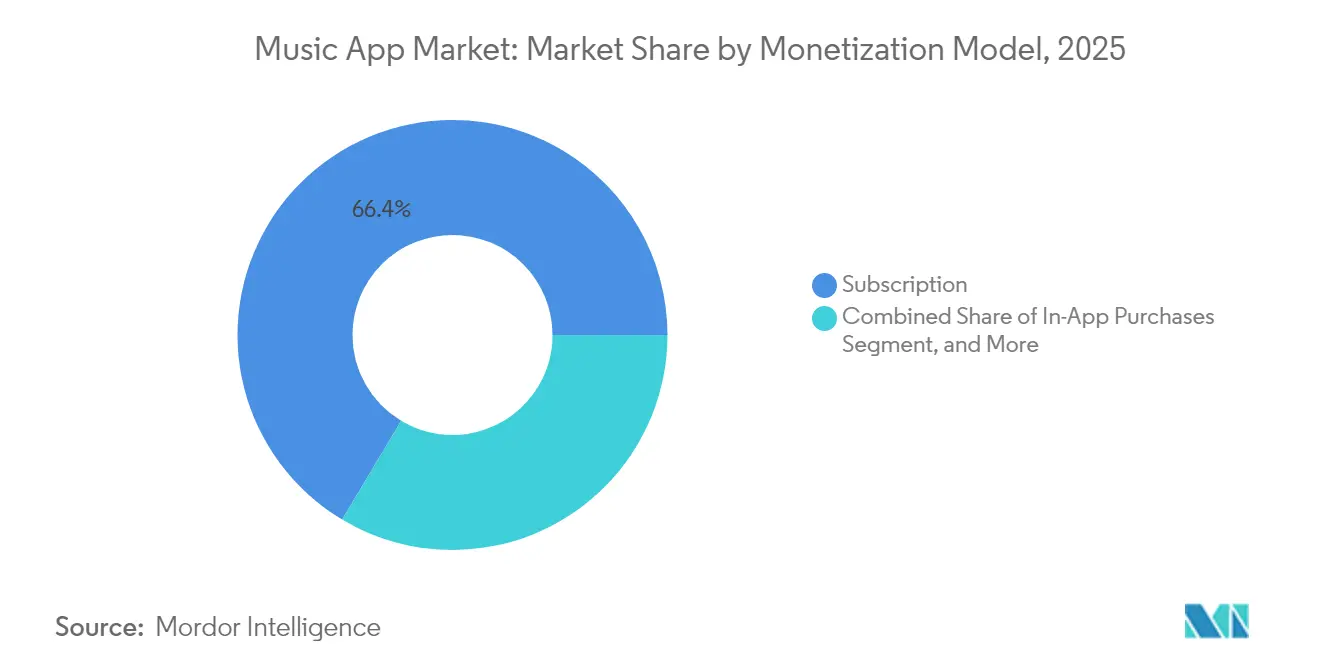
- 収益化モデル別では、サブスクリプションストリーミングが2025年の音楽アプリ市場シェアの66.42%を占め、ハイブリッドフリーミアムは2031年にかけて年平均成長率13.58%で加速すると予測されています。
- プラットフォーム別では、Androidが2025年の音楽アプリ市場規模の71.05%を占め、スマートスピーカーおよびコネクテッドデバイスは2026〜2031年にかけて年平均成長率17.25%で成長する見込みです。
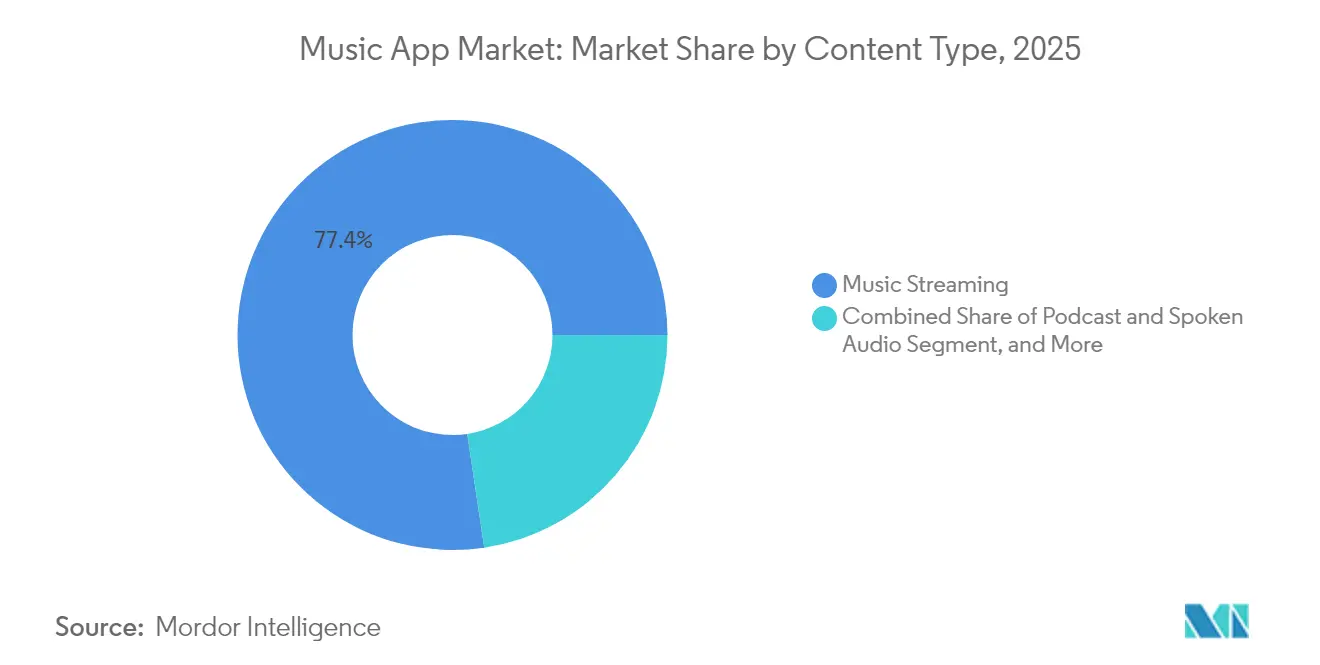
- コンテンツタイプ別では、ポッドキャストおよび音声オーディオセグメントが2031年にかけて年平均成長率20.85%で拡大する一方、音楽ストリーミングは2025年の音楽アプリ市場規模の77.36%のシェアを維持しています。
- 年齢層別では、13〜24歳のユーザーが2025年の音楽アプリ市場シェアの36.12%を占め、2031年にかけて年平均成長率10.53%で拡大しています。
- 地域別では、北米が2025年の市場シェアの46.58%を占め、アジア太平洋地域は24.70%のシェアで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 有料音楽ストリーミングサブスクリプションの採用拡大 | +1.8 | グローバル、特にアジア太平洋地域およびラテンアメリカ | 中期(2〜4年) |
| スマートフォン普及率の向上とモバイルデータの手頃な価格 | +1.2 | インド、東南アジア、サハラ以南アフリカ | 短期(2年以内) |
| スマートスピーカーおよびコネクテッドカーとの統合 | +0.9 | 北米・欧州が先行、次いでアジア太平洋地域 | 長期(4年以上) |
| グローバルライセンス契約の拡大とカタログの充実 | +0.7 | グローバル | 中期(2〜4年) |
| AIによるハイパーパーソナライゼーションによるリテンション向上 | +0.5 | 成熟市場から新興市場へ | 短期(2年以内) |
| 新興地域でのキャリア課金の普及 | +0.4 | アジア太平洋地域、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
有料音楽ストリーミングサブスクリプションの採用拡大
プラットフォームが独占コンテンツバンドルや動的価格設定を通じて価値提案を洗練させるにつれ、サブスクリプション転換の勢いは引き続き上昇しています。Universal Music Groupは2025年第1四半期のサブスクリプションおよびストリーミング収益として1.61 ビリオン ユーロ(1.77 ビリオン 米ドル)を報告し、前年同期比7.2%増となり、有料ユーザーの堅調な成長を反映しています。Tencent Music Entertainmentは中国における有料ユーザーを13.4%増加させ、1.21 ビリオン人に達し、月次ARPPUをRMB 11.1(1.6 米ドル)に引き上げ、コスト意識の高い市場においても価格弾力性を示しました。プラットフォームはまた、ポッドキャスト、オーディオブック、アーティスト独占コンテンツなど多様化したコンテンツを活用し、知覚価値を強化、段階的な価格引き上げを正当化しています。
スマートフォン普及率の向上とモバイルデータの手頃な価格
低コストのAndroidデバイスと競争力のあるデータプランが、広大な農村部および若年層のコホートを開拓しました。インドでは、2024年の録音音楽収益の88%をストリーミングが占め、リスナーは週平均26.7時間聴取しており、これはグローバル平均を30%上回っています。Airtel Mobile Moneyなどのキャリア課金インフラは、3,150万人以上のケニア人をアプリストアに直接接続し、クレジットカードへの依存を解消して音楽アプリ市場を拡大しています。
スマートスピーカーおよびコネクテッドカーとの統合
音声対応スピーカーとネイティブ車載アプリが流通を再定義しています。Google CloudとAzure OpenAIを活用して構築されたMercedes-BenzのFYI RAiDiOは、対象となる2024年以降のモデル向けにオーディオをパーソナライズし、組み込みサービスに対するOEMの意欲を示しています。TuneInとVisteonの提携により、10万のラジオ局と数百万のポッドキャストがダッシュボードに組み込まれ、まずインドおよびアジア太平洋地域のバイヤーを対象としています。これらの統合により日々のリスニング時間が延長され、リテンション指標とARPUが向上しています。
グローバルライセンス契約の拡大とカタログの充実
国境を越えたライセンスが発見を拡大し、乗り換えコストを高めています。Universal Music GroupとAmazon Musicの複数年契約は独占リリースと「ストリーミング2.0」機能をカバーし、差別化されたカタログの戦略的重要性を示しています。IFPIのデータによると、1,000米ドル以上を稼ぐアーティストの3分の1が収入の75%以上を自国市場外から得ており、グローバルな利用可能性の商業的メリットが浮き彫りになっています。[1]
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コンテンツライセンスコストの上昇によるマージン圧縮 | -1.1 | グローバル、特に成熟市場 | 短期(2年以内) |
| 激しいプラットフォーム競争による高い解約率 | -0.8 | 成熟市場から新興市場へ | 中期(2〜4年) |
| ロイヤルティおよび独占禁止問題に関する規制上の精査 | -0.4 | 北米・欧州 | 長期(4年以上) |
| ストリーミングのエネルギー使用に関するサステナビリティ上の懸念 | -0.2 | 欧州・北米が先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンテンツライセンスコストの上昇によるマージン圧縮
2025年1月より有効となる機械的ロイヤルティ料率は、楽曲あたり12.7セントに加え1分あたり2.45セントに引き上げられ、すべての主要プラットフォームのコスト基盤が上昇しました。[2]Spotifyが12ヶ月以内に1,000ストリームに達しなければロイヤルティを支払わないというルールは、支払いを選別し粗利益を保護しようとする試みを反映しています。高額な手数料はARPUの低い新興市場で最も大きな打撃を与え、スケーラビリティを損ない、価格層の差別化を促す可能性があります。
激しいプラットフォーム競争による高い解約率
プロモーションがユーザーの期待をリセットし、機能の同質化が進む中、平均的なサブスクリプションのライフサイクルは約7ヶ月にとどまっています。NetEase Cloud MusicとQQ Musicのプレイヤーカスタマイズをめぐる公開対立に見られるような急速な模倣は、新規性の優位性を損ない、ユーザーの乗り換えを促進します。座席あたりの収益を削減しながらリテンションの複雑性を高めるバンドル戦略は、収益性のベンチマークをさらに圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益化モデル別:
サブスクリプションの優位性がプレミアムシフトを牽引サブスクリプションサービスは2025年の音楽アプリ市場シェアの66.42%を占め、ほとんどのプラットフォームのバリュエーションを支える予測可能な経常収益をもたらしています。しかし、ハイブリッドフリーミアム層は購買力の差異に対応するプラットフォームが増えるにつれ、年率13.58%で成長すると予測されています。SpotifyのUSD 11.99のプレミアムプランと低価格のベーシックオプションは、ファネルを広げながら収益を維持する多層的な収益化を示しています。Tencent Music Entertainmentは2024年に217億4,000万人民元(30億4,000万米ドル)の収益を多様化し、サブスクリプション、バーチャルアルバム、ライブイベントを組み合わせています。キャリア課金の普及により、低価格の入門プランの音楽アプリ市場規模を拡大する数千万人の初回支払者が追加されると期待されています。広告支援型モデルは、平均可処分所得がサブスクリプション加入を制約する市場では依然として不可欠ですが、広告負荷の増加はユーザー満足度を低下させるリスクがあり、マイクロペイメントやクリエイタートップ機能へのシフトを加速させる可能性があります。
音楽アプリ市場は、サブスクリプション、マイクロトランザクション、コンテキスト広告を融合した混合収益ストリームへと進化しています。カタログコストが上昇するにつれ、プラットフォームはポッドキャスト広告やライブイベントチケット販売などの高マージン分野を優先しています。アナリストは、バンドルが単一フォーマットの提供に取って代わるにつれ、サブスクリプションARPUが安定し、解約率が低下して権利保有者の収益が平準化されると予測しています。競争優位性は、地域の所得水準とコンテンツ嗜好に合わせた層別価格設定を可能にするデータ駆動型セグメンテーションにかかっており、収益性を犠牲にすることなく音楽アプリ市場規模を拡大することが求められます。



プラットフォーム別:
Androidのリーダーシップがスマートデバイスの台頭に直面Androidは2025年のグローバルインストール数の71.05%を占め、新興経済圏での普及度の高さに支えられています。この優位性にもかかわらず、スマートスピーカーおよびコネクテッドデバイスは年平均成長率17.25%で急増しており、音楽アプリ市場の次のフロンティアを示しています。音声ファーストの利用は発見を簡素化し、車載統合は通勤時間という拘束された時間を取り込みます。iOSはユーザー数では少ないものの、Appleのエコシステムの定着性に支えられ、一人当たりの収益は高くなっています。デスクトッププラットフォームは、特にプロフェッショナルおよびプロシューマー層において、プレイリスト管理やクリエイターツールの補完的な役割を果たしています。
コネクテッドカーは重要な需要ドライバーとなっており、KUKE Musicは国内OEMの90%をカバーするパートナーシップを通じて、中国の1億人の車載ユーザーにリーチしています。BMWはクラシック音楽のパフォーマンスをダッシュボードに直接ストリーミングし、ニッチコンテンツの差別化戦略を示しています。これらの動向は、将来の音楽アプリ市場シェアの獲得が、モバイル単独の優位性よりもシームレスなクロスデバイスの継続性にかかっていることを示唆しています。自動車向けSDKとスマートホームAPIに早期投資するプラットフォームは、スクリーンレスリスニングが加速するにつれて大きな影響力を確保する態勢にあります。
コンテンツタイプ別:
ポッドキャストの加速の中での音楽ストリーミングの優位性音楽ストリーミングは2025年の音楽アプリ市場規模の77.36%を占め、ほとんどのユーザーにとってのゲートウェイ製品として機能しています。しかし、ポッドキャストおよび音声オーディオコンテンツは、独占番組やシリアル化されたストーリーテリングがセッション時間を延ばすにつれ、年平均成長率20.85%で拡大しています。ポッドキャスト広告は2024年に24億米ドルを超え、音楽に相当するものをはるかに上回るCPMを提供し、プラットフォームにマージンのレバーを与えています。ライブオーディオはまだ初期段階ですが、従来のレーベル分配を迂回するアーティストとファンの収益化経路を可能にします。高解像度フォーマットはオーディオファイルのニッチに対応しますが、価格プレミアムを正当化し高価値顧客を囲い込むプレミアム層の差別化要因として機能します。
音声コンテンツへの多様化は、広告インベントリを最適化し滞在時間を延ばすことでプラットフォームの経済性を強化し、リテンションコホートを鋭化させます。主要スタジオからの独占番組やクロススポーツコラボレーションは、非音楽リスニングの瞬間を取り込むことを目的としたコンテンツ戦略を例示し、音楽アプリ市場の成長ナラティブを強化しています。将来の拡大は、ウェルネス、教育、生産性のコンテキストに合わせたショートフォームのインタラクティブオーディオとAI生成サウンドスケープを組み合わせる可能性が高いです。

年齢層別:
若年層の人口動態がイノベーションサイクルを牽引13〜24歳のユーザーは2025年の音楽アプリ市場シェアの36.12%を占め、年率10.53%で成長しており、製品イノベーションの主要エンジンとなっています。ソーシャルリスニング、ショートフォームの発見、クリエイターとのインタラクションへの需要がプラットフォームのロードマップを形成しています。25〜34歳のコホートは規模では小さいものの、最も高いサブスクリプション転換率とプレミアム層の採用率を示しています。高齢層はソーシャルファーストのエンゲージメントよりも摩擦のないインターフェースとキュレーションされた発見を求めており、UIの二分化戦略を促しています。
TikTokからSpotifyへのプレイリスト保存などの統合は、プラットフォームが若年層中心のバイラルループを活用してユーザーを獲得・維持する方法を例示しています。コラボレーティブプレイリスト、ゲームとの連携、ARフィルターは、Z世代のリスナーを獲得するための必須要素となりつつあります。音楽アプリ市場が成熟するにつれ、この若年層重視とユニバーサルな使いやすさのバランスを取ることが重要であり、ファミリープランと世代を超えたキュレーションツールが、年齢層を超えたライフタイムバリューの延長に役立つでしょう。
地域分析
北米音楽アプリ市場
北米は2025年に音楽アプリ市場シェアの46.58%を維持し、ロスレスオーディオおよびバンドルサービスに対して米ドル水準のプレミアムを支払う意欲の高い高価値サブスクライバーによって牽引された。AppleのServicesセグメントは2025年度第1四半期に263億ドルの収益を生み出し、同地域の収益化の深度を示している。しかし、市場の飽和により純増数が鈍化しており、戦略的重点はマルチフォーマットバンドルおよびコネクテッドデバイスのアップセルを通じたARPU最適化へとシフトしている。ロイヤルティの透明性および独占禁止法に関する規制上の逆風が強まっており、コンテンツライセンス交渉およびプラットフォーム手数料体系に影響を与えている。
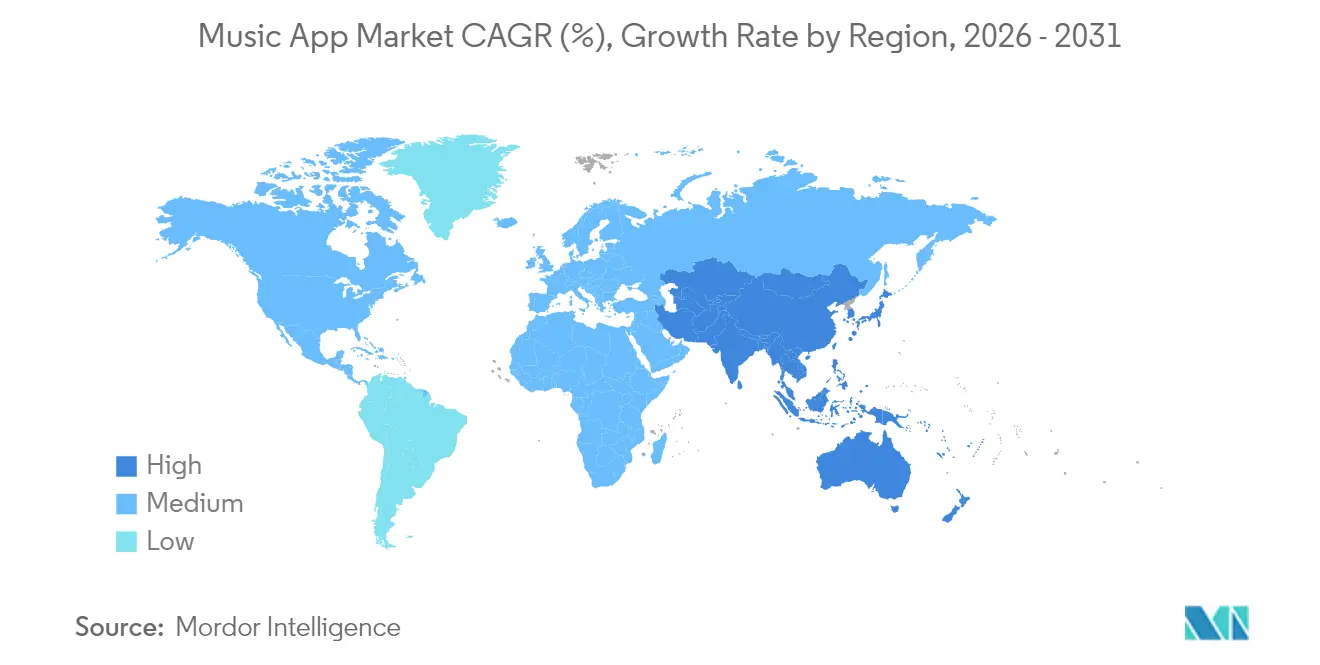
アジア太平洋音楽アプリ市場
アジア太平洋地域は2031年にかけて24.70%のCAGRで最も速い成長を達成し、インドのモバイルファースト普及および中国の規模によって推進された。Tencent Music Entertainmentは2024年の収益として288億人民元(39.8億米ドル)を報告し、プレミアムサービスのアップセルがユーザーベースの縮小を相殺した。インドのユーザーは週平均26.7時間のリスニングを行っているが、サブスクリプション普及率は依然として低く、相当規模の転換機会が存在する。キャリア課金およびローカライズされた価格モデルは、この潜在需要を解放するために不可欠である。
欧州・中東・アフリカおよびラテンアメリカ音楽アプリ市場
欧州はデジタル単一市場を支持する規制および富裕層の視聴者が健全な有料利用を維持し、2025年に安定した8.05%の成長を記録した。ラテンアメリカは21.9%の成長を遂げ、メキシコが世界の録音音楽市場トップ10に入り、スペイン語カタログの力を示した。中東・北アフリカは22.1%の成長を記録し、Anghamiはアラビア語コンテンツおよび文化的に適合したユーザーエクスペリエンスを重視している。サブサハラアフリカの24.0%の成長ポテンシャルは、ネットワークインフラへの継続的な投資および低所得水準に対応したマイクロペイメントソリューションにかかっている。
規制環境
音楽アプリの規制環境は、著作権とロイヤルティ設定の制度、プラットフォームの行動に対する監視、そして各国レベルの文化政策的介入によって形成されている。米国では、法定の出版支払いは著作権ロイヤルティ委員会(Copyright Royalty Board)や、The Mechanical Licensing Collective(MLC)などの管理団体の影響を受けており、2026年の特定のデジタルサブスクリプション構成に関するレート更新ではCPI-Uに連動した調整が導入され、公表された2026年のレートは0.0241米ドル(単体契約)および0.0401米ドル(バンドル契約)とされている。執行や消費者保護の監視は、発見(ディスカバリー)やプロモーションの仕組みにも及ぶ可能性がある。2026年4月、テキサス州司法長官のケン・パクストン氏は、Spotify、Apple Music、Pandora、Amazon Music、YouTube Musicを対象に、未開示のペイオラ(payola)的取り決めの可能性について調査を開始し、スポンサー付きプロモーション、開示、ランキングの公正性に関するコンプライアンス実務への圧力を強めている。
カナダでは、オンラインストリーミング法(Online Streaming Act)の施行により、大規模なオンライン音声・映像プラットフォームに対する政策上の負担が増大している。業界報道によれば、CRTC(カナダ・ラジオテレビ電気通信委員会)は2026年5月付けでストリーミング課徴金をカナダ国内収益の15%へと3倍に引き上げた。これらの変更はライセンスおよびコンプライアンスコストを増大させ、特にローカライズされたカタログやカナダ市場での収益帰属に関して、プラットフォームが価格設定、報告、コンテンツ投資をどのように構築するかに影響を与える可能性がある。
バリューチェーン分析
音楽アプリのバリューチェーンは、クリエイター(作詞・作曲家、演奏者)と権利者(出版社およびレコードレーベル)から始まり、集中管理団体(CMO)や法定管理者などの権利管理・ライセンス供与の仲介者を経て進む。アグリゲーターおよびディストリビューターは、これらの権利ポートフォリオを、音楽アプリを運営するデジタルサービスプロバイダー(DSP)に結びつける。出版面では、機械的複製権および演奏権のロイヤルティは各法域の規則によって規定され、米国では著作権ロイヤルティ委員会が法定の算定方式を定め、The Mechanical Licensing Collective(MLC)のような団体が対象となる利用に対する一括機械的ライセンスを管理している。IFPIやデジタルメディア協会(DiMA)などの業界団体も、ストリーミングの公正性や不正防止に関する政策的立場を含め、基準やアドボカシーに影響を与えている。
DSP(Spotify、Apple Music、Amazon Music、YouTube Musicなどを含む)は、ライセンスされたカタログをモバイル、ウェブ/デスクトップ、コネクテッドデバイスの各エンドポイントにわたる消費者向けサービスとしてパッケージ化し、サブスクリプション、広告、ハイブリッド型プランを通じて収益化する。アプリストア以降の下流では、新興市場におけるキャリア課金を含む決済処理と配信網が、無料から有料への転換に大きな影響を与える可能性がある。データおよびパーソナライゼーション機能、さらにはキュレーションやレコメンデーションシステムなどのコンテンツ運用は、エンゲージメント、ストリーミング量、そして最終的には権利者や管理団体へのロイヤルティ支払いを左右するため、サービス層の中核をなしている。
競争環境
市場集中度
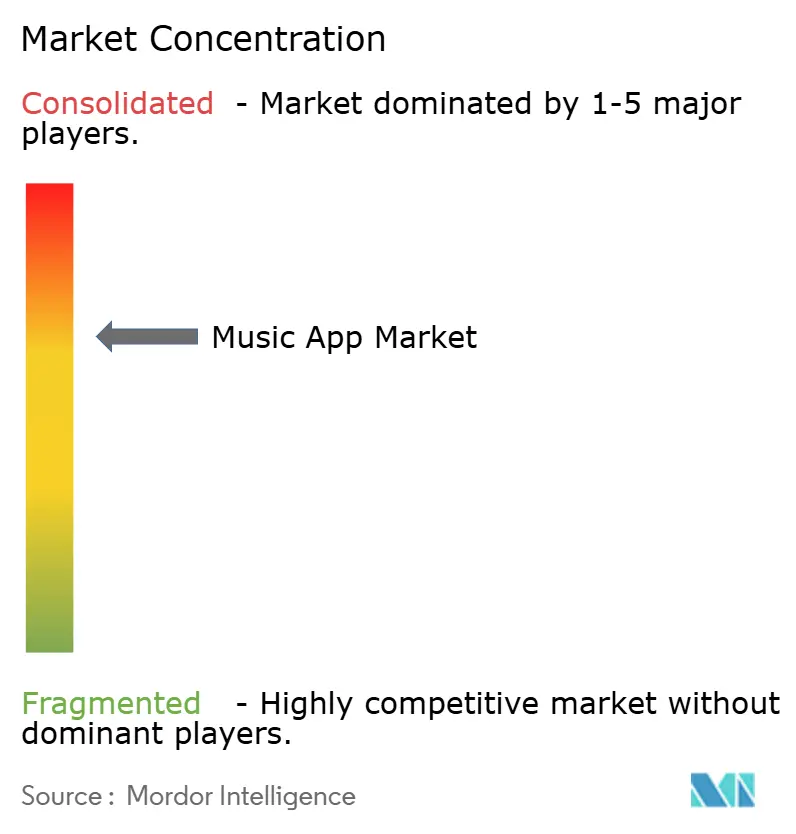
競争環境は中程度の集中度を示しています。Spotifyは2024年に2,800万人のサブスクライバーを追加した後、グローバルシェアの約32%を維持しています。Apple Music、Amazon Music、Tencent Musicが続き、上位4社で有料ユーザー全体の約70%を占めています。競争上の差別化は、大部分がコモディティ化しているコアカタログよりも、エコシステムの幅広さ、AIを活用したパーソナライゼーション、独占コンテンツを中心に展開されるようになっています。急速な機能の模倣は、中国プラットフォームによるソーシャルおよびUIの改善の迅速なコピーに見られるように、イノベーションサイクルを短縮しています。
自動車およびスマートホーム分野でのホワイトスペース競争が激化しています。Mercedes-BenzのFYI RAiDiOは、スマートフォン中心のアプリを仲介排除する可能性のある、エンターテインメント層を内製化しようとするOEMの取り組みを示しています。クリエイターエコノミーのダイナミクスも複雑さを加えています。Spotifyのパートナープログラムはビデオポッドキャスターが広告収益を得ることを可能にし、Tencent Musicはバーチャルコンサートチケットを提供しています。これらの取り組みは収益の分配を変え、レーベル、クリエイター、プラットフォームのマージン間の微妙なバランスを必要とします。
データセンターのエネルギー集約度などのサステナビリティへの配慮は、特に消費者のエコ意識が高まっている欧州においてブランドエクイティの要因として浮上しています。グリーンクラウドアーキテクチャに投資するプラットフォームは、規制当局がストリーミングのカーボンフットプリントを検討するにつれ、評判上の優位性を得る可能性があります。
音楽アプリ業界リーダー
-
Spotify AB
-
Apple Inc.
-
Amazon.com, Inc.
-
Alphabet Inc. (YouTube Music)
-
Tencent Music Entertainment Group
- 注:主要企業の掲載順は順位を示すものではありません。
音楽アプリ市場 このレポートでカバーされる企業
- Spotify AB
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- NetEase, Inc.
- Deezer SA
- SoundCloud Global Limited and Co. KG
- Pandora Media, LLC
- Tidal Music AS
- Wynk Limited
- ByteDance Ltd. (Resso)
- Saavn Media Private Limited (JioSaavn)
- Anghami PLC
- Idagio GmbH
- Napster Group PLC
- KKBOX Inc.
- Yandex LLC (Yandex Music)
- iHeartMedia, Inc. (iHeartRadio)
- Sirius XM Holdings Inc.
- TuneIn, Inc.
- Boomplay Digital Service Limited
- Qobuz Xandrie SA
市場機会と将来展望
ひとつの機会領域は、有料ストリーミングの規模拡大と製品差別化の重なり合いにある。ストリーミングは録音音楽にとって主要な成長エンジンであり続け、消費者支出を一層深めている。IFPIは2025年の世界の録音音楽収益を317億米ドルと報告し、そのうちストリーミングが全収益の69.6%、有料サブスクリプションストリーミングが全体の52.4%を占めた。有料加入者数は2025年に8億3,700万人に達し、音楽アプリにとってこの規模は、ハイブリッド型フリーミアムを含む段階的プランやバンドリングの継続的な実験を支える一方で、カタログの幅広さを基準線として扱っている。
発見(ディスカバリー)やエンゲージメントもまた、手動によるプレイリストキュレーションを超えて、対話型およびエージェント型AI体験へと移行している。Spotify DJや、Alexa+のような音声アシスタントの活用事例を巡る機能面の勢いは、スマートスピーカーやコネクテッドカーにおけるハンズフリーでコンテキストを意識した発見体験に空白領域があることを示しており、本レポートがコネクテッドデバイスチャネルに注目している点と一致している。同時に、カナダのオンラインストリーミング法に基づくCRTCの課徴金変更や、米国レベルでのペイオラ実務への監視強化を含む2026年の政策動向は、透明性の高いプロモーションツール、監査可能なレコメンデーションや広告開示、そして規制が厳しく高ロイヤルティな環境で持続可能な成長を追求するプラットフォームにとっての、より強固な権利報告の商業的価値を高めている。
最近の産業開発事情 音楽アプリ市場
- 2026年7月:Apple Musicが世界のサブスクリプションプランの価格改定を発表。この価格変更はライセンスコストへの露出を浮き立たせ、ストリーミングプラットフォーム全体でのプレミアム段階化を強化する。この調整は各プラットフォームでのARPU圧力を高め、競合の価格戦略に影響を及ぼす可能性がある。
- 2026年6月:Apple Music Classicalがウィグモアホールと提携し、デジタル限定録音の配信を開始。この提携は専用のクラシック音楽チャンネルを通じてプレミアムカタログを拡充する。コンテンツ差別化を強化し、プレミアム層における独占的かつアップグレード可能なコンテンツを支える。
- 2026年5月:Spotify AI DJの言語対応が、フランス語、ドイツ語、イタリア語、ブラジルポルトガル語を含む形で8つの新市場に拡大。AI主導のパーソナライゼーションが主要市場全体に拡大する。ローカライズされたAIキュレーションによる体験を通じて、ユーザーエンゲージメントとリテンションを強化する。
音楽アプリ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論おいて、音楽アプリ市場は、ユーザーがスマートフォンおよび接続デバイス上でオーディオコンテンツを発見、試聴、または管理できる消費者向けアプリケーションから得られる収益を対象としています。収益化は、サブスクリプション、アプリ内購入、および広告サポートを通じて追跡されます。
対象外の範囲:ハードウェア販売、ライブイベントのチケット販売、および非アプリの音楽収益ストリームは、試聴時間に影響を与える場合であっても除外されます。
セグメンテーション概要
- 収益化モデル別
- アプリ内購入
- サブスクリプション
- 広告支援型
- ハイブリッドおよびその他のモデル
- プラットフォーム別
- Android
- iOS
- ウェブ/デスクトップ
- スマートスピーカーおよびコネクテッドデバイス
- コンテンツタイプ別
- 音楽ストリーミング
- ポッドキャストおよび音声オーディオ
- ライブオーディオおよびイベント
- 高解像度・ロスレスストリーミング
- 年齢層別
- 13〜24歳
- 25〜34歳
- 35〜44歳
- 45歳以上
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ベースラインとなる市場マップを構築し、インタビュー対象者によって変わるべきでない前提を固めるために使用されました。IFPI グローバル音楽レポート、米国FCC ブロードバンドおよびスマートフォン接続指標、ITU デジタル普及統計、OECD デジタル経済テーブルなど、公開されている無料のソースを活用し、現実的な普及率および利用状況のガードレールを設定しました。
市場をドル換算するにあたり、企業の開示書類および投資家向けプレンテーション、決算説明会のトランスクリプト、信頼性の高いビジネス報道、ならびにプラットフォームおよびデバイスエコシステムに公開された開発者向けドキュメントも参照しました。特許データベースは、パーソナライゼーションやオーディオ配信を含む機能の方向性を把握するために選択的に参照されました。タイムラインと収益開示の一貫性を確保するため、ニュース・財務情報サブスクリプションおよび企業財務・インテリジェンスサブスクリプションを使用しました。これらの例は網羅的なものではなく、相互確認、明確化、および検証のために他の多くのソースも参照されました。
一次インタビューおよびサーベイ
一次調査は、製品・収益化オーナー、広告オペレーションチーム、流通パートナー、ユーザー成長と価格設定を追跡する業界アドバイザーを含むアプリエコシステム参加者との専門家インタビューおよび構造化サーベイを中心に実施されました。これはグローバル市場であるため、最終的な合計値を確定する前に普及パターン、広告レート、およびサブスクリプション構を検証できるよう、主要地域全体でカバレッジのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:17% | アジア太平洋:44% |
| 中位層:51% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:19% | マネージャー:55% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、スマートフォンおよび接続デバイスの利用状況をオーディオアプリのエンゲージメントに結びつけ、それを有料および広告サポート型の収益化に変換するトップダウン型の需要プール構築から始まります。その後、地域別にサンプリングされたサブスクリプション価格ポイントに推定加入者数を乗じる方法や、広告サポート型試聴の経済性に関するチャネルチェックなど、選択的なボトムアップ近似によってモデルを検証し、乖離が見られる箇所で合計値を調整します。
主要インプットには、有料加入者浸透率、広告ロードと実効広告レート、地域別月次価格設定と割引行動、サブスクリプションとハイブリッドプランの間のシフト、スマートスピーカーおよびその他の接続デバイスからの利用拡大が含まれます。公開データが不完全な場合は範囲を使用し、一次フィードバックを用いて絞り込みを行い、最終的な市場数値は観察可能なシグナルを通じて説明できるレバーに固定されます。
予測においては、シナリオ分析を使用することで、価格引き上げ、広告市場サイクル、接続デバイスによる試聴の拡大ペースに関する異なる経路を反映した結果が得られます。前提条件は地域別に専門家とともに検討され、データ価格、広告に影響する規制、または消費者の支払い意欲の変化において重要なシフトが生じた場合に将来見通しが更新されます。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、最終的な数値が単一のデータセットや単一のインタビューに依存しないようにしています。モデル化された出力を、報告された音楽産業収益の分割、開示されたサブスクリプション動向、地域別デジタル普及指標などの独立したシグナルと比較し、承認前に外れ値を調査します。
乖離が構造的なものと判断される場合、例えば暗示されるARPUの急激な上昇や、基礎となる前提と整合しない広告主導の収益シェアなど、モデルを再構築し、何が変化したかを確認するためにインタビューのフォローアップを実施します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが公開時点で利用可能な最新の見解を受け取れるよう、納品前の最終確認が完了されます。
Mordor Intelligenceの音楽アプリ市場規模算定と他の公表推計との比較
音楽アプリの公表市場数値は、タイトルが類似していても大きく異なる場合があります。これは、各出版社が音楽アプリとして何をカウントするか、および収益化の扱い方について異なる境界を設定しているためです。差異はまた、基準年の選択、通貨間での価格換算方法、主要プラットフォーム、広告市場、または消費者行動の変化後に推計が更新されているかどうかによっても生じます。
主な乖離はコンテンツ範囲から生じており、Mordor Intelligenceはアプリ内のポッドキャストおよびスポークンオーディオ活動を、べてのデジタルオーディオ収益を自動的に同一合計に含めるのではなく、アプリのビジネスモデルの一部として収益化されている場合にのみカウントしています。その他の乖離は、ハイブリッドプランが広告収益とサブスクリプション収益にどのように分割されるか、地域別価格割引の扱い方、および接続デバイスによる試聴がプラットフォーム間で二重計上されることなく一貫して評価されているかどうかに現れることが多いです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 30.28 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 33.90 ビリオン 米ドル(2026年) | アプリ配信による消費を超えた隣接収益を取り込む可能性のある、より広範なデジタルオーディオの枠組みを使用しており、地域別割引の十分な確認なしにより積極的な価格上昇を適用しています。 |
| 業界団体B | 26.10 ビリオン 米ドル(2026年) | 録音音楽収益報告に大きく依存しており、ハイブリッドおよび広告サポート型モデルからの価値の配分が不十分で、消費者アプリ内に存在する収益化が除される可能性があります。 |
表全体を見渡すと、乖離の大部分はアプリ収益として何が含まれるか、およびサブスクリプション対広告サポート型の価値がどのように配分されるかによって説明できます。有料浸透率、広告収益率、地域別価格設定、接続デバイスの貢献度などの観察可能なレバーに合計値を結びつけることで、前提条件を再検討する必要が生じた際にも最終数値は追跡可能かつ再現可能な状態を保ちます。
レポートで回答される主要な質問
2026年の音楽アプリ市場規模はどのくらいで、2031年までにどのような成長が見込まれますか?
音楽アプリ市場規模は2026年に300億2,800万米ドルであり、年平均成長率4.44%で拡大し、2031年までに376億2,000万米ドルに達すると予測されています。
現在、音楽アプリにとって最も収益を生み出している収益化モデルはどれですか?
サブスクリプションストリーミングが依然として主流であり、2025年の音楽アプリ市場シェアの66.42%を占め、ハイブリッドフリーミアム層が2031年にかけて年平均成長率13.58%で最も速く成長しています。
今後5年間で最も多くの新規ユーザーをもたらす地域はどこですか?
アジア太平洋地域は2031年にかけて年平均成長率24.70%で成長すると予測されており、スマートフォンの普及とキャリア課金の拡大に伴い、新規サブスクライバー追加の大部分を占めます。
将来の音楽アプリ体験を形成している技術トレンドは何ですか?
AIによるパーソナライゼーション、スマートスピーカーおよび自動車アプリとの統合、ポッドキャストカタログの拡大が、ユーザーがオーディオコンテンツを発見・消費する方法を再定義しています。
ロイヤルティ料率の上昇はプラットフォーム戦略にどのような影響を与えていますか?
2025年より有効となる米国の機械的ロイヤルティの引き上げはコスト圧力を高め、プラットフォームは価格層を精緻化し、マージンを保護するための最低ストリーム閾値を設けることを余儀なくされています。
音楽アプリユーザーの中で最も速く成長している年齢層はどれですか?
13〜24歳の年齢層が年平均成長率10.53%で拡大しており、ソーシャル中心の機能、コラボレーティブプレイリスト、ショートフォームの発見ツールへの需要を牽引しています。