
ミュージックストリーミング市場規模とシェア
Mordor Intelligenceによるミュージックストリーミング市場分析
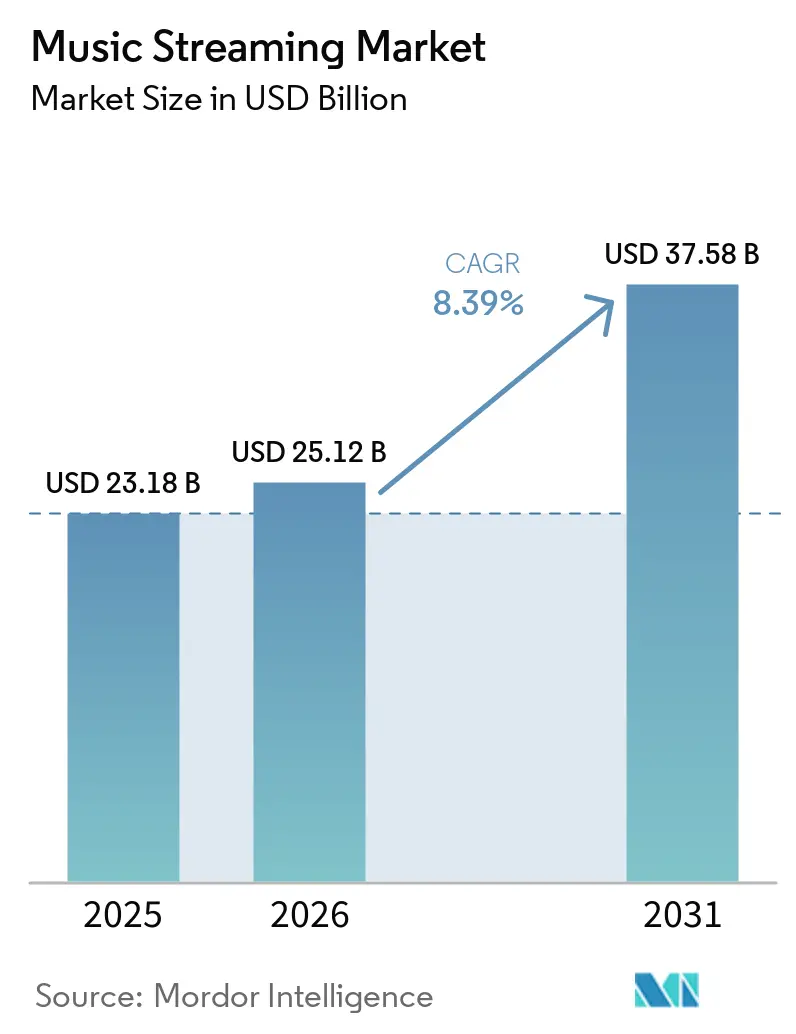
ミュージックストリーミング市場規模は、2026年の25.12 ビリオン 米ドル、2027年の27.23 ビリオン 米ドルから2032年までに40.23 ビリオン 米ドルへと拡大し、2027年から2032年にかけて8.12%のCAGRを記録すると予測されています。
拡大は、増大する有料ティアの消費を持続的なアクセス関係に転換しながら、複数のコンテンツフォーマットを利用するオーディエンスから収益を得ることにかかっています。インドネシアにおけるモバイルパッケージングは、音楽をより広範な接続性の意思決定の中に位置づけることができ、一方ドイツにおけるロスレスオーディオは有料サービスに別の差別化の根拠を与えます。これらのルートは、配信と明確な支払いまたはエンゲージメント維持の理由を組み合わせたオファーを優遇します。しかし、ライセンスの下限と地域的な許諾は、より広範なオファーをコスト高または活性化の遅延につながる可能性があります。地域的な権利とバンドルまたは高品質のサブスクリプション理由を組み合わせたサービは、より広いアクセスを有料需要に転換することができます。
主要レポートのポイント
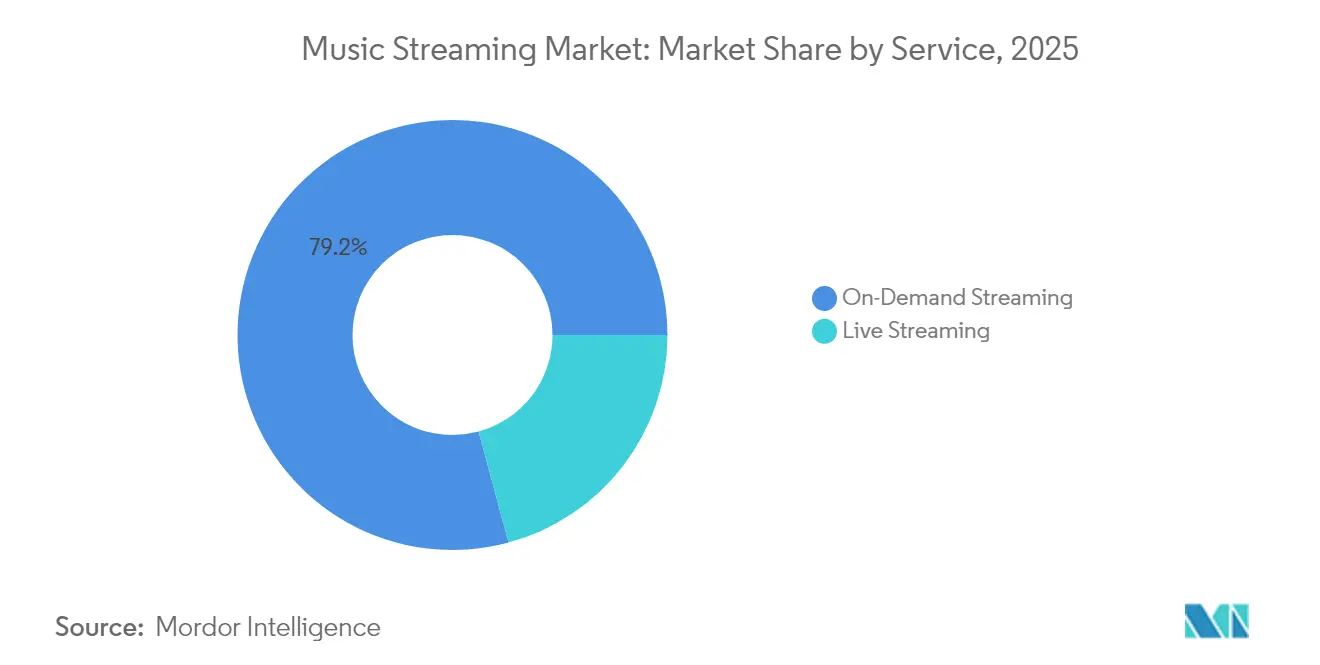
- サービス別では、オンデマンドストリーミングが2026年のミュージックストリーミング市場シェアの77.93%を占め、ライブストリーミングは2027年から2032年にかけて14.65%のCAGRが予測される最も成長の速いセグメントです。
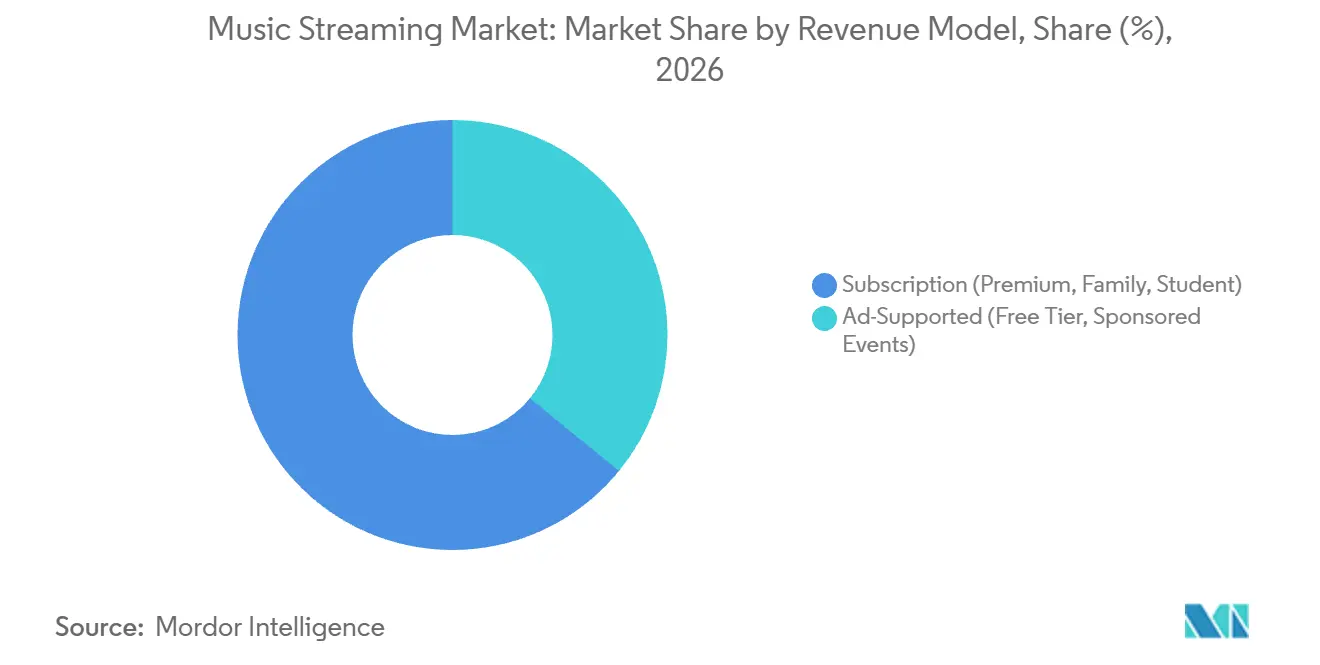
- 収益モデル別では、サブスクリプションが2026年のミュージックストリーミング市場規模の64.1%のシェアを占め、広告支援型アクセスは2027年から2032年にかけて8.4%のCAGRが予測される最も成長の速いセグメントです。
- アプリケーションベースのプラットフォームが2026年の市場収益の80.84%でリードし、ウェブ/ブラウザベースのアクセスは2027年から2032年にかけて9.6%のCAGRが予測される最も成長の速いセグメントです。
- コンテンツタイプ別では、オーディオが2026年の市場収益の73.53%を占め、ビデオは2027年から2032年にかけて11.2%のCAGRが予測される最も成長の速いセグメントです。
- 個人消費者がエンドユーザー需要をリードし、2026年の市場収益の60.31%を占め、商業用は2027年から2032年にかけて13.1%のCAGRが予測される最も成長の速いセグメントです。
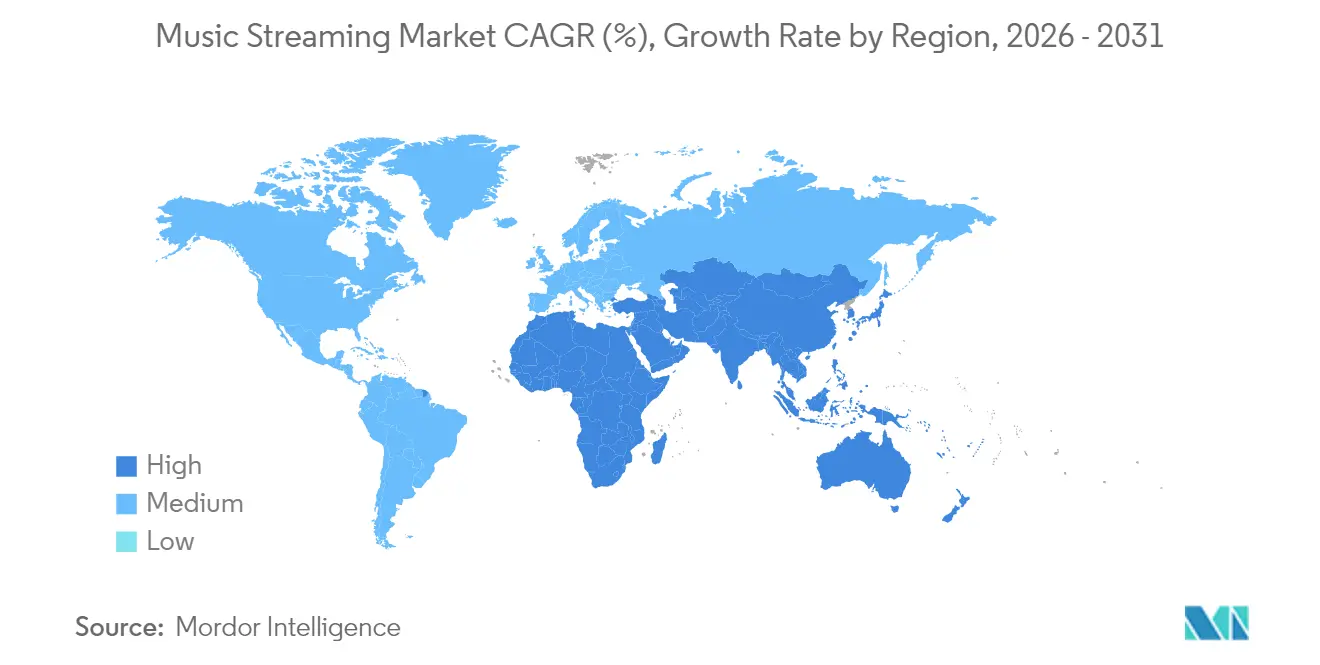
- 地域別では、北米が2026年の市場収益の32.58%を占め、中東・アフリカは2027年から2032年にかけて16.2%のCAGRが予測される最も成長の速い地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興市場、特に東南アジアにおける有料サブスクリプションの爆発的成長 | +3% | 東南アジア、特にインドネシア | 中期(2〜4年) |
| 北米における平均利用時間を牽引するポッドキャストおよび非音楽オーディオの統合 | +2.4% | 米国およびカナダ | 短期(2年以内) |
| アフリカおよび中東においてアドレサブルベースを拡大する通信会社バンドルストリーミングプラン | +2% | 中・北アフリカ | 中期(2〜4年) |
| 欧州におけるロスレスおよび空間オーディオ採用を可能にする5Gおよびエッジコンピューティング | +1.6% | ドイツ、オランダおよびスウェーデン | 中期(2〜4年) |
| 成熟市場におけるユーザー維持率とARPUを向上させるAIキュレーションによるパーソナライゼーション | +1.3% | フランス、ドイツ、イタリアおよび韓国 | 中期(2〜4年) |
| 移動中のリスニングを加速するコネクテッドカー統合の拡大 | +0.9% | 米国、カナダ、英国、インド、ブラジルおよび南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場、特に東南アジアにおける有料サブスクリプションの爆発的成長
有料ティアのリスニングの増加は、インドネシアの音楽サービスに配信の機会を生み出しています。同国のプレミアムオンデマンド音楽ストリームは2025年に2024年比で19.7%増加し、プレミアムオンデマンドストリームのグローバル成長率7%を上回りました。Telkomselは2026年9月8日にHalo Optimaポストペイドプランを導入し、Spotifyを選択可能なデジタルサービスオプションの一つとして含め、パッケージによって特典が異なります。ストリーミングプロバイダーにとって、ポストペイドオファーへの組み込みは、モバイル接続の購入と並行してアクセスへのルートを提供します。このプランはSpotifyをNetflix、Prime Video、Vidio、YouTube Premiumと並べてリストしているため、音楽サービスはバンドル内で顧客の特典選択をめぐって競争します。
北米における平均利用時間を牽引するポッドキャストおよび非音楽オーディオの統合
ポッドキャストは、北米のストリーミングサービスに有料および広告収益関係の中で注目から収益を得る追加の方法を提供します。Spotifyは2025年1月に米国およびカナダでパートナープログラムを開始し、プラットフォームでホスティングする適格なクリエイターを対象としました。このプログラムは、Spotify Freeおよびその他のポッドキャストプラットフォームでの広告収益化と並行して、プレミアムビデオエンゲージメントからの報酬を提供しました。別途、Spotifyは2025年までの5年間で米国の月間ストリーミング時間がユーザーあたり20%以上増加したと報告しました。プレミアムエンゲージメントに対してクリエイターに報酬を与えることで、スポークンワードプログラミングと有料サービスが結びつき、広告は別の収益ルートを提供します。クロスプラットフォームの広告ルートはSpotify以外の配信からのリエイター収益を支援できるため、収益化はすべてのポッドキャストリスナーをプレミアムに移行させることを必要としません。
アフリカおよび中東においてアドレサブルベースを拡大する通信会社バンドルストリーミングプラン
通信会社の配信により、音楽サービスは既存の接続関係を通じてリスナーにリーチできます。Anghamiは2025年に中東・北アフリカ全域で45の通信会社とのインテグレーションを維持し、データバンドルオファーを配信手段の一つとしていました。別途、KIPCOの経営陣はAnghamiのサブスクライバーが2026年第2四半期までの2年間で44%増加したと報告しました。このチャネルを利用するプラットフォームにとって、オペレーター契約は配信へのアクセスを生み出し、サブスクライバーの有効化がその関係をサービス利用に転換します。すでにモバイルデータを購入しているリスナーにとって、バンドルされた権利は接続性の購入の中に音楽アクセスを組み込むことができ、別途のサービス取引の必要性を低減します。
欧州におけるロスレスおよび空間オーディオ採用を可能にす5Gおよびエッジコンピューティング
欧州のストリーミングサービスは、接続性のリーチを拡大しながら有料リスニング品質で競争できます。欧州委員会によると、基本的な5Gは2025年にEU世帯の96.8%をカバーしました。そのインフラを背景に、Spotifyは2025年10月6日までにドイツ、オランダ、スウェーデンを含む50以上の市場でプレミアムユーザー向けにロスレスオーディオを提供しました。[1] 商業的な機会は、別途のサブスクリプションを必要とするのではなく、既存のプレミアムプランの中でドイツ、オランダ、スウェーデンのサブスクライバーに品質上の利点を提供することにあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中堅プラットフォームマージンを圧迫するコンテンツライセンスコストの上昇 | -1.2% | 中東・北アフリカ | 短期(2年以内) |
| 国境を越えたカタログ展開を遅らせる地域別著作権制度の断片化 | -0.9% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| ARPU成長を制限するラテンアメリカおよびアフリカにおけるサブスクリプション支払い意欲の低さ | -0.6% | サブサハラアフリカ、特にナイジェリア | 中期(2〜4年) |
| ファン中心モデルをめぐるアーティストロイヤルティ紛争の激化 | -0.3% | 米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中堅プラットフォームのマージンを圧迫するコンテンツライセンスコストの上昇
最低コンテンツ保証は、ストリーミングサービスが音楽ライセンスに基づいて算出されるコストを超えて支払いを行う可能性があります。Anghamiは2025年度の申告において、一部の契約には最低年間保証が含まれており、通常は毎年再交渉され、月次算出コストに対して通常は回収されると報告しました。保証が完全に回収されない場合、コンテンツコストが増加し粗利益率が低下しますが、申告時点では未回収残高は重大ではありませんでした。このメカニズムは最低支払いを変動ライセンス計算から切り離します。中堅プラットフォームにとって、保証に裏付けられたカタログ拡大は、基礎となる計算が全額を正当化する前に支払いを確約する可能性があります。拘束力のあるコンテンツ支払いの下限はコストの柔軟性を制限します。なぜなら、算出ライセンスコストの低下がプラットフォームの支払い額の対応する削減をもたらす必要はないからです。
国境を越えたカタログ展開を遅らせる地域別著作権制度の断片化
ストリーミングプラットフォームは、すべてのリリースがそこのリスナーに届くことが承認される前に、ある国に到達することができます。Apple Musicの場合、プロバイダーがすでに地域的な権利を追加していても、対応する契約の処理が完了するまでリリースはその地域で公開されません。Spotifyも、国や時期によって音楽およびポッドキャストカタログが異なることを権利保有者の許諾に起因するとしています。これらの条件により、コンテンツの承認はサービス自体の配信とは別の拡大のハードルとなります。2025年2月4日まで、Audiomackは拡大されたライセンスでカバーされる47の新しい国でWarner Music Groupのアーティストの完全なカタログを利用可能にしました。[2] 関連する許諾の範囲外のリリースは、リスニング収益を生み出す前に地域ごとのクリアランスが依然として必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
オンデマンドの規模とライブ参加オンデマンドストリーミングは2026年のミュージックストリーミング市場規模の77.93%のシェアを占めました。Luminateによると、グローバルのオンデマンドオーディオストリームは2025年に5.1 トリリオン回に達し、2024年から9.6%増加しました。繰り返しのリスニングは、ライセンスされたレパートリーがサービス期間中にリクエストに応えることができるアクセスビジネスを支えます。ストリーミングオペレーターにって、商業製品はすべての再生に付随する個別購入ではなく、音楽の継続的な利用可能性です。再生量の増加は別のサブスクリプションを生み出す必要はないため、プロバイダーは支払いアカウントの対応する増加なしにリスニングアクティビティを獲得できます。
ライブストリーミングは最も成長の速いセグメントであり、2027年から2032年にかけて14.65%のCAGRが予測されています。Tencent Musicは、パフォーマーのライブストリーム中に生成されたバーチャルギフト収益の一部をパフォーマーとそのタレントエージェンシーと共有します。この取り決めは、パフォーマー報酬の一部をストリーム中の直接的なファン参加に結びつけます。オペレーターにとって、これはレパートリーへのアクセスだけでなく、オーディエンス、パフォーマー、エージェンシーを含む商業関係を生み出します。成長するライブサービスにとって、パフォーマーがファンの支出を引き出す能力は、オーディエンスの規模だけでは捉えられない方法で収益に直接関係します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
収益モデル別:
定期アクセスと広告主リーチサブスクリプションは2026年のミュージックストリーミング市場シェアの64.1%を占めました。IFPIは2025年に世界で8億3,700万人の有料ストリーミングサブスクリプションアカウントのユーザーを報告しました。プレミアム、ファミリー、学生向けオファーはサブスクリプション設計の中心に顧客グループ分けを置き、プロバイダーに有料アクセスを提示する複数の方法を与えます。世帯および学生ティアは異なる顧客グループ全体に有料アクセスを拡大でき、リーチするリスナー数を販売されたサブスクリプション数と区別します。
フリーティアおよびスポンサードイベントを通じた広告支援型アクセスは最も成長の速いセグメントであり、2027年から2032年にかけて8.4%のCAGRが予測されています。Spotifyは2026年第2四半期に広告支援型オーディオサービス全体で月間アクティブユーザーが4億9,400万人に達し、2025年第2四半期から14%増加したと報告しました。経営陣は、展開した技術により広告主がエンゲージしたユーザーにリーチしやすくなったと述べました。報告された広告支援型収益は同期間に1%増加し、一部のアクティビティは2026年1月1日付でプレミアムに移行され、過去の期間は再分類されました。より大きなフリーティアのオーディエンスは広告主により多くの潜在的なリーチを与えますが、そのオーディエンスに対してキャンペーンを販売することが、リスナーの成長を広告収益に転換するステップです。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:
専用アプリケーションとブラウザアクセスアプリケーションベースのサービスは2026年の市場収益の80.84%を占め、最大のセグメントとなりました。Wiseapp Retailは、8万人以上の韓国のAndroidおよびiOSスマートフォンユーザーのサンプルから、2026年6月の韓国におけるYouTube Musicアプリユーザーを949万人と推定しました。この規模のオーディエンスは、アプリオペレーターに専用インターフェース内で有料および広告収益型の音楽アクセスを提示するチャネルを与え、配信と収益化を同じ顧客インタラクションにまとめます。
ウェブ/ブラウザベースのストリーミングは最も成長の速いセグメントであり、2027年から2032年にかけて9.6%のCAGRが予測されています。インストールが制限されている共有またはemployer管理のコンピューターでは、リスナーは個人の音楽アプリを追加せずに承認されたブラウザを使用できる場合があります。このオーディエンスにとって、アクセスはデバイスの制御によって制約されており、アプケーションが他の場所で好まれる場合でもウェブオファーが関連性を持ちます。サービスはリスナーのアカウントに接続された有料または広告収益型のセッションでその状況に対応できます。デバイスの変更をまたいでアクセスを維持することで、プロバイダーが新しいアカウントを獲得せずに収益化できる追加のリスニング機会が生まれます。
コンテンツタイプ別:
オーディオの規模と有料アクセス内での視聴オーディオは2026年に73.53%で最大のセグメントシェアを保持しました。Luminateは2026年上半期のグローバルオンデマンドオーディオストリームが2.8 トリリオン回に達し、2025年上半期の2.5 トリリオン回と比較したと報告しました。オーディオの商業的役割は、各使用に視聴関係を必要とせずに音楽をリスニング製品として提供することにあります。オーディオ消費の増加はプロバイダーに収益化するためのより多くのリスニングを与え、サブスクリプションの更新と広告販売がその量的成長の商業的テストとなります。
ビデオは最も成長の速いセグメントであり、2027年から2032年にかけて11.2%のCAGRが予測されています。Spotifyは2026年5月に、プレミアムサブスクライバーの3分の2以上がサービスでミュージックビデオを視聴したと報告しました。これにより、既存の有料音楽関係の中に視聴利用が生まれ、フォーマットの幅がサブスクリプション製品に関連するものとなります。ポッドキャストおよびその他のスポークンワードコンテンツは別の利用を提供し、Spotifyの2026年5月時点での累計ビデオポッドキャストストリーマー数が5億人以上に達し、前年比約50%増となったことで示されています。これらの視聴体験は同じサービス内で異なるコンテンツ関係を強化でき、オペレーターに音楽パフォーマンスとスポークンワードプログラミングを別々に発展させる理由を与えます。
エンドユーザー別:
消費者リーチと会場ベースの需要個人消費者は最大のセグメントであり、2026年の市場収益の60.31%を占めました。Spotifyは2026年第2四半期に音楽、ポッドキャスト、オーディオブックサービスのプレミアムサブスクライバーが3億人に達し、2025年第2四半期から9%増加したと報告しました。このサブスライバーベースはSpotifyに広範なオーディオサービス全体で相当な有料オーディエンスリーチを与えました。プロバイダーにとって、関連する関係はサービスを利用するサブスクライバーの権利を中心とし、リスニングはその継続的なアクセス取り決めの中で提供されます。その年間の2,400万件の純増加は、Spotifyの規模においても消費者獲得が有料リーチを大幅に拡大できる理由を示しています。
フィットネス、小売、ホスピタリティ、その他の環境での商業利用は最も成長の速いセグメントであり、2027年から2032年にかけて13.1%のCAGRが予測されています。2026年3月、DeezerはUGC、Dunkin'、ConverseがすでにDeezer for Professionalsを使用して物理的なビジネス空間で完全にライセンスされた音楽をストリーミングしていると述べました。購入目的は共有された商業環境での音楽利用であり、プロバイダーに施設とビジネス利用によって定義された需要プールを与えます。専門サービスはそれに応じて、アクセスオファーを会場の顧客に音楽を提供するニーズと結びつけることができます。ビジネス顧客は複数の施設にわたって音楽アクセスをサポートできるため、既存クライアント内での拡大は独自の販売機会となります。
地域分析
北米ミュージックストリーミング市場
北米は2026年のミュージックストリーミング市場規模の32.58%を占めました。RIAAによると、米国のプレミアム有料音楽ストリーミングサブスクリプションユニットは2026年上半期に1億1,110万件に達し、2025年上半期から5.5%増加しました。[3] 2025年上半期以降に追加された580万件のプレミアムユニットは、支払い関係の中により多くのサービス権利を置き、ライセンスされた音楽サービスに確立された米国プレミアムサブスクリプションチャネル内で拡大する需要基盤を与えます。
中東・アフリカミュージックストリーミング市場
中東・アフリカは最も成長の速い地域であり、2027年から2032年にかけて16.2%のCAGRが測されています。サブサハラアフリカの録音音楽収益は2025年に15.2%増加し、1億2,000万 米ドルに達しました。2026年5月、AnghamiはSamsung Electronics MENAのStreamPassの独占音楽ストリーミングパートナーとして参加し、1億曲以上のアラビア語および国際的な楽曲とポッドキャストを提供しました。StreamPassはエジプト、モロッコ、ヨルダン、イラク、レバノンを含むMENA全域のSamsungの最新デバイスでアクセスを提供しました。Samsungのデバイスプログラムは、共有ハードウェアチャネルを通じてリスナーを有効化する可能性とともに、Anghamiに複数の国にわたる配信ルートを与えます。
南米では、Azerionが2025年6月にブラジルでDeezerの独占オーディオおよびビデオ収益化パートナーとなり、Spotifyは2025年11月にコロンビアでもフリーリスナーにミュージックビデオが利用可能になったと報告しました。欧州では、Deezerが2025年上半期にFitness Parkと提携し、同社の社長は2025年に300のフランス国内クラブと100の国際クラブを含む400クラブを報告しました。韓国では、Spotifyが2025年12月にNAVER Mapsの音楽再生を発表し、有料NAVER+メンバシップで追加費用なしのPremium Basicを提供しました。Sony Music Iberiaはポルトガルとスペインをラテンアメリカと欧州の文化的・言語的橋渡しと表現しています。Universal Music Groupはタイのローカルに根ざしたレパートリーが海外のオーディエンスに届くと述べており、国内アーティストの育成がローカルと海外の両方のリスナーにサービスを提供するサービスに関連するものとなっています。
規制の枠組みと見通し
選択された法域は、オーディオおよびミュージックビデオを提供し、サブスクリプションまたは広告収益を収集する確立されたライセンス音楽サービスの観点から比較されています。フランスの課税は、年間サービスごとの閾値を超えた対象課税収入に適用され、日本のJASRACの手続きは管理さた楽曲の商業利用を規定します。サウジアラビアの2026年著作権法は、オンラインコミュニケーションおよびオンデマンド利用を承認する著作者の権限を保護します。これらの枠組みは、サービスが提供できるレパートリーと、その商業利用に付随する管理または費用に影響します。
規制テーブル
| 決定要因 | 米国 | ブラジル | フランス | 日本 | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 機械的ライセンス集合体;著作権ロイヤルティ裁判官 | ECAD | 財務総局 | JASRAC(管理楽曲について) | サウジアラビア知的財産庁 |
| 主要な手段または方向性 | 第115条包括ライセンス;37 CFR 210.27;2028〜2032年料率手続き | ECAD徴収規則第43条(VII);公演ライセンス | CGI第1609 sexdecies C条;音楽コンテンツ課税範囲 | J-TAKT商業ライセンス;2027年3月31日までの音楽中心ビデオの暫定料率 | 2026年著作権法第9条(1)(f);集中管理規則草案 |
| 商業的効果 | 包括ライセンシーは月次で報告・支払いを行い、年次報告を提出 | 有料ライセンスおよび月次オーディオストリーミングファイル;可能であれば追加メタデータ | 対象収益徴収者は年間サービスごとの閾値を超えた場合にVAT手続きに従って電子的に申告・支払い | 適格な商業ストリームは月次で利用を集計し、四半期ごとに利用と収益を報告 | 保護された著作物のオンラインコミュニケーションおよびオンデマンド利用に対する著作者の承認 |
| 現在の政策の魅力度 | 中 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国とサウジアラビアの中程度の評価は構造化されたライセンス義務を反映しており、料率設定と集中管理プロセスの草案はオペレーターの義務に対する具体的な変更が保留中の中立的な方向性を支持します。ブラジルの中程度の評価と中立的な方向性は、有料公演ライセンスと2026年5月および8月の規制間の月次音楽報告の継続性を反映しています。フランスの低い評価は対象徴収者の課税と申告負担を反映しており、2027年の提案は運用中の申告枠組みとともにCNM収益上限を維持するものです。日本の強化見通しは、月次情報料および広告収益に対する2.1%の暫定料率(最低料金の対象)の2027年3月31日の終了を反映しており、標準料率として2.8%が記載されています。
バリューチェーンの段階
価値の獲得は、権利供給、コンピューティングインフラ、ストリーミングアクセスを販売するサービスにわたって比較されています。Spotifyの2025年申告は、Universal Music Groupのレーベル関連会社、Sony Music Entertainmentのレーベル関連会社、Warner Music Groupのレーベル関連会社、および独立レーベル代表のMerlinへのロイヤルティ義務を特定しました。米国の楽曲権利は別の関係を追加し、SpotifyはASCAP、BMI、GMR、SESACにライセンス料を支払い、これらが著作権者にロイヤルティを徴収・分配します。これらの取り決めは音楽権利の供給を顧客向けアクセス製品から切り離しており、配信のスケールアップにはレパートリーの背後にある許諾と支払いの確保も必要です。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 録音権ライセンス | Universal Music Groupのレーベル関連会社やSony Music Entertainmentのレーベル関連会社などの録音権供給者 | 録音および視聴覚著作物のロイヤルティ | オファーに必要なレパートリー許諾の確保 | アクセス拡大前にレパートリーカバレッジを交渉 |
| クラウドコンピューティングとストレージ | Google Cloud Platformなどのクラウドインフラプロバイダー | コンピューティング使用料 | プロバイダーとの統合後の移行作業 | インフラ変更前にポータビリティを準備し、リカバリーパスをテスト |
| ストリーミングアクセスと収益化 | Spotify Technology S.A.などのストリーミングサービスオペレーター | サブスクリプション収入と広告販売 | 利用可能なアクセスを有料利用または広告販売に転換 | アクセスオファーと広告インベントリをリスニング関係に合わせる |
| 情報源: Mordor Intelligence | ||||
サブスクリプション販売とインフラコミットメントは異なる商業基盤で運営されます。2025年、Spotifyはサブスクリプションを主にエンドユーザーに直接販売し、通信会社パートナーは交渉されたサブスクライバーあたりの料率でアクセスをバンドルするか支払いを徴収することができました。2025年12月31日時点で、Google Cloudサービス契約を最低支出コミットメントのある解約不可の購入義務およびサービス契約の中に報告しました。パートナー主導のサブスクリプション拡大は、ストリーミングオペレーターがサービスをサポートするために必要な権利とクラウドコミットメントと交渉されたサブスクライバーあたりの収入を調整する責任を負うことになります。
競合環境
市場集中度
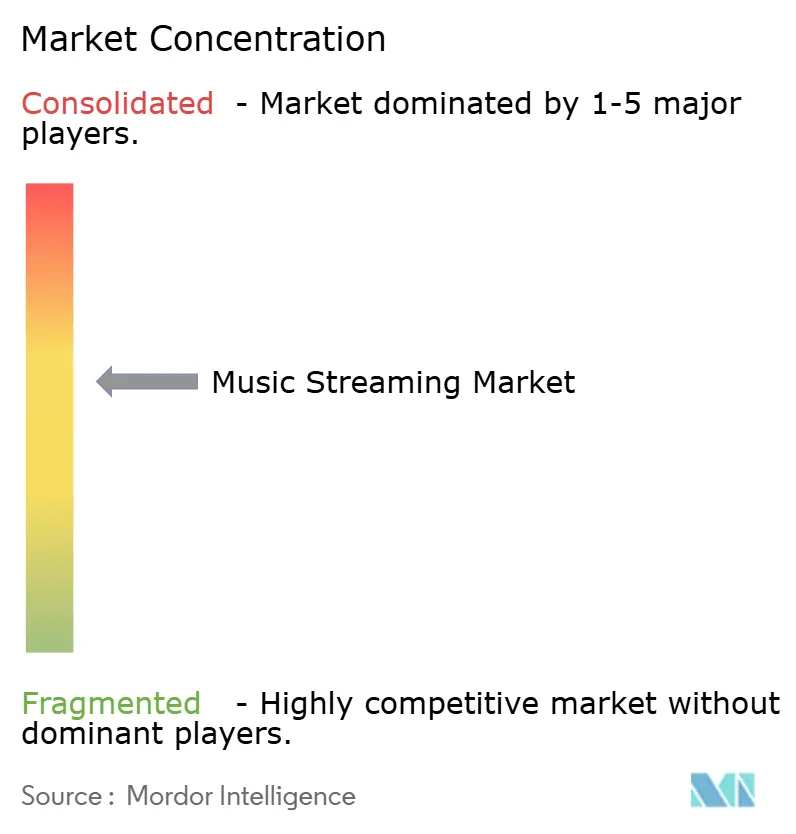
Spotify Technology S.A.、Apple Inc.、Amazon.com, Inc.、Tencent Music Entertainment Group、Alphabet Inc.(YouTube Music)を含む大手プロバイダーが専門音楽サービスと競合しています。AppleはApple Musicが2025年にリスナー数と新規サブスクライバー数で過去最高を達成したと述べました。YouTube Musicユーザーは2026年7月に新しいアーティストを発見した事例を4億5,000万件以上生み出しました。Tencent Musicは2026年第2四半期の音楽関連サービス収益(2026年第1四半期にロングフォームオーディオを含むよう名称変更されたカテゴリー)として76.1億 人民元(11.2億 米ドル)を報告しました。リーダーたちの報告されたポジションは、リスナー獲得、アーティスト発見、オーディオの幅における異なる強みを反映しています。
買収とパフォーマンスアクセスは、プロバイダーのオファーを標準的なカタログ関係を超えて広げる異なる方法を示しています。Tencent Musicは2026年5月18日にXimalayaの買収を完了し、その日付から買収したプラットフォームの業績を連結しました。2025年9月、Amazon Musicは9月20日にアプリ、Prime Video、Twitchを通じてBad Bunnyのプエルトリコ最終公演の独占ワールドワイドライブストリームを発表しました。リスナーにとって、これらのアプローチはより広いオーディオポートフォリオまたは時間限定のパフォーマンスを通じてアクセスを差別化できますが、小規模な挑戦者は同等の幅を構築するか、より狭いオーディエンス関係に集中するかの選択に直面します。
Spotifyは2026年第2四半期の月間アクティブユーザーが7億7,700万人に達し、2025年第2四半期から12%増加したと報告しました。SpotifyとWarner Music Groupは2025年2月に複数年の録音音楽および出版契約を発表し、計画された差別化バンドルと米国を含む追加国での直接出版ライセンスモデルを含みました。Warner Chappell Musicが指定された出版ライセンサーでしたフランスのDGFiPは、年間サービスごとの閾値を超えたオンデマンド音楽および音楽ビデオの課税対象収入の徴収者に対し、VAT手続きに従って電子的に課税を申告・支払うことを要求します。音楽とビデオを組み合わせたサービスにとって、製品の拡大はフランスで誰が課税対象収入を徴収するかだけでなく、誰が基礎となる権利を管理するかも考慮する必要があります。
ミュージックストリーミング業界のリーダー
-
Spotify Technology S.A.
-
Apple Inc.
-
Amazon.com, Inc.
-
Tencent Music Entertainment Group
-
Alphabet Inc. (YouTube Music)
- 注:主要企業の掲載順は順位を示すものではありません。
ミュージックストリーミング市場 このレポートでカバーされる企業
- Spotify Technology S.A.
- Apple Inc.
- Amazon.com, Inc.
- Tencent Music Entertainment Group
- Alphabet Inc. (YouTube Music)
- Pandora Media, LLC (Sirius XM Holdings)
- Deezer S.A.
- TIDAL Music AS (Block Inc.)
- iHeartMedia, Inc.
- Saavn Media Ltd. (JioSaavn)
- SoundCloud Ltd.
- Anghami Inc.
- Boomplay (Transsion Holdings)
- Yandex Music LLC
- Bandcamp
- Kakao Entertainment Corporation (Melon)
- LINE MUSIC Corporation
- JOOX (Tencent Holdings)
- NetEase Cloud Music
- Audiomack
- ByteDance
- Gaana (Entertainment Network (India) Ltd.)
市場参加者にとっての主要な機会
最も明確な機会は、独占ポッドキャストアクセスへの直接支払いと、有料ストリーミングユーザー向けのライセンス音楽アドオンの見通しを比較します。Spotifyは2026年10月20日に34市場でポッドキャストメンバーシップの展開を開始し、適格な番組が独占コンテンツと体験を提供できるようにしました。適格性には、Spotify for CreatorsまたはMegaphoneでのホスティング、少なくとも3の公開エピソード、100人のリスナーまたは視聴者、および過去30日間で100時間のSpotify消費が必要です。SpotifyとUniversal Music Groupは2026年5月に参加アーティストとソングライターを含む生成AIカバーおよびリミックスツールのライセンス契約を発表し、2026年8月時点で有料プレミアムアドオンが計画されていました。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 有料オーディオポッドキャスト独占 | メンバーシップクリエイターは生成収益の90%を保持 | 独占オーディオを求めるポッドキャストリスナー | メンバーシップの背後に独自の定期オーディオシリーズをパッケージ化 | 参加閾値を満たすのに十分なリスニングの維持 | 適格なオーディオクリエイターとSpotify |
| ビデオポッドキャストファンメンバーシップ | メンバーシップ適格性には視聴者ベースのオーディエンスが含まれる | 番組への近いアクセスを求めるビデオポッドキャスト視聴者 | 独占ビデオ主導のコンテンツとファン体験を開発 | 視聴を定期的な有料需要に転換 | 適格なビデオポッドキャストクリエイターとSpotify |
| ライセンスされたファン作成音楽アドオン | 録音音楽および出版契約が計画された有料ツールを可能にする | カバーとリミックスに興味のあるプレミアム音楽リスナー | オプトインレパートリーと別途価格設定されたアクセスオファーを準備 | 計画された製品の利用可能性と参加レパートリーの制限 | Spotify、Universal Music Groupおよび参加アーティストとソングライター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、番組または楽曲との特定の関係に対して追加の支払いを得ることです。ポッドキャストメンバーシップは運用ルートを提供し、ライセンス音楽ツールは2026年8月時点で計画されていました。プロバイダーはしたがって、ポッドキャストアクセスに対する具体的なオーディエンス転換の決定と、見通しのある音楽アドオンに対するレパートリー準備の決定を持っています。メンバーシップはホスティング、エピソード、オーディエンス、リスニング時間の要件を満たす番組にのみ開放されているため、適格な番組は今すぐポッドキャストルートを有効化で、計画された音楽アドオンはより長期的な構築として残ります。
最近の産業開発事情 ミュージックストリーミング市場
- 2026年10月:Spotifyは34市場で有料メンバーシップの展開を開始し、適格なポッドキャストクリエイターがファンに独占コンテンツと体験を提供できるようにしました。
- 2026年10月:BelieveとSpotifyは、参加するBelieveおよびTuneCoreのアーティストとレーベルをカバーする、Spotifyの今後のファンリミックスツールのライセンス契約を締結しました。
- 2026年10月:Deezerは、市場、トラック、デバイスの利用可能性を条件に、適格な有料サブスクライバーに追加費用なしで最大24ビット/192 kHzのロスレスFLACストリーミングのHiFiアップグレードを発表しました。
ミュージックストリーミング市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバルミュージックストリーミング市場は、オンデマンドまたはライブでライセンスされた音楽、ミュージックビデオ、ポッドキャストおよびその他のスポークンワードコンテンツを提供するデジタルサービスからの年間収益を測定します。世界中の個人および商業ユーザー向けのアプリケーションおよびウェブまたはブラウザプレイヤーを通じたサブスクリプションおよび広告支援型アクセスをカバーします。
スコープの除外:物理的な音楽販売、地上波ラジオ、スタンドアロンのビデオのみのストリーミングサービス、ポッドキャストホスティング、アーティストグッズは除外されます。
セグメンテーション概要
- サービス別
- オンデマンドストリーミング
- ライブストリーミング
- 収益モデル別
- サブスクリプション(プレミアム、ファミリー、学生)
- 広告支援型(フリーティア、スポンサードイベント)
- プラットフォーム別
- アプリケーションベース
- ウェブ/ブラウザベース
- コンテンツタイプ別
- オーディオ
- ビデオ
- ポッドキャストおよびその他のスポークンワード
- エンドユーザー別
- 個人(消費者)
- 商業(フィットネス、小売、ホスピタリティ、その他)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
業界団体Aのグローバル音楽レポート2026などのソースとその業界データは、録音音楽収益、ストリーミングフォーマット、地域的な文脈を提供します。EurostatのICTおよびeコマース統計は有料音楽ストリーミングサブスクリプションを追跡し、RIAAの収益レポートは米国の有料、無料、その他のストリーミングトレンドを示します。WIPOの音楽ライセンスと著作権のカバレッジは、アナリストがこれらの市場指標とともに権利コストと地域的なアクセス条件を解釈するのに役立ちます。
アナリストは公開企業申告、決算資料、信頼できるビジネスプレスを使用して、開示されたサブスクリプション、広告、バンドル、ライセンストレンドを協会および公式データと照合できます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次イタビューおよびサーベイ
アナリストは、大規模、中規模、小規模のストリーミングサービスの経営幹部および機能リーダー、ならびにAPAC、EMEA、アメリカ全域のライセンス、広告、商業音楽アクセス、地域配信の専門家との構造化インタビューを求めるべきです。インタビューガイドは、サブスクリプションおよび広告経済、バンドル、コンテンツミックス、チャネルリーチ、地域差に関する二次ソースの解釈をテストし、各回答の根拠と期間を記録する必要があります。矛盾または欠落した入力は独立した公開指標と照合して調整し、モデルが確定される前に重要なギャップを解消するためにターゲットを絞ったフォローアップ質問を使用する必要があります。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:18% | APAC:40% |
| 中間層:50% | 機能/ユニットリーダー:35% | EMEA:33% |
| 小規模プレイヤー:20% | マネージャー:47% | アメリカ:27% |
市場規模測定と予測
トップダウンモデルは、サブスクリプション、広告およびスポンサーシップ、商業アクセスからのグローバル年間ストリーミングサービス収入を推定し、サンプリングされたプロバイダーおよびチャネルのエビデンスと合計を照合する必要があります。主要指標には、有料アカウントとユーザーあたりの平均収益、フリーティアオーディエンスと広告収益率、商業顧客リーチ、バンドル普及率、地域別採用と価格設定が含まれます。これらを合わせることで、ユーザー成長と収益化を区別し、サービス、収益モデル、プラットフォーム、コンテンツ、エンドユーザー、地理的な区分をサポートします。セグメントシェアは利用可能な収益開示とサービスミックスのエビデンスに従い、直接的な収益分割が公開されていない場合は顧客数、チャネルカバレッジ、価格パターンをチェックとして使用する必要があります。多変量回帰は主要な収益ドライバーを予測でき、ライセンス、価格設定、またはバンドル条件が歴史的な関係を不安定にする場合はシナリオ分析を使用します。アナリストはサンプリングされたサブスクライバーまたは商業アカウントの量にアカウントあたりの観察された収益を乗じてボトムアップチェックと予測を比較し、公開国指標で欠落した観察を補完し、各入力の期間とカバレッジを記録する必要があります。専門家インタビューは、測定されたエビデンスを置き換えることなく変数レベルの前提の合理性をテストする必要があります。
データ検証と更新サイクル
アナリストはプロバイダーの開示、協会および公式統計、チャネル指標を三角測量し、定義、期間、通貨、重複収益を確認することで異常と重大な差異を調査する必要があります。2番目のアナリストがサインオフ前にソースのトレーサビリティ、数式、セグメント調整、外れ値をレビューし、未解決のソース競合またはライセンス、価格設定、バンドルの重大な変化によって再接触がトリガーされる必要があります。モデルは毎年更新され、重大な市場イベント後にサイクル間で再検討され、新鮮な事前納品レビューで再確認される必要があります。
Mordor Intelligenceのミュージックストリーミング市場規模と他の公開推定値との比較
公開推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。グローバルミージックストリーミング市場は、オンデマンドまたはライブでライセンスされた音楽、ミュージックビデオ、ポッドキャストおよびその他のスポークンワードコンテンツを提供するデジタルサービスからの年間収益を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。主要指標には、有料アカウントとユーザーあたりの平均収益、フリーティアオーディエンスと広告収益率、商業顧客リーチ、バンドル普及率、地域別採用と価格設定が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 27.23 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 36.96 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の値27.23 ビリオン 米ドルを35.7%上回っています。公開された境界には、デジタルストリーミングサービスのアクセス収入を超えて、プロバイダーが販売またはバンドルした対面およびハイブリッドアクティビティと関連商品が含まれます。 |
| 業界団体A | 220億 米ドル以上(2025年) | 公開された数値は権利保有者に帰属する録音音楽ストリーミング収益であり、ストリーミングサービスが得る総収入よりも狭い収益チェーンの測定値です。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、協会および公式統計、チャネル指標を三角測量し、定義、期間、通貨、重複収益を確認することで異常と重大な差異を調査する必要があります。
レポートで回答される主要な質問
ミュージックストリーミング市場規模の見通しは?
規模は2027年の27.23 ビリオン 米ドルから2032年までに40.23 ビリオン 米ドルへと上昇し、2027年から2032年にかけて8.12%のCAGRを記録すると予測されています。
ストリーミング音楽の需要を牽引するものは何ですか?
インドネシアのプレミアムオンデマンド音楽ストリームは2025年に2024年比で19.7%増加しました。モバイルパッケージングとポッドキャスト収益化が配信と収益ルートを追加します。
ミュージックストリーミグ収益の最大のシェアを持つサービスタイプはどれですか?
オンデマンドストリーミングは2026年のミュージックストリーミング収益の77.93%を占め、最大のサービスタイプとなっています。
ミュージックストリーミング業界をリードする企業はどこですか?
主要プロバイダーにはSpotify Technology S.A.、Apple Inc.、Amazon.com, Inc.、Tencent Music Entertainment Group、Alphabet Inc.(YouTube Music)が含まれます。
ストリーミングプラットフォームにとっての主要な商業的課題は何ですか?
Anghamiが2025年度申告で報告したように、最低コンテンツ保証が完全に回収されない場合、ライセンスコストを増加させ粗利益率を低下させる可能性があります。申告時点では未回収残高は重大ではありませんでした。
ミュージックストリーミングで最も速く拡大すると予測される地域はどこですか?
中東・アフリカは2027年から2032年にかけて16.2%のCAGRを記録すると予測されています。北米は2026年の収益の32.58%でリードしました。