
筋弛緩薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
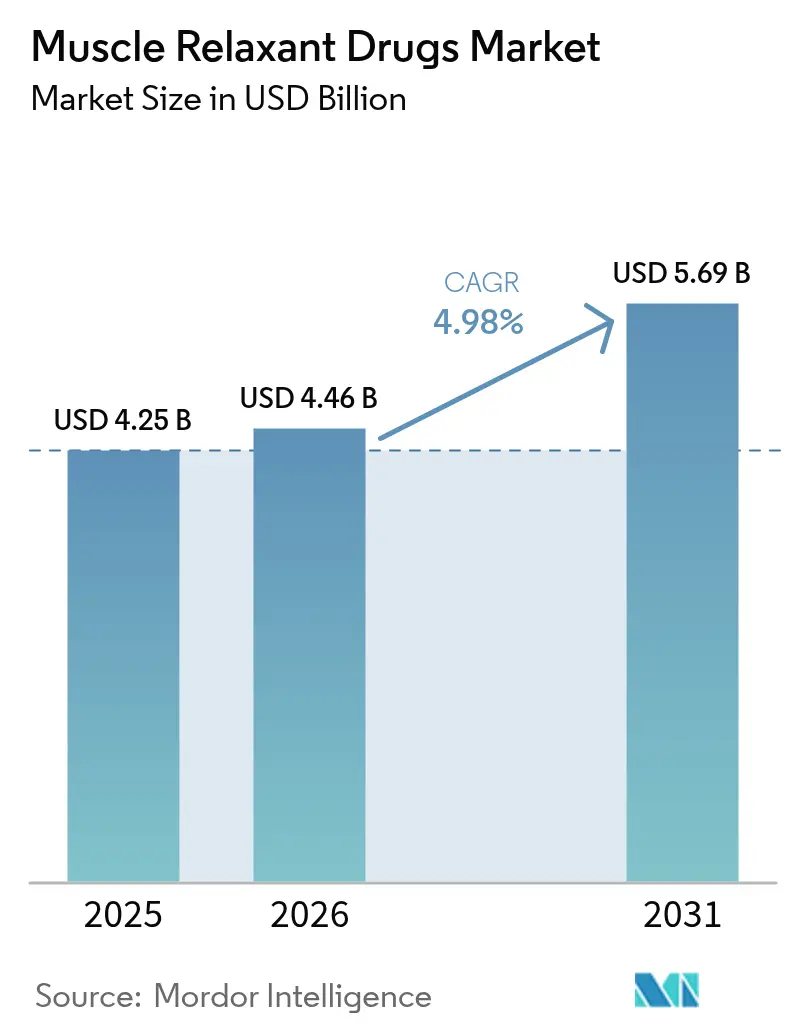
| 市場規模 (2026) | 4.46 十億米ドル |
| 市場規模 (2031) | 5.69 十億米ドル |
| Growth Rate (2026 - 2031) | 4.98 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
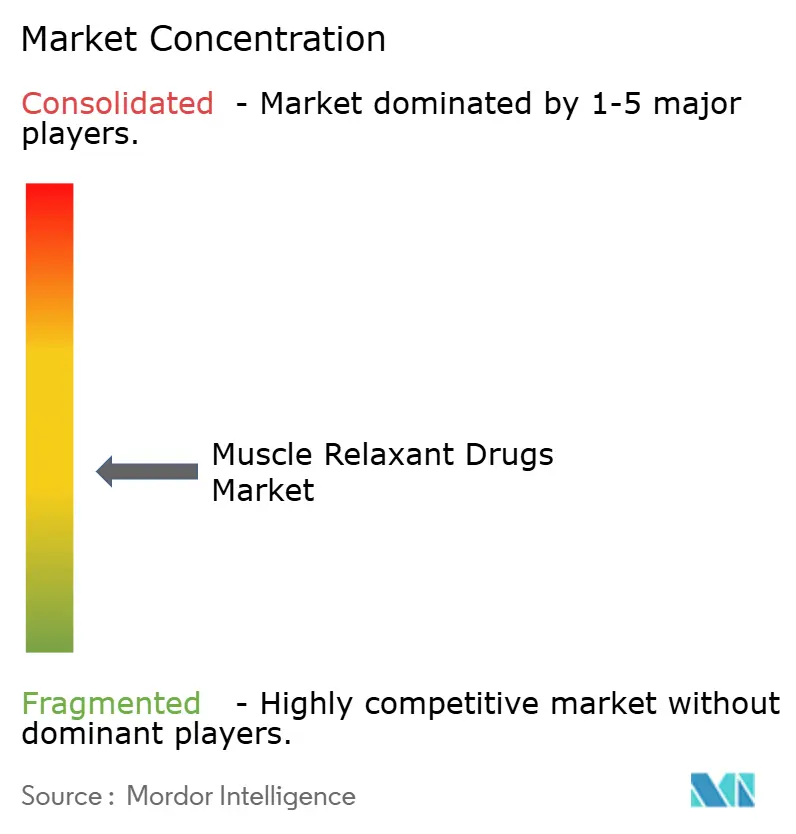
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる筋弛緩薬市場分析
筋弛緩薬市場規模は、2025年の42億5,000万米ドルから2026年には44億6,000万米ドルに成長し、2026年〜2031年の4.98% CAGRで2031年までに56億9,000万米ドルに達する見込みです。
高齢化人口の増加、筋骨格疾患有病率の上昇、自由診療美容処置および大量外科手術の拡大が安定した需要を生み出しています。クローズドループ神経筋モニタリングからAI誘導麻酔に至るテクノロジーの採用は、精密投与を支援し有害事象を低減します。一方、マイクロニードルパッチや長時間作用型ボツリヌストキシン製剤などの新しい送達形式は、利便性・安全性・費用対効果に関する患者の期待を再形成しつつあります。イノベーションと強靭なサプライチェーンを橋渡しできる企業は、現在の市場環境を特徴づける規制上の精査、特許の崖、および原材料不足に対応できる位置にあります。
レポートの主要ポイント
- 薬剤タイプ別では、骨格筋弛緩薬が2025年に43.95%の収益シェアをもって首位を占め、直接作用型薬剤は2031年にかけて最速の7.55% CAGRを記録する見通しです。
- 製剤別では、注射製品が2025年の筋弛緩薬市場シェアの54.35%を占め、経皮デリバリーは2031年にかけて8.28% CAGRで拡大する見込みです。
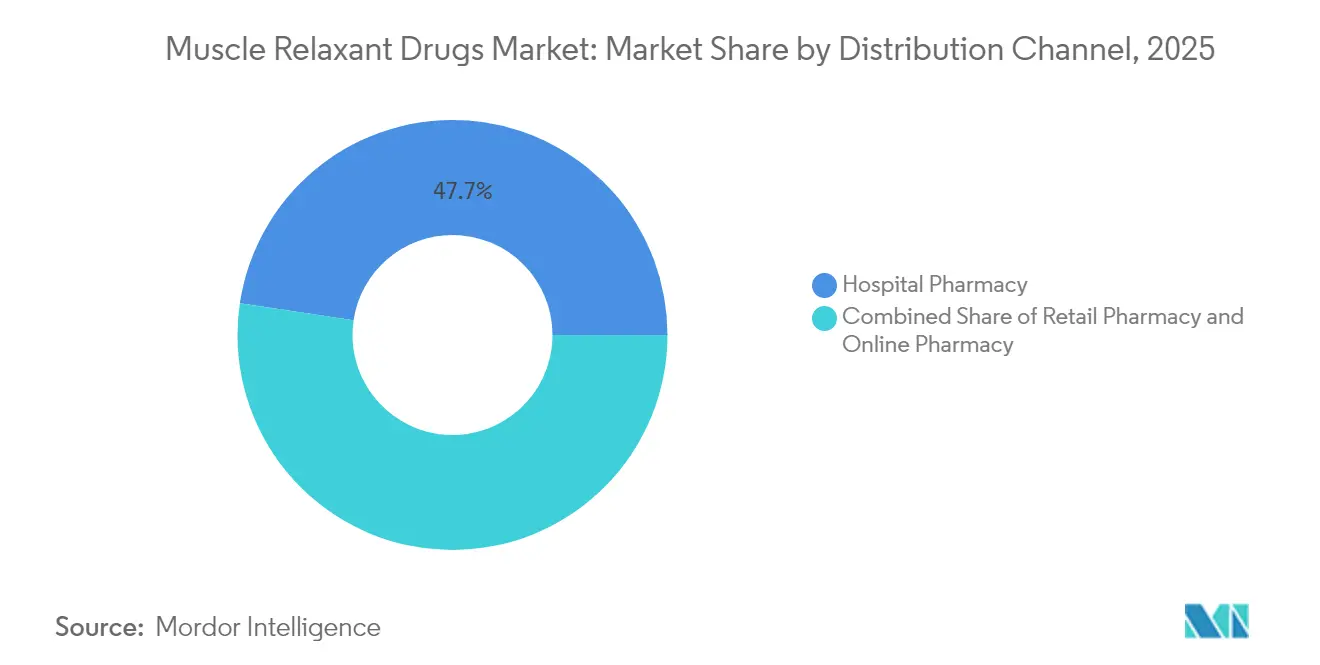
- 流通チャネル別では、病院薬局が2025年の筋弛緩薬市場規模の47.65%を占め、オンライン薬局が2031年にかけて最高の8.76% CAGRを記録します。
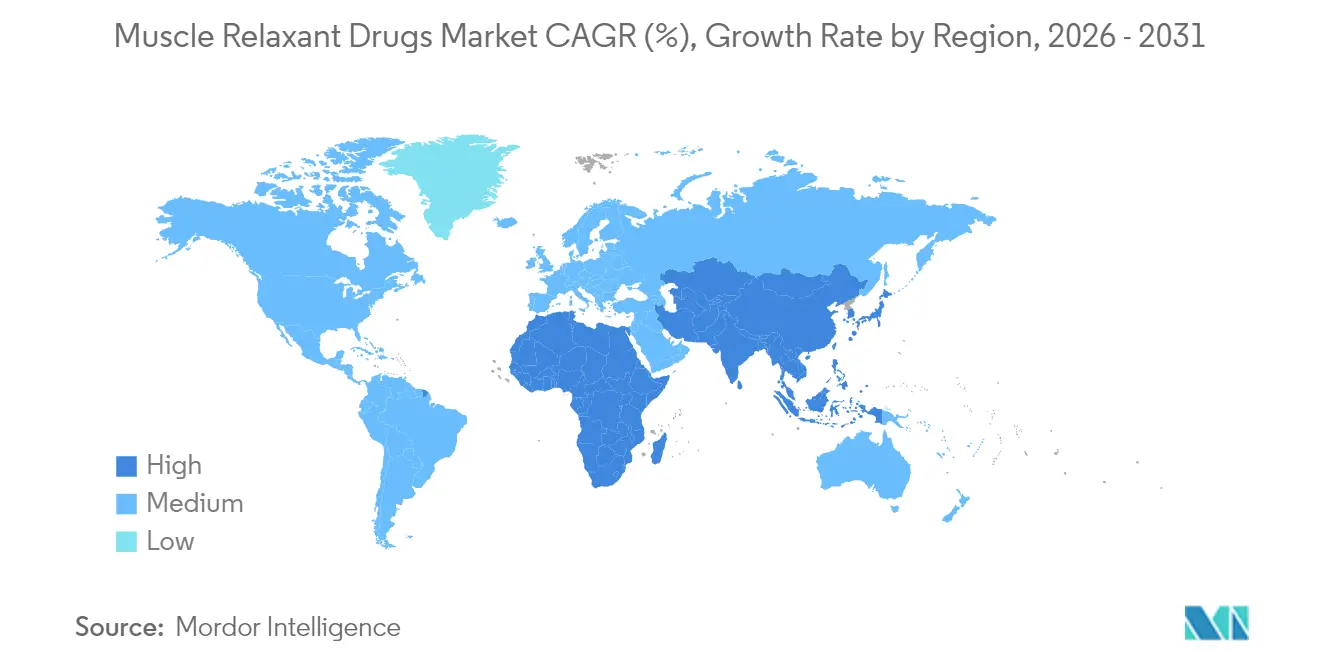
- 地域別では、北米が2025年の筋弛緩薬市場において39.55%のシェアを維持し、アジア太平洋が2031年にかけて7.72% CAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の筋弛緩薬市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高齢者人口の増加 | +1.2% | 北米、欧州、日本に集中した世界規模 | 長期(4年以上) |
| 筋骨格障害の有病率の増加 | +1.0% | 特にアジア太平洋および新興市場を含む世界規模 | 中期(2〜4年) |
| 神経筋遮断薬を必要とする外科的処置件数の増加 | +0.8% | 北米および欧州連合(アジア太平洋へ拡大中) | 中期(2〜4年) |
| ボツリヌストキシンを使用した低侵襲美容処置の成長 | +0.6% | 北米、欧州(アジア太平洋での成長を伴う) | 短期(2年以内) |
| クローズドループ神経筋モニタリングシステムによる個別化投与の採用 | +0.4% | 主に北米および欧州連合(アジア太平洋への技術移転を伴う) | 中期(2〜4年) |
| 安全性プロファイルが良好なカンナビノイド由来鎮痙薬の出現 | +0.3% | 欧州先行(北米規制承認経路の開発を伴う) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢者人口の増加
55歳以上の成人の割合は増加を続けており、世界的な腰痛の負担も増大しています。日本の予測では、2055年までに腰痛の有病率が26.5%に達するとされており、筋弛緩薬への持続的な需要が裏付けられています。65歳以上の米国患者のうち退院時に処方を受けるのはわずか1.5%ですが、10.7%が長期使用に移行しており、安全性への懸念が高まっています。疼痛と共存するサルコペニアは障害リスクを高め、高齢者の薬物動態に適した製剤の開発が求められています。
筋骨格障害の有病率の増加
筋骨格疾患は現在、世界的な障害の主要原因となっています。インドでは、リウマチ性疾患が人口の最大30%に影響を与えており、費用対効果の高い慢性ケアレジメンへの注目が高まっています。膝関節症が最も多い形態として台頭し、高い体格指数が主要なリスク要因として特定されており、ライフスタイルに関連した対象患者集団の拡大が示唆されています。コロンビアの人工関節置換術の予測では、2050年までに39,270件の処置が見込まれ、そのうち52.7%が女性であり、神経筋遮断薬と術後筋弛緩薬プロトコルを必要とする手術需要が浮き彫りになっています。この疫学的シフトは、関連する経済的・医療インフラの課題に対応しながら、特定の筋骨格疾患に対処する標的治療薬を開発する製薬企業に機会をもたらしています。
神経筋遮断薬を必要とする外科的処置件数の増加
クローズドループ勧告システムは、ロクロニウムを投与された患者における不十分な遮断発生率を63%から27%に低減し、安全性の向上を実証しています。[1]J. Smith 他、「クローズドループロクロニウム投与が不十分な遮断を低減」、麻酔・鎮痛学、anesthesia-analgesia.org ロボット麻酔プロトタイプはEEGフィードバックを統合し、バイスペクトラルインデックス値を40〜60の範囲内に維持し、2030年までに完全自動化デリバリープラットフォームの実現を目指しています。このような精密性は即効性薬剤および拮抗薬の使用を拡大させ、筋弛緩薬市場を現代の手術室ワークフローの中核的な柱として確固たるものにしています。
ボツリヌストキシンを使用した低侵襲美容処置の成長
2024年初頭のLETYBOのFDA承認により、眉間皺に対する承認済みボツリヌストキシンの選択肢が拡大しました。[2]米国食品医薬品局、「Drugs@FDAデータベース」、fda.gov 長時間作用型のDAXXIFYは15〜28週間の効果を提供し、従来製品の2倍の持続時間を実現して、通院頻度の低減需要を促進しています。韓国の最新コンセンサスガイドラインは投与グリッドを洗練させ、ベストプラクティスを世界に広めています。これらの臨床上の進歩は、審美領域を治療適応と並ぶ漸進的な成長エンジンとして強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 筋弛緩薬の有害作用と安全性への懸念 | -0.7% | 北米および欧州で厳化した精査を伴う世界規模 | 短期(2年以内) |
| 特許切れによるジェネリック価格の侵食 | -0.5% | 主に北米および欧州連合(世界的な波及効果を伴う) | 中期(2〜4年) |
| 適応外慢性疼痛使用に対する規制上の精査の強化 | -0.4% | 北米および欧州(新興市場への採用を伴う) | 中期(2〜4年) |
| API前駆体に対するサプライチェーンの脆弱性 | -0.3% | 特にアジア太平洋の製造に影響を与える世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
筋弛緩薬の有害作用と安全性への懸念
腰椎固定術患者においてシクロベンザプリンを投与された群ではせん妄発生率が17.6%に上昇し、対照群の11.4%と比較して高い値を示しました。FDAの有害事象ファイルには、神経筋遮断薬に関連する最も重篤な事象として心停止およびアナフィラキシーが挙げられており、より厳格なモニタリング規則の制定を促しています。これらのデータは、支払者および臨床医の精査を強化し、旧来の薬剤の普及を抑制しています。
特許切れによるジェネリック価格の侵食
Merckのブリジオン(Bridion)が2026年1月に特許保護を失うにあたり、ハッチ・ワックスマン法に基づくジェネリック競合が激化しています。FDAの記録によると、2023年以降、筋弛緩薬関連の新薬承認申請(NDA)が23件自発的に取り下げられており、利益率への圧力の指標となっています。[3]米国連邦官報、「NDA取り下げ通知」、federalregister.gov ジェネリック無菌注射製剤の中止率は2022年比で40%高く、病院の供給不足リスクにさらされています。イノベーターは、特許後の差別化確保を目指し、付加価値デバイスや徐放性製剤での対応を進めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:直接作用型薬剤がイノベーションを牽引
直接作用型化合物は7.55% CAGRで成長しており、筋弛緩薬市場全体より約3パーセントポイント高い水準です。その標的経路は全身性鎮静を低減するため、高齢者ケアおよび機能的リハビリテーションにおいて有利です。骨格筋弛緩薬は依然として広範な筋骨格適応症の強みにより、2025年収益の43.95%を供給しています。サティベックス(Sativex)などのカンナビノイド由来鎮痙薬は、500名の患者を対象とした試験において検出可能な筋力低下なしに臨床的に有意な痙縮緩和を示し、新たな治療ニッチを開拓しています。ボトックスおよびDAXXIFYのような新しいトキシンは引き続き顔面審美領域を支配しており、持続性製剤が患者のアドヒアランスを改善するにつれて拡大が予測されるセグメントです。
選択的RyR1モジュレーターを含む第二世代の直接作用型分子は、残存性麻痺なしに悪性高熱症を治療することを目指し、第II相プログラムを進行中です。一方、チザニジンなどの従来型薬剤は、発現を改善し肝代謝をバイパスするために口腔粘膜フィルムに再製剤化されています。カンナビノイドスプレーからAI調節型神経筋遮断薬まで、この製品サイクルの幅広さは、イノベーションが筋弛緩薬市場を多様化し強靭に保ち続けることを裏付けています。

注記: 全個別セグメントのシェアはレポート購入時に入手可能


製剤別:経皮イノベーションが加速
注射製剤は手術室および救急使用により2025年支出の54.35%を占めましたが、経皮システムは最高の8.28% CAGRを記録する見込みです。マイクロニードルアレイとイオントフォレーシスパッチは安定した血漿レベルを達成し、半減期が短い薬剤において特に価値のある初回通過代謝を低減します。シクロベンザプリン・グアイフェネシンクリームは、局所的な痙攣緩和のために調剤薬局に参入しています。品質設計(Quality-by-Design)フレームワークは透過性を改善し、投与均一性を確保しています。
患者嗜好調査では、1日3回の錠剤と比較してパッチのコンプライアンス率が20〜30%高いことが明らかになっており、慢性腰痛レジメンにとって重要な知見です。病院は引き続き注射製剤に依存していますが、外来ケアは局所製剤を優先しており、筋弛緩薬市場規模の階層内でバランスのとれた需要の流れを生み出しています。
流通チャネル別:デジタルトランスフォーメーションが加速
病院薬局は2025年の世界収益の47.65%をもたらし、速効性神経筋遮断薬への外科的依存を反映しています。しかしながら、オンライン薬局は遠隔医療受診と電子処方箋に支えられ、8.76% CAGRで最も急速に成長するチャネルとなっています。調査では利便性と価格が購入動機の上位2つとして確認されており、年齢や学歴などの人口統計学的要因は予測力に混在が見られます。
規制当局は流通チャネルの構成に影響を与えています:CMSは特定のCPTコード下のボツリヌストキシンに対して事前承認を義務付け、12週間の再評価サイクルを要求しています。これらの行政規則は多くの場合、慢性痙縮患者を補充文書を自動化する郵便注文サービスへと誘導します。小売店は即時の急性損傷処方箋に対して牽引力を維持し、筋弛緩薬市場内で三者流通の均衡を生み出しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米は世界販売の39.55%を占め、大量整形外科・心臓血管手術に使用される注射型神経筋遮断薬の大部分を吸収し続けています。メディケアおよび民間支払者による強固な償還体制が高価格帯薬剤を支援していますが、2024年にはここ10年で最高水準のジェネリック無菌注射製剤不足が発生し、病院が手術遅延と代替プロトコルにさらされました。中国からのAPI調達を制限する2025年のバイオセキュア法(Biosecure Act)は、国内生産者への契約振替を促す可能性が高く、すでに進行中の現地生産能力拡張を後押しするでしょう。
欧州は、欧州医薬品庁(EMA)による集中審査の恩恵を受け、安全性を損なうことなくコスト削減ジェネリック薬の市場参入を加速しています。ベルギーからの実世界データは、多発性硬化症性痙縮に対するナビキシモルスの有用性を裏付け、早期採用国を超えた処方に影響を与えています。各国の医療制度は積極的な値引き交渉を行っていますが、高齢化人口と低侵襲美容処置の需要がEU-27全体で筋弛緩薬市場を着実に拡大させています。
アジア太平洋は7.72% CAGRで成長する成長エンジンです。インドでは筋骨格障害が市民の最大3分の1に影響を与え、OTC局所製剤と病院グレードの注射製剤双方への需要が高まっています。日本の予測では、2055年までに成人の4人に1人が腰痛に苦しむとされており、製品普及への長期的な展開が確保されています。一方、中国の省別入札は最低入札価格を優遇し、利益率への圧力をかけていますが、品質保証を伴うボリューム供給が可能なメーカーの効率性向上を促進しています。全体として、保険カバレッジの拡大とプライベート病院チェーンの成長が、地域の筋弛緩薬市場規模における将来的な位置付けを確固たるものにしています。

規制環境
筋弛緩薬に関する規制は、新規承認、継続的な薬剤安全性監視、および標準化された薬剤使用分類にまで及ぶ。米国では、FDAがこの市場に関連する新規製剤の承認を継続している。例えば、2025年8月にFDAは成人の線維筋痛症を対象としたTONMYA(シクロベンザプリン塩酸塩舌下錠)を承認し、未充足ニーズの高い疼痛および痙攣関連疾患において差別化された投与手法への注目を示した。
欧州では、EMAの医薬品安全性監視リスク評価委員会(PRAC)が積極的な安全性シグナル検出を継続しており、2025年および2026年の会議で検討されたシグナルに基づき、製品情報(SmPCおよび添付文書)の更新を定期的に勧告している。これにより、麻酔、痙縮および関連適応症で使用される中央承認製品の販売後義務が強化されている。世界的には、WHO医薬品統計方法協力センターがATC分類体系を維持しており、筋弛緩薬にはM03(中枢作用型M03Bおよび直接作用型サブグループを含む)が割り当てられ、毎年ATC/DDDの更新が行われる。2026年1月から施行される2026年版ガイドラインは、処方監査、入札、実臨床使用報告における比較可能性の基準を形成する。
競争環境
筋弛緩薬産業は中程度の分散を示しています。AbbVieは数十年にわたるエビデンスベースを活用し、長時間作用型トキシンで参入する新規企業に対抗しながら、治療・美容双方の領域でボトックス(Botox)を守っています。Merckのブリジオン(Bridion)は2024年に18億4,000万米ドルを売り上げましたが、2026年にジェネリック参入を迎えるため、小児適応拡大や即時使用可能バイアルによるライフサイクル管理を進めています。Fulcrum Therapeuticsは、パートナーシップを通じていかに小規模企業が規模を確保するかを示す好例であり、8,000万米ドルのSanofiとのアライアンスがまれな筋ジストロフィーに対するロスマピモドの治験に資金を供給しています。
テクノロジー投資がプレーヤーを差別化しています:不十分な遮断事象を3分の1以上削減するクローズドループ投与ソフトウェアは、病院に定量的な安全性上の利点を提供し、互換性薬剤へのベンダーロックインを強化しています。カンナビノイド医薬品は並行した競争レーンを創出しており、GW Pharmaceuticalsのサティベックス(Sativex)の欧州における成功は、FDA審査待ちの米国参入を予兆しています。サプライチェーン強靭性も別の軸となっており、二大陸にAPIプラントを持ち、無菌充填ラインに冗長性を持つ企業は、2024年の注射製剤不足時にシェアを獲得しました。コンプライアンス基準の強化とともに、この優位性はさらに拡大する可能性があります。
過去18ヶ月間の戦略的動向には、低ボリューム注射製剤のポートフォリオ整理、局所パイプライン資産のボルトオン買収、皮膚科医・神経科医をメーカー担当者と直接つなぐデジタルサンプリングポータルへの投資が含まれます。これらの動向は全体として、イノベーション・コンプライアンス・物流の堅牢性が競争優位を規定する市場の姿を示しています。
筋弛緩薬産業リーダー
Pfizer Inc.
Ipsen Biopharmaceuticals Inc.
Zydus Lifesciences Ltd.
Neurana Pharmaceuticals Inc.
Teva Pharmaceutical Industries Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、成熟した分子を投与方法や安全性向上システムによって差別化しつつ、より高付加価値の治療ニッチへの展開を拡大することに集中している。経皮および局所製剤のイノベーションは、慢性筋骨格系疾患に使用される中枢作用薬のアドヒアランス向上と全身暴露の低減を実現する実用的な手段を提供する。この方向性は、チザニジン塩酸塩ナノ構造化リピッドキャリア経皮パッチが前臨床モデルにおいて生物学的利用能を大幅に高め、24時間の持続放出を示したことを実証する2026年の学術研究によって支持されており、便利性重視の製剤形態への市場シフトと一致している。
病院環境では、神経筋遮断薬と監視・拮抗の進歩を組み合わせ、有害事象や遮断管理のばらつきを減らす麻酔ワークフローソリューションに依然として空白領域がある。2026年の文献では、次世代の拮抗化学(例えば、神経筋遮断薬に関するレビューで議論されているカラバディオン2)への注目や、短時間作用型で迅速な回復を可能にする非脱分極性候補の前臨床報告が取り上げられており、より速い回復プロファイルと制御性の改善を目指した研究開発の継続が浮き彫りになっている。一方で、神経筋・筋機能障害への戦略的資本配分は、痙縮や神経筋ケアに関わる企業にとって隣接市場への拡大の道を示している。例えば、Servierは2026年7月にEdgewise Therapeuticsの筋ジストロフィー事業の買収を完了し、ジストロフィー症における後期開発資産を確保した。これは、対症療法にとどまらず、痙縮やリハビリテーションの経路と併用管理可能な標的型神経筋治療への業界の関心の高まりを裏付けている。
最近の業界動向
- 2026年7月: Servierは、Edgewise Therapeuticsの筋ジストロフィー事業を最大26.5億米ドルで買収完了し、ベッカー型およびデュシェンヌ型筋ジストロフィーを対象とする後期開発資産セバセムテンを追加した。この取引はServierの神経筋領域での事業基盤を拡大し、痙縮や筋機能管理に隣接する疾患修飾アプローチへの競争的関心を高めている。
- 2026年5月: Ipsenは、上肢痙縮を有する成人におけるDysportの後期臨床データを発表し、非劣性の安全性とより長期的な症状コントロールを示す結果を裏付けた。これは、大規模な神経毒素分野における差別化を強化するものである。
- 2024年9月: Piramal Pharma Solutionsは、ケンタッキー州の無菌注射剤製造施設に対する約8,000万米ドルの拡張を発表し、2027年第1四半期までに年間240バッチ超への生産能力増強を目指すとした。無菌充填・仕上げ能力の拡大は、注射用神経筋遮断薬および関連する病院使用製品にとって重要な制約要因に対応するものであり、供給の信頼性は採用薬選定や代替の実務に影響を与える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、筋弛緩薬市場は、筋けいれん、こわばり、または筋緊張を軽減するために使用される処方薬および投与療法として定義され、その市場価値は主要な医療環境全体でこれらの製品から生じる収益として追跡される。
対象範囲の除外事項: この規模算定には、理学療法サービス、非薬物性の疼痛管理処置、または医薬品として規制されていない一般用外用薬は含まれない。
セグメンテーション概要
- 薬剤タイプ別
- 顔面審美的弛緩薬
- 骨格筋弛緩薬
- 神経筋遮断薬
- 直接作用型筋弛緩薬
- 製剤別
- 経口
- 注射
- 経皮/局所
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、まず薬剤の対象範囲と需要プールを整合させ、次に医療システム内で価値がどこに記録されるかを把握することから始まる。米国FDAの薬剤ラベルおよび承認データベース、米国CDCの健康統計、米国医療保険・医療扶助サービスセンター(CMS)の支出および利用データ、WHOグローバル・ヘルス・オブザーバトリーなどの公開資料を用いて、治療環境と使用パターンを理解する。
その後、OECDの健康データ、各国保健当局および償還ポータル、PubMedに収録された査読済み学術誌、および有効成分や完成品剤の貿易フローに関連する場合の税関・貿易統計などの補足指標を参照する。企業の開示資料や投資家向け説明資料は、治療領域の重点、製品構成の変化、地域的なエクスポージャーを検証するのに役立ち、企業の財務情報やニュースを扱う有料サブスクリプションは、主要な製品イベントや時系列を確認するために選択的に使用される。これらの例は網羅的なものではなく、データ収集、検証、確認のために他の多くの公開資料および有料資料も参照されている。
一次インタビューおよび調査
現場調査は、デスクリサーチの視点を、量、価格、チャネル構成に関する現実的な前提へと変換するために用いられる。病院薬剤師、神経内科医、麻酔関連の関係者、疼痛・リハビリテーション分野の臨床医、および流通業者にインタビューを行い、処方の選好、切り替えの契機、注射剤使用の割合に関するギャップを埋める。
入力情報は主要地域全体で確認され、モデルが地域ごとの償還動向、ジェネリック薬の普及速度、標準的な治療期間を反映するようにする。その後、最終的な前提は、支払者や医療提供者が現場で報告している実情と整合させる。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア: 27% | 経営幹部(CXO): 15% | アジア太平洋: 44% |
| ミドルティア: 58% | 機能/部門リーダー: 40% | 欧州・中東・アフリカ: 29% |
| 中小規模企業: 15% | マネージャー: 45% | 南北アメリカ: 27% |
市場規模算定と予測
市場規模算定は、トップダウン型の需要プール再構築を用いて行われ、治療対象患者数と処置件数を治療量に変換し、その治療量を典型的な用量とパッケージ経済性を用いて価格化する。筋弛緩薬については、主要な入力要素として、診断・治療された痙縮および急性筋骨格系疼痛のコホート、神経筋遮断使用に関連する入院手術件数、環境別の平均治療期間、ジェネリック代替率、および投与経路の内訳(経口対注射)が含まれる。
総計を現実的なものに保つため、サンプルパッケージ単価に治療患者当たりの推定パッケージ数を乗じたもの、病院と小売のシェアに関するチャネルチェック、および主要国における主要製品群の限定的な集計など、選択的なボトムアップ近似値と結果を照合する。直接的な量的シグナルが乏しい場合は、代理指標(例えば、処置件数の成長や支払者の給付範囲変化)を用いてギャップを補い、その後、臨床医のフィードバックを用いて範囲を絞り込む。
予測は、シナリオチェックを伴う多変量回帰を用いて導出されるため、見通しは、説明可能で毎年更新できる少数の要因に結び付けられている。実際には、手術動向、高齢化に関連する神経学的疾患負担、ジェネリックによる価格圧力、および処方集の厳格化に関する前提が専門家とともに検証され、その後、地域および医療環境全体で一貫して適用される。
データ検証と更新サイクル
出力結果は、処置動向線、償還制度の変化、ジェネリック浸透の予想時期といった独立したシグナルとモデル化された値を比較する多段階チェックを通じて検証される。実際の市場イベントで説明できない急激な変化がある国やセグメントが見られる場合、要因入力の再確認が行われ、何が変化したのかを確認するための追加ヒアリングが実施される。
最終承認前に、モデルと前提は別のアナリストによって見直され、その後、地域、投与経路、流通チャネル全体にわたる最終的な整合性チェックが行われる。レポートは毎年更新され、政策変更、主要なラベル変更、供給の混乱といった重大な事象が発生した場合には、随時更新が行われる。提出直前には、クライアントが最新の見解を受け取れるよう、最終的な更新確認を実施する。
Mordor Intelligenceの筋弛緩薬市場規模と他の公表推定値の比較
筋弛緩薬に関する公表市場価値は、各ソースが独自の対象範囲、価格設定の論理、通貨換算や更新のタイミングを用いているため異なる場合がある。また、あるソースが出荷価値をより重視するのに対し、別のソースが需要側の治療量をより重視することによっても差異が生じる。
主なギャップは、外科的麻酔で使用される神経筋遮断薬を市場の完全な柱として扱うか、あるいは筋弛緩薬治療の追跡範囲内に明確に含まれる場合のみ計上するかという点にあり、これはMordor Intelligenceのモデルにおいて明示的な包含ルールとして処理されている。一部の推定では、より速い価格成長を適用したり、医療環境別に経口と注射の使用を区別していない場合があり、ジェネリック侵食が強い場合には価値が過大評価される可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.25 B (2025) | |
| 業界誌発行元A | USD 5.11 B (2025) | 製造業者レベルの価値概念を用いており、販売に関連するより広範なサービス要素を含む場合があるため、医療環境の構成やネット価格設定の前提を通じて捉えられた最終市場収益と比較して総額が上振れする可能性がある。 |
| 業界データポータルB | USD 4.90 B (2024) | 基準年を異なる時期に設定しており、ジェネリック価格侵食や投与経路構成を完全には正規化していない可能性があり、注射剤やブランド薬の継続使用が高く想定される場合、開始値が上方に偏る可能性がある。 |
ソース間の差異は、主に麻酔関連製品の対象範囲の扱い、および価格設定がジェネリック普及やチャネル構成に応じてどのように調整されているかの違いによって説明される。モデルを治療需要指標に結び付け、実用的な価格・構成シグナルと照合することで、最終的な値は、繰り返し実行・更新可能な明確な手順に基づく追跡可能性を保っている。


レポートで回答されている主要質問
筋弛緩薬市場の現在の価値はいくらですか?
筋弛緩薬市場は2026年に44億6,000万米ドルに達しています。
筋弛緩薬市場はどのくらいの速さで成長すると予測されていますか?
4.98% CAGRで成長し、2031年までに56億9,000万米ドルに達する見込みです。
現在、市場をリードしている薬剤タイプはどれですか?
骨格筋弛緩薬が最大の43.95%シェアを占め、主に術後および筋骨格障害のケアに使用されています。
経皮製剤が普及しているのはなぜですか?
マイクロニードルおよびイオントフォレーシスパッチはコンプライアンスを改善し初回通過代謝をバイパスすることで、このセグメントにおいて8.28% CAGRを牽引しています。
最も速く成長する地域はどこですか?
アジア太平洋は、高齢化人口と医療アクセスの改善により、7.72% CAGRで拡大すると予測されています。
市場拡大を鈍化させる可能性のある主な риスクは何ですか?
有害事象への懸念、特に高齢者においては、より厳格な処方ガイドラインを引き起こし続け、普及を抑制する可能性があります。
最終更新日:



