
積層セラミックコンデンサ(MLCC)市場規模とシェア
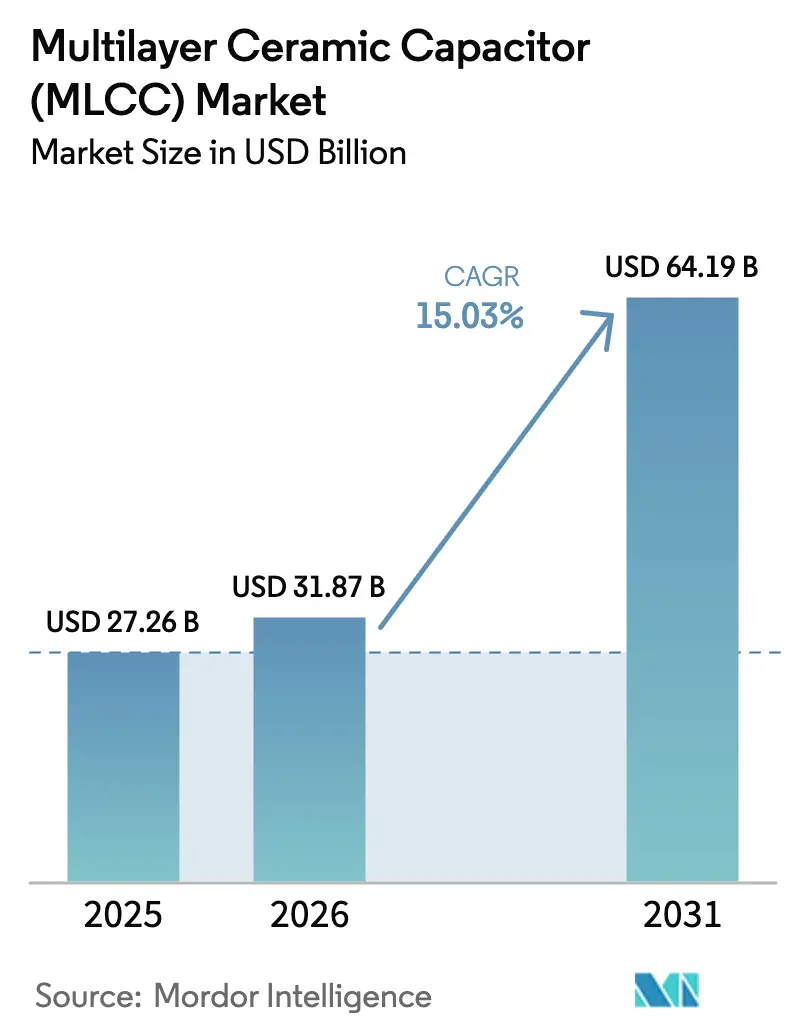
Mordor Intelligenceによる積層セラミックコンデンサ(MLCC)市場分析
積層セラミックコンデンサ(MLCC)市場規模は、2026年の31.87 ビリオン 米ドル、2027年の36.66 ビリオン 米ドルから2032年には74.96 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 15.38%を記録すると予測されている。
AIサーバーの電力供給および電気自動車の変換要件が、アプリケーション有のコンデンサ性能への需要を方向付けている。ウェアラブルの小型化は、より高い静電容量ニーズとより厳しい部品フットプリントを組み合わせることで、この課題をさらに複雑にしている。メーカーは、埋め込み可能なフォーマットと、日本を含む生産ネットワークを通じて対応し、部品開発と製造能力を結びつけている。原材料コストの圧力は、サプライヤーが需要に応えるコストを完全に吸収できない場合に、その対応を複雑にする。高電圧および小型部品の認定を行いながら原材料コストの増加を回収することで、サプライヤーが日本およびその他の生産拠点での設備投資を支えるために必要な収益を確保できる。
主要レポートのポイント
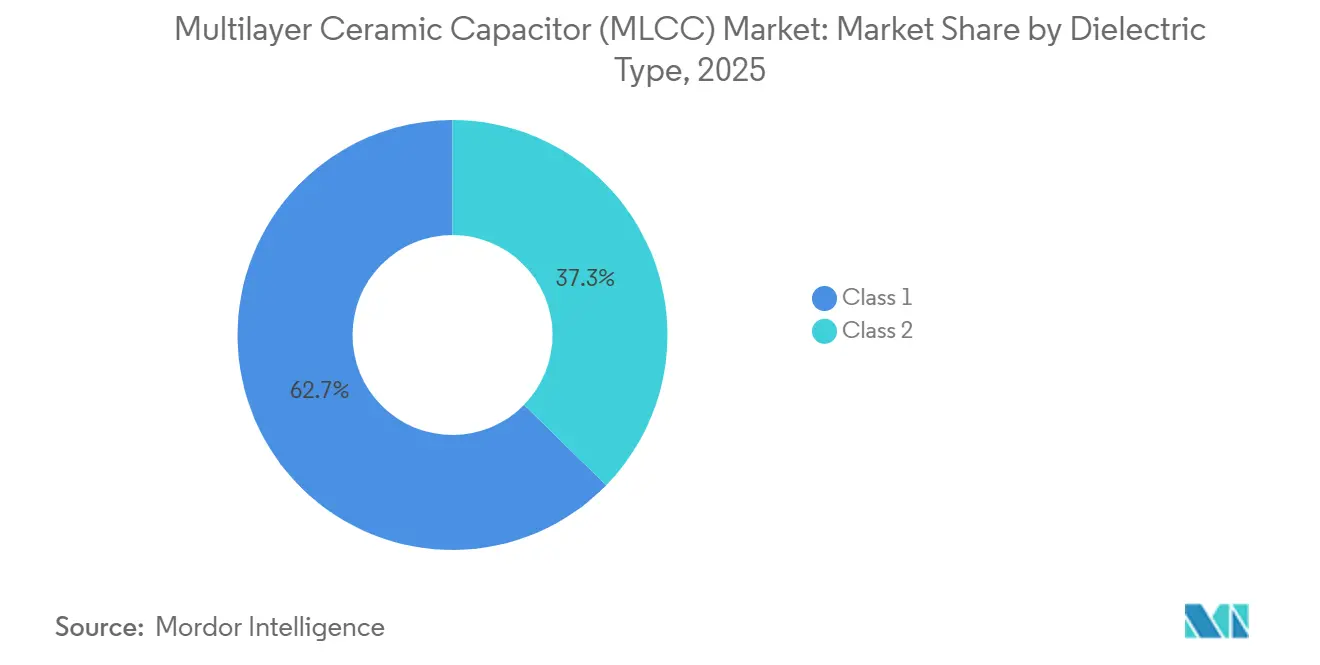
- 誘電体タイプ別では、クラス1が2026年のMLCC市場収益の63.12%を占めてトップとなり、2027年から2032年にかけてCAGR 16.12%で最も速く成長すると予測されている。
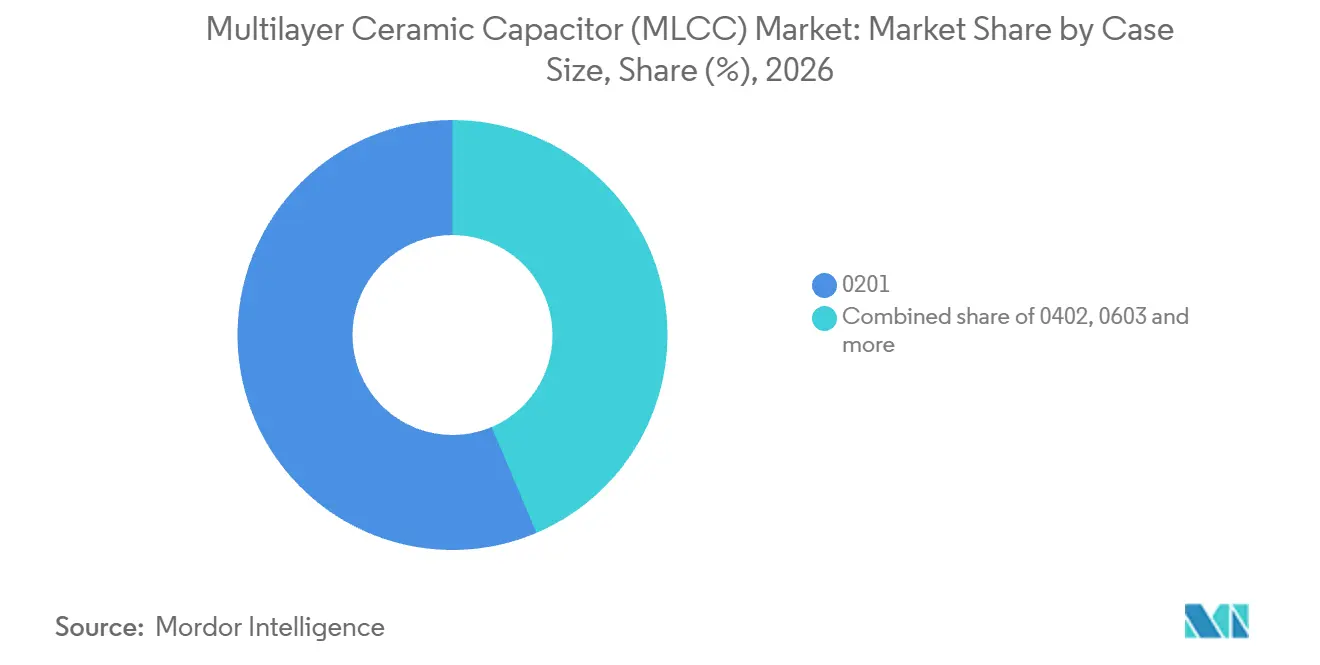
- ケースサイズ別では、0201が2026年の積層セラミックコンデンサ(MLCC)市場シェアの56.39%を占め、0402が2027年から2032年にかけてCAGR 16.35%で最も速く成長すると予測されている。
- 格電圧別では、500V未満の低電圧MLCCが2026年のMLCC市場収益の59.24%を占めてトップとなり、500〜1,000Vの中電圧MLCCが2027年から2032年にかけてCAGR 15.8%で最も速く成長すると予測されている。
- 実装タイプ別では、表面実装MLCCが2026年のMLCC市場収益の41.68%を占めてトップとなり、メタルキャップMLCCが2027年から2032年にかけてCAGR 16.1%で最も速く成長すると予測されている。
- 民生用電子機器が最終用途アプリケーションをリードし、2026年の積層セラミックコンデンサ(MLCC)市場規模の51.11%のシェアを占め、自動車が2027年から2032年にかけてCAGR 20%で最も速く成長すると予測されている。
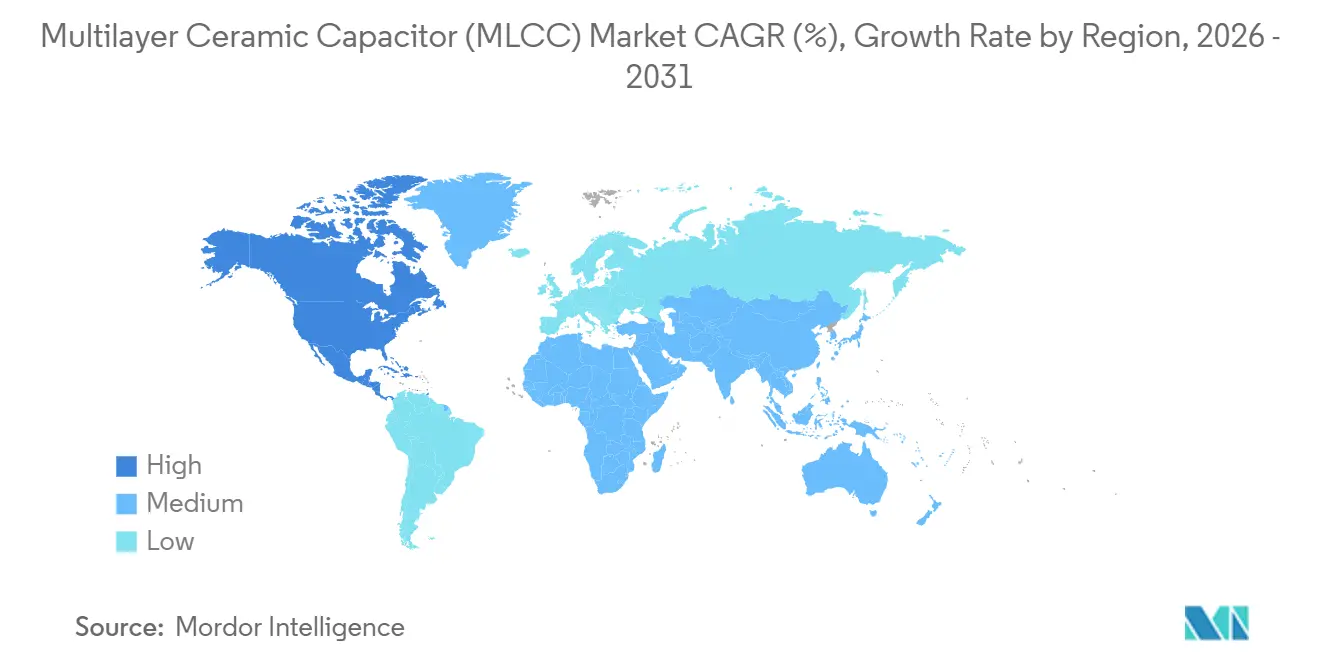
- 地域別では、アジア太平洋が2026年のMLCC市場収益の57.66%を占めてトップとなり、北米が2027年から2032年にかけてCAGR 16.4%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 800V EVアーキテクチャが高電圧MLCC需要を加速 | +5% | 欧州、特にハンガリー | 中期(2〜4年) |
| 生成AIサーバーの構築拡大が超低ESL・高CVのMLCC採用を促進 | +6% | 米国およびインド | 短期(2年以内) |
| オンデバイスAIと先進ウェアラブルが1005未満の小型MLCCを必要とする | +4% | アジア太平洋、ベトナムを含む | 中期(2〜4年) |
| 地理的に分散した「フレンドショアリング」によるパッシブ部品サプライチェーン | +2% | 日本、中国およびASEAN諸国 | 中期(2〜4年) |
| 持続可能性規制が鉛フリーおよびリサイクルセラミックMLCCを優遇 | +1% | 欧州連合のサプライチェーン | 中期(2〜4年) |
| 半導体サブシステムの協調設計がMLCCを回路基板に組み込む | +0.5% | アジア太平洋、日本を中心に | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
800V EVアーキテクチャが高電圧MLCC需要を加速
量産化により、800 V車両アーキテクチャはコンポーネント設計において繰返し生じる機会となっています。BMWの完全電気自動車iX3 50 xDriveは、800 V技術を含む第6世代eDriveテクノロジーを採用しています。ハンガリーのBMWグループ工場デブレツェンは、2026年7月にBMW iX3の5万台目を生産しました。同工場は、モデルに対する顧客需要の高まりに対応するため、2026年9月に24時間生産体制を導入しました。別途、Samsung Electro-Mechanicsは2026年4月に、同社の1,000〜1,500 V xEV向け高電圧MLCCが、EV充電システムのCLLC共振回路および800 Vインバーターシステムの要件を満たすことを説明しました。800 V車両生産の拡大は、充電回路とインバーター回路の特有の高電圧要件を満たすことができるサプライヤーにとって、アプリケーションベースを拡大させます。
生成AIサーバーの構築拡大が超低ESL・高CVのMLCC採用を促進
チップ性能の進歩に伴い、AIサーバー用コンピューティングボードは実装面積の縮小と静電容量要件の増大を同時に求めています。Samsung Electro-Mechanicsは2026年2月に、GPUおよびCPU近傍のMLCCが急速な電流変化をデカップリングすることを説明しました。2026年9月、Samsung Electro-Mechanicsは、主要なグローバル企業との間で、2027年中に納入するAIサーバー向けMLCCの供給契約(約1兆700億韓国ウォン(780 ミリオン 米ドル)相当)を締結しました。[1] この先渡し契約は、要求の厳しいプロセッサー電力要件を持つアプリケーションに対して、メーカーに具体的な生産計画シグナルを提供します。Murataの全体的なMLCCのブック・トゥ・ビル比率は2026年4月から6月にかけて1.47倍であり、受注が売上を上回り、Samsungのコミットメントに対するより広範なコンポーネント受注の背景を提供しています。合意された納入期間により、実行可能な生産能力がコンデンサの電気的性能と並んで商業的提案の一部となっています。
オンデバイスAIと先進ウェアラブルが1005未満の小型MLCCを必要とする
オンデバイスAIは、ウェアラブルのMLCC需要を静電容量と部品寸法の両方に結びつける。2026年7月、Samsung Electro-Mechanics Co., Ltd.はスマートウォッチおよびAR/VRデバイスにおけるリアルタイムコンピューティング需要の高まりを、電源安定化用高静電容量MLCCへの需要増大と結びつけた同社は超小型0201〜01005インチサイズへの移行が加速すると予想した。これは、電気的機能と部品フットプリントを同時に対処しなければならない設計上の問題を生み出す。Samsung Electro-Mechanics Co., Ltd.が予想する0603〜0402インチから0201〜01005インチへの移行がウェアラブル電源安定化の実装エンベロープを変えるため、静電容量が十分であっても大きな部品は関連性を失う可能性がある。
地理的に分散した「フレンドショアリング」によるパッシブ部品サプライチェーン
地理的多様化は、複数の製造拠点への投資を通じて将来のMLCC需要に対応する能力を強化する。Murata Manufacturing Co., Ltd.は2026年に日本の出雲製造子会社に新しいMLCC生産棟を完成させた。建設は2024年3月に開始され、2026年4月3日に完成式典が行われた。Murata Manufacturing Co., Ltd.は日本、ASEANおよび中国にまたがる生産ネットワークを説明し、柔軟性向上を目的としたバランスのとれた能力拡張を意図していると述べた。建設の順序は、地理的拡大が工場投資サイクルを通じて機能する理由を示しており、追加棟が完成するずっと前にコミットメトが必要となる。日本、ASEANおよび中国に分散した生産により、Murata Manufacturing Co., Ltd.は中長期的な需要の発展に合わせて複数の拠点で供給を拡大できる。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニッケルおよびパラジウム価格の変動がBOMコストを押し上げる | -1.2% | 日本、韓国、マレーシアおよび中国 | 短期(2年以内) |
| 自動車グレードMLCCの慢性的な供給能力ミスマッチ | -0.9% | アジア太平洋の自動車製造 | 中期(2〜4年) |
| 中国の価格主導型攻勢がコモディティMLCCのグローバルマージンを侵食 | -0.6% | 中国のMLCC製造センター | 短期(2年以内) |
| 誘電体層厚の物理的限界が静電容量向上を制約 | -0.4% | アジア太平洋、欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ニッケルおよびパラジウム価格の変動がBOMコストを押し上げる
電極金属は、価格変動がMLCCメーカーのコストにどれだけ影響するかを決定し、2025年のパラジウムとニッケルの年間平均価格は逆方向に動いた。Murata Manufacturing Co., Ltd.は内部電極にニッケルを使用し、Kyocera AVX Components Corporationはそのフレキシターム技術の説明においてコストの高いパラジウム銀とニッケル系電極を対比させている。USGSは2025年のパラジウム年間平均価格が2024年比で11%上昇し、ニッケル価格は11%下落したと推定した。2026年7月にChosunBizが報じた顧客向け書簡において、Taiyo Yuden Co., Ltd.は原材料および補助材料価格の急騰を挙げた。同社は2026年9月1日出荷分から価格調整を要請した。Taiyo Yuden Co., Ltd.は自社のコスト削減ではそれらの増加を完全に吸収できず、すでに達成した節約を超えた生産コスト負担が残ると述べた。
自動車グレードMLCCの慢性的な供給能力ミスマッチ
AEC-Q200を使用する車両プログラムでは、使用可能なMLCC容量は公称出力だけでなく、認定とアプリケーション承認に依存します。AEC-Q200 Rev Eは、セラミックコンデンサのストレステスト表に1,000回の温度サイクルを含んでいます。同規格は、承認を「適用される補足事項およびユーザーの包装仕様への準拠を含む、意図されたアプリケーションにおいて認定部品を使用するためのユーザー承認」と定義しています。これらの要件により、車両プログラムで利用可能な供給量は試験済み部品とその承認済みアプリケーションに結び付けられ、汎用出力からの代替が制限されます。認定作業により、追加の出力がそのプログラムに対応できるようになる前に、試験と承認のステップが追加され、コンデンサの製造を超えたコストとリードタイムがサプライヤーに生じます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘電体タイプ別:
安定性が特殊電力変換を支えるクラス1は最大のセグメントであり、2026年のMLCC市場収益の63.12%を占め、2027年から2032年にかけて16.12%のCAGRで最も成長の速いセグメントになると予測されています。MurataはC0Gを温度補償型クラス1誘電体に分類しています。2025年12月、Murataは1210インチサイズの15 nF、1.25 kV C0G MLCCの発売と量産を発表し、その組み合わせとしては世界初と称しました[2] このコンポーネントはEV車載充電器および高性能コンシューマーデバイスの電源に適していました。その商業化は、温度補償型誘電体が要求の厳しい電力変換設計にまで拡張できることを示しており、電気的安定性を静電容量と並ぶ商業的能力としています。
クラス1の温度安定性は、共振充電回路がコンデンサの加熱を制御しなければならない場合に関連します。Murataによれば、EVおよびプラグインハイブリッド車載充電器の共振周波数はメーカーによって60〜400 kHzと異なり、高周波・高電圧動作により自己発熱が増加する可能性があります。同社のC0G共振MLCCラインナップは、長期使用中のその発熱を抑制するために低損失材料を使用しています。クラス2セラミックコンデンサは、バイパス、平滑、結合およびデカップリング回路に対して比較的大きな静電容量を提供します。したがって、充電器の機会はクラス1の安定した静電容量と低損失の組み合わせを評価するものであり、静電容量単独ではありません。

ケースサイズ別:
小型化がスペースと電気的要求のバランスをとる0201は2026年の積層セラミックコンデンサ(MLCC)市場規模の56.39%のシェアを占めた。2026年9月、Murata Manufacturing Co., Ltd.は低等価直列インダクタンス(ESL)の0201インチ三端子MLCCの量産を発表した。同社は2026年9月29日時点の調査に基づき、そのタイプとして世界最小と称した。製品はスマートフォンやウェアラブルなどのコンパクトデバイスを対象としている。Murata Manufacturing Co., Ltd.は、従来の最小0402インチサイズに対して実装面積を約64%削減し、低インダクタンスを維持しながらスマートフォンおよびウェアラブルの機能のための基板スペースを確保できると述べた。
0402フォーマットは2027年から2032年にかけてCAGR 16.35%で最も速く成長するセグメントと予測されている。2025年7月、Murata Manufacturing Co., Ltd.は0402インチサイズの47μF MLCCの量産を開始し、その仕様として世界初と説明した。製品ラインには、高密度電子システムに対応するために異なる温度特性を持つ2つのバリアントが含まれていた。そのサイズ異なる温度特性を提供できることにより、機器設計者が静電容量だけでなく動作環境に合わせて選択する際に製品が関連性を持つ。
定格電圧別:
回路の役割が部品要件を差別化する500V未満の低電圧MLCCは2026年のMLCC市場収益の59.24%を占める最大セグメントであった。Murata Manufacturing Co., Ltd.は2026年4月に、近年、自動車システム数と性能の向上がIC周辺の高静電容量低電圧MLCCへの需要を高め、搭載数が増加したと報告した。これらの動向は、より多くの部品とより高い静電容量要件を組み合わせ、低電圧需要が車両設計内で深まる2つの経路を生み出す。ケースあたりの静電容量向上は、自動車設計者がIC周辺の増大する要件を部品数増加だけに頼らずに満たすのに役立つ。
500〜1,000Vの中電圧MLCCは2027年から2032年にかけてCAGR 15.8%で最も速く成長するセグメントと予測されている。Samsung Electro-Mechanics Co., Ltd.は2025年12月にEV充電システムのCLLC共振回路向けに1210インチサイズの1,000V、33nF自動車用MLCCの量産を開始した。この製品は同様の静電容量のC0Gラインナップを630Vから1,000Vに拡張した。指定パッケージ内で静電容量ファミリーをより高い定格に拡張するサプライヤーは、充電器設計者が選択した回路内で共振仕様を満たす別の方法を提供する。
実装タイプ別:
組立要件が異なるフォーマットを維持する表面実装MLCCは2026年の積層セラミックコンデンサ(MLCC)市場シェアの41.68%を占めた。表面実装はMLCCをプリント回路基板に直接配置し、フットプリントと配置密度をコンデンサ選択の一部とする。基板組立チームはそのレイアウト内でハンダ接続と部品高さに対応しなければならない。リード付き部品への移行は、コンデンサ仕様だけでなく組立配置も変える。電気的に同等の小型表面実装部品は、選択した実装方法を変えることなく基板面積を確保し、接続方法を再設計せずにより高密度な機器設計に対応するサプライヤーの方法を提供する。
メタルキャップMLCCは2027年から2032年にかけてCAGR 16.1%で最も速く成長するセグメントと予測されている。Murata Manufacturing Co., Ltd.は追加のKCAシリーズ金属端子表面実装MLCCモデルが2025年9月に量産に入ったと報告した。これらのモデルは定格電圧を向上させ、特定の静電容量値については既存のKCA製品に対して高さを低減した。ラジアルリードMLCCは、TDKの自動車用DCモーターの例において異なる実装方法を提供し、2つのコンデンサがプリント回路基板なしにコンパクトなブラシホルダーに溶接されている。基板レスのブラシホルダー統合は、金属端子表面実装構成を採用するよりもプリント回路基板の排除が重要な場合にラジアルリードを関連させる。
最終用途アプリケーション別:
デバイス規模が自動車認定と交わる民生用電子機器セグメントは最大であり、2026年のMLCC市場収益の51.11%を占めた。Apple Inc.は2025年9月27日終了の会計年度のiPhone純売上高として2,096億米ドルを報告した。その製品収益はApple Inc.のiPhoneビジネスの商業規模を示し、MLCCサプライヤーは各デバイス設計に指定されたコンデンサを通じてそこに参加している。IDCのデータをCowell e Holdingsが引用したところによると、2025年のグローバルスマートフォン販売台数は約12.6億台に達し、前年比約1.9%増加した。その大きなハンドセットベースは、スマートフォンの台数成長が緩やかであっても、デバイスプログラムへの採用を商業的に重要なものにする。
自動車は2027年から2032年にかけてCAGR 20%で最も速く成長するセグメントと予測されている。2026年4月、Murata Manufacturing Co., Ltd.はそれぞれの定格電圧とサイズに対して世界最大の静電容量と説明した7つのAEC-Q200認定自動車用MLCCの量産を開始した。車両システム設計者にとって、指定された電圧とサイズのエンベロープ内で静電容量を向上させることは、それらの部品制限を変えることなくより要求の厳しい電気的機能に対応する方法を提供する。
地域分析
アジア太平洋の積層セラミックコンデンサ(MLCC)市場
アジア太平洋は2026年の積層セラミックコンデンサ(MLCC)市場規模の57.66%のシェアを占めた。Murata Manufacturing Co., Ltd.は2025年10月22日にフィリピンのタナウアン市にあるPhilippine Manufacturing Co. of Murata, Inc.の77,981平方メートルのMLCC生産棟の完成式典を行った。建設は2023年8月に開始され、Murata Manufacturing Co., Ltd.はフィリピンへの拡張を将来のモビリティ市場成長からの中長期的なMLCC需要の見込みと結びつけた。
北米の積層セラミックコンデンサ(MLCC)市場
北米は2027年から2032年にかけてCAGR 16.4%で最も速く成長する地域と予測されている。Microsoftは2026年6月23日にウィスコンシン州マウントプレザントの最初のデータセンター施設の完成を報告し、完全稼働中と述べた。機器は2026年4月にオンラインになり、起動活動が行われた。JLLは北米のデータセンター需要が2026年上半期に25GWの吸収という過去最高を記録し、前年同期比で2倍になったと報告した。この建設拡大は、GPUおよびCPU近傍の急速な電流変化をデカップリングするサーバー基板用MLCCの地域アプリケーションベースを拡大する。
欧州のEUでは、ACEAの暫定データによると2026年1月から8月の新車登録のうち、バッテリー電気自動車が21.7%、ハイブリッド電気自動車が36.6%を占めた。そのミックスは、車両パワートレイン要件を地域の部品機会の関連部分とする。世界のその他の地域では、ブラジルが2026年1月から9月に217万台の自動車を生産し、前年比8.7%増加した一方、自動車輸出は23%減少して33万4,000台となった。2025年1月から9月と比較した17万3,000台の追加生産のうち、5万台は完全な国内生産であり、12万3,000台は完全または半ノックダウン車両キットから組み立てられた。キット主体の増加は、組立成長と完全な国内生産が異なる調達機会を表すため、車両プログラムを求めるMLCCサプライヤーにとってキット部品仕様を関連する参入点とする。
規制の枠組みと見通し
選択された法域は、機器メーカーに供給するMLCCサプライヤーに対して異なる材料適合性および品認定の枠組みを提示している。米国の比較は軍用CDR05チップコンデンサに焦点を当て、ドイツと中国は規制物質の枠組みを示している。指令(EU)2025/2363の下、少なくとも125V ACまたは250V DCの定格コンデンサの誘電体セラミックにおける鉛の免除7(c)-II(エントリー7(c)-Iまたは7(c)-IVの下のアプリケーション以外のアプリケーション向け)は2027年12月31日まで有効である。この指令は加盟国に2026年7月1日から更新されたRoHS規定を適用することを求めている。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 |
|---|---|---|---|
| 主要機関 | 選択された仕様に対するDefense Logistics Agency Weapons Support、コロンバス | バイエルン州ニーダーバイエルン政府(例);免除決定に関する欧州委員会 | 工業情報化部 |
| 主要な手段または方向性 | 有効なMIL-PRF-55681 CDR05仕様書およびQPL-55681軍用認定フレームワーク | ElektroStoffVおよびRoHS;電圧スコープのコンデンサ免除スケジュール | SJ/T 11364-2024サプライヤー情報規格;GB 26572-2025および改訂ディレクトリ移行 |
| 商業的効果 | 製品認定は選択された軍用部品チャネルにおける適格性を支援する | 規制物質および適用される免除条件を管理する | 生産支援製品の購入者が要求するラベル情報を提供し、その個別マークは省略可能 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 強化 |
| 情報源: Mordor Intelligence | |||
ドイツの「中程度」評価はRoHS材料条件を反映し、「強化」方向は指令(EU)2025/2363の下での免除7(c)-IIの2027年12月31日の予定満了を反映している。適時の更新申請が保留中の間は既存の免除が継続する。米国の「中程度」評価と「変化なし」方向は、有効なCDR05軍用仕様と認定部品フレームワークを反映し、次回のレビューは2030年3月23日に予定されている。中国の「中程度」評価は下流の材料情報義務を反映し、「強化」方向は2027年8月1日の規格移行とディレクトリ範囲拡大に続く。
バリューチェーンの段階
MLCCのバリューチェーンは特殊材料から完成部品製造、販売まで続く。Toho Titanium Co., Ltd.はMLCC電極用ニッケル粉末を供給し、Sakai Chemical Industry Co., Ltd.は積層セラミックコンデンサに使用される誘電体粉末および関連化合物を供給している。これらは別々の材料能力であり、完成コンデンサが生産される前に上流サプライヤーに異なるポジションを与えている。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 電極および誘電体材料供給 | Toho Titanium Co., Ltd.などの電極材料サプライヤー;Sakai Chemical Industry Co., Ltd.などの誘電体材料サプライヤー | 特殊粉末および化合物の販売 | 部品設計への特殊材料特性の適合 | 下流の製造要件と材料仕様を調整する |
| 完成MLCC製造 | Murata Manufacturing Co., Ltd.やSamsung Electro-Mechanics Co., Ltd.などのMLCCメーカー | 完成部品の販売 | 必要な部品への材料および製造能力の統合 | Murata Manufacturing Co., Ltd.の統合運営モデルに示されるように、材料開発と部品生産を整合させる |
| 販売と市場デリバリー | Murata Manufacturing Co., Ltd.などのメーカー販売ネットワーク運営者 | 完成MLCCからのメーカー販売収益 | 地理的に分散した需要への特殊部品提供の接続 | 確立されたワールドワイド販売ネットワークを使用して市場リーチを拡大する |
| 情報源: Mordor Intelligence | ||||
Murata Manufacturing Co., Ltd.の統合システムは材料から完成MLCCまで延び、1つのメーカーの運営モデル内に複数の能力を集中させている。そのワールドワイド販売ネットワークは製造後に別の商業的能力を追加する。これらの機能を合わせると、材料、部品生産および顧客リーチの管理が、たとえ1つの会社内に存在していても、異なるポイントで価値を獲得できる理由が説明される。Toho Titanium Co., Ltd.とSakai Chemical Industry Co., Ltd.はメーカーへの粉末販売から収益を得る一方、Murata Manufacturing Co., Ltd.は統合製造とワールドワイド販売ネットワークを通じて完成部品収益を獲得する。
競合環境
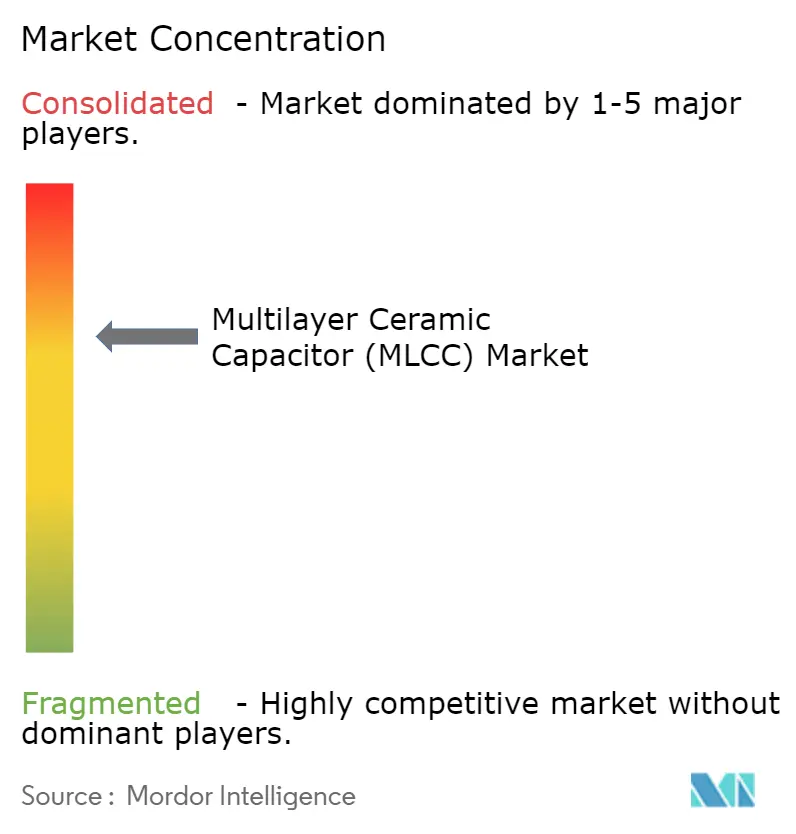
競争は、異なる電気的特性とアプリケーション強みを持つ確立されたメーカーを中心に、中程度に集中しています。主要サプライヤーには、Murata Manufacturing Co., Ltd.、Samsung Electro-Mechanics Co., Ltd.、Taiyo Yuden Co., Ltd.、Yageo Corporation、TDK Corporationが含まれます。MLCCは2025年のYageoの総売上の19%を占めました。Yageoはパッシブおよびその他の電子部品を開発・製造・販売しており、そのMLCC製品をより広範なコンポーネントポートフォリオの中に位置付けています。Taiyo YudenのMLCC生産拠点は日本、韓国、マレーシ、中国に広がっています。
Samsung Electro-Mechanicsは、コンポーネント部門の2026年第2四半期売上が前年同期比29%増加し、データセンター向けMLCC売上が成長に貢献したと報告しました。同社はまた、自動車向け売上の増加をドライバーの一つとして挙げ、同部門全体の業績をコンピューティングインフラと車両電子機器の両方に結び付けました。Taiyo Yudenは2025年8月、AIサーバーおよびその他の情報機器ICの電源ラインデカップリング向けに、日本の玉村工場で22 μF、1005サイズの埋め込み型MLCCの量産を開始しました。Samsungの結果は拡大するアプリケーションへの商業的エクスポージャーを示し、Taiyo Yudenの埋め込み型フォーマットは、電源ラインデカップリングが統合されるボード設計段階に競争上の意思決定を移行させます。
2025年6月、TDKはその電圧、サイズ、温度特性において最高の静電容量製品と称する1 μF、100 V、1608サイズのX7R MLCCの量産を開始しました。[3] 2026年9月、TDKはAIサーバー、ヒューマノイド、xEV向けに3225フォーマットの10 μF、100 V X7Rコンポーネントを追加し、低抗ソフト端子SMD MLCCのCNシリーズを拡充しました。Murataの2026年2月27日付けREACHレポートは、GRおよびGCセラミックコンデンサファミリーについて、コンポーネント部品の重量比0.1%以下または不在で、高懸念物質を記録しました。同レポートは2026年2月4日に更新された253物質の候補リストを参照し、2月27日以前に出荷された製品を保証の対象外としました。TDKのサイズ固有の静電容量向上は、電源システム設計者に指定された実装フォーマット内でより多くの静電容量を提供し、電気的密度を製品差別化の具体的な根拠としています。
積層セラミックコンデンサ(MLCC)産業のリーダー
-
Murata Manufacturing Co., Ltd.
-
Samsung Electro-Mechanics Co., Ltd.
-
Taiyo Yuden Co., Ltd.
-
Yageo Corporation
-
TDK Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
積層セラミックコンデンサ(MLCC)市場 このレポートでカバーされる企業
- Murata Manufacturing Co., Ltd.
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Yageo Corporation
- TDK Corporation
- Kyocera AVX Components Corporation
- Walsin Technology Corporation
- Vishay Intertechnology, Inc.
- Würth Elektronik eiSos GmbH & Co. KG
- Guangdong Fenghua Advanced Technology Holding Co., Ltd.
- Maruwa Co., Ltd.
- Samwha Capacitor Group
- Panasonic Holdings Corporation
- Shenzhen Torch Technology Co., Ltd.
- Holy Stone Enterprise Co., Ltd.
- Shenzhen Eyang Technology Development Co., Ltd.
- Johanson Dielectrics, Inc.
- KEMET Corporation (Yageo Group)
- Shenzhen Sunlord Electronics Co., Ltd.
最近の産業開発事情 積層セラミックコンデンサ(MLCC)市場
- 2026年9月:Murata Manufacturing Co., Ltd.は0201インチ三端子低ESL MLCCの量産を発表し、2026年9月29日時点の調査に基づきそのタイプとして世界最小と説明した。
- 2026年9月:TDK CorporationはAIサーバー、ヒューマノイドおよびxEV向けに3225フォーマットの10μF、100V X7Rソフト端子SMD MLCCを加えてCNシリーズの拡張を発表した。
- 2026年9月:Samsung Electro-Mechanics Co., Ltd.は主要なグローバル企業と2027年納入分として約1.07兆韓国ウォン(780 ミリオン 米ドル)相当のAIサーバーMLCC供給契約を締結した。
スコープと方法論
セグメンテーション概要
| クラス1 |
| クラス2 |
| 0201 |
| 0402 |
| 0603 |
| 1005 |
| 1210 |
| その他のケースサイズ |
| 低電圧(500V未満) |
| 中電圧(500〜1,000V) |
| 高電圧(1,000V超) |
| 表面実装 |
| メタルキャップ |
| ラジアルリード |
| 航空宇宙・防衛 |
| 自動車 |
| 民生用電子機器 |
| 産業 |
| 医療機器 |
| 電力・公益事業 |
| 通信 |
| その他の最終用途アプリケーション |
| 北米 | 米国 |
| 北米のその他 | |
| 欧州 | ドイツ |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| アジア太平洋のその他 | |
| 世界のその他の地域 |
| 誘電体タイプ別 | クラス1 | |
| クラス2 | ||
| ケースサイズ別 | 0201 | |
| 0402 | ||
| 0603 | ||
| 1005 | ||
| 1210 | ||
| その他のケースサイズ | ||
| 定格電圧別 | 低電圧(500V未満) | |
| 中電圧(500〜1,000V) | ||
| 高電圧(1,000V超) | ||
| 実装タイプ別 | 表面実装 | |
| メタルキャップ | ||
| ラジアルリード | ||
| 最終用途アプリケーション別 | 航空宇宙・防衛 | |
| 自動車 | ||
| 民生用電子機器 | ||
| 産業 | ||
| 医療機器 | ||
| 電力・公益事業 | ||
| 通信 | ||
| その他の最終用途アプリケーション | ||
| 地域別 | 北米 | 米国 |
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| アジア太平洋のその他 | ||
| 世界のその他の地域 | ||
市場の定義
- MLCC(積層セラミックコンデンサ) - 電子回路におけるエネルギー貯蔵とフィルタリングに使用される、セラミック材料の複数の層が導電層と交互に積み重なったコンデンサの一種。
- 電圧 - コンデンサが絶縁破壊や故障を起こさずに安全に耐えられる最大電圧。通常ボルト(V)で表される。
- 静電容量 - コンデンサが電荷を蓄える能力の尺度で、ファラド(F)で表される。コンデンサに蓄えられるエネルギー量を決定する。
- ケースサイズ - MLCCの物理的寸法で、通常コードまたはミリメートルで表され、長さ、幅、高さを示す。
| キーワード | 定義#テイギ# |
|---|---|
| MLCC(積層セラミックコンデンサ) | 電子回路におけるエネルギー貯蔵とフィルタリングに使用される、セラミック材料の複数の層が導電層と交互に積み重なったコンデンサの一種。 |
| 静電容量 | コンデンサが電荷を蓄える能力の尺度で、ファラド(F)で表される。コンデンサに蓄えられるエネルギー量を決定する。 |
| 定格電圧 | コンデンサが絶縁破壊や故障を起こさずに安全に耐えられる最大電圧。通常ボルト(V)で表される。 |
| ESR(等価直列抵抗) | 内部抵抗と寄生抵抗を含むコンデンサの総抵抗。高周波ノイズをフィルタリングし、回路の安定性を維持するコンデンサの能力に影響する。 |
| 誘電体材料 | コンデンサの導電層間に使用される絶縁材料。MLCCでは、チタン酸バリウムや強誘電体材料などのセラミック材料が一般的に使用される。 |
| SMT(表面実装技術) | スルーホール実装の代わりに、プリント回路基板(PCB)の表面に直接部品を実装する電子部品組立方法。 |
| はんだ付け性 | MLCCどの部品がはんだ付けプロセスにさらされたときに信頼性が高く耐久性のあるはんだ接合を形成する能力。良好なはんだ付け性はPCB上のMLCCの適切な組立と機能に不可欠である。 |
| RoHS(有害物質制限指令) | 電気・電子機器における鉛、水銀、カドミウムなどの特定の有害物質の使用を制限する指令。環境規制により自動車用MLCCのRoHS準拠は不可欠である。 |
| ケースサイズ | MLCCの物理的寸法で、通常コードまたはミリメートルで表され、長さ、幅、高さを示す。 |
| フレックスクラッキング | PCBの曲げや撓みによる機械的応力によりMLCCにクラックや破断が生じる現象。フレックスクラッキングは電気的故障につながる可能性があり、PCBの組立と取り扱い中に避けるべきである。 |
| エージング | MLCCは温度、湿度、印加電圧などの要因により時間とともに電気的特性が変化する可能性がある。エージングとはMLCC特性の漸進的な変化を指し、電子回路の性能に影響を与える可能性がある。 |
| ASP(平均販売価格) | 市場でMLCCが販売される平均価格で、百万米ドルで表される。単位あたりの平均価格を反映する。 |
| 電圧 | MLCCにかかる電位差で、低電圧範囲、中電圧範囲、高電圧範囲に分類されることが多く、異なる電圧レベルを示す。 |
| MLCC RoHS準拠 | 有害物質制限指令(RoHS)への準拠で、MLCCの製造における鉛、水銀、カドミウムなどの特定の有害物質の使用を制限し、環境保護と安全を促進する。 |
| 実装タイプ | 表面実装、メタルキャップ、ラジアルリードなど、MLCCを回路基板に取り付けるために使用される方法で、異なる実装構成を示す。 |
| 誘電体タイプ | MLCCに使用される誘電体材料の種類で、クラス1とクラス2に分類されることが多く、異なる誘電体特性と性能を表す。 |
| 低電圧範囲 | 低電圧レベルを必要とするアプリケーション向けに設計されたMLCC。通常低電圧範囲内。 |
| 中電圧範囲 | 中程度の電圧レベルを必要とするアプリケーション向けに設計されたMLCC。通常電圧要件の中間範囲内。 |
| 高電圧範囲 | より高い電圧レベルを必要とするアプリケーション向けに設計されたMLCC。通常高電圧範囲内。 |
| 低静電容量範囲 | より小さなエネルギー貯蔵を必要とするアプリケーションに適した、低静電容量値を持つMLCC。 |
| 中静電容量範囲 | 中程度のエネルギー貯蔵を必要とするアプリケーションに適した、中程度の静電容量値を持つMLCC。 |
| 高静電容量範囲 | より大きなエネルギー貯蔵を必要とするアプリケーションに適した、高い静電容量値を持つMLCC。 |
| 表面実装 | プリント回路基板(PCB)への直接表面実装向けに設計されたMLCCで、効率的なスペース利用と自動組立を可能にする。 |
| クラス1誘電体 | クラス1誘電体材料を使用したMLCCで、高い安定性、低い損失係数、温度による低い静電容量変化を特徴とする。精密な静電容量値と安定性を必要とするアプリケーションに適している。 |
| クラス2誘電体 | クラス2誘電体材料を使用したMLCCで、高い静電容量値、高い体積効率、中程度の安定性を特徴とする。より高い静電容量値を必要とし、温度による静電容量変化に対してあまり敏感でないアプリケーションに適している。 |
| RF(無線周波数) | 無線通信およびその他のアプリケーションで使用される電磁周波数の範囲を指し、通常3kHzから300GHzで、さまざまな無線デバイスとシステムの無線号の送受信を可能にする。 |
| メタルキャップ | 特定のMLCC(積層セラミックコンデンサ)に使用される保護金属カバーで、耐久性を高め、湿気や機械的応力などの外部要因から保護する。 |
| ラジアルリード | 特定のMLCCにおける端子構成で、セラミック本体から放射状に電気リードが延び、スルーホール実装アプリケーションでの容易な挿入とはんだ付けを容易にする。 |
| 温度安定性 | MLCCが温度範囲にわたって静電容量値と性能特性を維持する能力で、さまざまな環境条件での信頼性の高い動作を確保する。 |
| 低ESR(等価直列抵抗) | 低ESR値を持つMLCCはAC信号の流れに対する抵抗が最小限であり、高周波アプリケーションでの効率的なエネルギー転送と電力損失の低減を可能にする。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:データポイントの特定: このステップでは、MLCC市場を理解するために重要なデータポイントを特定した。これには過去および現在の生産数量、ならびに取付率、販売台数、生産量、平均販売価格などの重要なデバイス指標が含まれた。さらに、各デバイスカテゴリーにおけるMLCCの将来の生産量と取付率を推定した。リードタイムも決定され、生産と納入に必要な時間を理解することで市場ダイナミクスの予測を支援し、予測の精度を高めた。
- ステップ2:主要変数の特定: このステップでは、MLCC市場の堅牢な予測モデルを構築するために不可欠な重要変数の特定に焦点を当てた。これらの変数にはリードタイム、MLCC製造に使用される原材料価格の動向、自動車販売データ、民生用電子機器の販売数値、電気自動車(EV)の販売統計が含まれる。反復プロセスを通じて、正確な市場予測に必要な変数を決定し、特定された変数に基づいて予測モデルの開発に進んだ。
- ステップ3:市場モデルの構築: このステップでは、生産データと平均価格、取付率、予測生産データなどの主要な業界動向変数を活用して、包括的な市場推定モデルを構築した。これらの重要な変数を統合することで、市場動向とダイナミクスを正確に予測するための堅牢なフレームワークを開発し、MLCC市場の状況における情報に基づいた意思決定を促進した。
- ステップ4:検証と確定: この重要なステップでは、内部数学モデルを通じて導出されたすべての市場数値と変数が、調査対象のすべての市場の一次調査専門家の広範なネットワークを通じて検証された。回答者は市場の全体像を生成するために、レベルと機能にわたって選択された。
- ステップ5:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース、サブスクリプションプラットフォーム


