
モノクローナル抗体市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 323.89 十億米ドル |
| 市場規模 (2031) | 596.12 十億米ドル |
| Growth Rate (2026 - 2031) | 12.99 % |
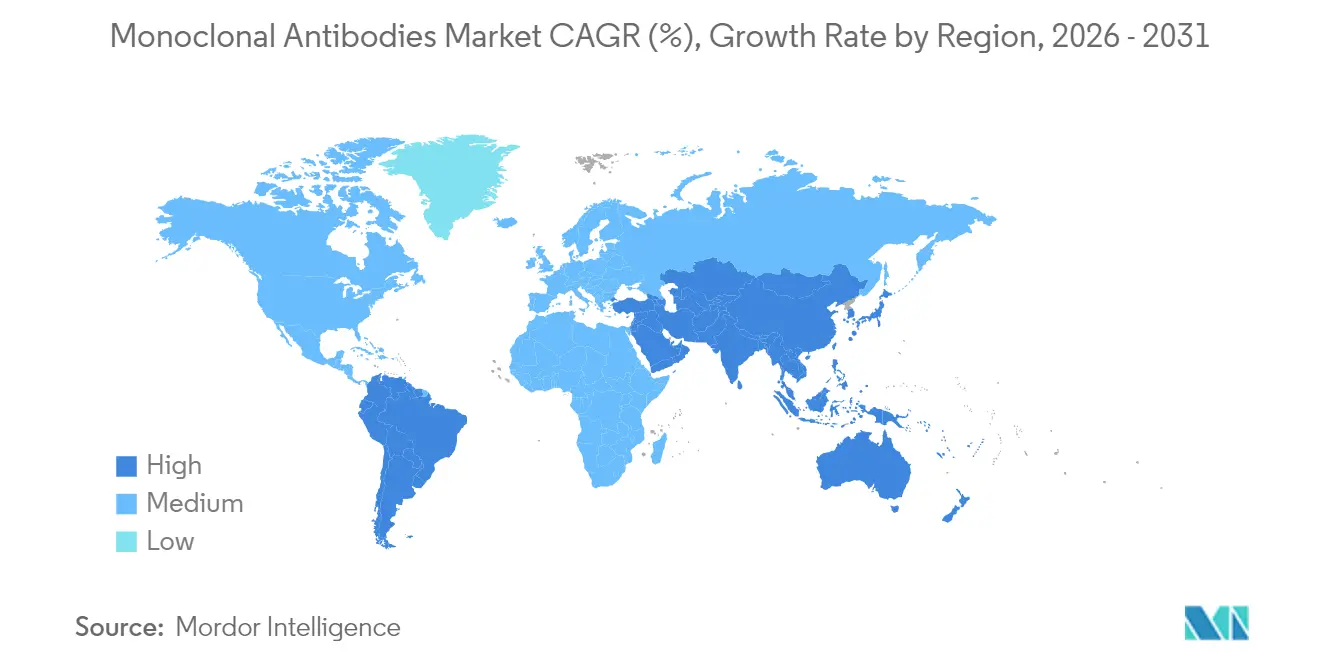
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
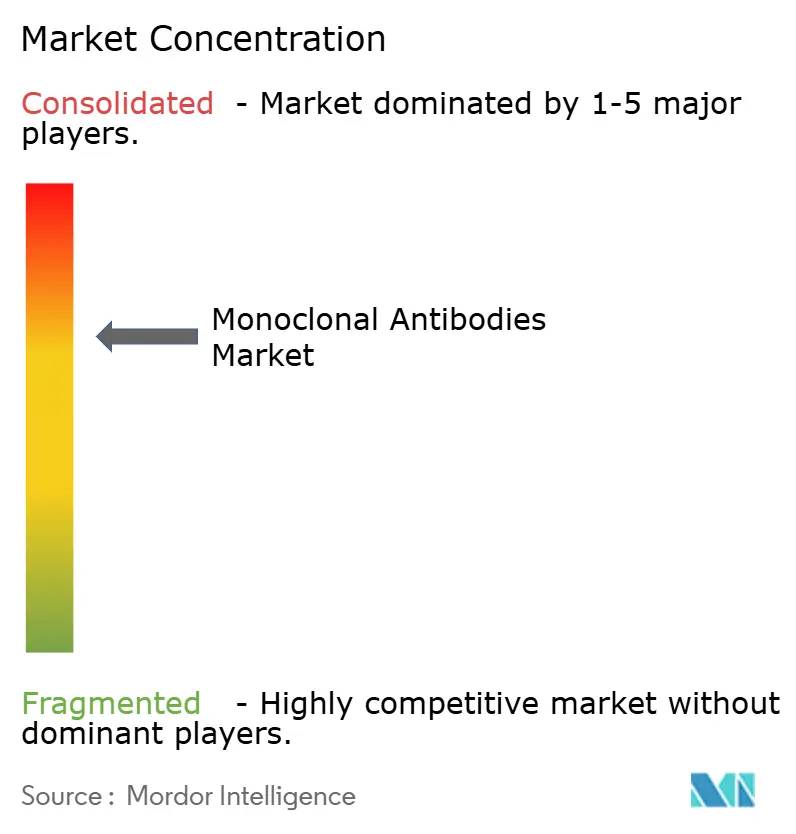
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモノクローナル抗体市場分析
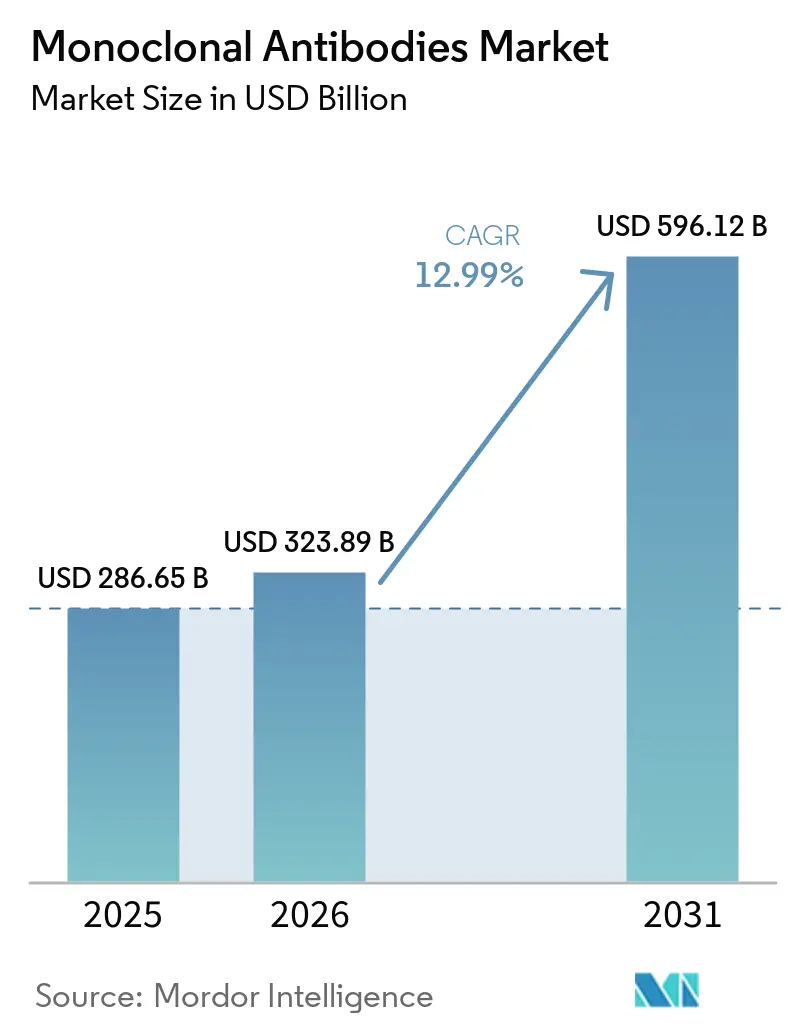
モノクローナル抗体市場規模は2025年に2,866億5,000万米ドルと評価され、2026年の3,238億9,000万米ドルから2031年までに5,961億2,000万米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは12.99%です。
この成長は、抗体治療薬がニッチなバイオロジクスから腫瘍学、自己免疫疾患、感染症予防における一次介入手段へと移行していることを反映しています。触媒には、急速な抗体工学プラットフォーム、画期的適応症に対する迅速な規制審査、および2027年までに医療対抗手段に790億5,000万米ドルを投じる政府のパンデミック対策支出が含まれます。医薬品開発製造受託機関(CDMO)が今やサプライベースを支えており、Samsung Biologicsは2024年に33億米ドル超の新規契約を獲得し、WuXi Biologicsは206億米ドルのバックログを抱えており、構造的な需要を裏付けています。2028年までに新規生産量増加の45%を占めると見込まれるアジア太平洋地域への地理的傾斜は、サプライチェーン集中リスクを高める一方、単位コストを低下させています。
主要レポートのポイント
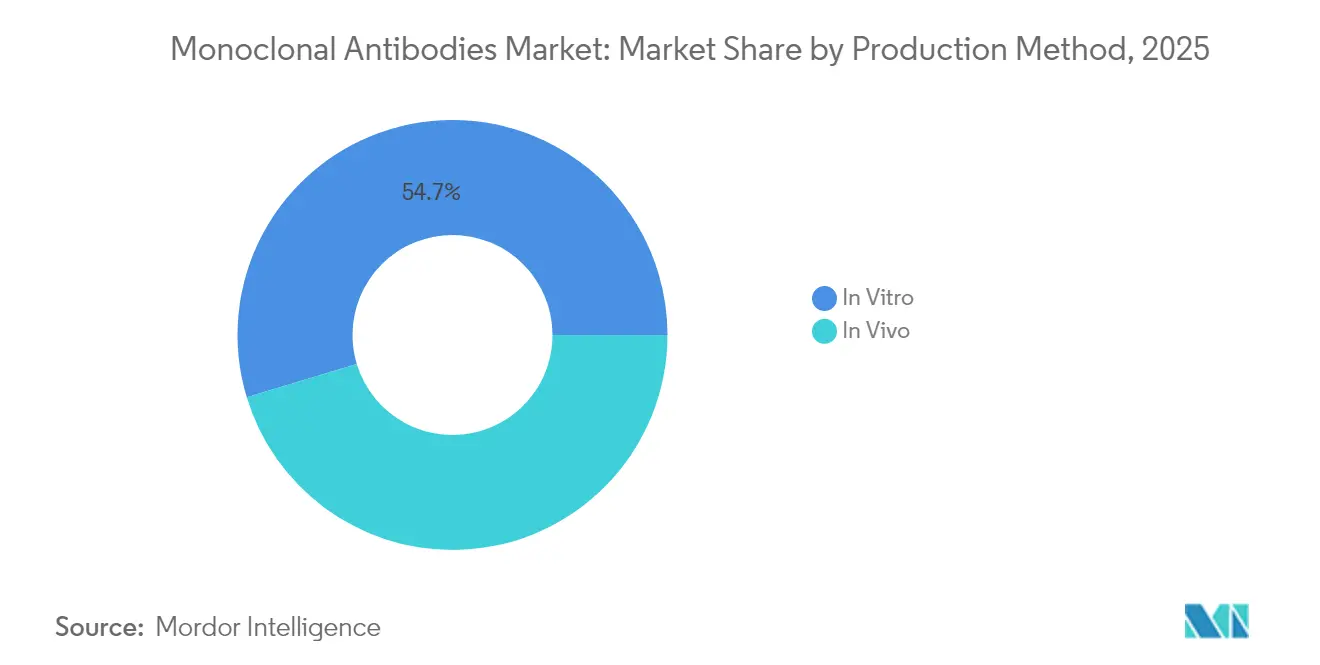
- 生産方法別では、インビトロシステムが2025年の世界モノクローナル抗体市場シェアの54.68%を占め、このセグメントは2031年にかけてCAGR 13.95%で拡大する見込みです。
- 供給源別では、ヒト由来抗体が2025年に59.02%の収益シェアでトップとなり、ヒト化バリアントが2031年にかけてCAGR 18.02%で最速の成長を見せると予測されています。
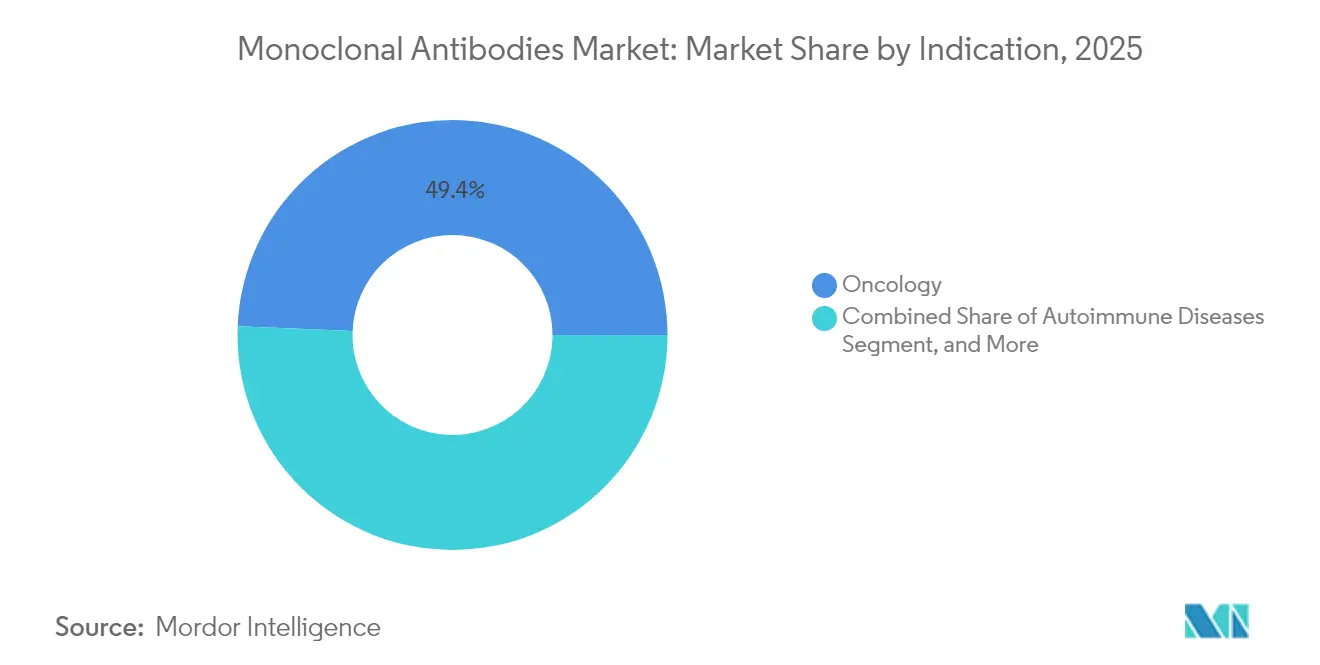
- 適応症別では、腫瘍学が2025年の収益の49.35%を占め、自己免疫疾患は2031年にかけてCAGR 19.22%の最強の成長を記録すると予測されています。
- エンドユーザー別では、病院が2025年の需要の39.22%を獲得し、専門外来センターが2031年にかけてCAGR 15.98%で最高成長チャネルとなっています。
- 地域別では、北米が2025年の世界モノクローナル抗体市場シェアの40.62%を占め、アジア太平洋地域が2031年にかけてCAGR 13.11%の最高成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
モノクローナル抗体市場の促進要因影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 抗体工学プラットフォームにおける技術進歩の加速 | +2.8% | 北米・欧州を中心とした世界規模 | 中期(2〜4年) |
| 世界的ながん・慢性疾患罹患率の増加 | +3.2% | 北米、欧州、アジア太平洋の高齢化人口に最大の影響を与える世界規模 | 長期(4年以上) |
| モノクローナル抗体研究開発に対する政府・ベンチャーキャピタル資金の拡大 | +2.1% | 主に北米・欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| AI主導のデノボ抗体設計による探索サイクルの加速 | +1.9% | 北米・欧州主導の世界規模 | 中期(2〜4年) |
| 高効力シングルユース抗体薬物複合体バイオリアクターへの需要 | +1.7% | 製造拠点がアジア太平洋に集中した世界規模 | 短期(2年以内) |
| パンデミック対策備蓄イニシアティブ | +1.6% | 北米・欧州、アジア太平洋での新興プログラム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
抗体工学プラットフォームにおける技術進歩の加速
ハイスループットマイクロフルイディクスおよびシングルB細胞スクリーニングにより、探索サイクルが数か月から数週間に短縮され、開発者は高精度で希少な高親和性クローンを特定できるようになりました。Samsung Biologicsが2024年にS-HiConプラットフォームを発売したことで、200 mg/mLを超える液体製剤が可能となり、皮下投与における粘度および安定性の障壁が解消されました。[1]アンドレアス・クレーマー、「Samsung Biologics年次報告書2024」、samsungbiologics.com 部位特異的コンジュゲーション技術が今や抗体薬物複合体(ADC)パイプラインを席巻し、バッチ変動を削減して規制審査を円滑化しており、2024年時点で14の二重特異性抗体がすでに世界で承認されています。こうしたスケーラブルで標準化されたツールキットは、複数のプログラムにわたってプラットフォーム投資を償却できるCDMOへと交渉力のバランスを移し、大規模製造業者の競争優位を高めています。
世界的ながん・慢性疾患罹患率の増加
2050年までに世界のがん症例数が77%増加すると予測されており、自己免疫疾患の診断数の急増が治療需要を堅調に維持しています。[2]ジェネリクス・アンド・バイオシミラーズ・イニシアティブ、「リツキシマブバイオシミラーによるコスト削減」、gabi-journal.net チェックポイント阻害薬は収束を示しており、腫瘍学で得られたメカニズム上の知見が自己免疫プロトコルに移行し、開発期間を短縮しながら患者プールを拡大しています。モノクローナル抗体は独立したバイオロジクスとしても、ADCにおける精密ペイロードキャリアとしても二重の役割を果たしており、疾患クラスターを横断した不可欠性を強化しています。北米、欧州、アジア太平洋における人口の高齢化が有病率をさらに高め、持続的な治療量を確保しています。
モノクローナル抗体研究開発に対する政府・ベンチャーキャピタル資金の拡大
米国政府プログラムは次世代COVID-19抗体の開発に向けた大規模な資金を投じており、より広範な公衆衛生イニシアティブも長期的な財政支援を受けています。[3]米国保健福祉省、「医療対抗手段への政府投資」、hhs.gov カナダの健康緊急対応準備イニシアティブは、パンデミック対抗手段に対する国内能力を強化しています。ベンチャーキャピタルはプラットフォームへの投資にますます集中しており、Samsung Life Science Fund IIはAI対応抗体探索スタートアップを対象としています。政府によるリスク軽減が民間資本を解放し、後期段階の試験を引き受けることで、ベンチから病床への道のりを短縮しています。
AI主導のデノボ抗体設計による探索サイクルの加速
機械学習モデルが今やエピトープ結合と構造安定性を予測し、初期探索タイムラインを最大70%短縮しています。AbbVieのBigHat Biosciencesとの3億5,500万米ドルのアライアンスおよびSanofiのBioMapとの10億米ドルの協力関係は、ビッグファーマの計算生物学への食欲を浮き彫りにしています。AIは製造適性、ウイルスエスケープへの耐性、および免疫原性の低下のために配列を最適化し、臨床成功の確率を高めています。民主化されたクラウドベースのプラットフォームは、小規模バイオテック企業がアイデア創出段階で競争できるようにし、従来の規模ベースの参入障壁を再構築しています。
モノクローナル抗体市場の抑制要因影響分析*
| 制約要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費・製造コスト | -2.9% | 価格感応度の高い新興市場に最大の影響を与える世界規模 | 長期(4年以上) |
| 特許満了とバイオシミラーによる価格圧力 | -2.1% | 主に北米・欧州、世界規模に拡大中 | 中期(2〜4年) |
| バイオ医薬品製造能力の逼迫対細胞・遺伝子治療 | -1.8% | 北米・欧州での深刻な制約を伴う世界規模 | 短期(2年以内) |
| 実世界コスト効果に対するHTAの償還への反発 | -1.7% | 欧州・北米、アジア太平洋での新興圧力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い治療費・製造コスト
専門バイオロジクスの中央値発売価格は2024年に1コースあたり30万米ドルに達し、支払者の予算を圧迫しています。費用対効果研究によれば、エクリズマブはQALY閾値を満たすために93%の割引が必要とされており、アフォーダビリティのギャップが浮き彫りになっています。複雑なADCの封じ込め、大規模なQCプロトコル、およびプロテインAレジンの費用がシングルユースバイオリアクターの採用にもかかわらず高コスト基盤を維持しています。チリではリツキシマブバイオシミラーにより年間20万8,553米ドルの節約が生まれているものの、米国での普及は遅れており、価格圧縮効果を弱めています。
特許満了とバイオシミラーによる価格圧力
StelaraやProlia/Xgevaなどのブロックバスターが独占権を失いつつあり、Keytruda は2028年までにバイオシミラー参入リスクに直面しています。アダリムマブの事例は、10のバイオシミラーが発売された後でも、積極的な契約締結によりオリジネーターが97%の数量シェアを維持できることを示しています。腫瘍学のバイオシミラーは、より単純な分子と比較して割引幅を制限する可能性のある、より高い規制上・製造上のハードルに直面しています。それでも、薬局給付管理者は価値基準契約の実験を行っており、承認後の供給が安定すれば切り替えを加速させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
モノクローナル抗体市場セグメント分析
生産方法別:
インビトロプラットフォームがスケーラブルなリーダーシップを維持インビトロシステムは2025年のモノクローナル抗体市場の54.68%を支配しており、2031年にかけてCAGR 13.95%で前進する見込みです。このセグメントの生産性上の優位性が2025年の収益支配を支えており、チャイニーズハムスター卵巣細胞株が力価を11.5 g/Lを超えるまで押し上げ、流加バッチ生産量を3倍にしています。連続灌流法およびマルチカラムクロマトグラフィーによりプロテインAレジンの使用量が40%削減され、原材料コストを抑えながら回収率が87%に向上しています。インビトロプラットフォームのモノクローナル抗体市場規模は、韓国および中国全体でのCDMO能力の展開と連動して拡大する見通しです。
ウイルスベクターまたは糖鎖工学的インビボ法は、特殊な翻訳後修飾パターンを必要とするニッチな用途を占めるようになっています。シングルユースベンチトップシステムが普及するにつれ、小規模バイオテック企業が資本効率の高い製造アクセスを得ており、モノクローナル抗体市場のアウトソーシングの方向性を強化しています。上流・下流工程の連続フローを統合したCDMOは、大規模な改修なしに標準的なIgGと複雑なADC実施の間で能力を切り替えることができ、パイプラインを多数抱えるスポンサーを惹きつける柔軟性プレミアムとなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


供給源別:
ヒト化工学が最速の上昇を牽引ヒト抗体は2025年に59.02%の収益シェアを維持していますが、ヒト化コンストラクトは優れた免疫原性プロファイルの強みを背景にCAGR 18.02%で加速しています。ファージディスプレイ、酵母ディスプレイ、およびトランスジェニックマウスプラットフォームが収束し、抗薬物抗体を回避する準生殖細胞系列配列を産生しており、慢性投与レジメンにとって重要です。モノクローナル抗体市場シェアのリーダーシップは完全ヒト型アセットに留まっていますが、ヒト化バリアントに帰属するモノクローナル抗体市場規模は自己免疫パイプラインの拡大と並行して急激に上昇すると予測されています。
計算エピトープスクリーニングが今やIND申請前に免疫原性ホットスポットを特定し、反復的な再設計サイクルを短縮しています。速度が耐容性を上回るキメラ形式は、特に後期段階の腫瘍学試験において存続しています。しかし、多様なヒト重鎖・軽鎖を産生できる第三世代トランスジェニックマウスはギャップを縮める可能性があり、ヒト化コンストラクトの将来的な支持に挑戦しています。
適応症別:
自己免疫疾患が次の成長フロンティアへ腫瘍学は2025年の収益の49.35%を供給したが、自己免疫疾患は早期診断、バイオマーカー層別化、および革新的なB細胞枯渇スキームが適格コホートを拡大するにつれ、2031年まで年率19.22%で複合成長すると予測されている。RSVを標的とするニルセビマブやクレスロビマブなどの感染症抗体は、予防的役割の拡大を示しており、ニルセビマブは実世界評価においてRSV関連入院を90%削減した。
がんモノクローナル抗体市場において、抗体薬物複合体(ADC)および二重特異性抗体は、単一標的IgG競合品がバイオシミラーの侵食に直面する中で収益源を刷新している。適応症横断的な橋渡し研究による学習が資産の再活用を加速させており、腫瘍学で最初に成功したメカニズムが関節リウマチおよび全身性エリテマトーデスのパイプラインへと移行し、開発期間を短縮してリターンロファイルを豊かにしている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
専門・外来センターが投与のシフトを獲得病院は2025年の消費量の39.22%を生み出していますが、専門センターは2031年にかけてCAGR 15.98%で前進しています。Rocheのテセントリク ハイブレンザなどの皮下製剤は椅子時間を7分に短縮し、外来患者のスループット要件に合致しています。PhesgoのEuropean(欧州)コスト最小化分析では、点滴静注と比較して最大80%の節約が報告されており、移行に対する支払者の支持を強化しています。したがって、非病院チャネルを流れるモノクローナル抗体市場規模は、高濃度製剤およびデジタル服薬遵守ツールと連動して拡大しています。
小売クリニックおよび医師オフィス点滴室はバイオシミラーのコスト下落の恩恵を受け、スケジュールの柔軟性を高める複数ソースパネルを提供しています。遠隔モニタリングプラットフォームはリアルタイムの有害事象検出を提供し、選択された集団での在宅投与を可能にしており、支払者がサイト・オブ・ケア最適化を追求するにつれてこのパラダイムは増幅される可能性があります。
地域分析
北米モノクローナル抗体市場
北米は2025年収益の40.62%を占め、密集したイノベーションハブ、充実した保険適用範囲、および迅速指定に向けた支援的な規制経路に支えられている。同地域の複数年にわたるPHEMCE予算配分は抗体対抗措置への基礎需要を保証し、カナダの医療緊急対応準備プログラムが国内サージキャパシティを補完している。しかし、StelaraおよびProlia/Xgevaの独占期間終了が迫り、バイオシミラー競争の激化が予見されることから、メーカーはバリューベース契約およびリアルワールドエビデンス要件への転換を迫られている。医療技術評価の精査はすでにフォーミュラリー採用に影響を与えており、メーカーに差別化価格設定を促している。
アジア太平洋モノクローナル抗体市場
アジア太平洋地域は13.11%のCAGRという予測のもと、最も急速な成長を遂げている。生産能力の優位性が決定的な要因となっており、Samsung Biologicsは2025年4月までに総容量を784 kLに引き上げる予定であり、WuXi Biologicsの200.6 ビリオン 米ドルの受注残高はグローバルスポンサーの依存度を示している。中国、韓国、シンガポールの政策立案者は税制優遇措置と迅速なGMP認可をセットで提供し、欧米バイオテク企業からパイプライン資産を誘致している。しかし、地域工場への過度な依存は地政学的・物流上の脆弱性をもたらしており、北米および欧州におけるデュアルソーシングおよびニアショアリング戦略に関する議論を促進している。
EMEAおよびラテンアメリカモノクローナル抗体市場
欧州は根付いた製薬クラスターと高度な規制当局を背景に、イノベーションの重要拠点であり続けている。バイオシミラーの採用率は米国を上回り、価格競争を激化させる一方で、承認経路の予測可能性を実証している。皮下投与イノベーションは同地域のコスト抑制の精神と共鳴しており、Rocheのフェスゴ採用データは調査対象患者の91%が在宅投与を好むことを示し、成果連動型支払いスキームを後押ししている。ラテンアメリカ、中東、アフリカの新興市場は、国家予防接種および腫瘍学プログラムの成熟に伴い段階的な数量増加に貢献しているが、償還制度の制約が近期の普及を制限している。

規制環境
米国では、FDAが2025年12月にドラフトガイダンス「モノクローナル抗体:非臨床安全性試験の合理化」を発行し、証拠の重み付け(weight-of-evidence)アプローチを用いて特定の非臨床プログラムをどのように合理化できるかを示した。この方針は、オリジネーターとバイオシミラーの両方について、開発期間とコスト構造に影響を与える可能性が高い。欧州では、欧州委員会が2026年1月15日から適用される更新版バリエーションガイドラインを実施し、改訂バリエーション規則(EU 2024/1701)との整合を図り、モノクローナル抗体メーカーに対して承認後変更戦略の強化を求める傾向を強めている。
2026年の製品レベルでのCHMPの措置は、申請およびライフサイクル管理における機会とリスクの両方を示している。これには、Keytruda(ペムブロリズマブ)のバリエーションに対する肯定的意見(2026年5月21日)と、Yartemlea(ナルソプリマブ)の販売承認拒否を勧告するCHMPの決定(2026年6月25日)が含まれる。国際的には、第82回生物学的製剤標準化専門家委員会(2026年4月)でのWHOの議論が、生物学的品質基準の一層の収斂と試験の現代化を後押ししており、これは複数の規制当局に対応するグローバルサプライチェーンにとって重要である。
競争環境
モノクローナル抗体市場の競争は、中程度の集約によって特徴付けられており、主要プレーヤーは探索プラットフォーム、臨床ポートフォリオ、および産業規模の製造を統合しています。Roche、AbbVie、およびJohnson & Johnsonは、AbbVieのHumiraから新たな治療薬(SkyrziやRinvoqなど)への移行に代表される戦略的ライフサイクル管理を通じてモノクローナル抗体市場をリードし続けています。特許崖は不安定性をもたらし、既存企業は単なる標的親和性を超えた差別化を図るために二重特異性抗体、ADC、および長時間作用型製剤への投資を余儀なくされています。
Samsung Biologics、WuXi Biologics、LonzaなどのCDMOはアウトソーシング能力の50%超を供給しており、大きな戦略的レバレッジを持っています。顧客のパイプラインへの共同投資の意欲がアセットのタイムラインを加速させてリスクを分散させ、CDMOを取引上のベンダーではなく準戦略的パートナーへと転換しています。AIアライアンスが境界を再定義しており、AbbVie–BigHatおよびSanofi–BioMapの協力関係は、スケールで医薬品様抗体を生成できる計算設計フレームワークを対象としています。RSV領域は新たなホワイトスペースを浮き彫りにしており、Merckのクレスロビマブはサノフィ/AstraZenecaのニルセビマブを補完し、数十億ドル規模の小児フランチャイズを開拓しています。
ディスラプターは多重特異性コンストラクト、遺伝子コード化抗体、および吸入製剤などの非従来型デリバリールートに注力しています。大手企業は標的型買収で対抗しており、Rocheによるポセイダ・セラピューティクスの買収はその細胞治療の専門知識のためのものであり、次世代技術を確保するための防衛的な動きを表しています。GMP バイオロジクスの規模経済とプロセスバリデーションの急峻な資本要求があることから、市場参入障壁は依然として高いですが、民主化されたAI設計ツールとモジュール式シングルユースプラントがベンチャー支援の挑戦者の障壁を緩やかに低下させています。
モノクローナル抗体業界リーダー
Eli Lilly and Company
Amgen Inc.
Novartis AG
Merck & Co., Inc.
F. Hoffmann-La Roche Ltd.
- *免責事項:主要選手の並び順不同
本レポートで取り上げたモノクローナル抗体市場企業
- Abbvie
- Amgen
- AstraZeneca
- BeiGene Ltd.
- Bristol-Myers Squibb
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Seagen
- Samsung Bioepis Co. Ltd.
- Sinopharm Group Co. Ltd.
- Thermo Fisher Scientific
- Wuxi Biologics
- Zai Lab Ltd.

市場機会と将来展望
製造拠点の現地化と生産能力の拡張は、世界のモノクローナル抗体サプライにおいて特定可能な空白地帯を生み出しており、スポンサーが従来の生産能力集積地の外で調達リスクを低減する道筋も生まれている。2026年3月、Samsung Biologicsはメリーランド州ロックビルにあるGSKの製造施設の買収を完了し、原薬生産能力を60,000リットル追加し、米国での製造拠点を確立した。Celltrionも、韓国・仁川松島に2つの新工場を建設するため1兆2,300億ウォン(約8億2,000万米ドル)の投資を発表し、180,000リットルを追加するとともに、ニュージャージー州ブランチバーグの施設を66,000リットルから75,000リットルへ拡張する計画を示した。
2026年4月、AGC Biologicsは日本・横浜で3億5,000万米ドル規模の新拠点の開発に着手し、哺乳細胞培養に注力する。このプロジェクトは、ブランド品モノクローナル抗体とバイオシミラーの両方を支えることができる地域的な冗長性と多品目対応のバイオ医薬品生産能力への移行を強化するものである。
モノクローナル抗体市場における最近の業界動向
- 2026年6月:Samsung Biologicsがメリーランド州ロックビルにあるGSKの製造施設の買収を完了し、原薬生産能力を60,000リットル追加し、米国での製造拠点を確立した。この動きは、グローバルな供給能力を拡大し、モノクローナル抗体生産における地域リスクを分散するものである。
- 2026年6月:AGC Biologicsが日本・横浜で3億5,000万米ドル規模の新拠点の開発に着手し、哺乳細胞培養に注力する。このプロジェクトは、ブランド品モノクローナル抗体とバイオシミラーに対応する地域的な冗長性と多品目対応能力を強化するものである。
- 2026年2月:EMAのCHMPが、新生児および乳児におけるRSV下気道疾患予防のためのクレスロビマブに対して肯定的意見を発出した。これは、小児および感染症領域におけるモノクローナル抗体に対する規制上の継続的な後押しを示すものである。


モノクローナル抗体市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は主要なケア環境および地域において人間の疾患の予防、管理、または治療に使用される治療用モノクローナル抗体製品から生み出される年間収益として定義される。
対象除外範囲:診断用抗体キット、抗体断片、ポリクローナル製剤、および探索段階のサービス収益は除外する。
セグメンテーション概要
- 生産方法別
- インビトロ
- インビボ
- 供給源別
- ヒト
- ヒト化
- キメラ
- マウス
- 適応症別
- 腫瘍学
- 自己免疫疾患
- 感染症
- 炎症性疾患
- その他の適応症
- エンドユーザー別
- 病院
- 学術研究機関
- 専門・外来センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、広く利用可能なヘルスケアおよびライフサイエンスのデータセットから需要と供給の全体像を構築し、それらのインプットをモノクローナル抗体の売上が通常報告される方法に合わせることから始まる。米国FDA(承認および生物製剤ラベリング)、EMAの公開評価報告書、WHOおよび世界銀行の健康指標、OECDの健康統計などの公開情報源をレビューし、治療の普及、支払者の圧力、および地域の治療アクセスを把握した。
前提条件を現実に即したものとするため、査読済みの学術文献(適応症レベルの治療パターン向け)、政府の医療費支出公表データ、および信頼性の高いプレスや企業の開示資料も活用し、上市タイミング、独占期間終了イベント、および広範な価格動向を追跡した。必要に応じて、企業財務・インテリジェンス、特許データベース、および輸出入の文脈における出荷レベルのデータについては有料サブスクリプションを使用し、主にタイムラインの相互確認や公開報告が遅れた際のギャップ補完に活用した。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために追加の公開・有料情報源にも依拠した。
一次インタビューおよびサーベイ
一次調査は、合計値を変動させる可能性のあるデスク前提条件、特に正味価格の推移、バイオシミラーの浸透、および適応症ミックスの変化を検証するために活用した。インタビューは、製造業者および販売業者、病院薬局および点滴センターの関係者、ならびに主要地域の臨床または医療アクセスに精通した専門家を対象とし、公開報告のギャップを明確化した。これらの議論から得られたインプットは、採用曲線の精緻化、治療領域別の価格帯の調整、およびモデルを確定する前の地域別分割の妥当性確認に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | アジア太平洋:41% |
| 中位層:50% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:37% |
| 中小プレイヤー:15% | マネージャー:58% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、承認済み治療プールおよび治療患者需要を疫学的方向性、治療ライン配置、および地域アクセスシグナルを用いて再構築し、次いで混合正味価格ロジックを用いて金額に換算するトップダウン構築から始まる。実用的なモデリングのため、インプットは最近の生物製剤承認とラベル拡大、バイオシミラー参入タイミング、適応症別の典型的な投与・期間パターン、競合後に観察される生物製剤価格の侵食、および地域の医療費支出能力などの変数に基づいて設定した。
これらの合計値は、公開企業開示のサンプルからの収益積み上げや、主要上市後にどれだけの数量がバイオシミラーにシフトするかのチャネルチェックなど、選択的なボトムアップ検証によって裏付けた。ギャップが生じた場合、例えば国レベルの開示が限られている場合には、インタビューを通じて検証し、独立した需要シグナルと照合して再確認した保守的なェア分割を適用した。
予測については、最大の変動がパイプラインの成功、償還変更、およびバイオシミラー代替の速度を含む少数の個別イベントから生じるため、シナリオ分析を使用した。各シナリオは、普及と価格設定に関するインタビューベースの期待値に結び付け、その後、最も可能性の高い経路を反映した単一の統合予測にまとめた。
データ検証と更新サイクル
アウトプットが実世界のシグナルと一致し続けるよう、承認前に複数のチェックを実施する。モデル結果は、承認ペース、主要な独占期間終了タイムライン、および地域の治療アクセス動向などの独立した指標と比較し、単一の前提条件が外れ値を生じさせる場合は異常値を調査・修正する。
第二のアナリストが計算、インプット、およびロジックフローをレビューし、インタビューのフィードバックがデスクの見解と相反する場合、または重大なイベントが価格やアクセスを変化させる場合には再接触を行う。レポートは年次で更新され、主要な承認、バイオシミラーの上市、または政策変更が軌道を大きく変える場には中間更新が追加される。納品前に最終的な新規確認を実施し、クライアントが最新の更新された見解を受け取れるようにする。
Mordor Intelligenceのモノクローナル抗体市場規模と他の公表推計との比較
モノクローナル抗体の公表市場規模は、同じテーマに見えても、各推計が異なる製品境界、価格基準、および通貨換算のタイミングを使用しているため、差異が生じることがある。また、ある調査が隣接する抗体フォーマットを計上したり、医薬品販売に隣接する非治療収益を含めたりする場合にもギャップが生じる。
正味売上高を治療専用収益に合わせて追跡し、各サイクルでバイオシミラー浸透と価格侵食の前提条件を更新し、適応症レベルの採用シグナルを確認することで、Mordor Intelligenceは推計をより広範な抗体関連活動ではなく、ブランド品およびバイオシミラーの治療用モノクローナル抗体に結び付けている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 286.65 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 265.17 ビリオン 米ドル(2024年) | より早い基準年を使用しており、一般的に定価または総売上高の前提条件を適用するため、バイオシミラー主導の正味価格圧縮を過小評価し、前年比較をずらす可能性がある。 |
| 産業分析B | 231.42 ビリオン 米ドル(2024年) | 製品タイプに関してより狭い包含ルールを適用することが多く、新しい適応症拡大や後期段階のバイオシミラー採用を完全に反映していない可能性があり、同じ市場ラベルに対して計上される収益プールが縮小する。 |
表全体にわたる差異は主に、タイミングと治療収益として何が計上されるかによって説明され、次いでバイオシミラーが拡大するにつれて正味価格がどのように処理されるかによって説明される。対象範囲を治療用モノクローナル抗体に絞り込み、実際のアクセスと採用チェックで前提条件を更新することで、結果として得られる市場規模は、更新のたびに照合・再現しやすい状態を維持できる。


レポートで回答される主要な質問
世界のモノクローナル抗体市場の現在の規模はどのくらいですか?
市場は2026年に3,238億9,000万米ドルとなり、2031年までに5,961億2,000万米ドルに達すると予測されています。
モノクローナル抗体収益の最大シェアを担う治療領域はどれですか?
腫瘍学への応用が2025年の世界収益の49.35%を生み出しており、主要な適応症となっています。
2031年にかけて最も急速に成長するセグメントはどれですか?
自己免疫疾患はCAGR 19.22%の最強成長を記録すると予測されており、他のすべての適応症を上回っています。
ヒト化抗体はどの程度の速さで拡大していますか?
ヒト化バリアントは供給源カテゴリーの中で最速のCAGR 18.02%で前進しています。
専門・外来センターが重要性を増しているのはなぜですか?
テセントリク ハイブレンザなどの皮下製剤は椅子時間を約7分に短縮し、便利な外来または在宅投与を可能にし、これらのセンターのCAGR 15.98%を牽引しています。
最終更新日:



