
分子生物学酵素、キット、試薬市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
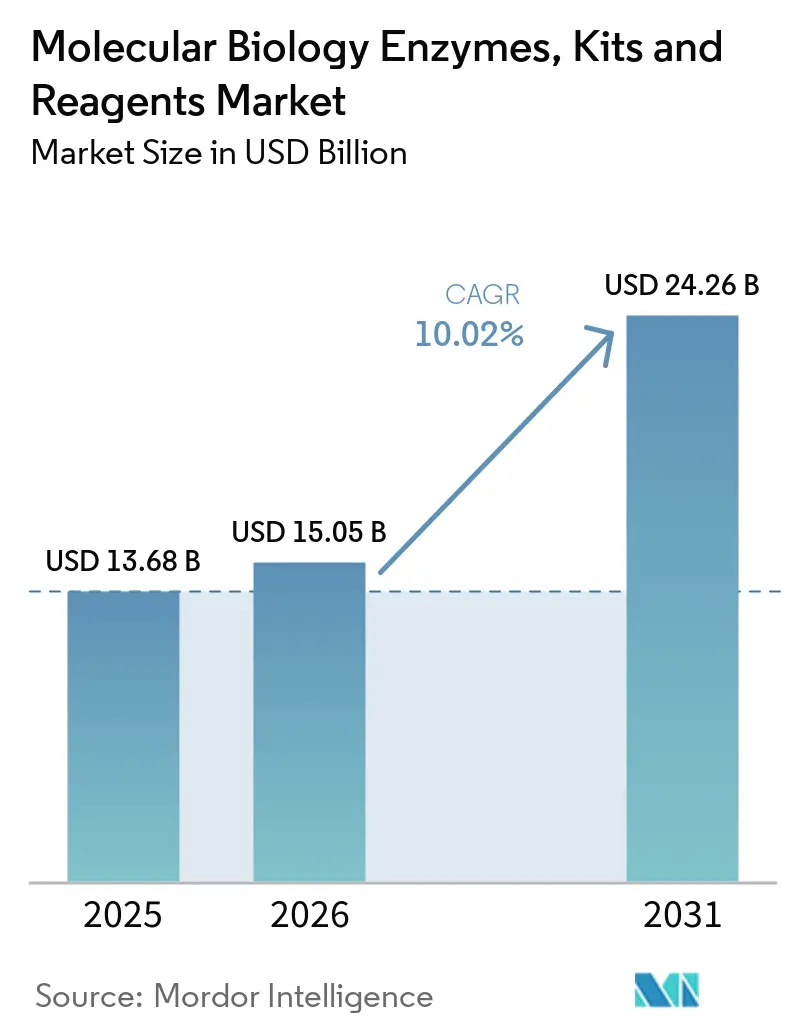
| 市場規模 (2026) | 15.05 十億米ドル |
| 市場規模 (2031) | 24.26 十億米ドル |
| 成長率 (2026 - 2031) | 10.02 % |
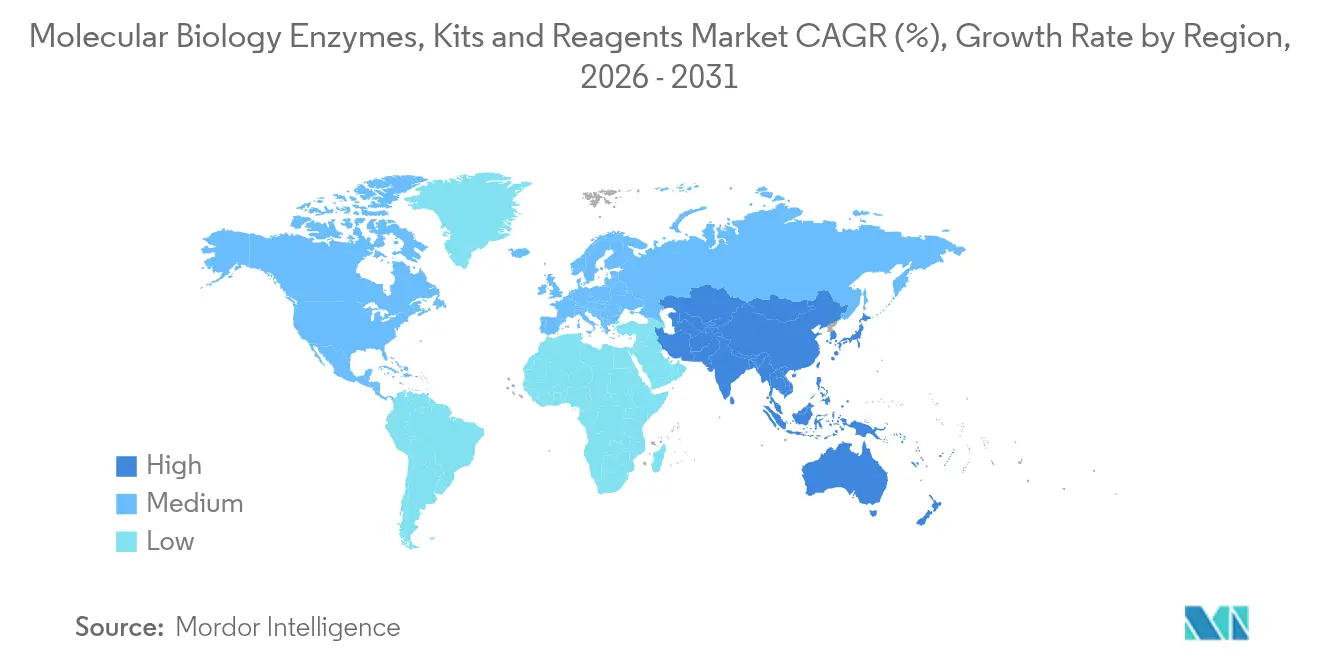
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる分子生物学酵素、キット、試薬市場分析
分子生物学酵素、キット&試薬市場規模は2026年に150億5,000万USDと推定され、2025年の136億8,000万USDから成長し、2031年には242億6,000万USDに達する見通しで、2026年から2031年にかけてCAGR 10.02%で拡大します。次世代シーケンシングプラットフォームのアップグレード、シングルセルマルチオミクスアッセイの臨床導入拡大、フィールド展開可能な凍結乾燥診断薬へのシフトが強力な成長モメンタムをもたらしています。超高忠実度酵素のイノベーションが分析精度を高め、希少変異の検出を可能にするとともに、CRISPRベースの治療パイプラインを支援しています。同時に、北米および欧州における継続的な連邦研究開発支出と、アジア太平洋地域における生命科学投資の強化が、高付加価値消耗品の顧客基盤を拡大しています。大手サプライヤーがサンプル調製、増幅、検出、データ解析能力を統合するための戦略的買収を推進する一方、中小の専門企業が持続可能な消耗品や機械学習を活用した酵素エンジニアリングの分野で機会を模索しており、競争は激化しています。
レポートの主要ポイント
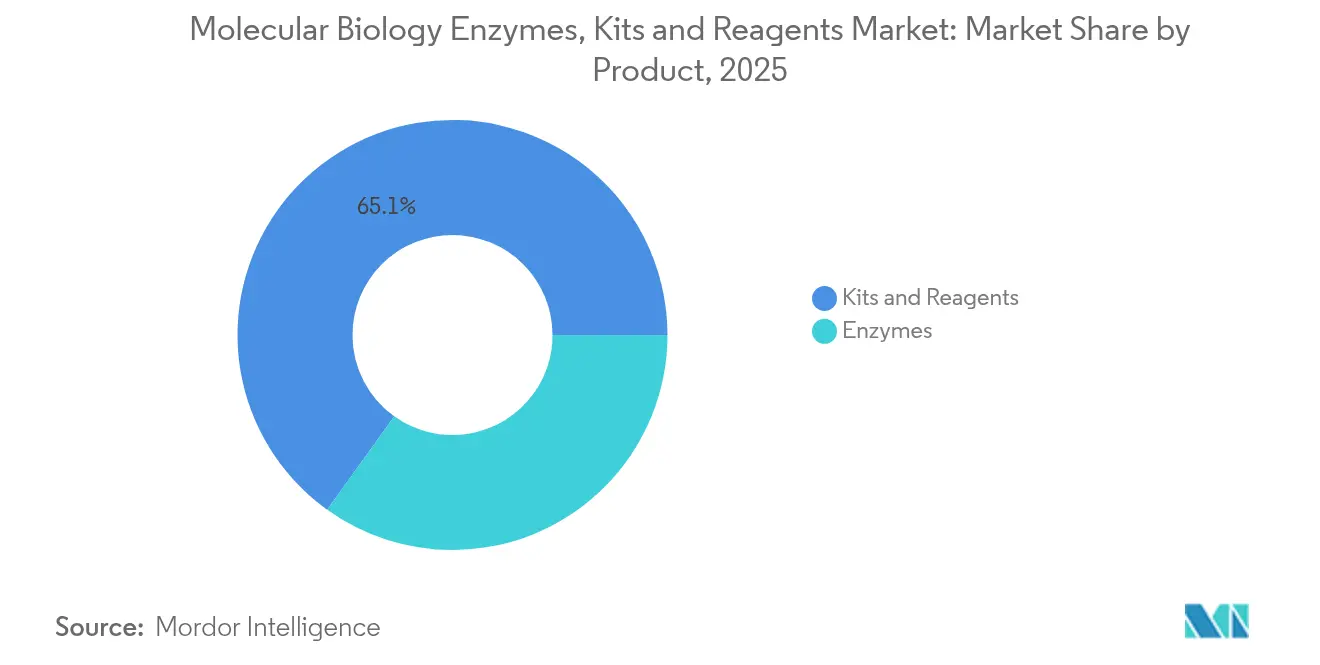
- 製品カテゴリー別では、キット&試薬が2025年に65.10%の収益シェアをリードし、酵素は2031年にかけてCAGR 12.05%で成長しています。
- 用途別では、PCRが2025年の分子生物学酵素、キット&試薬市場シェアの45.10%を維持し、次世代シーケンシングは2031年にかけてCAGR 15.95%で拡大する見込みです。
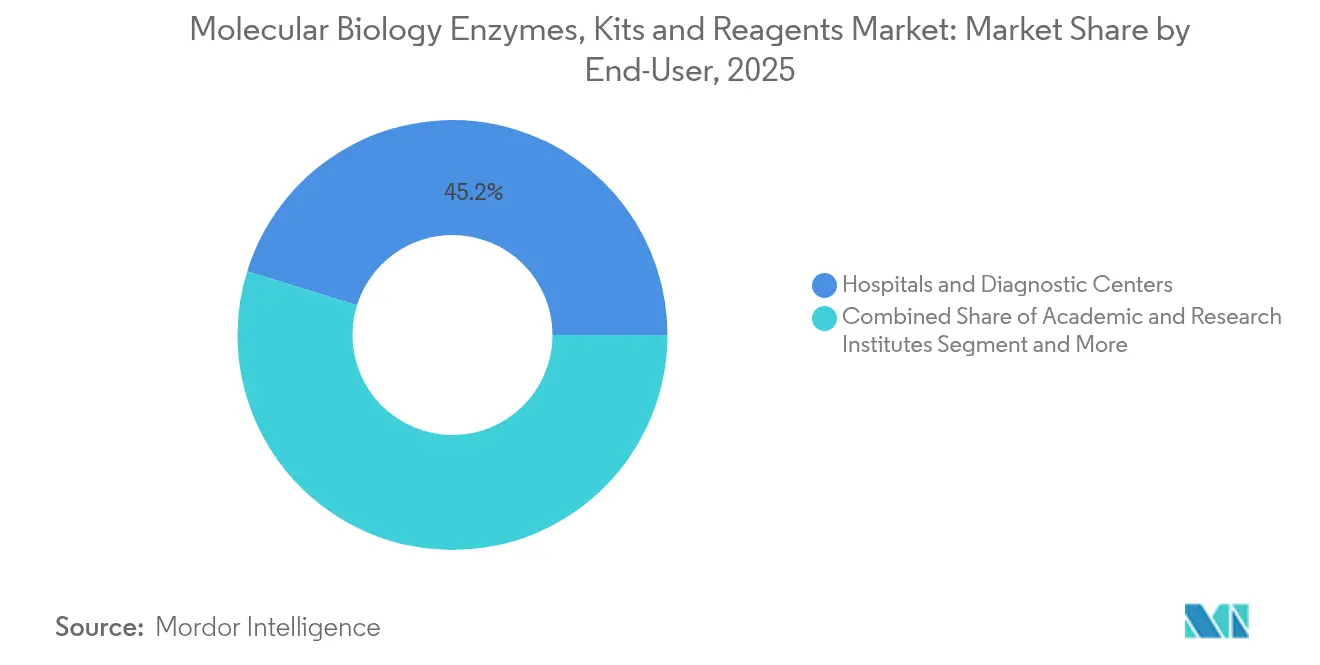
- エンドユーザー別では、病院&診断センターが2025年の分子生物学酵素、キット&試薬市場規模の45.20%を占め、受託研究・製造機関が最も高いCAGR 12.98%で成長しています。
- 形態別では、液体製品が2025年に58.10%の収益シェアを保持し、コールドチェン不要の診断薬の普及に伴い凍結乾燥フォーマットがCAGR 14.10%で拡大しています。
- 地域別では、北米が2025年に38.40%の市場シェアで首位を占め、アジア太平洋地域は2031年にかけてCAGR 11.05%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
分子生物学酵素、キット及び試薬市場のドライバーインパクト分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NGS、qPCR&dPCRプラットフォームの急速な進歩 | +2.3% | 北米およびEUでの早期導入を伴うグローバル | 中期(2〜4年) |
| 感染症および遺伝性疾患の罹患率の上昇 | +2.1% | APACおよびMEAへの集中的影響を伴うグローバル | 中期(2〜4年) |
| 精密医療診断の採用拡大 | +1.9% | 北米およびEU、APACの都市部へ拡大 | 長期(4年以上) |
| 生命科学研究開発予算の拡大 | +1.8% | 北米およびEUが中核、APACへの波及 | 短期(2年以内) |
| シングルセルマルチオミクスを可能にする超高忠実度酵素 | +1.2% | 北米およびEUに集中したグローバル研究拠点 | 長期(4年以上) |
| フィールド展開可能な凍結乾燥キットによるコールドチェンコストの削減 | +0.9% | 資源制約環境での影響が最大のグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
感染症および遺伝性疾患の罹患率の上昇
COVID-19は迅速な核酸検査の価値を浮き彫りにし、凍結乾燥LAMPベースのDragonfly systemなどのポータブル分子プラットフォームへの需要を加速させました。このシステムはエムポックス検出において96.1%の感度を達成しました[1]。医療システムは現在、早期分子サーベイランスをアウトブレーク封じ込めとコスト管理に不可欠なものとして位置づけています。新生児遺伝性疾患スクリーニングの拡大と集団レベルの保因者検査には、希少変異を検出するための極めて低いエラー率を持つ酵素が必要です。CRISPRベースの検出化学とマイクロ流体カートリッジが最前線の検査室に導入されつつあり、高付加価値試薬の対象市場が拡大しています。
生命科学研究開発予算の拡大
2025年の調査では、一部の資本設備ラインが横ばいを維持する中でも、学術研究予算全体が4%増加しており、高回転率の消耗品への傾斜が示されています。受託研究機関はバルク供給契約を獲得する機会が増えており、ベンダーはカスタマイズされたマスターミックスや持続可能なパッケージのキットを提供するよう促されています。
NGS、qPCR&dPCRプラットフォームの急速な進歩
Oxford NanoporeやPacBioなどの第三世代シーケンサーは増幅ステップを削減しますが、長リードおよび修飾塩基に耐性を持つ特殊ポリメラーゼへの需要を喚起しています。酵素的DNA合成は99.9%の収率で1,005マーのオリゴヌクレオチドを達成し、ホスホラミダイト化学と比較して有害廃棄物を削減しています。Takara BioのSmartChip NDシステムは30分未満で5,184回のqPCR反応を実行し、耐熱性酵素と事前分注された試薬プレートの必要性を示しています。機械学習を活用した無細胞発現により、1日あたり1,000万のポリメラーゼ変異体のスクリーニングが加速し、開発サイクルが短縮されています。
精密医療診断の採用拡大
ゲノムプロファイリングは腫瘍学を超え、神経学および免疫学へと拡大しつつある。myeloMATCH試験では、急性骨髄性白血病患者をマッチした試験に組み入れるために1日完結のNGSワークフローが採用されており、迅速なライブラリー調製キットに対する臨床的需要が示されている。ゲノム編集における変異検出キットには、迅速なライブラリー調製およびバーコーディングに対応したフォーマットが含まれる。コンパニオン診断パートナーシップは試薬の売上を医薬品の上市と結びつけているが、米国のMolDXカバレッジポリシーは依然として詳細な臨床的有用性データを要求しており、収益認識が遅延している[2]。
分子生物学酵素、キット及び試薬市場のリストレインツインパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遺伝子検査の高コストと限定的な償還 | -1.6% | 北米およびEUで最も顕著なグローバル | 短期(2年以内) |
| 特殊組換え試薬のサプライチェーンの脆弱性 | -1.1% | APAC製造への急性的影響を伴うグローバル | 中期(2〜4年) |
| 酵素特許に関する複雑な知的財産・ライセンス環境 | -0.8% | イノベーションハブに集中したグローバル | 長期(4年以上) |
| 単回使用キットプラスチックへの持続可能性圧力 | -0.7% | EUおよび北米が先行し、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
遺伝子検査の高コストと限定的な償還
メディケアのMolDXプログラムは厳格な臨床有用性の閾値を使用しており、多くの新規アッセイがカバーされないか、コスト以下で償還されています。民間保険会社はリアルワールドエビデンスを要求するようになり、検査上市に時間とコストを追加しています。中小規模の検査室は多施設試験の資金調達に苦労しており、支払者がエビデンス基準を統一するまでイノベーションが制約されています。
酵素特許に関する複雑な知的財産・ライセンス環境
11,000件を超えるCRISPR関連特許が、新規参入者が対処しなければならない特許の藪を形成しています[3]。Cas9をめぐるUCとBroadの継続的な紛争は、ポリメラーゼおよびリガーゼのポートフォリオ全体に波及するライセンスの不確実性を生じさせています。ロイヤルティの積み重ねが部品表コストを押し上げ、次世代編集酵素への投資を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
分子生物学酵素、キット及び試薬市場セグメント分析
製品別:
試薬がリードし酵素が加速キット&試薬は2025年収益の65.10%を占め、日常的なワークフローにおける消耗品としての性質を示しています。酵素部門は規模は小さいものの、研究者がシングルセルシーケンシング向けの超高忠実度ポリメラーゼを求めるにつれ、CAGR 12.05%で上昇しています。DNAポリメラーゼは依然として主要な酵素クラスであり、1日あたり1,000万の変異体をアッセイできるスクリーニングプラットフォームによって支えられています。分子生物学酵素、キット&試薬市場規模の中で、Takara Bioの変異型T7 RNAポリメラーゼは二本鎖RNAを90%削減し、mRNA治療薬の品質ニーズに対応しています。
PCRマスターミックスおよびNGSライブラリーキットからの再発性収益が試薬のリーダーシップを確固たるものにしています。しかし酵素は、単一アミノ酸の調整によってエラー率を半減させCRISPR特異性を向上させることができるため、プレミアム価格を獲得しています。機械学習を活用した進化により、ベンダーは新しいシーケンシング化学に合わせた触媒最適条件を調整でき、分子生物学酵素、キット&試薬市場における酵素部門の二桁成長を確保しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
PCRが支配しNGSが急成長PCRは2025年に45.10%の市場シェアを保持し、診断およびQAにおける普及を反映しています。しかし、NGSはゲノムあたりのコスト低下と腫瘍学での急速な採用を背景に、CAGR 15.95%で拡大しています。新しい増幅法であるAMPLONは精度を犠牲にすることなく実行時間を50%短縮し、迅速スクリーニングへのPCRの適用範囲を広げています。
CRISPRワークフローは分子生物学酵素、キット&試薬市場内で最も急成長しているニッチであり、対立遺伝子特異的編集を実現するエンジニアリングされたCas12a変異体によって推進されています。マルチオミクス研究の普及に伴い、エピジェネティクスアッセイおよびタンパク質解析キットも普及しており、統合試薬バンドルのクロスセル機会を生み出しています。
エンドユーザー別:
病院がリードしCROが加速病院&診断センターは、感染症パネルおよび腫瘍マーカーの分子検査の主流利用により、2025年収益の45.20%を生み出しました。受託研究機関・受託製造機関セグメントは、創薬企業が特注試薬ロットを必要とする専門アッセイをアウトソーシングするにつれ、CAGR 12.98%で成長しています。連邦機関は2022年に学術基礎研究義務が増加したと推定しており、大学からの需要を持続させています。
製薬イノベーターはシングルセルRNA-seqおよびCRISPRスクリーニングのためにCROとのパートナーシップを強化しており、分子生物学酵素、キット&試薬市場内のバルク購入契約を拡大しています。一方、法科学検査室はPromegaの新しい酵素製剤などの低ストッターSTRキットを採用しており、安定しているものの小規模な需要を確保しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
液体が支配し凍結乾燥が台頭液体ミックスは自動化プラットフォームとのプラグアンドプレイ互換性により、2025年売上の58.10%を占めました。凍結乾燥製品は室温での輸送が可能でコールドチェーンのオーバーヘッドを削減するため、CAGR 14.10%で上昇しています。比色RT-LAMPキットは室温で28日後も完全な感度を維持しました。
持続可能性への圧力により、プラスチック廃棄物を削減するバイオベースプレートや濃縮試薬への移行が促進されています。分子生物学酵素、キット&試薬業界のベンダーは現在、グリーンラボガイドラインの下で調達ポイントを獲得するために、凍結乾燥ペレットと低プロファイルのエコフレンドリーな消耗品をバンドルしています。
地域分析
北米分子生物学酵素、キット及び試薬市場
北米は2025年の収益の38.40%を占め、学術・臨床ラボ全体で試薬消費を支えるNIHおよびNSFの資金調達ラインに支えられています。MolDXの障壁にもかかわらず、分子検査に対する強力な償還制度が病院のスループットを高水準に維持しており、米国のスタートアップ企業は引き続き新規酵素を生み出し、地域のリーダーシップを維持しています。
欧州分子生物学酵素、キット及び試薬市場
欧州は安定した中一桁台の成長を記録しました。IVDRに基づく規制の整合化が検証済みキットコンポーネントへの需要を促進しており、CE-IVD基準に従ってパフォーマンスを文書化できるサプライヤーが恩恵を受けています。抗菌薬耐性サーベイランスへの投資により、1回のランで数千反応が可能な高密度qPCRシステムの展開が進み、試薬の需要拡大を促しています。
アジア太平洋分子生物学酵素、キット及び試薬市場
アジア太平洋地域はCAGR 11.05%で最も速い成長軌道を記録しています。中国は2023年に医薬品・医療機器申請件数が35.84%増加し、IVD試薬が申請全体の約4分の1を占めています。日本は検査室開発検査のフレームワークを改訂中であり、国内イノベーターに明確な指針を提供しています。韓国の段階的承認経路は低リスクの分子アッセイを迅速化し、市場アクセスを拡大しています。アジア太平洋地域の公衆衛生機関も農村クリニック向けの現場展開型診断に投資しており、分子生物学酵素、キット及び試薬市場規模における凍結乾燥フォーマットの普及を加速させています。
中東・アフリカ及びラテンアメリカ分子生物学酵素、キット及び試薬市場
中東・アフリカは現時点では規模が小さいものの、キットのローカライゼーションを義務付ける国家ゲノミクスプログラムを推進しており、長期的な上昇余地を示しています。ラテンアメリカでは疾病サーベイランスキャンペーンに連した調達の急増が見られますが、通貨の変動が支出サイクルを緩和しています。
バリューチェーン分析
上流サプライは、組換え酵素の発現と精製を支える生物学的原材料(宿主株、プラスミド、細胞培養培地、クロマトグラフィー用レジン)と化学的原料(緩衝液、dNTP、オリゴヌクレオチド)から始まる。摩擦が最も大きいノードは高純度組換え酵素の製造であり、厳しい活性・不純物規格が収率とロット間再現性を制約しうる。また、このチェーンは特定のオリゴヌクレオチド合成原料や特殊な高忠実度ポリメラーゼにおける単一供給元依存にも敏感であり、これがスケーラビリティを制限し、下流での再処方や再検証作業を引き起こす可能性がある。
中流のプレイヤーはマスターミックスを調製し、凍結乾燥または液体充填を行い、リリース試験と、研究用途またはIVDグレード供給のための文書化の前に、プラスチックや消耗品でキットを組み立てる。OEMおよびカスタム製造モデル(バルク酵素、緩衝液、カスタムアリコート用)は調達を統合し、GMP対応能力へのアクセスを可能にする一方、下流の流通は主要顧客への直接販売、およびコールドチェーンとラストマイルのコンプライアンスを管理するeコマースや流通業者に依存する。購買がグループ購買や大規模な調達チャネルを通じて統合されるにつれ、サプライヤーはアプリケーションサポート、規制対応文書(該当する場合)、および原材料やプロセス更新による顧客の混乱を抑える信頼できる変更管理によって差別化を図っている。
競争環境
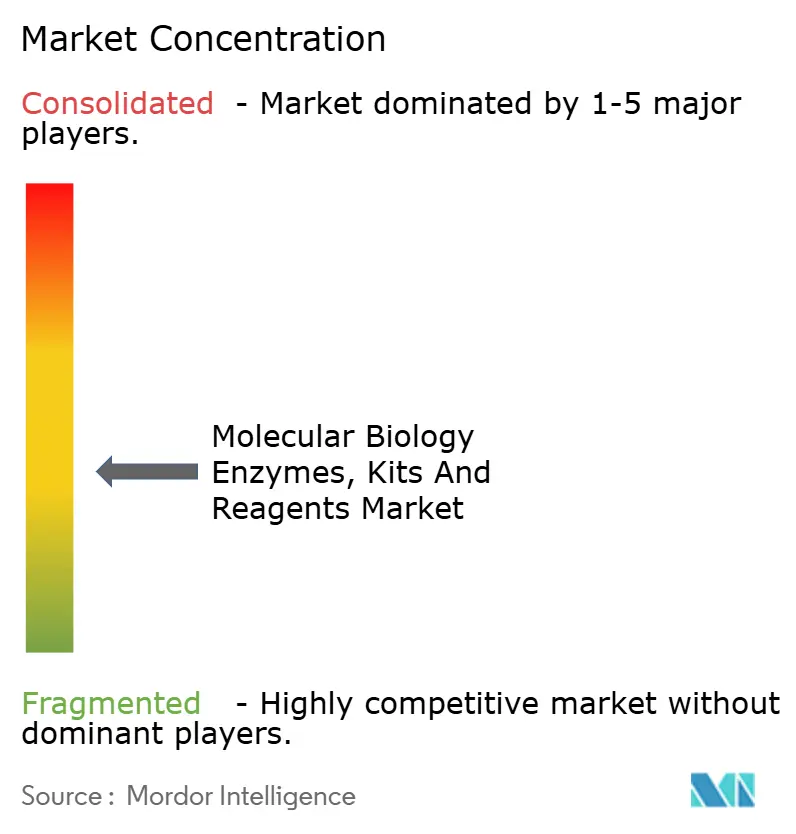
市場は中程度に分散しています。Thermo Fisher Scientific、Illumina、Rocheは合計で数十億ドルの合併・買収資金を展開し、エンドツーエンドのワークフローを構築しています。Thermo Fisher単独で将来の買収に400億〜500億USDを目標としています。Bio-Radはデジタルポリメラーゼ連鎖反応能力を補完するためにStilla Technologiesの買収を完了しようとしています。
New England BiolabsやPromegaなどの中堅プレーヤーは独自の酵素エンジニアリングと持続可能性志向の消耗品に注力しています。スタートアップはAI駆動のタンパク質設計を活用して研究開発サイクルを短縮し、ニッチなCRISPR編集酵素や合成生物学ツールキットに向けてベンチャー資金を引き付けています。知的財産のクロスライセンスは依然として参入障壁となっており、広範な特許ポートフォリオを持つベンダーは契約に実施保証をバンドルでき、競争入札を有利に進めることができます。
ホワイトスペースの機会としては、マイクロ流体NGS向けの超安定ポリメラーゼ、再生可能原料由来の単回使用プラスチック、自動化対応の凍結乾燥マスターミックスが挙げられます。酵素的DNA合成の商業化競争も潜在的な破壊要因であり、低コストの遺伝子アセンブリが応用範囲をさらに拡大し試薬需要を喚起するでしょう。
分子生物学酵素、キット、試薬業界リーダー
-
Agilent Technologies
-
F. Hoffmann-La Roche Ltd
-
Merck KGaA
-
Qiagen NV
-
Thermo Fisher Scientific
- 注:主要企業の掲載順は順位を示すものではありません。
分子生物学酵素、キット、試薬市場 このレポートでカバーされる企業
- Agilent Technologies
- Thermo Fisher Scientific
- Roche
- Illumina
- Merck
- QIAGEN
- Takara Bio
- New England Biolabs
- Promega
- Lucigen (LGC Biosearch)
- Bio-Rad Laboratories
- PerkinElmer
- Oxford Nanopore Technologies
- Pacific Biosciences
- BGI
- Bio-Techne
- Enzymatics (Cell Signaling Tech)
- Genscript
- ArcherDx (Invitae)
市場機会と将来展望
より高いスループットのNGSと多重PCRを中心としたワークフロー統合は、性能(超高忠実度酵素や阻害物質耐性の化学組成)とシンプルな使いやすさ(あらかじめアリコートされたプレート、オートメーション対応フォーマット、検証済みライブラリー調製モジュールなど)を組み合わせる試薬サプライヤーにとって空白地帯を生み出している。ロシュが2026年6月に発表したAXELIOS 1シーケンシングプラットフォーム(SBXテクノロジー)は、プラットフォームの更新サイクルが継続していることを示し、これが互換性のあるサンプル調製・ライブラリー調製キット、および新しいリード構造や化学組成に合わせた特殊なポリメラーゼや修飾酵素の需要を牽引している。
常温安定かつ現場展開可能な分子検査も、コールドチェーン依存とオペレーター工程を減らす凍結乾燥フォーマットやワンポット化学への市場移行に沿った機会領域である。臨床検証とキットの商業化が交わる点にも追加の余地があり、湿式実験室での性能と明確なソフトウェアおよび文書の受け渡しを組み合わせるサプライヤーは、規制対象のNGSおよびシンドローム検査ワークフローの導入摩擦を軽減できる。同時に、検査室試験および機器登録に関する米国およびEUの政策動向、LDTに関するCLIA中心の監督議論や、2026年5月から施行される拡大されたEUデータベース登録要件を含め、更新間の継続性を必要とする検査室や検査開発者にとって、追跡可能な材料、管理された変更管理、OEMグレードの供給選択肢の価値が高まっている。
分子生物学酵素、キット及び試薬市場における最近の業界動向
- 2026年7月:キアゲンはCE-IVDR認証を取得したQIAstat-Dx BCID GN Plus AMRパネルを発売し、欧州における血流感染症検査メニューを拡大した。この発売により、カートリッジベースのシンドローム検査による分子試薬の需要引き込みが強化され、規制対象の臨床環境におけるキアゲンの導入基盤戦略が強化された。
- 2026年6月:キアゲンは新しい遺伝子発現アッセイとQIAcuity OneStep High Multiplex Probe PCRキットにより、QIAcuityデジタルPCRエコシステムを拡大した。この追加により、アッセイの幅と多重化が改善され、dPCRの採用が進み、研究機関や生物医薬品ラボ全体での互換キットおよび試薬に対する継続的な需要が支えられている。
- 2026年4月:サーモフィッシャーサイエンティフィックは、PCRの柔軟性と生産性を向上させるApplied Biosystems PowerFlexサーマルサイクラーを発売した。新規機器の設置は通常、PCRマスターミックス、酵素、ワークフロー試薬の消費を増加させ、日常的な増幅ワークフローを中心としたベンダーエコシステムを強化する。
分子生物学酵素、キット、試薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、PCR、シーケンシング準備、クローニング、および関連する核酸分析などの一般的なラボワークフローを実行するために使用される、商業的に販売された分子生物学酵素、キット、および即使用可能な試薬から得られる収益を対象とする。
対象外の範囲:バルク工業用酵素、プロテオミクス向け試薬、単体機器、および自社内で調製された製剤は除外される。
セグメンテーション概要
- 製品別
- 酵素
- DNAポリメラーゼ
- 逆転写酵素
- リガーゼ&キナーゼ
- ヌクレアーゼ&制限酵素
- 修飾酵素
- その他の特殊酵素
- キット&試薬
- PCRマスターミックス&qPCRキット
- NGS/ライブラリー調製キット
- DNA/RNA抽出・精製キット
- 凍結乾燥フィールド使用キット
- バッファー、dNTP&添加剤
- 酵素
- 用途別
- ポリメラーゼ連鎖反応
- 次世代シーケンシング
- エピジェネティクス
- クローニング&合成生物学
- 遺伝子編集/CRISPRワークフロー
- タンパク質解析&プロテオミクス
- エンドユーザー別
- 病院&診断センター
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- 受託研究・製造機関
- 法科学・セキュリティ検査室
- 食品・環境・農業検査室
- 形態別
- 液体(コールドチェーン)
- 凍結乾燥(常温)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、酵素およびキット使用の背景にある需要コンテキストとワークフロー構成を設定するために、公開された科学・医療参考資料から始まる。一般的な出発点には、診断およびアッセイのコンテキストに関する米国FDA(食品医薬品局)データベース、ゲノミクス活動シグナルに関するNIH(米国国立衛生研究所)およびNCBI(米国国立生物工学情報センター)、公衆衛生検査の手がかりに関するCDC(米国疾病予防管理センター)、OECDの医療・バイオテクノロジー指標、および国別の正規化を支援する世界銀行のマクロ経済シリーズなどが含まれる。
次に、企業の提出書類、年次報告書、投資家向け資料、製品カタログ、および価格表を重ね合わせ、完成品として販売されているものとキットにバンドルされているコンポーネントを把握する。業界団体のページ、査読済み学術誌、および特許データベースも、技術的な変化、典型的なパックサイズ、および拡大しているワークフローを相互確認するために使用される。上記に挙げたソースはあくまで例示であり、調査中の収集、検証、および明確化のために他の多くの参考資料が使用された。
一次インタビューおよびサーベイ
一次調査は、デスクの前提を検証し、公開文書では一貫して確認できない変数、特に酵素、キット、および補助試薬間の構成変化を特定するために使用される。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のメーカー、ディストリビューター、およびラボのエンドユーザーにわたる経営幹部、機能リーダー、およびマネージャーと対話し、モデルを確定する前に地域別の採用パターンと価格動向を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | アジア太平洋地域:40% |
| 中位層:51% | 機能・ユニットリーダー:41% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:22% | マネージャー:45% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、分子検査および研究活動から対応可能な需要プールを再構築し、購入可能な酵素、キット、および即使用可能な試薬に絞り込むトップダウンアプローチを用いて構築される。本市場は繰り返しのラボワークフローに紐づいているため、モデルはPCRおよびシーケンシングの実行活動、資金提供を受けたゲノミクスプログラム、臨床および公衆衛生検査の強度、関連するラボワークフローのインストールベース、ならびにパックサイズおよびフォーマット別の平均販売価格の動向などの指標を組み合わせて使用する。
国別およびエンドユーザー別の需要像が形成されると、サンプリングされたカタログ価格ポイントに推定数量を乗じたもの、ディストリビューターチャネルの確認、および公開財務開示が可能なサプライヤーのサブセットからのロールアップなど、選択的なボトムアップ確認によって結果が裏付けられる。ボトムアップのカバレッジが不完全な場合、ギャップはインタビューで確認されたワークフローレベルの消費比率と地域固有の採用率を用いて補完され、前提の一貫性を保つよう合計値が調整される。
予測については、ゲノミクスの採用、アッセイメニューの拡大、およ価格の正規化が地域をまたいでどの程度の速さで変化するかを反映するためにシナリオ分析が使用される。シナリオは資金調達サイクルと検査需要に関する専門家の見解によって導かれ、最終予測は観察可能な活動シグナルに最も合致するケースから採用される。
データ検証と更新サイクル
検証は繰り返しのクロスチェックを通じて行われ、最終的な数値が単一のデータセットだけでなく独立したシグナルとも整合するよう維持される。モデル化された合計値を外部の活動指標と、合理的に導出できる場合はワークフロー当たりの暗示的な収益と比較し、ドライバーが明確に説明されるまで外れ値を検討する。
承認前に、モデルと記述された前提は複数ステップのアナリストレビューを経て、インタビューのフィードバックとデスク指標が許容範囲を超えて乖離した場合にはフォローアップコールが実施される。レポートは年次で更新され、需要や価格に影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認が完了し、クライアントは同じ再現可能なステップによって裏付けられた最新の見解を受け取る。
Mordor Intelligenceの分子生物学酵素、キット、試薬市場規模と他の公表推計値との比較
分子生物学酵素、キット、試薬の公表市場規模は、カテゴリー名が同じように見えても異なる場合がある。これは、グループが必ずしも同じ項目を計上したり、同じラボワークフローを同じ方法で扱ったりするわけではないためである。この差異は通常、対象範囲の選択、基準年の設定、パックサイズ全体での価格平均化の方法、および最終数値が公表される前に需要が可視的なワークフロー活動に紐づけられているかどうかから生じる。
この市場における一般的なギャップの要因は、推計がカタログまたは直接チャネルを通じて販売された完成商業製品のみを含むか、それとも隣接するラボ消耗品、より広範なライフサイエンス試薬、および内部の自社調製製剤も加算するかどうかである。タイミングも重要であり、通貨換算ポイントとパンデミック後の価格正規化が基準値を変化させる可能性があり、古い推計は次世代シーケンシングライブラリー調製の構成変化などの新たな変化を反映していない場合がある。以下のベンチマークは、自社内製剤および単体機器を除外するアプローチを使用しており、合計値が確定される前にワークフロー採用の確認とパックレベルの価格インプットで更新されている。これはMordor Intelligenceが適用するモデリングの選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 150.5億米ドル(2026年) | |
| グローバルコンサルタンシーA | 159.3億米ドル(2025年) | 2025年を基準年として使用しており、試薬として扱われるものについて差異が生じる可能性がある。一部の項目は酵素、キット、および一般的な分子試薬にわたって広く分類されており、完成品のみを対象とした範囲と比較して開始値が変化する可能性がある。 |
| 業界出版社B | 276.8億米ドル(2025年) | より高い数値は、追加のライフサイエンス消耗品およびより多くのエンドユースにわたる分子生物学試薬のより広い定義を折り込んだ、より広いバスケットと整合しており、酵素およびキットに焦点を当てた計上と比較して市場を過大評価している。 |
総合すると、この比較は主な差異がコア酵素およびキット支出の周辺に含まるものと、ワークフロー活動を収益に換算するために使用される基準年および価格前提から生じることを示している。対象範囲を販売可能な完成品に紐づけ、合計値を実際のワークフローシグナルと照合することで、明確なインプットと再現可能なステップに遡りやすい市場規模を提示することが可能となる。
レポートで回答される主要な質問
分子生物学酵素、キット&試薬市場の現在の規模はどのくらいですか?
分子生物学酵素、キット&試薬市場規模は2026年に150億5,000万USDであり、2031年までに242億6,000万USDの予測値となっています。
最も急速に拡大しているセグメントはどれですか?
酵素は最も急成長している製品セグメントであり、超高忠実度ポリメラーゼおよびCRISPR特異的ヌクレアーゼへの需要により、CAGR 12.05%で成長しています。
凍結乾燥キットが普及している理由は何ですか?
凍結乾燥製剤は室温での輸送・保管を可能にし、コールドチェーンコストを削減するとともに、インフラが限られた環境でのフィールド診断を支援します。
償還ポリシーは市場成長にどのような影響を与えますか?
メディケアMolDXなどのプログラムの下での制限的なカバレッジ基準は、革新的な検査の採用を遅らせ、予測CAGRを推定1.6%削減する可能性があります。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は、研究開発投資の増加、規制改革、精密医療プログラムの拡大に支えられ、2031年にかけてCAGR 11.05%で最も高い成長率を示しています。