
イン・タクシー・デジタルサイネージ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
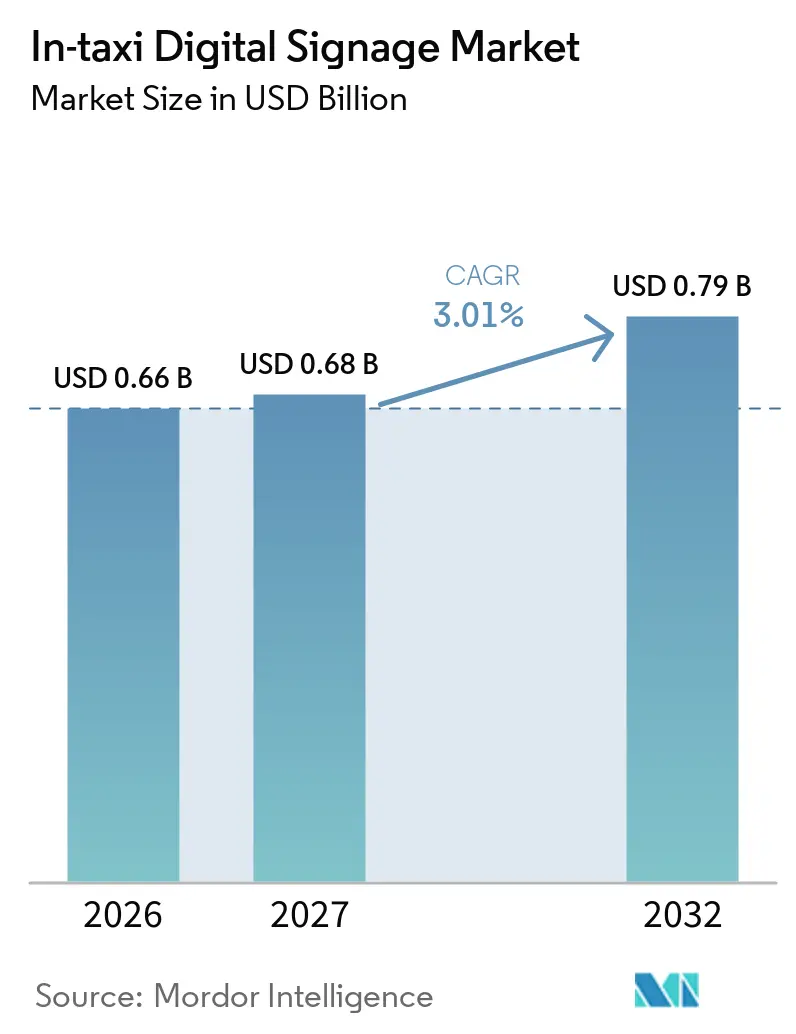
| 市場規模 (2027) | 0.68 十億米ドル |
| 市場規模 (2032) | 0.79 十億米ドル |
| 成長率 (2027 - 2032) | 3.01 % |
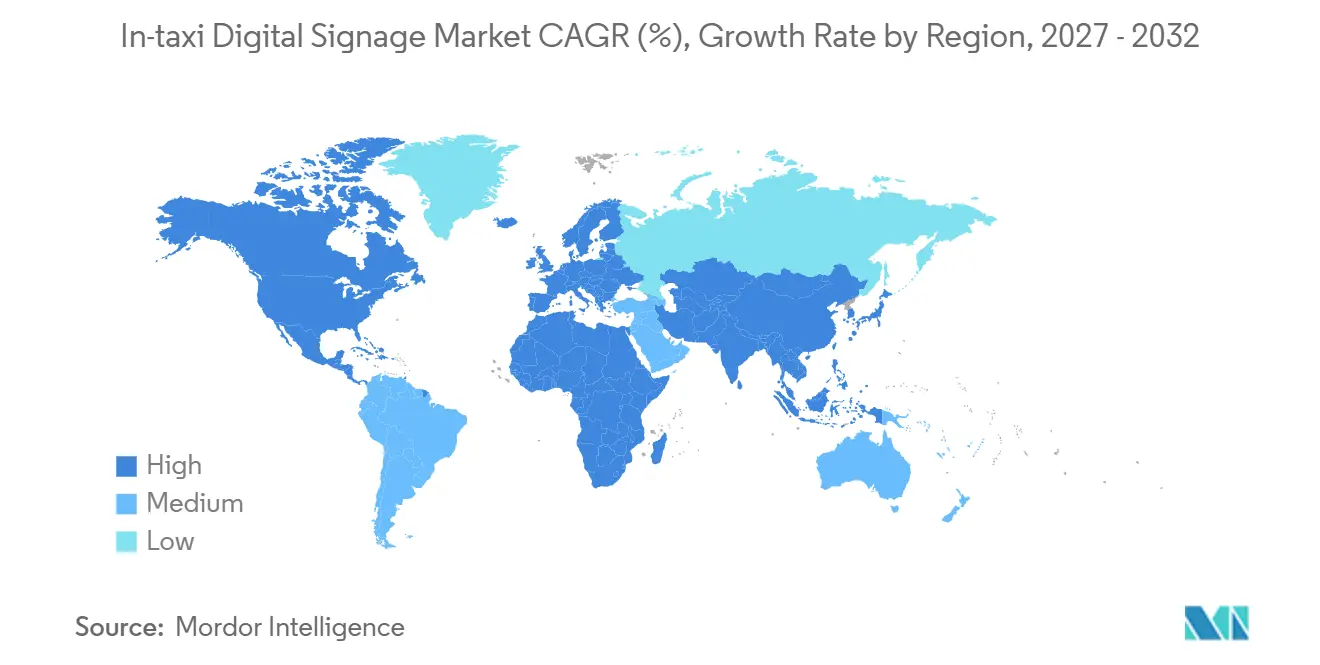
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイン・タクシー・デジタルサイネージ市場分析
イン・タクシー・デジタルサイネージ市場の規模は2026年に0.66 ビリオン 米ドルと評価され、2027年の0.68 ビリオン 米ドルから2032年には0.79 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 3.01%で拡大する見込みです。イン・タクシー・デジタルサイネージ市場は、初期のハードウェア展開段階を超え、スクリーン稼働率の向上と広告収益の継続的な獲得へと移行しています。プログラマティック購入により、タクシーの広告枠をより広範なデタル屋外広告(DOOH)計画に組み込むことが容易になっています。広告主は位置情報、ルート、時間帯のシグナルを活用してメッセージの関連性を高めています。大規模なネットワークは、コンテンツ、コンプライアンス、メンテナンスのコストをより多くの車両に分散させることができます。プライバシー規制および都市レベルの承認は、これらのネットワークが拡大できる範囲を引き続き規定しています。
主要レポートのポイント
- 車両タイプ別では、ラグジュアリー/プレミアムタクシーが2026年のイン・タクシー・デジタルサイネージ市場シェアの59.18%を占め、エコノミー/バジェットタクシーは2032年にかけてCAGR 3.18%で成長する見込みです。
- ディスプレイタイプ別では、LCDが2026年のイン・タクシー・デジタルサイネージ市場シェアの46.27%を占め、LEDは2032年にかけてCAGR 6.17%で成長する見込みです。
- 設置場所別では、車内リアシートおよびヘッドレストスクリーンが2026年のイン・タクシー・デジタルサイネージ市場シェアの41.27%を占め、2032年にかけてCAGR 3.52%で成長する見込みです。
- オファリング別では、ハードウェアが2026年のイン・タクシー・デジタルサイネージ市場シェアの56.27%を占め、ソフトウェアおよびコンテンツ管理プラットフォームは2032年にかけてCAGR 4.17%で成長する見込みです。
- スクリーンサイズ別では、10〜15インチのスクリーンが2026年のイン・タクシー・デジタルサイネージ市場シェアの41.27%を占め、15インチ超のスクリーンは2032年にかけてCAGR 3.47%で成長する見込みです。
- フリートタイプ別では、従来の流し営業タクシーが2026年のイン・タクシー・デジタルサイネージ市場シェアの48.17%を占め、ライドヘイリングおよびアプリベースのフリートは2032年にかけてCAGR 4.57%で成長する見込みです。
- 地域別では、北米が2026年のイン・タクシー・デジタルサイネージ市場シェアの36.27%を占め、中東・アフリカは2032年にかけてCAGR 4.27%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プログラマティック・デジタル屋外広告の拡大 | +1.1% | グローバル、特に北米およびEMEAで強い | 中期(2〜4年) |
| ライドシェアおよびアプリベースのフリート在庫の成長 | +0.7% | グローバル、アジア太平洋および北米が主導 | 中期(2〜4年) |
| 測定可能な位置情報ベースのキャンペーンへの需要 | +0.5% | グローバル、北米およびヨーロッパで早期の成果 | 短期(2年以内) |
| 乗客の滞在時間の増加とインタラクティブコンテンツへの需要 | +0.4% | 北米、アジア太平洋コア、中東・アフリカへの波及 | 中期(2〜4年) |
| 新興都市圏におけるタクシーフリートのデジタル化 | +0.3% | 中東・アフリカ、南米、アジア太平洋の二次都市 | 長期(4年以上) |
| ドライバーおよびフリートオペレーターによる追加収益への需要 | +0.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プログラマティックDOOHの拡大によるタクシーネットワークへの自動キャンペーン・インテリジェンスの導入
プログラマティックアクセスにより、タクシーおよびライドシェアネットワーク全体で広告枠を購入するために必要な労力が軽減されています。プログラマティック購入は2025年に米国のデジタル屋外広告売上の30%を占め、2019年の3%から増加しました[1]。これにより、イン・タクシー・デジタルサイネージ市場は、デジタル屋外広告メディアにすでに配分された予算へのより直接的なルートを得ることができます。ネットワークは、同じ購買プロセスの中で、路傍、交通機関、小売スクリーンと並んで評価されることができます。その結果、需要、価格設定、キャンペーン配信がソフトウェア層を通じて調整されることで、設置済みスクリーンからより大きな価値が生まれます。
ライドシェアおよびアプリベースのフリート在庫の成長によるファーストパーティデータ駆動型ターゲティングの実現
アプリベースのオペレーターは、従来のフリートでは対応が難しい方法で、乗車情報とスクリーン配信を統合することができます。Uber Advertisingは、JourneyTVが2025年に98%の広告完了率と1乗車あたり平均120秒の乗客視聴時間を達成したと発表しました。ニューヨーク市のライセンスフレームワークは、2025年に配車サービス車両内での広告を許可しました[2]。このフレームワークにより、オペレーターは主要な都市市場で車内広告を展開するためのより明確なルートを得ることができました。2025年7月のローンチ後、inDriveは25カ国で20 ビリオン インプレッションを生成したと報告しました。統合されたオペレーターは、フリートの拡大、広告配信、ドライバーへの収益分配を単一の運営モデル内で組み合わせることができます。
測定可能な位置情報ベースのキャンペーンへの需要がタクシーメディアをパフォーマンスチャネルとして定着させる
GPS対応スクリーンにより、キャンペーンは近隣地域、ルート、時間帯、または近くの目的地に基づいてクリエイティブを変更することができます。Fireflyは、移動型屋外広告と固定型広告を組み合わせることで、より高いブランドリフトが得られたと報告しました。また、ターゲットオーディエンスは固定型広告のみに接触した場合と比較して、行動を起こす可能性が高いことも明らかになりました。Fireflyはニューヨーク市でのUnited Airlinesキャンペーンにおいて、リアルタイムの交通データを活用して空港関連のメッセージングを調整しました。これらの機能により、タクシーメディアは測定可能な来店、アクション、コンテキストリーチを求める広告主にとって有効なチャネルとなっています。また、広範なオーディエンス配信を超えた価格体系もサポートします。
乗客の滞在時間の増加とインタラクティブコンテンツへの需要がエンゲージメント経済性を向上させ
タクシー乗車は、乗客が広告や編集コンテンツを視聴できる閉じた環境を提供します。モビリティプラットフォームはソーシャルメディアプログラムと提携し、複数の市場のタクシー全体でフルスクリーン・サウンドオンのクリエイター動画を表示することができます。都市市場でのキャンペーンは、ユニークな乗客への検証済みインプレッションを配信し、乗客ごとに繰り返しの露出を生み出すことができます。タッチスクリーン、QRコード、パーソナライズされたレコメンデーションにより、視聴を追跡可能なアクションに転換することができます。コンテンツパートナーシップはまた、広告スロット間の乗客エンゲージメントを維持するためにオペレーターを支援することができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した都市レベルの広告承認要件 | -0.4% | 北米およびEU、アジア太平洋では都市レベルの変動を伴う国家レベル | 短期(2年以内) |
| 乗客のプライバシーとオーディエンス測定の制限 | -0.4% | グローバル、EUのGDPRおよびカリフォルニア州のCCPAの下で最も強い | 中期(2〜4年) |
| 車両の電力、接続性、メンテナンスの制約 | -0.3% | 中東・アフリカの二次都市、南米 | 長期(4年以上) |
| タクシーメディアネットワーク全体での広告主標準化の欠如 | -0.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化した都市レベルの広告承認要件がスケーラブルなキャンペーン実行を妨げる
都市ごとにコンテンツ承認、設置要件、ドライバーへの収益配分に関する異なるルールが適用されています。ロンドン交通局は、認可されたブラックキャブの電子ディスプレイに対して独自の規制を維持しています。湾岸諸都市もまた、表示タイミング、クリエイティブフォーマット、年齢適切なコンテンツに関する地域要件を課しています。この規制の断片化により、広告主は複数の都市で単一のクリエイティブパッケージをそのまま使用することができず、迅速な修正を必要とするキャンペーンの制作および承認コストが増加します。
乗客のプライバシーとオーディエンス測定の制限がデータ収益化の深度を制約する
車内スクリーンは乗客の注意や近接に関するシグナルを収集できるため、データガバナンスが不可欠です。モビリティ・アズ・ア・サービスデータを取り巻くプライバシーへの懸念は、ユーザーの信頼に影響を与え、モビリティプラットフォームにプライバシー・バイ・デザインの原則を組み込む必要性を浮き彫りにしています。同意要件とプライバシー権により、詳細な乗客データの使用が制限されます。そのため、個人識別が許可されていない場合、ネットワークは集計指標と同意を考慮した調査手法を使用します。オペレーターが監査可能なリーチ指標を広告主に提供しながら、強固な乗客保護を維持する場合に市場は恩恵を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
プレミアムフリートが収益を支え、エコノミーのスケールが勢いを増すラグジュアリー/プレミアムタクシーは2026年のイン・タクシー・デジタルサイネージ市場シェアの59.18%を占めました。これらの車両はビジネス出張、空港ルート、プレミアムホスピタリティの移動に利用されることが多いです。広告主は、これらの環境に関連する長距離の乗車と予測可能な移動パターンを重視します。金融サービス、ラグジュアリー小売、旅行ブランドはこの環境を活用して関連する乗客にリーチすることができます。このセグメントはまた、高品質なスクリーンとコンテンツ表示をサポートする車両インテリアからも恩恵を受けます。空港送迎やビジネスコリドーは、プレミアム旅行、小売、金融サービスのメッセージングを計画するための繰り返し可能な設定を広告主に提供します。同時に、予測可能なルートにより、到着、出発、ホテル、オフィス関連の移動ニーズに合わせてキャンペーンのタイミングを調整しやすくなります。
エコノミー/バジェットタクシーは2032年にかけてCAGR 3.18%で成長する見込みです。コンテンツ管理と接続コストの低下により、より高い稼働率のフリート全体での広告展開がより実現可能になっています。イン・タクシー・デジタルサイネージ市場は、低収益の乗車がフリートスケールで集約される場合にスクリーンカバレッジを拡大することができます。GrabCabは2025年4月にシンガポールの流し営業ライセンスを取得し、2025年7月に完全グリーンフリートを開始しました。その他の車両には空港リムジン、企業シャトル、専門医療輸送が含まれます。計画されたルートにより、医療、保険、ラグジュアリーライフスタイルサービスの狭くターゲットを絞った広告をサポートすることができます。これは、より少ない車両プールでも識別可能な乗車目的と明確な乗客プロファイルを提供する場合に関連性があり、特にキャンペーンがルートの予測可能性と定義された乗客コンテキストを最大限の車両数よりも重視する場合に当てはまります。


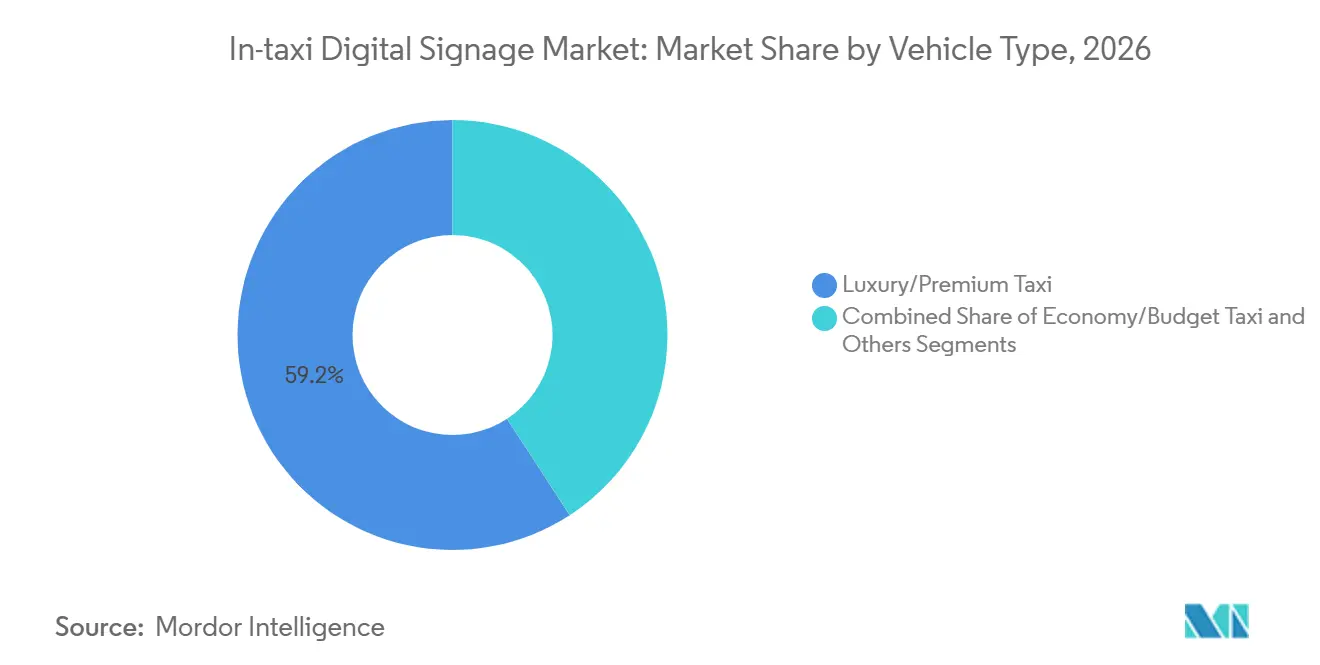
注記: 個々のセグメントのシェアはレポート購入後に入手可能
ディスプレイタイプ別:
LCDが現在主導、LEDが外装経済性で勢いを増すLCDは2026年のイン・タクシー・デジタルサイネージ市場収益の46.27%を占めました。リアシート、パーティション、その他の密閉キャビンアプリケーションに使用されています。制御されたキャビン照明により、非常に高いディスプレイ輝度の必要性が軽減されます。LCDはまた、標準的なコンテンツレイアウトと広範な設置プログラムにも適しています。OLEDは、コントラストと画質が優先されるプレミアムインテリア設定向けのより小さなオプションとして残っています。その高いユニットコストにより、より強い広告収益によって追加の機器費用をサポートできるフリートへの広範な使用が制限されています。
LEDは2032年にかけてCAGR 6.17%で拡大する見込みです。ルーフトップアプリケーションには強い日中の視認性が必要であり、5,000ニット以上の輝度が重要です。Fireflyは2025年5月にデジタルタクシートップ向けの3Dクリエイティ機能を導入しました。この開発により、ルーフトップLEDディスプレイがより独自のクリエイティブ表現を提供できることが示されました。電子ペーパーおよびハイブリッド低消費電力ディスプレイは、電気負荷と電力信頼性の制約によって使用が制限される場合に引き続き関連性があります。これらのフォーマットは、充電とメンテナンスの条件が信頼性に欠ける市場での設置選択を管理するためにフリートを支援することができます。これらは、電気自動車の電力消費を削減したり、頻繁なバッテリー関連のサービスを避けたりする必要があるオペレーターにとって有用であり続けます。なぜなら、これらの運用条件が、広告展開の経済性を損なうことなくフリートがディスプレイの稼働時間を維持できるかどうかを決定する可能性があるからです。
設置場所別:
車内リアシートスクリーンが量と成長の両方を定義する車内リアシートおよびヘッドレストスクリーンは2026年のイン・タクシー・デジタルサイネージ市場収益の41.27%を占めました。また、2032年にかけてCAGR 3.52%で成長する見込みです。この設置場所により、乗客は乗車中にコンテンツを直接かつ中断なく視聴することができます。乗客向け広告プラットフォームは、車内広告において高い完了率を達成することができます。このパフォーマンスは、乗客向けスクリーンとコンテンツ配信への継続的な投資を支えています。これらの設置場所はまた、QRコードレスポンスや乗車対応コンテンツを含むインタラクティブフォーマットの実用的な基盤を提供します。このようなフォーマットにより、オペレーターは単にインプレッションを配信するだけでなく、乗客の長い視聴時間を活用して測定可能なエンゲージメントを生み出すことができます。
ルーフトップディスプレイは歩行者、自転車利用者、その他の道路利用者にリーチし、車両乗客を超えた露出を拡大します。その価値は、都市の街路や移動回廊全体で移動インプレッションを生み出すことにあります。乗客エンゲージメントと広範な都市リーチの両方を必要とするキャンペーンにおいて、車内スクリーンを補完することができます。交通事業者は、公共交通車両に大型フォーマットのデジタルランドスケープスクリーンを展開することで、外装デジタル機能を拡大することができます。パーティション、天井、窓の設置場所はより専門的な要件に対応します。ただし、ドライバーの注意散漫に関する規制により、特定の場所での窓および側面ディスプレイが制限されています。これらの制限により、これらのフォーマットが視認可能な外装広告面を提供する場合でも、展開の可能性が制限されます。
オファリング別:
ハードウェアが初期収益を牽引し、ソフトウェアプラットフォームが長期的に価値を複利成長させるハードウェアは2026年のイン・タクシー・デジタルサイネージ市場収益の56.27%を占めました。スクリーン、メディアプレイヤー、マウント、車両統合機器が初期展開コストの大部分を占めています。この構造は、フリート全体に機器を導入するための資本ニーズを反映しています。ハードウェアはすべての新しいネットワークとスクリーンの更新に必要です。また、設置サポートと継続的なメンテナンスへの需要も生み出します。スクリーン交換、マウント調整、車両統合作業の必要性により、主要なフリート更新サイクルの間にサービスプロバイダーに継続的役割が与えられ、機器が老朽化し、数年の使用後にメンテナンス要件がより頻繁になるにつれて、オペレーターとの関係を安定させることができます。
ソフトウェアおよびコンテンツ管理プラットフォームは2032年にかけてCAGR 4.17%で成長する見込みです。その価値は、キャンペーンスケジューリング、プログラマティックアクセス、位置情報ベースのクリエイティブ変更、レポーティング、ドライバー精算にあります。ソフトウェアとハードウェアを組み合わせるオペレーターは、顧客が交換しにくいシステムを構築することができます。これにより、ハードウェア供給だけでなく、テクノロジー層により多くの競争的価値が置かれる可能性があります。また、オペレーターが同じ運営環境でGPSトリガーのクリエイティブ、オーディエンスレポーティング、ドライバー収益精算を調整する方法も提供します。

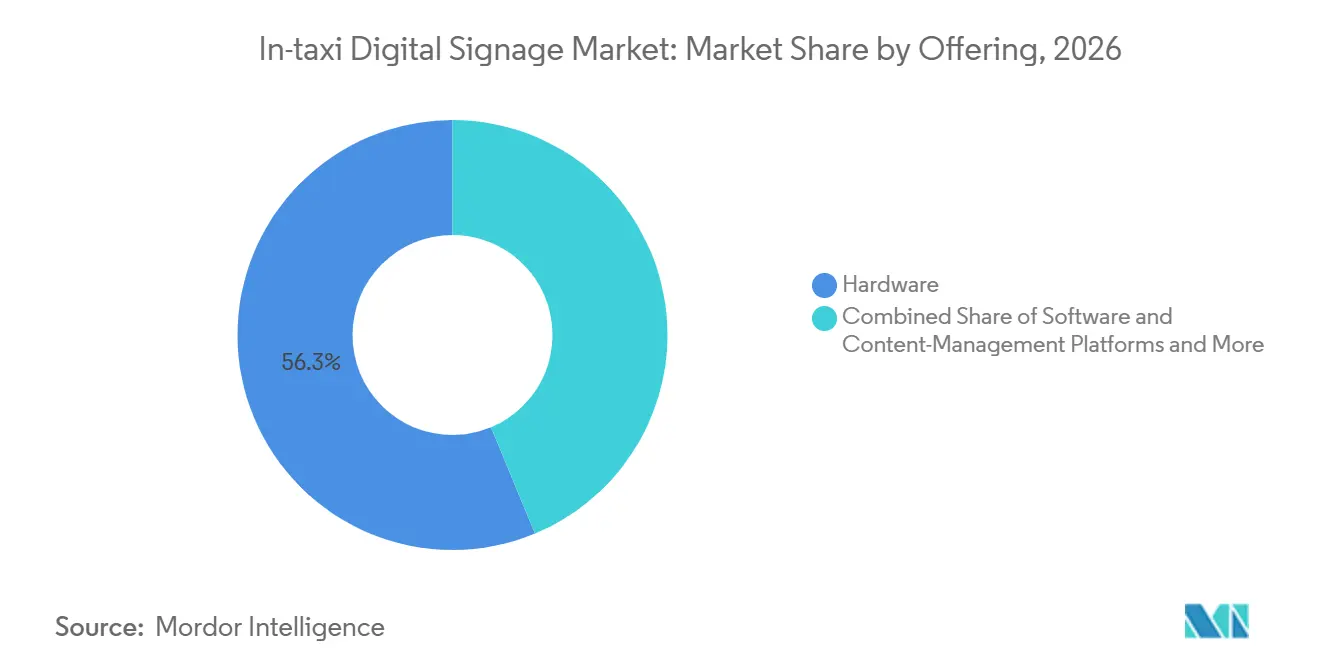
注記: 個々のセグメントのシェアはレポート購入後に入手可能
スクリーンサイズ別:
中型スクリーンが主導し、大型フォーマットがプレミアムシフトを示す10〜15インチ帯は2026年のイン・タクシー・デジタルサイネージ市場収益の41.27%を占めました。この範囲は一般的なヘッドレストおよびパーティション設置に適しています。利用可能なキャビンスペースと車両人間工学のバランスを取ります。このフォーマットはまた、広く使用されている広告およびエンターテインメントレイアウトにも対応します。10インチ未満のスクリーンは、電力とマウントスペースが限られている古いフリートのアップグレードにおいて引き続き有用です。その役割は、新しい車両に追加されているプレミアムリアシートフォーマットではなく、パーティションおよび天井設置に結びついたままになる可能性が高いです。
15インチ超のスクリーンは2032年にかけてCAGR 3.47%で成長する見込みです。プレミアムリアシートエンターテインメントおよびタブレットスタイルのシステムで採用されています。大型パネルは、より幅広いランドスケープビデオ、トレーラー、長尺コンテンツフォーマットをサポートすることができます。2025年、UberのJourneyTVは15秒スポットから90秒スポット、フルレングストレーラーまでのフォーマットを提供しました。これらのフォーマットは、高解像度スクリーンでより強い視聴成果をサポートします。スクリーンサイズの標準化は、複数のネットワークオペレーターと都市にわたって未完成のままです。これにより、キャンペーンが複数のタクシーメディアネットワークにわたって実施される場合、広告主は異なるスクリーン向けにクリエイティブファイルを適応させる必要があり、一貫したメッセージングを維持しながら様々なディスプレイ寸法とマウント位置に対応する必要がある複数都市の広告主にとって特に関連性の高い作業が増加します。
フリートタイプ別:
流し営業ネットワークがケールを維持し、アプリフリートが収益メカニクスを再定義する従来の流し営業タクシーは2026年のイン・タクシー・デジタルサイネージ市場収益の48.17%を占めました。その設置基盤、都市ライセンス関係、既存の機器が継続的なスケールを支えています。ニューヨーク、ロンドン、東京の成熟したタクシーシステムは確立された運営環境を提供しています。タクシー広告ネットワークは日本の主要都市で運営されています。これらのネットワークは、在庫を現代のキャンペーンシステムと統合することで関連性を維持することができます。確立されたメダリオンおよびライセンス取り決めは、当局が新しいフリートの参入を制限している都市での運営基盤を提供します。広告の関連性を維持する能力は、このアクセスを測定、コンテンツ、キャンペーン管理における現代的な機能と組み合わせることにかかっています。
ライドヘイリングおよびアプリベースのフリートは2032年にかけてCAGR 4.57%で成長する見込みです。そのプラットフォームは、乗客の乗車データ、フリート参加、広告配信、支払いを統合しています。この調整により、オーディエンスセグメンテーションとキャンペーン収益が向上する可能性があります。空港シャトルや企業輸送を含む混合フリートは、より小規模だが予測可能なオーディエンスにサービスを提供します。その乗客プロファイルは、医療、金融サービス、ビジネス出張キャンペーンのより高い価格設定をサポートすることができます。競争は、従来の協会がアプリプラットフォームがより多くのライセンスタクシー在庫を追加する前にプログラマティックアクセスを改善できるかどうかにかかっています。その結果は、確立されたフリートが広告収益を維持するか、アプリネイティブのフリートが新しい需要のより大きなシェアを獲得するかに影響を与えます。後者は、消費者向けアプリケーションを通じてすでに生成された乗車、支払い、オーディエンス情報とスクリーン展開を組み合わせることができるからです。
地域分析
北米のイン・タクシー・デジタルサイネージ市場
北米は2026年のイン・タクシー・デジタルサイネージ市場シェアの36.27%を占めました。この地域は成熟したデジタル屋外広告インフラと複数の大規模モビリティメディアネットワークを有しています。この組み合わせにより、購入者は馴染みのあるキャンペーンプロセスと相当規模の都市スクリーン在庫を利用でき、地域のネットワーク基盤が業界全体で採用される収益化手法とプログラマティック購入慣行の参照点として機能することができます。屋外広告収益は成長を続け、デジタル屋外広告収益は前期から増加しました。デジタルフォーマットは屋外広告総収益の相当なシェアを占めました。車内広告フレームワークにより、配車サービス車両ネットワークの規制経路が拡大されました。
ヨーロッパおよびアジア太平洋のイン・タクシー・デジタルサイネージ市場
ヨーロッパはプライバシー、同意、地域広告コンプライアンスをより重視しています。GDPRは詳細なオーディエンスプロファイリングを制限し、コンテキストターゲティングと集計測定を促進しています。ロンドン交通局のルールは、ブラックキャブのディスプレイに対して別の運営層を追加しています。アジア太平洋は、構造化されたタクシーメディアシステムとデジタル統合フリートを通じてタクシーメディアコシステムを強化しています。大手交通事業者が公共バスネットワーク全体の広告管理契約を獲得しました。この契約は、タクシー、バス、その他の都市広告フォーマットにわたる同社のより広範な交通メディアプレゼンスを強化します。キャンペーンはまた、電気タクシーの乗客向けスクリーンでの検証済みインプレッションレベルの測定の使用も実証しています。この地域は、構造化されたタクシーメディアシステムとデジタル統合フリートを通じて交通メディアエコシステムを強化しています。交通事業者は公共バスネットワーク全体の広告を管理し、タクシー、バス、その他の都市フォーマットにわたるより広範な交通メディア運営をサポートしています。キャンペーンはまた、電気タクシーの乗客向けスクリーンでの検証済みインプレッションレベルの測定の使用も実証しています。
中東・アフリカおよび南米のイン・タクシー・デジタルサイネージ市場
中東・アフリカは2032年にかけてCAGR 4.27%で地域成長をリードする見込みです。湾岸市場は、乗客向けデジタルスクリーンをスマートモビリティ、観光、プレミアム交通プログラムと連携させています。ドバイのタクシーフリートは、同市がデジタルモビリティサービスを拡大するにつれて、乗客ディスプレイ採用の関連設定となっています。サブサハラの都市では、モバイル接続が改善するにつれてライドヘイリングフリートにルーフトップディスプレイが追加されています。南米ではブラジル、コロンビア、アルゼンチンで活動があり、断片化した所有権と不均一なカバレッジにより大都市回廊を超えたスケールが制限されています。したがって、イン・タクシー・デジタルサイネージ市場は、広告主が同様のキャンペーンツールを使用する場合でも、地域によって異なる展開条件を持っています。市場アクセスは、地域のフリート構造、接続性、電力信頼性、都市の移動パターン、広告規制に依存しており、共通の広告プラットフォームが各運営地域での展開、クリエイティブ実行、コンプライアンスプロセスを調整する必要性を排除しないことを意味します。
競合環境
市場集中度
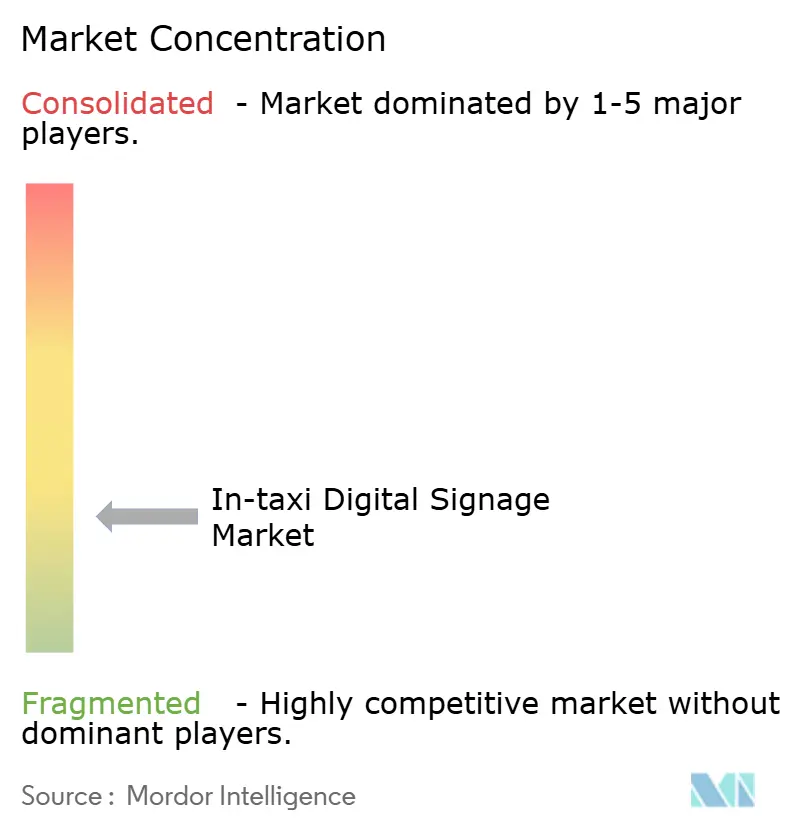
イン・タクシー・デジタルサイネージ市場は中程度に断片化しています。専用モビリティメディアネットワークにはFirefly Systems、Curb Mobility、Vugoが含まれます。プラットフォーム統合オペレーターには、Uber AdvertisingおよびOctopus Interactiveを通じたT-Mobile Advertising Solutionsが含まれます。地域専門業者にはComfortDelGroのMoove Media、IRIS Co.のTOKYO PRIME、IDOOH Internationalが含まれます。この構造には、スクリーンを直接運営する企業と、フリートデータ、コンテンツ、広告システムを統合する企業が含まれます。また、フリート関係と地域の規制知識が新規参入者にとって複製が困難な地域オペレーターも含まれており、特にタクシー許可証、コンテンツレビュー、都市固有のディスプレイ承認が展開決定に引き続き重要な市場においてはそうです。
企業はコンテンツパートナーシップを活用して乗客エンゲージメントを向上させています。Curb MobilityはTikTokと提携してクリエイター動画をタクシースクリーンに配信しました。UberはCars.com、Time Out、Minute MediaなどのコンテンツパートナーとともにJourneyTV Presentsを開始しました。Fireflyはデジタルタクシートップ向けのクリエイティブ機能を導入しました。これらの取り組みは、認知度の高いコンテンツ環境と差別化されたフォーマットを求める広告主にとってタクシースクリーンをより価値あるものにすることを目的としています。また、単純なスクリーン設置から、広告、情報、エンターテインメントを組み合わせた乗客メディア体験へのより広範なシフトをサポートします。このアプローチは、オペレーターがブランドセーフティの懸念に対処し、乗車中の乗客の注意を維持するのに役立ちます。
ソフトウェア機能は、キャンペーン計画、レポーティング、スクリーン稼働率においてますます重要になっています。小規模な地域オペレーターは価格で競争しますが、大規模なネットワークがより広範なプログラマティックアクセスとより堅牢なレポーティング機能を提供する場合にプレッシャーに直面します。プライバシーを保護する測定ツールと互換性のあるキャンペーン標準は、さらなる開発が必要な分野として残っています。ヨーロッパの規制要件と米国の地域ライセンスルールは、より多くのリソースを持つネットワークに有利に働く可能性があります。小規模プロバイダーはまた、電力、メンテナンス、接続性、クリエイティブ標準化の要件にも直面しており、複数都市への拡大を複雑にする可能性があります。
イン・タクシー・デジタルサイネージ業界のリーダー
-
Curb Mobility LLC
-
Firefly Systems, Inc.
-
Adomni, Inc.
-
Vugo, Inc.
-
T-Mobile USA, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
タクシー内デジタルサイネージ市場 このレポートでカバーされる企業
- Firefly Systems, Inc.
- T-Mobile USA, Inc.
- Curb Mobility, LLC
- Vugo, Inc.
- Wrapify, Inc.
- Grab Holdings Limited
- ComfortDelGro Corporation Limited
- IDOOH International Pte. Ltd.
- Motacam Ltd.
- Wrap2Earn Technologies Pvt. Ltd.
- Lilliput Direct Ltd.
- Blue Line Media LLC
- Taxi Media Group
- InTaxi Media
- Adomni, Inc.
- 42Gears Mobility Systems Pvt Ltd
- Enroute View Media Inc.
- Swipe Technologies
最近の産業開発事情 タクシー内デジタルサイネージ市場
- 2026年3月:Somoがラスベガスで1,200スクリーンのデジタルタクシーネットワークを開始しました。このネットワークは、従来のデジタルタクシートップユニットとリアウィンドウディスプレイを組み合わせており、同社はこれをデジタルタクシーバックディスプレイと呼んでいます。これらの透明スクリーンは、タクシー乗客の視認性を維持しながら、各車両のリアを追加の広告面に変換します。
- 2025年10月:Curb MobilityがNewsMaxをTaxi TVプラットフォームのコンテンツパートナーとして追加し、米国65市場の15,000スクリーンに全国ニュース番組を配信しました。このパートナーシップは、乗車中のコンテンツを多様化し、広告スロット間の視聴者エンゲージメントを維持するという同社の戦略を支援しました。
グローバル・イン・タクシー・デジタルサイネージ市場レポートの範囲
イン・タクシー・デジタルサイネージ市場レポートは、車両タイプ(ラグジュアリー/プレミアムタクシー、エコノミー/バジェットタクシー、その他)、ディスプレイタイプ(LCD、LED、OLED、その他)、設置場所(ルーフトップトッパー、車内リアシートおよびヘッドレストスクリーン、パーティションおよび天井スクリーン、窓および側面ディスプレイ、その他)、オファリング(ハードウェア、ソフトウェアおよびコンテンツ管理プラットフォーム、サービス)、スクリーンサイズ(10インチ未満、10〜15インチ、15インチ超)、フリートタイプ(従来の流し営業タクシー、ライドヘイリングおよびアプリベースのフリート、混合および契約商業フリート、その他)、および地域(北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ラグジュアリー/プレミアムタクシー |
| エコノミー/バジェットタクシー |
| その他 |
| LCD |
| LED |
| OLED |
| その他 |
| ルーフトップトッパー |
| 車内リアシートおよびヘッドレストスクリーン |
| パーティションおよび天井スクリーン |
| 窓および側面ディスプレイ |
| その他 |
| ハードウェア |
| ソフトウェアおよびコンテンツ管理プラットフォーム |
| サービス |
| 10インチ未満 |
| 10〜15インチ |
| 15インチ超 |
| 従来の流し営業タクシー |
| ライドヘイリングおよびアプリベースのフリート |
| 混合および契約商業フリート |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 車両タイプ別 | ラグジュアリー/プレミアムタクシー | |
| エコノミー/バジェットタクシー | ||
| その他 | ||
| ディスプレイタイプ別 | LCD | |
| LED | ||
| OLED | ||
| その他 | ||
| 設置場所別 | ルーフトップトッパー | |
| 車内リアシートおよびヘッドレストスクリーン | ||
| パーティションおよび天井スクリーン | ||
| 窓および側面ディスプレイ | ||
| その他 | ||
| オファリング別 | ハードウェア | |
| ソフトウェアおよびコンテンツ管理プラットフォーム | ||
| サービス | ||
| スクリーンサイズ別 | 10インチ未満 | |
| 10〜15インチ | ||
| 15インチ超 | ||
| フリートタイプ別 | 従来の流し営業タクシー | |
| ライドヘイリングおよびアプリベースのフリート | ||
| 混合および契約商業フリート | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのイン・タクシー・デジタルサイネージ市場の予測値は?
イン・タクシー・デジタルサイネージ市場は、2027年の0.68 ビリオン 米ドルから2032年には0.79 ビリオン 米ドルへと、予測期間中にCAGR 3.01%で成長する見込みです。
タクシースクリーン市場で最も急速に成長しているディスプレイ技術は何ですか?
LEDセグメントは、強い日中の視認性を必要とするルーフトップアプリケーションに支えられ、2032年にかけてCAGR 6.17%で成長する見込みです。
アプリベースのタクシーフリートが広告主にとって重要な理由は何ですか?
アプリベースのフリートは、乗車情報、配信スクリーニング、広告レポーティング、ドライバー支払いを単一の運営モデルに統合することができます。
乗客エンゲージメントにおいて最も大きな役割を果たす設置場所はどこですか?
車内リアシートおよびヘッドレストスクリーンは2026年の収益の41.27%を占め、2032年にかけてCAGR 3.52%で成長する見込みです。
タクシー広告スクリーンのより広範な展開を制限する要因は何ですか?
都市固有の承認、プライバシー要件、車両電力制限、接続性のギャップ、一貫性のないネットワーク標準が展開を制限する可能性があります。