
鉱山実験室自動化市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
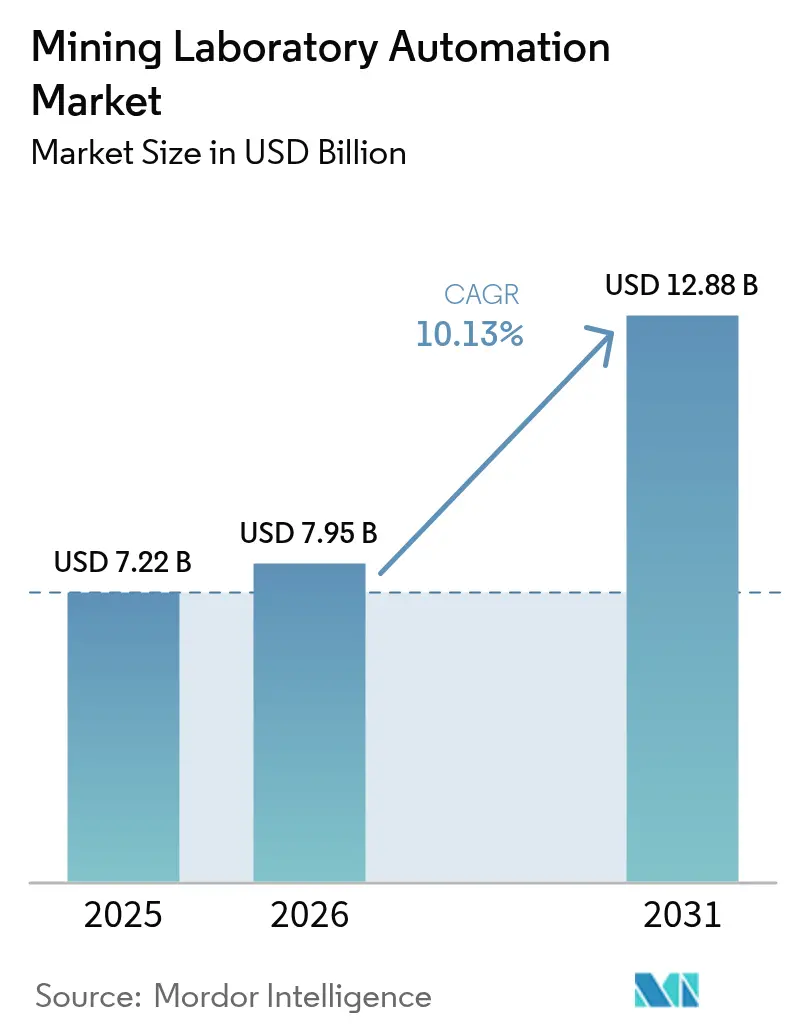
| 市場規模 (2026) | 7.95 十億米ドル |
| 市場規模 (2031) | 12.88 十億米ドル |
| Growth Rate (2026 - 2031) | 10.13 % |
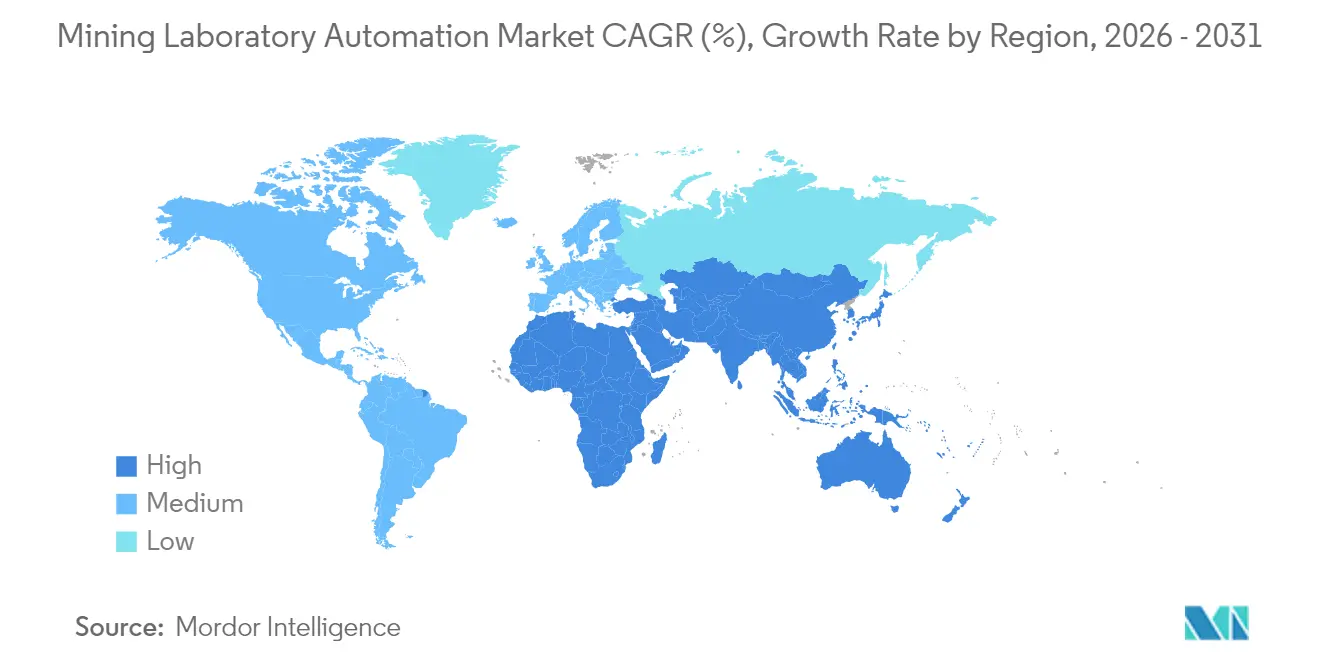
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
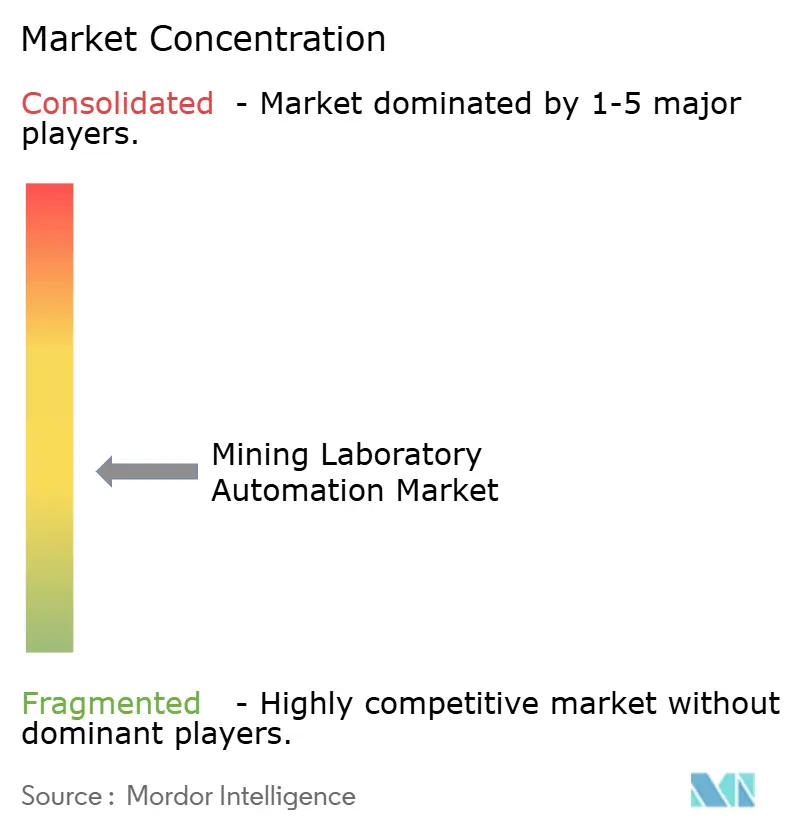
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉱山実験室自動化市場分析
鉱山実験室自動化市場規模は2026年に79億5,000万米ドルと推定され、2025年の72億2,000万米ドルから成長し、2031年には128億8,000万米ドルに達する見通しで、2026年〜2031年にかけてCAGR10.13%で拡大します。分析の迅速化、精密なグレードコントロール、危険環境への人的接触低減を目指す鉱山サイトのデジタル化プログラムにより、堅調な需要が生まれています。自律型サンプリングシステムがクラウドホスト型LIMSプラットフォームと直接連携し、坑口から港湾までのトレーサビリティを実現することで、鉱石回収率の向上、再ハンドリングコストの削減、ESGコンプライアンスの強化が図られています。中規模・大規模鉱山会社は熟練労働者不足に対応するため実験室のデジタル化を進めており、コンテナ型ラボはグリーンフィールドプロジェクトの開発期間短縮に貢献しています。ロボティクス、AI、モジュラー計測機器の融合により、総所有コストを削減し、早期採用者に18〜24ヶ月の投資回収期間をもたらすスケーラブルなエコシステムが生まれています。投資の勢いは、オーストラリア、チリ、サウジアラビア、ガーナにおける地域政策の推進によって強化されており、規制当局や政府系ファンドが自動化された鉱山バリューチェーンへの資本投入を誘導しています。
主要レポートのポイント
- 製品カテゴリー別では、ロボティクスが2025年に33.60%の収益シェアをリード。LIMSは2031年までに年平均成長率(CAGR)12.15%で拡大する見込みです。
- 自動化レベル別では、モジュラーシステムが2025年に鉱山実験室自動化市場シェアの50.20%を占め、完全ラボ自動化は2031年までにCAGR14.51%で成長する見通しです。
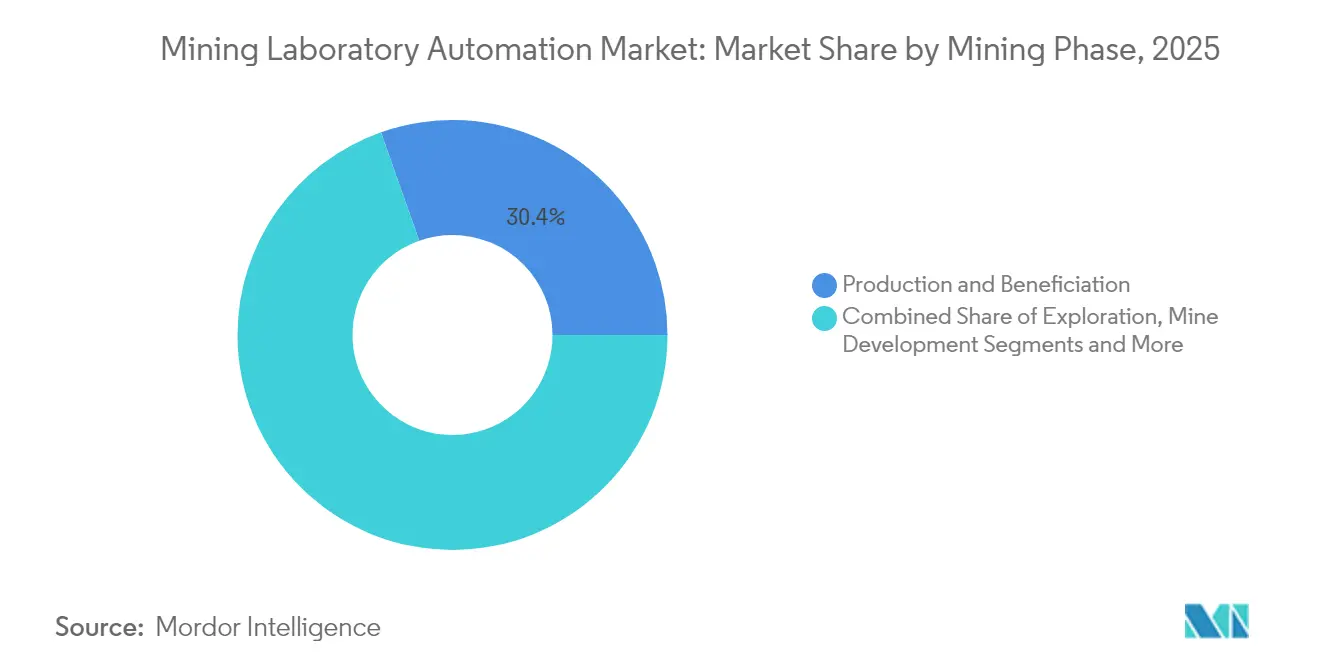
- 採掘フェーズ別では、生産・選鉱が2025年の鉱山実験室自動化市場規模の30.40%を占め、探査・グレードコントロールは2031年までにCAGR12.98%で進展しています。
- 地域別では、アジア太平洋が2025年に31.20%のシェアをリードし、中東・アフリカが2031年までに最速のCAGR14.86%を記録します。
- エンドユーザー別では、大規模企業が2025年の鉱山実験室自動化市場規模の57.10%を占め、中堅・ジュニア鉱山会社がCAGR13.88%で最も急成長するユーザーグループとなっています。
- FLSmidth、Thermo Fisher Scientific、Brukerは2025年の鉱山実験室自動化市場シェアを合計25.60%保有しており、適度に断片化された市場構造を反映しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル鉱山実験室自動化市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オーストラリアにおけるデジタルファースト「坑口から港湾まで」サンプリング推進施策 | 1.8% | オーストラリア、カナダおよびブラジルへの波及 | 中期(2〜4年) |
| チリ銅鉱山における坑内分析(アッセイ)ターンアラウンドの義務化 | 1.5% | チリ、ペルー、アジア太平洋の銅操業への採用 | 短期(2年以内) |
| 西アフリカ金超大型露天掘りにおける迅速なグレードコントロールの必要性 | 1.2% | 西アフリカ、東アフリカおよび南米への拡大 | 中期(2〜4年) |
| ブラジルにおける廃滓(テーリングス)ダム監視規制の強化 | 0.9% | ブラジル、グローバル操業への規制波及 | 長期(4年以上) |
| 北欧におけるコンテナ型「ハブ・アンド・スポーク」ラボの台頭 | 0.7% | 北欧諸国、グローバルな遠隔採掘地域への拡大 | 長期(4年以上) |
| ロボット式サンプル前処理向けAI対応予知保全 | 1.4% | グローバル、オーストラリアおよび北米での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オーストラリアにおけるデジタルファースト「坑口から港湾まで」サンプリング推進施策
鉱山大手は現在、自律型掘削機、自動化されたクラッシャー、ロボット式ファイアアッセイラインを統合データバックボーンに組み込み、地球化学的分析結果を数分以内に計画ソフトウェアに反映しています。Rio Tintoはロボット式ラボ資産への予知保全導入後、年間2億米ドルの節減を報告し、BHPのチリSpence鉱山は2024年に安全インシデントゼロで3ヶ月間の完全自律運転を達成しました。継続的なデータフローにより手作業のボトルネックが解消され、汚染リスクが40%低減し、大規模鉄鉱石操業における鉱石回収率が3〜5%向上します。[1]BHP編集チーム、「人工知能がよりスマートな未来を発掘している」、bhp.com
チリ銅鉱山における坑内分析(アッセイ)ターンアラウンドの義務化
グレードコントロールアッセイに対する4時間以内の規制要件により、チリの採掘サイトは自動化されたサンプル前処理と90分以内の結果を出力可能な携帯型XRFユニットの導入を余儀なくされています。CodelcoとABBの25億米ドルの協定は電化と実験室自動化をパッケージ化しており、早期参入者に銅回収率2〜3ポイントの向上をもたらし、ペルーにおける同様の規制形成を後押ししています。[2]Mining Digitalスタッフ、「ABBとCodelcoがチリ鉱山の脱炭素化で提携」、miningdigital.com
西アフリカ金超大型露天掘りにおける迅速なグレードコントロールの必要性
金超大型露天掘り鉱山では、1日500件以上のサンプルを処理する高スループットロボットラボが導入されています。AngloGold Ashantiは、発破移動モニタリングと自動化アッセイワークフローを組み合わせることでIduapriemにおいて650%のROIを達成し、金回収率を4〜6%向上させました。この成功を受け、ガーナ、マリ、スリナムでも同様の投資が拡大しています。
ロボット式サンプル前処理向けAI対応予知保全
機械学習モデルが振動・熱信号を解析し、故障を72〜96時間前に予測します。Gecko Roboticsはパイロット鉱山サイトにおいて計画外ダウンタイムを35%削減し、設備稼働率を8〜12%向上させた実績を記録しています。保全コストの低減は投資回収を加速させ、ハードウェアとソフトウェアを一体化したバンドル契約の普及を促しています。
制約要因インパクト分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中堅鉱山における設備投資回収期間3年超 | -1.6% | グローバル、特にジュニアおよび中堅操業に影響 | 短期(2年以内) |
| レガシーアッセイハードウェア間の相互運用性の制限 | -1.2% | 老朽化したインフラを抱える北米および欧州 | 中期(2〜4年) |
| アフリカおよびカリブ海地域におけるロボティクス技術者の不足 | -0.8% | サブサハラアフリカおよびカリブ海採掘地域 | 長期(4年以上) |
| EUにおけるクラウドホスト型LIMSへのデータ主権の障壁 | -0.7% | 欧州連合(EU)、他地域への波及の可能性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中堅鉱山における設備投資回収期間3年超
中堅鉱山操業は、実験室自動化への投資評価において重大な財務上の制約に直面しており、長い回収期間が限られた資本リソースを持つ企業の許容リスク閾値を超えることが多くあります。SRK Consultingの鉱山操業コスト分析によれば、500万米ドルを超える初期投資を要する自動化プロジェクトは、回収期間が36ヶ月を超える場合、取締役会からの精査を受ける傾向があります。この課題は、年間20%を超える価格変動が生じる金や非鉄金属操業において長期ROI計算を不確実にするコモディティ価格の変動性によってさらに悪化しています。Teck Resourcesのケブラダブランカ(Quebrada Blanca)IIプロジェクトはこの課題を体現しており、開発コストが当初見積もりを大幅に上回り85億〜90億米ドルに膨らみ、大規模自動化施策におけるコスト超過リスクを浮き彫りにしています。機器ファイナンスやリース手配が潜在的解決策として台頭していますが、技術陳腐化や保守責任に関する懸念から普及は依然として限定的です。
レガシーアッセイハードウェア間の相互運用性の制限
鉱業界における大規模なレガシー分析機器のインストールベースは、現代の自動化システム導入時に重大な統合上の課題を生み出しています。多くの機器がシームレスなデータ交換に必要な標準化された通信プロトコルを欠いているためです。実験室情報管理システム(LIMS)は数十種類の異なる機器インターフェースに対応しなければならず、一部の施設では20年以上にわたる技術進化を経た15社以上のメーカーの機器が稼働しています。異なる年代のファイアアッセイ炉、蛍光X線(XRF)分光計、原子吸光(AAS)システムを統合された自動化ワークフローに組み込もうとすると、複雑性は指数関数的に増大します。レトロフィット(改修)ソリューションは新規機器購入費の40〜60%のコストを要しながら部分的な機能しか提供できず、鉱山会社にとって困難な資本配分の意思決定を迫ります。ユニバーサル通信標準やミドルウェアソリューションの登場が解決の見通しを与えていますが、実装には多くの採掘操業が内部で欠いている高度な技術的専門知識が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:ロボティクスが危険低減を加速
ロボティクスは2025年の鉱山実験室自動化市場において最大の33.60%のシェアを獲得し、高温炉および発がん性粉塵から人員を保護する必要性を背景に成長しています。Scott Automationのターンキーセルは密閉環境内での破砕、粉砕、計量、ファイアアッセイ注湯を実現し、スループットと再現性を向上させています。LIMSは規模では下回るものの、経営幹部がデータの完全性と規制上のトレーサビリティをハードウェア速度の改善以上に重視していることから、CAGR12.15%で最も急速に成長しています。コンテナ型ラボは迅速な展開が求められる探査キャンペーンに対応しており、40フィートのモジュール1台が3週間以内に稼働可能です。自動化アナライザーはAI支援キャリブレーションを採用し、試薬使用量を削減して精度を向上させています。

注記: 個別セグメントのシェアはレポート購入後に入手可能


自動化レベル別:モジュラーが主導するが完全ラボ自動化が普及を拡大
企業は、ワークフロー全体を不安定化させることなく破砕、分割、融解といった個別タスクを置き換えるモジュラーアイランドを好んでおり、このシステムが2025年に鉱山実験室自動化市場シェアの50.20%を占めました。投資回収の実績が蓄積されるにつれ、サンプル量が極めて多い鉄鉱石および銅ハブを中心に完全ラボ自動化(TLA)が年率14.51%で成長しています。ABBとAgilentが統合ロボット化学アイランドを提供するための提携を結んだことは、坑道から出口(ゲート)までのソリューションを提供するベンダーエコシステムへのシフトを示しています。
採掘フェーズ別:生産が主導し探査が急速に進展
生産・選鉱フェーズは、操業者が契約仕様を満たすためにリアルタイムのプロセス制御を求めることから、2025年収益の30.40%を占めました。しかし、探査・グレードコントロールは複雑な鉱体に迅速なドリルコア分析が求められることから、CAGR12.98%という最高成長率を記録しています。Giant Miningが2025年のドリルキャンペーン前にAI搭載地球化学モデリングを導入した事例は、早期の地球化学的情報が後の設備投資リスクを低減する仕組みを示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:大規模企業が依然として市場を支配
大規模総合鉱山会社は、複数サイトへの展開を資金調達し、社内研究開発を維持できることから、2025年の鉱山実験室自動化市場規模の57.10%を占めました。コスト低下とリースモデルにより、中堅企業はCAGR13.88%で支出を拡大しています。Orexploreのサンプルごとのペイメントによるゴールドディテクションサービスはキャピタルライトな探査を求めるジュニア企業に魅力的な選択肢となっています。
地域分析
アジア太平洋は2025年にグローバル収益の31.20%を占め、オーストラリアの自律型鉄鉱石チェーンと中国の広大な非鉄金属生産能力が需要を牽引しています。オーストラリアの鉱業向けロボティクス支出は2022年に630億米ドルを記録し、2030年までに2,180億米ドルへの急増が見込まれており、この傾向は実験室分野にも反映されています。日本と韓国は精密センサーやAIチップを供給し、アッセイ精度の向上に貢献しています。
中東・アフリカは政府系ファンドの後押しを受けて最速のCAGR14.86%を記録しています。サウジアラビアの鉱山会社Ma'adenがHexagonと提携して同地域初のデジタル鉱山を20億米ドルの予算で開設することは、リン酸塩、金、銅資産における実験室自動化の範型を示しています。アフリカでの導入は、脆弱なインフラと技術者不足を回避するため、コンテナ型ラボとリモートモニタリングに大きく依存しています。
北米では、レガシーウラン、カリウム、貴金属ラボの老朽化に伴う安定した置き換え需要が見られます。ベンダーは相互運用性のレトロフィットと組合員労働環境に対応する必要があります。欧州の状況は混在しており、北欧の鉄鉱石生産会社は多数の衛星鉱山を支えるハブ・アンド・スポーク型自動化ラボを先導していますが、EU全体ではクラウドベースのLIMSモデルを複雑化するデータ主権の障壁と格闘しています。南米はチリのアッセイターンアラウンド法とペルーのリチウムブームから恩恵を受けています。

規制環境
鉱業ラボオートメーションに影響する規制は、労働安全衛生規制および自律システムに関する技術標準に基づいており、法域によって施行や指針が異なる。米国では、鉱山安全衛生局(MSHA)が30 CFR Parts 1-199を通じて基準を定めており、鉱山運営者や現場ラボは、自動サンプル処理、ロボティクス、関連する保護装置を導入する際にこれに準拠する必要がある。カナダも、移動式自律鉱業に関する指針を整備しつつあり、ブリティッシュコロンビア州のガイダンスやオンタリオ州労働安全衛生法の適用といった州レベルの取り組みを通じて、自動化された露天採掘場内ラボやロボットサンプル調製セルのリスク評価、保守、人員配置の方法が形成されている。
標準および due-diligence(デューデリジェンス)の要求は、分析データ、トレーサビリティ、デジタルワークフローの実装方法に対する影響を強めている。自律システムや機械安全において一般的に参照されるISOフレームワーク、ISO 17757やISO 12100は、ロボットラボラインのリスク評価およびシステム統合の判断を支援する。中国では、非鉄鉱業分野におけるインテリジェント工場向けのYS/T 1821-2025が2025年8月に発行され、2026年3月1日に施行され、インテリジェントで接続された操業に関する国内標準化要件を強化している。欧州では、CSRDに基づく期待を含む持続可能性報告やデューデリジェンスの要件が、ラボ結果に対する文書化や監査可能性の要求を高め、世界的な鉱物サプライチェーン全体でLIMSトレーサビリティと管理されたデータ処理への重視を強めている。
バリューチェーン分析
バリューチェーンは、ロボットサンプル処理、破砕・分割・調製モジュール、自動分析装置(XRF、XRD、ICP-MS、LIBS)を供給するオートメーションOEMおよびシステムインテグレーターから始まり、その後、LIMSと接続ツールが機器を鉱山計画、SAP/ERP、QA/QCワークフローと統合するソフトウェアレイヤーへと移行する。上流のプロバイダーには、Scott Technology(Rocklabs)、FLSmidth、Alsys International、QCS LabAutomation GmbHが含まれ、下流のデジタル統合とデータ交換は、Online LIMS Canada Ltd.、Datamine(AssayNet)、MineHub、aXedrasなどのLIMSおよびプラットフォームベンダーによって支えられている。
導入は通常、エンジニアリング設計とワークフローマッピングから始まり、工場受入試験、現場コミッショニング、そして校正、スペアパーツ、稼働率をカバーする長期サービス契約へと進む。主要な2つのチャネルは、品位管理と生産を支える鉱山現場ラボと、複数の鉱業クライアントにわたって分析ワークフローを標準化する第三者商業ラボ(TICプロバイダー)である。Scott Technologyが2026年6月に大規模な商業ラボへAMS破砕セルを導入した事例は、この下流への拡大を示している。主要な障壁は、インターフェースの多様性や改修コストに起因する既存の分析機器との統合、および、ラボ結果と操業とのほぼリアルタイムの意思決定ループを可能にしつつ、chain-of-custody(保管の連鎖)とISO 17025準拠のトレーサビリティを維持するデータパイプラインの構築にある。
競争環境
鉱山実験室自動化市場は、規模を持つ既存大手と機敏な新興企業との間でバランスを保っています。FLSmidth、Bruker、Thermo Fisherはグローバルなサービス網、統合分析スイート、強固なアフターセールス契約を持ち、合計26%のシェアを保有しています。これらの企業はレガシー機器にロボティクスを組み込むレトロフィットパッケージによりポジションを強化しています。Chrysos(フォトンアッセイ)やGeologicAIなどのチャレンジャー企業は、アッセイリードタイムを時間単位から分単位に圧縮する画期的な非破壊分析とAIコアスキャニングを提供しています。パートナーシップの網が広がっており、ABBはロボット式湿式化学セルのためにAgilentと提携し、ABBはまたMettler-ToledoのLabXとも連携して重量データをLIMSに重ね合わせることで、熟練技術者不足に直面する実験室のニーズに応えています。
サービスとしての自動化(オートメーション・アズ・ア・サービス)が競争の焦点として浮上しています。Scott TechnologyとIntertekは、鉱山会社が機器を所有するのではなく分析サンプルごとに料金を支払うアウトカムベースの契約をパイロット展開しています。一方、機器OEMはAI駆動の予知保全を組み込んで計画外ダウンタイムを削減し、Gecko Roboticsのフィールド実績が示すこの差別化要因を強調しています。持続可能性の要請からベンダーは低エネルギー融解炉やスマート換気システムの設計を進め、廃滓(テーリングス)分析の厳格化と脱炭素化指標に対応しています。
鉱山実験室自動化産業リーダー
FLSmidth A/S
Thermo Fisher Scientific
SGS SA
Intertek Group PLC
Rocklabs (Scott Technology)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
単一鉱山サイトを超えて、商業ラボやマルチクライアント試験エコシステムへとモジュール式オートメーションを拡張する余地が生まれており、そこでは標準化とスループットが多数の運営者にわたって収益化されている。Scott Technologyが2026年6月に大規模な商業鉱物ラボにAutomated Modular Solution(AMS)破砕セルを設置する契約を締結したことは、モジュール式ラボアイランドが、所有者運営者による導入だけでなく、より広範なサービスラボ向けのワークフローとしてパッケージ化されつつある具体的な兆候である。これにより、再現可能なモジュール、迅速なコミッショニング、一貫したQA/QCを提供し、クライアントのLIMSやレポート形式に出力を統合できるベンダーに機会が生まれている。
より高速な定量的鉱石特性評価も、品位管理やプロセス最適化における強力な機会分野であり続けており、特に鉱体がより複雑化し、重要鉱物プログラムがより厳格なトレーサビリティを求める中でその重要性は増している。Metsoが2026年6月にフィンランド・ポリの研究センターに設置したTESCAN TIMA自動鉱物学分析装置は、特性評価サイクルを数日から数時間へと短縮することを目指しており、自動処理とデジタルデータ管理に支えられた高スループットでデータリッチなワークフローへの需要と合致している。Valeが2026年6月にブラジル・イタビラでコミッショニングした、広範な自動化とリモートロボット機能を備えたAI対応処理プラントは、サンプルから意思決定に至る統合分析とデータパイプラインへの需要をさらに強化している。これらの証拠は、ロボティクス、分析装置、LIMS接続性を、オープンインターフェース、検証済みトレーサビリティ、そして投資回収に制約のある中堅・ジュニア鉱山会社の初期リスクを低減する自動化サービス構造とバンドルするベンダーの機会を裏付けている。
最近の業界動向
- 2026年6月:Scott Technologyは、そのRocklabs Automated Modular Solution(AMS)破砕セルを大規模な商業鉱物試験ラボに導入する契約を獲得した。この動きは、モジュール式ラボオートメーションを鉱山現場での導入から第三者試験ワークフローへと拡大するものであり、そこでは標準化されたスループットと再現性が複数の鉱業クライアントにわたって拡大できる。
- 2026年5月:FLSmidthは、南アジアの縞状赤鉄鉱石英岩(BHQ)鉄鉱石プロジェクト向けに、高圧グラインディングロールおよび攪拌ミルを含む主要な選鉱技術を供給する3億デンマーククローネ相当の受注を獲得した。この受注は、製品品質を安定させるために測定、サンプリング、ラボ制御ループへの依存を強めている統合処理フローシートを強化するものである。
- 2024年9月:FLSmidthは、Tipco(TIPCO Tudeshki Industrial Process Control GmbH)を買収することに合意し、粒度分布測定機能をデジタルポンプ、サイクロン、バルブ製品ラインに加えることで強化した。計測・制御技術の追加は、より自動化されたプロセス制御アーキテクチャを支え、閉ループ最適化に供給できる互換性のあるラボおよびインライン分析への需要を高めている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査手法において、市場は鉱業ラボ内でサンプルを調製、試験、分析、報告するために使用されるオートメーションソリューションを対象とし、鉱業におけるラボワークフローに関連するハードウェア、ソフトウェア、および支援サービスを含む。
対象範囲外:ラボ外の一般的な鉱山現場オートメーションは含まず、オートメーションソリューションの一部ではない定常的な消耗品も含まない。
セグメンテーション概要
- 製品別
- ロボティクス
- 実験室情報管理システム(LIMS)
- コンテナ実験室
- 自動化アナライザーおよびサンプル前処理装置
- 自動化レベル別
- 完全ラボ自動化(TLA)
- モジュラー/アイランド自動化
- 採掘フェーズ別
- 探査・グレードコントロール
- 鉱山開発・計画
- 生産・選鉱
- 閉山・環境モニタリング
- 処理コモディティ別
- 鉄鉱石
- 銅
- 金
- 石炭・バッテリーミネラル(ニッケル、リチウム、コバルト)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
クリーンな初期データセットを構築するため、鉱業ラボオートメーション需要が探査・生産活動とどのように結びついているかをマッピングし、それを年次で追跡可能な公開指標と整合させる。一般的な入力情報には、USGS、各国の地質調査機関、エネルギーや鉱業に関する省庁などの資料による政府の鉱業統計や鉱物生産系列が含まれ、これらはコモディティ活動や国別のエクスポージャーを把握するのに役立つ。
また、分析やサンプル処理で使用されるISO方式など、ラボワークフローや品質要件を形成する標準・技術参考資料、および自動サンプル調製や分析機器性能に関する査読論文も使用する。市場の状況や導入の兆候を把握するために、企業の年次報告書、投資家向け説明資料、信頼できる報道、鉱業・ラボ実務に関する業界団体資料を確認する。必要に応じて、企業財務・インテリジェンス、特許検索、出荷・貿易確認、より大規模なラボ構築のタイミングを確認するための入札追跡に有料サブスクリプションを利用する。これらのソースは例示であり、データ収集、仮定の検証、ギャップの解消のために他の公開・有料資料も使用した。
一次インタビューおよび調査
一次調査は、対象範囲の境界を検証し、モデルがラボが実際に購入・導入しているものを反映していること(マーケティング上の情報だけでないこと)を確認するために用いられた。主要な生産地域にわたるソリューションプロバイダー、鉱業ラボ運営者、エンジニアリングや調達担当者と対話し、価格帯、展開のペース、更新サイクルを確認した。回答が矛盾する場合は、定義を再確認し、主要な前提(オートメーションのレベル、鉱山フェーズとの関連性、サービス付帯の有無)がプロジェクトの実際の提供方法と一致するまでフォローアップを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | CXO:13% | APAC:39% |
| ミドルティア:55% | 機能・部門リーダー:35% | EMEA:37% |
| 中小規模プレイヤー:16% | マネージャー:52% | 米国大陸:24% |
市場規模算定と予測
市場規模算定は、鉱業活動とラボの作業負荷の強度を、自動サンプル調製、分析システム、ロボティクス、ラボ情報システムに対する対応可能な需要プールへと変換するトップダウン構築から始まる。国およびコモディティのエクスポージャーは、公開されている生産・プロジェクトの兆候を用いて再構築され、その後、鉱山フェーズやラボの成熟度によって異なる導入率で調整される。
数値を根拠あるものにするため、サンプル調査によるシステム価格、ラボあたりの典型的なモジュール数、インタビューや公開資料から収集したサービス・ソフトウェアの付帯率など、選択的なボトムアップチェックを用いて合計値を裏付ける。この市場において特に重要な入力情報には、探査・品位管理支出の方向性、生産・選鉱スループット、電池用鉱物試験への移行、モジュール式システムの平均販売価格の推移、オートメーションプロジェクトを後押しするラボ人員配置の制約などが含まれる。小規模な地域でデータが欠落している場合は、類似する鉱業プロファイルを用いてギャップを処理し、その後、保守的な浸透率の仮定を適用し、これは後に電話取材で検証される。
予測は、コモディティサイクルや鉱業資本支出に関するシナリオ分析を用いて構築され、その後、期待されるオートメーション浸透率の向上や更新需要が加味される。前提は、プロジェクトのリードタイム、調達行動、LIMSおよびロボティクスのアップグレードのペースに関する専門家の見解を用いて厳密化され、予測が再現可能かつ説明可能な状態に保たれる。
データ検証と更新サイクル
出力は、鉱業生産動向、発表されたラボ拡張、稼働中のラボあたりの想定支出額など、独立した指標と照合され、これにより実態から大きく外れた結果を特定するのに役立つ。差異は段階的に検証され、まず主任アナリストによって、その後、内部のピアレビューを通じて、承認前に定義と計算式が再確認される。
例えば、コモディティ、地域、価格変動では説明できない急変などの異常値が現れた場合、前提を再検討し、必要に応じてインタビュー対象者に再度連絡して確認する。レポートは年次で更新され、主要プロジェクトの遅延、ラボ実務に影響する規制変更、鉱業投資の急激な変化など重大な事象が発生した場合には中間更新が行われる。提供前には、クライアントが入手可能な最新情報に基づいた最新の見解を受け取れるよう、最終確認が実施される。
Mordor Intelligenceの鉱業ラボオートメーション市場規模算定と他の公開推計との比較
鉱業ラボオートメーションの公開市場規模がしばしば一致しないのは、各発行元がラボ内でオートメーションとして数えるものの境界線、サービスの付帯方法、主要な基準年として扱う年を異なる方法で選択しているためである。
差異の一般的な要因は、推計が鉱業特化型のラボ導入のみを含むか、あるいは鉱業ワークフローに直結しない隣接する産業ラボ支出も含めているかである。差異はまた、ラボがモジュール式からより完全なオートメーションへ移行するにつれて、平均販売価格(ASP)がどれだけ速く上昇すると想定されているかによっても生じる。表はこれらの対象範囲や価格設定の選択を示しており、モデルは合計値を鉱業ラボの使用事例と72.2億米ドルという2025年の基準値に結び付けているため、Mordor Intelligenceの基準年整合は異なる見え方をしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.22 B (2025) | |
| 業界誌発行元A | USD 2.50 B (2024) | パッケージ化されたソリューションとして販売されるオートメーションシステムに焦点を当てているとみられる、より狭い定義を用いており、ラボワークフローの一部として導入された際に計上される鉱業ラボ情報システムやモジュール式アップグレード支出の複数の項目を除外している可能性が高い。 |
| 業界レポートB | USD 2.68 B (2025) | 限定的な製品バスケットを重視し、より低い導入曲線を適用しているように見え、これによりモデル化された導入基盤の拡大が縮小され、ソフトウェアおよびサービスの付帯率がインタビューで示された水準よりも小さくなっている。 |
3つの数値を通して得られる主な教訓は、対象範囲とモジュール式アップグレードの扱いが差異の大部分を左右し、次いでソフトウェアとサービスが合計にどのようにバンドルされるかが影響するという点である。各項目を鉱業ラボ活動に結び付け、プロジェクトや価格の兆候と前提を相互検証することで、新たな導入が発表されるたびに追跡・更新しやすい合計値が得られる。


レポートで回答される主要な質問
鉱山実験室自動化市場の現在の規模は?
市場は2026年に79億5,000万米ドルと評価されており、2031年までに128億8,000万米ドルに達する見通しです。
今日の支出をリードしている製品セグメントはどれですか?
ロボティクスが最大の33.60%のシェアを保有しており、危険なサンプル前処理作業の自動化ニーズが成長を後押ししています。
コンテナ型実験室はなぜ注目を集めているのですか?
コンテナ型実験室は、数週間以内に現地展開可能な完全装備の分析能力を提供しており、遠隔地での探査や急速に推進されるグリーンフィールドプロジェクトに最適です。
最も急速に成長している地域はどこですか?
中東・アフリカが最高のCAGR14.86%を記録しており、政府系ファンドの投資と新たなデジタル鉱山が成長を牽引しています。
自動化プロジェクトの一般的な投資回収期間はどのくらいですか?
大規模操業では18〜24ヶ月の回収期間が報告されており、中堅鉱山ではリースやサービスベースのモデルを活用しない限り3年を超えることが多いです。
実験室自動化においてAIはどのような役割を担っていますか?
AIは予知保全、リアルタイムデータ分析、高度な画像ベース鉱石特性評価を支え、ダウンタイムを削減し意思決定の精度を高めます。
最終更新日:



