
軍用電力ソリューション市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
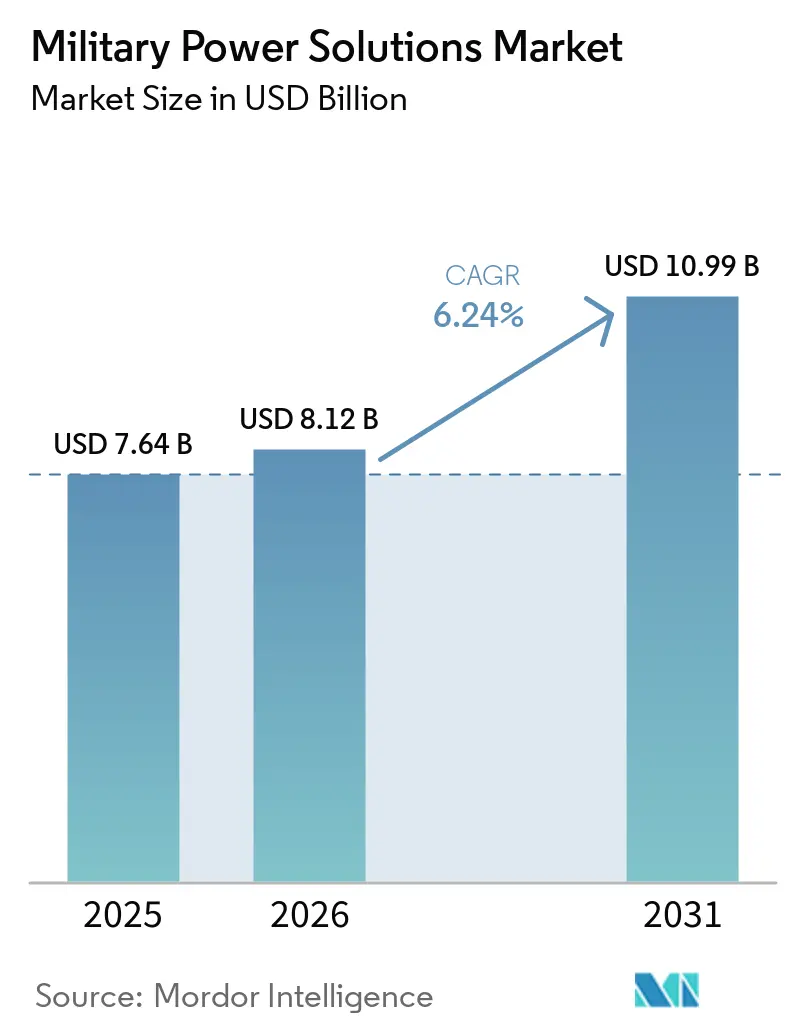
| 市場規模 (2026) | 8.12 十億米ドル |
| 市場規模 (2031) | 10.99 十億米ドル |
| 成長率 (2026 - 2031) | 6.24 % |
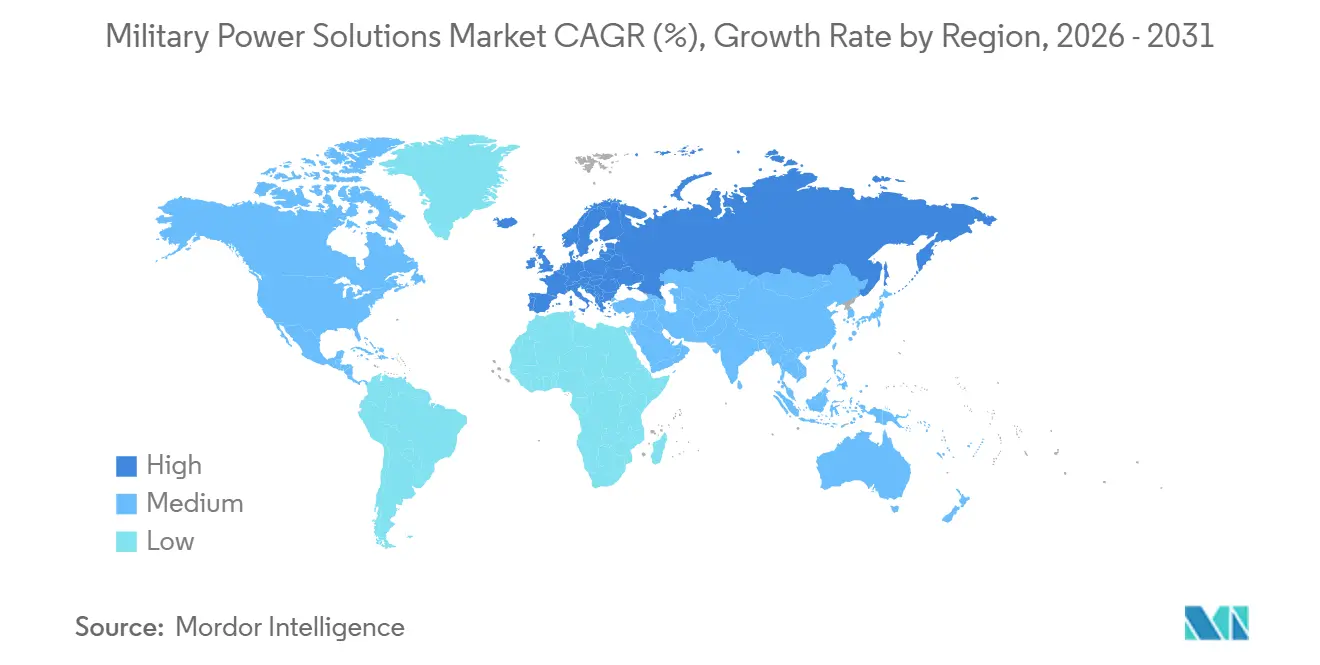
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
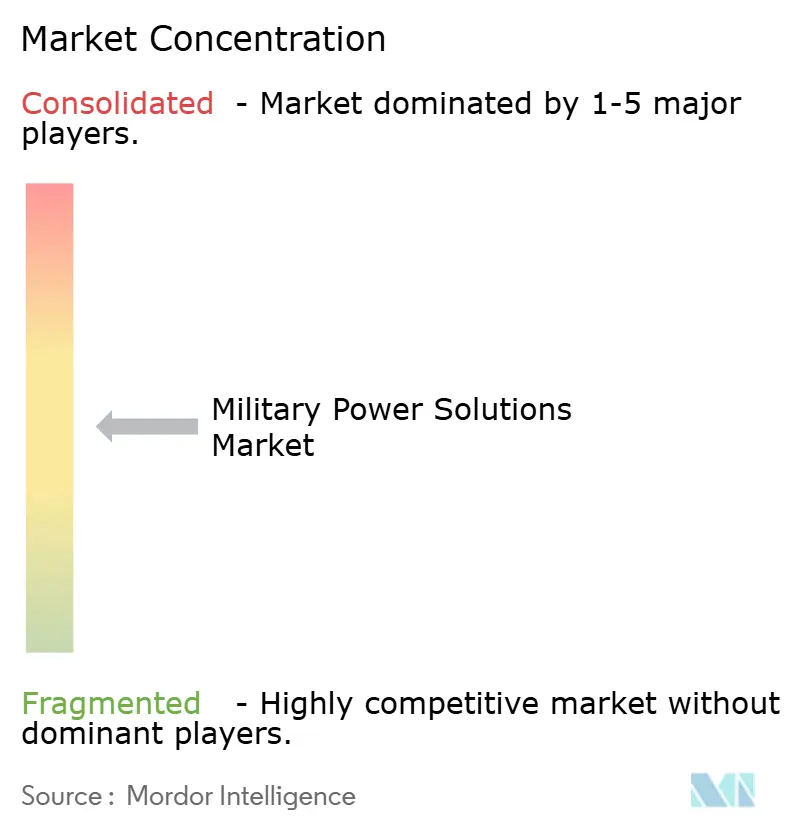
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍用電力ソリューション市場分析
軍用電力ソリューション市場規模は2025年に76.40 ビリオン 米ドルと評価され、2026年の81.20 ビリオン 米ドルから2031年には109.90 ビリオン 米ドルへと成長し、2026年から2031年にかけて6.24%のCAGRを記録する見込みです。防衛近代化により、展開部隊全体における信頼性の高い発電、貯蔵、変換、エネルギー管理の必要性が高まっています。米国国防総省(DoD)はFY2026において、自律型および遠隔操作システムに134.00 ビリオン 米ドル、科学技術に203.00 ビリオン 米ドルを含む8,483.00 ビリオン 米ドルの裁量的資金を要求しました。[1] 市場はまた、無人システム、センサー、電子戦(EW)、指向性エネルギープログラムからの電気負荷の拡大によっても支えられています。適格なハードウェアと信頼性の高い国内または同盟国調達を組み合わせられるサプライヤーは、今後の調達プログラムにおいてより有利な立場にあります。軍用電力ソリューション市場は、プラットフォームが運用期間を通じて電力アップグレードを必要とするため、通常の交換需要を超えた段階へと移行しています。
主要レポートのポイント
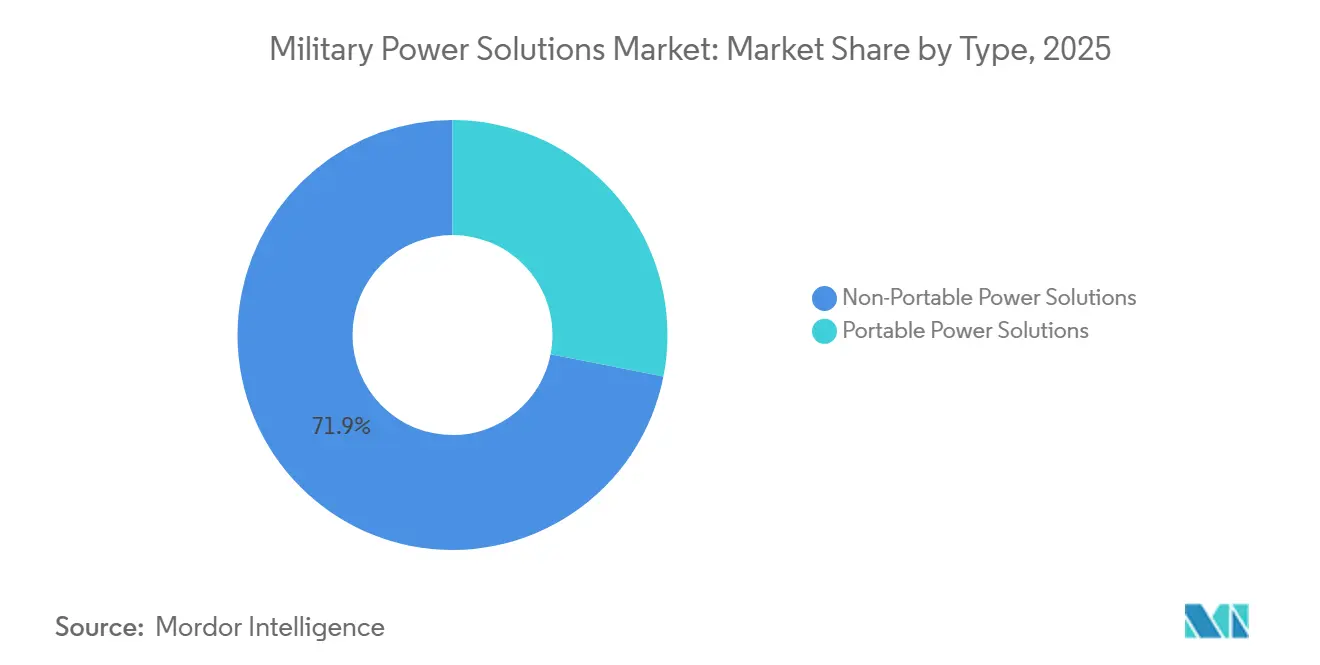
- タイプ別では、非ポータブル電力ソリューションが2025年の軍用電力ソリューション市場シェアの71.90%を占め、2031年にかけて7.46%のCAGRで成長する見込みです。
- 電源別では、発電機が2025年の市場シェアの55.30%を占め、その他の電源は2031年にかけて6.97%のCAGRで成長する見込みです。
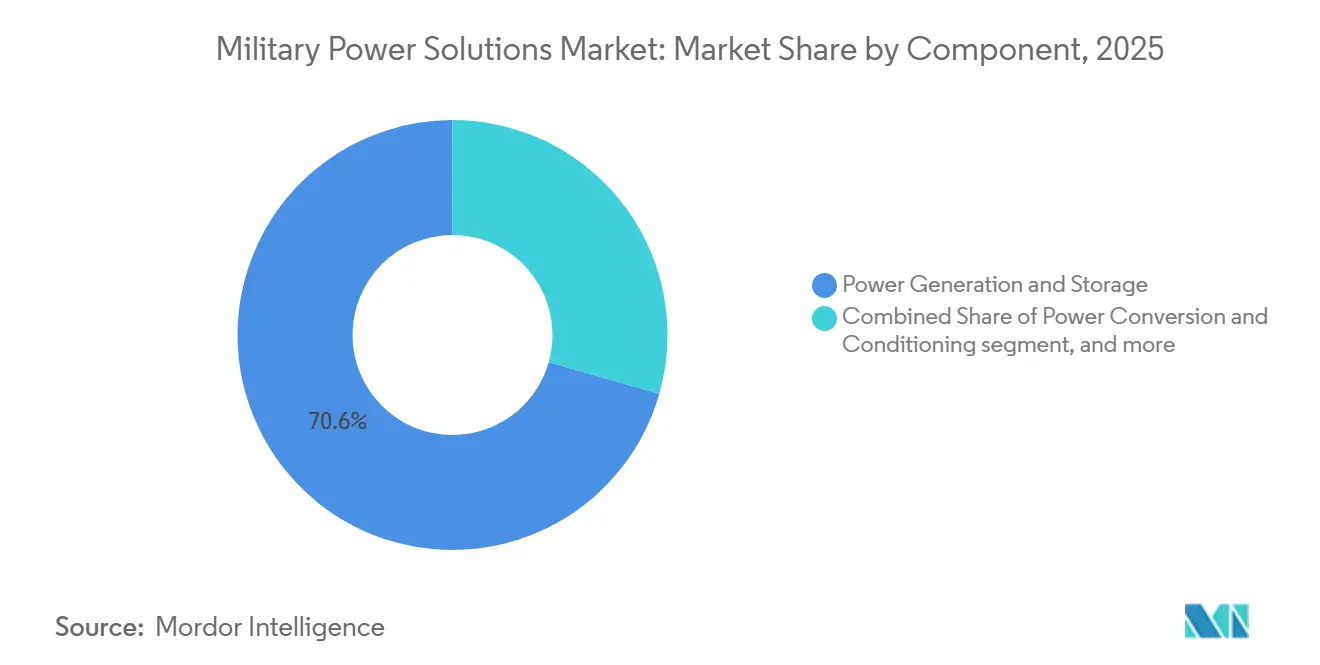
- コンポーネント別では、電力生成・貯蔵が2025年の軍用電力ソリューション市場シェアの70.60%を占め、2031年にかけて7.48%のCAGRで成長する見込みです。
- ドメイン別では、陸上システムが2025年の市場シェアの62.40%を占め、2031年にかけて7.59%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の市場シェアの38.60%を占め、欧州は2031年にかけて7.78%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化の加速と軍用プラットフォームの電動化 | +1.80% | 北米および欧州で最も高い強度を持つグローバル | 中期(2〜4年) |
| 無人システムおよび電力集約型ミッション電子機器の急速な拡大 | +1.50% | 北米およびアジア太平洋が主導するグローバル | 短期(2年以内) |
| 指向性エネルギーおよびEWシステムの展開による高電力要件の増大 | +1.20% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 遠征作戦におけるモバイルおよびポータブル電力の需要 | +0.60% | 中東・アフリカおよびアジア太平洋が作戦上重要なグローバル | 短期(2年以内) |
| 戦場エネルギー耐性強化のための戦術マイクログリッドの採用拡大 | +0.80% | 北米および欧州 | 中期(2〜4年) |
| 安全で自国主権的な防衛電力サプライチェーンに向けた戦略的推進 | +0.70% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛近代化の加速と軍用プラットフォームの電動化
軍用電力ソリューション市場は、陸上、海上、航空プラットフォーム全体で油圧・空気圧機能を電動アクチュエーターに置き換える動きから恩恵を受けています。米国FY2026要求には、科学技術に203.00 ビリオン 米ドル、マイクロエレクトロニクスに29.00 ビリオン 米ドルが含まれています。電動アクチュエーターおよびミッション機器は、発電、貯蔵、コンバーター、熱制御の必要性を高めます。これにより、現役のプラットフォームに容量不足が生じる可能性があります。欧州連合加盟国は2026年に防衛費として4,540.00 ビリオン ユーロ(約4,950.00 ビリオン 米ドル)を支出すると推定されています。その結果生じるアップグレードは、定期交換の需要を増加させ、レガシーシステムと統合できる適格サプライヤーを優遇する可能性があります。
無人システムおよび電力集約型ミッション電子機器の急速な拡大
軍用電力ソリューション市場は、無人プラットフォームおよび電力集約型ミッションシステムの増加によって形成されています。米国FY2026要求は、自律型および遠隔操作システムの総額134.00 ビリオン 米ドルのうち、無人航空機(UAV)に94.00 ビリオン 米ドルを割り当てています。これらのシステムは、作戦の最前線において充電、データ処理、通信、整備を必要とします。米陸軍の分析によれば、ロボットシステムの処理には2040年までに旅団戦闘チームで最大12 MWが必要になる可能性があります。プロジェクト・オーディンは、MIL-STD-3071準拠のインテリジェント機器を使用してエネルギー消費の可視性を向上させます。監視・制御機能とハードウェアを組み合わせるサプライヤーは優位性を持つ可能性があります。
指向性エネルギーおよびEWシステムの展開による高電力要件の増大
軍用電力ソリューション市場は、高く安定した電力出力を必要とする指向性エネルギー兵器(DEW)およびEWシステムによって支えられています。DoDは2020年代後半までに指向性エネルギー能力を約150 kWから500 kWに引き上げることを目指しています。これらのシステムは冷却と調整を必要とし、発電、貯蔵、配電の変更が求められる場合があります。艦載レーザーは推進、センサー、その他のミッション負荷と並行して動作しなければなりません。地上車両は同様の輸出電力制限に直面しており、ハイブリッドパワートレイン、貯蔵、熱管理が優遇されます。新しいプラットフォームの開発スケジュールは長期にわたるため、サプライヤーは早期にソリューションを適格化する必要があります。
遠征作戦におけるモバイルおよびポータブル電力の需要拡大
遠征部隊は固定基地から離れて活動するため、ポータブルシステムは軍用電ソリューション市場において引き続き重要です。徒歩部隊および分散部隊は、無線機、センサー、対無人システム、小型航空機に電力を供給するために電力を必要とします。これにより、軽量で野外交換が容易なバッテリー、コンパクトな発電機、充電器、管理機器への需要が生まれます。車両ベースの発電が前方部隊に届かない場合、需要はさらに高まります。米陸軍のガイダンスは、大規模戦闘作戦において発電、貯蔵、配電を連携した機能として扱っています。標準化されたポータブルモジュールは、ユーザーが補給需要を削減し、電子機器のより広範な使用を管理するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| バッテリーの供給とコストの脆弱性をもたらす重要鉱物への依存 | -1.00% | 米国とEUが最も影響を受けるグローバル | 中期(2〜4年) | |
| 高い開発・ライフサイクルコストをもたらす厳格な軍用適格化要件 | -0.80% | 北米および欧州で最も顕著なグローバル | 長期(4年以上) | |
| 高エネルギーバッテリー展開を制限する熱管理および安全上の課題 | -0.50% | グローバル | 中期(2〜4年) | |
| レガシープラットフォームの統合課題と長期化する防衛調達タイムライン | -0.40% | 北米および欧州 | 長期(4年以上) | |
| 情報源: Mordor Intelligence | ||||
高い開発・ライフサイクルコストをもたらす厳格な軍用適格化要件
軍用電力ソリューション市場は、機器が厳格な軍用適格化規則を満たさなければならないため、参入障壁が高くなっています。バッテリーおよび電力機器は、耐久性、電磁適合性、安全性、性能について評価されます。米陸軍バッテリープログラムオフィスは、契約締結前に適格化検査および適格製品リスト(QPL)の認可を要求しています。商業製品が軍用に採用されるまでに、テストに数年と費用がかかる場合があります。サイバーセキュリティ要件は、特に中小サプライヤーにとってさらなる負担をもたらします。これらの障壁は、確立された防衛品質システムを持つ企業を優遇し、固体電池、リチウム硫黄電池、その他の新興バッテリー技術の採用を遅らせる可能性があります。
バッテリーの供給とコストの脆弱性をもたらす重要鉱物への依存
先進バッテリーは世界的に供給が集中している材料を必要とするため、重要鉱物の入手可能性が軍用電力ソリューション市場を制約しています。2026年の米国上院証言では、同国がバッテリーグレードの黒鉛の輸入に完全に依存し続けていることが述べられました。輸出規制により、黒鉛、コバルト、希土類、関連部品のバッテリーコストが上昇し、リードタイムが延長される可能性があります。新しい鉱山や処理施設には長い開発期間が必要なため、政策変更によって直ちに供給を確保することはできません。メーカーは、厳格な適格化要件を満たしながら、在庫計画、供給契約、材料代替、リサイクルを活用しなければなりません。この不確実性は調達を遅らせ、購買者が複数のサプライヤーを承認することを促す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
非ポータブルシステムが現在の需要と将来の成長を主導非ポータブル電力ソリューションは2025年の市場シェアの71.90%を占め、2031年にかけて7.46%のCAGRで拡大する見込みです。このセグメントには、軍用エネルギーインフラの基盤を形成する車両統合型、艦載型、固定設置型機器が含まれます。その地位は、継続的な電力を必要とする車両、艦船、基地、その他のシステムの設置基盤を反映しています。センサー、通信、EW、能動防護システムからの電気負荷は、より高容量の機器への需要を支えています。車両および艦船のアップグレードは、整備・改修サイクル中に実施される場合があります。
非ポータブルシステムの軍用電力ソリューション市場規模は、固定サイトおよび部隊レベルのマイクログリッドによっても支えられています。これらのシステムは、軍用条件下で動作する統合された発電、貯蔵、調整、配電を必要とします。ポータブルソリューションは残りの28.10%の需要を占め、兵士装着型機器、小型無人システム、通信、遠隔センサーを支援しました。ユーザーは軽量性、持続力、充電アクセス、野外交換を優先します。米陸軍のガイダンスは、ポータブルの発電、貯蔵、配電を連携した兵站機能として扱っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
電源別:
発電機が規模を維持しながらその他の電源が高成長発電機は2025年の市場シェアの55.30%を占めました。これは同盟国軍がディーゼルインフラ、適格サプライヤー、野外支援システムを確立しているためです。発電機は基地、車両、戦術機器、遠隔作戦のための主電源を提供します。米国DoDは2025年12月、対外有償軍事援助(FMS)を通じてポーランドに供給される500 kWモバイル発電機セットについて、Cumminsに5.00 ビリオン 米ドルを発注しました。発電機はまた、貯蔵および太陽光システムと並んでマイクログリッド内で調整可能な容量を提供することもできます。このカテゴリーは軍用電力ソリューション市場の中心であり続けています。
その他の電源は2031年にかけて6.97%のCAGRで成長する見込みであり、セグメント内で最も高い成長率です。このグループには、より低い音響・熱シグネチャーを提供する燃料電池、太陽光ハイブリッドシステム、水素ベースシステムが含まれます。SFC Energyは2026年5月、ウクライナへのモバイル燃料電池システム供給のために4,270.00 ミリオン ユーロ(4,807.00 ミリオン 米ドル)を受注しました。バッテリーはサイレントウォッチ、ロボティクス、無人車両を支援しており、EnerSysのMIL-PRF-32565C準拠のHawker ARMASAFE iON-X製品もその一例です。[2] これらの電源は、燃料、充電、整備、シグネチャーに関してそれぞれ異なるトレードオフを持っています。
コンポーネント別:
発電・貯蔵が中心的な調達領域であり続ける電力生成・貯蔵は2025年の市場シェアの70.60%を占め、2031年にかけて7.48%のCAGRで成長する見込みです。このカテゴリーは軍用負荷が使用するエネルギーを生産または保持します。指向性エネルギーシステム、戦術マイクログリッド、無人機群は信頼性の高い発電・貯蔵に依存しています。バッテリー、発電機、燃料電池も充電、燃料、整備、ライフサイクルサポートを必要とします。これにより、発電・貯蔵がコンポーネントの中心カテゴリーとなっています。
電力変換・調整は、安定した電圧と迅速な応答を必要とするレーダー、EW、通信、処理負荷にとって引き続き不可欠です。堅牢なコンバーターおよびインバーターは、電磁、重量、スペースの要件を満たさなければなりません。電力配電・管理は、ユーザーが消費量の可視性を求めるにつれて価値が高まっています。プロジェクト・オーディンはインテリジェント機器を使用して、陸軍の指揮統制(C2)環境を通じてエネルギーデータを提供します。軍用電力ソリューション市場は、その結果として価値の一部を統合制御能力へとシフトさせています。
ドメイン別:
陸上システムが量を提供し、海上・航空システムがより高い性能を要求陸上システムは2025年の市場シェアの62.40%を占め、2031年にかけて7.59%のCAGRで成長する見込みです。このカテゴリーは装甲車両、戦術車両、地上配備型防空、遠隔センサー、展開可能な機器を対象としています。その規模は、大規模なグローバル陸上プラットフォーム群と、ドローン、対ドローンシステム、指揮所からの需要増加の両方を反映しています。戦術マイクログリッドとバッテリー兵站は、広く分散した部隊全体で需要を追加します。MIL-STD-3071はこれらのシステムの相互運用可能な機器をサポートしています。
海上システムは単位量は少ないものの、推進、センサー、通信、戦闘システム、潜在的なレーザー兵器のためにプラットフォームあたりの電力要件が最も高くなっています。これにより、統合された発電、貯蔵、変換、冷却、負荷管理への需要が生まれます。航空システムはレーダー、EW、飛行制御、処理を支援しながら、厳格な重量、スペース、熱、信頼性の制限に直面しています。電動アクチュエーター機器は航空機の電気負荷をさらに増加させます。軍用電力ソリューション市場は、ミッション性能を低下させることなくこれらのニーズを満たさなければなりません。
地域分析
北米軍用電力ソリューション市場
北米は2025年に市場シェアの38.60%を占めた。米国の調達規模は、発電、バッテリー、パワーエレクトロニクス、および管理システムへの需要を支えている。FY2026予算要求には、自律型および遠隔操作システムに対して130.40 ビリオン 米ドルが含まれている。EnerSysは、航空宇宙・防衛顧客向けに米国内準拠のリチウムセル生産能力を開発中である。北米の需要は、新規システム、アップグレード、海軍近代化、厳格な認定規則、および国内産業政策を組み合わせたものである。
欧州軍用電力ソリューション市場
欧州は2031年までに7.78%のCAGRで成長すると予測されており、軍用電力ソリューション市場において地域別で最も高い成長となっている。欧州の軍事支出は2025年に864 ビリオン 米ドルに達し、SIPRIが同地域で記録した過去最高水準となった。NATOは、欧州の同盟国およびカナダが2025年に中核的な防衛支出を実質ベースで約20%増加させたと報告した。この支出は、車両、発電機、バッテリー、およびマイクログリッドの調達を支援している。SFC Energy AG の2026年5月のウクライナ向け燃料電池契約は、政府支援による需要の役割を示している。
アジア太平洋、南米、中東・アフリカ軍用電力ソリューション市場
アジア太平洋地域では、インド、中国、韓国、日本が軍の近代化を進める中、長期的な需要が持続している。インドはFY2026-27において、防衛資本支出として2.19 ラク クローレ・インドルピー(261.00 ビリオン 米ドル相当)を配分した。[3] 中国はFY2026の公式防衛予算を1.91 トリリオン 人民元(2,767.00 ビリオン 米ドル)に設定した。南米、中東、アフリカは、対外有償軍事援助(FMS)支援装備の需要において規模の小さい市場である。
競合状況
軍用電力ソリューション市場における陸上セグメント
軍用電力ソリューション市場は、ティア1サプライヤー間で適度に集約されています。EnerSys、Cummins、Saft Groupe SAS、Caterpillar、RTX Corporation、EaglePicher Technologies、Rolls-Royceはバッテリー、発電機、電力エレクトロニクス、または関連機器を提供しています。中規模の燃料電池専門メーカーおよびバッテリーメーカーは、より限定的な用途で競合しています。防衛購買者は実証された信頼性、コンプライアンス、管理情報の安全な取り扱いを要求するため、適格化ステータスが主要な要因となっています。長い製品履歴は繰り返し調達を支援する可能性があります。
EnerSysは、準拠した米国調達を必要とする航空宇宙・防衛顧客向けに国内セル生産能力を追求しています。CumminsはFMSを通じてポーランドに供給されるモバイル発電機セットについて、米陸軍から5.00 ビリオン 米ドルの契約を獲得しました。SFC Energyはウクライナのモバイル燃料電池について4,270.00 ミリオン ユーロ(4,807.00 ミリオン 米ドル)の受注を確保しました。これらの動きは、準拠した供給、出力規模、低シグネチャー電力に焦点を当てています。大規模サプライヤーと専門サプライヤーは、調達状況において異なるポジションを占めることができます。
戦術マイクログリッドと動的電気負荷がより一般的になるにつれて、エネルギー管理ソフトウェアの関連性が高まっています。MIL-STD-3071は相互運用可能な戦術電力システムのフレームワークを提供します。ハイブリッド発電・貯蔵はピーク負荷に対応しながら音響または熱シグネチャーを制限することができます。適格な非敵対的バッテリー供給も競争上の要件となりつつあります。
軍用電力ソリューション産業リーダー
-
RTX Corporation
-
Caterpillar Inc.
-
Saft Groupe SAS
-
Cummins Inc.
-
EnerSys
- 注:主要企業の掲載順は順位を示すものではありません。
軍用電力ソリューション市場 このレポートでカバーされる企業
- EnerSys
- Cummins Inc.
- Saft Groupe SAS
- RTX Corporation
- EaglePicher Technologies, LLC
- SFC Energy AG
- Denchi Group Ltd.
- Concorde Battery Corporation
- Rolls-Royce Holdings PLC
- L3Harris Technologies, Inc.
- Advanced Conversion Technology, Inc.
- Epsilor-Electric Fuel Ltd.
- Caterpillar Inc.
- Eniquest Pty Ltd.
- Galvion Ltd.
最近の産業開発事情 軍用電力ソリューション市場
- 2026年5月:SFC Energy AGは同社史上最大の受注を確保しました。これはドイツのイネーブルメント・イニシアティブを通じて資金提供された、ウクライナへの軍民両用モバイル燃料電池システム供給のための4,270.00 ミリオン ユーロ(4,807.00 ミリオン 米ドル)の契約です。この契約により、SFCのFY2026売上高ガイダンスは1億6,300万〜1億7,500万ユーロ(約1億9,000万〜2億400万米ドル)に上方修正され、EBITDAガイダンスは2,900万〜3,400万ユーロ(約3,400万〜4,000万米ドル)に修正されました。
- 2026年7月:EnerSysは、サウスカロライナ州グリーンビルにある防衛特化型リチウムセル製造施設の計画を更新し、外国懸念事業体準拠の米国ベース生産を必要とする航空宇宙・防衛顧客にサービスを提供する戦略を精緻化しました。これは修正された1.50 ビリオン 米ドルのエネルギー省補助金によって支援されています。
- 2025年12月:Cummins Power Generationは、FMSを通じてポーランドに納入される500 kWスキッドマウント型モバイル電力発電機セットについて、米陸軍から5.00 ビリオン 米ドルの確定固定価格契約を受注しました。
グローバル軍用電力ソリューション市場レポートの範囲
軍用電力ソリューシンは、極端で過酷なオフグリッドの戦闘・防衛環境において信頼性高く動作するよう設計された特殊電力システムです。標準的な商業用電子機器とは異なり、これらのシステムは重大な衝撃、振動、極端な温度、粉塵に耐えながら、ミッションクリティカルな作戦に途切れない電力を供給します。
軍用電力ソリューション市場は、タイプ、電源、コンポーネント、ドメイン、地域によってセグメント化されています。タイプ別では、市場はポータブル電力ソリューションと非ポータブル電力ソリューションにセグメント化されています。電源別では、市場はバッテリー、発電機、その他の電源(燃料電池およびハイブリッドシステムを含む)にセグメント化されています。コンポーネント別では、市場は電力生成・貯蔵、電力変換・調整、電力配電にセグメント化されています。ドメイン別では、市場は陸上、航空、海上にセグメント化されています。レポートはまた、異なる地域の主要国における軍用電力ソリューション市場の規模と予測も対象としています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ポータブル |
| ノンポータブル |
| バッテリー |
| 発電機 |
| その他の電源 |
| 航空 |
| 陸上 |
| 海上 |
| 北米 | 米国 |
| カナダ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| ラテンアメリカ | ブラジル |
| ラテンアメリカその他 | |
| 中東およびアフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| 中東およびアフリカその他 |
| タイプ別 | ポータブル | |
| ノンポータブル | ||
| 電源別 | バッテリー | |
| 発電機 | ||
| その他の電源 | ||
| プラットフォーム別 | 航空 | |
| 陸上 | ||
| 海上 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| ラテンアメリカ | ブラジル | |
| ラテンアメリカその他 | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
軍用電力ソリューション市場の2031年における予測値は?
軍用電力ソリューション市場は2031年までに109.90 ビリオン 米ドルに達し、2031年にかけて6.24%のCAGRで成長する見込みです。
軍用電力ソリューションの需要をリードするタイプはどれですか?
非ポータブル電力ソリューションは2025年に71.90%のシェアでリードしており、2031年にかけて7.46%のCAGRで成長する見込みです。
燃料電池が防衛用途で採用が進んでいる理由は何ですか?
燃料電池は、監視、通信、無人システム、遠隔展開に対して低シグネチャー電力を提供することができます。
軍用電力支出において最大のシェアを占めるコンポーネントはどれですか?
電力生成・貯蔵は2025年に70.60%のシェアを占め、2031年にかけて7.48%のCAGRで成長する見込みです。
2031年にかけて最も速く成長している地域はどこですか?
欧州は持続的な防衛投資と近代化プログラムに支えられ、7.78%のCAGRで拡大する見込みです。
先進的な軍用バッテリーの採用を制限するものは何ですか?
適格化要件、重要鉱物の供給リスク、熱管理、レガシープラットフォームとの統合が採用を遅らせる可能性があります。