
指向性エネルギー兵器市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 9.85 十億米ドル |
| 市場規模 (2031) | 20.51 十億米ドル |
| Growth Rate (2026 - 2031) | 15.81 % |
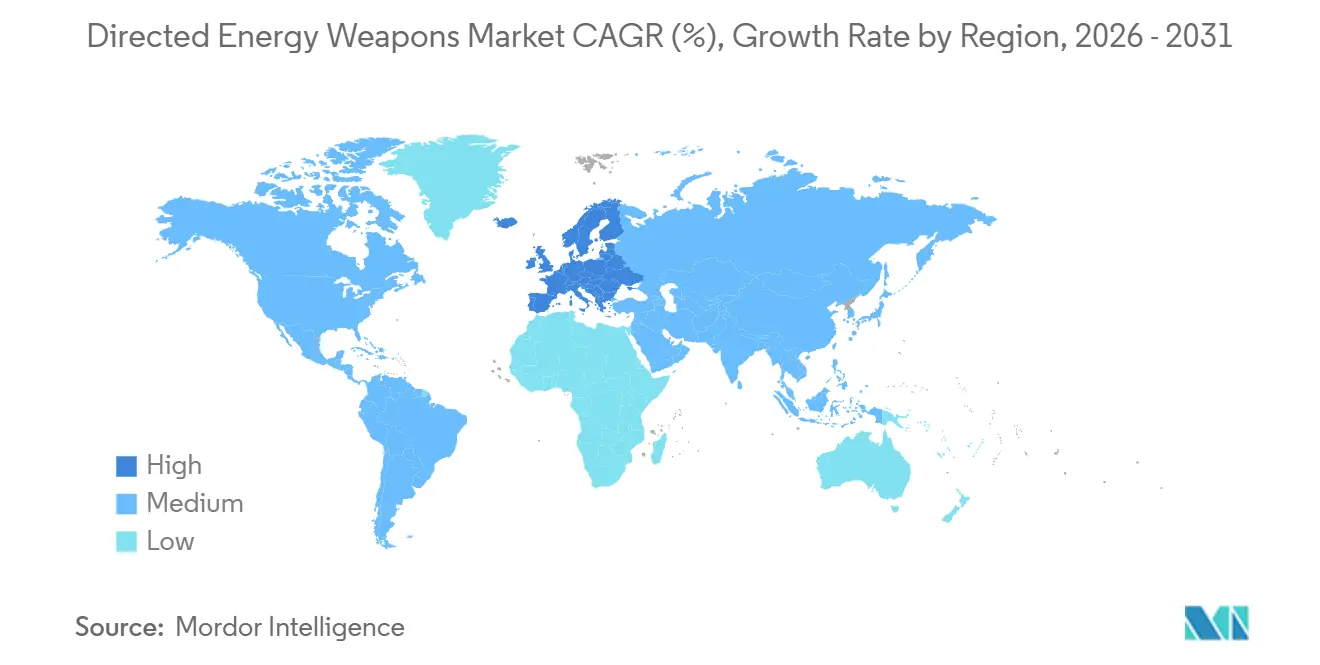
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる指向性エネルギー兵器市場分析
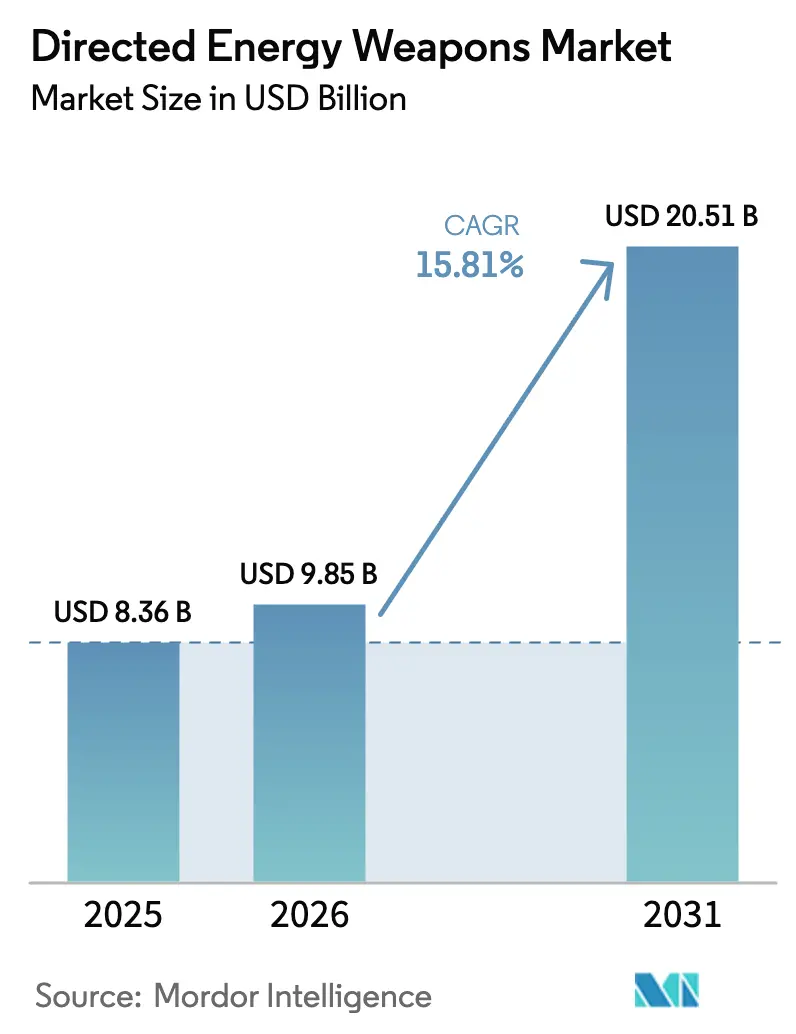
指向性エネルギー兵器市場規模は、2025年の83億6,000万USDから2026年には98億5,000万USDへと成長し、2026年から2031年にかけて15.81%のCAGRで2031年までに205億1,000万USDに達すると予測されています。成長の背景には、レーザーやマイクロ波ビームと従来型迎撃ミサイルとの間の1発当たりコスト格差の決定的な優位性、ドローン群や極超音速ミサイルへの対処の必要性、および150キロワット兵器をこれまでサイズ制約のあったプラットフォームに搭載可能にする窒化ガリウム(GaN)パワーエレクトロニクスの急速な成熟があります。米国、日本、韓国における良好な防衛予算の推移が大規模な開発ラインを支え、USSプレブルおよびHMSドラゴンファイアでの海軍試験の成功が作戦準備態勢を実証し、複数年にわたる生産契約を誘発しています。[1]出典:Megan Eckstein、「米海軍HELIOSレーザー兵器がUSSプレブルに配備」、navalnews.com 中東では、イスラエルの100キロワット級アイアンビームの配備が近づき、UAEが多層型対無人機システム防衛を求める中、輸出への関心が加速しています。ただし、ガリウムおよびゲルマニウムに関する中国の輸出ライセンスに起因するサプライチェーンリスクが短期的な価格圧力を生み出しており、西側諸国政府は精製能力の国内化を推進しています。
主要レポートのポイント
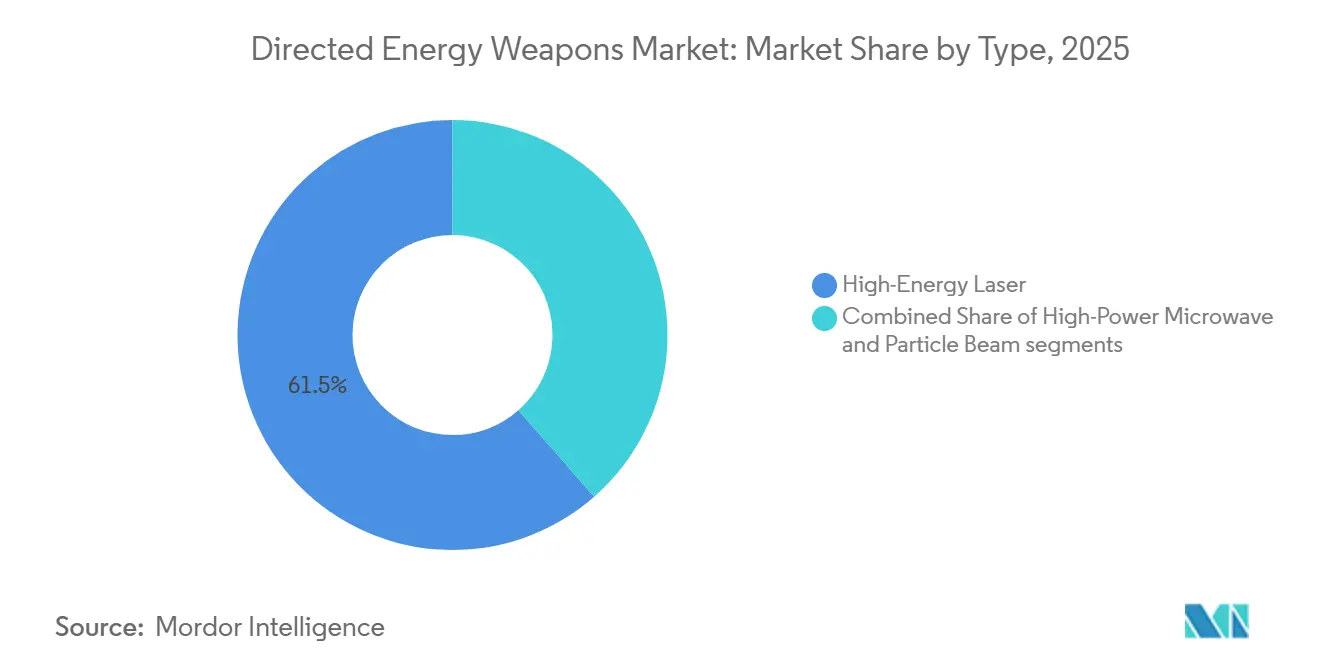
- タイプ別では、高エネルギーレーザーシステムが2025年に61.45%の収益シェアをリードし、高出力マイクロ波プラットフォームは2031年にかけて17.50%のCAGRで成長すると予測されています。
- プラットフォーム別では、陸上配備が2025年に45.10%のシェアを占め、宇宙ベースシステムは2031年にかけて18.55%のCAGRで拡大すると予測されています。
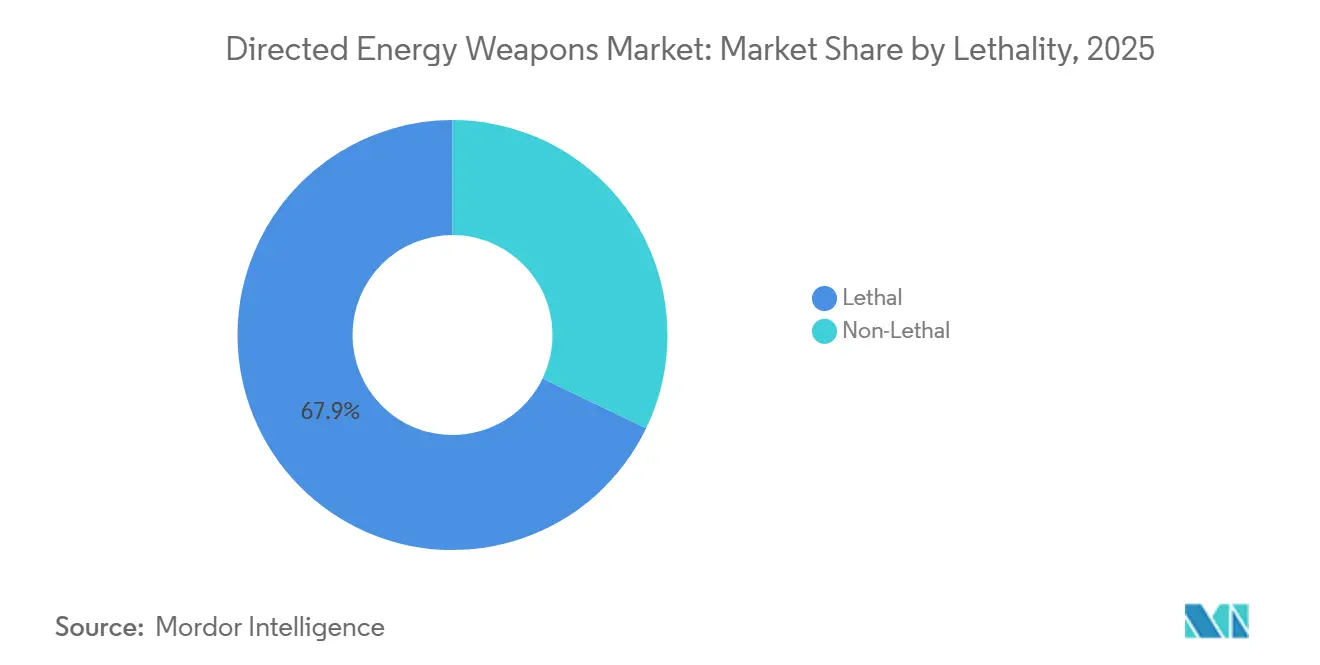
- 致死性別では、致死的用途が2025年の指向性エネルギー兵器市場規模の67.85%を占め、非致死的任務は2031年にかけて16.43%のCAGRで進展しています。
- 出力クラス別では、51~150kW兵器が2025年の指向性エネルギー兵器市場シェアの49.20%を占め、50kW未満のシステムは2031年にかけて16.71%のCAGRで拡大する見込みです。
- エンドユーザー別では、陸軍が2025年の収益の41.50%を占め、空軍が2031年にかけて17.32%という最高の予測CAGRを記録しています。
- 地域別では、北米が2025年に45.60%のシェアで首位を占め、中東は2026年から2031年にかけて17.65%という最も高いCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 迎撃ミサイルに対する高エネルギーレーザーの1発当たりコスト優位性 | +3.2% | 世界、北米および中東での早期採用 | 中期(2~4年) |
| 対無人機および極超音速脅威の拡散 | +2.8% | インド太平洋、中東 | 短期(2年以内) |
| 防衛予算の成長とマルチドメイン近代化 | +2.1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 妨害免疫ビームが競合する電磁戦に適合 | +1.9% | インド太平洋、東欧、中東 | 中期(2~4年) |
| GaNエレクトロニクスがコンパクトな150キロワット兵器を実現 | +1.7% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 海軍試験の成功がレーザー調達サイクルを加速 | +1.5% | 北米、欧州、中東 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
迎撃ミサイルに対する高エネルギーレーザーの1発当たりコスト優位性
英国のドラゴンファイアレーザーは1回の交戦当たり約10英ポンド(13USD)のコストであるのに対し、シービジパーミサイルは100万英ポンド(13億5,000万USD)以上かかります。この10万倍の差は、艦艇の弾薬庫の深さとライフサイクル全体の維持コストを根本的に変えます。2024年の紅海哨戒中、米海軍は低コストドローンへの対処に約10億USDの弾薬費を費やし、運動エネルギーのみによる防衛の持続不可能な経済性を浮き彫りにしました。艦隊設計者は現在、レーザーと迎撃ミサイルを組み合わせ、高価値の脅威に対してのみミサイルを使用しています。GaNパワーモジュールは150kW設計を既存の駆逐艦電力グリッドに適合するフットプリントに縮小し、改修の意思決定を加速させています。実弾試験が繰り返し致死性を実証するにつれ、調達当局は高エネルギーレーザーを実験段階から生産契約へと移行させています。近期の採用は海軍で最も顕著であり、コストケースが成熟するにつれて陸上および航空プラットフォームも恩恵を受けています。
対無人機および極超音速脅威の拡散
ドローン群は有限なミサイル在庫を圧倒し、極超音速滑空体は反応時間を短縮し予測不可能な軌道を利用します。米空軍のTHOR高出力マイクロ波システムは、2024年のアフリカでの作戦中に複数の小型無人機を無力化し、広域ソフトキルのスケーラビリティを実証しました。[2]出典:空軍研究所、「THOR高出力マイクロ波兵器が配備」、afrl.af.mil Lockheed Martinとミサイル防衛局は、滑空段階での撃破に向けたレーザー迎撃システムを共同開発しており、ブーストグライド飛翔体への対処の緊急性の高まりを反映しています。中国のサイレントハンターおよびLW-30プログラムは類似した能力を公然と実戦配備しており、先行者優位を縮小させ世界的な競争を加速させています。軍は再装填なしにハードキルとソフトキル効果を切り替えられるマルチミッションプラットフォームをますます要求しており、進化する脅威スペクトルに対応しています。交戦範囲が多様化するにつれ、指向性エネルギーは多層防空ドクトリンにおいて不可欠な存在となっています。
防衛予算の成長とマルチドメイン近代化
米国防総省(DoD)は2025会計年度の指向性エネルギーに7億8,970万USDを配分し、これらの兵器を統合戦闘概念に組み込んでいます。日本の5カ年防衛計画はドローン防衛用の車載レーザーに資金を提供し、共有指揮ネットワークに統合しています。韓国は2024年に30kWブロックIレーザーを実戦配備し、誘導射撃のために国家防空・ミサイル防衛センサーと連携させました。予算拡大は必要条件ではあるが十分条件ではなく、調達基準は秒単位で測定されるセンサーからシューターへのループに適合する相互運用性、オープンアーキテクチャ、および迅速な更新サイクルを重視しています。指向性エネルギーは今や、マルチドメインキルチェーン内のコアエフェクターとして、ニッチ技術から脱却しつつあります。
妨害免疫ビームが競合する電磁戦に適合
無線周波数シーカーおよびGPS依存型迎撃システムは電子攻撃下では機能低下しますが、レーザービームは光速で伝播しデータリンクを必要としません。米陸軍の間接射撃防護能力高エネルギーレーザープログラムは、レーダー誘導ミサイルを盲目化する高度な妨害に対するヘッジとして、ハードキルレーザーを位置づけています。イスラエルのアイアンビームも同様に衛星航法から独立して動作し、敵が電磁スペクトルをスプーフィングしても致死性を維持します。ウクライナにおけるロシアのクラスーハ4の配備は、RF(無線周波数)キルチェーンがいかに効果的に妨害されうるかを示し、NATOの計画立案者がエフェクターを多様化する動機となりました。スペクトル拒否が常態化するにつれ、妨害不可能なエネルギービームは意思決定上の優位性と防衛の継続性をもたらします。この能力はまた、電気光学追跡センサーとレーザーエフェクターを統合する複合部隊編成を促進します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大気減衰と熱ブルーミング | -2.1% | 東南アジア、中東、赤道アフリカ | 長期(4年以上) |
| 長期化する調達マイルストーンが産業収益を遅延 | -1.8% | 北米およびEU | 中期(2~4年) |
| 法的曖昧さが輸出と戦場配備を制約 | -1.2% | 世界 | 長期(4年以上) |
| 希土類供給ショックが光学部品コストを上昇 | -1.5% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大気減衰と熱ブルーミング
湿度、粉塵、乱流はレーザービームを劣化させ、米国海軍研究所が実施した2024年の試験によると、熱帯沿岸域では5kmで最大50%の出力低下をもたらします。[3]出典:米国海軍研究所、「レーザー伝播研究」、nrl.navy.mil 熱ブルーミングは高温多湿の空気中でビーム品質をさらに劣化させ、設計者はレーザーを過大設計するか、より短い致死射程を受け入れることを余儀なくされます。適応光学は一部の歪みを軽減しますが、コストと複雑さが増します。この脆弱性は、ドローンやロケット脅威の大半が低高度で発生する東南アジアおよびペルシャ湾岸地域で特に深刻です。そのため、指揮官は悪天候によりビーム品質が低下した際のカバレッジを維持するため、レーザーと運動エネルギー迎撃システムを組み合わせています。ビーム制御ソフトウェアの継続的な改善は物理的限界を緩和しますが、完全には解消しません。
長期化する調達マイルストーンが産業収益を遅延
米国政府説明責任局の分析によると、指向性エネルギープログラムは実証から実戦配備まで通常8~12年を要し、サプライヤーのキャッシュフローを圧迫しベンチャーキャピタルを遠ざけています。米陸軍の間接射撃防護能力高エネルギーレーザーは、10年にわたる試験にもかかわらず完全作戦能力に達しておらず、官僚的な惰性を体現しています。欧州では、RheinmetallのHELがNATO認証を待つ間、量産注文が遅れるという行政上のハードルが低率生産を長引かせています。確実な需要がなければ、主要請負業者は大規模な設備投資を先送りし、単価を高止まりさせます。米国における指向性エネルギー統合移行局の設立に向けた最近の動きはボトルネックを緩和する可能性がありますが、構造的な調達改革は依然として不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
固体レーザーの優位性とマイクロ波の台頭高エネルギーレーザーシステムは2025年の指向性エネルギー兵器市場シェアの61.45%を占め、ファイバーレーザーの成熟度、スケーラブルなパワーモジュール、ドローン・ロケット・小型艦艇に対する実証済みの致死性を反映しています。指向性エネルギー兵器市場は、統合試験が最前線配備へと移行するにつれ、固体アーキテクチャの急速な採用を目撃しています。Lockheed Martinの2024年のATHENAによる射撃はトラックエンジンを無力化し、実験室の精度を戦術的に有意な効果へと転換しました。対照的に、高出力マイクロ波(HPM)プラットフォームは2031年にかけて17.50%のCAGRで成長すると予測されており、物理的破壊なしに群全体を無力化できる対電子機器用途が牽引しています。THORのアフリカ配備は、レーザーでは対応できない広域カバレッジを実証し、補完的なミッションプロファイルを浮き彫りにしました。
規制の明確さは現時点ではレーザーに有利です。IEC 60825は安全閾値を分類し輸出ライセンス手続きを概説していますが、HPMに対応する並行規格は存在せず、国際取引を遅延させています。軍がドクトリンを洗練させるにつれ、調達はミッションラインに沿って分かれています。精密ハードキルにはレーザー、ソフトキル飽和攻撃にはマイクロ波という形です。Epirusのようなスタートアップ企業は、リアルタイムでパルスを再形成するソフトウェア定義波形でこのギャップを活用し、HPMを機敏な代替手段として位置づけています。予測期間全体を通じて両モダリティが拡大し、レーザーは確立された産業サプライチェーンと明確な認証経路により収益面でのリードを維持し、指向性エネルギー兵器市場における長期的なシェアを確保します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


プラットフォーム別:
陸上の成熟度対宇宙の成長速度陸上システムは2025年の収益の45.10%を占め、陸軍がストライカーおよびボクサー車両に50kWクラスのレーザーを搭載し、機動旅団の短距離防空を実現しています。陸上プラットフォームの指向性エネルギー兵器市場規模は、低出力ユニットが機動旅団や固定基地に普及するにつれて上昇し続け、指揮官にミサイル補給に依存しない弾薬庫の深さを提供します。USSプレブルとHMSドラゴンファイアの成功後、海軍の採用が加速しており、艦艇の電力グリッドが補助発電機なしに継続的なビーム射撃を維持できることが実証されました。航空搭載レーザーは成熟に近づいており、SHiELDポッドを搭載したAC-130J砲艦が2024年の飛行試験で脅威を撃破し、自己防護カプセルを作戦運用に一歩近づけました。
宇宙ベースアーキテクチャはまだ初期段階にありますが、DARPAのメドウランズが宇宙開発局の増殖コンステレーションにレーザーセンサーを連携させ、2027年までに世界的なミサイル追跡レイヤーを目標とすることから、18.55%のCAGR見通しを誇っています。軌道システムは大気減衰を回避し長距離精密攻撃を約束しますが、真空中での発電限界と熱放散という課題に直面しています。Northrop Grummanのレーザー通信の実績が、兵器化に向けた技術的橋渡しを短縮する重要な光学技術を提供しています。方向性の分裂は明確です。地上システムが近期収益を支配し、宇宙概念がプロトタイピングを通じて進展し、2030年以降に指向性エネルギー兵器市場において破壊的なシェア獲得をもたらすポジションを確立します。
致死性別:
ハードキルの優位性とソフトキルの台頭致死的用途は2025年の収益の67.85%を占め、指揮官が任務撃破を保証するために物理的な標的破壊を優先したことを反映しており、2025年の試験でイスラエルのアイアンビームがロケット弾頭を爆発させたことに顕著に表れています。高エネルギーレーザー射撃は爆発残骸なしに即座かつ壊滅的な撃破をもたらし、迎撃残骸が副次的被害リスクをもたらす都市部や沿岸環境において決定的な優位性を持ちます。センサーの目くらましや通信妨害などの非致死的任務は16.43%のCAGRで進展しており、可逆的またはスケーラブルな効果を要求するより厳格な交戦規則に対応しています。米海軍の光学目くらまし妨害装置は、永続的な損傷を与えることなく不審船舶に警告を発し、混雑した海上航路において指揮官に比例的な抑止手段を提供しています。
意図的な目くらましを巡る法的曖昧さはシステムの輸出可能性を制限していますが、ソフトキルとハードキルを切り替えられるデュアルモードシステムは引き続き普及しています。産業設計トレンドは可変出力モードと迅速な再標定を組み込み、単一の砲塔が数秒以内に非致死的から致死的能力へと移行できるようにしています。都市作戦やグレーゾーン遭遇が増加するにつれ、非致死的手段の採用が拡大しています。それでも、致死的ビームは確定的な交戦結果に対するドクトリン上の選好から、指向性エネルギー兵器市場において明確な収益優位性を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
出力クラス別:
中出力帯の成熟度と低出力帯の普及51~150kW帯の兵器は2025年の収益の49.20%を占め、サイズ、重量、致死性の最適なバランスを実現しています。この中出力クラスの指向性エネルギー兵器市場規模は、海軍および陸上プラットフォームの採用から恩恵を受けており、60kWのHELIOSと約100kWのドラゴンファイアがこのスイートスポットを体現しています。しかし、50kW未満のシステムは、小型フォームファクターの対無人機ソリューションが前方作戦基地や機動パトロールに普及するにつれ、2031年にかけて最速の16.71%のCAGRを記録しています。Hanwhaの30kWブロックIは2024年に実戦配備され、パトリオットレーダーとシームレスに統合され、高出力レーザーシステムの一部のコストで済むことから輸出への関心を呼んでいます。
150kW超では、ソングボウのようなプログラムが対艦巡航ミサイルの撃破を追求していますが、プラットフォーム統合リスクを高める専用冷却ループと統合電力システムを必要とします。低出力帯での量的成長は、少数の精巧な資産に能力を集中させるのではなく、多数の低コストノードで戦場を飽和させる分散致死性という広範な防衛トレンドを裏付けています。GaN効率が向上するにつれ、明日の100kW兵器は今日の30kWユニットのフットプリントを占有し、クラスの境界を曖昧にし、機敏でスケーラブルなアーキテクチャへの指向性エネルギー兵器市場の傾斜を強化します。
エンドユーザー別:
陸軍の優位性と空軍の勢い陸軍は2025年の収益の41.50%を支配し、ストライカーおよびボクサー車両に搭載した機動レーザーを活用してドローンやロケットから機動旅団を防衛しています。指向性エネルギー兵器業界は、車両電力のアップグレードとオープンアーキテクチャの射撃管制システムを活用し、大規模な車体再設計を必要とせずにレーザーを統合しています。海軍予算は艦艇自己防衛と阻止任務に重点を置き、後続のHELIOS調達が水上艦隊のロードマップを固めています。民間機関は国境や重要インフラ保護のために低出力目くらまし装置を調達していますが、量は軍の需要に遅れをとっています。
空軍はポッド搭載レーザーが成熟するにつれ、2031年にかけて最も急峻な17.32%のCAGRを示すと予測されており、競合空域における赤外線誘導ミサイルに対する防衛レイヤーを提供しています。2024年のAC-130J試験は航空搭載ビーム制御を実証し、熱管理のギャップを縮小し、SHiELDポートフォリオ下での戦闘機クラスポッドの開発を促進しました。クロスドメインの相乗効果が生まれており、トラック砲塔で実証された技術が航空機や艦艇に移転し、研究開発の重複を解消し各軍種間の収束を加速させています。その結果生まれるエコシステムは軍種間の競争を強化し、各軍種が拡大する指向性エネルギー兵器市場内で標準サプライチェーンを共有しながらニッチな優位性を追求しています。
地域分析
北米指向性エネルギー兵器市場
北米は2025年に収益の45.60%を維持し、米国の7億8,970万米ドルの連邦指向性エネルギー予算配分と、Lockheed Martin、RTX、Northrop Grumman、General Atomicsで構成される産業基盤に支えられています。USSプレブルへのHELIOS配備および陸軍DE M-SHORADの低率初期生産は、運用移行を確認するものであり、技術から実戦配備までのギャップを縮小しています。カナダは共同試験に参加し、メキシコは非致死性の国境警備への応用を研究していますが、地域全体の収益は依然として米国中心です。2024年に設立された指向性エネルギー統合移行局による規制改革は、調達サイクルの短縮を目指しており、同地域のリードをさらに強固なものとしています。
欧州指向性エネルギー兵器市場
欧州は各国の取り組みを通じて自律性を追求しています。英国の3億1,600万ポンド(4億2,657万米ドル)のDragonFire量産契約は、2027年までのフリゲート艦への統合を確保するものです。Rheinmetallのボクサー車両搭載レーザーは2025年の試験においてNATOの相互運用性を実証し、フランスとイタリアは小規模なプロトタイププログラムを継続しています。ロシアはペレスベット対衛星レーザーを公表していますが、実戦性能に関す公開データは極めて限られています。多様な要件にわたる予算の分散が集合的な規模を抑制していますが、欧州連合の防衛産業イニシアチブが2027年以降に需要を統合し、欧州を指向性エネルギー兵器市場における第二の成長極として位置づける可能性があります。
アジア太平洋指向性エネルギー兵器市場
アジア太平洋地域の勢いは、韓国の30キロワットブロックIの配備と、2024年から2029年の増強計画の中で資金提供された日本のトラック搭載型レーザープロトタイプによって高まっています。中国のサイレントハンターは輸出意図を示す一方、国産の対衛星レーザーは広く機密扱いとなっています。ウーメラにおけるオーストラリアの米国との共同試験およびインドのKALIプロジェクトは、同地域における多様な実験の様相を示しています。
中東・アフリカおよび南米指向性エネルギー兵器市場
中東・アフリカ地域は、イスラエルのアイアンビームおよびUAEの対ドローン調達に牽引され、2026年から2031年にかけて17.65%という最も高いCAGRを記録すると予測されています。サウジアラビアはビジョン2030近代化計画の一環として指向性エネルギーの入札を評価しており、米国のTHORシステムはアフリカで運用され、より広範な普及に向けた概念実証を提供しています。南米における導入は依然として初期段階にあり、ブラジルとアルゼンチンは国境警備オプションを研究しているものの、予算上の優先事項により制約を受けています。

規制環境
指向性エネルギー兵器は、兵器安全性管理とデュアルユース輸出管理の交差点に位置している。米国では、指向性エネルギープログラムは、DoDI 5000.69に基づく国防省の兵器・レーザー安全性審査プロセス、およびMIL-STD-882Eなどのシステム安全性基準に従う必要があり、監督はOUSD(R&E)の指向性エネルギー部門を中心に行われている。これらの要件は、高エネルギーレーザーおよび高出力マイクロ波システムの両方に対する試験プロトコル、文書化、および実戦配備の判断基準を形成している。
輸出可能性および用途上の制約は、取引の流れやサプライチェーンに引き続き影響を与えている。ワッセナー・アレンジメントのデュアルユースおよび軍需品リスト(2025年版リストおよび2026年修正版)は、各国当局がレーザー、RF、および関連コンポーネントを分類する際に用いる多国間の基準を提供している。英国では、輸出管理令2008が2025年12月に更新され、進展するデュアルユース管理に整合するよう改定された。安全性の面では、英国国防安全保障庁がDOSR-RN-2026-05(2026年3月)を発行し、DSA 02.OMEに基づくRF指向性エネルギー兵器のコンプライアンスを指導するとともに、国防レーザー安全政策(JSP 390)の更新に関する意見公募を開始し、RFおよびレーザー軍事活動双方に対するコンプライアンス上の期待をより明確にした。
バリューチェーン分析
指向性エネルギー兵器のバリューチェーンは、GaNパワーデバイス、精密光学素子・コーティング、ビーム制御サブシステム、熱管理材料、高出力マイクロ波アーキテクチャ向けRFコンポーネントなどの上流の材料・部品から始まる。これらの入力はサブシステムインテグレーターによって組み立てられ、レーザー源またはマイクロ波発生器、電力調整装置、冷却ループ、ビームディレクター、そして耐環境仕様の兵器モジュール内の組込みソフトウェアとなる。その後、プライム企業やプラットフォームインテグレーターが、このモジュールを陸上車両、艦艇、航空機用ポッド、またはコンテナ化構成に適合させる。
政府研究所およびサービス調達機関は、認証および実戦移行において依然として中心的な役割を担っている。米国では、陸軍RCCTOがしばしば迅速な試作パスウェイ(Other Transaction構造を含む)を用いて、システムを実証段階から低率生産段階へ移行させている。下流では、政府からプライム企業への直接調達が流通の中心となっており、維持関連収益は光学式現場交換ユニット、熱関連消耗品、パワーモジュール、そして射撃管制・ビーム制御用のソフトウェア更新に紐づいている。サプライチェーンの摩擦点は、専門的な光学素子、高信頼性パワーエレクトロニクス、および持続的な需要なしにはコンポーネントを量産できる産業基盤の限定性に集中している。最近のプログラム動向は、価値がどこに蓄積しているかを示している。HIIは2025年3月に米陸軍RCCTO向けのオープンアーキテクチャ高エネルギーレーザーの開発企業として選定され、AeroVironmentは2025年8月に初期の移動式対UAS用レーザー試作機を納入し、Lockheed Martinは2025年9月にJLWS関連の高出力コンテナ型レーザー開発の受注を得ており、モジュール式アーキテクチャおよび生産指向の統合への移行を強めている。
競合環境
市場は主要プライム企業を中心に中程度の集中度を示しており、ビーム生成、電力調整、堅牢な統合などの分野を支配しています。Lockheed Martin Corporation、RTX Corporation、Northrop Grumman Corporationは最多のプログラム数でリードし、ファイバーレーザーアーキテクチャとビーム制御アルゴリズムにおける強固な知的財産ポートフォリオに支えられています。Lockheed Martinは数十年にわたるファイバーレーザーの研究開発を活用し、HELIOSやATHENAなどのシステムを配備し、大気歪みに対処するために2024年に出願した適応光学特許を組み込んでいます。RTXはレーダー統合に注力し、HELWSを包括的なセンサーシューターソリューションとして提供し、基地防衛配備を簡素化しています。Northrop Grummanは宇宙ベースのレーザー通信を重視し、将来のミサイル防衛応用に向けて軌道プラットフォームを活用することを目指しています。
新興プレーヤーが台頭しています。ベンチャー資金に支えられたEpirusは2024年にレオニダスソフトウェア定義マイクロ波システムを発表し、群撃破能力を実現するために複数の施設にわたる米国試験延長を確保しました。BlueHaloは2,998万USDのソングボウ契約を獲得し、GaN電力スケーリングとモジュール式冷却技術の進歩に牽引されています。国際的には、RafaelとHanwhaがITAR制限の少ない輸出対応システムを提供し、アジアおよび中東の購入者に訴求しています。
競争のダイナミクスは、生の出力指標から統合速度、オープンアーキテクチャ、総所有コストなどの要素へとシフトしており、24~36ヶ月以内に配備可能なシステムへの顧客需要を反映しています。研究開発から量産への進行中の移行は、迅速なプロトタイピングとソフトウェア更新に優れた第二層プレーヤーに恩恵をもたらし、確立されたプライム企業の市場シェアを徐々に低下させながら、指向性エネルギー兵器市場の全体的な構造を維持すると予測されています。
指向性エネルギー兵器業界リーダー
Lockheed Martin Corporation
RTX Corporation
BAE Systems plc
Northrop Grumman Corporation
QinetiQ Group
- *免責事項:主要選手の並び順不同
指向性エネルギー兵器市場
- Lockheed Martin Corporation
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- The Boeing Company
- Rheinmetall AG
- MBDA
- Rafael Advanced Defense Systems Ltd.
- Honeywell International Inc.
- L3Harris Technologies, Inc.
- Elbit Systems Ltd.
- QinetiQ Group
- General Atomics
- Thales Group
- Leonardo S.p.A
- Kratos Defense & Security Solutions, Inc.
- Dynetics (Leidos, Inc.)

市場機会と将来展望
最も明確な機会は、プラットフォーム固有の試作機から、拠点防衛用資産として展開可能、あるいはミッションキットとして統合可能な、可搬式かつプラットフォーム中立のシステムへの移行であり、特に対UASおよび巡航ミサイル防御において顕著である。2026年3月、米国国防省は36カ月以内に指向性エネルギーシステムを大規模に実戦配備することを目標としていると述べ、2026年6月には2028年夏までに実戦対応可能な高エネルギーレーザー兵器を実証するという目標を強調した。これらの時間軸は、2024年5月17日に更新された国防省指向性エネルギー・ロードマップと整合しており、同ロードマップは2025年から2030年の期間において、約150kW級システムから500kW級への拡大を描いている。これらはまた、ビーム制御、熱管理、電力調整、そして各サービス間の統合を簡素化するMOSA準拠インターフェースへの需要を後押ししている。
契約行動および産業界の動きは、従来のプライム企業を超えて機会の範囲を広げている。2026年7月、統合レーザー兵器システム(JLWS)は、Lockheed MartinおよびnLIGHTに対して契約を授与し、初期契約額は8,600万米ドル、プログラム上限額は最大8億4,700万米ドルと報告されている。この受注は、コンテナ型かつ高出力のレーザーアーキテクチャおよびそれを支えるサプライチェーンに対する調達動向を示している。地域レベルの現地化努力も、サプライヤーにとっての新たな道筋を生み出している。2026年6月、Electro Optic Systems(EOS)は、UAEを拠点とするGeneration 5 Holding L.L.C.との間で、拘束力を有する条件付き合弁事業株主契約を締結し、次世代の200~300kW級レーザー兵器の開発、および同レーザーシステムのUAE国内での製造を進めることとなった。これは、現地生産、自国内での維持整備、そして対UAS能力への迅速なアクセスに対する調達側の関心を反映している。
Recent Industry Developments in 指向性エネルギー兵器市場
- 2026年7月:Lockheed MartinおよびnLIGHTは、統合レーザー兵器システム(JLWS)事業の下で、モジュール式コンテナ型高エネルギーレーザー兵器システムの開発企業として選定され、初期の合算受注額は8,600万米ドル、報告されているプログラム総上限額は最大8億4,700万米ドルとなった。この作業は、初期出力レベルから、巡航ミサイルおよびドローン防御に関連するより高出力の構成への拡大に重点を置いている。これにより、サービス固有の実証機から、標準化された生産指向のアーキテクチャ、および電力・冷却・ビーム制御サブシステム向けのより広範なサプライヤー基盤への市場移行が加速している。
- 2026年6月:Electro Optic Systems(EOS)は、UAEを拠点とするGeneration 5 Holding L.L.C.との間で、拘束力を有する条件付き合弁事業株主契約に署名し、次世代の200~300kW級高エネルギーレーザー兵器の開発、およびUAE国内でのレーザーシステムの製造を進めることとなった。この取り決めは、輸入のみに依存する調達ではなく、指向性エネルギー生産の地域的な産業化を支えるものである。また、開発を現地組立および維持整備能力と組み合わせることで、輸出志向の提案に対する競争圧力を強めている。
- 2025年9月:Lockheed Martinは、統合レーザー兵器システム(JLWS)の推進に関する作業を受注し、これには戦術的かつコンテナ型の500kW級レーザー兵器システムのコンセプト開発が含まれる。この受注は、単一のプラットフォームプログラムに縛られずに複数拠点へ迅速に展開可能な、より高出力クラスおよびパッケージングへの動きを強めるものであった。これにより、GaNベースの電力拡大、熱管理、および耐環境仕様のビームディレクター統合を支えるコンポーネントサプライヤーの短期的なパイプラインが強化された。


指向性エネルギー兵器市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、レーザー、高出力マイクロ波、粒子ビームなど、集束エネルギーを用いて対象物に効果を与える指向性エネルギー兵器システムであり、国防プラットフォームおよび施設で使用されるものを対象とする。
対象外の範囲:試作機および試験用装置、兵器モジュールを伴わずに単独で販売される戦術用電源、ならびに標的指示のみに用いられる電気光学センサーは除外する。
セグメンテーション概要
- タイプ別
- 高エネルギーレーザー
- 高出力マイクロ波
- 粒子ビーム
- プラットフォーム別
- 陸上
- 航空
- 海軍
- 宇宙
- 致死性別
- 致死的
- 非致死的
- 出力クラス別
- 50kW未満
- 51~150kW
- 150kW超
- エンドユーザー別
- 陸軍
- 空軍
- 海軍・沿岸警備隊
- 国土安全保障およびその他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- イスラエル
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実際に購入・実戦配備されているものを把握することから始まり、それらの動向を年間支出および調達経路に結びつけて分析する。米国国防省の予算資料、NATOおよび各国防省の発表資料、主要サブシステムに関連する貿易動向を補完するためのUN Comtradeなど、公開されている国防予算文書や調達関連資料を確認している。
モデルの整合性を保つため、NISTの発行物やIEEEの学術誌などから規格・試験に関する動向も追跡し、プレスリリース、契約受注発表、投資家向け説明資料を通じてプログラムの時間軸を相互検証している。必要に応じて、企業財務・インテリジェンス、契約・入札追跡、国防プログラムデータベース、特許データベースなどの有料サブスクリプションを利用し、プログラムの成熟度およびサプライヤーの位置づけに関するギャップを補完している。これらの例は網羅的なものではなく、データの収集、前提の検証、および不明点の明確化のために、他にも多くの公開情報源を確認している。
一次インタビューおよび調査
一次調査は、調査期間中に発表されたプログラムのうちどの程度が実際の兵器モジュールの納入に至るか、また出力クラスの上昇および統合深度の拡大に伴い価格がどのように変化するかを検証することに重点を置いた。主要な購買地域における国防調達・プログラム関係者、サブシステムサプライヤー、およびプラットフォームインテグレーターへの取材を行い、採用時期、典型的な構成内容、そして現実的な年次出荷ペースの確認に役立てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):12% | アジア太平洋地域:46% |
| ミッドティア:61% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:14% | マネージャー:49% | 南北アメリカ:19% |
市場規模算定と予測
規模算定の手法は、プラットフォームおよび任務要件別の国防調達・プログラム資金パターンを用いて需要を再構築するトップダウン方式から始まり、その総額を実現しうる単位需要および納入システム価値へと変換する。次に、サンプル抽出したプログラム単位の数量、出力クラス別の目安となるシステム価格、そして開示がある場合のサプライヤー収益の手がかりを用いた選択的なボトムアップ検証によって結果を裏付ける。
主要なモデル入力には、資金付与されたプログラムの開始および受注時期、納入済みシステムか試作段階かの区分、典型的な納入構成内容(兵器モジュール、ビームディレクター、冷却装置、制御ソフトウェア)、時間経過に伴う出力クラスの推移、プラットフォームタイプ別の統合強度が含まれる。多くのプログラムでは資金は開示されるが納入数量は開示されないため、インタビューで検証された時間軸ベースの納入曲線を用いてギャップを補い、日程が遅延した場合には保守的な調整を行っている。
予測にあたっては、予算周期の想定、脅威主導の需要(対UASニーズなど)、そして初期生産から再現可能な量産へ移行する際に想定されるASPの進行に紐づいたシナリオ分析に依拠している。想定される軌道は実務者との協議を経ており、量の増加や価格の段階的変化が現実的かつ観測可能な兆候に基づいたものとなるようにしている。
データ検証および更新サイクル
算出結果は、予算項目の変動、契約の発生頻度、可視化された配備の節目など独立した指標と照合され、大きな差異が見られた場合には最終確定前に見直しを行う。不整合が確認された場合、対象範囲の境界を再確認し、その変化が遅延、範囲の変更、または価格更新のいずれによるものかを確認するため、情報源への再取材を行う。
本レポートは年次で更新され、大型契約の受注、プログラムの中止、あるいは予算の急な再配分など重大な事象が発生した場合には、その都度中間更新を行う。提供前には、分析担当者が最新の検証作業を完了させ、公開時点で入手可能な最も最新の見解をクライアントに提供している。
Mordor Intelligenceの指向性エネルギー兵器市場推定値と他の公表推定値との比較
指向性エネルギー兵器に関して公表されている市場規模は、トピックの表題が一致していても、根底にある算定ルールが必ずしも同一ではないため、大きく異なって見えることがある。この差異は通常、納入可能な兵器システムとして扱われるか研究開発活動として扱われるかの違い、プラットフォームの数え方、そして換算に用いられる年および通貨のタイミングに起因する。
本調査では、契約価値、納入スケジュール、構成価格が急速に変化するため、更新サイクルの頻度が重要であり、年次シリーズを確定する前に、各更新サイクルにおいて納入済みシステム構成およびASPの段階的変化に関する主要な前提を再確認している。これはMordor Intelligenceが適用している方針である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.36 B (2025) | |
| 業界誌B | USD 12.35 B (2025) | より広範な範囲を採用しており、国土安全保障用のレーザー眩惑装置や一部の携帯式電源装置を含めることがあり、兵器システムの納入額を超えて数値を押し上げている。 |
| 地域コンサルティング会社A | USD 7.89 B (2024) | 発表された受注情報や、より狭い技術範囲への依存度が高く、資金付与されているものの契約義務が発生していない、または実戦配備されていないプログラムが過小に計上される場合がある。 |
この表に示された差異は、主に対象範囲の境界およびタイミングの選択によって説明され、次いで、より高出力クラスへの移行や、より深いプラットフォーム統合に伴う価格の段階的な上昇の扱い方によって説明される。当社の手法は、総額を観測可能なプログラム資金の動向、納入ペースの検証、および兵器システムとして認定するための明確な包含基準に結びつけているため、再現性を保っている。


レポートで回答される主要な質問
2026年の指向性エネルギー兵器市場の規模はどのくらいですか?
指向性エネルギー兵器市場規模は2026年に98億5,000万USDです。
2031年にかけての指向性エネルギーシステムの年間成長率はどのくらいと予測されていますか?
総収益は2031年にかけて15.81%のCAGRで成長すると予測されています。
現在収益をリードしている技術はレーザーとマイクロ波のどちらですか?
高エネルギーレーザープラットフォームが2025年に61.45%のシェアでリードしていますが、高出力マイクロ波は17.50%のCAGRでより速く成長しています。
最も急速に拡大しているプラットフォームセグメントはどれですか?
宇宙ベースシステムは、メドウランズおよび関連コンステレーションが軌道プロトタイプに向けて進展するにつれ、最高の18.55%のCAGRを記録しています。
GaNエレクトロニクスが将来の兵器にとって重要な理由は何ですか?
GaN半導体は電源と冷却を小型化し、抜本的な再設計なしに車両や艦艇に150kW以上のレーザーを搭載可能にします。
実証済みの致死性にもかかわらず、より広範な採用を妨げているものは何ですか?
大気減衰、長期化する調達マイルストーン、法的輸出の曖昧さ、希土類供給ショックがすべて成長ポテンシャルを削減しています。
最終更新日:



