
中東生分解性プラスチック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
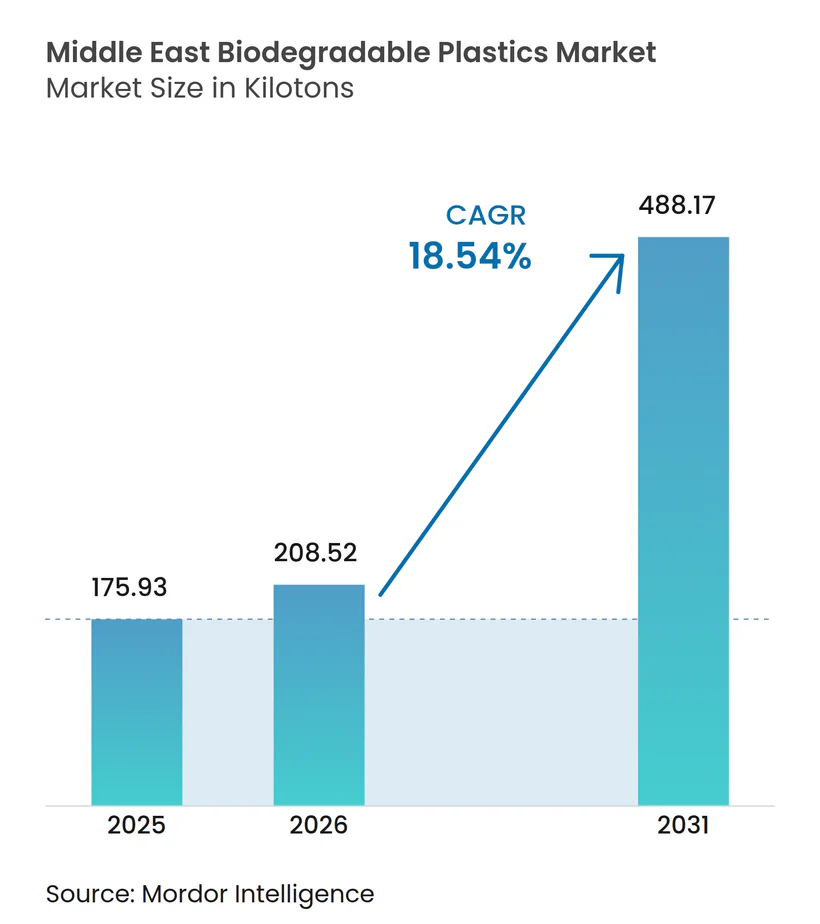
| 基準年の市場規模 (2025) | 175.93 キロトン |
| 市場取引高 (2026) | 208.52 キロトン |
| 市場取引高 (2031) | 488.17 キロトン |
| 成長率 (2026 - 2031) | 18.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東生分解性プラスチック市場分析
中東生分解性プラスチック市場規模は2025年に17万5,930トンと評価され、2026年の20万8,520トンから2031年には48万8,170トンに達すると推定されており、予測期間(2026年~2031年)のCAGRは18.54%です。使い捨て石油系プラスチックに対する法律上の禁止措置、国家レベルの循環経済義務、および小売調達基準が需要を牽引する一方、地域のバイオリファイナリーへの投資がサプライリードタイムを短縮し、通貨連動型の輸送リスクを軽減しています。ハイパーマーケットチェーンからの企業サステナビリティスコアカードが代替を加速させており、消費者調査では都市部のGCC(湾岸協力会議)地域においてエコラベルパックへのプレミアム支払い意欲が拡大していることが示されています。コンバーターのマージンは樹脂コストの同等性に左右されます。生分解性ポリエステルは汎用ポリエチレンに対して依然として20〜50%のプレミアムを維持していますが、アジアからの輸入品は航海の遅延と運賃割増料金に直面しており、その差が縮まっています。インフラの整備状況は引き続き不確定要素であり、ドバイとリヤドにおける産業用堆肥化プロジェクトのごく一部のみがパイロット規模で稼働しているため、製品のライフサイクル終了時の確実性は都市ごと、ポリマーグレードごとに異なります。
主要レポートのポイント
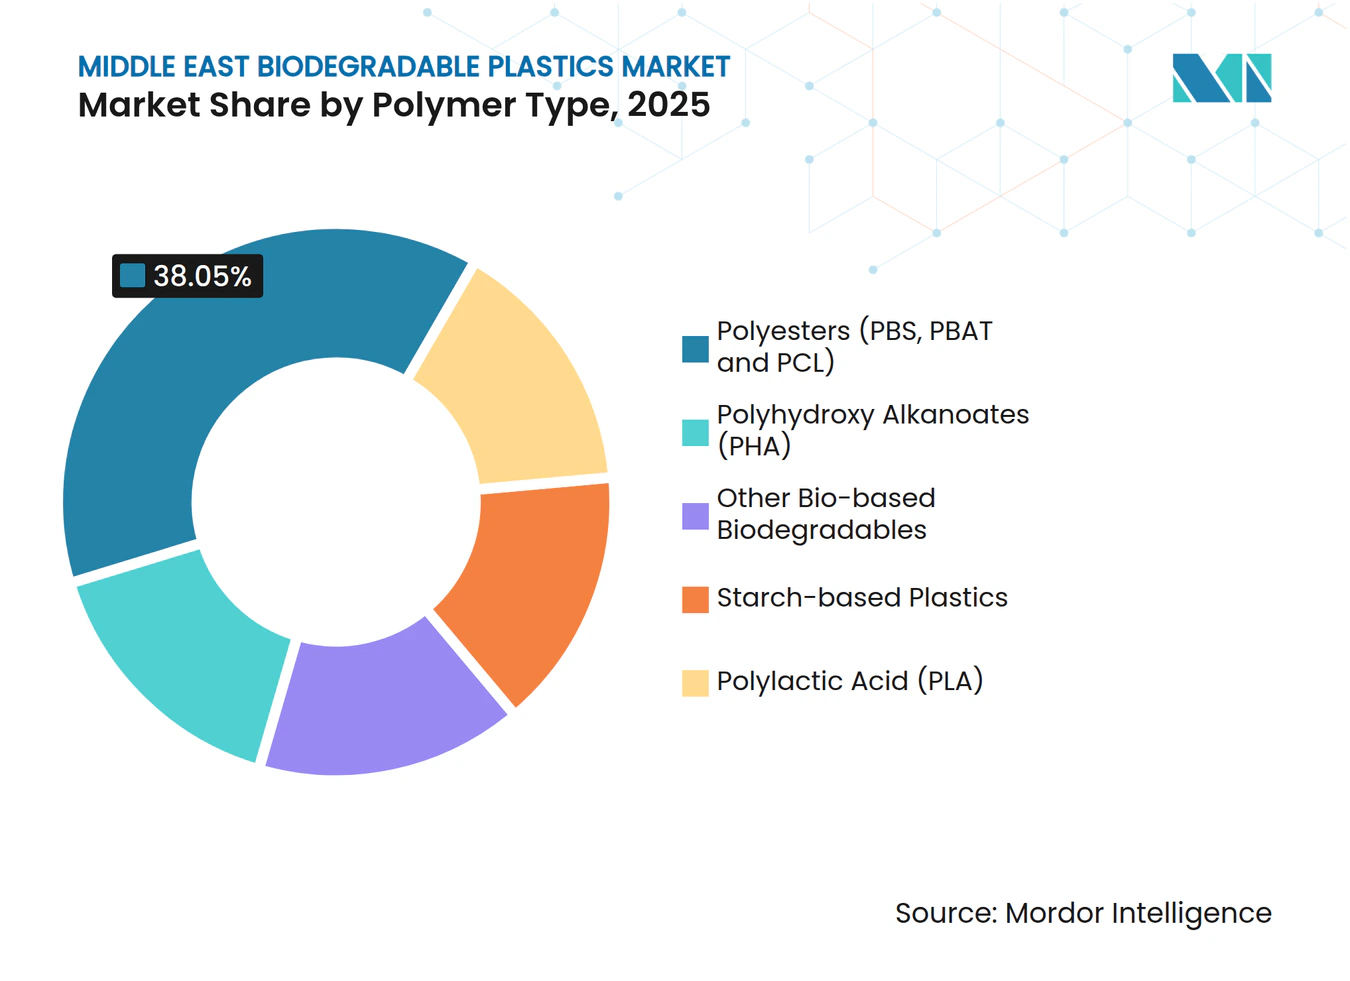
- ポリマータイプ別では、ポリエステルが2025年の中東生分解性プラスチック市場シェアの38.05%を占めており、ポリヒドロキシアルカノエート(PHA)は2031年まで19.34%のCAGRで拡大すると予測されています。
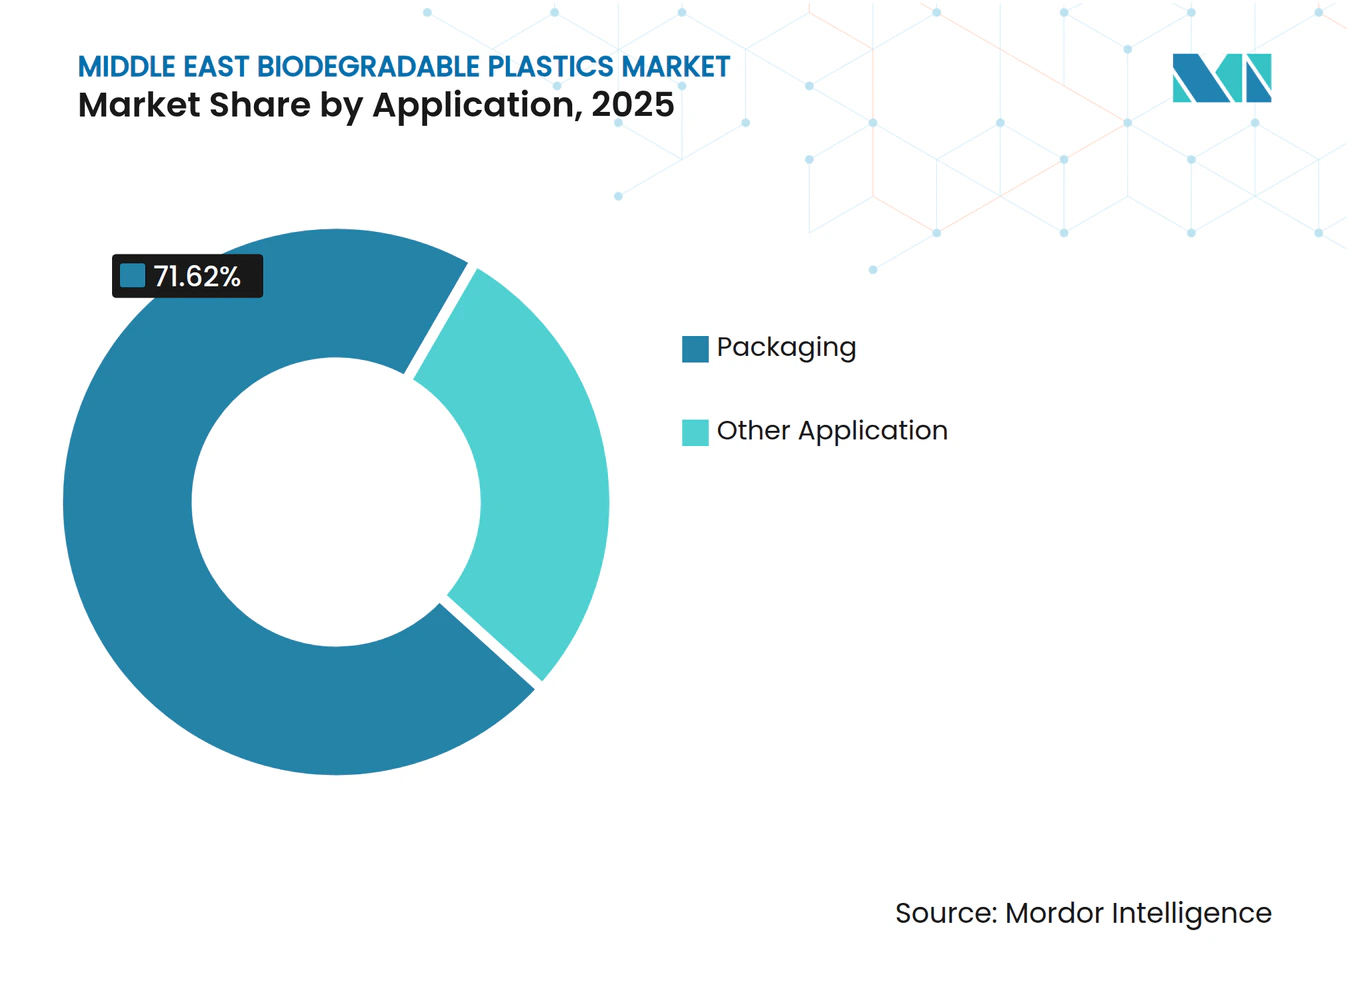
- 用途別では、包装が2025年の中東生分解性プラスチック市場規模の71.62%を占めており、その他の用途は2026年から2031年の間に19.01%のCAGRで増加すると予測されています。
- 地域別では、サウジアラビアが2025年の地域数量の41.10%を占めており、アラブ首長国連邦は2031年まで19.43%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 使い捨てプラスチックに対する政府の禁止(アラブ首長国連邦、サウジアラビア) | +4.5% | アラブ首長国連邦(ドバイ、アブダビ)、サウジアラビア(リヤド、ジッダ)、 カタール・オマーンへの波及を伴う | 短期(2年以内) |
| FMCGおよび小売における企業サステナビリティ目標 | +3.2% | GCC全域、アラブ首長国連邦およびサウジアラビアの小売拠点に集中 | 中期(2〜4年) |
| 環境に優しい包装に対する消費者需要の高まり | +2.8% | GCC全域の都市部(ドバイ、リヤド、ドーハ)、二次都市への拡大 | 中期(2〜4年) |
| GCCにおける産業用堆肥化プロジェクト | +2.5% | アラブ首長国連邦(ドバイ、アブダビ)、サウジアラビア(リヤドクラスター)、カタールのパイロットサイト | 長期(4年以上) |
| サウジビジョン2030によるバイオリファイナリーへの資金提供 | +3.0% | サウジアラビア(東部州・ジュバイルの産業クラスター)、地域への技術波及を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックに対する政府の禁止が代替需要を牽引
ドバイは2024年6月に使い捨てプラスチックの禁止を施行し、カルフールUAEはコンプライアンス最初の四半期にキャリアバッグ使用量が70%減少したと報告しました[1]。サウジアラビアは国家廃棄物管理センターを通じて同様の規制を導入しており、2040年までに埋立処分率90%削減を目指し、五大都市クラスターにおける堆肥化能力拡大のための資本を割り当てています。コンプライアンスは生産者課税ではなく、小売監査と輸入検査によって担保されているため、コスト圧力はコンバーターへと下流に移転しています。大手FMCGブランドオーナーはラベル差別化と引き換えに樹脂プレミアムを吸収していますが、中小コンバーターはキャッシュフローの行き詰まりに苦しんでいます。政策の方向性は、堆肥化処理量が拡大した後に硬質容器および食品サービス用品への禁止が拡大される可能性を示唆しています。
企業のサステナビリティ目標が調達仕様を刷新
マジッド・アル・フッタイムは2024年にライフスタイル部門で使い捨てプラスチックを段階的に廃止し、2025年までにその方針を自社所有物件全体に拡大する意向であり、サプライヤーにはISO 14855またはEN 13432の認証を取得した樹脂の調達を義務付けています。ルルグループは熱湯で溶解する食用フィルムラップを試験導入しており、これはコンプライアンスヘッジと同時にマーケティング施策としても機能しています。TotalEnergies CorbionのLuminy PLAは、石油系プラスチックと比較してゆりかごから工場正門までの炭素フットプリントが85%低いと主張しており、100%リサイクル原料グレードはマイナスのフットプリントを特徴とし、調達担当者に即活用可能なライフサイクルナラティブを提供しています。リテールグリーンスターリースは入居者評価をサステナブル素材に連動させており、エコロジー指標をモール全体のサプライチェーンに深く浸透させ、サステナビリティ条項がGCC商業不動産の標準となる方向性を示しています。
エコラベル製品に対する消費者の支払い意欲の高まり
イプソスの調査によると、UAE消費者の82%が環境上のメリットのために妥協する意向を示している一方、多くの消費者は具体的な行動手順について依然として不確かな状況にあります。小売プロモーションがその知識ギャップを埋めています。カルフールでの「プラスチックフリー7月」キャンペーンにおけるジュートコットンバッグへの割引が繰り返し使用可能バッグの普及を促進し、ロイヤルティカードとの連携がエコ意識を測定可能な売上へと転換させています。性能の同等性は不可欠であり、初期のデンプンブレンドは耐湿性テストで不合格でしたが、次世代のPLA-PBSブレンドは砂漠物流における遮断性を維持しています。プレミアム自然食品カテゴリーでは現在、完全堆肥化可能なパウチが数量の損失なく展開されており、性能への懸念が薄れるにつれて都市部の消費者が5〜7%の価格差を受け入れることが示されています。
産業用堆肥化インフラがライフサイクル終了時の実現可能性を左右する
サウジアラビアは2040年までに840を超える廃棄物処理施設を確保しているが、PLAまたはPBATの分解に必要な滞留時間を持つ堆肥化プラントはそのうちのごく一部に留まる見込みです。ドバイのモールは生ゴミをグレーウォーターと肥料に変換する食品消化装置を稼働させているが、ISOグレードのポリマー分解に必要な摂氏58度の温度閾値には達していません。適切な施設がなければ、生分解性フィルムは埋立地でのメタン発生経路に入るか、PETリサイクルストリームを汚染し、グリーンナラティブを損ないかねません。政策議論は現在、自治体から樹脂販売業者へと設備投資を移転する拡大生産者責任スキームに集中していますが、石油化学ロビイストはケミカルリサイクルに同等の重みを与える技術中立的な枠組みを主張しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 石油系プラスチックに対するコストプレミアム | -2.5% | GCC全域、価格感応度の高いセグメント(汎用包装、農業用フィルム)で最も顕著 | 短期(2年以内) |
| 地域の堆肥化・リサイクルインフラの不足 | -2.0% | 中東全域、アラブ首長国連邦およびサウジアラビア都市部以外でインフラ格差が最も深刻 | 中期(2〜4年) |
| 石油化学ロビーの政策への影響力 | -1.5% | サウジアラビア、アラブ首長国連邦(石油化学セクターがGDPシェアと雇用で重要な位置を占める地域) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コストプレミアムが価格感応度の高いセグメントでの普及を制約
生分解性樹脂は、高いフィードストックコストと生産ラインスループットの低さから、バージンポリエチレンおよびポリプロピレンに対して20〜50%の価格差で販売されています。FMCGの大手企業はESG目標を達成するためにその差を吸収していますが、低マージンの基礎物資を扱う汎用包装業者は対応できません。EPR補助金がない状況では、市場はマス小売よりも、プレミアムカテゴリーやパイロット的なホスピタリティプログラムに偏る傾向があります。ディストリビューターはアジアからのバラ積み輸送によって輸送コストの軽減を図っていますが、極東〜湾岸航路のスポット運賃は依然として不安定です。地域のPLA生産能力が稼働すれば、輸送費や関税の節約によってプレミアムが縮小しますが、それまでは価格が主要な障壁であり続けます。
堆肥化インフラの不足がライフサイクル終了時の不確実性を生む
リヤドとドバイのパイロット堆肥化トンネルは混合生ゴミを処理しているものの、ポリマー認証を取得しておらず、ほとんどの堆肥化可能パックは依然として小売段階に留まり、黒袋ストリームに混入されることが多い状況です。アプライドサイエンス・ディスカバーは、酵素的解重合パイロットがフィードストック汚染と熟練オペレーター不足に苦しんでいると報告しています。パックが分解に失敗すれば消費者の信頼が損なわれ、リサイクル業者は異種ポリマー汚染について苦情を申し立て、規制当局に生分解性義務化の減速を働きかけることになります。サウジアラビアの自治体による堆肥化プラントへの入札は2028〜2030年の稼働開始を予定しており、政策とインフラ整備の間に複数年のタイムラグがあることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
ポリエステル優位、PHAの台頭ポリエステルは、PBSおよびPBATが既存のフィルムラインにシームレスに組み込め、コンバーターが中東の夏の過酷な物流環境における耐久性を評価しているため、2025年の中東生分解性プラスチック市場シェアの38.05%を占めました。このセグメントはまた、食品接触適合グレードをコンパウンド済みで供給するASEAN(東南アジア諸国連合)のサプライチェーンからも恩恵を受けています。地域でのポリブチレンサクシネート合成は依然として限定的ですが、PET樹脂大手はバイオサクシネート向けの生産能力のデボトルネック化を検討しています。
PHAは19.34%のCAGRで最も速い成長を享受すると予測されています。その海洋生分解性は、プラスチックごみ削減の圧力にさらされる沿岸観光地区に適しています。エミレーツバイオテクはPLAラインが安定した後にPHAコポリマーの拡張に関心を示しており、海水中で分解する樹脂に対するコンバーターの意欲を反映しています。それでも発酵収率はPLAに劣り、PHAの価格水準はプレミアムを維持しています。酵素スペシャリストとの技術パートナーシップは収率向上を目指しており、2020年代後半までにストロー包材やスナックフィルムなどの大量生産品にPHAを活用できるようにすることを目標としています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
包装が優位、その他の用途が加速包装は、キャリアバッグ禁止と小売業者のスコアカードに牽引され、2025年の中東生分解性プラスチック市場規模の71.62%を占めました。バリア性が改善されたPLA-PBATブレンドは現在、サラダやコールドカット向けのPETトレーに取って代わりつつあり、耐熱性ステレオコンプレックスPLAのダイリータブへの試験運用も進んでいます。消費者はこれらの変化をオーガニック売り場における測定可能なバスケット増加で報います。多くのユーザー啓発キャンペーンは引き続き袋の使用料金をマングローブの植樹と結び付け、行動変容を強化しています。
その他の用途は温室園芸の影響を受け、19.01%のCAGRで成長します。土壌分解性マルチフィルムは農家にPEフィルムの1ヘクタール当たり150〜200米ドルの回収コストを免除します。サウジアラビアのナツメヤシ栽培業者はコーティングが分解するにつれてマイクロ栄養素を放出するPHAコーティング肥料ペレットを試験しています。使い捨て食器の採用はサステナビリティ意識の高い観光客を受け入れるプレミアムホテルで増加しましたが、コーヒーカップリッドは地域のサーモフォーマーが高流動PCLブレンドを習得するまで、PLAコーティング紙の輸入品が優位を占め続けました。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
サウジアラビア生分解性プラスチック市場
サジアラビアは2025年の中東生分解性プラスチック市場において41.10%のシェアを占め、廃棄物部門への200億米ドルの配分を含むビジョン2030、3,500万人の人口、および埋立地への廃棄物を90%削減することを目指す政策目標の恩恵を受けている。リヤドだけで年間2,580万トンの廃棄物を排出しており、80か所の処理センターの設立を計画しているが、そのうち6か所にはコンポスティングトンネルが含まれる予定である。調達フレームワークは国内コンテンツを優遇しているため、地元に拠点を持つ樹脂メーカーは早期の引き取り契約を確保できる。ただし、自治体の入札では、コンポスターと嫌気性消化装置がセットで発注されるため、落札サイクルが遅延している。
アラブ首長国連邦生分解性プラスチック市場
アラブ首長国連邦は19.43%のCAGRで最も成長が速い地域である。2024年6月のドバイによるキャリーバッグ禁止措置は、カルフールにおける一使い捨て容量を四半期以内に70%削減し、アブダビの後続規制の参照モデルとなった。ケザドは生分解性ポリマーに対して4,000万米ドルの投資誓約を集めており、そ中にはエミレーツバイオテックによる年産3万トンのPLAラインが含まれ、2028年初頭に稼働開始が予定されている。マジド・アル・フッタイムなどの小売チェーンは、リース契約に持続可能性条項を盛り込んでおり、包装材の代替がテナントにも波及することを確保している。
中東その他の市場
中東のその他の市場は依然として断片化した状態にある。カタールのホスピタリティ産業がニッチな需要を牽引しているが、人口規模が小さいため数量は限られる。オマーンはサラーラに年産5万トンのプラントを擁し、ポリエステルの原料となる無水マレイン酸のハブとしての地位を確立しつつある。制裁措置によりイランは西側の発酵技術へのアクセスが制限されているが、学術研究機関ではピスタチオ農園向けのデンプンブレンドマルチのパイロット試験が進められている。クウェートとバーレーンはGCC基準に従ってから行動するため、普及の急増はサウジアラビアやアラブ首長国連邦より数年遅れる可能性が高い。
規制環境
中東における生分解性プラスチックの採用は、国別の使い捨てプラスチック規制と地域全体の適合性要件の組み合わせによって形成されている。UAEでは、ドバイが2024年6月にレジ袋規制を施行し、対象品目の範囲を拡大する追加段階を導入しており、コンバーターと小売業者の双方において、認証済みのコンポスト化可能または分解性代替品への需要が高まっている。サウジアラビアでは、サウジ標準化・計量・品質機構(SASO)が、オキソ分解性プラスチックに対する規制を含む、分解性プラスチック製品に関する技術規則を発行しており、国立廃棄物管理センターは、調達および包装仕様に影響を与える廃棄物転換目標を推進している。
GCCレベルでは、GCC標準化機構(GSO)がGSO ISO 17088:2023(2023年5月)を承認し、コンポスト化可能プラスチックのための産業コンポスト化に整合したフレームワークを提供し、国境を越えた製品適格性審査や入札要件を支援している。GCC全域で、購入者や輸入検査当局は、EN 13432やASTM D6400に一般的に整合する第三者によるコンポスト化可能性認証を、食品接触適合性文書や特定の包装カテゴリーにおけるPFAS非含有宣言と併せて要求することが増えている。ガルフ石油化学・化学協会(GPCA)を含む業界団体も、廃棄物分類の調和と認証制度の相互承認を求めており、素材代替と並んでトレーサビリティおよび廃棄後の明確性を重視する政策の方向性を示している。
バリューチェーン分析
地域のバリューチェーンは依然として上流において輸入主導であり、PLAおよびその他の生分解性グレード向けの樹脂供給は、通常、確立されたグローバルメーカーから調達され、現地の流通業者やコンパウンディングパートナーを通じて輸入される。具体例として、TotalEnergies Corbionは、タイのラヨーンにある年間75,000トン規模の施設からLuminy PLAを供給し、Multi Trade Groupなどの流通パートナーを通じて地域アクセスを支援している。技術サービスおよびアプリケーション開発は、通常、BASFなどのグローバル材料サプライヤーによって提供され、BASFは主要なGCC都市に技術ハブを維持し、コンバーターが現地の適合性および小売業者の仕様に基づいてフィルムおよび熱成形グレードを認定するのを支援している。
ミッドストリームでは、地域のコンバーター(フィルム、バッグ、フードサービス用品)が生分解性ポリエステルおよびPLAブレンド向けに既存の生産ラインを適応させており、採用は高温気候下の物流性能および認証準備状況に依存している。ダウンストリームの需要は小売およびFMCG包装に集中しており、調達要件がコンポスト化可能性の主張と文書化を組み合わせることが増えている。同時に、循環性目標が生分解性材料を超えて広がる中、リサイクル含有率要件、特にrPETに対する要件が高まっている。廃棄後の経路は依然として不均一であり、産業コンポスト化はドバイやリヤドなどの拠点でパイロット規模の事業に限られている一方、化学的リサイクルの取り組みはUAEにおいて初期開発段階にあり、DUBAL Holding、Quantafuel、BASFなどの企業が関与している。これにより、現地のインフラおよび収集システムに応じて、コンポスト化可能性に基づく価値提案と競合または補完し得る、並行的な循環性経路が生まれている。
競合環境
市場集中度
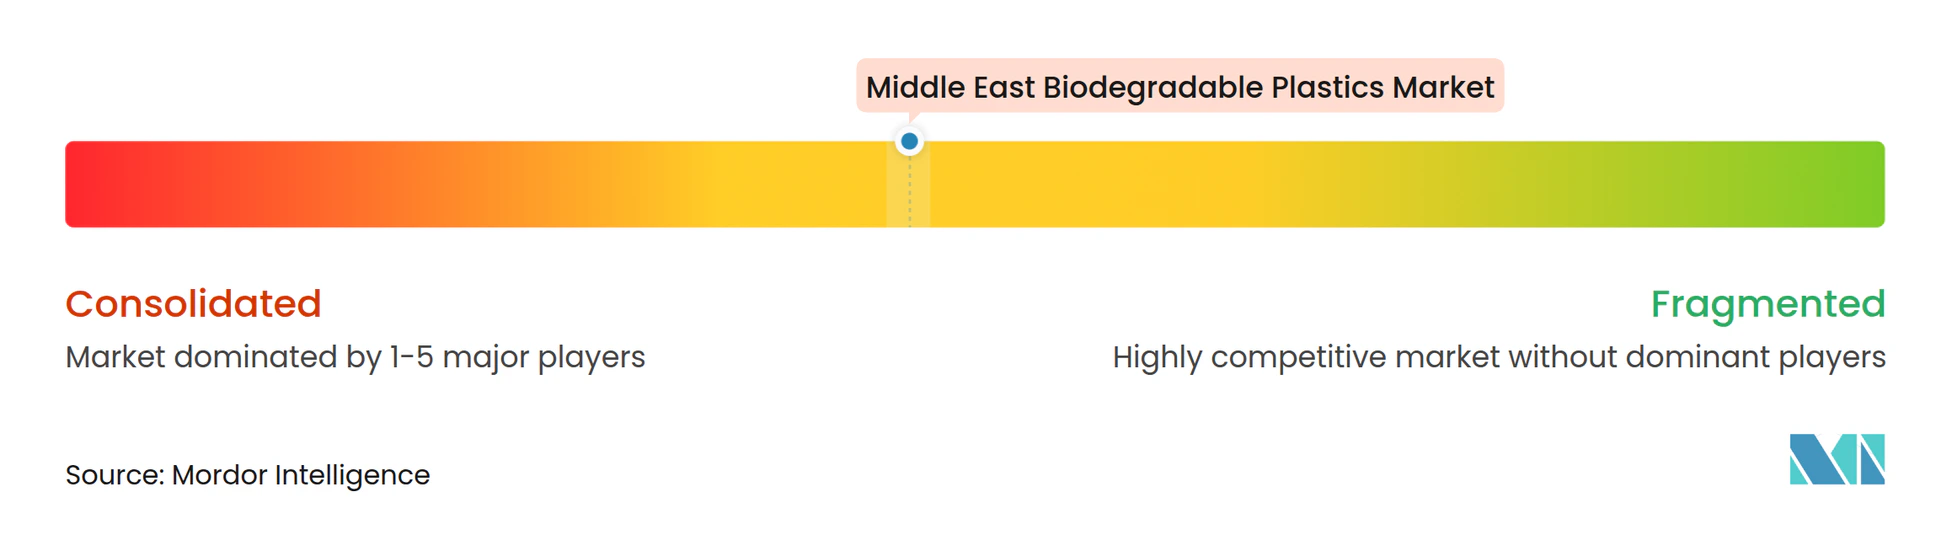
中東生分解性プラスチック市場は中程度に集約されています。グローバル大手企業が上流の樹脂を支配しています。BASFのようなグローバル大手はドバイとリヤドに技術サービスハブを有しています。下流では70を超える中小コンバーターが契約フィルムトーリングで競合しており、樹脂のリードタイムが長期化するにつれて運転資本のストレスに直面しています。輸入ディストリビューターは地域プラントの稼働開始後にマージンが縮小することを見越し、戦略的な転換を図っています。数量を確保するために複数年の購入契約を締結する企業もあれば、PHAまたはバイオマスコーティングへと事業を多角化する企業もあります。地域のコンバーターは生分解性とリサイクルPETフィードストックの両方をカバーするデュアルソース供給契約を確保することで、政策変動に対する機動性を維持しています。
中東生分解性プラスチック産業リーダー
-
BASF
-
TotalEnergies Corbion
-
Al Bayader International
-
ECOWAY GLOBAL L.L.C.
-
Avani Eco
- 注:主要企業の掲載順は順位を示すものではありません。
中東生分解性プラスチック市場 このレポートでカバーされる企業
- BASF
- Al Bayader International
- Al-Habib Polymers
- Avani Eco
- Avient Corporation
- Cargill Incorporated
- Eastman Chemical Company
- EcoPlast Solutions
- ECOWAY GLOBAL L.L.C.
- Green Packaging Industries
- KiSabz (Maadiran)
- NatureWorks LLC
- Planet Green
- Plastcom Middle East FZC
- TotalEnergies Corbion
市場機会と将来展望
この地域における重要な空白領域は、コンポスト化可能な包装仕様を測定可能な転換成果に変換できる、検証可能な廃棄後システムの構築である。ドバイとリヤドにおける産業コンポスト化のパイロット事業は、認証済みコンポスト化可能形態への需要を裏付けているが、製品の入手可能性と認証済み処理能力との間のギャップは都市ごとに異なり、廃棄後の成果に対する信頼を制限し、コンプライアンス材料と収集物流、処理業者の適格性審査を組み合わせた統合的なサービスの機会を生み出している。廃棄物管理能力を拡大する地域的な取り組み、たとえばAlliance to End Plastic Waste(AEPW)がGCC全域で国別プログラムを開始したことは、コンポスト化可能ストリームに対する追跡可能な分別、処理、報告を実証できるプロジェクトをさらに支援している。
もう一つの機会は、輸入完成品への依存を減らし、義務付けられた包装カテゴリーのリードタイムを短縮するために、下流の製造能力と材料変換能力を現地化することに焦点を当てている。オマーンは、スハール工業都市においてOQがLadayn Polymer Programmeを立ち上げ、9つの下流製造プロジェクトにわたり4,000万オマーン・リヤルを投資することで、ポリマーから製品へのエコシステムを構築しており、購入者の仕様が厳格化する中で、このモデルは生分解性およびコンポスト化可能な形態にも適用可能である。サウジアラビアでは、ジェッダにおける同国初のrPET施設(Bariq社によるCreative Recycling)の稼働開始が、ブランド所有者がコンポスト化可能ソリューションとリサイクル含有ソリューションを並行して調達していることを示しており、コンバーターや流通業者の間でハイブリッド包装戦略やデュアルマテリアルポートフォリオの余地を生み出している。流通および技術サービスプラットフォームも、実用的な拡大手段として残っており、TotalEnergies CorbionがMulti Trade Groupと提携(2025年9月)し、UAE、サウジアラビア、および中東全域におけるLuminy PLAへのアクセスを拡大したことがその一例である。
最近の産業開発事情 中東生分解性プラスチック市場
- 2026年6月:Al Bayader Internationalは、ドバイのNational Industries Park(NIP)に統合型の678,000平方フィート規模の製造・物流拠点を開発するため、5,000万米ドル(1億8,000万UAEディルハム)の投資を発表した。建設は2026年に開始され、稼働は2028年初頭を目標としている。この拡張により、同社の地域流通が強化され、GCC市場への生分解性包装材料の供給能力が向上する。このプロジェクトは、持続可能なプラスチックのエンドツーエンド物流を現地化する戦略的な取り組みを示している。
- 2025年11月:Emirates Biotechは、UAEでEmbio PLAバイオポリマー製品ラインを発売した。この導入により、UAEのバイオプラスチック製品の幅が広がり、Emirates Biotechは包装用途向けPLAグレードの地域サプライヤーとしての地位を確立した。この動きは、GCCの主要セグメントにおける従来型プラスチックからの代替を後押しする。
- 2025年9月:RA Internationalは、スウェーデンを拠点とするGaia Biomaterialsと流通契約を締結し、コンポスト化可能材料であるBiodolomerをGCC地域に導入した。この契約は2025年9月1日付で有効となった。この提携により、現地メーカーが利用可能なコンポスト化可能ポリマーが拡大し、湾岸地域全体での市場アクセスが加速する。これにより、持続可能なプラスチックソリューションの地域流通業者としてのRA Internationalの役割が強化される。
中東生分解性プラスチック市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は中東全域で消費される生分解性プラスチック樹脂および化合物を対象とし、主に包装およびその関連用途において適切な条件下で生分解するよう設計された最終製品の製造に使用されるものを含む。
対象外の範囲:リサイクル可能なのみの従来型化石燃料由来プラスチック、およびバイオベースではあるが生分解性を持たない製品は除外する。
セグメンテーション概要
- ポリマータイプ別
- デンプン系プラスチック
- ポリ乳酸(PLA)
- ポリヒドロキシアルカノエート(PHA)
- ポリエステル(PBS、PBATおよびPCL)
- その他のバイオベース生分解性プラスチック
- 用途別
- 包装
- その他の用途
- 地域別
- アラブ首長国連邦
- サウジアラビア
- カタール
- イラン
- その他の中東地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが確定する前に公開データで確認できる需給シグナルのマッピングから始まる。湾岸諸国の国家統計局、国連コムトレードの貿易フロー、税関・関税スケジュール、一回使用プラスチック規制および堆肥化目標に言及する規制当局や自治体の循環経済関連刊行物などのソースを活用する。
データを実用的なものにするため、上記シグナルは企業の財務報告書や投資家向けプレゼンテーション、業界団体の発表、設備増強および包装政策変更に関する信頼性の高い報道と併せて分析される。非公開企業の財務情報に空白がある場合は、企業財務・インテリジェンスに特化した有料サブスクリプションや、樹脂および化合物の動向確認のための輸出入貨物レベルデータベースも活用する。これらのデスクソースはあくまで例示であり、クロスチェックおよび明確化のために他の多くの公開・有料参考資料も使用している。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチの結果を検証し、政策・貿易シグナルを現実的な採用・価格設定の前提条件に変換するために活用れる。モデルが実際の購買および代替状況を反映するよう、中東主要市場の樹脂・化合物サプライヤー、コンバーター、包装バイヤー、流通業者、廃棄物管理関係者と通常対話を行う。
これらの議論は、需要が集中している箇所(例:フードサービス包装対その他用途)、バイヤーがコンポスタブルおよび生分解性の表示をどのように解釈しているか、地域調達および政策執行のもとで価格プレミアムがどの程度の速さで縮小すると見込まれるかを検証するのに役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:14% |
| 中位層:44% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:17% | マネージャー:55% |
市場規模算定と予測
規模算定は主にトップダウンアプローチで構築され、包装およびその他の最終用途需要プールは、地域消費指標、貿易パターン、および生分解性材料の観察された代替率を用いて再構築される。その後、サンプリングされたコンバーターのスループット確認や、最も可視性の高い樹脂ファミリーに対する平均売単価×数量のロジックなど、選択的なボトムアップ近似値によって合計値が裏付けられ、過剰計上や未捕捉部分の調整に役立てられる。
この市場においてモデルを左右するいくつかの重要な投入値がある。一回使用プラスチック規制の政策タイミングと執行強度は、認知向上キャンペーンよりも速く採用を促進するため重要である。輸入依存度と地域または近隣のコンパウンディング能力は、ランデッドコストおよび供給可能性を変化させるため追跡される。フィルムおよびフレキシブル包装の数量は硬質フォーマットとは異なる動きをし、最終廃棄の準備状況(産業堆肥化および収集パイロット)がバイヤーの受け入れグレードに影響するため、アプリケーションミックスも重要である。
予測においては、政策執行ペース、樹脂プレミアムの予想変動、コンバーター認定サイクルの3項目に関する専門家の見解に基づいたシナリオ分析を使用する。ボトムアップ確認が小規模コンバーターや非公式取引をカバーできない場合、そのギャップは輸入フローとバイヤーの調達フィードバックによって制約さた浸透率の前提条件で処理され、時系列を確定する前に再度レビューされる。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、単一のデータ系列が単独で結果を左右しないようにする。モデル化された数量と示唆される価格を貿易データの方向性、報告された設備動向、インタビューフィードバックと比較し、既知の政策マイルストーンや調達サイクルと整合しない急激な変化を再確認する。
承認前に、数値は複数段階のアナリストレビューを経て前提条件が検証され、感度が非現実的に見える場合は修正される。国別またはアプリケーション別に大きな差異が生じた場合、回答者に再連絡して変化内容を確認し、モデルを再調整する。レートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前確認が完了される。
Mordor Intelligenceの中東生分解性プラスチック市場規模と他の公表推計値との比較
この市場の公表推計値はしばしば異なるが、それはスコープが一貫していないこと、および一部の調査が金額を報告し他が数量を報告することによる。差異はまた、政策主導の採用が包装全体にどの程度の速さで広がると想定されるか、樹脂価格プレミアムがどのように変化すると予測されるか、および貿易依存型サプライチェーンが基準年においてどのように扱われるかによっても生じる。
一部の外部数値は生分解性プラスチックをより広いバイオプラスチックまたは中東・アフリカの収益プールに組み込んでおり、これにより当然ながらヘッドライン数値が増加する。Mordor Intelligenceの推計では、規模は中東のみの数量で報告され、より広範なバイオベースの非生分解性カテゴリーを混在させることなく生分解性樹脂消費量に紐付けられてい。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 175.93キロトン(2025年) | |
| 業界出版社A | 5.60 ビリオン 米ドル(2025年) | より広いスコープの収益市場として報告されており、比較不可能な製品定義を含む可能性のある追加アプリケーションおよび価格積み上げが含まれているため、消費量ベースの見方よりも大幅に大きくなっている。 |
| 地域出版社B | 1.71 ビリオン 米ドル(2024年) | 中東とアフリカを合算し、独自の基準年と価格前提条件を持つ収益レンズを使用しているため、地理的拡大および通貨またはASPの選択が結果を変動させる可能性がある。 |
表中の差異は主に2つの要因、すなわちスコープと測定単位によって説明される。市場を中東における生分解性樹脂の消費量として維持し、採用および貿易シグナルと照合することで、得られる規模は明確なステップに遡ることが容易となり、政策、価格、および最終用途需要の変化に応じて更新しやすくなる。
レポートで回答される主要な設問
中東生分解性プラスチック市場は2031年までにどの程度の数量に達しますか?
市場は持続的な政策と小売需要に牽引され、2031年までに48万8,170トンに達すると予測されています。
2031年までにどのポリマータイプが最も速く成長しますか?
ポリヒドロキシアルカノエート(PHA)は海洋生分解性の特性に牽引され、19.34%のCAGRを記録すると予測されています。
なぜアラブ首長国連邦の成長が地域を上回っているのですか?
ドバイのキャリアバッグ禁止、ケザッドの地域樹脂生産能力、および小売調達義務がアラブ首長国連邦の数量を19.43%のCAGRで押し上げています。
インフラの整備状況は普及にどのような影響を与えますか?
産業用堆肥化能力の不足がライフサイクル終了時の検証を遅らせており、強力な政策シグナルにもかかわらず大規模普及を抑制しています。
主要なコスト障壁は何ですか?
生分解性樹脂は石油系プラスチックに対して20〜50%のプレミアムを有しており、低マージンの包装用途を手がけるコンバーターにとって課題となっています。