
中東・アフリカのネオバンキング市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
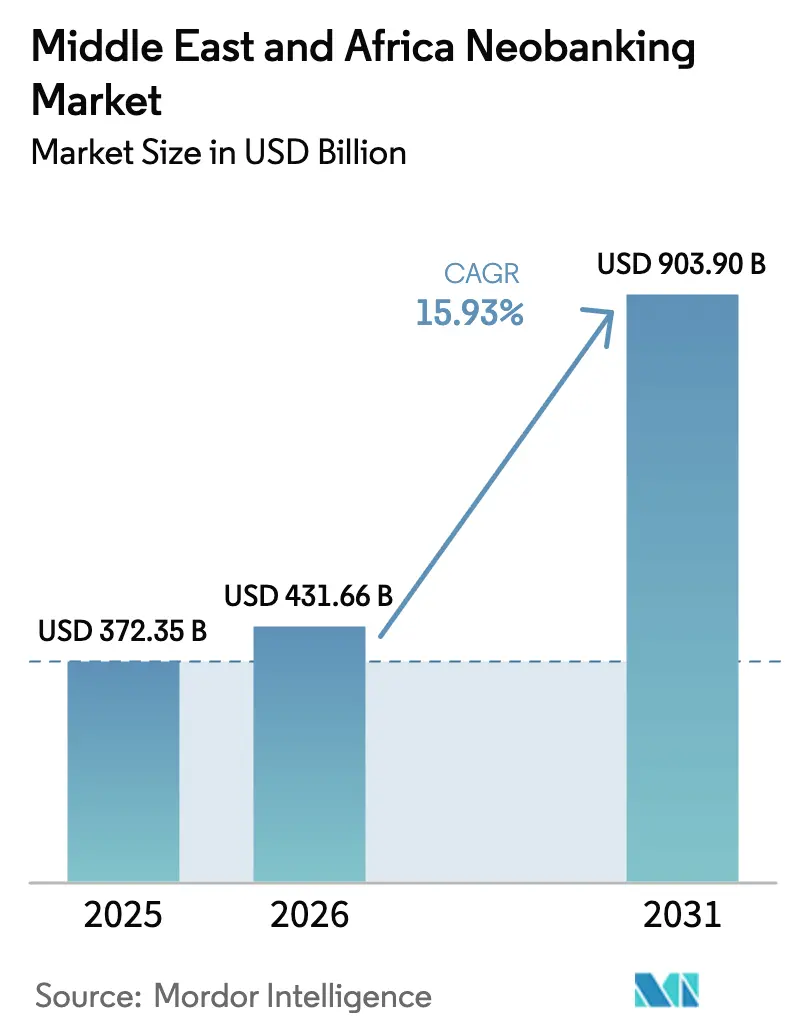
| 基準年の市場規模 (2025) | 372.35 十億米ドル |
| 市場規模 (2026) | 431.66 十億米ドル |
| 市場規模 (2031) | 903.9 十億米ドル |
| Growth Rate (2026 - 2031) | 15.93 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカのネオバンキング市場分析
中東・アフリカのネオバンキング市場規模は2026年においてUSD 4,316.6億と推定され、2025年のUSD 3,723.5億から成長し、2031年にはUSD 9,039億に達する見通しで、2026年〜2031年の間に15.93%のCAGRで成長します。スマートフォンの急速な普及、オープンバンキング規制の支援的な環境、および根強い金融包摂格差が、この地域のデジタルバンキングの勢いを支えています[1]欧州投資銀行、「アフリカの金融 – デジタル変革と気候移行の時代における投資の解放」、eib.org。。大手通信事業者はモバイルマネーウォレットをフルサービスバンクへと転換しており、既存の金融機関はシェアを守るためにクラウド移行を加速させています。湾岸協力会議(GCC)とサブサハラアフリカ間の国際送金回廊は低コストデジタルチャネルにとって収益性の高い手数料プールを創出しており、シャリア準拠の商品設計はイスラム教徒が多数を占める人口の中で対応可能な需要を拡大しています。こうした追い風にもかかわらず、自己資本規制とサイバーセキュリティ義務が独立参入者のコンプライアンスコストを高めています。
主要レポートのポイント
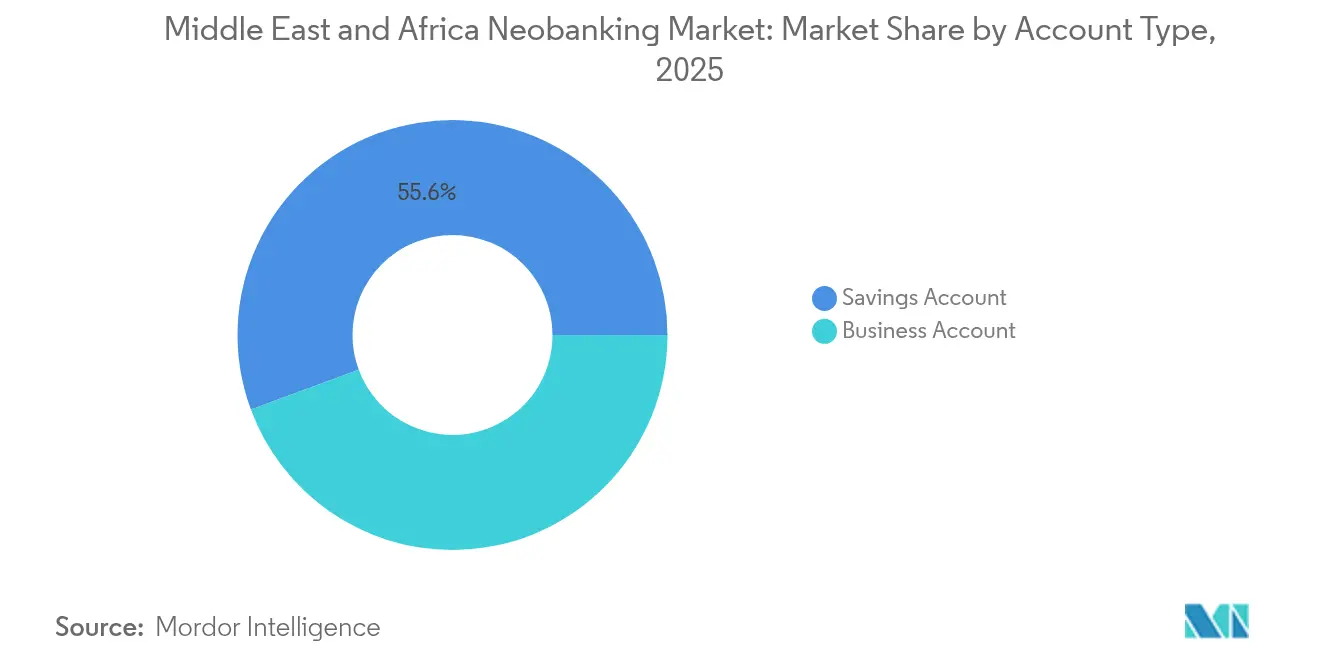
- 口座タイプ別では、普通預金口座が2025年の中東・アフリカのネオバンキング市場シェアの55.64%を占めてトップとなり、一方ビジネス口座は2031年にかけて20.62%のCAGRで拡大すると予測されます。
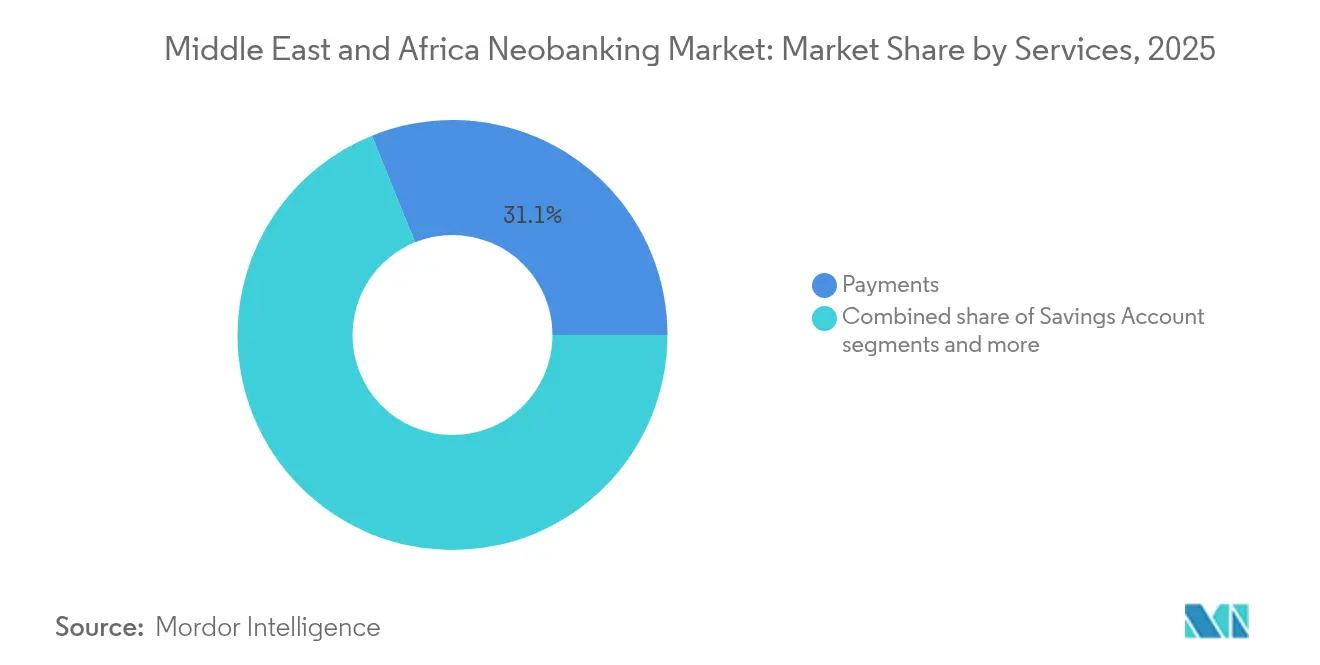
- サービス別では、決済が2025年の中東・アフリカのネオバンキング市場規模の31.12%を占め、ローンが2031年に向けて23.51%のCAGRで最も急速な成長軌道を記録しました。
- アプリケーション別では、個人利用が2025年の中東・アフリカのネオバンキング市場規模の66.55%を占め、法人導入は2026年〜2031年の間に18.74%のCAGRで成長しています。
- 地域別では、サウジアラビアが2025年の地域価値の34.84%を占め、ナイジェリアは2031年にかけて22.61%のCAGRでの成長をリードすると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中東・アフリカのネオバンキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートフォン普及率が従来の銀行インフラを飛び越える | +6.0% | 世界的、サブサハラアフリカにおいて最も高い影響 | 中期(2〜4年) |
| 銀行口座非保有者および銀行サービス不足の人口がデジタルファースト口座を求める | +7.0% | ナイジェリア、ケニア、ガーナ、MENA地域への波及 | 長期(4年以上) |
| GCCにおける規制サンドボックスおよびオープンバンキングの枠組み | +4.0% | サウジアラビア、アラブ首長国連邦、バーレーン | 短期(2年以内) |
| シャリア準拠のイスラム金融テック提案 | +3.0% | GCCコア、北アフリカへ拡大 | 中期(2〜4年) |
| 国際送金回廊が低コストのデジタルチャネルを必要とする | +5.0% | GCC-アフリカ回廊、在外同胞市場 | 中期(2〜4年) |
| 通信事業者主導のスーパーアプリエコシステムが金融サービスをバンドル | +5.0% | サウジアラビア、南アフリカ、ナイジェリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率が店舗ネットワークを飛び越える
モバイル接続数はサブサハラアフリカの大部分において銀行口座数を大幅に上回っており、デジタルチャレンジャーがコストの高い物理的インフラを迂回することを可能にしています。欧州投資銀行は、モバイルマネーの利用が2023年に世界の取引量の74%を占め、2021年の59%から増加し、アフリカがその大半を占めていると報告しています。Orange MEAとMastercardは、2025年までに3,700万人のウォレット保有者にバーチャルデビットカードを提供する予定であり、規模の経済を検証しています[2]フィンテック・ファイナンス・ニュース、「Orange中東・アフリカとMastercardが2025年までにアフリカ全土で数百万人の決済デジタル化に向けてパートナーシップを締結」、ffnews.com。。デバイスの手頃な価格の向上、低いデータ通信料金、および通信事業者がバンドルするスーパーアプリエコシステムが利用頻度を強化しています。規制当局がデジタル本人確認を進めるにつれ、オンボーディングの摩擦は低下し続けています。これらのトレンドは総合的にデイリーアクティブユーザー数と取引速度を高め、ネオバンクの手数料収益を直接押し上げます。
銀行口座非保有者および銀行サービス不足セグメントからの需要
複数のアフリカ諸国では50%を超える金融排除水準が続いています。ケニアは段階的KYCモバイルウォレットを通じて、2013年の25%から2021年には11.6%へと排除率を低下させ、未開拓の需要曲線を示しています。ナイジェリアの中央銀行は2025年9月までに153のデジタル信用提供者をライセンス付与し、合計でKSh 768億(USD 5億9,400万)をモバイルチャネル経由で融資しました。段階的な預金、ナノローン、および組込み保険は顧客あたりの生涯収益を拡大しながら、包摂義務を広げています。開発金融機関は女性と若者セグメントを対象とするプラットフォームに向けて優遇資本を提供し、さらに勢いを高めています。その結果、普通預金およびマイクロクレジット商品の対応可能な取引量はGDPよりも速く成長する見込みです。
GCCの規制サンドボックスおよびオープンバンキングルール
湾岸協力会議(GCC)の各経済圏は、ネオバンク市場への参入と相互運用性に対する障壁を系統的に低下させる包括的な規制革新の枠組みを実施しています。サウジアラビア中央銀行(SAMA)は2024年にGoogle Payの統合を承認するとともに決済開始サービス規制を推進し、アラブ首長国連邦中央銀行の明示的な同意に基づき顧客の金融データへのサードパーティアクセスを可能にするオープンファイナンス規制を補完しています。バーレーンの規制サンドボックスはFidor Bankの中東事業を含む国際的プレーヤーを惹きつけており、カタール国立銀行は2025年8月にMastercardゲートウェイのホステッドチェックアウト経由で統一デジタルウォレット受け入れを開始した初のGCC機関となりました。これらの枠組みはISO/IEC 27001:2022およびSOC 2 Type 2規格に準拠しており、サイバーセキュリティ要件が国際的なベストプラクティスと一致していることを確保しています。
シャリア準拠のデジタル金融提案
イスラム銀行の原則は、MENA地域およびサブサハラアフリカの一部でイスラム教徒が多数を占める人口にサービスを提供するネオバンクに対して、差別化された商品機会を生み出しています。Gulf International Bankのmeemプラットフォームは同地域初のシャリア準拠ネオバンクとして運営されており、デジタルイスラム銀行の提案は、伝統的な銀行が大規模に提供することが業務上複雑と感じる利益分配の取り決めや資産担保型融資構造をますます統合しています。シャリア監督委員会の規制上の影響はデジタルバンキング商品設計にまで及び、ネオバンクが透明な手数料体系および利子ベースの取引を回避する許容される投資手段を通じてイスラム金融の原則への準拠を実証することを求めています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な資本要件およびサイバーセキュリティライセンス要件 | -6.0% | 世界的、特に独立型ネオバンクに影響 | 短期(2年以内) |
| 店舗を持たない事業体に対する消費者の信頼欠如 | -5.0% | 中東・アフリカ全域の農村部および保守的な市場 | 長期(4年以上) |
| レガシー決済レールとの相互運用性のギャップ | -4.0% | ナイジェリア、ケニア、断片化された決済システム | 中期(2〜4年) |
| 政治的不安定および外国為替変動が投資家を抑止 | -6.0% | サブサハラアフリカ、一部のMENA市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な資本要件およびサイバーセキュリティルール
地域全体の規制当局は、独立型ネオバンク参入者に対して既存機関が支援するデジタルプラットフォームと比較して不均衡に影響する、ますます厳しい自己資本適正率とサイバーセキュリティコンプライアンス基準を実施しています。2024年3月に施行されたナイジェリアの銀行再資本化要件は、ライセンスの種類に応じてNGN 100億からNGN 5,000億の最低払込資本を義務付けており、ケニアのビジネス法改正法2024は銀行の最低中核資本をKES 100万からKES 1,000万(約USD 6,800からUSD 68,000)に引き上げ、2029年12月までのコンプライアンスを求めています。サイバー犯罪改正法2024は、72時間以内に国家CERT(コンピュータ緊急対応チーム)へのサイバーインシデント報告を義務付けており、確立されたリスク管理の枠組みを持たないデジタル専業機関に対して相当なコンプライアンス負担を生み出すデータ保護違反報告要件と整合しています。
店舗を持たない事業体に対する消費者の信頼欠如
物理的な銀行関係に対する文化的な嗜好およびアプリ専業型金融サービスへの懐疑心が、特に農村市場および高齢の人口層におけるネオバンク導入率を引き続き制限しています。欧州投資銀行の51のサブサハラアフリカ銀行を対象とした2024年調査は、消費者の信頼とデジタルリテラシーのギャップをデジタルバンキング拡大の主要な制約として特定しており、伝統的な銀行は通信事業者とフィンテックからの競争を主要な戦略的課題として挙げています。南アフリカ準備銀行が2024年4月に発表したデジタル決済ロードマップは、十分なサービスを受けていないコミュニティ全体でデジタル決済の普及を支援するために設計された消費者保護措置の強化と金融リテラシープログラムを通じた信頼構築に特に取り組んでいます[3]南アフリカ準備銀行、「SARBが包括的なデジタル決済に向けたロードマップを発表」、resbank.co.za。。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
口座タイプ別:ビジネス口座がSMEのデジタル化を促進
ビジネス口座は20.62%のCAGRで成長しており、中東・アフリカのネオバンキング市場の主要な成長レバーとして位置づけられています。需要は、レガシー銀行の書類手続きなしに統合された現金管理、給与計算、外国為替モジュールを求める零細・小規模・中規模企業から生まれています。ナイジェリアの決済システムビジョン2025は、マーチャント向けAPIを活用した口座集約を明示的に支持し、フィンテックと銀行の協業を奨励しています。同時に、ケニアの規制当局は2025年7月に10年間にわたる銀行ライセンスのモラトリアムを解除し、垂直型専門SME銀行のための免許取得の道筋を開きました。
普通預金口座の市場成熟度は持続しており、低手数料のモバイルファーストの金庫が初めての預金者を引き付けています。このセグメントの55.64%のシェアは、GCC管轄区域全体のエージェント窓口でのシームレスな現金入金レールとQRネットワークの相互運用性によって支えられた、価値保存ニーズのための定着した利用を示しています。競争の激化が商品の汎用化を進めているため、プロバイダーは残高を維持するために予算分析機能や利回りを高めるゴール設定を組み合わせています。ビジネス口座については、取引連動型の信用スコアリングが運転資金融資枠を解放し、消費者コホートと比較して粘着性の高い収益ストリームを組み込み、チャーンの可能性を低減しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


サービス別:決済が主導、ローンが加速
決済サービスは2025年に31.12%の市場シェアを占め、デジタルバンキングエコシステムにおける基盤的役割と、モバイルマネープラットフォームから包括的な金融サービスへの自然な発展を反映しています。このセグメントは確立された規制の枠組みと消費者の親しみから恩恵を受けており、Orange中東・アフリカとMastercardのパートナーシップにより、7か国の3,700万人のウォレット保有者がバーチャルおよび物理的なデビットカードを通じてグローバルマーチャントネットワークにアクセスできるようになっています。モバイルバンキングおよび送金サービスは相当な取引量を獲得していますが、競争の激化と規制上の手数料上限による利幅の圧縮に直面しています。
ローンは2031年にかけて23.51%のCAGRで最も成長が速いサービスカテゴリとして台頭しており、モバイルマネーの取引履歴、公共料金支払いパターン、ソーシャルネットワーク分析を含む代替データソースを活用した高度な信用スコアリングアルゴリズムによって牽引されています。ケニアの中央銀行は2025年9月に27の追加デジタル信用提供者をライセンス付与し、合計153の承認事業者がモバイルアプリおよびUSDDチャネルを通じてUSD 5億2,245万(KSh 768億)を融資しました。規制の枠組みは、利率の透明性と債権回収基準を通じた消費者保護をますます重視しており、ケニアが提案する非預金受入型信用提供者制度は払込資本の閾値に基づいた段階的なライセンスを導入し、デジタル融資部門を統合しながら借り手の保護を改善します。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
アプリケーション別:法人の取り込みが個人との差を縮める
個人向けアプリケーションは2025年に66.55%の市場シェアで主導しており、ほとんどのネオバンキングプラットフォームの消費者中心の起源と、地域全体の銀行口座非保有者および銀行サービス不足の個人という大きな対応可能な市場を反映しています。消費者向けネオバンクは、簡素化されたオンボーディングプロセス、直感的なモバイルインターフェース、公共料金の支払い、個人間送金、基本的な預金機能を含む日常の金融ニーズに沿って設計された商品機能から恩恵を受けています。このセグメントの成熟度は顧客獲得コストへの競争的プレッシャーを生み出しており、シャリア準拠商品や在外同胞向け送金ソリューションなどの専門的なサービスによる差別化を必要としています。
法人向けアプリケーションは、企業がサプライチェーンファイナンス、貿易ドキュメント、越境決済機能を伝統的な銀行と組み合わせた統合金融サービスをますます求める中、2031年にかけて18.74%のCAGRで優れた成長可能性を示しています。2025年5月にEFGファイナンスによって承認されたMaxAB-WasokoによるFaturaの買収は、B2B電子商取引プラットフォームが組込み型フィンテックサービスを統合してマーチャントの信用需要を取り込む方法を示しており、統合された事業体のフィンテックビジネスはエジプト全体の電子商取引売上の9%以上を融資し、モロッコへ拡大しています。競争当局によって確立された規制の枠組みは、消費者保護基準を維持しながらライセンスパートナーシップを通じて非銀行プラットフォームが銀行サービスを提供できる組込みファイナンスモデルをますます支持しています。
地理的分析
サウジアラビアは2025年に34.84%の最大地域市場シェアを維持しており、包括的な規制の枠組み、高いスマートフォン普及率、およびビジョン2030のデジタル変革目標を支援する政府のイニシアチブを活用しています。この王国の成功は、SAMAによるGoogle Pay統合の承認、決済開始サービス規制の推進、および2025年1月のSTC Payのフルサービスデジタルバンクへの移行を含む、協調的な政策実施を反映しています。アラブ首長国連邦は、Emirates NBDのLivプラットフォームおよび中央銀行の顧客金融データへのサードパーティアクセスを可能にするオープンファイナンス規制を通じて重要な市場価値を貢献しており、MastercardとZandの越境決済ソリューションの開始は、国際取引フローを支援する市場の高度な水準を示しています。
ナイジェリアは、決済システムビジョン2025、正式な送金チャネルを可能にする改訂された国際送金事業者(IMTO)ガイドライン、および2025年1月に発効した在外同胞銀行サービス向けの新口座タイプを含む中央銀行の包括的な規制近代化によって牽引され、2031年にかけて22.61%のCAGRで最も急速に成長する地域として台頭しています。南アフリカは、2024年4月に発表された準備銀行のデジタル決済ロードマップおよびTyme BankがUSD 2億5,000万のシリーズC資金調達でユニコーン地位を達成したことに支えられた安定した成長を示しており、ガーナなどの小規模市場は2025年9月に発表されたCodebase Technologies-MojoPayパートナーシップなどの新しいデジタルバンキングプラットフォームの立ち上げから恩恵を受けています。地域経済共同体の規制上の影響はますます越境相互運用性を支援しており、アフリカデジタル金融包摂ファシリティは加盟国全体の政策の調和に向けてリソースの14%を充てています。
規制環境
中東・アフリカ全域における規制は、デジタルバンク、決済企業、オープンバンキング仲介事業者、およびイネーブリング技術プロバイダーを対象とする活動ベースの監督へと移行しつつある。サウジアラビアでは、サウジ中央銀行(SAMA)が2026年3月に決済システム監督枠組みを更新し、オープンバンキングを管理されたサンドボックス方式から監督付きライセンス制度へと移行させ、口座情報サービス事業者向けのライセンス付与も併せて実施した。これによりコンプライアンス基準は高まる一方で、規制対象のデータ共有モデルにとってより明確な市場参入経路が生まれている。
主要なアフリカ市場全域では、決済標準および金融犯罪対策に関する要件が厳格化される一方、規制当局はフィンテック主導型モデルに対するライセンス要件の明確化を進めている。ナイジェリアはナショナル・ペイメント・スタックを通じてISO 20022準拠のインフラを義務化しており、決済システムへの実装は2026年に行われる。また、ナイジェリア中央銀行は2026年、リアルタイム監視指令を含むより強化されたAML(反マネーロンダリング)要件を導入した。UAEでは2025年連邦法令第6号(2025年9月16日施行)により規制対象範囲が拡大され、新興技術を用いた金融活動が対象に含まれるとともに、対象事業者がライセンス要件を検討するための1年間の猶予期間が設けられ、この期間は2026年9月頃に終了する。南アフリカでは、南アフリカ準備銀行が2026年半ばに草案指針を発表し、認可およびリスク管理を条件として、ノンバンク事業者による国内決済システムへのオープンアクセスに向けた動きを進めている。
バリューチェーン分析
中東・アフリカのネオバンキングにおけるバリューチェーンは通常、中央銀行や決済システム規制当局を含む規制ライセンスおよびコンプライアンス基盤から始まり、その後デジタルオンボーディング、KYC/AML審査、コアバンキングまたはバンキング・アズ・ア・サービス統合、不正・サイバーセキュリティ対策といったコア技術の実装段階へと進む。流通面では、モバイルアプリとUSSDがリーチを担い、日常的な支出をカードやウォレットのレールが支える。通信事業者のエコシステムや銀行が支援するデジタルブランドも顧客獲得の形を左右しており、STC Bankがウォレット利用者基盤をサウジアラビアにおける完全なデジタルバンキングサービスへ転換した事例(2025年1月)がその一例である。
下流工程では、相互運用性および国内決済レールへのアクセスが、決済、送金、請求書払い、加盟店決済など提供する製品の幅を決定し、それが単位経済性にも影響を及ぼす。レールへのアクセスを拡大または標準化する政策変更はこの層を再構築する要因となっており、UAE中央銀行はオープンファイナンス標準を、集中型APIハブおよび信頼フレームワークとともに整備を進めており、南アフリカは2026年、活動ベースの認可方式のもとでライセンスを取得したノンバンク事業者を国内決済システムへ受け入れる方向に動いている。クラウドホスティング、データガバナンス、紛争処理、カスタマーサポートといった支援機能は、事業運営モデルの一部として扱われる度合いを増しており、規制枠組みは技術プロバイダーや新興技術を用いた金融活動にも義務を拡大している。
競争環境
中東・アフリカのネオバンキング市場は依然として適度に集中した状態にあり、上位5社が相当ではあるものの支配的ではないシェアを保有しています。これにより、新規参入者には十分な余地があり、特に十分なサービスを受けていない銀行サービス不足地域での地域展開の機会があります。伝統的な銀行が支援するデジタルプラットフォームは、既存のインフラと顧客の信頼を活用することで強力なスケーラビリティを示しています。例えば、Emirates NBDのLivは100万ユーザーに向けて急速に成長しており、STC Bankは決済アプリから数百万人のユーザーベースを持つフルサービスのネオバンクへと進化しました。これらの事例は、既存機関の支援とデジタルイノベーションが組み合わさることで、ユーザー獲得と市場成長をいかに加速できるかを示しています。
競争の激しさは、地域の消費者行動とインフラの成熟度によって地域間で大きく異なります。GCCでは、銀行が支援するデジタルブランドが信頼と確立された顧客基盤から恩恵を受け、優れたパフォーマンスを示す傾向があります。対照的に、サブサハラアフリカの市場では、モバイルマネーシステムとエージェントネットワークを活用した独立系ネオバンクがより多くの成功を収めています。これらの独立型プレーヤーは、特に伝統的な銀行へのアクセスが限られた地域において、地域のニーズにより適していることが多いです。その結果、地理的および業務上の適応性が主要な競争要因となっています。
戦略的な統合が加速しており、地域全体でデジタルバンキングエコシステムの成熟を示しています。主要な事例として、FairMoneyによるUmbaの計画的なUSD 2,000万の買収があり、ナイジェリアの事業をケニアへ拡大することを目的とした重要な越境取引です。技術的なパートナーシップも市場リーダーシップにとって不可欠となっています。Standard BankとVolante Technologiesの協業およびM2P FintechのUSD 1億のシリーズD資金調達はいずれも、高度なデジタル金融サービスの拡大を目的としています。一方、新たな破壊的企業は越境送金、SMEファイナンス、組込みファイナンスなどのニッチ分野を標的にしており、確立されたプレーヤーは銀行と通信、小売、ライフスタイルサービスを組み合わせたスーパーアプリエコシステムを構築しています。
中東・アフリカのネオバンキング産業リーダー
Liv. (Emirates NBD)
STC Pay
TymeBank
Mashreq Neo
Bank Zero
- *免責事項:主要選手の並び順不同

市場機会と将来展望
オープンバンキングおよびオープンファイナンスの制度化は、クローズドループ型ウォレットを超えて口座ベース製品を拡大するための、より明確な道筋を生み出しており、特にGCCでは規制当局が監督付き制度の整備を進めている。サウジアラビアが2026年3月にオープンバンキングを正式なライセンスモデルへ移行させ、SAMAによる決済システムおよび事業者向け監督の更新と併せて、これは口座情報および決済開始関連サービス、すなわちパーソナルファイナンシャルマネジメント、中小企業向けキャッシュフローツール、同意に基づくデータアクセスに依存する組込型融資などの機会を後押ししている。
クロスボーダー決済の現代化は、銀行やネオバンクプラットフォームがより高速な決済・標準化されたレールに接続できる、もう一つの近未来的なホワイトスペースである。エミレーツNBDが2026年7月、クロスボーダー決済向けにPartiorのブロックチェーンベースの清算・決済ネットワークに稼働開始したことは、国際送金の摩擦低減を目指したインフラ導入の具体的な指標である。UAEでは、即時決済Aani、国内カードスキームJaywan、2026年頃の統合を目標とするデジタルディルハムCBDCプログラムを含む金融インフラ変革(FIT)プログラムが、パートナーシップを通じて相互運用可能な低コストの決済・送金サービスを構築するネオバンクの機会を後押ししている。2025年連邦法令第6号に基づくコンプライアンス期限(2026年9月頃)も、フィンテック企業やイネーブリング事業者の間で、規制対応かつ監査対応可能な技術スタックおよびガバナンスサービスへの需要を高めている。
最近の業界動向
- 2026年3月:GoTyme Bank(旧TymeBank)がSanlamとの間で取引型バンキング・信用事業に関する合弁事業を締結し、合計約1,700万人とされる顧客基盤に対してデジタルファーストのバンキングソリューションを展開する。この提携は、大規模な保険販売網とデジタルバンクの事業運営モデルを結びつけるものであり、南アフリカにおける銀行系デジタルブランドへの競争圧力をさらに高めている。
- 2026年1月:TymeBankは南アフリカ内務省と提携し、TymeBankキオスクにおけるSmart IDおよびパスポート関連サービスの利用を可能にした。行政サービスへのアクセスを追加することは、ブランチライトモデルの来店動機と信頼性を強化し、確認済みIDに結びついた継続的なオンボーディング経路を生み出す。
- 2024年10月:Standard BankとVolante Technologiesは、アフリカ市場全域の決済インフラを現代化するための大陸規模のPayments-as-a-Service提携を発表した。このプログラムは、送金や加盟店決済に相互運用可能な決済処理を必要とするデジタルバンクおよびフィンテック企業の製品展開の迅速化を支援する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、中東・アフリカのネオバンキング市場を、決済・送金、預金、融資などの口座ベースの金融サービスを提供する、デジタルファーストで主にアプリ主導型のバンキングモデルから生じる価値として、中東・アフリカ地域の国々を対象に定義する。
対象範囲の除外事項:ネオバンク型のデジタル口座サービスに直接結びつかない従来の店舗主導型銀行の収益、および金融サービス価値を代表しない非バンキングのソフトウェアのみのツールは除外する。
セグメンテーション概要
- 口座タイプ別
- ビジネス口座
- 普通預金口座
- サービス別
- モバイルバンキング
- 決済
- 送金
- 普通預金口座
- ローン
- その他
- アプリケーション別
- 個人
- 法人
- その他のアプリケーション
- 地域別
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカのその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、中東・アフリカ全域における現実的な需要範囲を設定するため、公的なバンキングおよび決済関連指標から開始した。ライセンス情報および業界統計には各国中央銀行の公表資料を、マクロ経済的背景および金融包摂指標にはIMFおよび世界銀行のデータを、モバイル・スマートフォン普及状況にはGSMAのインテリジェンスを、決済およびクロスボーダー資金フローにはBISの資料を活用し、数値的な文脈の裏付けとした。
また、デジタルファースト銀行やフィンテック主導型企業の年次報告書、投資家向け資料、プレスリリースを確認し、製品の幅、収益化パターン、各国展開のタイムラインを把握した。妥当性の確認には、有料の企業財務・インテリジェンス情報源、ニュース・財務データベース、特許データベースを用い、タイムライン、機能展開、主要な運営上の前提を検証した。これらの情報源はあくまで例示であり、データ収集、検証、確認の過程では他の公開文書やデータセットも参照した。
一次インタビューおよび調査
一次情報は、中東・アフリカ全域のデジタルバンキング事業者、銀行パートナー、決済エコシステム参加者、地域コンサルタントに対する専門家インタビューおよび構造化調査を通じて収集した。これらのインタビューは、実際に収益化されている内容、標準的な価格帯(例えば口座手数料や取引主導型の収益構造)、国別の普及ペースを確認するために用いられ、前提条件の最終決定および結果の相互検証の前段階として活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | 経営幹部(CXO):15% |
| ミドルティア:58% | 機能・部門責任者:38% |
| 小規模プレイヤー:15% | マネージャー:47% |
市場規模算定と予測
市場規模算定は、地域のバンキングおよびデジタル普及に関する指標を収益化可能なネオバンキング需要プールへ変換し、これをデジタルファースト型口座モデルで一般的に提供されるサービス別に分割するトップダウンモデルを用いて構築した。推計の妥当性を確保するため、サンプル抽出した価格×活動量のロジックおよびチャネル確認を用いた選択的なボトムアップ近似も実施し、両者の見解が異なる場合には結果を調整した。
モデルで使用した主要な入力要素には、スマートフォンおよびモバイルインターネットの普及率、デジタルバンクライセンスの件数とその取得時期および開業マイルストーン、アクティブ口座の増加パターン、決済・送金の取引頻度、預金・融資機能を利用する顧客の割合が含まれる。価格が不明確な場合は、インタビュー対象者から共有された範囲を用い、手数料免除、プロモーション期間、通貨換算の時期に関する簡易なルールを適用して、収益の過大評価を避けた。予測はシナリオ分析を用いて構築し、普及・利用に関する前提を国別に検証した上でMEA全体に集約し、最終的な道筋は一次調査回答者が今後数年間で実現可能と述べた内容に整合させた。
データ検証と更新サイクル
検証は、独立した複数の指標間の相互確認を繰り返し行い、モデルを確定する前に異常値を精査する形で実施した。アクティブ口座当たりおよび取引当たりの推定収益を市場参加者から共有された情報と比較し、異常な急変については、ライセンス発行、製品発表、国レベルのマクロ的変化と照らして再確認した。
計算、前提、単位の整合性を検証するため、第二のアナリストによるレビューを実施し、大きな差異が生じた場合には、定義や価格ロジックを明確にするための追加調査を行った。本レポートは年次で更新され、大規模な規制変更や通貨・インフレの急激な変動など重要な事象が発生した場合には随時更新される。提供前には、最新の公的指標に基づいて最も現状に即した見解をクライアントに提供できるよう、最新データの再確認を実施する。
Mordor Intelligenceの中東・アフリカネオバンキング市場推計と他の公表推計との比較
中東・アフリカのネオバンキングに関する公表数値は必ずしも一致しない。市場境界の定義が伸縮しやすく、時期の選択によって総額が大きく変わり得るためである。差異は主に、ネオバンキング収益として扱う範囲とより広範なデジタルバンキングとの区分、変動の大きい市場における通貨換算の時期の取り方、利用強度に関する前提が実際の事業者からのフィードバックで検証されているかどうかに起因することが多い。
この市場は、インフレ率や外国為替の変動が不均一な国々にまたがっているため、更新頻度と通貨換算の時期はサービス範囲と同様に重要である。ここでは、価格ロジックを活動に関する前提(例えば取引主導型の収益や手数料免除)と同じ時間軸に固定し、これらの入力要素は更新時および追跡調査の際に再確認しており、これはMordor Intelligenceが適用している方針である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の限界 |
|---|---|---|
| Mordor Intelligence | USD 372.35 B (2025) | |
| 地域コンサルティング会社A | USD 340.00 B (2025) | 決済・送金に重点を置いた狭い収益範囲を採用しており、初期段階市場における預金・融資の収益化を過小評価しているように見受けられ、これが普及度が混在する国々における総額を低くしている。 |
| 業界誌B | USD 415.00 B (2025) | 店舗主導型銀行のデジタルチャネルにおける活動を含む、より広範なデジタルバンキング収益を対象としているとみられ、通貨変動期にスポットレートによる為替換算を適用している可能性が高く、その結果総額が膨らんでいる。 |
三つの数値間の差異は主に、ネオバンキングとして何を計上するかという範囲の設定と、通貨および価格に関する時間軸の取り扱いという2つの実務的な選択に起因している。収益ロジックを観測可能な活動要因に結びつけ、それらの前提を定期的に見直すことで、当社の推計は明確な変数に基づいて追跡可能であり、同じ入力条件で再現することができる。


レポートで回答されている主要な質問
2031年における中東・アフリカのネオバンキング分野の予測値はいくらですか?
市場は15.93%のCAGRで拡大し、2031年までにUSD 9,039億に達すると予測されます。
現在最大の収益を貢献している国はどこですか?
サウジアラビアは先進的なオープンバンキング規制と強力な通信・銀行転換により、2025年の地域収益の34.84%をリードしています。
地域のネオバンク間で最も急速に成長しているサービスラインはどれですか?
デジタル融資はAI主導の信用スコアリングがナノローンの量を拡大するにつれ、23.51%の最高CAGRを記録しています。
プロバイダーの競争はどの程度集中していますか?
上位5社が48.90%のシェアを保有しており、適度に集中しているものの依然として競争的な市場であることを示しています。
東アフリカの新規参入者にとって最も有益な規制変更は何ですか?
ケニアが2025年7月に10年間にわたる銀行ライセンスのモラトリアムを解除した決定は、より明確な資本ルールの下で新たな免許取得の機会を開きます。
なぜビジネス口座が支持を集めているのですか?
中小企業(SME)は統合された現金管理および越境決済ツールを求めており、ビジネス口座の収益を20.62%のCAGRで推進しています。
最終更新日:



