
| 調査期間 | 2019 - 2030 |
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| CAGR | 13.00% |
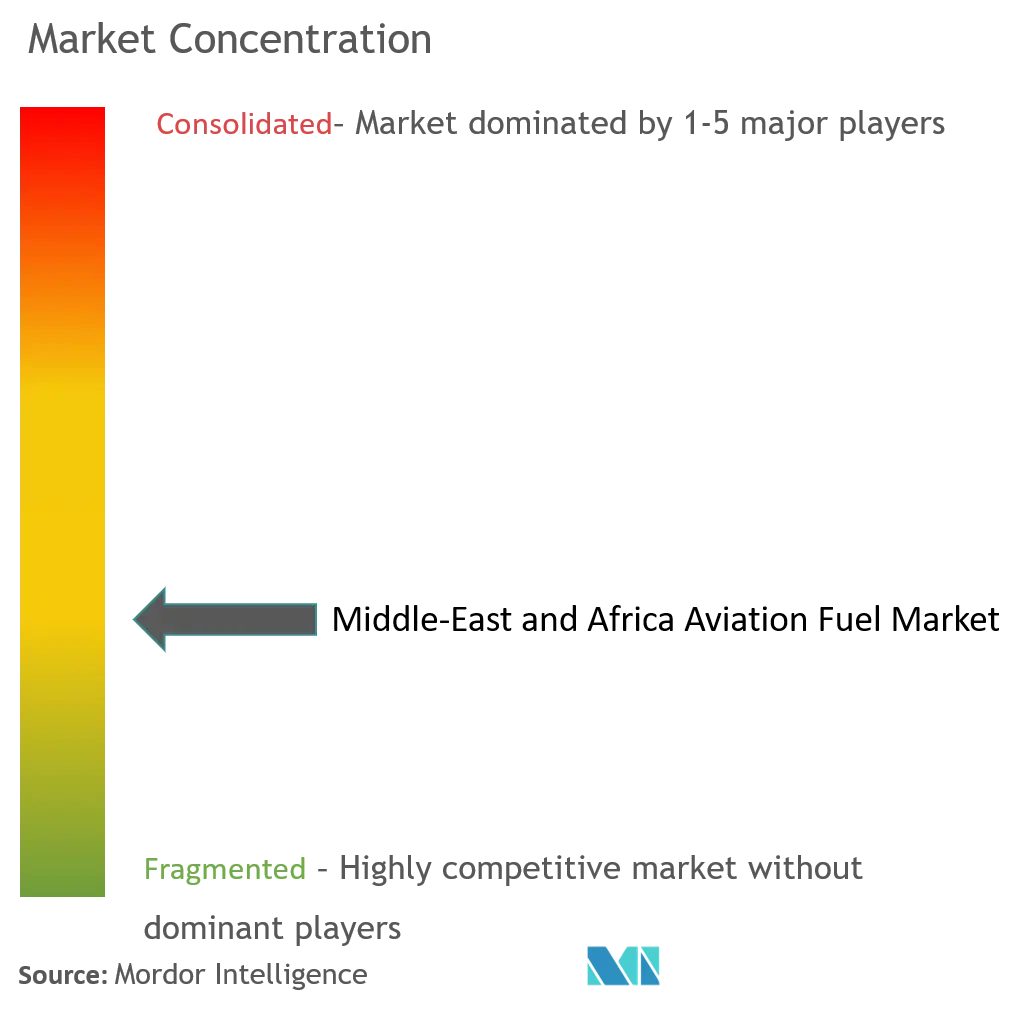
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |
Mordor Intelligenceによる中東・アフリカ航空燃料市場分析
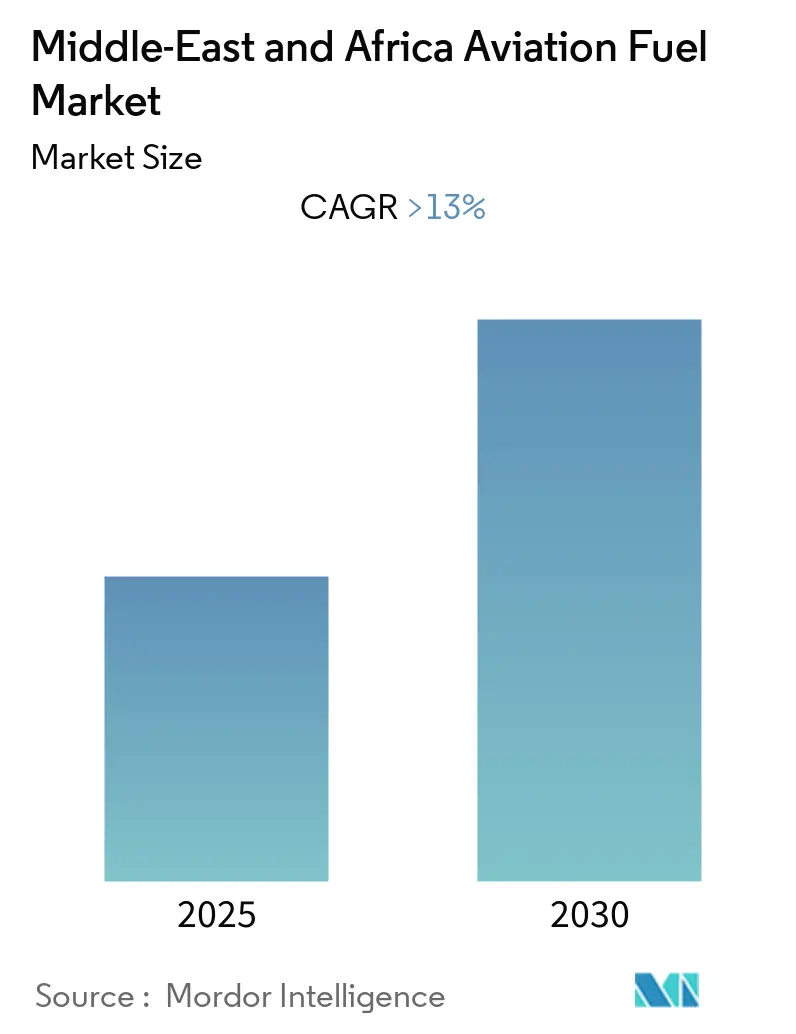
中東・アフリカ航空燃料市場は、予測期間中にCAGR 13%超を記録すると予想されています。
市場は、地域的なロックダウンおよび飛行制限により、COVID-19の感染拡大によって悪影響を受けました。現在、市場はパンデミック前の水準に回復しています。
- 近年の航空運賃の低下、経済状況の改善、可処分所得の増加を背景とした航空旅客数の増加が、市場の主要な促進要因の一つとなっています。また、地域内各国で進行中および予定されている戦闘機の取引も、航空燃料需要をさらに押し上げると期待されています。
- ただし、航空燃料の高騰および価格変動性が市場の抑制要因になると予想されています。
- 中東地域の各国は、増加する航空旅客に対応するため、今後20年間で2,600機超の新型航空機を必要としています。この大規模な需要により、航空燃料市場のプレーヤーにとって大きな機会が生まれると期待されています。
- 中東・アフリカ地域で最大の市場規模を誇るアラブ首長国連邦が地域市場をリードしており、今後もその優位性を維持する見込みです。
中東・アフリカ航空燃料市場のトレンドと考察
商業セクターが市場を支配
- 商業航空は、定期および不定期航空機の運航を含み、旅客または貨物の商業的な航空輸送を伴います。商業セグメントは中東・アフリカ航空における航空燃料の最大消費者の一つであり、航空会社の総営業費用の4分の1を占めています。
- ロシア・ウクライナ紛争は、OPEC+加盟国による供給削減によって高止まりしていた石油価格の問題をさらに悪化させました。原油価格の上昇は、当該商品の主要な利用者である商業航空セクターにおける航空燃料需要に悪影響を及ぼします。
- 2021年、サウジアラビアは発注済み航空機の調達要件を部分的に賄うため、30 ビリオン 米ドル相当の融資契約を締結しました。この金額は、2024年半ばまでの同航空会社の航空機調達資金需要を賄うものであり、既に発注済みの73機の購入資金調達を支援するものであると声明で述べています。同航空会社はエアバスA320neo、A321neo、A321XLR、およびボーイング787-10型機を発注しています。
- 2022年にサウジアラビアの空港を通過した旅客数は870万人でした。サウジアラビア政府は、2030年までに年間3億3,000万人の旅客、250の国際目的地、1億人の観光客の達成を目指しています。
- 2022年1月、カタールはゼネラル・エレクトリック製エンジンを搭載した大型双発機777Xを34機発注し、さらに16機のオプションも締結しました。同航空会社はボーイングの現行777型貨物機モデルも2機発注しました。ボーイングは旅客用777Xが当初予定より約3年遅れの2023年末に就航すると見込んでいます。
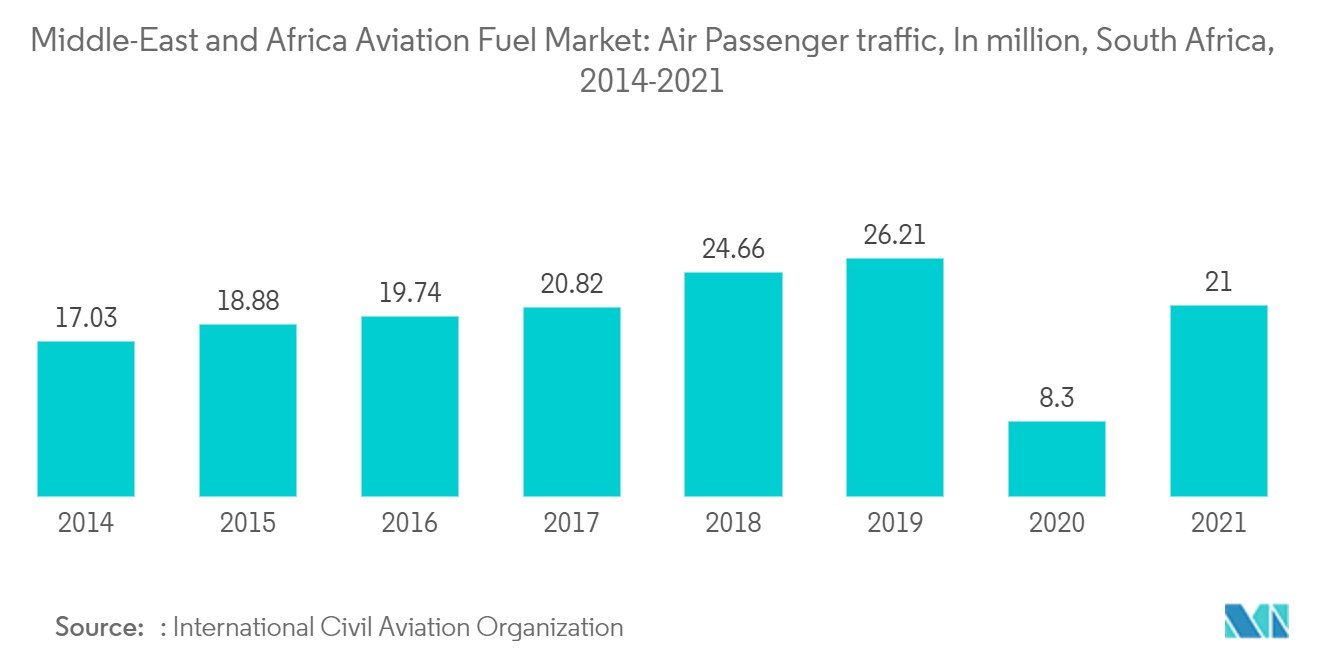
- 2021年、南アフリカはアフリカで最も高い航空交通量を記録し、総航空旅客数は約2,100万人に達しました。
- 上記の要因により、商業セクターは予測期間中に市場を支配すると予想されています。
アラブ首長国連邦が市場を支配
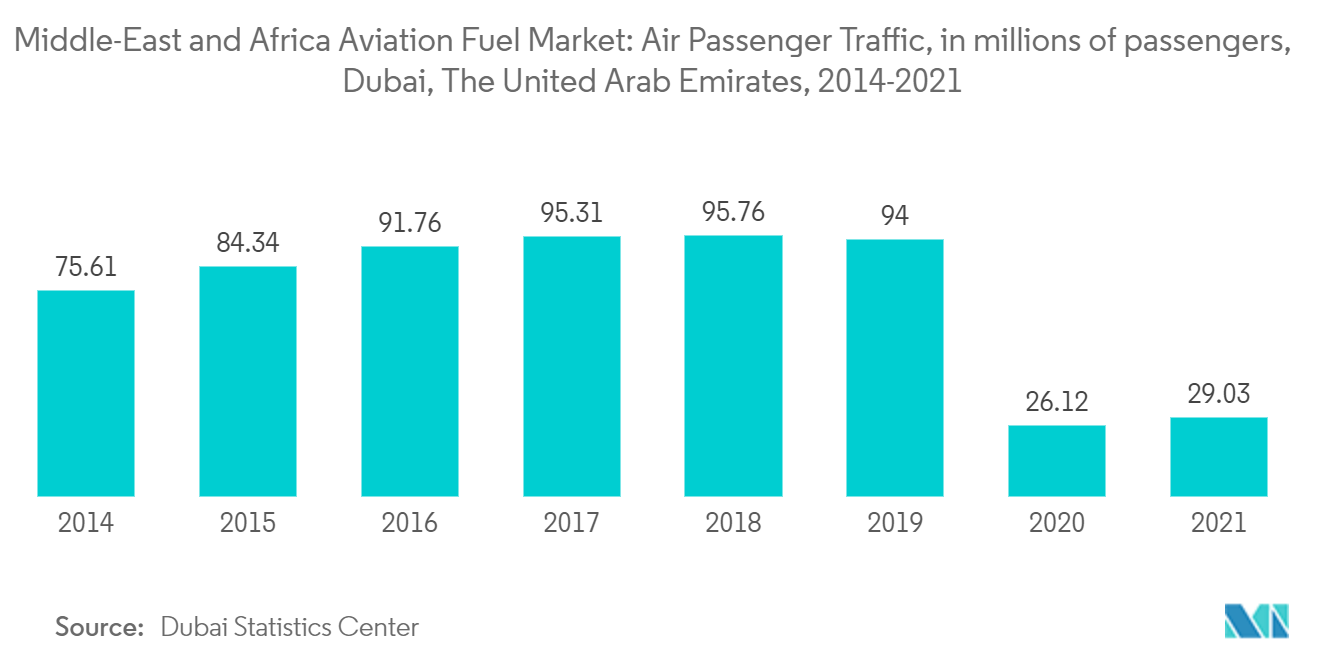
- UAEの国営航空会社は世界108カ国224都市に就航しており、2021年10月時点でUAEの航空セクターへの投資額は2,700億USDに達しています(ICAO)。
- アラブ首長国連邦は、多大な航空交通量、大規模な原油生産、大きな精製能力、豊富な国内航空燃料供給、そしてエミレーツ航空とエティハド航空という2大航空会社を有することから、中東における航空燃料セクターの主要国の一つです。
- アブダビの空港は2022年第1四半期に2,563,297人の旅客を受け入れ、2021年同期比218%増となりました。同四半期の飛行便数は22,689便で、2021年比38%増となりました。
- さらに、ドバイのアル・マクトゥーム国際空港が完成すれば、年間最大1億6,000万人の旅客と1,200万メートルトンの航空貨物量を誇る世界最大の空港として台頭すると予想されています。
- UAE の空港では合計883,000便が処理され、ドバイ空港は貨物輸送量において世界第6位にランクされ、6,865万kgの物資を輸送しました(ドバイ空港ファクトシート)。アラブ首長国連邦は世界最大規模のボーイング航空機フリートの一つを保有しており、191機のボーイング機と119機のエアバス380を有しています。4つの国営航空会社は合計約498機の航空機を保有しています。
- 上記の要因により、アラブ首長国連邦は予測期間中に市場を支配すると予想されています。
競合状況
中東・アフリカ航空燃料市場は中程度に集約されています。主要企業(順不同)には、Emirates National Oil Company、Chevron Corporation、Shell PLC、TotalEnergies SE、Abu Dhabi National Oil Companyなどが含まれます。
中東・アフリカ航空燃料産業のリーダー企業
-
Emirates National Oil Company
-
Chevron Corporation
-
Abu Dhabi National Oil Company
-
Royal Dutch Shell PLC
-
Shell Plc
-
TotalEnergies SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2022年1月:Masdar、Siemens Energy、TotalEnergies SEが、持続可能な航空燃料(SAF)を製造するためのグリーン水素に関するパートナーシップ協定を締結しました。
- 2023年1月:AviLeaseとサウジ投資リサイクル会社(SIRC)が、AviLeaseのネットワークへの持続可能な航空燃料(SAF)の製造・流通開始するための覚書(MoU)を締結しました。
中東・アフリカ航空燃料市場レポートの調査範囲
航空燃料とは、航空機の動力源として使用される石油系燃料、または石油と合成燃料の混合物です。暖房や自動車走行などの固定用途に使用される燃料よりも厳格な規制の対象となっています。燃料管理や性能に不可欠な特性を改善または維持するための添加剤が含まれています。
中東・アフリカにおける航空燃料市場は、燃料タイプ、用途、地域別にセグメント化されています。燃料タイプ別では、航空タービン燃料、航空バイオ燃料、AVGASに分類されています。用途別では、商業、防衛、一般航空に分類されています。本レポートでは、地域内の主要国における航空燃料市場の規模および予測も網羅しています。各セグメントの市場規模および予測は、収益(USD十億)ベースで算出されています。
燃料タイプ
| 航空タービン燃料(ATF) |
| 航空バイオ燃料 |
| AVGAS |
用途
| 商業 |
| 防衛 |
| 一般航空 |
地域
| アラブ首長国連邦 |
| サウジアラビア |
| カタール |
| エジプト |
| 南アフリカ |
| その他中東・アフリカ |
| 燃料タイプ | 航空タービン燃料(ATF) |
| 航空バイオ燃料 | |
| AVGAS | |
| 用途 | 商業 |
| 防衛 | |
| 一般航空 | |
| 地域 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| エジプト | |
| 南アフリカ | |
| その他中東・アフリカ |
レポートで回答される主要な質問
現在の中東・アフリカ航空燃料市場の規模はどのくらいですか?
中東・アフリカ航空燃料市場は、予測期間(2025年~2030年)中に13%を超えるCAGRを記録すると予測されています。
中東・アフリカ航空燃料市場の主要プレーヤーは誰ですか?
Emirates National Oil Company、Chevron Corporation、Abu Dhabi National Oil Company、Royal Dutch Shell PLC、Shell Plc、TotalEnergies SEが、中東・アフリカ航空燃料市場で事業を展開する主要企業です。
この中東・アフリカ航空燃料市場レポートはどの年を対象としていますか?
本レポートは、中東・アフリカ航空燃料市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、2025年、2026年、2027年、2028年、2029年、2030年の中東・アフリカ航空燃料市場規模の予測も提供しています。
中東・アフリカ航空燃料 業界レポート
2026年の統計 中東・アフリカ航空燃料 市場シェア、規模、収益成長率(Mordor Intelligence™業界レポート作成) 中東・アフリカ航空燃料 分析には、2026年から2031年までの市場予測見通しと歴史的概要が含まれています。この業界分析のサンプルを無料のレポートPDFとしてダウンロードしてください。