
メペリジン薬剤市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 608.18 百万米ドル |
| 市場規模 (2031) | 736.58 百万米ドル |
| Growth Rate (2026 - 2031) | 3.90 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
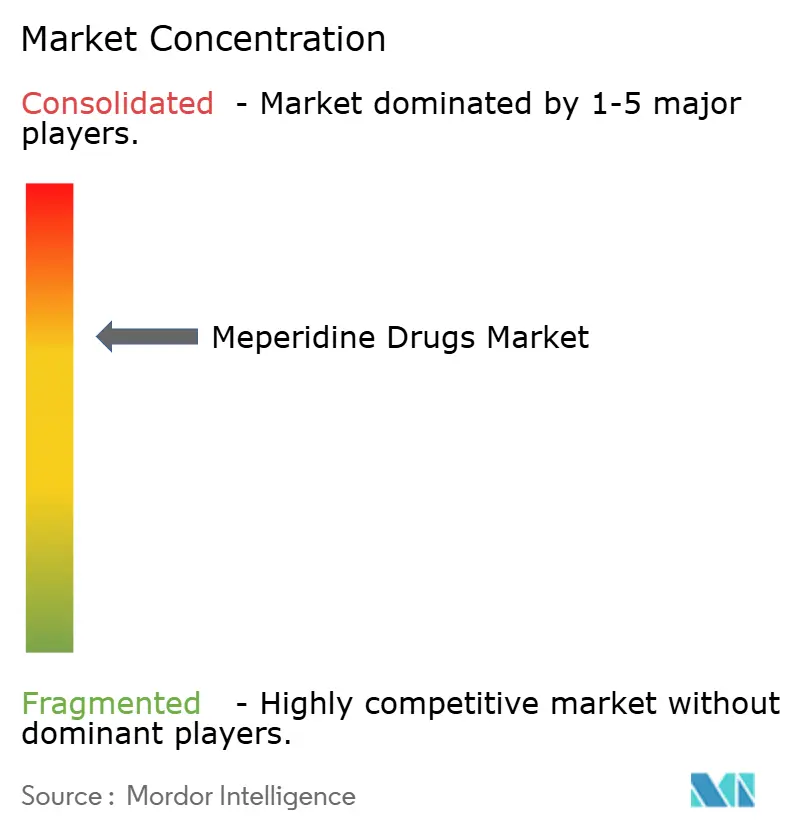
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
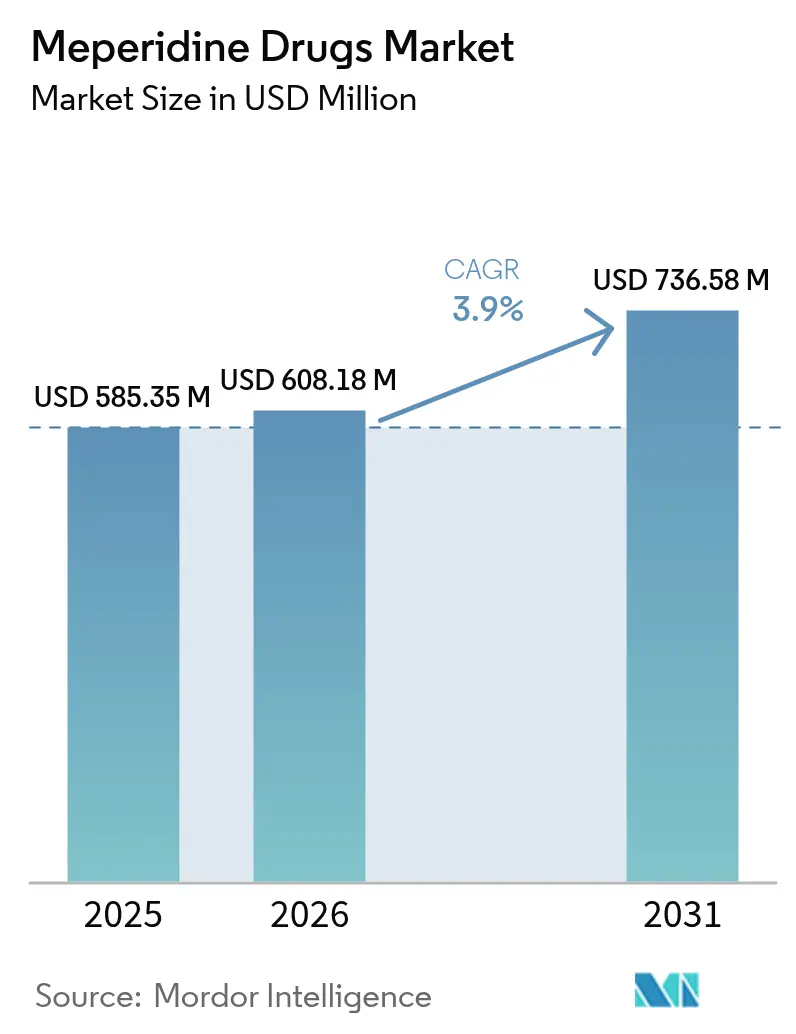
Mordor Intelligenceによるメペリジン薬剤市場分析
メペリジン薬剤市場規模は、2025年の5億8,535万米ドルから2026年には6億817万8,000米ドルに成長し、2026年から2031年の期間においてCAGR 3.90%で、2031年までに7億3,658万米ドルに達すると予測されています。
メペリジンは、その即効性、短時間作用性、および抗シバリング効果において代替薬を凌ぐ狭義かつ堅固な病院内ニッチを占有しているため、需要は継続しています。病院は周術期疼痛管理とシバリング予防のために注射剤形に依存しており、オピオイド全体の使用が縮小しているなかでも安定した大量購買が確保されています。成長モメンタムは、複合的ながん疼痛を治療する緩和ケアプログラム、および西洋の周術期プロトコルを踏襲する新興市場における外科手術の拡大によっても支えられています。欧州およびアジアにおける同等の規制とともに、米国麻薬取締局(DEA)が設定する製造割当量が厳格に規制されたサプライチャネルを形成しており、実績ある品質システムを有するコンプライアントな製造業者に恩恵をもたらしています。より安全な新規鎮痛薬や厳格化された処方集が市場全体の拡大を抑制する一方、サプライチェーンの強靭性と専門的な臨床エビデンスにより、メペリジン薬剤市場は予測可能な上昇曲線を描き続けています。
主要レポートのポイント
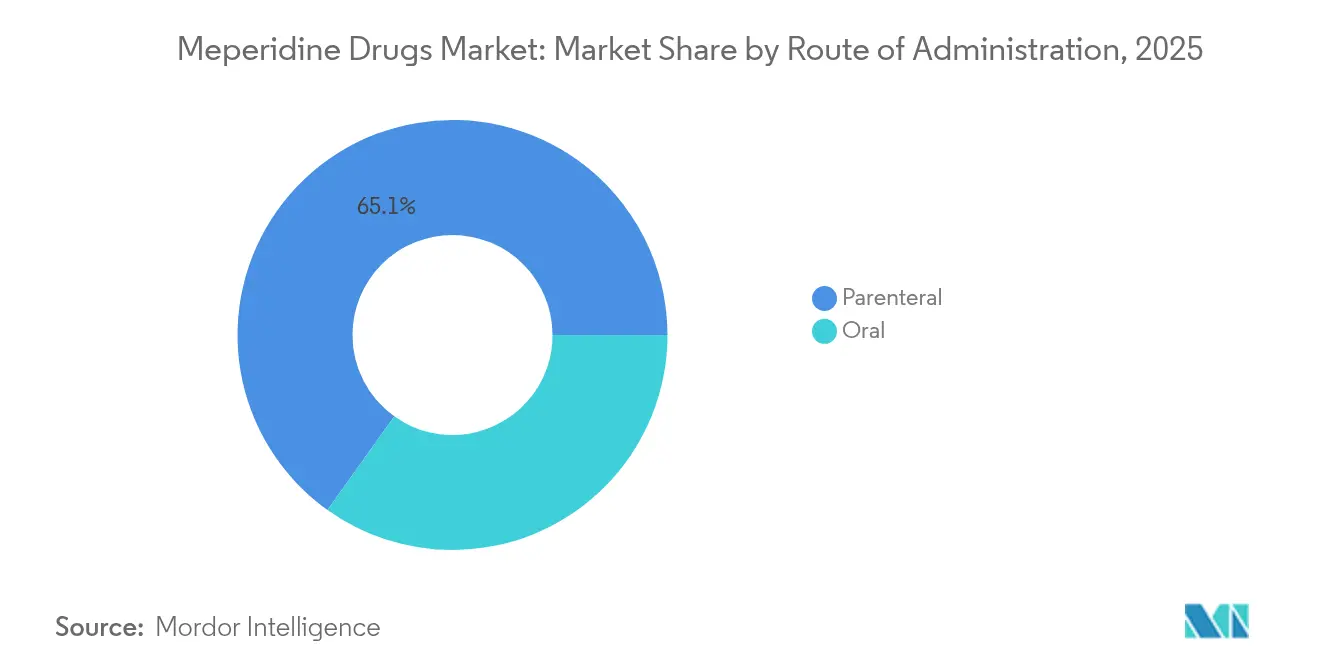
- 投与経路別では、非経口製剤が2025年のメペリジン薬剤市場シェアの65.12%を占めトップとなっており、非経口はCAGR 6.56%を維持しています。
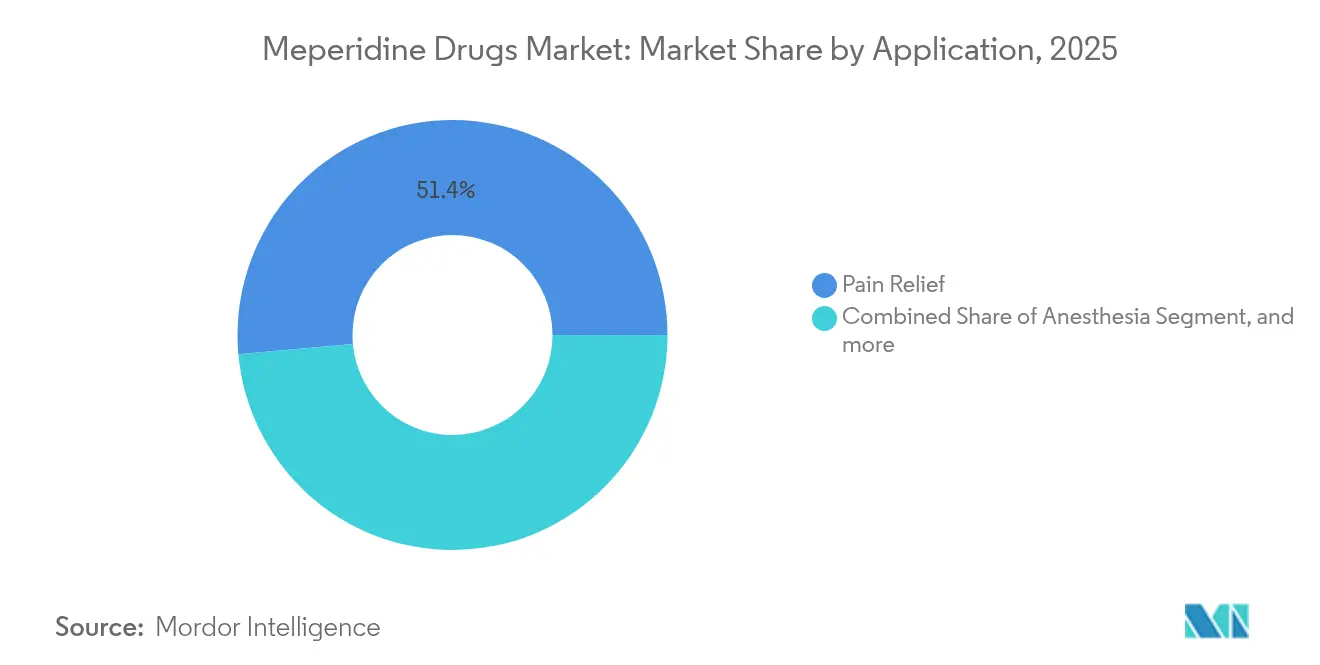
- 適用別では、疼痛緩和が2025年に51.42%の収益シェアで首位を占めましたが、術後シバリングは2031年までにCAGR 4.88%で拡大し、全適応症のなかで最も高い成長率になると予測されています。
- 地域別では、北米が2025年のメペリジン薬剤市場規模の43.12%を占めており、アジア太平洋は2031年までにCAGR 6.92%で成長し、主要な成長市場となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 緩和ケアおよびエンドオブライフにおけるオピオイド利用の拡大 | +1.2% | 北米および欧州に集中するグローバル | 長期(4年以上) |
| 周術期鎮痛における即効性・短時間作用性に対する急増する需要 | +0.8% | グローバル、特にアジア太平洋の外科センター | 中期(2年~4年) |
| 新規合成オピオイドと比較した低コストプロファイル | +0.6% | APACを中核に、ラテンアメリカへ波及 | 短期(2年以下) |
| 抗シバリング管理などのニッチな臨床適用 | +0.9% | グローバル、三次医療センターでの早期採用 | 中期(2年~4年) |
| オピオイドと局所麻酔薬を組み合わせた薬剤としての再採用 | +0.4% | 北米・EU、APACへ拡大 | 長期(4年以上) |
| 限定的なグローバル規制禁止 | +0.3% | 一部の法域を除くグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
緩和ケアおよびエンドオブライフにおけるオピオイド利用の拡大
がんの罹患率は増加し続けており、複合的な侵害受容性—神経障害性疼痛に対してモルヒネやフェンタニルの第一選択が奏功しない場合、多職種の緩和ケアチームがメペリジンを選択する頻度が高まっています。くも膜下投与レジメンは、突出痛の発作件数の意義ある減少を示しており、国内腫瘍学会が現在追跡するQOL指標を改善しています。[1]フィリップ・ラーキン、「緩和ケアにおけるオピオイドの使用」、BMC緩和ケア、bmcpalliativecare.biomedcentral.com したがって、長期的な需要は通常の外科手術の変動から一定程度切り離されており、大規模腫瘍センターにおける基準購買量を下支えしています。
周術期鎮痛における即効性・短時間作用性に対する急増する需要
アジア太平洋およびラテンアメリカにおける外来手術が急速に増加しており、麻酔科医は翌日の呼吸抑制リスクなく当日退院を可能にする十分な速さで効果が消失する薬剤を好みます。メペリジンの3時間~5時間の作用時間は、回復促進プロトコルにおいて長時間作用型オピオイドを凌駕し、病院が回復室での滞在時間を短縮し、手術室のスループットを最適化するのに貢献しています。[2]欧州麻酔科学会、「日帰り手術における短時間作用型オピオイド」、journals.lww.com
新規合成オピオイドと比較した低コストプロファイル
特許切れのステータスにより、インドおよび中国のジェネリック供給業者は、ブランド品の新規オピオイドの何分の一かの価格で無菌バイアルを提供することが可能です。価値基盤型購買モデル下の処方集は、臨床的同等性が文書化されている場合にメペリジンを選択する傾向があり、コスト規律が公立病院やマネージドケアシステムにおける決定的な促進要因となっています。
抗シバリング管理などのニッチな臨床適用
系統的レビューによれば、シバリング予防のNNT(治療必要数)は2.7であり、これはランダム化試験においてトラマドールやデクスメデトミジンでは達成できない指標です。患者快適度スコアが病院の品質評価に影響を与えるため、麻酔科部門は制限的なオピオイドスチュワードシッププログラムにもかかわらずメペリジンプロトコルを維持しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 処方集除外および処方制限の増加 | -0.7% | 北米・欧州、アジア太平洋へ拡大 | 短期(2年以下) |
| より安全なオピオイドによる臨床的代替の増加 | -0.5% | グローバル、先進市場が先導 | 中期(2年~4年) |
| 原薬(API)の持続的なグローバル不足 | -0.4% | グローバル、規制市場に集中 | 短期(2年以下) |
| 反復投与に伴う毒性への懸念 | -0.3% | グローバル、特に高齢者集団 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
処方集除外および処方制限の増加
米国老年医学会のビアーズ基準は、ノルメペリジン代謝物に関連する神経毒性リスクを強調しています。電子カルテのアラートがメペリジンのオーダーにフラグを立てるようになっており、ピアレビューまたは事前承認が促され、調剤ワークフローを遅延させています。[3]ペンシルバニア患者安全局、「高リスク薬剤アラート」、patientsafety.pa.gov こうした管理上の障壁は、当該薬剤を評価する病院においても、日々の使用量を圧縮しています。
より安全なオピオイドによる臨床的代替の増加
2025年1月のFDAによるスゼトリジンの承認により、中等度から重度の急性疼痛に対する非オピオイド代替薬が誕生しました。早期採用者は呼吸抑制モニタリングなしに同等の鎮痛効果が得られると報告しており、ガイドライン委員会は抗シバリング用途を除いてメペリジンの位置付けを引き下げるよう促されています。若い臨床医がスゼトリジンを基本として訓練されるにつれ、代替圧力は2030年に向けて強まることが予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
投与経路別:
非経口製剤の優位性は病院中心の使用を反映非経口製剤は2025年のメペリジン薬剤市場の65.12%を占め、2031年まで6.56%で成長すると予測されており、このペースは業界全体の成長を上回っています。この持続的な優位性は、即効性が不可欠な手術室、救急部門、および集中治療室においてメペリジンが第一選択として位置付けられていることに起因しています。無菌注射剤の製造は依然として技術的に要求水準が高く、新規参入者を阻む規制上および資本面の参入障壁となっており、安定した価格実現を既存事業者に対してもたらしています。日帰り手術件数とER入院件数が増加し続けるにつれ、非経口製品に関するメペリジン薬剤市場規模は経口製剤との収益格差を拡大させると予想されています。
病院の処方集はシバリング管理においても非経口メペリジンを一貫して優先しており、最近のサプライ途絶はこの製剤形態の不可欠性を改めて示しました。Pfizerの2024年~2025年における製造遅延により供給が逼迫しましたが、同時にMallinckrodt、Hikma、および地域の無菌注射専門業者から複数の調達先を確保する戦略の正当性も実証されました。注射剤品はスケジュールII規制物質の物流規制に準拠する必要があるため、卸売業者およびグループ購買組織は実証済みのコールドチェーン整合性とリアルタイムシリアライゼーションを有するパートナーに優先契約を与え、非経口製品における競争上の優位性を強化しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


適用別:
疼痛緩和のリーダーシップが特化的適応症に挑戦される疼痛緩和は2025年収益の51.42%を占めていますが、術後シバリングが急伸する一方で、その増分成長はCAGR 2.03%にとどまっています。病院は回復促進経路においてシバリング予防バンドルをコード化する動きを強めており、幅広いオピオイド抑制の流れにもかかわらずメペリジンの需要を押し上げています。シバリング予防に関連するメペリジン薬剤市場規模は年率4.88%で成長し、周術期予算内においてかつては小規模だった適応症が急速に重要な収益源へと転換すると予測されています。
腫瘍学に基づく緩和ケアも、メペリジンの受容体結合プロファイルから恩恵を受ける複合的な症例の安定した流れを供給することで、疼痛緩和の売上項目を支えています。ただし、鎮咳および止瀉の適用は頭打ちになっており、解毒プログラムはブプレノルフィンを選好するため、上昇余地を制限しています。2031年までのガイドライン更新は、メペリジンのニッチな役割を追認しながら、通常の鎮痛には競合分子を誘導する見込みであり、市場のセグメンテーションは流動的でありながら予測可能な状態を維持するでしょう。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米メペリジン薬市
北米は2025年に43.12%の収益シェアでメペリジン薬市場をリードしました。病院のスチュワードシップダッシュボードは、メペリジンの治療日数を他のオピオイドとは別に追跡しており、抗振戦および一部の緩和ケア用途へのアクセスを維持しつつ、術後の日常的な使用を制限しています。国内流通業者が厳格なスケジュールII台帳管理に基づいて在庫を配分しているため、製造業者の供給停止は迅速に波及する可能性があり、医療機関との契約は供給保証条項に基づくケースが増加しています。
アジア太平洋メペリジン薬市場
アジア太平洋地域は、選択的手術の拡大、医療ツーリズム、および国内製薬能力の成長に牽引され、6.92%のCAGRで際立っています。中国およびインドにおける規制調和イニシアチブは、申請書類の審査を効率化し、現地原薬(API)生産を促進することで、地域のサプライチェーンを強化しています。米国食品医薬品局(USFDA)およびEU-GMP承認を取得したインド企業は、東南アジアへの完成製剤の輸出を行っており、リードタイムの短縮および現地着荷コストの圧縮を実現しています。米国式の術後回復促進プロトコルの採用拡大により、タイ、マレーシア、ベトナムの三次病院では振戦管理のためのメペリジン備蓄が進み、市場浸透が加速しています。
EMEAおよび南米メペリジン薬市場
欧州では、ガイドラインが新しい薬剤へと傾く中、中一桁台の成長が見られます。欧州医薬品庁(EMA)の一元化審査は評価を迅速化していますが、加盟国の処方集ではメペリジンを明確な書面プロトコルを有する麻酔科に限定するケースが多くあります。中東およびアフリカでは、がんセンターおよびトラウマユニットの段階的な整備に伴う潜在的需要が見られます。南米での普及は断続的であり、ブラジルおよびチリは安定した需要量を示す一方、アルゼンチンおよびベネズエラは経済的な逆風に苦しんでいます。総じて、新興地域は成熟した西側市場における需要の頭打ちを相殺する数量成長をもたらし、メペリジン薬市場の安定したグローバル見通しを確固たるものにしています。


規制環境
メペリジンは、米国において規制物質法(Controlled Substances Act)のもとでスケジュールII規制物質として規制されています。これにより、FDAによる医薬品品質監督に加え、製造、流通、処方、記録保持がDEAの流用防止規制の対象となります。DEAは供給上限を定める年間総生産割当量(Aggregate Production Quotas, APQ)を設定しており、2026年のメペリジンに関する確立されたAPQは681,184グラムです。この割当量は、最終製剤の生産量と上流のAPI計画の両方に影響を及ぼす具体的な制約として機能しています。
米国市場への参入は、輸入および製造に関する二重の遵守体制にも依存しています。これには、FDAの施設登録(21 CFR Part 207)に加え、規制物質の輸入に関するDEA登録、および出荷ごとの輸入申告が含まれます。2025年12月、FDAはDemerol(塩酸メペリジン)の一部製品が安全性または有効性を理由に販売中止となったものではないという正式な決定を下し、これにより準拠する後発医薬品のANDA活動が継続的に支持されています。2026年5月、DEAはスケジュールIおよびII物質に対する製造・調達割当量の管理方法を見直す規則案(文書番号DEA-1278)を公表しました。この提案は、割当量保有者に対するサプライチェーンの可視性と報告要件の強化を示しています。
競争環境
競争フィールドは中程度の集中度を示しています。Pfizer、Teva、およびMallinckrodtは歴史的にグローバルの完成製剤販売において高いシェアを誇り、市場は寡占的な中間地帯に位置しています。スケジュールII製造に関する規制上の複雑性が多くのジェネリック企業を排除するため、無菌注射の専門性が主要な差別化要因として残っています。2025年3月のMallinckrodtとEndoの合併により、補完的な生産プラントと規制物質ライセンスが統合され、PfizerのDemerolフランチャイズに対するより強力なライバルが誕生しました。
サプライの信頼性が重要な購買基準となりつつあります。Pfizerの2024年~2025年のライン停止により病院の購買担当者がサプライヤーの多様化を迫られ、HikmaがコンティンジェンシーアロケーションによってU.S.の機関シェアを拡大しました。並行して、Rusan PharmaなどインドのAPI生産業者が厳格な米国DEAサイト検査を通過したことで注目を集め、下流パートナーに従来の欧州合成ルートに代わる選択肢を提供しています。適格な受託製造機関が附属書1改訂に対応したアイソレータベースの充填ラインに投資しており、数量の柔軟性とコンプライアンスの余裕の双方を約束しています。
DEA登録輸入業者のプールが限られており、規制物質の生産スロットが高マージンの注射剤と競合することが多いため、価格は合理的な水準を維持しています。製造業者は価格競争よりも、継続的製造のアップグレードやデジタルバッチ記録システムによるコスト抑制に注力しています。パイプライン活動は軽微であり、ほとんどのイノベーションの取り組みは新製剤よりも改ざん防止アンプルキャップやバーコードシリアライゼーションに集中しており、メペリジンのジェネリックとしての地位を反映しています。戦略的提携は新規治療薬よりもサプライ継続性を中心に展開されており、メペリジン薬剤市場における地位の維持または拡大において業務上の卓越性の重要性を強化しています。
メペリジン薬剤業界のリーダー企業
Mallinckrodt Pharmaceuticals
Pfizer Inc.
Sandoz (Novartis AG)
Epic Pharma LLC
Sanofi S.A.
- *免責事項:主要選手の並び順不同
メペリジン薬市場
- Pfizer
- Teva Pharmaceutical Industries
- Mallinckrodt Pharmaceuticals
- Hikma Pharmaceuticals
- Epic Pharma LLC
- Vintage Pharmaceuticals (Qualitest)
- Sandoz (Novartis AG)
- Sun Pharmaceuticals Industries
- Sanofi
- Fresenius
- Amneal Pharmaceuticals
- Aurobindo Pharma Ltd.
- Apotex
- Mylan
- Endo International
- Intas Pharmaceutical
- Lupin
- Taj Pharmaceuticals Ltd.
- Abbott Laboratories
- Baxter

市場機会と将来展望
最も実行可能な機会は、メペリジンの使用がプロトコルに基づいて継続している病院管理下のニッチ領域、特に周術期ケアや術後シバリング管理における無菌注射剤の使用に存在します。非経口製剤は既に需要の大部分を占めており(レポートの内容によると2025年時点で65.12%のシェア)、調達行動は、スケジュールII準拠の在庫を中断なく維持できる供給者をますます優遇するようになっています。DEAが確立した2026年のメペリジンのAPQ681,184グラムも、短期的な供給計画の基準となっています。2026年5月の割当量管理に関する規則改正案は、より透明で監査可能な割当量および在庫管理への圧力を一段と高め、規制物質準拠のシリアライゼーション、バッチ記録、強靭な調達体制に投資する製造業者やCMOにとって有利な状況を生み出しています。
機会はまた、臨床ガイドラインが日常的な使用を制限する中でも、後発医薬品の経路を開かれた状態に保つのに役立つ規制の明確化や不足管理の仕組みからも生まれています。2025年12月12日付のFDAの決定、すなわちDemerolの一部製品が安全性または有効性の理由で販売中止となったわけではないという決定は、ANDA承認および維持に対する規制上の障壁を取り除き、供給リスクが残る領域における追加の適格な供給源を後押ししています。同時に、ノルメペリジンに関連する高齢者リスクの注意喚起や処方集の制限などの管理手段は、使用を定められた適応症に絞り込んでいます。この重点化は、広範な外来展開よりも、標的を絞った医療教育、病院プロトコルとの整合、信頼できる単回投与製剤やカープジェクト様の医療機関向け製剤の価値を高めています。
Recent Industry Developments in メペリジン薬市場
- 2026年8月:ファイザーは、病院向け販路におけるDemerol 50 mg/mL Carpujectの供給回復について、2026年第3四半期を目安とする見通しを医療機関顧客に伝えました。この情報開示は、大手ブランド供給者における供給回復のマイルストーンが、病院の配分戦略にどのように影響を与え、供給制約期間中にDEA準拠の代替品への二次調達の移行を加速させる可能性があるかを示しています。
- 2025年12月:米国FDAは、Demerol(塩酸メペリジン)の一部製品が安全性または有効性を理由に販売中止となったものではないという正式な決定を公表しました。この措置は、現行の品質基準を満たすメペリジン後発医薬品のANDA申請および承認の経路を維持し、割当量が管理されたカテゴリーにおける供給の多様化を支援します。
- 2024年8月:ファイザーは、供給不足の状況を緩和するため、Demerol(塩酸メペリジン注射剤、USP C-II)50 mg/mLおよび75 mg/mL製剤の使用期限の緊急延長についてFDAの承認を受けました。使用期限の延長は、病院や流通業者の実質的な手持ち在庫を改善し、注射剤の入手可能性に依存する周術期およびシバリング防止プロトコルにおける短期的な混乱を軽減することができます。


メペリジン薬市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、中等度から重度の疼痛管理のための臨床使用に向けて販売されるメペリジンベースの医薬品の年間価値として定義され、この薬剤は医療機関や薬局を通じて調剤され、承認された医療実践に従って使用されます。
対象範囲の除外事項:違法オピオイド、メペリジン以外の疼痛治療薬、および非薬物系の疼痛管理機器や施術は除外されます。
セグメンテーション概要
- 投与経路別
- 経口
- 非経口
- 静脈内
- 筋肉内
- 適用別
- 疼痛緩和
- 麻酔
- 鎮咳
- 下痢抑制
- 脱依存/解毒支援
- 術後シバリング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、この需要プールと処方に影響を与える規制の枠組みを把握することから始まります。これにより、モデルは広範な疼痛の有病率ではなく、実際の使用状況を反映するものとなります。私たちは、CDCのオピオイドに関するガイダンスや安全性に関する情報、NIHおよびNLMの文献、メペリジンの使用パターンとリスクについて論じている査読済み臨床論文など、公衆衛生統計やサーベイランス資料を参照しています。
地理的要因やアクセス面の前提を裏付けるために、FDAの医薬品ラベリングおよび安全性通知、WHOおよびOECDの保健指標、利用可能な場合は政府の調達・償還に関する記録などの資料も使用しています。企業の開示資料、投資家向け説明資料、信頼性のある報道を確認し、ポートフォリオの変更、製造上の更新、供給制約について把握しています。並行して、企業財務・インテリジェンスおよび特許データベースの有料サブスクリプションを利用し、製品動向やライフサイクルの兆候を相互確認しています。これらのデスクソースは例示的なものであり、作業中のデータ収集、相互確認、明確化のために、他にも多くの資料が使用されました。
一次インタビューおよび調査
一次調査は、需要指標と価格算定の論理を検証するために活用されており、特に公表された処方に関する言説が収益に直接転換できない場合に重要です。私たちは、製造業者、流通業者、病院薬局関係者、疼痛管理および麻酔科の臨床医、APAC、EMEA、南北アメリカ地域の調達または処方集関連の役職者など、多様な関係者と対話し、回答が収束する領域で前提を精緻化しています。
一次調査の実地作業における回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:38% | CXO:14% | APAC:42% |
| 中堅企業:41% | 機能/事業部門責任者:36% | EMEA:37% |
| 中小企業:21% | マネージャー:50% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、トップダウン型の需要プール評価に基づいて行われ、治療環境および投与経路を用いて、想定される年間消費量および価値を再構築し、その後選択的なボトムアップ的近似によって検証されます。需要側については、通常急性鎮痛を必要とする処置件数(術後や分娩時の状況を含む)、病院入院および手術の傾向、オピオイド処方および管理の兆候、経口と非経口使用の経路比率、用量規格・包装形態別の観測された価格帯といった要素を活用しています。
基準年が設定された後、収益は数量代理指標に調整済み平均販売価格を乗じてモデル化され、特にチャネル別の内訳データが一貫して確認できない場合には、インタビューで合意された保守的な代理比率でギャップを処理します。予測については、軽度の多変量回帰チェックを補助として使用したシナリオ分析を採用し、将来の推移を急性期医療活動の変化、オピオイド安全政策、代替鎮痛薬への転換、規制市場における予想される価格動向と結び付けています。その結果は、供給者やチャネルの確認結果と再度比較され、過大または過小な表示を最終化前に修正できるようにしています。
データ検証と更新サイクル
出力結果は、独立した複数の指標を用いた三角測量によって検証されるため、最終的な合計値が単一のデータセットや単一の意見に依存することはありません。地域、経路比率、暗示された価格設定にわたって分散チェックを行い、異常値については、実際の論理で説明可能になるまで見直しと再作業を行っています。
承認前には、モデルおよび文章による結論が複数段階のアナリストレビューを経ており、重要な前提が変化した場合や、新たな安全性・供給関連のニュースが短期的な見通しを変える場合には、専門家への的を絞った再ヒアリングを実施しています。レポートは毎年更新され、重大な事象が発生した場合には随時の更新も行われます。提供直前には、最新の入力情報を反映するよう、最終レビューを実施しています。
Mordor Intelligenceによるメペリジン系医薬品市場規模と他の公表推定値との比較
メペリジンベースの医薬品に関する公表市場価値は、同じカテゴリーを対象としているように見えても、対象範囲や基準年の設定が必ずしも一致していないため、大きく異なることがあります。この差異は、アナリストが経路比率をどのように扱うか、古い基準年を使用しているか、また値が厳密な処方使用を反映しているか、より広範なオピオイド支出を反映しているかによっても生じます。
実務上、最大の差異は通常、何がメペリジン収益として計上されるか、平均価格が時間とともにどのように傾向づけられているか、そして政策や安全性の変化後にどの程度速やかに前提が更新されるかによって生じます。一部の推定値は、より広範なブランド参照品や関連するオピオイド鎮痛薬を含めていたり、病院と小売の動向を確認せずに単一のグローバル価格推移を適用していたりすることがあり、これが合計値を上下に動かす要因となります。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 608.18 M (2026) | |
| グローバル調査出版社A | USD 970.00 M (2024) | より早い基準年を使用し、より広範なオピオイド疼痛関連収益を含み得るより広い区分体系を採用しており、経路別の価格設定やチャネル構成への価値換算の透明性が低くなっています。 |
| 業界アナリストグループB | USD 993.87 M (2025) | 2025年を基準年として報告されており、より広範な製剤の枠組みを採用し、急性期医療の需要代理指標に対する検証がより少なく見られるため、病院使用が一般化された場合に暗示される数量がより高くなる可能性があります。 |
この表は、基準年の選択や、経路、チャネル、関連製品の範囲に何を含めるかによって、合計値が大きく変動し得ることを示しています。経路別の使用実績や急性期医療の需要指標に価値を結び付け、その後インタビューによって価格および数量の前提を再検証することで、この推定値は、Mordor Intelligenceが採用するモデリング手法として、定義可能なメペリジン需要プールに近い水準を維持しています。


レポートで回答される主要な質問
メペリジン薬剤市場の現在の規模は?
メペリジン薬剤市場は予測期間(2026年~2031年)においてCAGR 3.90%を記録すると予測されています。
メペリジン薬剤市場の主要プレーヤーは誰ですか?
Sanofi Aventis、Mallinckrodt Pharmaceuticals、Pfizer Inc、Novartis(Sandoz Canada Inc.)、およびEpic Pharmaがメペリジン薬剤市場における主要企業です。
メペリジン薬剤市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
メペリジン薬剤市場で最大のシェアを持つ地域はどこですか?
2025年において、北米がメペリジン薬剤市場で最大の市場シェアを占めています。
このメペリジン薬剤市場レポートがカバーしている年は何年ですか?
本レポートは、2019年、2020年、2021年、2022年、2023年、2024年を対象とするメペリジン薬剤市場の過去の市場規模をカバーしています。また、2025年、2026年、2027年、2028年、2029年、2030年を対象とするメペリジン薬剤市場規模の予測も提供しています。
最終更新日:



