
医療用不織布使い捨て製品市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
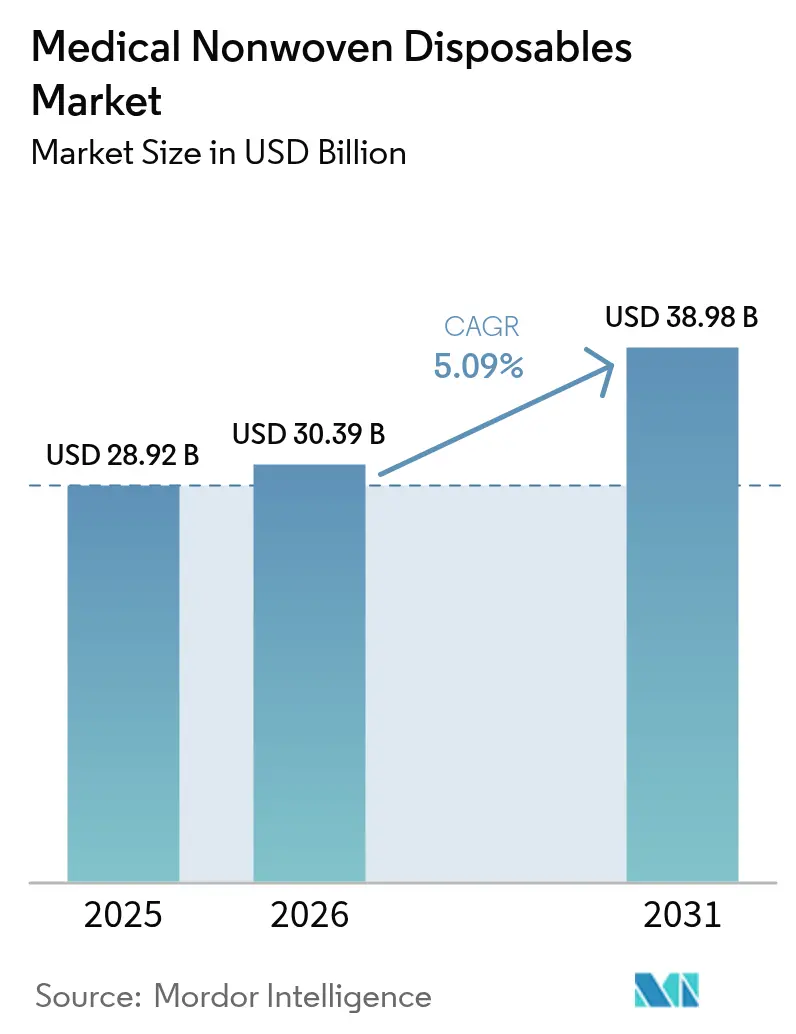
| 市場規模 (2026) | 30.39 十億米ドル |
| 市場規模 (2031) | 38.98 十億米ドル |
| 成長率 (2026 - 2031) | 5.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用不織布使い捨て製品市場分析
医療用不織布使い捨て製品市場の2026年における市場規模は300億3,900万米ドルと推定され、2025年の289億2,000万米ドルから成長し、2031年には389億8,000万米ドルに達する見込みで、2026年~2031年にかけて5.09%のCAGRで成長しています。
感染バリア製品に対する需要の高まり、使い捨て手術用衣類の広範な普及、および高齢化に向けた着実な人口動態の変化が、引き続き数量成長を支えています。通気性複合素材や抗菌仕上げを含む製品革新により、プレミアム価格設定が可能となる一方、病院がますます厳格化する感染管理プロトコルに準拠する上でも貢献しています。米国、欧州、および一部のアジア太平洋市場における国内個人用防護具(PPE)生産能力への設備投資はサプライチェーンの強靭性を高めていますが、ポリプロピレン樹脂価格の変動によりコスト圧力が続いています。持続可能性への要請が生分解性スパンボンド基材への投資を徐々に誘導しているものの、実証済みの滅菌性能と確立された規制実績からポリプロピレンは依然として不可欠な素材です。競争の激しさは中程度にとどまっており、大手サプライヤーは後方統合と独自のバリア技術を活用して、規模と信頼性が依然として評価されるこの市場においてマージンを守っています。
レポートの主要ポイント
- 製品カテゴリー別では、失禁用製品が2025年に42.21%の収益シェアで首位を占め、高度創傷被覆材は2031年にかけて5.68%のCAGRで拡大する見込みです。
- 素材別では、ポリプロピレンスパンボンドが2025年の医療用不織布使い捨て製品市場シェアの47.62%を占め、生分解性代替品は2031年にかけて5.55%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年の医療用不織布使い捨て製品市場規模の50.78%のシェアを占め、外来手術センターは2031年にかけて5.92%のCAGRで拡大しています。
- 流通チャネル別では、病院薬局が2025年に45.71%の収益シェアで首位を占め、オンライン薬局は2026年~2031年にかけて6.04%のCAGRで上昇する見込みです。
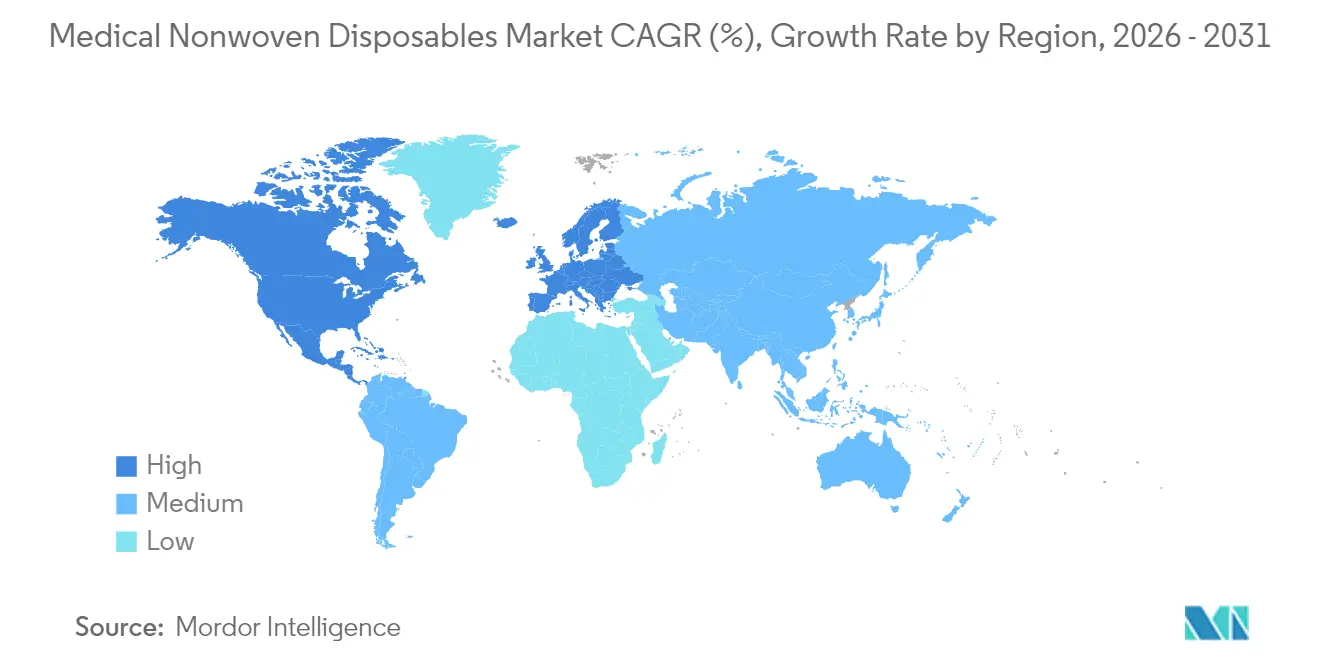
- 地域別では、北米が2025年の医療用不織布使い捨て製品市場シェアの39.83%を占め、アジア太平洋は2031年にかけて6.42%のCAGRで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル医療用不織布使い捨て製品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%、概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な高齢者人口の増加 | +1.2% | グローバル(北米、欧州、日本に最も集中) | 長期(4年以上) |
| 院内感染の発生率の上昇 | +0.8% | グローバル(特に発展途上の医療システムで深刻) | 中期(2年~4年) |
| 新興経済圏における手術件数の拡大 | +0.9% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2年~4年) |
| 外来診療における厳格な感染管理ガイドライン | +0.6% | 北米、欧州(アジア太平洋への波及あり) | 短期(2年以内) |
| 抗菌剤含浸スパンメルト不織布の採用急増 | +0.7% | グローバル(先進医療市場が主導) | 中期(2年~4年) |
| 国内PPEおよび医療用テキスタイル製造に対する政府補助金 | +0.5% | 米国、欧州連合、一部のアジア太平洋諸国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な高齢者人口の増加
中国だけで60歳以上の人口がすでに3億1,000万人を超えており、この数字が成人用吸収性製品および高度創傷被覆材に対する長期的な需要を牽引しています[1]LBX Pharmacy Chain、「2024年年次報告書」、LBX Pharmacy Chain、lbxpharmacy.cn。慢性創傷の有病率は加齢とともに急激に上昇し、病院と在宅医療サービスの双方が通気性と皮膚への優しさを備えた不織布ドレッシングの在庫を増やすことを余儀なくされています。長期療養施設は世界中で拡大しており、各ベッドが使い捨て寝具プロテクターおよびアンダーパッドへの継続的な需要に直結しています。臨床研究は、加齢が虚弱、栄養不良、およびデバイス関連感染の発生率上昇と関連していることを示しており、滅菌済み単回使用ドレープおよびガウンへの施設依存をさらに強化しています[2]医療研究・品質局、「医療関連感染の予防」、AHRQ、ahrq.gov。これらの人口動態的圧力が相まって、医療用不織布使い捨て製品市場に対する予測可能な複数年にわたるベースラインを形成しています。
院内感染の発生率の上昇
医療関連感染は米国の病院に毎年357億~450億米ドルのコストをもたらしており、アナリストはケースの70%がより優れたバリア素材とワークフロー管理によって予防可能と推定しています。そのため病院の調達チームは、液体不透過層と抗菌化学物質を組み込んだ不織布を優先しています。監査・フィードバックプログラムは素材レベルでのコンプライアンスをますます測定するようになっており、製品選択と診療報酬の関連性を強化しています。銀イオンまたはカチオン性添加剤を含浸させた高度ガーゼドレッシングは手術部位感染率の大幅な低減を実証しており、こうしたソリューションのプレミアム価格設定を正当化しています。欧州および米国の規制当局は現在、微生物の浸透抵抗性に関する性能データを要求しており、従来の綿パックから工学的複合素材への置き換えを加速させています。その結果、高マージンの抗菌不織布SKUの安定した価格支持型の採用が進んでいます。
新興経済圏における手術件数の拡大
公的・民間保険会社が保障範囲を拡大するにつれ、アジア太平洋全域およびラテンアメリカの一部で外来・入院手術件数が増加し続けています。メディケアのデータによると、外来手術センターは2022年に330万人の受給者を治療しており、外来施設が単回使用ガウン、キャップ、シューカバーの追加消費にいかに直結しているかを示しています。資源制約のある環境のプロバイダーはコストと保護のバランスをとる使い捨てSMSパックを好み、中国とインドの大規模コンバーターに輸出機会をもたらしています。地方病院の整備を目的とした政府の景気刺激策が滅菌手術用ドレープへの需要をさらに押し上げています。低侵襲手術が普及するにつれ、アルコールベースの前処置液に耐性を持つ薄型通気性ドレープフィルムが主要な製品差別化要因となっています。これらのトレンドが相まって、医療用不織布使い捨て製品市場の手術件数主導サブセグメントの平均以上の成長を持続させています。
外来診療における厳格な感染管理ガイドライン
米国食品医薬品局は2026年2月に品質マネジメントシステム規制をISO 13485:2016に完全に整合させ、手術用衣類メーカーに統一された設計管理およびトレーサビリティ規則を課します。非滅菌隔離ガウンは現在、文書化された液体バリア性能を要求するクラスII規則の対象となり、手術用ドレープは同様の試験義務を伴う21 CFR 878.4370の下で規制されています。外来手術センターは現場での滅菌能力なしにこれらの基準を満たさなければならないため、事前包装された最終滅菌済み不織布キットに大きく依存しています。そのため酸化エチレン適合性が重要な素材特性となり、コンバーターは繰り返しの滅菌剤暴露に耐えるポリプロピレンリッチな構造へと誘導されています。コンプライアンスの期限と監査リスクが認証製品の短期的な調達急増を促し、高仕様不織布の数量予測を強化しています。
抗菌剤含浸スパンメルト不織布の採用急増
病院は現在、抗菌仕上げをオプションのアップグレードではなく第一線の防御として扱っています。繊維マトリックスを通じて亜鉛または銅添加剤を分散させるスパンメルト複合素材は、グラム陽性菌およびグラム陰性菌の増殖を抑制し、ガウンやマスクの安全な着用時間を延長します。フィールドデータは、処理済みドレープが未処理ポリプロピレンと比較してコロニー形成単位数が少ないことを確認しており、特定の抗菌ブランドのフォーミュラリー収載を支持しています。グローバルな需要は、感染が患者の入院期間を2倍にする可能性がある整形外科インプラント手術などのリスクの高い処置で最も顕著です。添加剤マスターバッチが既存の溶融ラインにシームレスに統合されるため、サプライヤーは生産量を迅速に拡大でき、材料科学の進歩を医療用不織布使い捨て製品市場のより高い収益に直接転換しています。
国内PPE製造に対する政府補助金
「アメリカでPPEを製造する法律(Make PPE in America Act)」は連邦機関に対し、少なくとも5年間は選定された保護製品を国内工場から調達することを義務付け、米国のコンバーターに明確な数量シグナルを提供しています[3]ホワイトハウス行政管理予算局、「PPEの需要予測に関する通知」、whitehouse.archives.gov。国土安全保障省はその調達規制においてこの姿勢を反映させており、2029年まで基本的な発注を事実上保証しています。欧州連合における同様のプログラムは、域内生産者向けの調達割当を確保しています。これらの政策措置により、垂直統合プレーヤーは数百万ドル規模のスパンボンドライン投資を正当化するための予測可能なキャッシュフローを得ています。資本形成はサプライチェーンの強靭性を強化し、リードタイムを短縮し、地元サプライヤーのグローバル競争力を高め、これらすべてが医療用不織布使い捨て製品市場の安定した拡大を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%、概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレン系廃棄物に関する環境上の懸念 | -0.9% | グローバル(欧州およびカリフォルニア州で規制圧力が最も高い) | 長期(4年以上) |
| 再使用可能なロボット手術・腹腔鏡手術への移行 | -0.6% | 北米、欧州、先進アジア太平洋市場 | 中期(2年~4年) |
| 設備合理化によるポリプロピレン樹脂価格の変動 | -0.7% | グローバルなサプライチェーンへの影響(アジア太平洋の製造業で深刻) | 短期(2年以内) |
| コストによるバイオポリマー不織布の臨床的受容の遅れ | -0.4% | 新興経済圏のコスト重視市場 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン系廃棄物に関する環境上の懸念
新型コロナウイルス感染症(COVID-19)パンデミック中に実施されたライフサイクル研究では、不織布廃棄物量の急激な増加が記録され、単回使用PPEに関連する埋め立て圧力と炭素フットプリントが浮き彫りになりました。欧州連合およびカリフォルニア州の規制当局は現在、使い捨て製品のコンプライアンスコストを引き上げる可能性のある拡大生産者責任制度を検討しています。都市部の病院は滅菌可能なテキスタイル代替品のクローズドループ回収のパイロット試験を開始しており、低価値SMSガウンへの需要を潜在的に侵食しています。ブランドは商業堆肥化条件下で90日以内に95%分解するポリ乳酸(PLA)スパンボンドを導入することで対抗していますが、価格プレミアムと限られた滅菌データが急速な代替を妨げています。コストパリティが達成されない限り、持続可能性は医療用不織布使い捨て製品市場の長期CAGRを緩やかに抑制する向かい風であり続けるでしょう。
再使用可能なロボット手術・腹腔鏡手術への移行
低侵襲手術の成長により術野サイズと液体暴露面積が縮小し、一部の施設では使い捨て布製キットの代わりにハードサーフェスドレープアクセサリーを代用できるようになっています。大規模医療システムにおける再使用可能な電動空気清浄式呼吸用保護具プログラムは、年間マスク消費量を最大90%削減し、5年間の減価償却サイクルで数百万ドルを節約できます。手術件数は依然として増加しているものの、標準ドレープおよびガウンの1件当たりの消費量は減少する可能性があり、ユニット販売に圧力をかけています。サプライヤーはロボットプラットフォーム向けに調整されたスリム化された処置パックで対応していますが、市場拡大は開腹手術製品よりも遅いペースにとどまっています。このダイナミクスは市場全体の成長に対して中程度のセグメント固有の抵抗力をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:失禁ラインの人口動態主導の優位性
失禁セグメントは2025年の医療用不織布使い捨て製品市場シェアの42.21%を占めました。成人用ブリーフ、アンダーパッド、性別特化型ライナーの安定した消費者需要は、スティグマ軽減キャンペーンと目立たない製品デザインが潜在的ニーズを積極的な購買に転換していることを示しています。メーカーはフラフフリーコア吸収性と肌触りの柔らかさを向上させており、これらの特性は長期療養施設の運営者と小売バイヤーの双方を引き付けています。使い捨て成人用下着の数量はスーパーマーケットとeコマースチャネルで増加しており、ウエストサイズ最大95インチに対応するプラスサイズSKUが後押ししています。
高度創傷被覆材は、エレクトロスピン法によるナノファイバー足場が細胞外マトリックスを模倣し湿潤治癒環境を促進することで、5.68%のCAGRで最も成長の速い製品クラスターとなっています。抗菌剤と制御放出型成長因子を統合した自己接着性生体吸収性パッチはドレッシング交換間隔を短縮し、看護師の作業負担を軽減するとともに感染リスクを低下させています。手術パックは基幹カテゴリーであり続け、手術件数の増加がパック最適化の取り組みによる緩やかな影響を相殺しています。これらのトレンドが総合的に、医療用不織布使い捨て製品市場の規模が数量主導の定番品と付加価値の高い特殊ドレッシングの双方から恩恵を受け続けることを確実にしています。
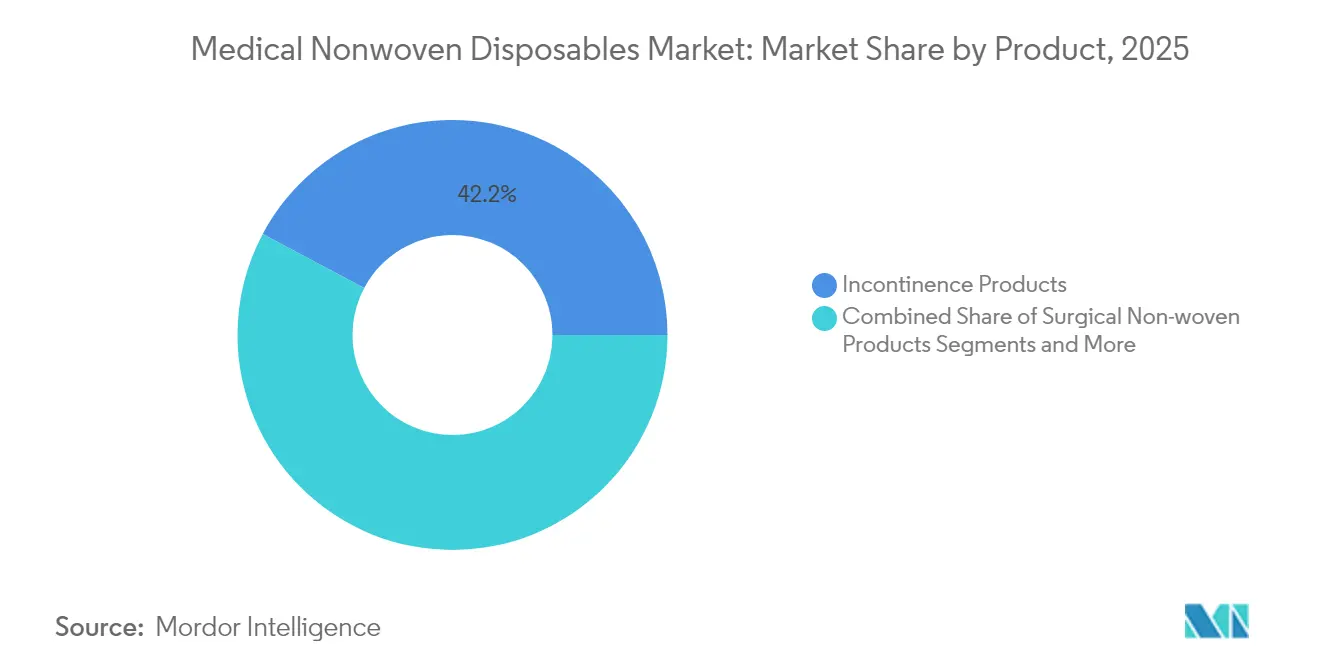
注記: 全個別セグメントのシェアはレポート購入後に入手可能


素材別:ポリプロピレンが主導するも環境配慮型代替品が加速
ポリプロピレンスパンボンドは、コストパフォーマンス比の優位性と明確なコンプライアンス経路により、2025年の医療用不織布使い捨て製品市場規模の47.62%を占めました。SMSおよびSMMS積層体はスパンボンドの強度とメルトブローンのろ過機能を組み合わせて高負荷手術用途に対応しており、米国とベトナムにおける生産能力の追加は医療用途向けに調整されています。メルトブローンウェブはN95クラス呼吸器にとって引き続き重要であり、政府は将来の呼吸器系感染症の流行に備えてメディアを備蓄しています。
バイオポリマーおよび天然繊維基材は5.55%のCAGRで最も高い成長を記録しました。トウモロコシデンプンまたはサトウキビ由来のPLA繊維は、次世代フェミニンケアパッド向けに低アレルギー性能と吸湿速乾性を発揮します。スタートアップ企業はパイナップルの葉やバガスなどの農業廃棄物を活用して生分解性パルプを吸収性コアに紡ぎ、化石炭素含有量を削減しながら農村経済を支援する取り組みを進めています。数量はまだ少ないものの、ライン速度の向上とともに価格プレミアムが縮小し始めており、予測期間中のより広範な普及への道筋が整いつつあります。
エンドユーザー別:病院が需要を支え、外来施設が急増
病院・クリニックは2025年の医療用不織布使い捨て製品市場規模の50.78%を吸収しました。これらの施設は滅菌手術用ガウン、ドレープ、シューカバーの大量注文を推進しており、多くの場合、統合サプライヤーを優遇する複数年入札を通じて行われています。品質連動型診療報酬モデルは急性期医療施設に対し、感染ペナルティを抑制するためにより高品質のバリア素材を指定するよう促しています。
外来手術センターは、保険会社が低リスク処置をより費用のかかる病院手術室から誘導するにつれ、5.92%のCAGRで最も速い成長を記録しました。外来手術センターは室内回転率を加速させ在庫管理を簡素化するオールインワン処置キットを好みます。在宅医療での使用も増加しており、使い捨てベッドプロテクターと低粘着性ドレッシングが在宅高齢者の安全なセルフケアを可能にし、医療用不織布使い捨て製品市場の顧客基盤をさらに拡大しています。
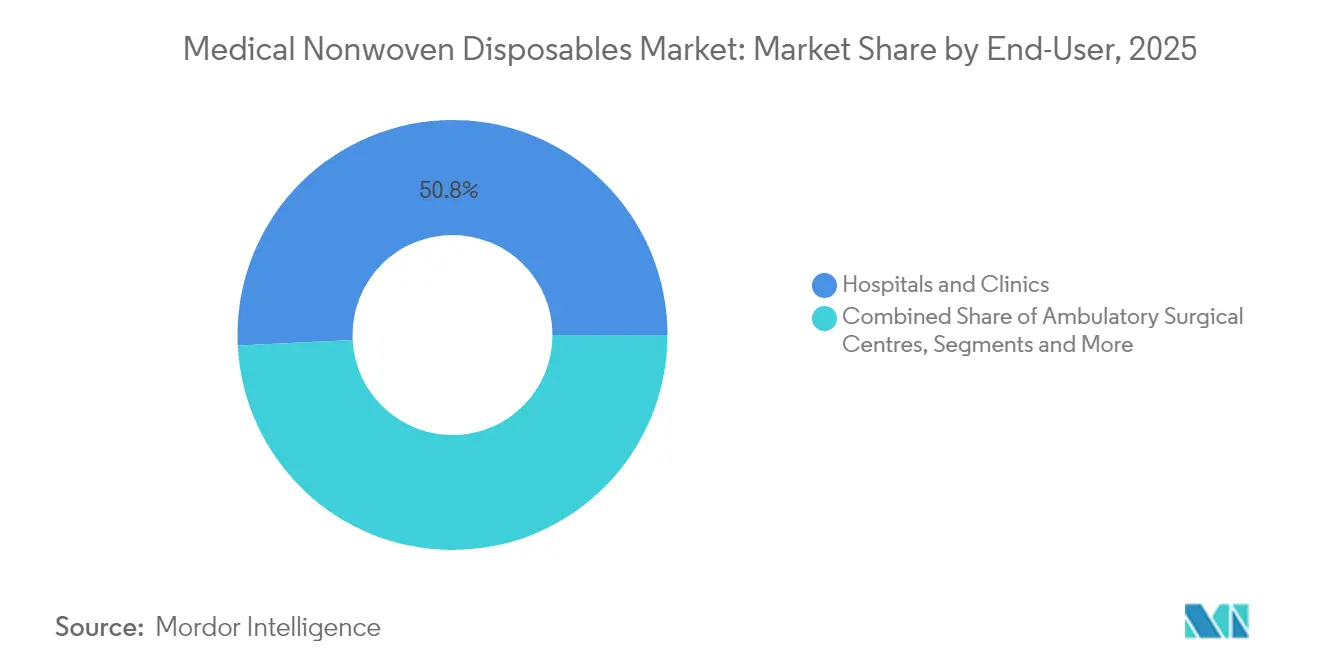
注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:デジタルの混乱が勢いを増す
病院薬局は2025年に45.71%の収益シェアを占め、統合されたサプライチェーンが高価値在庫を手術室の手の届く範囲に維持しています。グループ購買組織は最長5年間にわたって数量と価格を固定する複数施設契約を交渉し、コンバーターに予測可能な需要を確保しています。
オンライン薬局は6.04%のCAGRを達成し、2022年のグローバル医療小売売上高を3,096億2,000万米ドルに押し上げ、2027年までに7,323億米ドルを超える可能性があるeコマースブームの恩恵を受けています。失禁および創傷ケアSKUの消費者直送配送は店頭を迂回し、取り扱いコストを削減しながら購入者のプライバシーを高めています。B2Bプラットフォームは現在、クリニックと審査済みサプライヤーをマッチングしており、デジタルチャネルが医療用不織布使い捨て製品市場においてより大きなシェアを着実に獲得していくことを示しています。
地域分析
北米は、高度な感染管理基準、高い手術件数、および国内工場へのPPE契約を誘導する連邦インセンティブにより、2025年の収益の39.83%を占めました。米国のメーカーは連邦需要予測が発注の見通しを保証した後、新ラインに2億9,000万米ドル以上を投じましたが、国内ユニットコストはアジアのベンチマークを上回ったままです。カナダはパンデミック対応のための州備蓄に注力しており、プレミアム不織布の地域利用をさらに支えています。
アジア太平洋は、政府が国民皆保険を拡大し手術インフラを整備するにつれ、2031年にかけて最も速い6.42%のCAGRを記録すると予測されています。中国は創傷被覆材とパックで大きな輸出量を誇り、規模の経済と品質システムの向上を活用してグローバルシェアを維持しています。インド、インドネシア、ベトナムは低い労働コストと高まる国内消費を組み合わせており、多国籍企業が市場に近い生産のための合弁事業を設立するよう促しています。日本と韓国はロボット手術における高仕様ドレープへの需要を維持し、価値成長を支えています。
欧州は、生分解性スパンボンド素材の早期採用を促進する厳格な環境規制を背景に安定した拡大を記録しています。拡大生産者責任規則は医療用使い捨て製品に段階的なリサイクル目標を設定しており、北欧の病院では認証済みコンポスタブルガウンへの調達が促進されています。西欧のコンバーターが持続可能な特殊ラインに注力する中、東欧の施設はニッチな受託製造を吸収しています。
中東・アフリカと南米は合わせて医療用不織布使い捨て製品市場への貢献は小さいながらも増加しています。サウジアラビア、アラブ首長国連邦、ブラジル、チリにおける主要病院および国民健康保険制度への投資が使い捨て処置パックへの需要を生み出していますが、マクロ経済の不安定さが公共入札を遅らせることがあります。

規制環境
医療用不織布ディスポーザブル製品は、医療機器または医療機器付属品として販売される場合、市場ごとの品質、安全性、性能要件を満たす必要がある。米国では、FDAが手術用ドレープおよび類似製品を21 CFR 878.4370の下で規制している。品質マネジメントシステム規則(QMSR)は2026年2月に施行され、21 CFR Part 820をISO 13485:2016と整合させ、使い捨て手術用衣類および処置キットの製造業者に対する設計管理、トレーサビリティ、サプライヤー管理に関する要求を強化した。
欧州では、規則(EU)2017/745(EU MDR)が該当する医療機器のCEマーキングおよび市販後要件を規定しており、これにより技術文書と適合性評価に関する要求が高まり、臨床ケアで使用される医療用不織布の調達判断に影響を与えている。生物学的安全性は、地域を問わず繰り返し課される規制上の関門である。ISOは2025年11月にISO 10993-1:2025(第6版)を発行し、FDAは2026年5月にISO 10993-1:2025を合意規格として正式に認定し、患者接触型不織布製品に使用される材料に対するリスクベースの生体適合性評価を強化した。
バリューチェーン分析
バリューチェーンは、スパンボンド、メルトブロウン、SMS/SMMS構造用のポリプロピレン樹脂、およびスパンレースとエアレイドパルプ用の綿またはセルロース系原料といった上流の原料・繊維から始まる。続いて不織布ウェブ形成、仕上げ(バリアコーティング、抗菌添加剤、ラミネート加工)、そして手術用ガウン、ドレープ、処置キット、マスク、失禁用製品、高度創傷被覆材などの最終製品への転換が行われる。コンバーターおよびプライベートブランドメーカーは、その後、病院の入札やグループ購買機構、病院薬局、小売薬局、オンライン薬局を通じて製品を流通させ、必要に応じて滅菌・包装パートナーが終末滅菌済みキットの供給を支援する。
品質・コンプライアンス要件は、チェーン全体にわたるサプライヤー資格審査と工程管理を形作っている。製造業者は、ISO 10993-1:2025に整合した生物学的評価および材料トレーサビリティに関する段階的な文書化を求める傾向を強めており、EU MDR 2017/745やクラスII医療機器に対する米国FDAの要求(該当する場合の適切な市販前審査経路を含む)などの市場アクセス要件も併せて求められている。サプライリスク管理は、パンデミック期の混乱を経て、分散化と透明性を重視するようになった。Winner Medicalのように、原綿加工から最終的なパーソナルケア製品まで一貫管理する垂直統合型の参加企業は、統合を通じて品質を安定させ、リードタイムを短縮し、コンプライアンスリスクを低減している。
競争環境
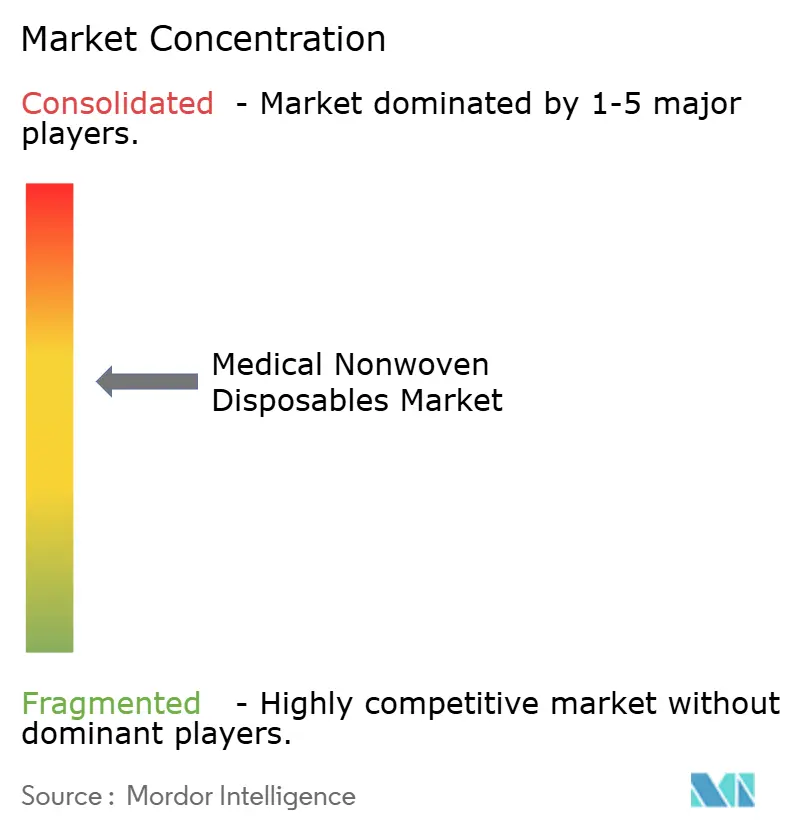
市場は中程度の集中度を示しており、上位5社がグローバル収益の約45%を支配しています。Kimberly-Clarkはリードタイムを短縮し病院向けポートフォリオを強化するために北米で20億米ドルの拡張を発表しました。Berry Globalはライン上で静電気帯電を統合する多層メルトブローン能力に投資し、二次加工工程を削減しながらろ過性能を向上させています。
Freudenbergは2024年に6億440万ユーロの研究開発費を報告し、高度創傷被覆材向けの低目付複合素材の開発を継続しています。アジアの挑戦者Magneraはスパンボンド幅を6.6メートルに拡大し、輸出と国内市場の双方に対応する高生産量PPE生地の生産を可能にしました。
合併・買収はニッチ技術の取得に焦点を当てており、Alkegenは高温特殊繊維向けに新たな資本を獲得し、ドイツの特殊コンバーターはセンサー対応創傷ケアプラットフォームを確保するためにナノファイバースタートアップを買収しました。競争はバリア性能、持続可能性の実績、および納期遵守の保証を中心に展開しており、これらの要素が医療用不織布使い捨て製品市場における購買者の選好を総合的に形成しています。
医療用不織布使い捨て製品業界のリーダー企業
Unicharm Corporation
Kimberly-Clark Corporation
Georgia-Pacific LLC
Cardinal Health, Inc.
Medtronic PLC
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
医療グレードおよび持続可能な基材を対象とした能力増強とプロセスアップグレードは、調達側の持続可能性審査を満たしつつバリア性能を提供できるサプライヤーにとって空白地帯を生み出している。Saudi German Nonwovensは2025年5月、サウジアラビアのラービグで拡張設備を稼働させ、Reicofil 5技術を採用して医療・衛生用材料を供給している。YI TING Non-Wovenは2026年1月、台湾工場の生産能力を倍増させ、欧州および北米向けの生分解性PLAブレンドおよび医療グレード基材の需要に対応すると発表した。これらの動きは合わせて、病院や外来処置キット向けに一貫した認証済みウェブを供給できる新たな地域供給源を選定する機会を示している。
イノベーションとコンプライアンスに関連した差別化も、感染管理および患者接触用途におけるプレミアムSKUを支えている。欧州特許庁は2025年7月、BS EN 13795-2:2019規格を満たすクリーンエアスーツ向けに最適化された不織布を記載したEP 4347247 B1を公開し、臨床性能ベンチマークに関する製品開発が継続していることを示している。Kruger Inc.が2026年5月にケベック州トロワリビエールで不織布事業への3.33億米ドルの新規参入を発表したことや、ANDRITZが2026年5月に中国のDalian Ruiguang向けに生分解性ワイプ用ウェットレースラインの契約を締結したことなど、不織布プラットフォームへの投資は、設備・技術・生産能力の基盤拡大を示している。医療用コンバーターは、規制文書や生体適合性データが決定的な要素となる近接分野の医療用不織布フォーマットにおいて、この生産能力を活用できる。
最近の業界動向
- 2026年7月:Kimberly-ClarkとSuzanoは、グローバルなティッシュ・衛生用品の合弁会社Arbexを設立し、2026年7月1日に事業を開始した。新会社には、Kimberly-Clarkの旧International Family Care and Professional事業の資産が含まれ、WypAllやKimberly-Clark Professionalを含むKimberly-Clarkのプロフェッショナルブランドポートフォリオの長期ライセンスを保有する。これにより、大手サプライヤーが施設向け衛生およびプロフェッショナルチャネルを支援する方法が再編され、製造拠点、調達、医療関連製品ラインの優先順位づけに影響を及ぼす。
- 2025年8月:Kimberly-Clarkは、不良品のMicroCool手術用ガウンの販売に関連して米国司法省と訴追延期合意を締結し、罰金および被害者補償として最大4,040万米ドルを支払うことに同意した。この措置は品質システムに対する監視を強化し、使い捨て手術用衣類における文書化されたバリア性能とコンプライアンスに準拠した製造管理を重視する調達姿勢を強めている。
- 2024年11月:Cardinal Healthは、GI Allianceの71%株式の取得およびAdvanced Diabetes Supply Groupの取得に関する最終契約を締結し、合計約39億米ドルとなった。専門ケアプラットフォームへの拡大により、Cardinal Healthは臨床パスウェイ全体での役割を広げ、医療用不織布ディスポーザブル製品を含む処置関連消耗品を、その提供者ネットワークを通じてどのように束ね、契約し、流通させるかに影響を与える可能性がある。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
この市場は、臨床現場における患者ケア、衛生、感染予防のために使用される不織布材料を原料とした使い捨て医療用製品を対象とする。収益は、主要な医療提供チャネルにおける医療グレード不織布ディスポーザブル製品の販売時点で計上される。
対象範囲外:再使用可能な織布医療用テキスタイル、資本設備、および医療グレード製品として位置付けられていない非医療用消費者衛生用品は除外する。
セグメンテーション概要
- 製品別
- 失禁用製品
- 成人用おむつ
- フェミニンケアパッド
- 乳幼児用おむつ
- 手術用不織布製品
- 手術用ガウン
- 手術用ドレープ・パック
- フェイスマスク、キャップ、シューカバー
- 高度創傷被覆材
- 個人用防護具(PPE)
- 失禁用製品
- 素材別
- ポリプロピレンスパンボンド
- メルトブローン
- SMS・SMMS複合素材
- エアレイドパルプ
- 生分解性・バイオポリマー不織布
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 長期療養施設
- 在宅医療環境
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、不織布ディスポーザブル製品のエコシステムと、繊維・樹脂原料から加工済み医療用製品までの典型的な製品フローの整理から始まる。基盤情報として、医療機器およびPPEガイダンスに関する米国FDA、貿易パターンに関する米国商務省統計局(US Census Bureau)とUN Comtrade、医療システムおよびマクロ指標に関する世界銀行とOECD、感染管理の使用状況や材料変化を追跡する査読済み学術誌などの公開情報源を参照する。
また、収益構成、生産能力の増強、工場の稼働率に関する見解を理解するために、メーカーの年次報告書、投資家向け説明資料、監査済み財務報告書も活用し、前提条件の現実性を保つ。並行して、特許データベースを確認し、SMSやSMMS構造、透湿性バリアの改良を含む材料イノベーションの方向性を把握することで、時間の経過に伴う構成変化を説明できる。上記の情報源は代表例であり網羅的なものではなく、データ収集、クロスチェック、確認のために他の公開文書やデータセットも使用される。
一次インタビューおよび調査
一次調査は、コンバーター、原材料サプライヤー、流通業者、病院の調達担当者および感染管理関係者など多様な対象者と行われ、価格決定の論理と消費パターンを供給側・需要側の両方から検証できるようにしている。市場がグローバルであるため、主要地域全体で情報を確認し、標準的なものとローカル特有のものを区別した上で、利用強度やチャネル構造が異なる場合はモデルを調整している。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:28% | 経営幹部(CXO):13% | APAC: 46% |
| 中位層:55% | 機能・部門リーダー:31% | EMEA:32% |
| 小規模企業:17% | マネージャー:56% | アメリカ地域:22% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップを組み合わせた手法で構築されており、医療活動や不織布消費の指標を用いて需要プールを再構築し、その後、供給業者およびチャネルの選択的な確認によって合計値を適正な範囲に保っている。トップダウン側では、手術件数、入院日数、長期介護対象人口の傾向を主要ディスポーザブル製品カテゴリーの利用水準に変換し、輸出入の方向性、現地生産拠点、医療費支出の指標と照合している。
モデルを実用的に保つため、手術件数の増加、感染予防プロトコルの強度、ガウン・ドレープ・マスクの手術当たり消費量、該当する場合の再使用製品と使い捨て製品との採用比率の変化、樹脂・パルプコストによって左右される平均販売価格の動向といった、いくつかの入力要素を一貫して追跡している。予測はシナリオ分析を用いて行われ、ベースケースは手術件数の増加や調達慣行に関する専門家の見解に基づいて設定され、その後、原材料価格の変動や公衆衛生事象の影響に対してストレステストが実施される。小規模国でボトムアップの確認が不足している場合は、比較可能な病院密度や貿易依存度を用いた地域プロキシによってギャップを補完し、地域レベルの合計と再検証している。
データ検証および更新サイクル
検証は、貿易額、報告された生産能力の増強、医療利用の想定範囲といった独立した指標と最終的な合計値を比較する複数のチェックを通じて行われる。急激な変動が見られる場合は精査を行い、特に単一の要因が変化を主導している場合には、価格・数量の前提条件を再確認した上で承認を行う。
更新サイクルは、フルモデルについては年次で行い、大規模な規制変更、供給の混乱、大規模な生産能力の変動といった重大な事象が発生した場合には中間更新を行う。提供前には最新データを再確認し、主要なインタビュー内容を再検討することで、クライアントが現在の市場状況に整合した最新の見解を得られるようにしている。
Mordor Intelligenceによる医療用不織布ディスポーザブル市場規模と他の公表推計値との比較
医療用不織布ディスポーザブル製品の公表市場規模は、テーマが同一に見えても、算定ルールが常に一致しているわけではないため、大きく異なることがある。差異は通常、どの製品を医療グレードとして扱うか、調査が消費者向け衛生用品を合計に含めているかどうか、そして原材料の入力が急速に変動する際の価格予測方法から生じる。
Mordor Intelligenceは、樹脂・パルプコストのタイミングと連動させて平均販売価格を追跡し、ケア環境別の単位消費量を再確認することで、2026年の合計値を広範な不織布衛生用品支出ではなく医療グレード需要に結びつけている。もう一つのギャップの要因は基準年の選定であり、一部の推計は2025年を基準として全製品に均一な成長率を適用しており、手術用バリア製品と失禁関連カテゴリー間の構成変化を見落とす可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 30.39 B (2026) | |
| 産業リサーチ機関A | USD 22.50 B (2025) | より早い年を基準とし、より長い予測期間を設定しており、開示されている対象範囲は広範な工程・用途区分に依拠しているため、近い将来において高付加価値な滅菌手術用バリアディスポーザブル製品を過小評価する可能性がある。 |
| グローバルコンサルティング機関B | USD 28.90 B (2025) | 包含範囲に関する開示が限定的なヘッドライン値を提示しており、医療グレード不織布ディスポーザブル製品と近接する不織布衛生用品を混在させ、明確なコスト転嫁の確認なしに単純化された平均販売価格の推移を適用している可能性がある。 |
3つの値の間で見られる差異の主な要因は、基準年の設定、医療グレードとして計上される範囲と近接する衛生用品との区分、そして樹脂・パルプ原料が変動した際の価格変化の反映方法である。前提条件を手術活動、ケア環境別消費、透明な価格検証に結びつけることで、市場規模は意思決定者にとって再現・更新しやすくなる。


レポートで回答される主要な質問
2026年における医療用不織布使い捨て製品市場の現在の規模はどのくらいですか?
医療用不織布使い捨て製品市場の規模は2026年に300億3,900万米ドルであり、2031年にかけて5.09%のCAGRが予測されています。
医療用不織布使い捨て製品市場の主要プレーヤーは誰ですか?
Unicharm Corporation、Kimberly-Clark Corporation、Georgia-Pacific LLC、Cardinal Health, Inc.、Medtronic PLCが医療用不織布使い捨て製品市場で事業を展開する主要企業です。
医療用不織布使い捨て製品市場で最も成長が速い地域はどこですか?
アジア太平洋は2026年~2031年にかけて最も高い6.42%のCAGRを記録すると予測されています。
抗菌不織布はなぜ注目を集めているのですか?
病院はこれらの素材を測定可能な感染率の低減と結びつけており、プレミアム採用を支持しています。
最終更新日:



