
ポータブル医療電子製品市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
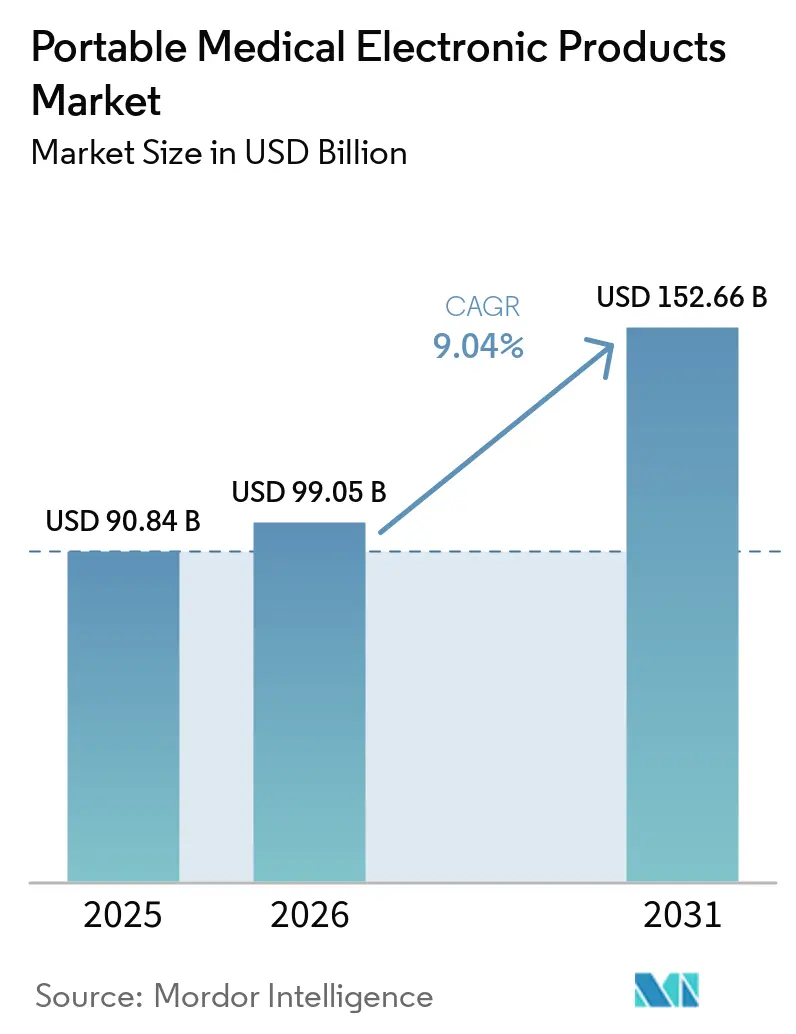
| 市場規模 (2026) | 99.05 十億米ドル |
| 市場規模 (2031) | 152.66 十億米ドル |
| 成長率 (2026 - 2031) | 9.04 % |
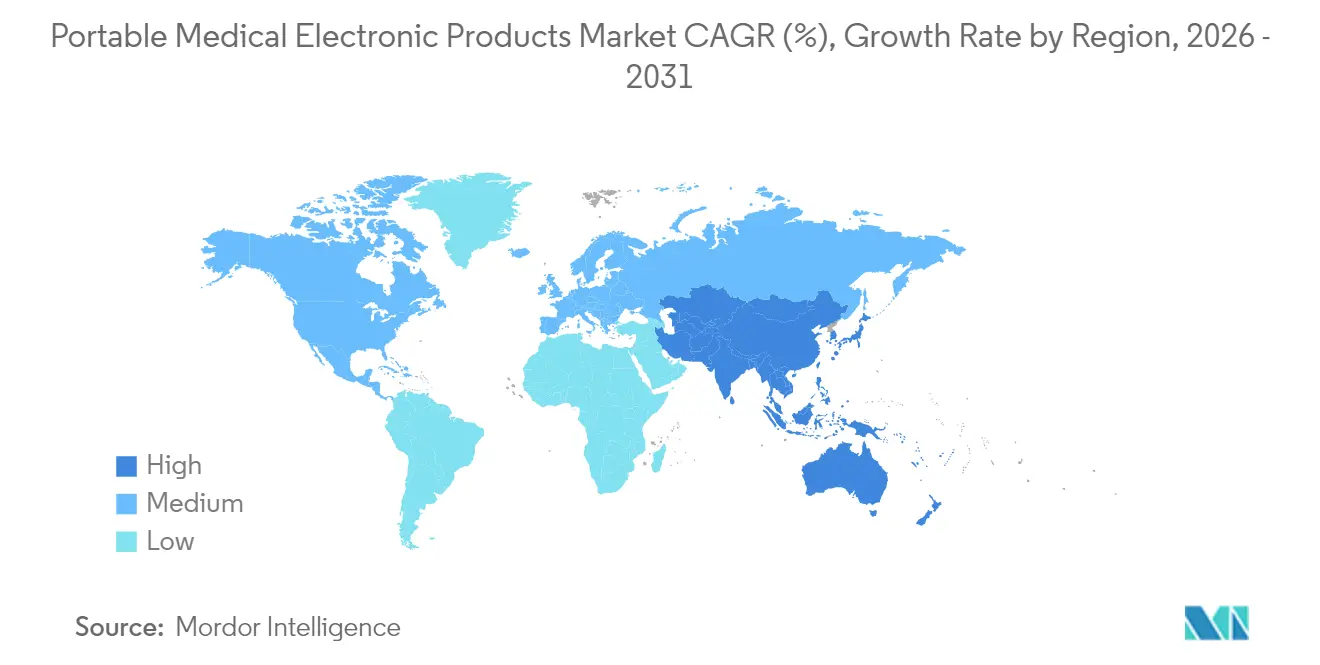
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
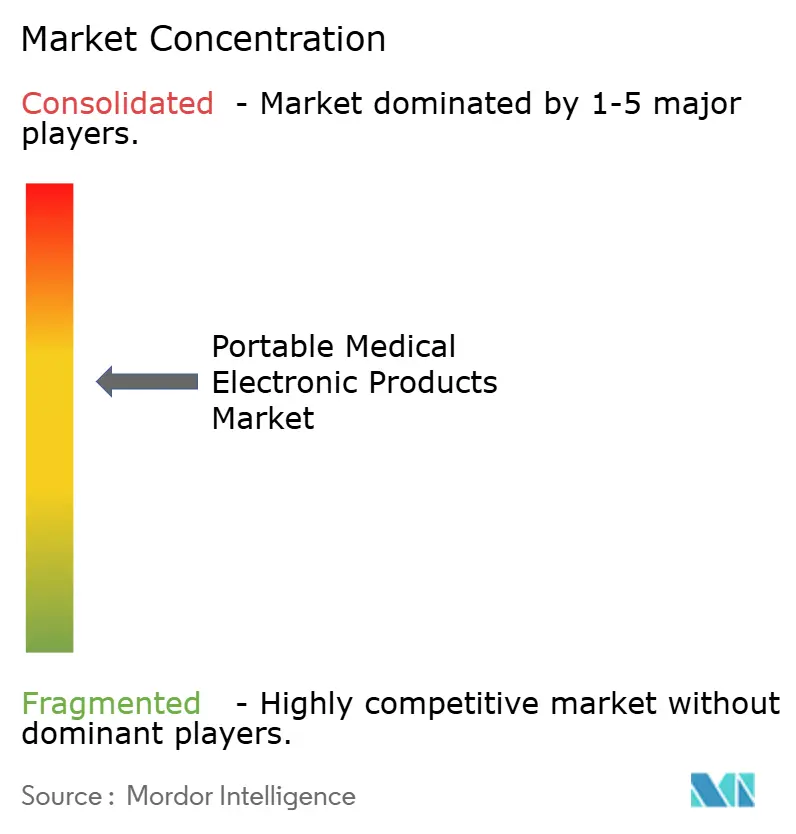
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポータブル医療電子製品市場分析
ポータブル医療電子製品市場規模は2025年に908億4,000万米ドルと評価され、2026年の990億5,000万米ドルから2031年には1,526億6,000万米ドルへと、予測期間(2026年~2031年)において年平均成長率9.04%で成長すると推定されます。この成長は、院外ケアへの需要の高まり、半導体小型化技術の成熟、および継続的モニタリングに報酬を与える診療報酬モデルを反映しています。デバイス上での人工知能のオンデバイス統合が急速に進み、診断精度が再定義される一方、医療システムが予防可能な再入院を削減しようとする中でホームケアの普及が拡大しています。テクノロジー大手がソフトウェア中心のアプローチで参入し、競争が激化するとともに製品ライフサイクルが加速しています。一方、特殊チップのサプライチェーンの脆弱性とサイバーセキュリティコンプライアンスコストの上昇が、短期的な勢いを抑制しています。
主要レポートのポイント
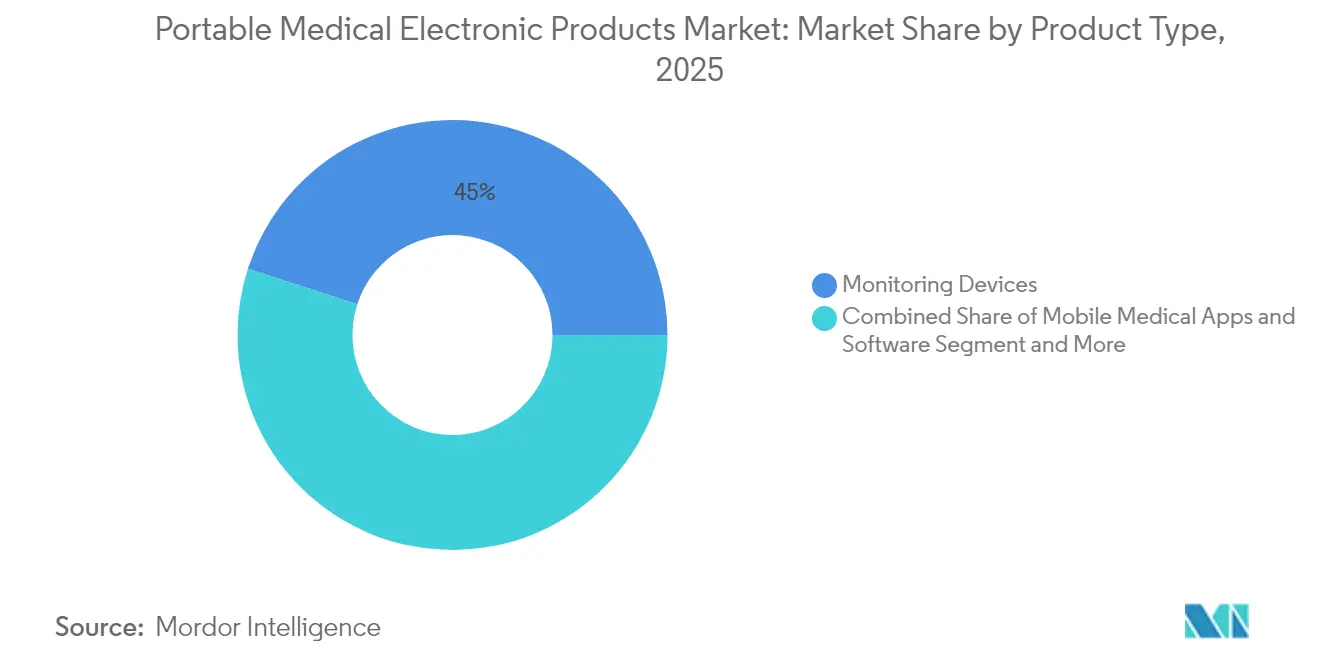
- 製品タイプ別では、モニタリングデバイスが2025年のポータブル医療電子製品市場シェアの45.02%を占めました。モバイル医療アプリおよびソフトウェアは2031年にかけて年平均成長率13.72%で拡大しています。
- コンポーネント別では、センサーが2025年のポータブル医療電子製品市場規模の35.08%のシェアを占め、プロセッサーおよびAIチップが最速の年平均成長率15.12%を記録しています。
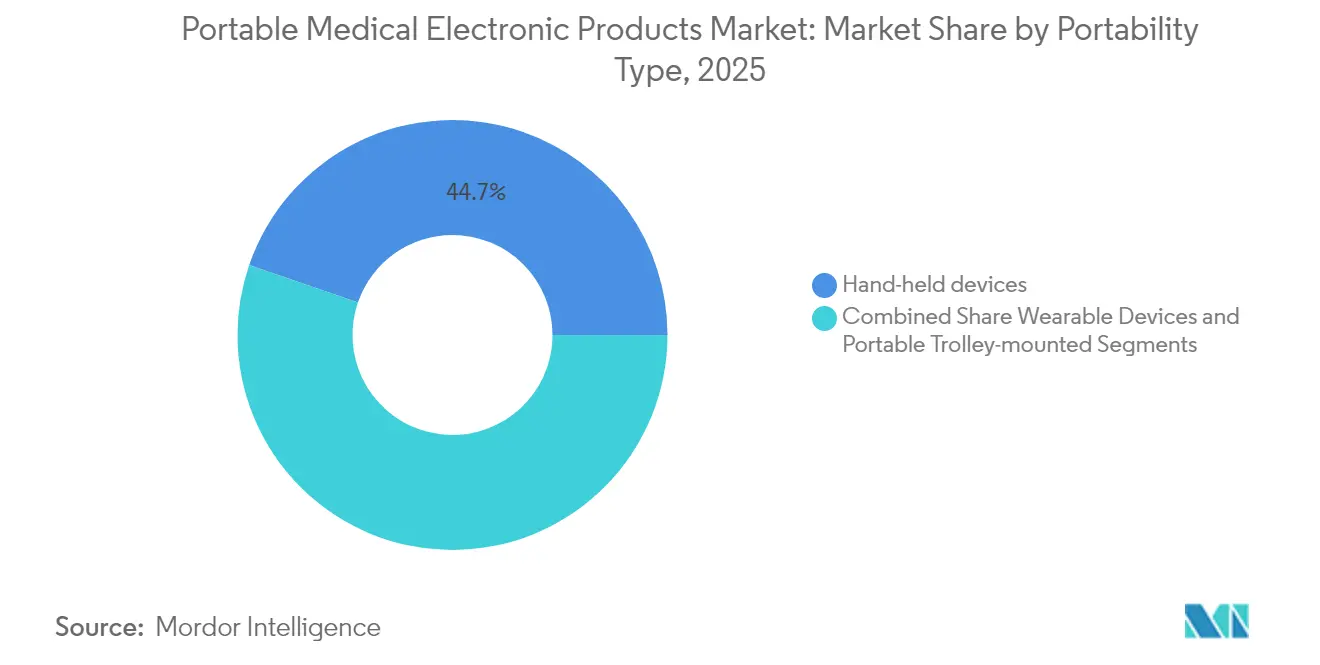
- 携帯性タイプ別では、ハンドヘルドデバイスが2025年に44.73%のシェアでリードし、ウェアラブルは年平均成長率16.02%で拡大しています。
- エンドユーザー別では、病院が2025年に59.55%の市場シェアで優位を占め、ホームケア環境は年平均成長率13.18%を記録しています。
- 地域別では、北米が2025年に37.98%のシェアを占めましたが、アジア太平洋は2031年にかけて年平均成長率11.24%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 在宅慢性疾患モニタリング | +1.8% | 北米、EU、グローバルに拡大中 | 中期(2~4年) |
| ウェアラブルヘルス・フィットネス電子機器 | +1.6% | 北米、アジア太平洋 | 短期(2年以内) |
| 低消費電力小型医療コンポーネント | +1.4% | グローバルテクノロジーハブ | 長期(4年以上) |
| 高齢化人口の画像診断・モニタリングニーズ | +1.9% | 日本、EU、北米 | 長期(4年以上) |
| 診断のためのオンデバイスAI推論 | +1.5% | 北米、EU、アジア太平洋へ拡大中 | 中期(2~4年) |
| 接続デバイスのファストトラック承認経路 | +1.2% | 北米、EU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
在宅慢性疾患モニタリングへの需要の高まり
医療システムは、予防可能な再入院と定期的なクリニック受診を削減するために、接続型モニターを導入しています。米国メディケア・メディケイドサービスセンターは2024年に遠隔患者モニタリングの診療報酬を拡大し、在宅技術に対する支払者の支持を示しました。主要プロバイダーのデータによると、モニタリングを受けた患者が毎日の指標を送信した場合、救急外来の利用が15~20%減少することが示されています。糖尿病、心血管疾患、COPDが現在、遠隔モニタリング登録者の大部分を占めており、ポータブル医療電子製品市場にとってスケーラブルなアドレサブルベースを形成しています。臨床アウトカムは安定しており、支払者がカバレッジの範囲を広げることを促しています。デバイスメーカーは、プライマリケアにおける人員不足を克服するために、ハードウェア、クラウド分析、臨床コーチングを組み合わせたターンキーサービスバンドルで対応しています。
ウェアラブルヘルス・フィットネス電子機器の急速な普及
スマートウォッチやフィットネスバンドへの消費者の親しみが、医療用ウェアラブルの学習曲線を短縮し、規制対象の適応症へのクロスオーバーを可能にしています。北米が出荷台数でリードしていますが、アジア太平洋は2024年に地域のスマートフォンブランドが大衆向けデバイスにSpO₂およびECG機能を搭載したことで、ユニット成長において欧州を上回りました。スポーツ科学の推薦が早期普及を促進し、保険会社は検証済みの活動データに対するプレミアム割引を試験的に導入しています。シームレスなブルートゥースからテレメディシンへの統合により、ウェアラブルはAIアルゴリズムに供給される継続的なデータストリームへのオンランプとして位置づけられ、ポータブル医療電子製品市場の価値提案を増幅させています。規制当局は現在、身体装着型センサーの承認を合理化するためにISO/IEC規格60601-1-11を参照しており、平均審査時間を15%短縮しています。
低消費電力小型医療コンポーネントの進歩
MEMSセンサー、窒化ガリウムスイッチング、および固体電池の革新により、手のひらサイズの筐体内でのマルチパラメーター診断が可能になっています。欧州電池規制は、すべてのポータブルセルに対してより高いエネルギー密度とリサイクル可能性を義務付けており、シリコン・グラフェンアノードに関する研究開発を加速させています。コンポーネントサプライヤーは現在、基板面積を40%削減するシステムインパッケージソリューションを提供しており、デバイスブランドは稼働時間を犠牲にすることなく筐体を小型化できます。熱的課題は残っていますが、液体金属サーマルビアが局所的なホットスポットを放散し、皮膚接触時の快適性を維持しています。これらの改善により、単一セルで5年間動作する皮下モニターなどの新たなフォームファクターが実現し、ポータブル医療電子製品市場のイノベーションサイクルが強化されています。
高齢化人口が画像診断・モニタリングニーズを牽引
2025年までに、日本の居住者の29%が65歳以上となり、エピソード的治療から予防的監視へのシフトが余儀なくされています[1]。政府はベッド不足を緩和するために在宅診断への補助金を投入しています。東京での救急車搭載MRIの試験では、ドアツースキャン時間が15分未満であることが実証され、虚血性脳卒中のアウトカムにとって重要です。欧州は、心不全患者を遠隔でモニタリングするためのモバイル超音波への助成金で追随しています。韓国、イタリア、米国でも同様の高齢化動態が現れるにつれ、ポータブル画像診断への需要は三次病院を超えて拡大し、ポータブル医療電子製品市場の収益の視認性を強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイバーセキュリティと患者データプライバシー | -2.1% | EU、北米 | 短期(2年以内) |
| 高い初期コストと限られた診療報酬 | -1.8% | 新興市場 | 中期(2~4年) |
| バッテリー寿命と熱管理の限界 | -1.3% | 極端な気候の地域 | 長期(4年以上) |
| 特殊半導体の不安定な供給 | -1.6% | アジア太平洋のファブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティと患者データプライバシーの責任
FDAの2024年サイバーセキュリティガイダンスは、製造業者に対して設計から市販後サポートまで脅威軽減プロトコルを組み込むことを義務付けています[2]。EU GDPRの罰金は現在、違反に対して年間収益の4%に達しており、調達チームは購入前にペネトレーションテストの証拠を要求するようになっています。病院は、ゼロトラストアーキテクチャなしに新しいデバイスを電子健康記録のバックボーンに接続することをためらっています。ベンダーはハードウェアルートオブトラストとオーバーザエアパッチングに投資しており、部品表コストが上昇し、ポータブル医療電子製品市場の価格設定に波及しています。サイバー保険料は2025年に前年比15%上昇し、接続された輸液ポンプや心臓モニターへの攻撃頻度の増加を反映しています。
高い初期コストと限られた診療報酬経路
遠隔モニタリングは長期コストを削減しますが、新興市場の設備投資予算は必須の画像診断を超えることはほとんどありません。メディケアの料金表はデバイスのセットアップと月次データレビューをカバーしていますが、料金はプログラム運営費用に対して25%の資金ギャップを残しています。プロバイダーはそのため、リスクをベンダーに移転するレンタル契約またはアウトカムベースの契約を好みます。製造業者はサブスクリプション料金を正当化するために分析とナースコールセンターをバンドルしていますが、これらのモデルはスケールアップ中のキャッシュフローを圧迫し、ポータブル医療電子製品市場における普及速度を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モニタリングデバイスが臨床統合をリードモニタリングデバイスは最大の収益を生み出し、2025年のポータブル医療電子製品市場の45.02%のシェアを占めました。その成熟した臨床的検証と診療報酬の裏付けが、病院およびホームケア機関全体での調達優先を支えています。モバイル医療アプリおよびソフトウェアは、小さなベースに留まっているものの、スマートフォンがFDA認可の診断ツールへと変容するにつれて最速の年平均成長率13.72%を示しています。このサージは、ソフトウェアが既存のカメラ、マイクロフォン、慣性センサーを活用するため、患者エンゲージメントを再定義しています。診断用画像システムは、特に救急トリアージのためのハンドキャリー超音波において、専門的な普及を維持しています。電気神経刺激装置などの治療デバイスは、価値ベースのケアインセンティブに支えられて着実な成長を示しています。ポータブル医療電子製品市場は、Withingsの4機能一体型バイタル測定を特徴とするBeamOに例示されるハードウェアとソフトウェアの融合提案から恩恵を受けており、自宅からの予防的健康診断を促進しています。
ソフトウェアのスケーラブルな経済性がグローバルな普及を加速させています。規制ドシエが整備されれば、追加的な流通コストはゼロに近づき、プレミアム分析サブスクリプションに紐づいたフリーミアムモデルが有利になります。従来のデバイスメーカーは、クラウドダッシュボードとAIトリアージ推奨を組み込むことで対応し、アプリファーストの競合他社との差を縮めています。プロバイダーが血糖センサー、血圧カフ、体重計からのデータを集約した統合ビューを求める中、クロスプラットフォームの相互運用性が差別化要因として浮上しています。その結果、アプリケーションプログラミングインターフェースからのライセンス収益は、ポータブル医療電子製品市場内のハードウェアマージンよりも速く成長しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
コンポーネント別:
プロセッサーがインテリジェンスの移行を牽引センサーは2025年のポータブル医療電子製品市場規模においてコンポーネント部門の収益リーダーシップ35.08%を維持しているが、プロセッサーおよび専用AIチップは15.12%という顕著なCAGRを記録している。この勢いは、不整脈検出や敗血症予測などのベッドサイドにおけるリアルタイム推論ワークロードに起因している。半導体ベンダーは統合電力管理機能を備えたニューラルプロセッシングユニットをバンドル提供し、基板数を削減してシステムコストを低下させている。通信モジュールは5GおよびWi-Fi 6の普及により恩恵を受け、有線接続なしにワイヤレスポータブル医療機器全体で高解像度画像転送を可能にしている。ディスプレイは触覚フィードバック付きAMOLEDタッチスクリーンへと移行し、非技術系介護者のユーザートレーニングを簡素化している。
エッジ処理は従来クラウドでホストされていた分析機能を移管し、レイテンシーを大幅に削減するとともにデータ主権法へのコンプライアンスを容易にしている。病院はネットワーク障害時にも中断なく継続できるオンプレミスでの意思決定を重視し、在宅ユーザーは即時の実用的なインサイトを高く評価している。プロセッサーのアップグレードは交換サイクルを引き起こし、デバイスの平均寿命を4年に短縮させ、継続的な収益機会を拡大している。ヘルスケアが予測医療へと移行するにつれ、アルゴリズムの複雑性が演算需要を高め、ポータブル医療電子製品市場全体においてプロセッサーロードマップへの持続的な投資が確保されている。
携帯性タイプ別:
ウェアラブルが患者体験を再形成ハンドヘルドユニットは2025年に44.73%のシェアを占め、回診中のバイタルサインの臨床的な親しみやすさと正確な測定を反映しています。しかしウェアラブルは年平均成長率16.02%を示し、モニタリングをスナップショット測定から悪化傾向を予測する24時間365日のストリームへとシフトさせています。消費者向けスマートフォンとの統合がアドヒアランスを高め、データのアップロードがバックグラウンドで受動的に行われます。ポータブルトロリー搭載システムは、堅牢な筐体が衝撃や汚染物質から精密電子機器を保護する救急部門や前線外科チームに対応しています。
消費者の期待がデザイン基準を高め、医療用ウェアラブルをファッションに合わせた美学と快適性へと押し進めています。フレキシブル回路と通気性素材により、コンプレッションシャツ形式でのマルチリードECGが可能になっています。専門的なケアでは、ウェアラブルがチャーティングを自動化することで看護師の業務負担を軽減し、スタッフを高付加価値タスクに解放しています。保険会社は継続的データの閾値に紐づいたアウトカムベースの診療報酬を試験的に導入し、プロバイダーにウェアラブルモニターを処方するよう促しています。その結果、ポータブル医療電子製品市場は患者参加に報酬を与えるアルゴリズム駆動のエンゲージメントへと向かっています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
ホームケア環境が普及を加速病院は2025年に59.55%の収益を占め、中央集権的な調達と統合能力の証となっています。しかし、支払者がテレヘルス受診と遠隔バイタルサイン監視を診療報酬の対象とするにつれて、ホームケア環境は年平均成長率13.18%で成長しています。接続デバイスへの消費者の慣れがオンボーディングを簡素化し、物流会社が事前設定済みキットの当日配送を可能にしています。医師事務所は、重い設備投資なしにサービスラインを拡大するためにポータブル診断機器を採用し、患者をクリニックネットワーク内に留めています。軍および緊急サービスは、過酷な環境での即応性を維持するためにStrykerのLIFEPAK 35のような堅牢な除細動器を調達しています。
価値ベースのケア契約が回避可能な入院にペナルティを課すにつれて、病院は退院後モニタリングプラットフォームにリソースをシフトしています。デバイスメーカーは現在、臨床医ダッシュボード、予測アラート、服薬アドヒアランスチェックをサブスクリプション提供にバンドルしています。在宅輸液会社はウェアラブルポンプとAI投与アルゴリズムを統合し、ポータブル医療電子製品市場が従来の治療領域とどのように重なるかを示しています。ステークホルダーは、持続可能なスケーリングが技術的習熟度の低い高齢者人口に対応する直感的なユーザーインターフェースにかかっていることを認識しています。
地域分析
北米ポータブル医療電子製品市場
北米は2025年に世界収益の37.98%を占めてトップの地位を維持しており、堅固な償還制度と活発なイノベーションエコシステムに支えられています。クラウドハイパースケーラーとデバイスメーカーの協業がAI導入を加速させる一方、国内半導体イセンティブがサプライリスクへのエクスポージャーを軽減しています。カナダの単一支払者モデルは、慢性疾患コホートを対象としたバイタルサイン モニターに対して予測可能な調達量をもたらしています。メキシコは製造拠点と新興顧客基盤の両方の役割を担い、物流リードタイムを短縮するために米国国境付近に電子機器受託製造業者を引き寄せています。その結果、ポータブル医療電子製品市場は大陸全体にわたる垂直統合されたバリューチェーンの恩恵を受けています。
アジア太平洋ポータブル医療電子製品市場
アジア太平洋地域は、人口動態の変化、可処分所得の上昇、および政府の景気刺激策が相まって、2031年までに最速の11.24%のCAGRを記録しています。中国の規制改革はクラスII承認を合理化し、国際ブランドによる現地生産を促進しています。日本の超高齢社会は介護者不足を補うためにリモートモニタリングを採用しており、国内のイノベーターがAI搭載の在宅ロボットの試験導入を進めています。インドは農村部の医療クリニック向けに費用対効果の高い診断機器を優先し、既存のネットワークを活用するスマートフォン連携型ハードウェアを支持しています。韓国の全国的な5Gカバレッジは、救急車搬送中の低遅延テレECGを可能にしています。これらの多様なドライバーはきめ細かな市場参入戦略を必要としますが、総体的にポータブル医療電子製品市場の数量見通しを強化しています。
欧州ポータブル医療電子製品市場
欧州は、MDRへの準拠、多額のデジタルヘルス資金、および国境を越えた遠隔医療イニシアチブに支えられ、着実な拡大を経験しています。ドイツの製造力はセンサーモジュールの地域サプライを支える基盤となっており、フランスは血圧ウェアラブルの償還を含む予防ケアに向けて公的投資を振り向けています。英国は規制上の自律性を活かして条件付き承認制度を導入し、AI診断の市場投入を加速させています。予算上の制約に直面する南欧諸国は、初期支出を最小化するためにデバイス・アズ・ア・サービスモデルを採用しています。GDPRの施行はサイバーセキュリティのベストプラクティスを形成し、欧州ベンダーがプライバシー重視の設計をグローバルに輸出できる立場を確立しており、これがポータブル医療電子製品市場への信頼をさらに高めています。
規制環境
携帯型医療用電子製品は、主要な司法管轄区において、機器の安全性、品質システム、および接続機器に関する要件が収束する環境の下で運用されています。米国では、FDAの監督が510(k)やDe Novoといった市販前審査経路と市販後管理の両方を対象としています。2024年に発行されたFDAのサイバーセキュリティガイダンス以降、接続機器に対する準拠要件は厳格化し、2026年5月の医療機器申請におけるヒューマンファクター情報に関する最終ガイダンスは、製造業者がユーザビリティに関する検討事項をどのように文書化すべきかについて、さらに期待値を高めています。2026年2月には、FDA品質マネジメントシステム規則(QMSR)が施行され、米国の品質要件がISO 13485様式の実務にさらに整合するようになり、携帯型モニター、ウェアラブル、およびソフトウェア対応アクセサリーにおける設計管理とライフサイクル文書の重要性が増しています。
欧州では、EU医療機器規則(MDR)の要件が臨床評価、UDI、市販後監視の義務を引き続き規定しており、デジタル化された監督体制も進展し、EUDAMEDは2026年5月28日にコアモジュール(アクター、UDI/デバイスを含む)について必須運用段階に入りました。この措置により、EU全域で流通する携帯型電子機器について、正確な機器マスターデータ、経済事業者登録、および安全性報告に対する運用上の必要性が高まっています。2026年5月には、欧州委員会が実施規則(EU)2026/977も採択し、認証機関の適合性評価活動に関する統一的な品質マネジメント要件(2027年2月施行)を定め、EUの認証機関による認証に依拠する製造業者に対する監査上の期待値の一貫性を強化しました。
競合環境
ポータブル医療電子製品市場は、レガシーデバイスメーカーがハードウェアの深みとソフトウェアの俊敏性のバランスを取る中で、中程度の集中度を反映しています。Philipsは画像診断の遺産を活用してベッドサイドモニターをホームケアプラットフォームと統合し、エンドツーエンドのデータ継続性を確保しています。GE HealthcareはAmazon Web Servicesと提携して機械学習モデルを超音波プローブに直接組み込み、救急部門での診断時間を短縮しています。Medtronicは治療ポートフォリオを接続型インスリン投与へと拡張し、パッチポンプと予測的血糖分析を組み合わせています。
消費者電子機器ブランドが競争を激化させています。AppleはWatch Seriesで心房細動アラートのFDA認可を取得してマーケティングし、SamsungはGalaxyウェアラブルに血圧キャリブレーションを統合しています。AliveCor等のニッチスペシャリストは、継続的なアルゴリズム改善と病院パートナーシップを通じて外来ECGで優位を占めています。Dexcomは、投与量を最適化するデジタル治療企業にデータをライセンス供与することで糖尿病管理のシェアを確保しています。軍事向けベンダーは、堅牢化IPとNATO供給資格を通じて防御可能なニッチを保護しています。
戦略的な動きとしては、Strykerが2024年に除細動、カプノグラフィー、セルラーテレメトリーを組み合わせてフィールドメディックをサポートするLIFEPAK 35を発売しました。WithingsはBPM VisionのFDA認可を2025年に取得し、眼球微小血管画像診断と高血圧検出を連携させて早期臓器障害シグナルを提供しています。スタートアップのPreEvntはCES 2025で非侵襲的血糖アラートパッチをプレビューし、消費者向け展示会がポータブル医療電子製品市場での認知度をいかに加速させるかを示しました。特許出願はAIモデル最適化、データ相互運用性フレームワーク、先進電池化学にますます集中しており、無形資産が従来の製造規模の経済を補完していることを示しています。
ポータブル医療電子製品業界リーダー
-
GE Healthcare
-
Abbott Laboratories
-
Hologic Inc.
-
Koninklijke Philips N.V.
-
Omron Healthcare Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ポータブル医療電子製品市場 このレポートでカバーされる企業
- Koninklijke Philips
- GE Healthcare
- Medtronic
- Abbott Laboratories
- Omron Healthcare Co. Ltd
- Beckton Dickinson
- Siemens Healthineers
- Samsung Electronics (Samsung Healthcare)
- FUJIFILM
- Hologic
- Boston Scientific
- Dexcom
- Masimo
- Nihon Kohden
- Mindray Bio-Medical Electronics
- Resmed
- Smiths Group
- Insulet
- iRhythm Technologies
- AliveCor
- Baxter
- BIOTRONIK
- Beurer
- Qardio Inc.
市場機会と将来展望
在宅ケアと継続的モニタリングプログラムは、規制対象ハードウェアと臨床的に検証されたソフトウェアワークフローを組み合わせた携帯型製品にとって、特に償還制度や医療提供者側の対応能力の制約から対面診療よりも遠隔トリアージが優先される場合において、新たな空白領域を生み出しています。米国では、Centers for Medicare & Medicaid Servicesが2024年に遠隔患者モニタリングの償還を拡大し、レポートで引用されている医療提供者のデータセットでは、モニタリング対象患者が日次指標を送信した場合、緊急外来利用が15~20%減少することが示されています。この根拠は、退院後経路における接続型血圧モニター、心臓モニター、呼吸モニターの一層の展開を支えています。コンポーネントスタックの中では、携帯型機器内のプロセッサおよびAIチップ(レポート内で最も成長率の高いコンポーネント)の採用増加が、レイテンシーを低減し常時接続への依存を減らすオンデバイス推論の機会を支えており、これは在宅ケア環境と救急医療サービスの両方に関連しています。
規制のデジタル化とAIガバナンスも、製品戦略や市場投入戦略の選択に影響を与え、コンプライアンスを提供内容の一部として運用化できるベンダーにとっての余地を生み出しています。2026年5月からのEUDAMED必須モジュールへのEUの移行は、複数の地域で複数のSKUを展開する製造業者にとって、UDI対応済みの機器ポートフォリオと相互運用性を備えたデータパイプラインの価値を高めています。EU AI法(規則2024/1689)も同様に、MDR/IVDRと並んで高リスクAI搭載医療機器に対する二重の要件を強化し、データ管理、サイバーセキュリティ、文書化に対する期待値を高めています。2026年4月には、FDAがTechnology-Enabled Meaningful Patient Outcomes(TEMPO)パイロットプログラムを開始し、センサーベースのデジタルヘルス技術のエビデンス生成に注力する企業に対する早期エンゲージメントの経路を提供しています。同時に、欧州電池規則とサイバーセキュリティ審査の強化は、機器メーカーを差別化された電源モジュール、安全なアップデート機構、そして単体のハードウェア販売ではなく展開、モニタリングダッシュボード、保守を含むサービスバンドルへと押し進めています。
最近の産業開発事情 ポータブル医療電子製品市場
- 2026年6月:GE HealthCareが、放射線治療計画に使用されるAI対応自動輪郭抽出ソフトウェアであるMIM Contour ProtegeAI+ 2.0についてFDAの510(k)クリアランスを取得。この認可は、スループットと標準化に速度と一貫性が影響する臨床ワークフローへのAIの一層の統合を支え、携帯型およびポイントオブケア画像診断エコシステムと並んでソフトウェア主導の差別化を強化します。
- 2026年5月:Abbottが、糖尿病患者向けの初のグルコース・ケトン二重検知技術として位置付けられるFreeStyle Libre DuoおよびLibre Duo 10 Dayシステムについて、CEマークを取得。二重分析物検知は、ウェアラブルの臨床的有用性をグルコースのみのモニタリングから急性代謝イベントのリスク管理へと拡大し、欧州における携帯型連続モニタリングプラットフォームの用途を広げています。
- 2024年6月:Centers for Medicare & Medicaid Servicesが遠隔患者モニタリングの償還を拡大し、在宅データ収集・レビューに対する支払者の支援を強化。この変更は、慢性疾患コホート全体で接続型携帯型モニターを展開するための医療提供者側の経済性を支え、回避可能な利用を削減することに重点を置いたハードウェア・ソフトウェアバンドル型サービスモデルの普及を加速させています。
ポータブル医療電子製品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、臨床および非臨床環境において患者の診断、画像診断、またはモニタリングに使用され、ケアパスウェイ全体においてポイントオブケアまたはモバイル使用を目的として設計されたポータブル医療電子製品から生み出される収益を対象としている。
スコープ除外事項:本市場規模算定においては、診断画像診断またはモニタリングのユースケースに該当しないポータブル治療機器および非医療用コンシューマーウェルネス電子機器を除外している。
セグメンテーション概要
- 製品タイプ別
- 診断用画像システム
- モニタリングデバイス
- 心臓モニタリング
- 神経モニタリング
- 呼吸モニタリング
- 胎児・新生児モニタリング
- マルチパラメーターモニター
- 治療デバイス
- モバイル医療アプリおよびソフトウェア
- その他の製品
- コンポーネント別
- センサー
- バッテリーおよび電源モジュール
- 通信モジュール(ブルートゥース・Wi-Fi・5G)
- ディスプレイおよびインターフェースモジュール
- プロセッサーおよびAIチップ
- 携帯性タイプ別
- ハンドヘルド
- ウェアラブル
- ポータブルトロリー搭載
- エンドユーザー別
- 病院
- 医師事務所・クリニック
- ホームケア環境
- 救急医療サービス
- 軍・遠隔医療
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
モデルの初稿を構築するにあたり、主要なケア環境全体におけるポータブル診断画像診断およびモニタリングの機器ランドスケープと需要プールをマッピングした。特に在宅ケアの普及が進む分野において、スクリーニングおよびモニタリングのパターンを把握するため、公衆衛生統計および政策文書をレビューした。
デスクリサーチには、世界保健機関の健康指標、OECDの健康統計、米国食品医薬品局の機器データベースおよび安全性に関する通知、米国疾病予防管理センターの疾病負担および監視ページ、世界銀行の人口・年齢構成データなど、有料購読を必要としない情報源も含まれている。また、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、技術および臨床普及シグナルに関する査読済み学術誌、製品発売および償還変更に関する信頼性の高い報道もレビューした。企業財務情報およびインテリジェンス、特許データベース、ならびにポータブルフォームファクターを公開データから切り出すには範囲が広すぎる場合の出荷レベルの輸出入シグナルについては、有料購読を選択的に活用した。これらの例は網羅的なものではなく、調査中の仮定の収集、検証、および明確化のために他にも多くの情報源が使用された。
一次インタビューおよびサーベイ
デスクリサーチの構築後、機器メーカー、販売代理店、病院の調達・生体医工学チーム、およびポータブルシステムを日常的に使用する臨床医を対象に、多様な組み合わせでヒアリングを実施した。これらの対話を通じて、どの製品が真にポータブルユニットとして購入されているか、交換サイクルの実態、および接続性・センサー性能・サービスバンドルに伴う価格変動を検証した。本市場はグローバル市場であるため、最終モデルに地域別の利用パターンおよびテンダー行動を反映できるよう、フィードバックは地域間でバランスよく収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:13% | アジア太平洋:47% |
| ミドルティア:52% | 機能・ユニットリーダー:39% | 欧州・中東・アフリカ:31% |
| 中小プレイヤー:17% | マネージャー:48% | 南北アメリカ:22% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、関連するポータブル画像診断およびモニタリング機器の設置台数、機器あたりの予想稼働率、および製品ミックスに応じて調整された平均販売価格の推移を用いて国レベルの需要を再構築する。これが構築された後、サンプリングされたサプライヤーの収益分割、販売代理店チャネルチェック、および視認性の高いいくつかの機器カテゴリーに対する平均販売価格×数量の近似値を用いた選択的なボトムアップ検証を適用する。合計値は、これらのシグナル全体で乖離が一貫している場合にのみ調整される。
モデルで使用される主要インプットには、慢性疾患の有病率とモニタリング普及率、高齢化人口の割合、病院および在宅ケアインフラの指標、ポータブルシステムの交換サイクル、ならびに接続性と機能アップグレードによる価格ミックスの変化が含まれる。予測にあたっては、普及速度、償還の安定性、および調達制約に関する専門家コンセンサスによって数量・価格の軌跡を導いた、シンプルな多変量回帰ビューに支えられたシナリオ分析を使用した。地域の中小サプライヤーに対してボトムアップの視認性が低い場合、そのギャップは輸入動向、テンダー強度、およびインタビューベースのチャネル構造に紐付けられた地域シェアカーブを通じて処理される。
データ検証と更新サイクル
承認前に、ヘルスケア支出の方向性、関連する処置およびスクリーニングの動向、ならびにポータブル機器カテゴリーの輸入または出荷パターンなどの独立したシグナルに対してアウトプットを照合する。大きな乖離は国および製品ファミリーレベルで調査され、平均販売価格の推移や交換タイミングなどの主要な仮定が不整合に見える場合は回答者に再連絡する。
その後、計算ロジック、通貨換算、および年度整合をカバーする多段階のアナリストレビューが行われる。レポートは年次で更新され、主要な規制措置、償還変更、またはサプライ混乱などの重大なイベントが発生した場合には中間更新が行われる。納品直前に最終チェックを実施し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのポータブル医療電子製品市場規模と他の公表推計値との比較
ポータブル医療電子製品の公表市場規模は、類似した表現を使用したレポートであっても、機器リスト、エンドユース環境、および価格設定に使用された年度の取り扱いが統一されていないため、差が生じることがある。主な乖離は、隣接する治療機器がスコープ内として扱われているかどうか、および接続性とソフトウェアアドオンによる価格上昇がより速いペースで見込まれているかどうかに起因していることが多い。
一部の外部数値は、診断画像診断およびモニタリング以外のカテゴリーを含む、より広範なポータブル医療電子機器のセットを含んでいるように見受けられる。Mordor Intelligenceでは、ポータブル診断画像診断およびモニタリング機器のみを計上しており、合計値を各国間でクロスチェック可能な稼働率および交換シグナルに紐付けている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 90.84 ビリオン 米ドル(2025年) | |
| 業界出版社A | 92.85 ビリオン 米ドル(2025年) | この推計は、診断以外のカテゴリーを取り込む可能性のある非診断カテゴリーの除外規定を明示せずに、より広範なセグメンテーションセット(機器タイプ、接続性、携帯性)を使用しており、画像診断およびモニタリングを超えた追加のポータブル電子機器を含む可能性がある。 |
| 業出版社B | 100.20 ビリオン 米ドル(2026年) | ヘッドライン値は2026年のものであるため、差異は1年分の価格・ミックス仮定、および近期の普及曲線をより積極的に織り込んだ将来年度ベースの使用に起因する可能性がある。 |
全体として、乖離パターンは算術的な差異よりもスコープの広さと年度整合によって説明される。機器リストを一貫して保ち、数量と価格を実際の需要指標に紐付けることで、新たな普及または価格シグナルが現れた際に再確認可能な反復可能なステップに規模算定を追跡可能な状態に保っている。
レポートで回答される主要な質問
ポータブル医療電子製品市場の現在の規模はどのくらいですか?
ポータブル医療電子製品市場規模は2026年に990億5,000万米ドルに達しました。
ポータブル医療電子製品市場はどのくらいの速さで成長すると予想されますか?
年平均成長率9.04%で拡大し、2031年までに1,526億6,000万米ドルに達すると予測されています。
最も急速に成長している地域はどこですか?
アジア太平洋は2031年にかけて最速の年平均成長率11.24%を記録すると予測されており、医療投資と慢性疾患罹患率の上昇が牽引しています。
最大の市場シェアを持つ製品セグメントはどれですか?
モニタリングデバイスは2025年の収益の45.02%を占め、強力な臨床統合を反映しています。
ウェアラブルが医療分野で注目を集めているのはなぜですか?
ウェアラブルは継続的で目立たないモニタリングを可能にし、早期介入につながるとともに、在宅ケアへの患者の好みと一致しています。