
機械式人工呼吸器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
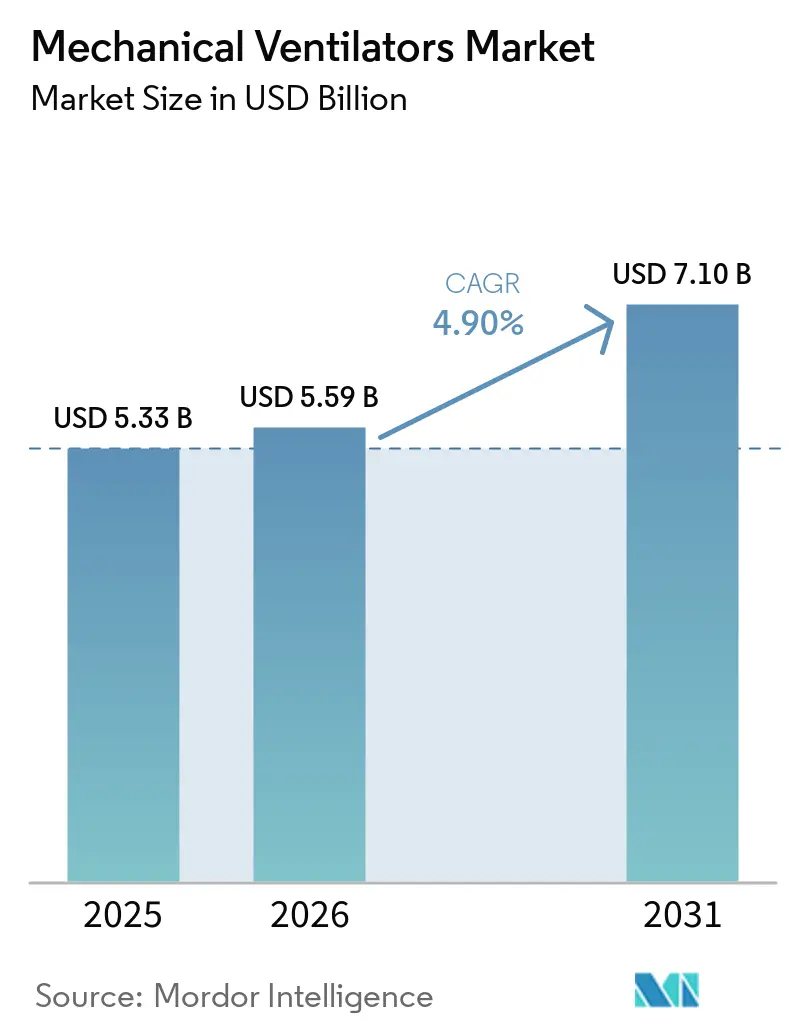
| 市場規模 (2026) | 5.59 十億米ドル |
| 市場規模 (2031) | 7.10 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
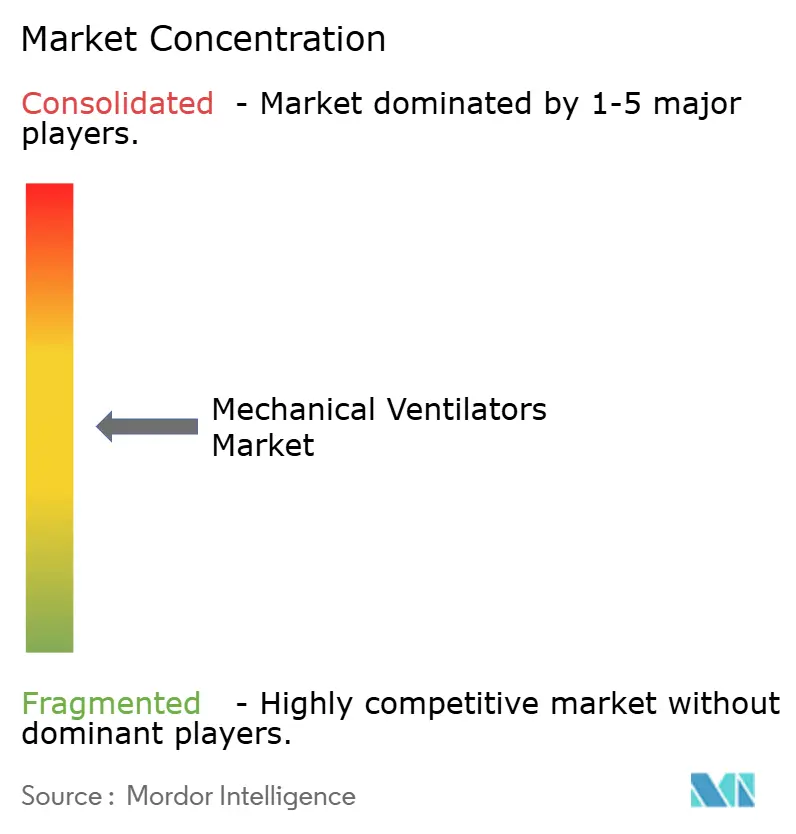
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる機械式人工呼吸器市場分析
機械式人工呼吸器市場規模は、2025年の53億3,000万USDから2026年には55億9,000万USDへと成長し、2026年から2031年にかけてCAGR 4.9%で2031年までに71億USDに達すると予測されています。成長の原動力は、パンデミックによる急増から、高齢化人口によるICU長期入院需要の増加や慢性呼吸器疾患(COPDなど)の増加に支えられた安定的な拡大へとシフトしています。人工知能機能により閉ループ換気の自動化が実現し、臨床医の業務負担を軽減するとともに合併症を減少させており、資本予算が逼迫する中でも病院が機器の更新を促進しています。在宅医療は、更新されたメディケアの規則が慢性呼吸不全に対する非侵襲的換気をカバーするようになったことで、患者の再入院を回避できるようになり、並行した成長エンジンとして台頭しています。特にアジア太平洋地域における重症患者ケアインフラの地域格差は、低重症度ニーズに対応するコスト効率の高い機器にとってのホワイトスペース機会を生み出しています。
主要レポートのポイント
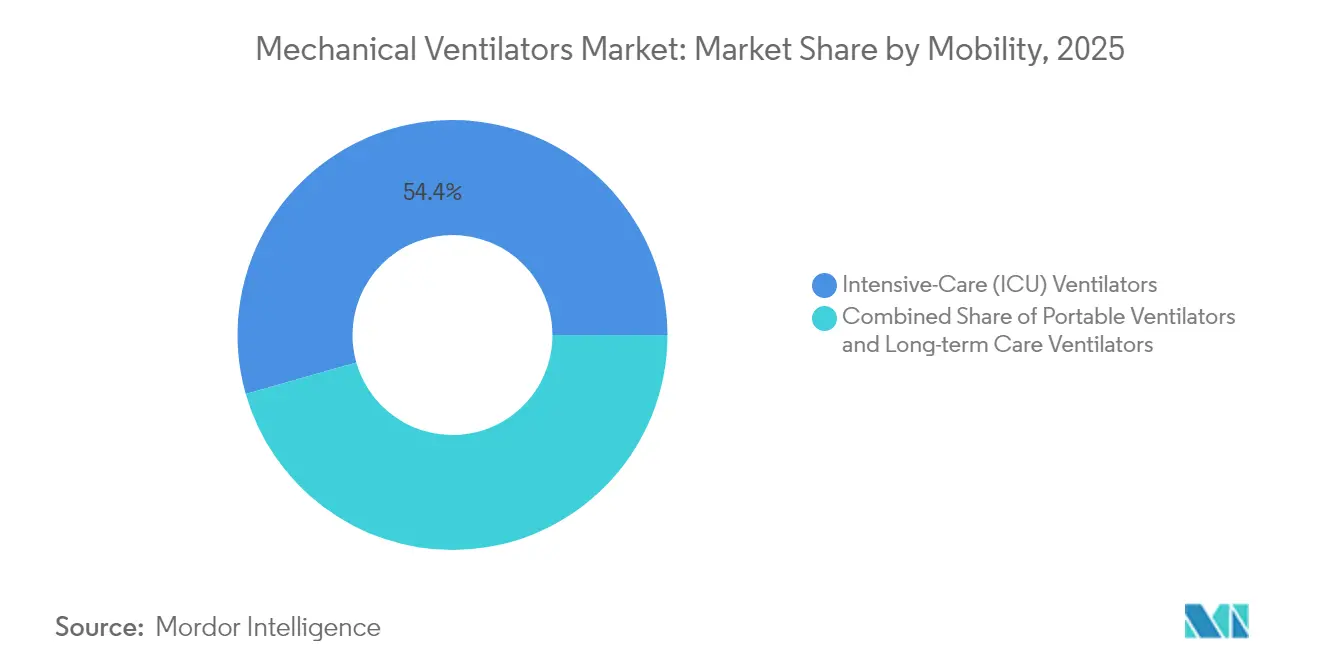
- モビリティ別では、集中治療用人工呼吸器が2025年の機械式人工呼吸器市場シェアの54.42%をリードし、搬送用・ポータブルユニットが2031年にかけて最速のCAGR 5.26%を記録しています。
- インターフェース別では、侵襲的システムが2025年の機械式人工呼吸器市場規模の63.72%を占め、非侵襲的換気は2031年にかけてCAGR 5.58%で拡大すると予測されています。
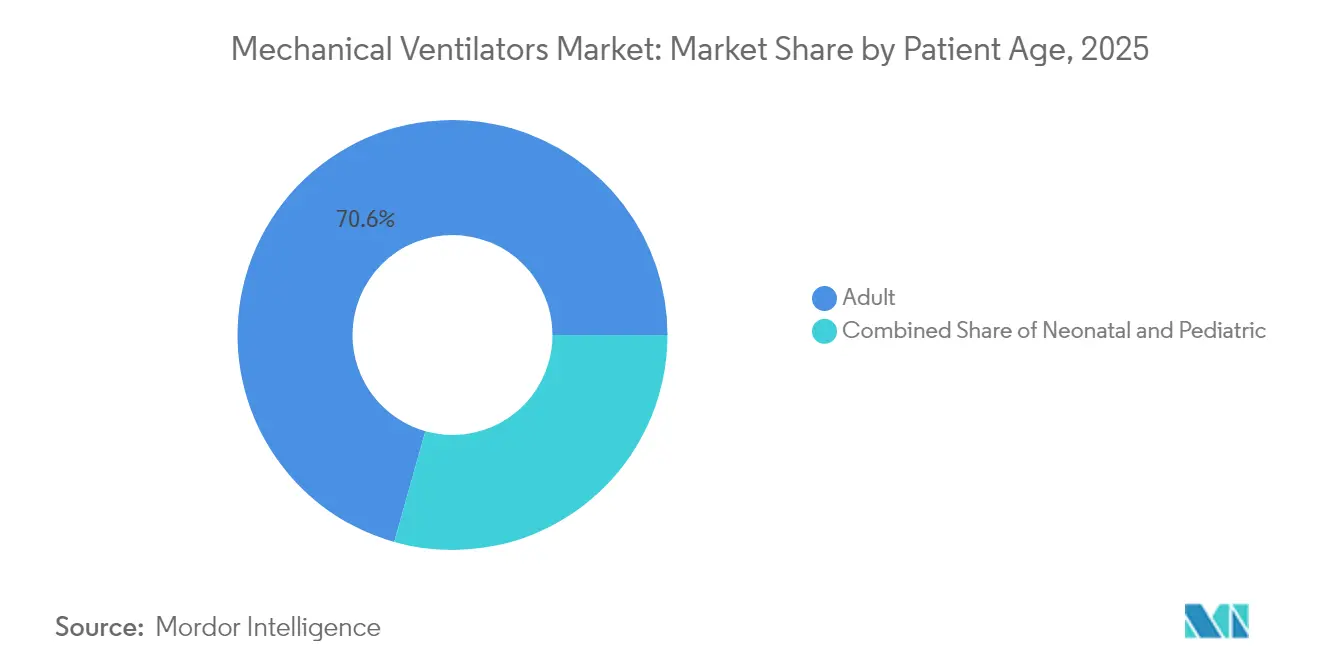
- 患者年齢別では、成人が2025年の機械式人工呼吸器市場規模の70.63%のシェアを占め、新生児用機器が2031年にかけて最高のCAGR 5.74%を記録しています。
- エンドユーザー別では、病院が2025年の機械式人工呼吸器市場シェアの74.05%を占め、在宅医療が2031年にかけてCAGR 5.96%で最速の成長を遂げています。
- 地域別では、北米が2025年の機械式人工呼吸器市場シェアの42.44%を占め、アジア太平洋が最高のCAGR 6.45%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| COPDの有病率の上昇 | +1.2% | 北米・欧州に集中したグローバル | 長期(4年以上) |
| 高齢化人口とICU収容能力の拡大 | +1.5% | グローバル、先進国で最も顕著 | 長期(4年以上) |
| 政府のパンデミック備蓄 | +0.8% | 北米、欧州、アジア太平洋中核 | 中期(2〜4年) |
| AI駆動型閉ループ換気の採用 | +1.0% | 北米、欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 肥満低換気症候群に対する在宅NIVの成長 | +0.7% | 北米、欧州 | 中期(2〜4年) |
| マイクロタービンおよびバッテリー効率の向上 | +0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
COPDの有病率の上昇
世界のCOPD患者数は増加し続けており、侵襲的・非侵襲的機器全体にわたる基礎需要を強化しています。メディケア・メディケイドサービスセンターは、PaCO₂が52 mmHg以上を維持する場合の在宅換気に対する2025年のカバレッジを拡大し、治療対象となるCOPD患者層を広げました。[1]肥満低換気症候群および閉塞性睡眠時無呼吸症候群との重複により、在宅換気サポートを必要とすることが多い1.560%の有病率プールが生まれています。在宅療法は再入院を減少させ、血液ガス交換を改善しますが、日中の呼吸困難は持続します。これらの成果は支払者の受け入れを支え、メーカーがコンパクトで低メンテナンスの非侵襲的モデルを開発する動機となっています。疾患負担が高齢者に偏るにつれ、需要は慢性合併症管理に向けた広範な人口動態シフトとも収束しています。
高齢化人口とICU収容能力の拡大
高齢者はすでにオーストラリアの人口の22%を占めており、欧州および北米でも同様の傾向が見られます。病院協会は、慢性疾患の増加に伴い、2030年までに米国の入院患者日数が1億7,000万日に達すると予測しています。長期にわたる人工呼吸管理は機械式人工呼吸器の機器更新を促進する一方、集中治療専門医の慢性的な不足により、病院は手動調整を削減するスマートモードへの投資を進めています。フランスでは、ICUの3分の2が少なくとも1名の医師の欠員を報告しており、自動化の価値が一層高まっています。中国などの国々は大規模な支出増加を計画しており、今世紀半ばまでに一人当たりの医療費が10倍以上に増加する可能性があり、持続的な医療キャパシティの拡充が見込まれます。COVID-19パンデミックは地理的な不均衡を露呈させ、テクノロジーサプライヤーはモジュール式で迅速に展開可能なユニットを通じてその是正に貢献できます。
政府のパンデミック備蓄
人工呼吸器の備蓄は2021年以降、政策の柱となっています。米国の戦略的国家備蓄は、訓練を受けたスタッフと付属品を条件に、ピーク需要時に最大56,300台の追加ユニットを吸収できます。連邦機関は現在、アウトブレイクのクラスターと物流の実態に合わせた分散型保管を優先しています。意思決定支援ソフトウェアは、呼吸器危機時の配分シナリオを保健部門がモデル化するのを支援し、機械式人工呼吸器市場が広範な緊急インフラニーズと連携し続けることを確保しています。ブラジルの協調的修理ネットワークは2024年に遊休人工呼吸器の62.17%を復旧させ、メンテナンスが備蓄の柱であることを強調しました。サービスプログラムをハードウェアとバンドルするサプライヤーは、予算が一回限りの購入よりもライフサイクル価値に傾くにつれて支持を得ています。
AI駆動型閉ループ換気の採用
機械学習は現在、換気患者の4分の1に影響する非同調イベントを検出し、転帰を改善して入院期間を短縮しています。INTELLiVENT-ASVなどのシステムは、一回換気量と呼吸数をリアルタイムで自動的に修正し、臨床医の調整を二桁台のマージンで削減しています。高周波ジェット換気アルゴリズムはさらに設定を個別化し、肺損傷リスクを低下させます。FDAの品質マネジメントシステム規制はISO 13485:2016との国内基準の整合を図り、コンプライアンスコストを引き上げる一方でグローバル承認を簡素化しています。これらのコストを早期に吸収するベンダーは、病院がサイバーセキュリティに対応したアップグレード可能なプラットフォームを優先するにつれて競争上の優位性を強化しています。
肥満低換気症候群に対する在宅NIVの成長
メディケアのコーディング変更とリモートモニタリングツールにより、在宅NIVは肥満関連呼吸不全に対する主流の治療法として再定位されています。メーカーはクラウドダッシュボードを統合し、臨床医がアドヒアランスを追跡できるようにすることで、償還コンプライアンスと患者満足度を向上させています。定性的研究では、症状緩和が日常活動を安定させると、ユーザーが当初の抵抗から完全な依存へと移行することが示されています。8時間バッテリーと35 dB以下の騒音レベルを持つポータブルタービンは、圧迫感を軽減するマスクデザインとともに採用を促進しています。これらのユーザー中心の改善が、在宅医療支出に期待されるCAGR 6.15%を支えています。
マイクロタービンおよびバッテリー効率の向上
リチウムイオン電源管理チップは、重量ペナルティなしに人工呼吸器のバッテリー寿命を30%延長でき、搬送および軍事用途にとって重要です。急速充電技術により、地域的な災害時のスワップアウト物流が容易になります。タービンの革新により、非加圧酸素源も使用可能となり、遠隔地のクリニックへの展開が容易になります。このようなアップグレードは調達サイクルに迅速に反映され、より大規模なAI刷新が標準化に時間を要する間、近期の売上に影響を与えます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機器およびメンテナンスコストの高さ | -0.9% | グローバル、新興市場で最も大きな影響 | 長期(4年以上) |
| 人工呼吸器関連肺炎(VAP) | -0.6% | グローバル | 中期(2〜4年) |
| 半導体サプライチェーンの不安定性 | -0.7% | グローバル、アジア太平洋製造に集中 | 短期(2年以内) |
| 長期在宅使用に対する償還削減 | -0.4% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
機器およびメンテナンスコストの高さ
地政学的ショックがコンポーネント価格を引き上げる中、サプライチェーン総費用は機器収益の最大20%を吸収しています。人工呼吸器はメディケアの頻繁かつ実質的なサービスカテゴリーに分類され、所有コストを膨らませる定期的なメンテナンスが義務付けられています。FDAの2026年品質規則への準拠は、特にAIソフトウェアの更新に関して、文書化および検証費用をさらに増加させます。ICUベッド密度が平均以下の新興病院は、プレミアムモデルの資金調達に苦労し、再生品や地元で組み立てられたユニットへと誘導されています。サプライヤーは、物流オーバーヘッドを抑制するために重症度層をまたいでパーツを共有するモジュール設計で対応しています。
人工呼吸器関連肺炎
VAPの発生率は、先進国の医療環境では人工呼吸器使用1,000日あたり1.4〜7件、資源が限られた病院では最大89件に及びます。この感染症は入院期間を延長し、死亡リスクを2倍にする可能性があり、積極的な換気戦略を抑制しています。銀コーティングチューブは細菌コロニー形成を99.9%削減しますが、高コストと断片的なエビデンスが普及を遅らせています。現在試験中の抗菌ペプチドコーティングは、耐性を促進することなく広域スペクトルの保護を約束しています。トレーニング主導のケアバンドルは結果を改善しますが、一貫した看護師配置が必要であり、多くのICUでは依然として困難です。AIが成熟するにつれ、早期検出アラームが分泌物の貯留と微小誤嚥を制限する可能性があります。
半導体サプライチェーンの不安定性
地域紛争と貿易制限に起因するチップ不足により、2024年には最大6ヶ月の人工呼吸器出荷が遅延し、価格が上昇して病院の不満が高まりました。メーカーはニアショアリングとデュアルソーシングを加速させていますが、特にタービン速度調整に使用される高性能マイクロコントローラーにおいて、依然として物流上の逆風に直面しています。連続流タービンは回路の複雑さが低いため、より安定したリードタイムを維持し、低価格帯市場の回復力を支えています。
長期在宅使用に対する償還削減
欧州での定期的な支払い見直しにより、在宅換気バンドルの料金が削減され、プロバイダーのマージンが圧迫され、機器の更新が遅延する可能性があります。企業はリモートモニタリングサブスクリプションに多角化して収益を守っています。したがって、政策リスクは堅調な臨床需要にもかかわらず予測の上振れを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モビリティ別:
ICUプラットフォームがポータブル形式のイノベーションを牽引集中治療室は2025年の機械式人工呼吸器市場シェアの54.42%を占め、支配的な地位を維持しています。ICUの購買決定はサプライヤーの研究開発を誘導し、適応型閉ループモードと低騒音タービンを生み出し、それが搬送バリアントへと移行しています。ICUモデルの機械式人工呼吸器市場規模は、ソフトウェアの進歩が測定可能な品質向上をもたらす際に、低重症度施設よりも病院が機器を早く更新するため、全体的な収益を上回り続けると予測されています。ポータブル機器は、より小さなベースから出発しながらも、緊急サービスや災害対応チームがバッテリー稼働時間と堅牢なハウジングを優先するため、2031年にかけてCAGR 5.26%で加速しています。HAMILTON-C6は、10 kg未満の可動シャーシにICUグレードのアルゴリズムを搭載することで、セグメント間の技術移転を体現しています。施設間搬送中の請求を許可する償還コードが整備されると、特に北米での搬送採用も増加しています。
亜急性病棟向けのハイブリッド製品クラスが登場しており、フルプライスのICUハードウェアを避けるために、ウィーニングツールと中程度のフロー能力を組み合わせています。フリートマネージャーは、シャーシファミリー間で共通の消耗品を使用できることを評価しており、在庫を削減しています。モビリティクラス間で共通のユーザーインターフェースを設計するサプライヤーは、トレーニングを簡素化しユーザーエラーを削減します。これらの価値提案は、公共入札が最低コスト適合入札を重視する中でも、プレミアム価格の維持を支えています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
インターフェース別:
侵襲的リーダーシップと急速な非侵襲的成長侵襲的換気は2025年の収益の63.72%を占めています。これは、重症ARDSや外科的処置が依然として気管内アクセスを必要とするためです。侵襲的システムに関連する機械式人工呼吸器市場規模は緩やかに拡大する一方、非侵襲的ラインは在宅使用の普及と早期介入プロトコルにより2031年にかけてCAGR 5.58%を記録します。IntelliTrigなどのリーク補正ソフトウェアは患者の同調性を高め、挿管へのエスカレーションを減少させます。病院はデュアルモード機器を積極的に導入し、臨床医がハードウェアを交換せずに切り替えられるようにすることで、資本集約度を低下させています。
非侵襲的換気の成長は、小児および新生児への応用拡大にも起因しています。小さな気道と顔面構造に合わせたインターフェースは、皮膚損傷を軽減しながら長期療法を可能にします。ヘルメットとマウスピース換気は、マスクが閉所恐怖症を引き起こす場合の代替手段を提供します。高流量鼻カニューレの規制承認は、軽度の低酸素血症症例をカバーすることで従来のNIVに競合製品を追加しています。メーカーはモジュール式マニホールドコネクターとセンサーアレイを通じて、ポートフォリオの幅と在庫の複雑さのバランスを取っています。
患者年齢別:
成人が数量を支配し、新生児が成長率をリード成人は2025年に70.63%のシェアで主要な牽引役であり続けています。これは慢性疾患の有病率が高齢者に偏り、このコホートで手術件数が最も多いためです。成人ケアに関連する機械式人工呼吸器市場規模は、毎年最大の絶対収益増加を獲得しています。新生児用システムは金額では小さいものの、超低出生体重児の生存率が向上し、より多くのNICUが穏やかな換気戦略を採用するにつれて、2031年にかけてCAGR 5.74%で成長しています。新しい試験では、意思決定支援ソフトウェアが自発呼吸トライアルの成功率を55%に引き上げ、小児科での換気時間の中央値を1日短縮することが報告されています。これらの成果は病床占有率の短縮につながり、収容能力を解放します。
ハードウェアの小型化により、新生児の容量性肺損傷を防ぐために重要な10 mL未満の一回換気量を追跡できるほど感度の高いセンサーが搭載されています。サーボ制御加湿器が気道条件を安定させ、アルゴリズムが患者の努力が増加すると圧力制御と容量制御の間を自動的に移行します。成人病棟では、横隔膜保護モードが長期換気中の萎縮を軽減するために呼気ポーズを調整しており、高齢者人口において増大するニーズとなっています。

注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
病院の支出と破壊的な在宅ケア経済病院は2025年の機械式人工呼吸器市場シェアの74.05%を占めていますが、価値に基づくケアがサービスを外部にシフトするにつれて、在宅医療のCAGR 5.96%(2031年まで)が投資家の注目を集めています。病院は、入院期間の短縮に報いるバンドル償還を通じてプレミアムICUモデルを正当化しています。病院は、国防保健局などの規制当局からのサイバーセキュリティ要件を検証できるITチームを持っているため、AI機能の最も早期の採用者であり続けています。在宅プロバイダーは、看護師の訪問頻度を低く保つために、低騒音、ポータビリティ、リモートテレメトリを優先しています。
VieMedの2024年の収益増加は、特に持続性高炭酸ガス血症に対する新しいメディケアカバレッジの下で、機器ファイナンスが慢性ケア請求サイクルと一致する場合の収益性を浮き彫りにしています。サービス契約と交換用消耗品を提供する企業は、関税変動から収益を守っています。外来手術センターは、迅速なウィーニングをサポートする中級ユニットを購入しており、アフターセールスの部品需要を高めながら資本予算を管理可能な水準に保っています。
地域分析
北米機械式人工呼吸器市場
北米は、2025年の機械式人工呼吸器市場シェアの42.44%を占め、充実したICUインフラ、連邦政府の備蓄、および支援的な償還制度の恩恵を受けています。公共調達政策は現在、集中的な備蓄購入と病院フリート更新補助金を組み合わせており、2020年から2022年の要急増後の受注パターンを安定させています。FDAサイバーセキュリティガイダンスへの準拠も、検証済みソフトウェアライフサイクルを持つ国内サプライヤーに有利に働いています。
欧州機械式人工呼吸器市場
欧州は成熟しながらも革新的な購買地域として続いています。同地域は厳格なエコデザインおよびデータ保護規制を施行しており、ベンダーはエネルギー効率の高いタービンと暗号化されたクラウドコネクターへの移行を迫られています。複数の国が集中治療向けの国家AIロードマップを展開しており、パイロット導入向けの資金調達が可能となっています。市場規模は安定を維持しており、収益成長は平均販売価格の上昇とソフトウェアサブスクリプションによってもたらされています。
アジア太平洋機械式人工呼吸器市場
アジア太平洋地域は、中所得国において集中治療ベッド密度を人口10万人当たり5床以上に引き上げることを目指す医療インフラ整備施策に牽引され、2031年までに最速の6.45%のCAGRを記録しています。地域内のばらつきは大きく、日本などの高所得経済圏では5ごとの更新サイクルが維持されている一方、低所得国は補助金融資に依存しています。サプライヤーは、壁面供給と圧縮機酸素供給の両方に対応できるスケーラブルなプラットフォームを提供することで成功を収めています。
中国が2009年に集中治療を専門分野として認定したことにより、プロトコルを標準化し機器入札を加速させる専門学会のネットワークが形成されました。国内企業は輸入関税を回避するために西洋のタービン技術を共同ライセンス取得し、多国籍企業への価格圧力を生み出しています。インドとインドネシアは、国内付加価値30%以上を優遇する国産化推進スキームを優先しています。
ラテンアメリカ機械式人工呼吸器市場
ラテンアメリカはCOVID-19期間中に緊急製造の急増を経験しました。各国政府は現在、一部の臨時施設を恒久的な集中治療病棟に転換しており、中級クラスの人工呼吸器に対するベースライン需要を維持しています。ただし、通貨の変動性が資本財の輸入を複雑にしているため、リースモデルの人気が高まっています。
中東・アフリカ機械式人工呼吸器市場
東・アフリカ地域は普及率では遅れているものの、長期的な成長ポテンシャルを有しています。石油資源の豊富なGCC諸国は高水準のICUに資金を投じており、一酸化窒素供給が統合されたプレミアムデバイスを求めています。資源の乏しい国々はドナー資金に依存しており、埃の多い環境や不安定な電力供給に対応できる堅牢なユニットを必要としています。サプライヤーはNGOと連携してトレーニングをバンドル提供し、導入を促進しています。
米国機械式人工呼吸器市場
米国は北米の機械式人工呼吸器市場を牽引しており、2025年の地域別人工呼吸器市場シェアの約44.62%を占めています。同国の市場リーダーシップは、高度な集中治療施設を備えた5,000以上の病院からなる広範な医療ネットワークによって支えられています。主要メーカーの存在、強固な医療インフラ、および高い医療費支出がその市場地位をさらに強化しています。米国市場は、慢性呼吸器疾患の罹患率の上昇と長期人工呼吸サポートを必要とする高齢化人口に牽引され、集中治療用人工呼吸器とポータブル換気ソリューションの両方に対する強い需要を特徴としています。
カナダ機械式人工呼吸器市場
カナダは北米で最も成長の速い市場として台頭しており、2026年から2031年にかけて約6.78%の成長率が見込まれています。同国の市場成長は、医療費支出の増加、在宅医療ソリューションの採用拡大、および呼吸器ケア管理に関する意識の高まりによって牽引されています。カナダの医療施設は、患者アウトカムの改善を目的として先進的な換気技術への投資を増やしています。政府の支援的な医療政策と集中治療インフラの強化への注力が市場拡大に貢献しています。同国はまた、特に遠隔医療環境や在宅ケア用途において、ポータブル人工呼吸器に対する強い需要を示しています。
欧州主要市場
欧州の機械式人工呼吸器市場は、ドイツ、英国、フランス、イタリア、スペインにわたる確立された医療システムに支えられ、顕著な強さを示しています。同地域の市場は、先進医療技術の高い採用率と主要な人工呼吸器メーカーの強固な存在感を特徴としています。欧州各国は医療機器に対する厳格な規制基準を維持しなが、医療インフラの改善に継続的に投資しています。市場は在宅医療ソリューションへの関心の高まりとポータブル換気デバイスへの需要増加から恩恵を受けています。
ドイツは欧州の機械式人工呼吸器市場をリードしており、2025年の地域別人工呼吸器市場シェアの約19.74%を占めています。同国の市場リーダーシップは、強固な医療システム、多額の医療費支出、および強力な国内製造能力に起因しています。ドイツの病院は高水準の集中治療施設を維持し、先進的な換気ソリューションに対する安定した需要を示しています。主要メーカーおよび研究機関の存在が換気技術の継続的なイノベーションに貢献しており、同国の高齢化人口が持続的な市場成長を牽引しています。
英国は欧州において重要な市場を形成しており、2026年から2031年にかけて約6.82%の成長率が見込まれています。英国の医療システムは集中治療インフラの近代化と先進的な呼吸器ケアソリューションへのアクセス拡大への投資を継続しています。同国は在宅医療サービスへの重点化の高まりに牽引され、ポータブルおよび在換気ソリューションの採用が増加しています。英国の医療施設は、患者ケアアウトカムと業務効率の改善を目的として、新たな換気技術を積極的に導入しています。
中国・日本・韓国機械式人工呼吸器市場
アジア太平洋の機械式人工呼吸器市場は、中国、日本、インド、韓国、オーストラリアにわたる多様な医療市場を包含し、力強い成長ポテンシャルを示しています。同地域では医療インフラの整備が進み、医療費支出が増加し、呼吸器ケアに関する意識が高まっています。急速な都市化、大気汚染レベルの上昇、および呼吸器疾患の罹患率の増加が各国における市場拡大を牽引しています。同地域はまた、国内製造能力の向上と先進医療技術の採用拡大からも恩恵を受けています。
中国はアジア太平洋地域において機械式人工呼吸器の最大市場としての地位を維持しています。同国の広範な医療システムの近代化、大規模な患者人口、および国内製造能力の向上が市場成長を牽引しています。中国の医療施設は集中治療能力の拡充を続けており、在宅医療ソリューションへの関心の高まりが新たな市場機会を創出しています。医療インフラへの投資と医療機器製造の自給自足への注力が同国の市場地位を強化しています。
韓国はアジア太平洋地域で最も成長の速い市場として台頭しています。同国の先進的な医療システム、強力な技術力、および医療イノベーションへの関心の高まりが市場拡大を牽引しています。韓国の医療施設は先進的な換気技術の高い採用率を示しており、同国の高齢化人口が持続的な需要を生み出しています。市場は強力な国内製造能力と医療インフラ整備への継続的な投資から恩恵を受けています。
GCCおよび南アフリカ機械式人工呼吸器市場
中東・アフリカの機械式人工呼吸器市場は、地域によって大きな差異があるものの、有望な成長ポテンシャルを示しています。GCC諸国は多額の医療投資と近代的な医療施設の恩恵を受け、地域市場をリードしています。南アフリカは医療インフラの整備が進み先進医療技術の採用が拡大しており、もう一つの重要な市場を形成しています。同地域は集中治療施設の改善と先進的な呼吸器ケアソリューションへのアセス拡大への関心を高めており、GCCが地域内で最大かつ最も成長の速い市場として台頭しています。
南米機械式人工呼吸器市場
南米の機械式人工呼吸器市場は進化を続けており、ブラジルとアルゼンチンが地域の主要市場を形成しています。市場は継続的な医療インフラ整備、医療費支出の増加、および呼吸器ケアに関する意識の高まりから恩恵を受けています。ブラジルは地域最大の市場としての地位を維持しており、アルゼンチンは最も速い成長ポテンシャルを示しています。同地域は医療投資の拡大と先進医療技術へのアクセス拡大に支えられ、集中治療用およびポータブル換気ソリューションの両方の採用が増加しています。
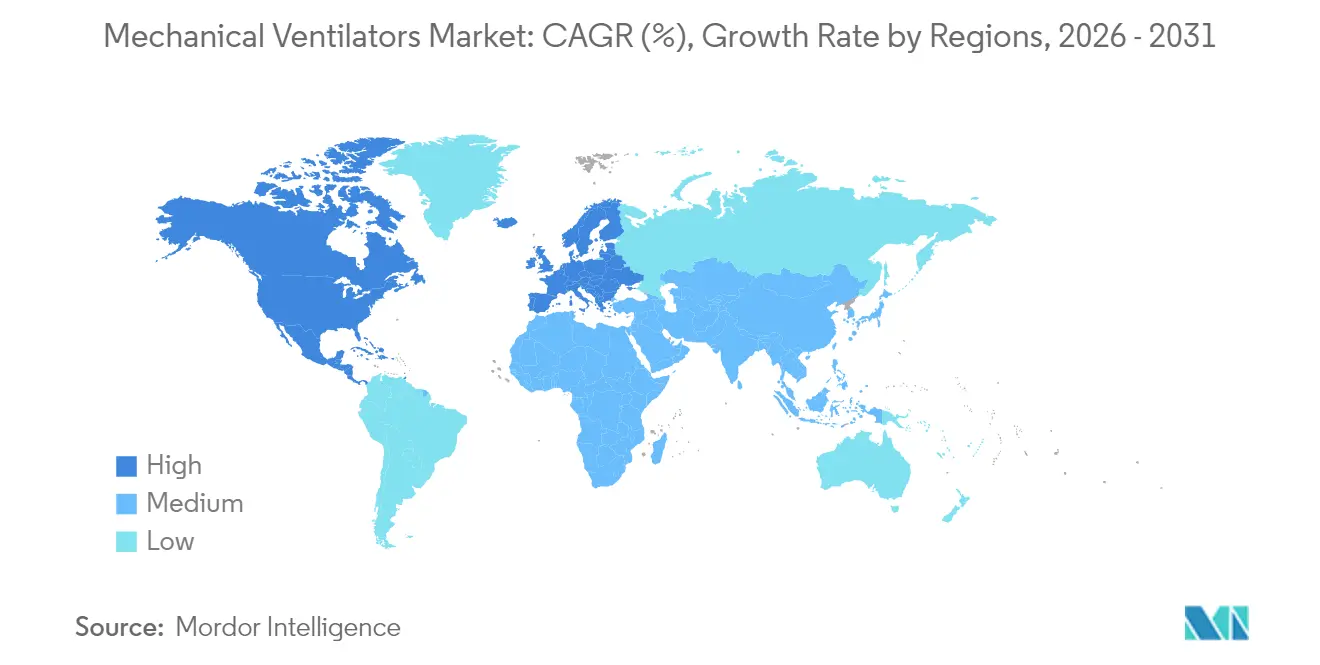
規制環境
人工呼吸器は医療機器として規制されており、国ごとに承認経路が異なります。米国では人工呼吸器はクラスII医療機器として扱われ、市販前管理、市販後調査、および製造品質システムが重視されています。重要なコンプライアンスの転換点となるのが、2026年2月2日に施行されるFDA品質マネジメントシステム規制(QMSR)であり、これにより品質システムの要件がISO 13485:2016により一層整合し、人工呼吸器のハードウェアおよび組込みまたは接続ソフトウェア全般にわたって、設計管理、ソフトウェア変更管理、文書管理の規律に対する要求が高まります。
規格の承認状況は、市場アクセスや入札適格性に引き続き影響を与えています。FDAはISO 80601-2-12:2023(第3版)を集中治療用人工呼吸器の合意規格として認定しており、旧版への適合宣言は2027年12月19日まで受け入れられるため、試験証拠の更新に向けた明確な移行期間が設けられています。欧州ではMDR移行のタイムラインが依然として適用されており、欧州委員会は2025年12月16日にMDR/IVDRを改正する提案(COM(2025) 1023 final)を発表し、適合性評価の簡素化と行政負担の軽減を目的として掲げました。これは、notified body(認証機関)の対応能力の制約や再認証業務を管理する製造業者によって注視されています。国際調達においては、WHOの性能仕様書の形式やWHOの医療機器資料への掲載が、業務用人工呼吸器に関する公的入札や研修プログラムで要件の標準化に利用されています。
バリューチェーン分析
バリューチェーンは、センサー(圧力および流量)、バルブおよびプロポーショナルソレノイド、タービンおよびモーター、流量計、電池、専用電子部品(マイクロコントローラーおよびPCB)の上流サプライヤーから始まります。次にOEMが、規制承認および臨床検証の前段階として、ソフトウェアおよびサイバーセキュリティのライフサイクルプロセスを含む機器の設計、製造、検証を担います。下流では、病院の資本委員会、共同購入機構、代理店、在宅ケアまたはDMEチャネルが需要を形成し、生体医学工学チームおよびサードパーティのサービスプロバイダーが、総所有コストに影響を与える予防保守、部品交換、校正、リファービッシュのサイクルを推進しています。
持続的なボトルネックは、専用電子部品、コンピューターチップ、プロポーショナルバルブ、精密部品に集中しており、これらの分野ではサプライヤー基盤が限定的で、リードタイムが長くなる傾向があります。これにより、デュアルソーシング、近隣調達(ニアショアリング)、在庫可視化の取り組みが後押しされています。ポートフォリオの動きやチャネル提携も下流の供給可能性に影響を与えています。ZOLLは2024年10月にVyaireの一部人工呼吸器製品ラインの買収を完了し、機器と消耗品およびサービスをバンドルする能力を強化しました。また、2025年12月のVapotherm社とFlight Medical社の提携により、米国でVentO2ux人工呼吸器を販売することとなり、流通契約がフルの直接販売体制を構築せずにアクセスを迅速化できることを示しています。製造・コンプライアンス面では、規制承認に紐づくソフトウェアリリース(例:2026年6月のDragerのEvita V800ソフトウェア3.10に対するFDA 510(k)承認)が、規制対象の反復的なソフトウェア更新によって既存機器の関連性を延長し、新規機器の販売に加えてサービスやアップグレード収益を刺激できることを示しています。
競合環境
市場集中度
機械式人工呼吸器市場のトップ企業
機械式人工呼吸器市場は中程度の集約状態にあります。トップブランドは特許取得済みのアルゴリズム、検証済みのサイバーセキュリティ、および規制の専門知識を活用してシェアを守っています。Medtronicの2024年の撤退は、資本集約型の呼吸器ポートフォリオからの転換を示し、ニッチプレーヤーがレガシーの導入ベースを獲得する機会を生み出しました。Hamilton Medicalは、INTELLiVENT-ASVとリアルタイム波形分析をカバーする605以上の特許ファミリーでリードしており、防御可能な競争優位性を構築しています。
Getingeは米国国防保健局からServoラインの認可を取得し、サイバーセキュリティとフリート管理ダッシュボードで差別化しています。ZollはVyaireの資産を取得することで拡大し、消耗品を拡充して継続的な収益を確保しています。GE HealthCareはAWSと生成AI応用で協力し、画像診断と呼吸データを組み合わせることで、人工呼吸器をより広いデジタルエコシステム内に位置づけています。
サプライチェーンの回復力は戦略的な焦点であり続けています。企業はデュアル製造拠点を追求し、チップ不足を緩衝するためにPCB組み立ての垂直統合を進めています。一部のクライアントは重要部品の30日分の供給を保証するベンダー管理在庫を交渉しています。ソフトウェアサブスクリプションモデルは収入を予測可能なストリームへとシフトさせながら、分析のクロスセリングの機会を開いています。
新興市場の参入者はフルーガルエンジニアリングを使用して価格で競争しながらも、IEC 60601規格を満たすために必須の安全アラームを組み込んでいます。地元ディストリビューターとのパートナーシップが規制申請とトレーニングの展開を加速させます。AI機能が成熟するにつれ、知的財産の管理が主要な参入障壁となり、確立された大手企業のプレミアム価格を維持しています。
機械式人工呼吸器産業のリーダー
-
Getinge AB
-
Smiths Medical
-
ResMed Inc.
-
Medtronic PLC
-
Koninklijke Philips NV
- 注:主要企業の掲載順は順位を示すものではありません。
機械式人工呼吸器市場 このレポートでカバーされる企業
- Medtronic
- Getinge
- GE HealthCare Technologies Inc.
- Dragerwerk
- Koninklijke Philips
- Smiths Group
- Resmed
- Mindray Medical Intl.
- Nihon Kohden Corp.
- Zoll Medical Corp.
- Fisher & Paykel Healthcare
- Hamilton Medical
- Allied Healthcare Products
- Vyaire Medical
- Bunnell Inc.
- Airon Corp.
- Shenzhen SiareSys
- Löwenstein Medical
- Magnamed
- Bio-Méd Devices
- Timpel S/A
市場機会と将来展望
一つの機会分野は、フルプラットフォームの入れ替えを必要とせずに測定可能なワークフロー改善と肺保護効果をもたらす、規制対象のソフトウェア主導型人工呼吸アップグレードです。2026年6月のDragerのEvita V800ソフトウェア3.10(ARDS対応の安全機能や駆動圧計算を含む)に対するFDA 510(k)承認は、機能拡張が既存機器基盤を刷新し、市販後のソフトウェアエンジニアリングと検証能力に優れたベンダーへの調達シフトを促す可能性を示しています。また、2026年2月2日施行のFDA QMSRは、準拠性があり再現可能なソフトウェアおよびハードウェアの変更管理を維持できる製造業者への運用上の付加価値を高め、機器販売に文書管理、サイバーセキュリティプロセス、ライフサイクルサポートを組み合わせるサプライヤーに機会を開く可能性があります。
米国におけるチャネル拡大と新規市場参入も、特に入札やIDNがポートフォリオの幅とサービス網を重視する分野において、急性期および亜急性期の層にわたる実行可能なホワイトスペースを生み出しています。Mindrayが2026年3月にSV900およびSV700シリーズで米国の人工呼吸器市場に参入したことは、従来の大手企業を超えて競争が激化していることを示しており、購買決定における流通規模、トレーニング、生体医学サービスの準備状況の重要性を裏付けています。在宅・慢性期ケア用人工呼吸の並行的な成長は、2025年の在宅人工呼吸に対するメディケア適用範囲の拡大を含む、レポート内で述べられている償還政策の調整によって支えられています。これにより、遠隔モニタリングおよびアドヒアランス報告機能を備えた、コンパクトで低メンテナンスの非侵襲型システムの対象市場が拡大します。可動性クラス全体で消耗品を標準化し、ダウンタイムを削減するサービスプログラムを提供する製造業者は、医療システムが備蓄在庫、フリート更新サイクル、総所有コストのバランスを取る中で、シェアを獲得する立場にあります。
最近の産業開発事情 機械式人工呼吸器市場
- 2026年6月:Draegerは、ARDS対応の安全機能や駆動圧計算などの機能を追加したEvita V800人工呼吸器向けソフトウェア3.10リリースについて、FDA 510(k)承認を取得しました。この更新は、規制対象のソフトウェアアップグレードがICUフリートにおける主要な差別化要因となりつつあることを示しており、既存機器基盤の臨床的関連性を延長しつつ、サービスおよびアップグレード収益を支えています。
- 2025年5月:Medtronicは、Newport HT70およびNewport HT70 Plus人工呼吸器の特定シリアル番号製品と一部関連サービス部品について、自主的な国際リコールを発表し、FDAはこの措置をクラスIに指定しました。Medtronicは対象機器の臨床使用の中止を勧告しており、これにより代替需要が加速し、サプライヤーの品質システムおよびフィールドサービスの実行力に対する調達上の重視が高まる可能性があります。
- 2024年10月:ZOLLは、bellavista、fabian、LTV、3100 HFOVを含むVyaire Medicalの一部人工呼吸器製品ラインの買収を完了しました。これらの資産の統合により、ZOLLの集中治療および呼吸器分野のポートフォリオが拡大し、病院顧客全体で機器、アクセサリー、サービス範囲をバンドルする能力が強化されました。
機械式人工呼吸器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、病院・搬送・在宅ケアの各環境において、侵襲的または非侵襲的インターフェースを通じて設定された換気量または圧力を供給することで制御された呼吸補助を提供る機械式人工呼吸器から得られる収益を対象としています。
対象外の範囲:非機械式の高流量酸素療法システム、および主に睡眠時無呼吸症候群に使用される単独のCPAPまたはBiPAP機器は除外しています。
セグメンテーション概要
- モビリティ別
- 集中治療(ICU)用人工呼吸器
- 搬送用・ポータブル人工呼吸器
- 亜急性・長期ケア用人工呼吸器
- インターフェース別
- 侵襲的換気
- 非侵襲的換気(NIV)
- 患者年齢別
- 成人
- 小児
- 新生児
- エンドユーザー別
- 病院
- 在宅医療
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、世界保健機関(WHO)、米国疾病管理予防センター(CDC)、病院利用率および呼吸器疾患指標を公表する各国の保健統計ポータルなどの公開情報を活用して、臨床需要プールとケア環境の構成をマッピングすることから始まります。また、米国食品医薬品局(FDA)のデータベースや他地域の類似公開登録情報を含む規制・機器分類情報を精査し、人工呼吸器として実際に販売されている製品と一致した製品境界を維持しています。
供給側については、企業の開示資料、年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を活用して、製品ポートフォリオ、製造拠点、注目すべき新製品発売を把握しています。輸出入統計、業界団体のリリース、厳選された査読済み臨床ジャーナルは、地域レベルの採用グナルと更新行動のサニティチェックに役立てています。さらに、企業財務情報の有料サブスクリプションおよび特許データベースを活用し、収益・所有権変更・技術動向に関する事実確認を効率化しています。これらの例は網羅的なものではなく、本調査のデータ収集・検証・明確化のために他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、ケア環境別の平均販売価格、侵襲的使用と非侵襲的使用の比率、ICUおよび搬送フリートにおける更新サイクルなど、数値を動かすモデルの前提条件を検証するために活用されます。これらのインプットは、製造業者、販売業者、病院の調達・生体医工学チーム、臨床医との協議を通じて検証しており、地域の診療パターンが早期に平均化されないよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、南北アメリカ地域にわたってカバレッジをバランスよく確保しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):14% | アジア太平洋地域(APAC):43% |
| 中位層:57% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域(EMEA):35% |
| 小規模プレイヤー:14% | マネージャー:55% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定モデルは主にトップダウンアプローチを用いて構築されており、病院キャパシティ、ICUおよび人工呼吸管理ベッドの稼働指標、呼吸器疾患の負担を現実的な需要プールに変換し、価格設定と更新ロジックを通じて年間機器価値に換算しています。結果の妥当性を確保するため、地域別にサプライヤー収益のサンプルを積み上げ、チャネルフィードバックと照合した暗示的なユニット数量を比較するなど、選択的なボトムアップ検証によって合計値を裏付けています。
モデルで使用する主要インプットには、ICUベッドの成長と稼働方向性、急性期医療における人工呼吸器の更新サイクル、ポータブルおよび搬送用途へのシフト比率、環境別(ICU対搬送対在宅ケア)の平均販売価格帯、購買タイミングに影響する地域の償還または調達強度が含まれます。小規模国のユニットシグナにギャップが生じた場合は、人口当たりの病院在庫や近隣市場の価格などのプロキシ比率を用いて推計を補完し、確定前にインタビューで前提条件を再確認しています。
予測については、需要が資金調達サイクル、ガイドライン採用、製品更新の波によって変動し得るため、シナリオ分析を適用しています。その後、価格推移、侵襲的使用と非侵襲的使用の間のミックス変化、短期的な急増後の稼働率トレンドの正常化に関する専門家のコンセンサスを用いて将来の方向性を調整しています。
データ検証と更新サイクル
アウトプットは複数回の検証を経ており、病院の設備投資方向性、関連機器カテゴリーの貿易フローの動き、公開されている導入・更新トレンドなどの独立したシグナルと推計値を比較しています。ある地域で異常な急増が見られた場合は、インプットを再度開いて確認し、その変化が価格・ミックス・実際の数量変動のいずれによるものかを確認するためのフォローアップ通話を実施しています。
承認前には、地域間および平均販売価格(ASP)・更新サイクル期間などの要前提条件にわたる分散チェックを含め、モデルをステップごとに精査しています。レポートは毎年更新され、主要な規制変更、大規模入札、供給混乱など重要なイベントが発生した際には中間更新も実施しています。納品直前には最終データ確認を完了し、最新の利用可能情報を反映した見解を提供しています。
Mordor Intelligenceの機械式人工呼吸器市場推計と他の公表推計との比較
機械式人工呼吸器の公表市場規模は、テーマが同じように見えても大きく乖離することがあります。これは、各出版社がモデルに異なるタイミング、価格設定、製品境界を設定しているためです。また、病院の購買パターンが正常化したり、新世代機器が平均販売価格を変化させたりした際に、前提条件がどれだけ迅速に更新されるかによっても差異が生じます。
本調査における最大の乖離要因は、通貨タイミングと外国為替換算に使用した年度、急増年後のASPの段階的引き下げ方法、および非人工呼吸器の呼吸器機器が暗黙的に含まれているかどうかです。本調査で使用したクロスチェックは、価値を現実的な需シグナルに対応させ、価格とミックスの前提条件を定期的に更新することに重点を置いており、これがMordor Intelligenceが適用した最新の対象範囲と検証チェックと2025年の値5.33 ビリオン 米ドルが一致している理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.33 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 3.17 ビリオン 米ドル(2024年) | より古いベースイヤーを使用し、場合によっては収益境界が狭く、価格設定が2025年以前の正常化に固定されており、急増後のASP推移と通貨換算タイミングの調整が明示的でない。 |
| 業界出版社B | 3.36 ビリオン 米ドル(2024年) | より長期の予測期間で2024年の値を報告しており、公開説明では除外対象の詳細が限られているため、機器定義が狭くなり、価値構築においてポータブルと急性期ケアのミックスの扱いが異なる可能性がある。 |
全体として、この乖離は計算上の問題よりもタイミングと境界の選択によって説明されます。同じ年度、外国為替タイミング、および人工呼吸器のみの対象範囲を一貫して適用した合、残差はASPとミックスの前提条件に絞られる傾向があり、これらはインタビューとクロスチェックシグナルを通じて最も重点的に検証している部分です。
レポートで回答される主要な質問
機械式人工呼吸器市場の規模はどのくらいですか?
機械式人工呼吸器市場規模は2026年に55億9,000万USDに達し、CAGRは4.9%で成長して2031年までに71億USDに達すると予測されています。
最大の機械式人工呼吸器市場シェアを持つセグメントはどれですか?
集中治療用人工呼吸器が2025年時点で54.42%のシェアでリードしており、病院がICU収容能力を拡大していることに支えられています。
機械式人工呼吸器市場の主要プレーヤーは誰ですか?
Getinge AB、Smiths Medical、ResMed Inc.、Medtronic PLC、Koninklijke Philips NVが機械式人工呼吸器市場で事業を展開する主要企業です。
機械式人工呼吸器市場で最も成長が速い地域はどこですか?
アジア太平洋が最高のCAGR 6.45%を記録しており、政府が重症患者ケアインフラに投資しているためです。
機械式人工呼吸器市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が機械式人工呼吸器市場で最大の市場シェアを占めています。