
非侵襲的人工呼吸器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.37 十億米ドル |
| 市場規模 (2031) | 4.47 十億米ドル |
| Growth Rate (2026 - 2031) | 5.85 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
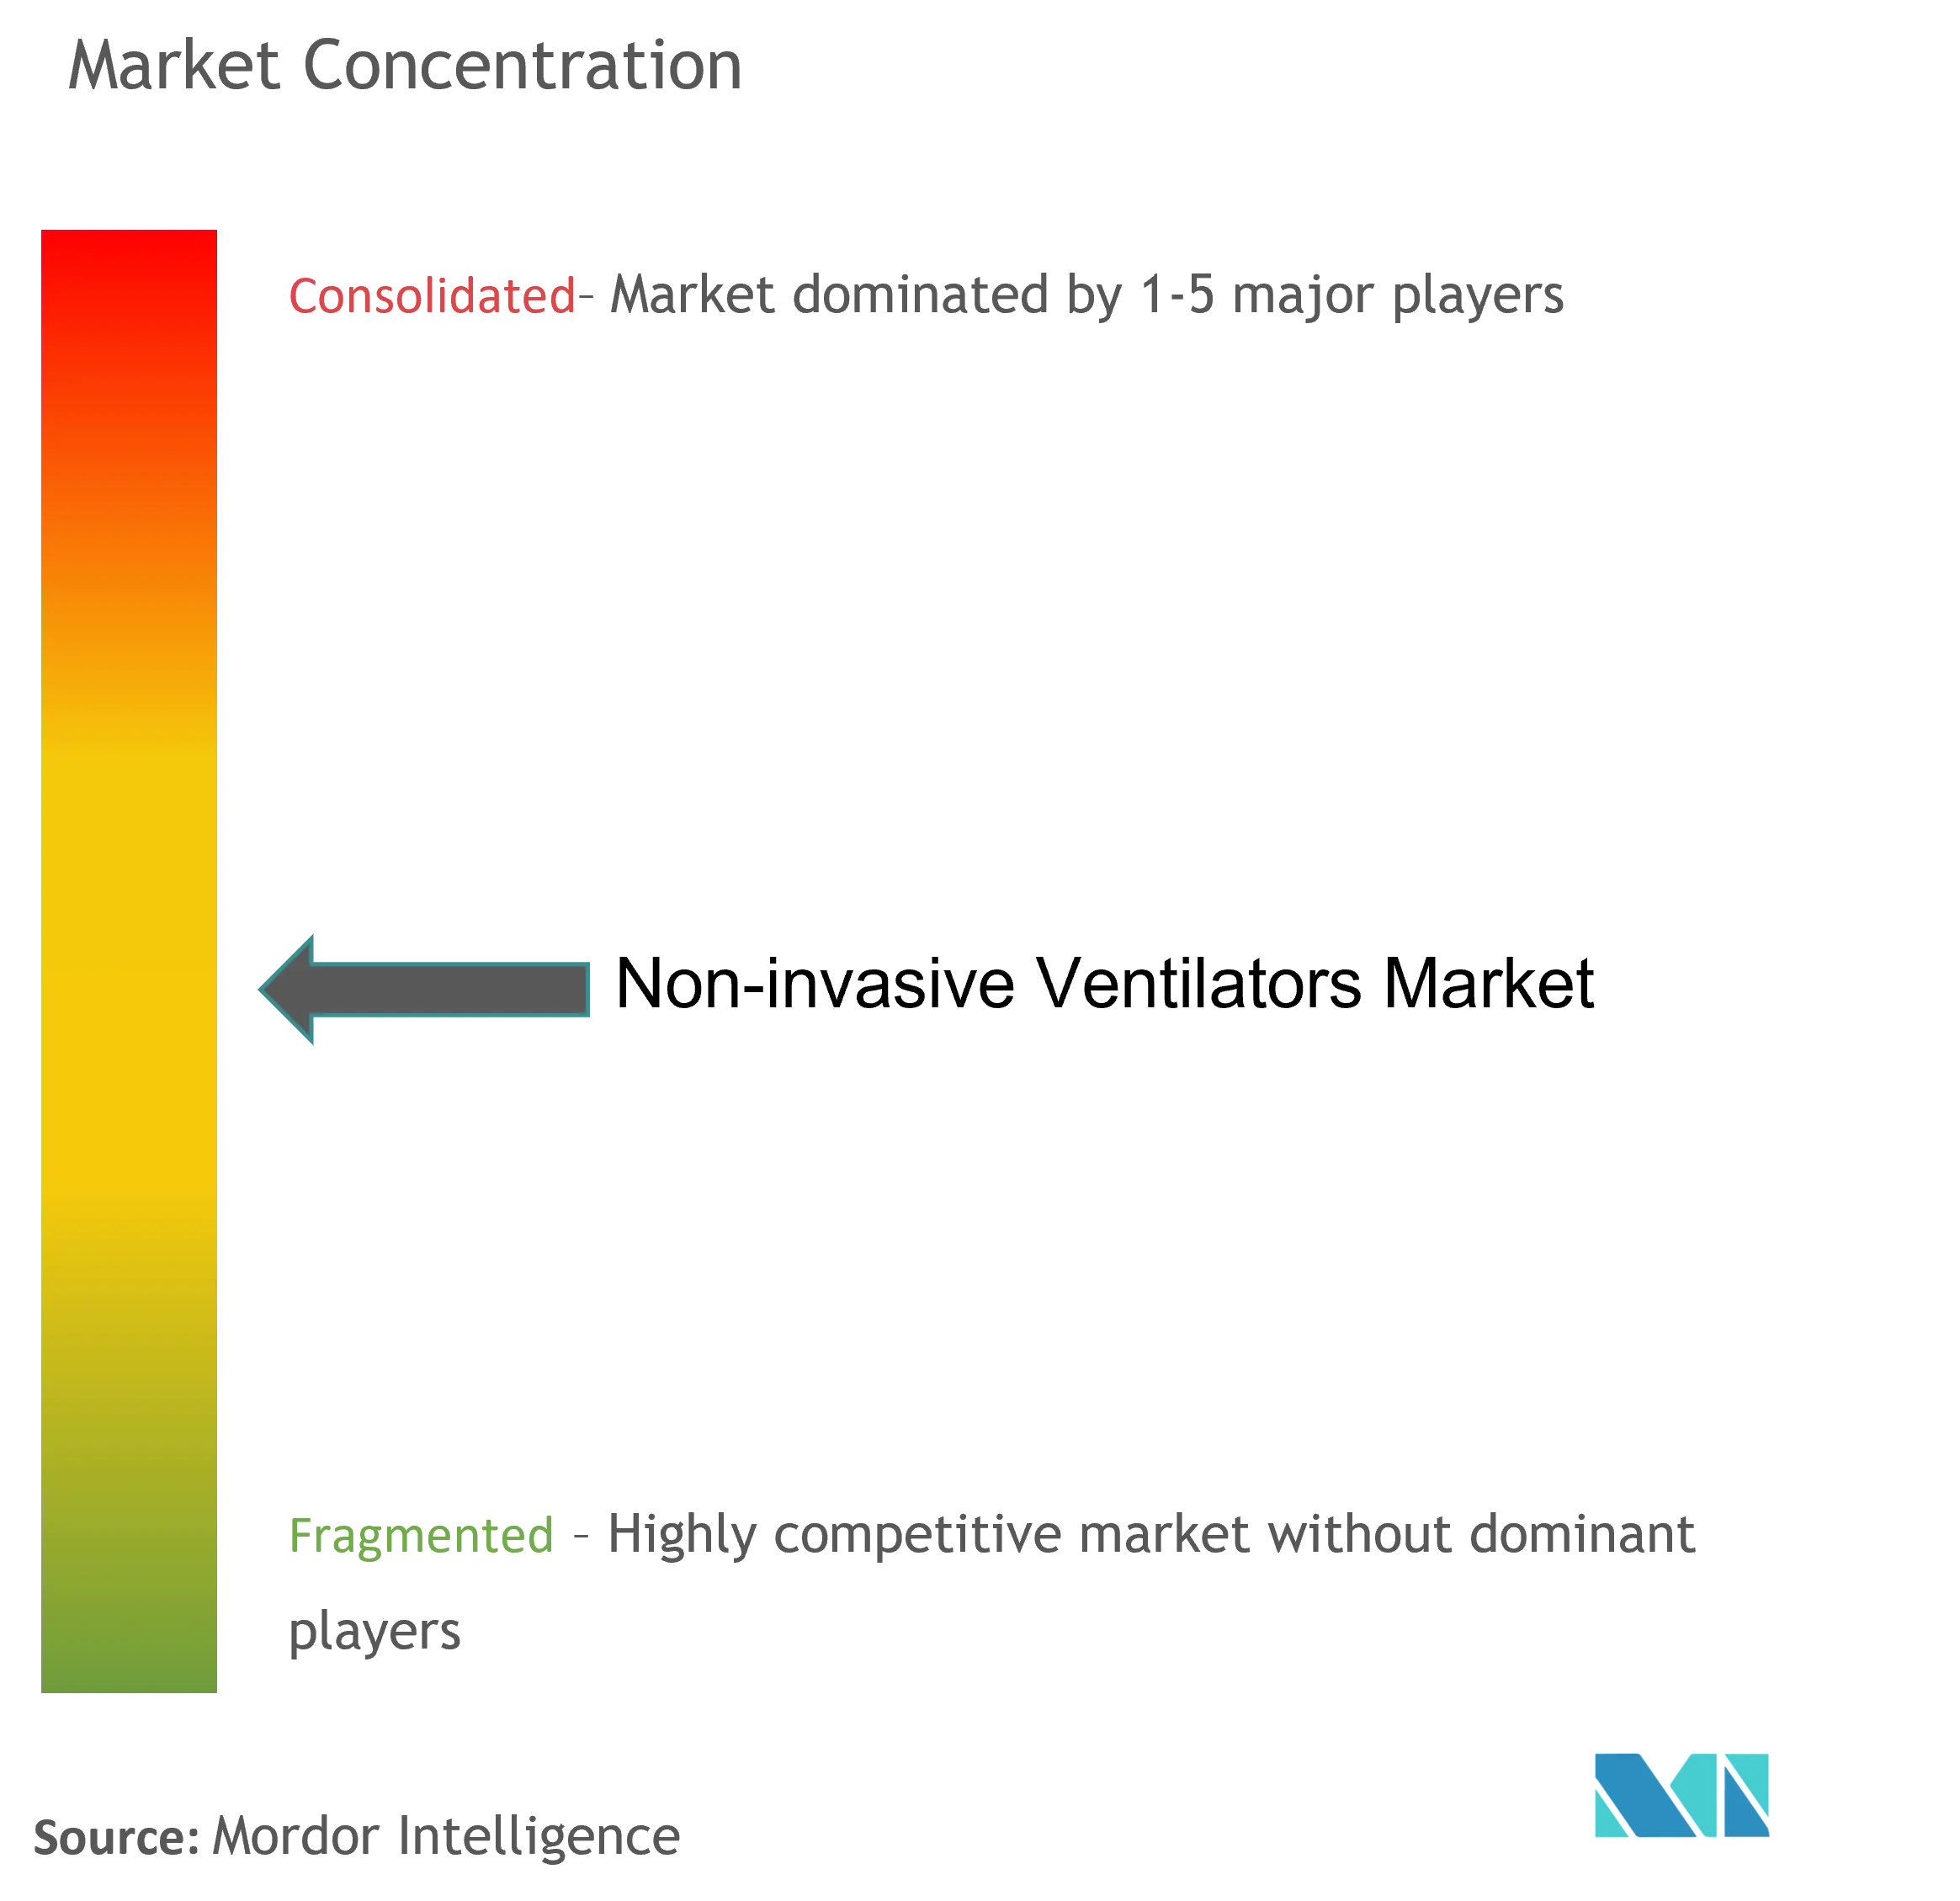
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非侵襲的人工呼吸器市場分析
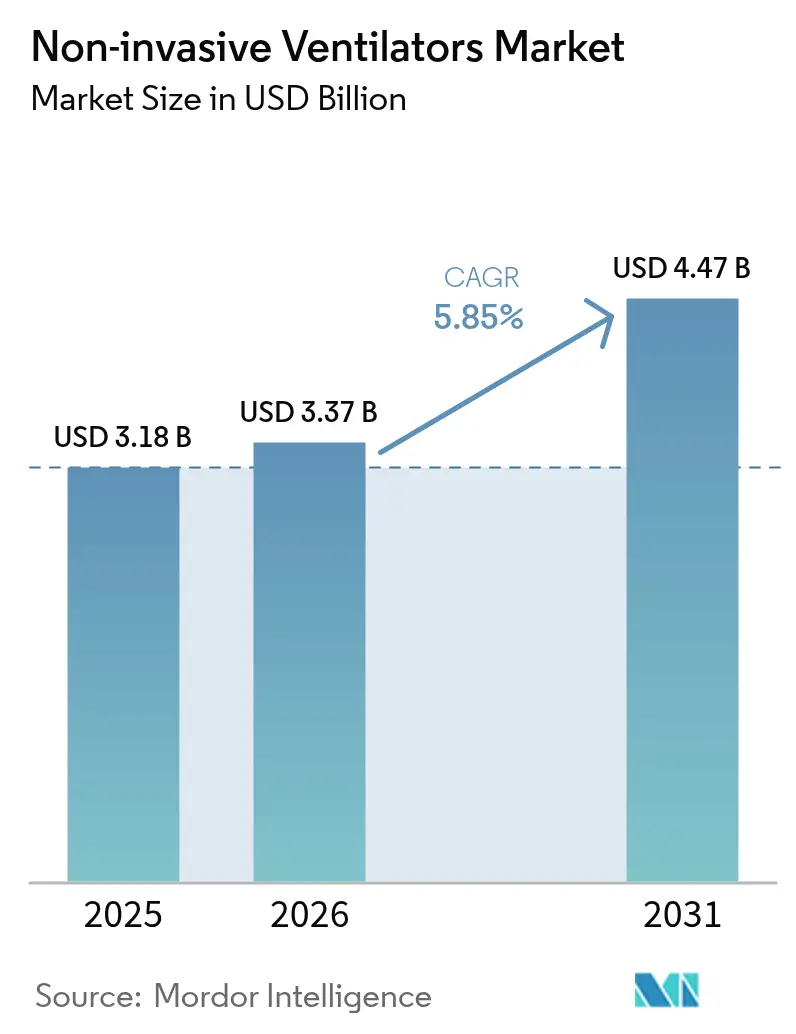
非侵襲的人工呼吸器市場規模は、2025年の31億8,000万米ドルから2026年には33億7,000万米ドルへと成長し、2026〜2031年のCAGR 5.85%で2031年までに44億7,000万米ドルに達すると予測されています。需要はパンデミックによる急増から、慢性呼吸器疾患管理、高齢者ケアニーズ、在宅療法採用拡大を基盤とした持続的成長へとシフトしています。圧力供給を精緻に調整する人工知能アルゴリズムと、リソースが限られた環境向けの簡素化された陰圧コンセプトが、非侵襲的人工呼吸器市場の臨床的適用範囲を拡大しています。機器メーカーは患者の治療継続を促すため、快適性重視のインターフェース、騒音低減、クラウド接続性に注力しており、米国および一部の欧州連合諸国の支払者は予算制約を緩和するため償還範囲を拡大しています。アジア太平洋地域の医療インフラ整備、半導体サプライチェーンの安定化、携帯型プラットフォームに対するFDAファストトラック認可が、従来の病院の枠を超えた非侵襲的人工呼吸器市場の堅調な見通しを支えています。
主要レポートのポイント
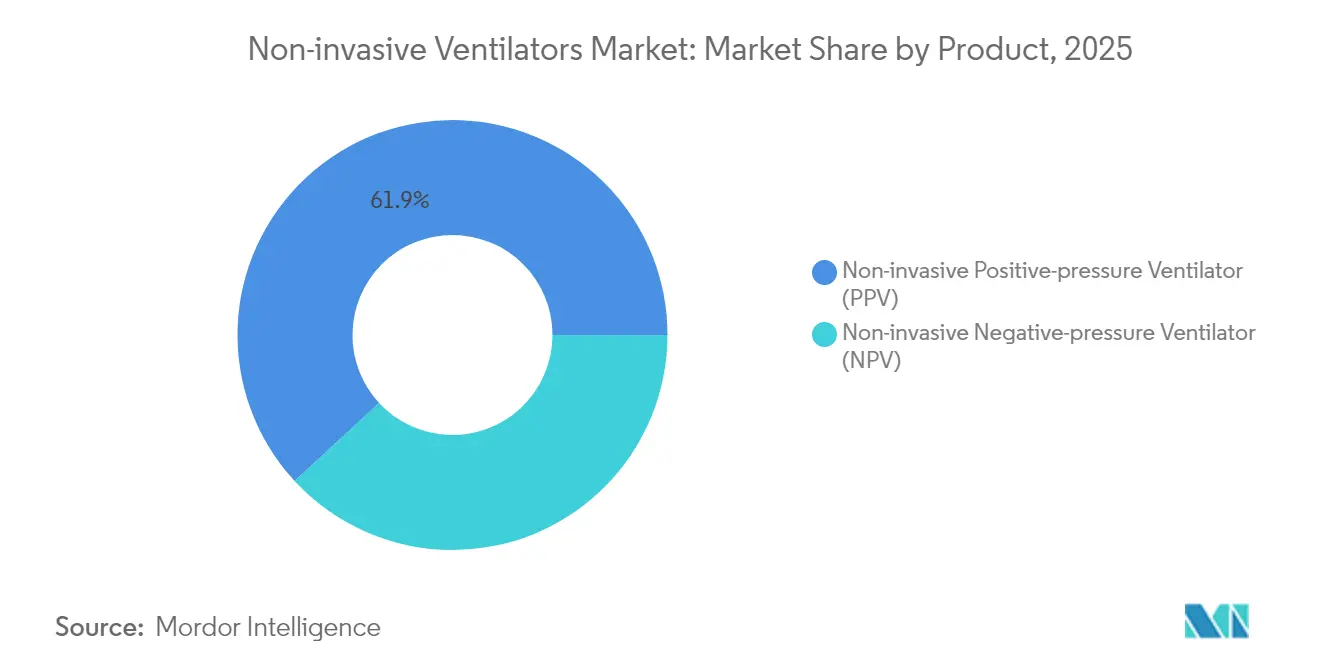
- 製品カテゴリー別では、非侵襲的陽圧換気装置が2025年に61.88%の収益シェアをリードし、非侵襲的陰圧換気装置は2031年までCAGR 6.92%で成長する見込みです。
- 用途別では、COPD・喘息が2025年の非侵襲的人工呼吸器市場シェアの58.05%を占め、呼吸窮迫症候群が2031年まで最速のCAGR 7.05%を記録する見通しです。
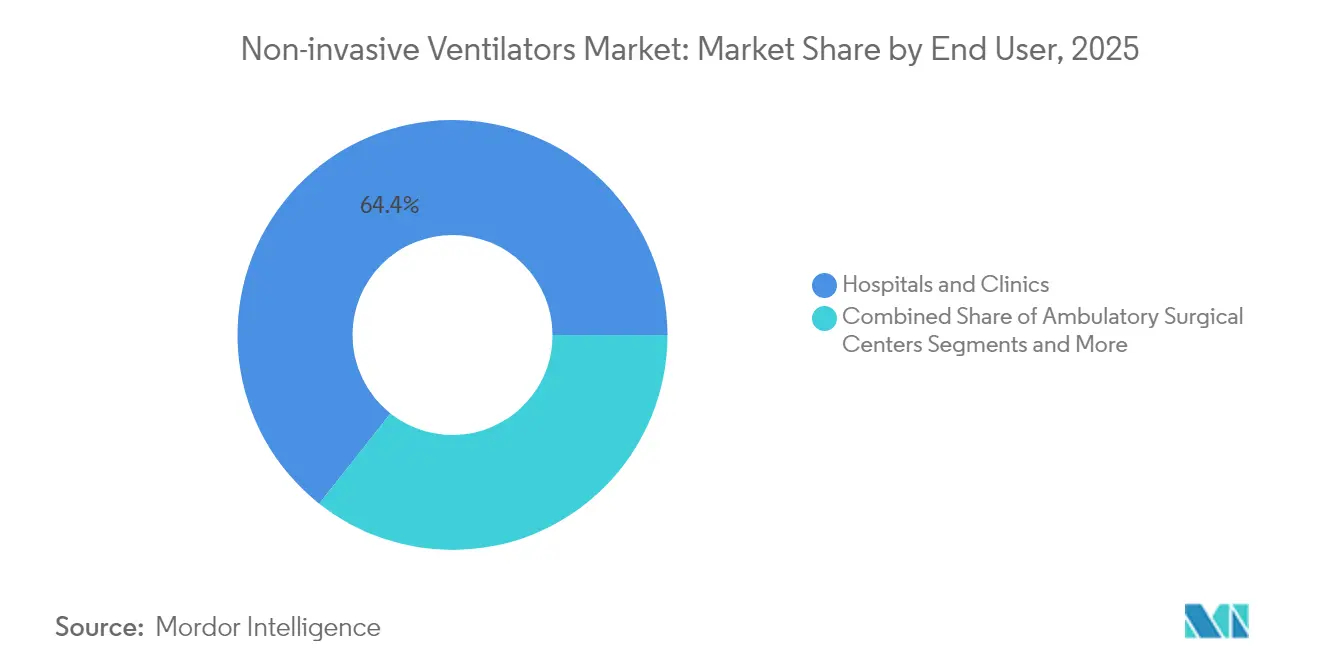
- エンドユーザー別では、病院・クリニックが2025年の非侵襲的人工呼吸器市場規模の64.35%を占める一方、在宅ケア施設は2026〜2031年にCAGR 7.45%で拡大する見込みです。
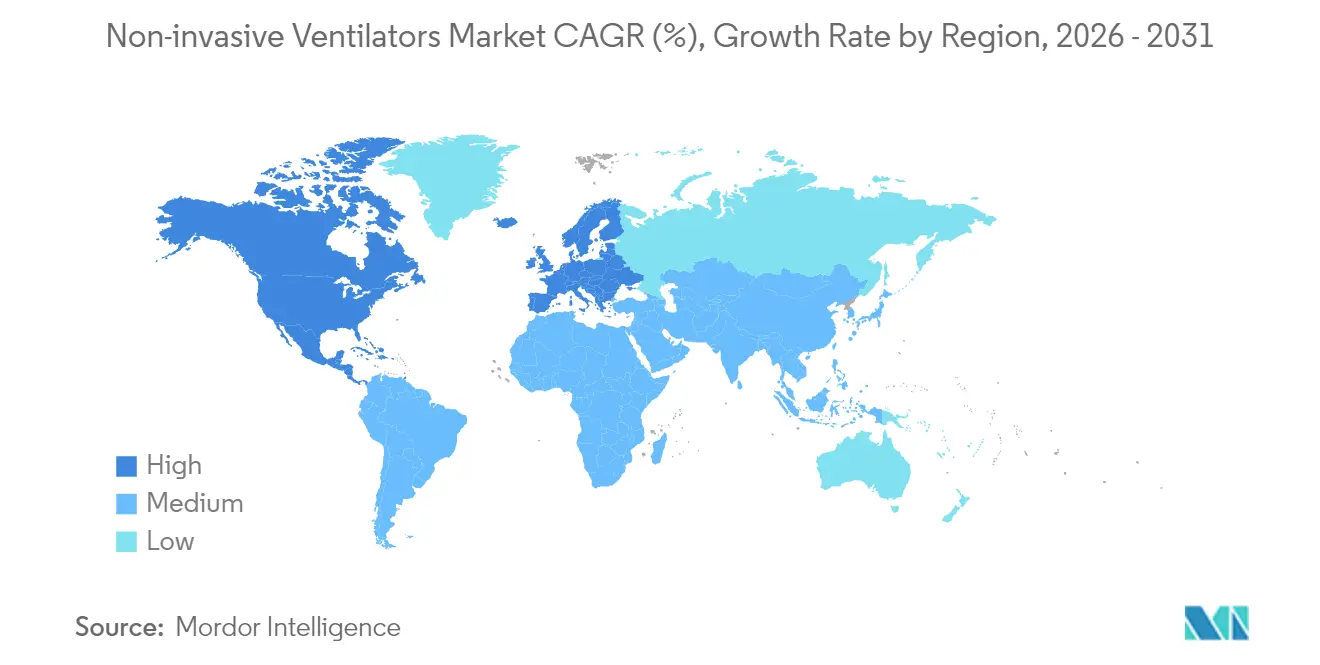
- 地域別では、北米が2025年の収益の42.80%を占め、アジア太平洋地域が予測期間中に最高のCAGR 7.68%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| COPDおよび喘息症例の急増 | +1.8% | 北米・欧州に集中した世界規模 | 長期(4年以上) |
| 高齢者のICU入院増加 | +1.2% | 世界規模、特にアジア太平洋および北米 | 中期(2〜4年) |
| 在宅NIV療法へのシフト | +1.5% | 北米・EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 在宅NIVの償還拡大 | +0.9% | 北米、一部EU市場 | 短期(2年以内) |
| AIによるクローズドループNIVモードの普及 | +0.6% | 先進国市場主導の世界規模 | 長期(4年以上) |
| 低・中所得国向け低コスト陰圧NIV機器の台頭 | +0.4% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
COPDおよび喘息症例の急増
世界で3億9,000万人以上がCOPDを、2億6,200万人が喘息を抱えており、高度な換気サポートへの安定した需要を生み出しています。メタ分析では、長期的な非侵襲的換気が閉塞性睡眠時無呼吸および高炭酸ガス血症COPD患者の死亡率を低下させることが示されています。2025年のGOLDレポートは、治療経路に心血管リスク管理と気候関連増悪管理を追加し、変動する生理状態に適応するインテリジェント換気を支持しています。経皮的CO₂モニタリングと組み合わせた平均量保証圧サポートは、急性増悪COPD症例の48時間再挿管リスクを低下させ、入院期間を短縮します。リアルタイム分析プラットフォームはさらに治療を個別化し、代償不全イベントを予測することで予定外入院を削減します。
高齢者のICU入院増加
65歳以上の成人は集中治療の占有率において増加する割合を占めており、しばしば呼吸不全と複数の併存疾患を呈します。非侵襲的換気は、高流量鼻腔酸素と比較して高齢患者の吸気努力を軽減し、一回換気量を改善します。機器プロトコルは現在、低下した筋力に対応するため低いトリガー閾値と同調機能を組み込み、抜管失敗リスクを低下させています。医療システムはICUベッドを拡充しつつも、侵襲的気道合併症を回避し在院日数を短縮するためにNIVを優先し、品質スコアを向上させながら予算を保護しています。
在宅NIV療法へのシフト
2kg未満の携帯型プラットフォーム、10時間を超えるバッテリー駆動時間、Bluetoothテレメトリーが、夜間の病院モニタリングに代わる実行可能な選択肢を生み出しています。CMSはCOPDにおける在宅非侵襲的換気の全国カバレッジ分析を開始し、外来ケアモデルへの勢いを生み出しています[1]米国メディケア・メディケイドサービスセンター、「在宅機械的換気に関する全国カバレッジ分析」、cms.gov。無作為化試験では、在宅NIVが重症安定期COPDの生活の質指標を大幅に向上させ、再入院を大幅に削減することが確認されています。モノのインターネットダッシュボードは、アドヒアランス、リーク、圧力データを臨床医に送信し、患者を治療範囲内に維持する当日中の設定調整を可能にします。入院日数の回避と搬送ニーズの削減によりコスト削減が実現します。
在宅NIVの償還拡大
デュアルファンクション呼吸器機器向けの新しいHCPCSコードE0468が2024年4月に発効し、ハイブリッド換気技術に対する政策立案者の受容を反映しています。2025年の診療報酬改定案では呼吸器サービスの相対価値単位が見直され、在宅NIVプログラムへの医師参加が促進される可能性があります。民間保険会社はメディケアの動向を踏まえ、遠隔モニタリングNIVで管理された患者の30日再入院率が25%低下することを示す研究を引用しています。携帯型ユニットの簡素化された510(k)認可により、市販後サーベイランスの厳格さを維持しながらイノベーターの市場投入時間が短縮されます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 人工呼吸器関連肺炎リスク | -0.8% | 世界規模、途上国市場でより高い影響 | 中期(2〜4年) |
| 機器・メンテナンスコストの高さ | -0.7% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 短期(2年以内) |
| 高度NIVモード操作のスキルギャップ | -0.5% | 世界規模、特に低・中所得国 | 長期(4年以上) |
| 重要部品のサプライチェーンの脆弱性 | -0.4% | 世界規模、半導体依存地域に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人工呼吸器関連肺炎リスク
人工呼吸器関連肺炎の発生率は機械的換気コホートで9.2%〜30%の範囲にあり、非発症患者と比較して1件あたり約544,467米ドルの入院費用が追加されます。診断のばらつきが予防を複雑にしており、世界の感染症学会はベッド頭部挙上、回路衛生、早期離床を組み合わせたバンドルを標準化するよう促しています。NIVは挿管を回避しますが、マスクリークや分泌物の蓄積が依然として感染の原因となる可能性があり、自動分泌物排出や抗菌表面などの設計改良が必要です。低・中所得国での教育キャンペーンにより、バンドルの遵守が人工呼吸器関連肺炎率を最大35%削減し、脆弱な予算を保護することが示されています。
機器・メンテナンスコストの高さ
高度な人工呼吸器は新興市場のプロバイダーに負担をかける初期資本支出を伴い、年間維持費はサプライチェーンサービスに充てられる病院収益の3〜5%に相当する場合があります。部品の複雑さは定期的な校正と熟練した生物医学エンジニアを必要とします。地元調達材料から製造された1台あたり約262米ドルの簡素化された陰圧ユニットは、厳格なプロトコルの下で使用した場合に安全性を損なうことなくコスト圧力を緩和します。ハードウェア、消耗品、テレサポートをバンドルしたリースプログラムは費用を複数年にわたって分散させ、小規模病院がプレミアム療法にアクセスできるようにします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
陽圧優位性がイノベーションを持続陽圧機器の非侵襲的人工呼吸器市場規模は2025年に19億7,000万米ドルとなり、急性期および慢性期ケア環境における確固たる役割を反映した61.88%の収益シェアに相当します。持続陽圧呼吸療法と二相性陽圧換気は、5ミリ秒サイクルで圧力を調整する自動調整アルゴリズムの恩恵を受け、閉塞性睡眠時無呼吸とCOPD増悪のゴールドスタンダードであり続けています。メーカーは加湿制御と騒音減衰チャンバーを追加し、治療開始後最初の90日間のアドヒアランスを80%以上に引き上げています。クラウドネイティブダッシュボードは換気パラメータを臨床医に送信し、フォローアップ訪問を削減するリモートタイトレーションを可能にします。患者向けモバイルアプリは夜間使用をゲーミフィケーションし、マスクフィットの問題をリアルタイムで通知します。
陰圧換気装置は技術的な復興を遂げており、2031年まで最速のCAGR 6.92%を記録しています。最新のシェルは軽量複合材料とコンパクトな真空ポンプを使用し、患者が治療を中断することなく直立して座り、会話し、食事を摂ることを可能にします。急性呼吸窮迫症候群の臨床研究では、陽圧モードと比較してPaO₂/FiO₂比が15%高いことが報告されており、肺保護上の利点が示唆されています。慈善コンソーシアムが低リソース地域の地区病院を対象としたオープンソース設計に資金を提供しており、規制当局は必須安全機能を検証するためのファストトラックガイドラインを公表しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
多様化の中でのCOPDリーダーシップCOPD・喘息は2025年の非侵襲的人工呼吸器市場シェアの58.05%を占め、慢性高炭酸ガス血症管理に対するGOLDガイドラインの推奨に支えられています。長期NIVは死亡率を低下させ心血管併存疾患リスクを軽減し、換気とテレコーチングを組み合わせた統合疾患管理プログラムを促進しています。経皮的CO₂センサーに連動した高度な平均量保証圧サポートは、重症COPD急性増悪症例の48時間再挿管率を18%から10%に低下させます。アルゴリズムによるウィーニングは呼吸困難スコアを追跡し、平均1.5日の入院期間短縮を加速します。
呼吸窮迫症候群は、救急部門が挿管前の前酸素化にNIVを採用し、低酸素血症発生率を標準マスクアプローチの18.5%に対して9.1%に削減することで、CAGR 7.05%の見通しを示しています。RENOVATEなどの試験では、混合病因急性呼吸不全におけるNIVの有効性が確認され、臨床的信頼が広がっています。小児および術後適応がパイプラインに加わり、サイズ適応型マスクとリーク補償モードが適用範囲を拡大しています。
エンドユーザー別:
病院優位性と在宅拡大病院・クリニックは2025年の非侵襲的人工呼吸器市場規模の64.35%を維持し、複雑な併存疾患を管理する多職種チームを活用しています。集中治療プロトコルはNIVとクローズドループ酸素タイトレーションを組み合わせ、酸素飽和度低下エピソードを最小化しています。吸引、口腔衛生、体位を調整する感染管理バンドルにより、大規模な学術センターでの人工呼吸器関連肺炎率が25%削減されています。資本計画委員会は、将来のパンデミックショックに備えるため、侵襲的・非侵襲的両モードに対応できるハイブリッド機器を優先しています。
在宅ケア施設は、軽量タービン、4G接続、償還の自由化により市場最高のCAGR 7.45%を記録しています。サービスとしての換気モデルはハードウェア、消耗品、24時間ヘルプラインをバンドルし、支払者に予測可能なコスト構造を提供しながら患者満足度スコアを90%以上に引き上げています。遠隔生理学ダッシュボードは機械学習エンジンにデータを供給し、リークの急増や無呼吸クラスターを特定して看護師への自動アラートをトリガーします。北米の保険会社の初期データでは、在宅管理COPDの再入院が施設ベースの経路と比較して22%少ないことが明らかになっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米非侵襲的人工呼吸器市場
北米は、高い疾患有病率、高度な償還制度、および迅速なデバイス承認を背景に、2025年の非侵襲的人工呼吸器市場収益の42.80%を占めました。FDAは2024年6月にServo-airポータブル人工呼吸器に510(k)クリアランスを付与し、外来プログラムの選択肢を拡大しまた。在宅NIV療法に関するCMSの全国カバレッジ分析は、2025年後半に受益者のアクセスを拡大し、クラウドエコシステムへのサプライヤー投資を促進することが期待されています。データ統合の義務化により、人工呼吸器、電子健康記録、および支払者ポータル間の相互運用性が促進され、エビデンス生成と償還強化の好循環が生まれています。
アジア太平洋非侵襲的人工呼吸器市場
アジア太平洋地域は、2031年にかけて最も速い7.68%のCAGRを記録しています。中国の医療支出は2022年に8.5 トリリオン 人民元を超え、2030年までに20.5 トリリオン 人民元に達すると予測されており、三次医療ネットワークのアップグレードが可能となっています。各国政府は、希少な集中治療ベッドに頼ることなく急性肺炎の発生に対処するため、農村部の診療所における陰圧換気キットのパイロット事業を導入しています。地域の組立ラインは納期を短縮し、調達を為替変動から保護しています。地域の学術パートナーシップは、結核合併COPDにおけるNIVの有効性に関するデータを生成し、個別化されたプロトコルの策定を導いています。
欧州非侵襲的人工呼吸器市場
欧州は、普遍的な医療制度と厳格な安全基準に支えられ、中一桁台の成長で安定しています。欧州呼吸器学会の最新ガイドラインは、術後呼吸不全へのNIVの早期適用を支持しており、高流量対応機器の調達パイプラインを促進しています。ESGイニシアチブにより、サプライヤーはリサイクル可能な回路の設計と、人工呼吸器のライフサイクル全体にわたる炭素フットプリントの測定を推進しています。
中東・アフリカおよび南米非侵襲的人工呼吸器市場
中東・アフリカおよび南米は、緩やかなベース効果による拡大に寄与しています。石油輸出国は余剰収益を重症患者ケア能力の強化に充てており、ブラジルでは官民パートナーシップが二次病院と都市部の呼吸器内科ハブを結ぶ遠隔換気プロジェクトに資金を提供しています。開発銀行は高い輸入関税を回避するための機器リースプールを支援し、アクセスのさらなる民主化を促進しています。

規制環境
米国では、非侵襲的人工呼吸器は一般的にFDAにより21 CFR 868シリーズ(例えば、21 CFR 868.5895に基づく連続換気装置)に基づくクラスII医療機器として規制されている。510(k)クリアランスは依然として市場参入の主要な経路であり、申請は換気補助機器に関するFDA公認のコンセンサス標準(ISO 80601ファミリーを含む)に照らして検証されるのが一般的であり、アラーム、性能試験、および基本的安全性に関する要求事項を強化している。
償還と補償方針は引き続き在宅使用の普及経路を形作っている。CMSは、COPDに起因する慢性呼吸不全に対する在宅での非侵襲的陽圧換気(NIPPV)に関する国家補償決定を2025年6月に施行し、2026年のCMSマニュアル更新では在宅機械換気装置に関する用語が調整された。これを受けて、American Association for Respiratory Care(AARC)などの医療提供者や業界団体は、機器のプログラミングと患者アクセスに関連する明確化を求めている。欧州では、人工呼吸器は医療機器規則(EU)2017/745の対象となり、通常は適合性評価のために notified body(認証機関)の関与が必要となる。MDRの技術文書要件は、認証機関コミュニティのガイダンス(例えば、2026年4月に発表されたTeam-NBの技術文書に関する見解)によって強化されている。
バリューチェーン分析
バリューチェーンは、部品・材料サプライヤー(タービン、センサー、電子部品、医療グレードポリマー)、OEMによるサブアセンブリおよび最終機器製造、そして治療効果と遵守に直接影響を与える患者インターフェースおよび消耗品(マスク、回路、加湿アクセサリー)の製造にまで及ぶ。ResMed、Philips、Fisher & Paykel Healthcare、Hamilton MedicalなどのOEMは、リーク補償やアラーム用の独自制御アルゴリズムを統合し、その後、病院調達チャネル、在宅医療機器(HME)プロバイダー、呼吸ケアクリニックを通じた流通の前に、規制承認活動(米国でのFDA 510(k)、EUでの認証機関によるMDR適合性評価)を経て製品を市場に投入する。
材料、電子部品、またはインターフェース設計の変更には追加の検証と文書更新が必要となる場合があるため、規制上の再認定要件は供給の継続性に摩擦を生じさせる。これにより代替サプライヤーへの切り替えコストが上昇する。パンデミック後のレジリエンス強化の取り組みでは、重要部品(ポリマー部品や電子部品を含む)のデュアルソーシングと、アクセサリー用の滅菌・包装能力の確保がますます重視されている。検証済みの無菌包装や回路・マスクの供給不足は、機器のバックオーダーや在宅ケアプログラムにおける展開の遅延に連鎖しうるためである。
競合状況
市場構造は中程度に集約されています。ResMedはクラウド接続型AirViewおよびmyAirエコシステムが患者エンゲージメントを促進し、2024年度の収益成長率11%を記録しました。Medtronicは2024年2月にPuritan Bennett人工呼吸器ラインから撤退し、ロボット手術に資本を再配分したことで、中堅参入企業にシェア獲得の機会が生まれました。ZOLLはVyaireの一部プラットフォームを3,700万米ドルで買収し、急性期ケアフランチャイズを強化するbellavistaおよびLTVモデルを追加しました。
競争優位性は独自アルゴリズム、シームレスなデータフロー、柔軟なファイナンシングにかかっています。Philipsは品質管理マイルストーンが達成されるまで新規Respironics出荷を制限するFDA同意命令の下で是正措置を継続しています。Fisher & Paykelは粘膜乾燥を低減する加湿特許に注力し、Hamilton Medicalは高高度地域での酸素消費量を25%削減するタービン駆動ユニットを販売しています。スタートアップ企業は人道的ミッション向けに300米ドル未満の価格のオープンソース陰圧シェルを開発しており、大手企業はリバースイノベーションの手がかりとしてこのニッチを注視しています。
戦略的パートナーシップが増殖しています。機器メーカーは電子医療記録ベンダーとAPIを締結し、臨床医のワークフロー内に換気ダッシュボードを組み込んでいます。通信事業者は低遅延5Gゲートウェイを共同開発し、波形データをクラウドAIエンジンに送信して即時リーク検出を可能にしています。
非侵襲的人工呼吸器業界リーダー
ResMed Inc.
Teleflex Incorporated
Hamilton Bonaduz AG
Koninklijke Philips N.V.
heyer medical AG
- *免責事項:主要選手の並び順不同
非侵襲的人工呼吸器市場
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Hamilton Medical
- Teleflex
- Medtronic
- GE Healthcare
- Dragerwerk
- Vyaire Medical
- Nihon Kohden Corp.
- Smiths Group
- Getinge
- Airon
- Air Liquide
- Ventec Life Systems
- Phoenix Medical Systems
- Heyer Medical
- Zoll Medical Corp.

市場機会と将来展望
COPDに対する在宅NIVプログラムは、2025年6月施行のCOPDに起因する慢性呼吸不全に対する在宅NIPPVのCMS補償拡大を起点として、患者選定、セットアップ、モニタリングワークフローをめぐる実行可能な空白領域を生み出している。この政策的な拠点は、目的に適した機器構成、接続された遵守・性能レポート、および医療提供者教育の重要性を高めており、特にAARCなどの利害関係者が2026年にアクセスと基準の明確化に関する問題を提起し続けている中でその重要性が増している。製造業者やHMEネットワークにとっての機会は、補償要件に明確に対応する文書化と機器設定の経路を標準化することにある。
技術差別化は、臨床医の負担を軽減し、同調性と快適性を向上させるクローズドループ型・センシング対応プラットフォームに収斂しつつある。最近の製品・機能に関する動向はこの方向性を裏付けており、AI対応の快適性パーソナライゼーションに対するFDA 510(k)クリアランス(ResMedのPersonalized Therapy Comfort Settings/Smart Comfortが2025年に承認)や、高度なモニタリングと適応モードを追加する機能アップグレード(例えば、2026年に発表されたNihon KohdenのNKV-550シリーズの更新)が含まれる。侵襲的、非侵襲的、高流量療法にまたがる統合システムへの調達関心も高まっており、Mindray North Americaが2026年に統合モダリティカバレッジを軸としたSV900およびSV700シリーズで人工呼吸器市場への参入を発表したことにその傾向が表れている。
Recent Industry Developments in 非侵襲的人工呼吸器市場
- 2026年2月:ResMedは米国でAirTouch F30i Comfortフルフェイスファブリックマスクを発売し、PAP療法利用者の快適性向上と遵守支援を目指した。この発売により、接続された在宅呼吸器機器および関連ソフトウェアエコシステムの持続的な利用の鍵となる、ResMedのインターフェースポートフォリオが強化された。
- 2025年12月:ResMedは、CPAP療法の快適性をパーソナライズするために設計されたAI対応機能であるPersonalized Therapy Comfort Settings(PTCS)(Smart Comfortとして販売)についてFDA 510(k)クリアランスを取得した。このクリアランスは、確立された規制経路の範囲内にとどまりながら製造業者が臨床機能と快適機能を組み合わせることを支援し、在宅呼吸ケアにおけるソフトウェア主導の差別化を後押しする。
- 2024年5月:ResMedは、在宅人工呼吸器療法向けの遠隔モニタリングプラットフォームの大幅なアップグレードを発表し、米国全土で一元化されたデータ分析と複数拠点の患者管理を可能にした。この更新により、患者インターフェースを超えて、クラウドベースの遵守ダッシュボードや臨床医のワークフロー統合が追加され、接続された在宅呼吸ケアにおけるResMedの地位が強化された。この動きは、慢性呼吸器疾患における成果の追跡と連携ケアを重視する支払者・医療提供者の姿勢と一致している。


非侵襲的人工呼吸器市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、気道チューブを挿入することなく、マスクまたは類似のインターフェースを通じて呼吸を補助するために使用される非侵襲的人工呼吸器から生じる収益を対象とする。臨床および在宅ケア環境向けに販売される非侵襲的陽圧換気装置および非侵襲的陰圧換気装置の両方を含む。
対象範囲外:侵襲的人工呼吸器、および挿管または気管切開に基づく換気システムは除外される。また、非侵襲的換気の提供に必要のない無関係な気道アクセサリーも除外される。
セグメンテーション概要
- 製品別
- 非侵襲的陽圧換気装置
- 二相性陽圧換気装置
- 持続陽圧呼吸療法装置
- 自動調整陽圧換気装置
- 非侵襲的陰圧換気装置
- 非侵襲的陽圧換気装置
- 用途別
- COPD・喘息
- 呼吸窮迫症候群
- その他
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅ケア施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、最終モデルが単一のデータポイントに左右されないよう、非侵襲的呼吸補助を取り巻く需給の背景を構築することから始まる。疾病負荷、利用動向、ケア環境の変化を理解するために、世界保健機関(WHO)、米国CDC、米国FDAの機器安全性・リコール情報、OECDの保健統計などの公的情報源を活用した。
また、COPDおよび睡眠関連呼吸障害におけるNIV導入に関する査読済み臨床誌、機器・部品の移動に関連する場合には税関・貿易統計、支払者や公的機関が発行する償還・コーディングガイダンスも参照した。企業のエクスポージャーと価格帯の妥当性を確認するために、年次報告書、投資家向けプレゼンテーション、信頼できる医療業界メディアを確認し、製品サイクルと技術更新を追跡するために有料の企業財務データベースおよび特許データベースを利用した。ここに挙げた情報源は例示であり網羅的ではなく、データ収集、相互確認、明確化のために他にも多くの参考資料が使用された。
一次インタビューおよび調査
一次的な議論は、特に病院および在宅ケアチャネルにおける購買行動、更新サイクル、平均販売価格の変動など、デスクリサーチのシグナルだけでは明確に確認できない事項を検証するために用いられた。製造業者、販売代理店、臨床医、調達チームなど幅広い利害関係者と対話を行い、地域カバレッジはAPAC、EMEA、アメリカ地域でバランスを取り、需要プールと価格ロジックが一地域に過度に偏らないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | CXO:12% | APAC:39% |
| ミドルティア:61% | 機能/部門責任者:35% | EMEA:36% |
| 中小プレイヤー:14% | マネージャー:53% | アメリカ地域:25% |
市場規模算定と予測
コアモデルはトップダウンとボトムアップを組み合わせて構築されており、疾病有病率と治療対象人口のシグナルを対象となるNIV利用者プールに変換し、それをケア環境別の機器需要に変換している。総数に大きく影響を与える入力要素には、COPDおよび睡眠時無呼吸症候群の診断率、病院および在宅ケアにおけるNIV導入パターン、推定機器更新サイクル、マスク・インターフェースの利用行動、そしてポータブルプラットフォームが標準機器に対してどのように価格設定されているかを含む機器クラス別の平均販売価格が含まれる。
見出しとなる規模を算出した後、出力を現実的に保つために選択的なボトムアップチェックを実施している。これには、サプライヤー収益のクロスチェック、公開入札からのサンプル価格ポイント、データが入手可能な場合の設置台数と更新前提に基づく数量ロジックが含まれる。ボトムアップの可視性に小さなギャップが生じた場合は、文書化された流通範囲に紐づいた保守的なシェアベースの配分によって対処し、その後インタビューで再確認する。
予測に関しては、単一の直線的なCAGRではなく、入力要素のトレンドラインに裏付けられたシナリオ分析を使用している。このアプローチにより、償還制度の変化、在宅ケアの浸透、病院の資本予算をより明確な論理に基づいて反映することができる。ASPの推移と更新サイクルに関する前提は明示的に保持され、一次回答者が価格設定や調達サイクルに重要な変化を示した場合には更新される。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な数値が単一の前提に依存しないようにしている。報告されている呼吸器機器の収益エクスポージャー、調達・入札活動のパターン、地域別ケア環境の利用指標といった独立したシグナルに対して出力を比較し、想定範囲外の変動があれば調査する。
異常値の確認の後には社内アナリストによるレビューが続き、モデル化された単位需要とチャネル参加者の説明との間に不一致が見られた場合にはコールバックが実施される。レポートは毎年更新され、大きな規制措置や急激な価格変動などの重大な出来事が発生した場合には中間更新が行われる。納品前には、通貨換算のタイミングと主要な入力要素が最新の入手可能な情報を反映していることを確認するための最終確認が行われる。
Mordor Intelligenceの非侵襲的人工呼吸器市場規模と他の公表推定値との比較
非侵襲的人工呼吸器の公表市場規模は、トピック名が同一に見えても異なる場合がある。これは、アナリストが異なる機器ファミリーを対象としたり、異なる価格ポイントを使用したり、異なるスケジュールでモデルを更新したりすることがあるためである。当社の分析では、この差異は通常、対象範囲の境界、平均販売価格の推移の扱い方、そして新たな財務・規制シグナルが到着した後に直近の年次が修正されるかどうかによって説明される。
この市場において最大の差異要因となる傾向があるのは、関連する呼吸補助製品が同一の収益プールに組み込まれているかどうか、工場出荷価格とエンドカスタマー価格がどのように扱われているか、そして複数地域からの収益がある場合に通貨タイミングがどのように処理されているかである。価格の動き、入札結果、製品更新サイクルが公表直前に再確認されると、モデルは以前のスナップショットと異なる結果になる。これが、Mordor Intelligenceにおける非侵襲的人工呼吸器のみの収益に紐づいた最終検証を経た後に、為替タイミングとASP更新が確定される理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.37 B (2026) | |
| グローバルコンサルティング会社A | USD 3.27 B (2026) | 工場出荷価格ベースの収益定義を使用しており、NIVマスク、回路、高流量鼻カニューレ装置などの関連製品を明示的に含めているため、人工呼吸器収益として計上される範囲が変わり、価格設定に使用される製品構成の前提が変化する。 |
| 業界誌発行社B | USD 3.18 B (2025) | 前年の数値を報告しており、通貨換算のタイミングやASPの変化が翌年にどのように繰り越されたかによって差異が生じうる。特に、基準年設定後に調達サイクルやポータブルプラットフォームの価格設定が変動した場合にその影響が大きい。 |
3つの数値にわたる差異は、需要が存在すること自体への見解の相違ではなく、主に対象範囲の境界とタイミングの違いによって説明される。入力要素を導入、更新、価格設定の前提にまで遡って追跡可能な状態に保ち、それを独立したシグナルやインタビューのフィードバックと照合し続けることで、この推定値は実用的に再現可能であり、新しいデータが到着した際にも整合を取りやすい状態を維持している。


レポートで回答される主要な質問
非侵襲的人工呼吸器市場の現在の規模は?
非侵襲的人工呼吸器市場規模は2026年に33億7,000万米ドルに達し、2031年までに44億7,000万米ドルと予測されています。
非侵襲的人工呼吸器市場の主要企業は?
ResMed Inc.、Teleflex Incorporated、Hamilton Bonaduz AG、Koninklijke Philips N.V.、heyer medical AGが非侵襲的人工呼吸器市場における主要企業です。
どの製品タイプが販売をリードしていますか?
非侵襲的陽圧換気装置が2025年に61.88%の収益シェアをリードしています。
在宅ケアの採用はどのくらいの速さで拡大していますか?
在宅ケア施設は2026〜2031年にCAGR 7.45%で成長し、病院の成長を上回ると予想されています。
最終更新日:



