
ポータブル人工呼吸器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.10 十億米ドル |
| 市場規模 (2031) | 1.52 十億米ドル |
| 成長率 (2026 - 2031) | 6.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
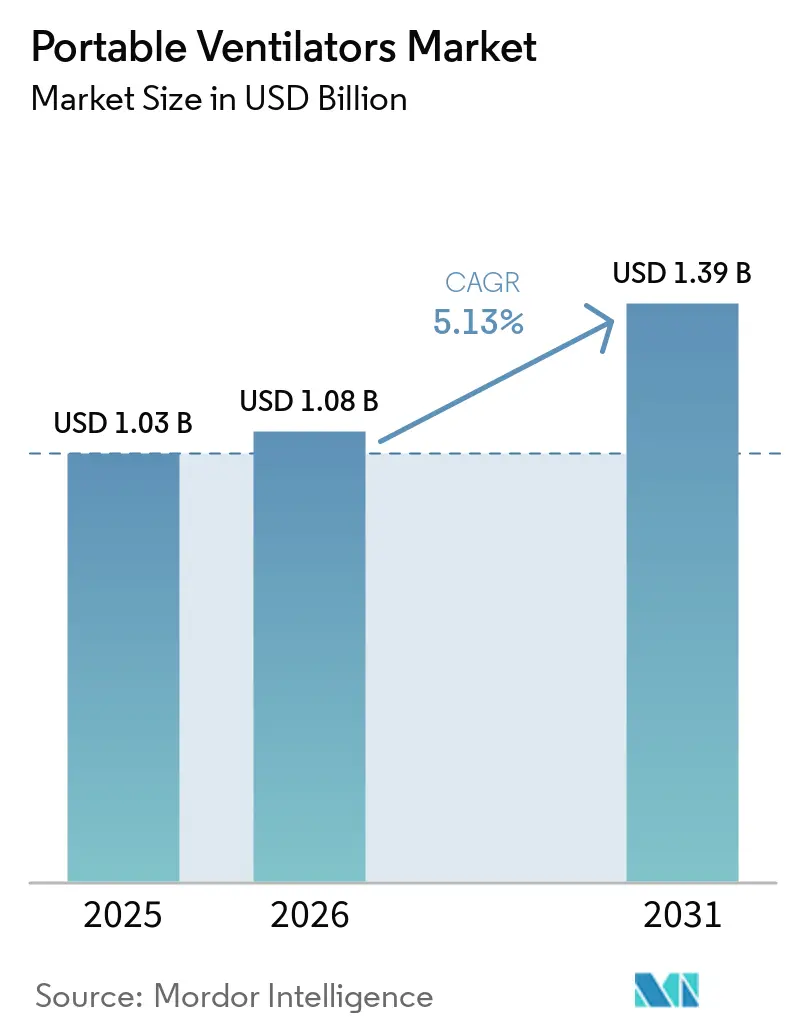
Mordor Intelligenceによるポータブル人工呼吸器市場分析
ポータブル人工呼吸器市場規模は、2025年に10億3,000万米ドル、2026年に11億米ドルと予測され、2031年までに15億2,000万米ドルに達し、2026年から2031年にかけてCAGR 6.72%で成長する見込みです。
パンデミック後の急増調達から在宅・農村部の緊急ケアへの体系的投資へのシフトにより、ポータブル人工呼吸器市場は安定した拡大軌道を維持しています。慢性呼吸器疾患管理、高齢化人口動態、および途切れのない緊急対応態勢が先進・新興医療システム双方の調達予算を下支えし、需要は引き続き堅調です。同時に、省電力タービンプラットフォーム、人工知能対応モニタリング、および簡素化されたユーザーインターフェースがプロバイダーの所有コストの障壁を低下させています。メーカーは設計上の携帯性とクラウド接続型アナリティクスを組み合わせ、臨床医が換気パラメータを最適化し再入院を削減できるよう支援しています。
レポートの主要ポイント
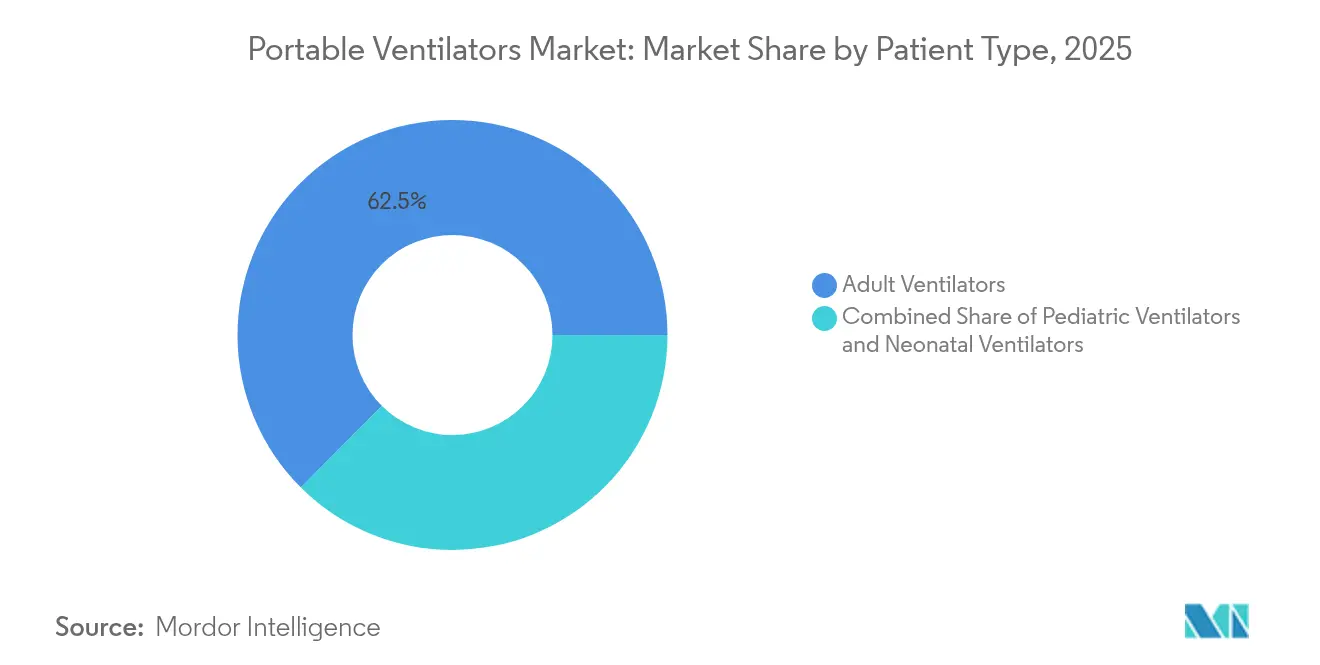
- 患者タイプ別では、成人向けデバイスが2025年のポータブル人工呼吸器市場シェアの62.54%を占め、新生児向けデバイスは2031年にかけてCAGR 8.63%で最も速い成長が見込まれています。
- インターフェース別では、非侵襲的換気が2025年のポータブル人工呼吸器市場において収益シェアの57.74%を占め、侵襲的換気は2031年にかけて最高のCAGR 8.98%を記録すると予測されています。
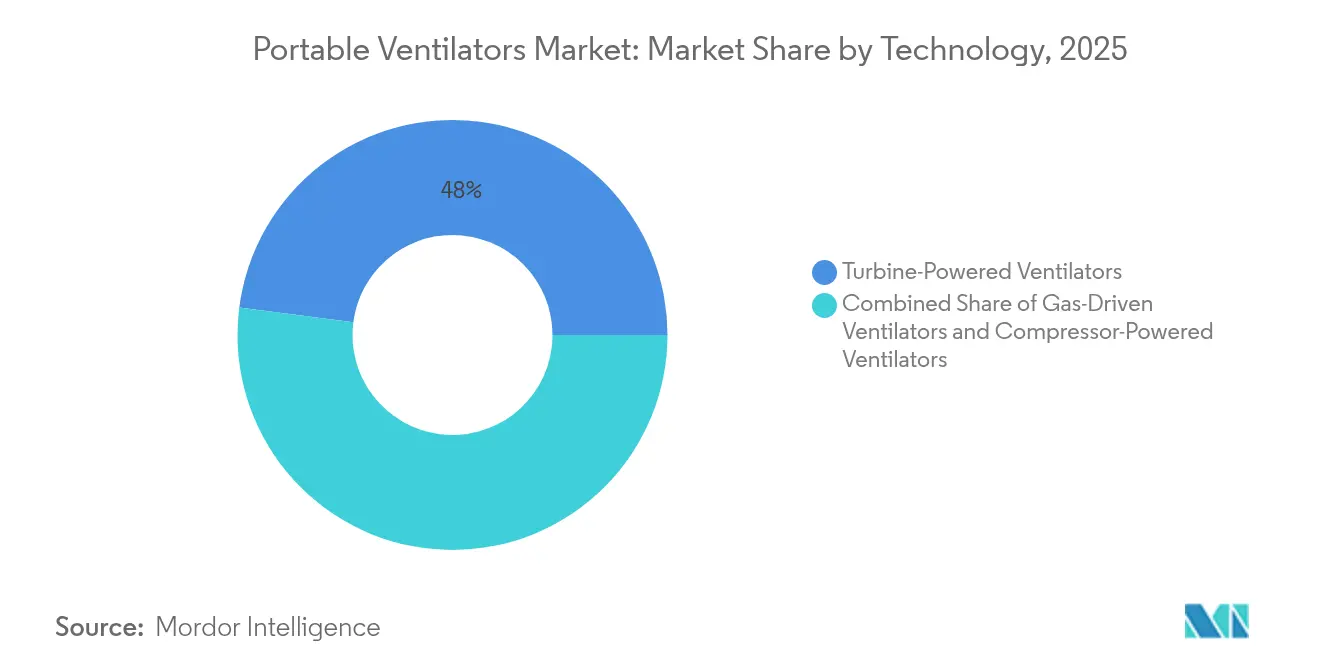
- 技術別では、タービンプラットフォームが2025年のポータブル人工呼吸器市場シェアの47.96%を占め、CAGR 9.78%で拡大すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年のポータブル人工呼吸器市場の49.86%を占め、在宅ケア環境は2031年までにCAGR 9.89%を記録する見込みです。
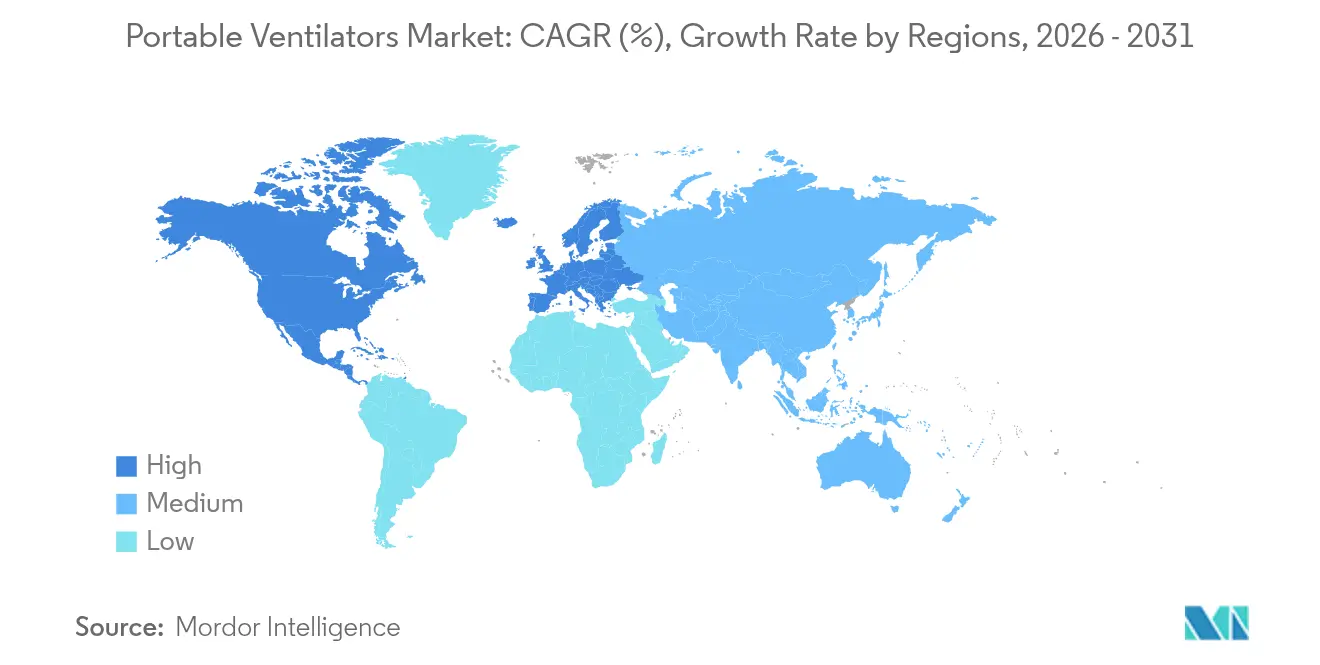
- 地域別では、北米が2025年に43.32%のシェアで首位を占めていますが、アジア太平洋地域が最速のCAGR 7.29%を達成する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性呼吸器疾患の有病率の増加 | +1.2% | 北米および欧州に集中した世界規模 | 長期(4年以上) |
| 高齢化人口の増加とCOPD罹患率の上昇 | +0.9% | 特にアジア太平洋地域および北米を中心とした世界規模 | 長期(4年以上) |
| COVID-19対応準備支出の遺産 | +0.8% | 北米および欧州連合、アジア太平洋地域への波及 | 中期(2~4年) |
| 在宅呼吸ケアの拡大 | +1.1% | 米国、カナダ、ドイツでの早期普及を伴う世界規模 | 中期(2~4年) |
| 低所得地域における農村部の救急医療サービス整備 | +0.6% | アジア太平洋地域中心、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| ダウンタイムを低減するミニタービンおよびバッテリーの革新 | +0.7% | 欧州および北米が技術リーダーシップを持つ世界規模 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
慢性呼吸器疾患の有病率の増加
喘息、COPD、感染後後遺症などの慢性肺疾患は、ポータブル換気補助に対するベースラインニーズを引き続き高めています。2025年5月の世界保健総会決議は、手頃な価格の呼吸器技術へのアクセスを拡大する統合的な国家肺健康戦略を求めており、公共調達者にポータブルシステムへの資金調達の政策的根拠を与えています[1]。政府プログラムは予防スクリーニング、大気質介入、および機械的換気アクセスを単一の資金枠に組み込む傾向が強まっています。臨床チームはポータブルユニットを評価しています。これらの機器は入院期間を短縮し、安定した患者が在宅で治療を継続できるようにするためです。現代の人工呼吸器に組み込まれた人工知能予測ツールは、ユーザー固有の呼吸パターンを学習することで気流設定を個別化し、アドヒアランスを向上させ増悪を最小化します。これらの要因が相まって、ポータブル人工呼吸器市場を支持的な需要軌道に維持しています。
高齢化人口の増加とCOPD罹患率の上昇
人口の高齢化はCOPD有病率を高め、病院外での補助呼吸を必要とする患者の割合を増加させています。ResMedは2025年第3四半期に高収益を報告し、アドヒアランスアプリと同期するポータブル人工呼吸器を含むデジタル接続型呼吸器機器への需要増加を成長要因として挙げています。メディケアは慢性COPDに対する非侵襲的換気の広範な償還を検討しており、この動きは高齢者のコスト障壁を低下させることになります。換気患者の死亡率が平均37%に達する農村病院は、患者を三次医療センターに搬送しながら肺をサポートするポータブルユニットを求めています。そのため、医療計画者はポータブル人工呼吸器を慢性呼吸障害を持つ高齢者への公平なケアの中核的な実現手段として位置づけています。
COVID-19対応準備支出の遺産
各国政府は、通常使用から災害時の現場展開に切り替えられるポータブル人工呼吸器で戦略備蓄を補充し続けています。米国の戦略的国家備蓄は、GE、Hamilton、Philipsのモデルを即応リストに保持し、迅速な起動のための臨床医トレーニングモジュールに資金を提供しています[2]。保健福祉省の全ハザード計画に基づくサプライチェーンレビューは、将来の不足を回避するために多様な調達先と国内組立を推奨しています。ポータブルユニットは、容易に輸送でき、バッテリー電源で稼働し、日常ケアと危機時の急増対応の両方に使用できるため、調達上の優先度が高くなっています。このような準備予算は、急性期パンデミック需要が落ち着いた後もメーカーの収益の視認性を平準化します。
在宅呼吸ケアの拡大
コスト削減と患者の希望に応えるため、ケアは病院外へシフトしています。VieMed Healthcareは2023年に35%の収益成長を達成し、そのうち58%は在宅で提供された人工呼吸器サービスに起因しています。2025年の在宅健康前払い制度の更新には、耐久性のある人工呼吸器機器に対するより明確なコーディングが含まれており、プロバイダーは長期入院なしに在宅での開始に対する償還を確保できるようになっています。ポータブル機器は現在、遠隔医療ダッシュボードと連携し、療法士が遠隔で設定を調整できるようにすることで、計画外の再入院を最小化しています。Vapothermなどのメーカーは、5kg未満で静音稼働する在宅専用人工呼吸器を導入しており、居間での継続的な治療を実現可能にしています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得コストおよびサービスコスト | -0.7% | 特に新興市場を中心とした世界規模 | 短期(2年以下) |
| 厳格な規制および品質コンプライアンスの負担 | -0.5% | 欧州連合および米国に集中した世界規模 | 中期(2~4年) |
| コアチップの半導体供給の不安定性 | -0.4% | 北米およびアジア太平洋地域に重大な影響を与える世界規模 | 短期(2年以下) |
| 介護者のスキルギャップおよびトレーニング不足 | -0.3% | 特に農村部および新興市場を中心とした世界規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い取得コストおよびサービスコスト
ポータブル人工呼吸器の購入価格と義務的な複数年サービス契約は、特に償還が遅れている地域では病院の予算を圧迫します。Medtronicは2024年2月にPuritan Bennettラインを撤退させ、価格に敏感な市場ではサービスコミットメントが利益率を上回ると説明しました。プロバイダーにとって、メディケアの「頻繁かつ実質的なサービス」カテゴリーは、総所有コストを膨らませるメンテナンス体制を義務付けています。半導体供給の混乱は部品価格を引き続き押し上げ、一部のプロジェクトを目標予算を超過させています。限られた資本で運営されることが多い新興市場の施設は、アップグレードを延期したり、再生品を選択したりする場合があります。
厳格な規制および品質コンプライアンスの負担
規制当局は機器の誤作動を防ぐために品質基準を強化しています。FDAは2024年に品質システム規制をISO 13485に合わせて更新し、メーカーに追加の文書化と監査を義務付けました。Breas Medicalは2025年6月にホルムアルデヒドの懸念からVivo 45 LS人工呼吸器8,186台をリコールし、コンプライアンス違反の高いリスクを浮き彫りにしました。中国のGB 9706.212-2020は、アクセスを求める国際企業の開発サイクルを長引かせる並行設計検証レイヤーを導入しています。小規模参入者にとって、多様な地域の要件を満たすためのコストと複雑さは法外なものとなり得、製品パイプラインを制限し、イノベーションを遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
患者タイプ別:
大規模な成人ベース内での特化した新生児の成長成人向けデバイスは引き続き需要の中核を担い、2025年のポータブル人工呼吸器市場シェアの62.54%を占めています。これは、病院、搬送サービス、長期ケア施設が、さまざまな環境に対応できる汎用性の高いシステムを必要としているためです。VentAIなどの強化学習アルゴリズムの統合により、臨床医は酸素化の微調整と換気時間の短縮が可能となり、集中治療チームの関心が高まっています。新生児サブセグメントはCAGR 8.63%での成長が予測されており、皮膚損傷を防ぐ小型化されたブロワーおよび非接触モニターの恩恵を受けています。在胎週数が極めて低い新生児を対象とした研究では、高頻度経皮的換気により呼吸重症度スコアが約50%低下することが示されており、三次新生児ユニットでの採用が進んでいます。小児の需要量は両極端の中間に位置しており、従来承認に遅れが生じていた小児専用高リスクデバイスに対するFDAの承認経路の拡充によって支えられています。
高度急性期搬送サービスは、年齢を超えた機能性を示す好例です。HamiltonのHAMILTON-T1は、タービンの自律性を維持しながら一回換気量を自動調整することで、新生児と成人の両方に対応します。このような柔軟性は、医療ネットワークが年齢別の機種を個別に購入する代わりに機器在庫を標準化できるため、コスト管理と臨床精度のバランスを保ちながら、ポータブル人工呼吸器市場の成長軌道を強化します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
インターフェース別:
非侵襲的優位性の中での急成長する侵襲的需要非侵襲的ユニットは2025年の収益の57.74%を占めました。これは、挿管なしで安定したCOPDおよび睡眠呼吸障害を管理できるためです。慢性COPDに対するメディケアの適用拡大が見込まれており、長期的な在宅処方の増加とポータブル人工呼吸器産業のアドレサブル市場の拡大が期待されています。外傷や施設間救急搬送で重宝される侵襲的デバイスは、確実な気道確保を保証る機器を更新する救急サービスの需要により、CAGR 8.98%を記録すると予測されています。Vapothermの高速療法デバイスは、繊細な新生児の肺を保護しながら騒音を低減する非侵襲的イノベーションの好例であり、ステップダウンユニットにとって魅力的な選択肢となっています。
臨床医はウィーニング中に患者を侵襲的サポートから非侵襲的サポートへ移行させることが多く、競合ではなく補完的なユースケースであることを示しています。韓国集中治療医学会の最新の重症患者ケアガイドラインはこのような段階的アプローチを正式に採用しており、ICU在院日数の短縮と新規入院患者のための高度急性期ベッドの確保につながります。この連続性により、両インターフェースにわたる安定した需要が強化され、ポータブル人工呼吸器市場は技術的陳腐化リスクから保護されます。
技術別:
タービンのリーダーシップが運用効率を確保タービンプラットフォームは2025年の販売の47.96%を占め、2031年にかけて年率9.78%の成長が見込まれています。この成長ペースは、軽量設計と最大8時間持続するバッテリーによって支えられています。MEDUVENT Standardは重量2.1kg、ガスタンク不要のため、シリンダーの物流が困難な航空救急任務に適しています。HamiltonのT1は現在、欧州の集中治療ヘリコプターの中で71%のシェアを誇っています。これは、タービンが急速な上昇中の高度変化を自動補正し、酸素飽和度を保護するためです。コンプレッサー駆動ユニットは、すでに圧縮空気を備えた外来クリニックで引き続き支持されており、ガス駆動設計は電力供給が不安定な場合がある軍事展開においてニッチな役割を維持しています。
ASPINAなどのブロワーサプライヤーは小型化と低騒音化を継続的に進めており、タービンデバイスのポータブル人工呼吸器市場規模を睡眠時無呼吸補助や小児在宅ケアへと拡大しています。予測的メンテナンスアルゴリズムとバッテリー健全性インジケーターが連携することで、プロバイダーはタービンの耐久性に対する信頼を高め、予防的にサービスをスケジュールできるようになり、ライフサイクルコストをさらに低減します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院中心の収益の中での在宅ケアの台頭病院・クリニックは2025年の価値の49.86%を提供し、主要な換気装置購入者としての役割を確認しました。こらの施設は、侵襲的から非侵襲的へと移行できるマルチモードシステムをますます選択しており、変動する重症度に対応しながら設備投資予算を維持しています。在宅ケアの採用はCAGR 9.89%で加速すると予測されており、支払者が早期退院プロトコルを推進していることが背景にあります。Movairの8ポンドのLuisa人工呼吸器は、18時間バッテリーと慢性COPDに対するFDA認可を備えており、在宅療法を実現可能にする設計特性を示しています。遠隔モニタリングダッシュボードは、アドヒアランスとアラームデータを呼吸療法士に送信し、健康状態が悪化する前に介入できるようにします。
外来手術センターも恩恵を受けています。ポータブルユニットは、完全な集中治療インフラなしに緊急換気を提供することで、安全な日帰り手術を可能にするためです。農村部の医療アウトリーチプログラムは、ブロードバンド対応モニタリングを活用して都市部の病院から遠く離れた換気患者を管理し、地理的格差を解消してポータブル人工呼吸器市場の基盤を拡大しています。
地域分析
北米ポータブル人工呼吸器市場
北米は2025年に43.32%の市場シェアを獲得てトップに立った。これは連邦機関が緊急時対応態勢と継続的ケアの取り組みを優先したためである。保健福祉省はポータブル人工呼吸器を全ハザード計画の機器リストに含めており、定期的な補充のための予算配分を確保している。メディケアの償還更新により、医学的に正当化される場合、臨床医は退院時にポータブル機器を処方することが奨励され、不必要な再入院を防いでいる。カナダの州費補助によるコミュニティ・パラメディシン・プログラムは、遠隔地での長距離搬送中に酸素供給を維持するタービン式人工呼吸器を救急車に装備している。メキシコは機器登録プロトコルを北米基準に合わせており、国境を越えた供給とサービスを簡素化している。
アジア太平洋ポータブル人工呼吸器市場
アジア太平洋地域は2031年にかけて最速のCAGR 7.29%を記録しており、インドが500億米ドルの医療機器セクターに向けて成長していること、および中国の高品質輸入品を優遇する厳格なGB規格が追い風となっています。インドの政府調達は、従来機械的サポートが不足していた地区病院向けのポータブル人工呼吸器を補助しており、民間保険会社は在宅換気の適用範囲を拡大しています。中国の階層型病院システムはAI対応デバイスに対してより高い償還を設定しており、国内メーカーがグローバルサプライヤーからタービンコンポーネントのライセンスを取得する動機となっています。日本は依然として選択的ですが、2024年に追加された迅速化された承認経路により、重症患者ケアイノベーションの承認タイムラインが短縮され、実績ある安全記録を持つ海外参入者を引き付けています。
欧州・中東・アフリカおよび南米ポータブル人工呼吸器市場
欧州は普遍的医療制度と厳格な安全規則に根ざした成熟した需要を特徴としている。ドイツのDRGベースの支払いは、患者が酸素依存の閾値を満たす場合にタービン式ポータブルユニットをカバーしており、病院の発注を維持している。フランスは2024年に備蓄監査を完了し、シリンダー駆動の搬送用人工呼吸器をEN 794-3規格を満たすバッテリーモデルに交換した。中東は石油収入をトラウマケアの高度化に充てており、湾岸協力会議加盟国ISO 80601準拠を要求する統一調達フレームワークを採用している。アフリカと南米は現在も量的制約が残っているが、WHOの2024年コンペンディウムは安定した電力を欠くクリニックに適した低リソース向けポータブル人工呼吸器を取り上げており、ドナー資金による普及を予兆している。地域の多様化はそのため、ポータブル人工呼吸器市場を局所的な景気後退や規制上の衝撃から守る緩衝材となっている。
競合環境
市場集中度
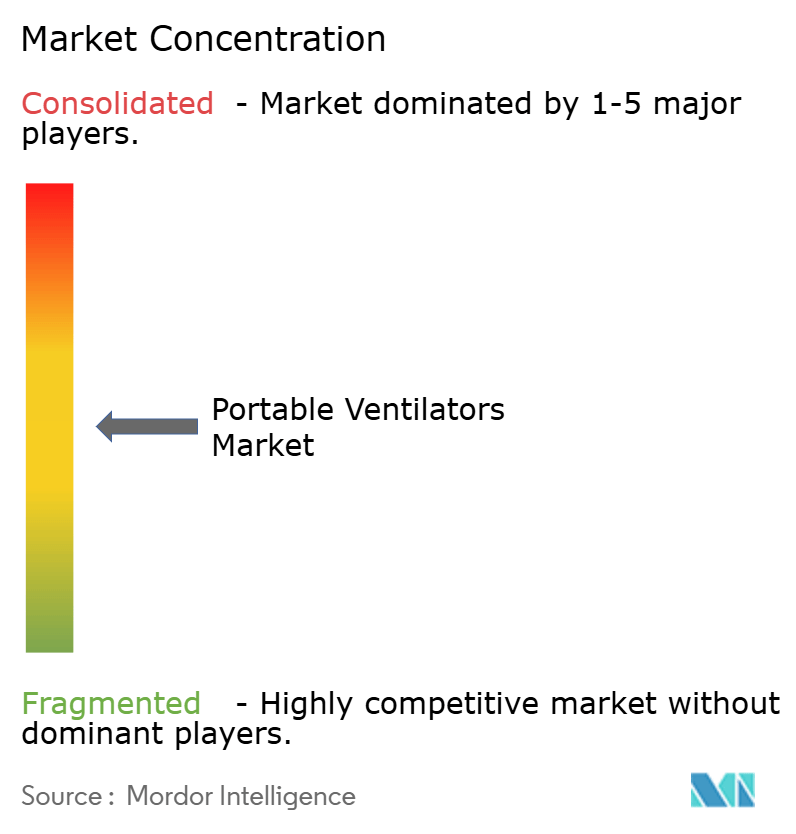
確立された企業がポートフォリオを整理し、救急医療サービス重視の買収者が拡大する中、業界の統合は中程度です。ZOLLは2024年10月にVyaireのbellavista、fabian、LTV、および3100 HFOVラインに3,700万米ドルを支払い、除細動器主導の病院提供に重症ケアの深みを加えました。この取引は、補完的な販売チャネルがすでに存在する搬送および新生児領域でのZOLLのプレゼンスを強化します。Medtronicの撤退はレガシーブランドを排除しましたが、ファームウェア駆動の肺保護モードを備えた新生児ケアなどの特化したサブセグメントをターゲットとする中規模イノベーターにとってのホワイトスペースを開きました。
技術競争はソフトウェアインテリジェンスとバッテリー自律性を中心に展開しています。ResMedはポータブル人工呼吸器をAirViewクラウドに統合し、臨床医がどのブラウザからでもアドヒアランスを追跡し設定を変更できるようにしています。Hamilton Medicalはリアルタイムで呼吸を調整する適応型トリガーアルゴリズムを組み込み、アウトカム改善の査読済みエビデンスを公開することで臨床医の信頼を高めています。PhilipsはTrilogy Evoを侵襲的、非侵襲的、ハイブリッドモードが可能な全年齢対応プラットフォームとして位置づけており、在庫合理化を求めるプロバイダーに訴求しています。
新規参入者は規模での正面対決ではなくニッチな価値提案を追求しています。Vapothermは後期高炭酸ガス血症COPDに注力し、マスク不耐性を低減する加圧フローインターフェースを販売しています。Movairは統合酸素濃縮器による在宅移行をターゲットとし、Weinmannは捜索救助チームのためのフィールド耐久性と延長バッテリー寿命を強調しています。調達がデジタルサービスパッケージとアウトカムベースの保証をますます要求するようになるにつれ、ハードウェアをアナリティクスおよびリモートサポートエコシステムと連携させる企業は価格を超えた差別化を享受します。
ポータブル人工呼吸器産業リーダー
-
Drägerwerk AG & co.
-
Getinge AB
-
Koninklijke Philips NV
-
Medtronic PLC
-
Fosun Pharmaceutical (Breas Medical)
- 注:主要企業の掲載順は順位を示すものではありません。
ポータブル人工呼吸器市場 このレポートでカバーされる企業
- Medtronic
- Koninklijke Philips
- Hamilton Medical
- Dragerwerk
- Getinge
- Resmed
- Vyaire Medical
- Smiths Group
- GE HealthCare Technologies Inc.
- Fisher & Paykel Healthcare
- Nihon Kohden
- Mindray Bio-Medical Electronics
- Ventec Life Systems
- Percussionaire Corporation
- Bio-Med Devices, Inc.
- Airon
- Breas Medical (Fosun Pharma)
- Zoll Medical (Asahi Kasei)
最近の産業開発事情 ポータブル人工呼吸器市場
- 2024年5月:WEINMANN EmergencyはMEDUVENT Standardの機能を拡張し、救急医療サービスチーム向けの高度な換気モードをサポートするようにしました。
- 2024年3月:Vapothermは、後期高炭酸ガス血症COPDの患者の生活の質を向上させるために設計された在宅人工呼吸器Access365を発売しました。
ポータブル人工呼吸器市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、ポータブル人工呼吸器市場を、侵襲的または非侵襲的な呼吸補助が可能な新型のコンパクトなバッテリー駆動型搬送用または在宅用人工呼吸器によって生み出される価値として定義しており、病院、EMS(救急医療サービス)フリート、外来センター、および世界中のホームケアチャネルを通じて販売されるものを対象とする。本定義は、壁面ガスから独立して動作するタービン式、コンプレッサー式、またはガス駆動式モデルを包含し、呼吸回路や加湿器などのアクセサリーとともに供給されるものを含む。
スコープ除外:集中治療ベッドに恒久的に固定された据え置き型ICUグレードの人呼吸器は本調査の対象外とする。
セグメンテーション概要
- 患者タイプ別
- 成人用人工呼吸器
- 小児用人工呼吸器
- 新生児用人工呼吸器
- インターフェース別
- 侵襲的換気
- 非侵襲的換気
- 技術別
- タービン駆動型人工呼吸器
- コンプレッサー駆動型人工呼吸器
- ガス駆動型人工呼吸器
- エンドユーザー別
- 病院およびクリニック
- 外来ケアセンター
- 在宅ケア環境
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのチームは、北米、欧州、アジア太平洋、およびGCC諸国にわたる三次病院の臨床医、救急救命士、および調達マネージャーにインタビューを実施した。これらの対話を通じて、平均販売価格、バッテリー寿命の選好、およびパンデミック後のホームケア普及率が明確化され、デスクリサーチの結果を相互検証し、グレーゾーンの前提条件を調整することが可能となった。
デスクリサーチ
アナリストはまず、WHO世界保健観測所、OECDの医療費テーブル、米国FDA 510(k)データベース、およびUN Comtradeを通じて入手可能な貿易フロー記録などの公開データセットから使用統計および価格参照情報を収集した。米国呼吸療法士協会(American Association for Respiratory Care)や欧州のMedTech Europeなどの業界団体による呼吸器機器の出荷集計が、ベースラインとなる出荷台数の把握に役立った。D&B Hooversを通じて取得した財務開示情報およびDow Jones Factivaで追跡した最近のデバイス承認情報が、収益およびパイプラインのギャップを完した。Questelの特許分析により、タービンモジュールおよびバッテリー管理における技術革新のペースが明らかになった。このリストはあくまで例示であり、検証および明確化のために多数の追加的なオープンソースおよび有料ソースが活用されている。
市場規模推計と予測
トップダウンモデルにより、国レベルの急性期入院件数、COPD有病率、EMSフリート台数、および在宅換気療法の償還登録者数を人工呼吸器の需要プールに変換し、観測された普及率と照合する。一部のボトムアップ検証として、高需要国におけるサプライヤーの積み上げ集計およびサンプリングされたASP×数量計算により合計値を整合させる。予測を左右する主要変数には、1)年間COPD発症率、2)EMS車両の追加台数、3)ポータブル人工呼吸器の中央値価格の低下、4)リチウムイオン電池のコスト動向、および5)規制当局による迅速審査承認が含まれる。これらのドライバーに関する専門家コンセンサスと整合させた多変量回帰分析により、2030年までの値を予測し、シナリオ分析によってサプライチェーンまたはパンデミックシックを示す。
データ検証と更新サイクル
アウトプットは、輸入統計、資本設備の受注残、および価格外れ値に対する異常値スクリーニングを経た後、シニアアナリストによるピアレビューが実施される。レポートは年次で更新され、重大なリコール、画期的な承認、またはマクロショックが発生した場合には中間更新が実施されることで、クライアントが納品前に最新の見解を受け取れるよう保証している。
Mordorのポータブル人工呼吸器ベースラインが信頼性を持つ理由
公表されている推計値はしばしば乖離するが、これは各社がデバイスの組み合わせ、価格ベンチマーク、および更新頻度を異なる形で選択するためである。
主なギャップ要因としては、「在宅のみ」に限定した狭いスコープ、未検証のASP前提条件、通貨換算日、および更新頻度の低さが挙げられ、これらすべてが、Mordorのケアセッティングのバランスの取れた組み合わせと検証済み価格と比較して、合計値を過大または過小に評価させる原因となっている。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主なギャップ要因 |
|---|---|---|
| 1.03 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 0.98 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | EMS購入を除外;2023年の平均価格を使用 |
| 0.79 ビリオン 米ドル(2024年) | 業界出版物B | 在宅ケア機器のみ;アジア太平洋地域の出荷を除外 |
| 0.33 ビリオン 米ドル(2025年) | 業界専門誌C | 救急車向け搬送用人工呼吸器のみに焦点を当てる |
数値は小数点以下2桁に四捨五入。本比較は、スコープと価格インプットが統一されると乖離が大幅に縮小することを示しており、Mordorの厳格な変数選択と年次更新が信頼性の高い意思決定対応ベースラインを提供することを裏付けている。
レポートで回答される主要な質問
ポータブル人工呼吸器市場の規模はどのくらいですか?
ポータブル人工呼吸器市場規模は2026年に11億米ドルに達し、CAGR 6.72%で成長して2031年までに15億2,000万米ドルに達する見込みです。
どの地域が最も多くの収益をもたらしていますか?
北米は2025年収益の43.32%を占めてリードしており、連邦の準備資金と有利な償還制度によって支えられています。
ポータブル人工呼吸器市場の主要プレーヤーは誰ですか?
Drägerwerk AG & co.、Getinge AB、Koninklijke Philips NV、Medtronic PLC、およびFosun Pharmaceutical(Breas Medical)がポータブル人工呼吸器市場で事業を展開する主要企業です。
ポータブル人工呼吸器市場で最も速く成長している地域はどこですか?
アジア太平洋地域は予測期間(2026年〜2031年)にわたりCAGR 7.29%で成長すると推定されています。