
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.02 十億米ドル |
| 市場規模 (2031) | 14.55 十億米ドル |
| 成長率 (2026 - 2031) | 12.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
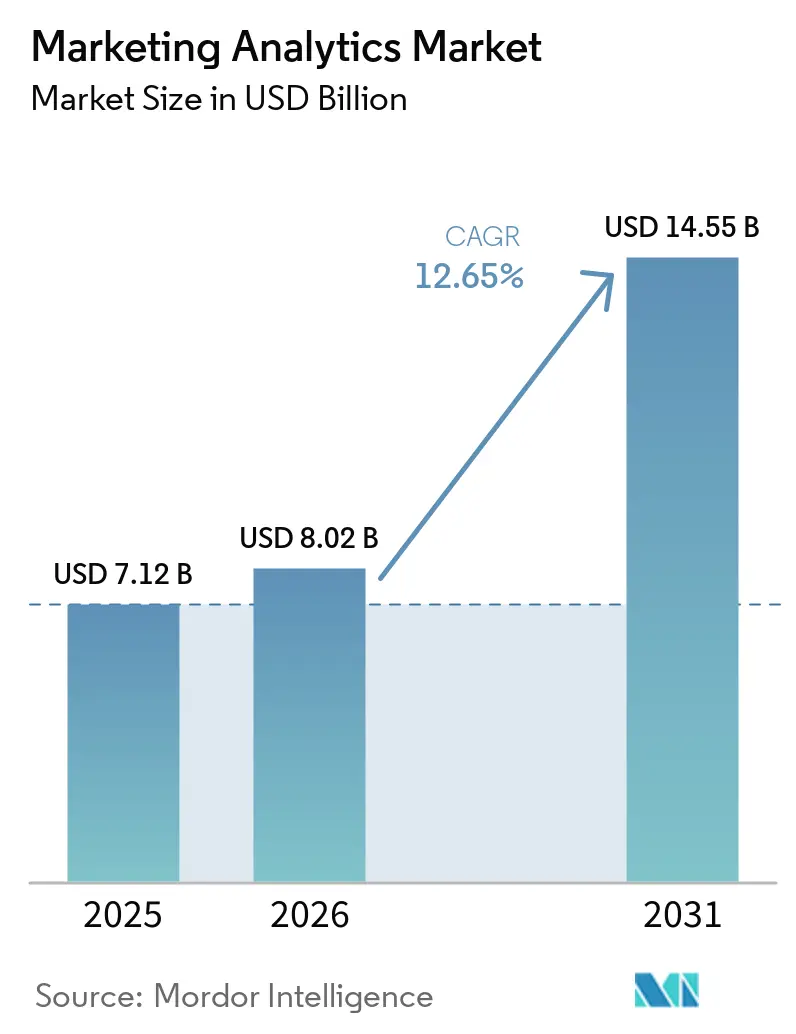
Mordor Intelligenceによるマーケティングアナリティクス市場分析
マーケティングアナリティクスの市場規模は、2025年の71億2,000万米ドルから2026年には80億2,000万米ドルへ成長し、2026年から2031年にかけてCAGR 12.65%で2031年までに145億5,000万米ドルに達すると予測されています。この拡大は、企業全体のデジタル化、ファーストパーティデータ戦略への移行、およびキャンペーン支出を自律的に最適化する人工知能エンジンの成熟によって支えられています。クラウドネイティブな展開がリアルタイムの意思決定速度を支える一方、プライバシー規制がサードパーティからプライバシー保護型アナリティクスへの移行を加速させています。コンポーザブルアーキテクチャにより、購入者がモノリシックなスイートに縛られることなくベスト・オブ・ブリードのモジュールを組み合わせられるため、競争の激しさは依然として高く、ニッチな専門企業とハイパースケーラーの双方に参入機会をもたらしています。一方、地理的な差異も継続しており、北米が最大の収益規模を誇る一方、アジア太平洋地域ではモバイルファーストの消費者行動がクロスチャネルアトリビューションへの投資を促進し、最も高い成長軌道を示しています。
主要レポートの要点
- 展開形態別では、クラウドモデルが2025年のマーケティングアナリティクス市場シェアの61.58%を占め、同セグメントは2031年までにCAGR 12.96%で拡大すると予測されています。
- アプリケーション別では、ソーシャルメディアマーケティングが2025年のマーケティングアナリティクス市場規模の36.93%を占め、2031年まで14.05%のCAGRで拡大しています。
- エンドユーザー別では、小売が2025年のマーケティングアナリティクス市場シェアの23.32%でトップとなり、銀行・金融サービスが2031年までのCAGR 13.24%で最も高い成長率を記録しています。
- 地域別では、アジア太平洋地域がCAGR 13.31%で成長し他のすべての地域を上回ると予測されており、北米は2025年のマーケティングアナリティクス市場規模において41.12%の収益シェアを維持しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネルキャンペーントラッキングの広範な採用 | +2.1% | グローバル;北米および欧州でより強い | 中期(2〜4年) |
| 顧客ジャーニーを最適化するリアルタイムアナリティクスへの需要 | +2.8% | グローバル;アジア太平洋および北米が主導 | 短期(2年以内) |
| クラウドネイティブアナリティクスプラットフォームの加速 | +3.2% | グローバル;北米および欧州で最高 | 中期(2〜4年) |
| マーケティングROIを向上させるAI搭載の予測インサイト | +3.5% | グローバル;北米およびアジア太平洋での早期採用 | 長期(4年以上) |
| ファーストパーティデータアナリティクス投資を促すプライバシーサンドボックス | +1.9% | 主に北米および欧州;アジア太平洋へ拡大中 | 中期(2〜4年) |
| モジュラーアナリティクスを可能にするコンポーザブルCDPの普及 | +1.7% | 北米および欧州;アジア太平洋での採用が拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マーケティングROIを向上させるAI搭載の予測インサイト
機械学習アルゴリズムは今や、購買傾向、生涯価値、および解約確率をミリ秒単位で評価し、管理されたテストでは85%以上の精度を達成しています。2024年7月にリリースされたGoogle Analytics 4の自律型インサイトカードは、組み込みAIが手動のセグメンテーションを排除し、高収益コホートへの支出を再配分することで、採用企業のROIを15〜25%向上させる方法を示しています。[1] かつてデジタルネイティブ企業に限られていた予測機能は、今や必須条件となりつつあり、レガシーベンダーに対して同等のモデルを導入するか、代替されるリスクを負うかという圧力を強めています。
クラウドネイティブアナリティクスプラットフォームの加速
企業はサーバーレススタックへの移行を進めており、クエリワークロードを弾力的にスケールし、プロビジョニングサイクルを数週間から数分に短縮しています。2025年1月にMicrosoftがClarityの行動ログをGoogle Adsデータセットに連携させたことは、以前はオンプレミスでは実現困難であったクロスプラットフォームの統合を実証しています。[2] その結果、マーケティングアナリティクス市場では、ローコードAPIを公開し、技術者でないマーケターがITの待ち行列なしに実験を設定できるベンダーが優位に立っています。
オムニチャネルキャンペーントラッキングの広範な採用
ブランドは、モバイルアプリ、コネクテッドTV、店内キオスク、ソーシャルチャネルにまたがるタッチポイントを日常的に管理しています。機械学習ベースのアトリビューションは、上位ファネルの活動を過小評価していたラストクリックのルールに取って代わり、各インタラクションのコンバージョンへの貢献度を評価するようになりました。同意済みのファーストパーティデータから導出された統合IDは、サードパーティCookieの廃止に伴い継続性を提供し、マーケターが規制上の基準を満たしながらパーソナライゼーションを維持できるようにしています。
顧客ジャーニーを最適化するリアルタイムアナリティクスへの需要
Bank of America Corp.などの金融機関は、サブ秒レイテンシーで400億件以上の日次トランザクションを分析しており、リアルタイムアナリティクスが競争上の基準を再定義することを実証しています。[3] ストリーム処理プラットフォームはクリックストリーム、IoT、およびCRMフィードを取り込み、ライブセッション中に傾向スコアを更新します。マーケターはこれにより、ジャーニーの途中でオファーを調整し、コンバージョンを高め、解約を抑制できます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い総所有コストと統合の複雑さ | -2.3% | グローバル;新興市場での影響が大きい | 短期(2年以内) |
| 無料およびフリーミアムアナリティクスツールの豊富さ | -1.8% | グローバル;中小企業セグメントで最も強い | 中期(2〜4年) |
| 厳格なデータガバナンスおよびプライバシー規制(GDPR、CCPA) | -2.7% | 主に北米および欧州 | 中期(2〜4年) |
| マーケティングデータサイエンス人材の不足 | -1.9% | グローバル;アジア太平洋および新興市場で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い総所有コストと統合の複雑さ
データ統合、スキーマ調和、および品質保証を合計すると、プラットフォーム費用はプログラム全体のコストのごく一部に過ぎません。レガシースタックを抱える企業では統合に6〜12か月かかり、継続的なメンテナンスが3年間で当初予算の2倍になることもよくあります。専任のデータエンジニアを持たない中堅企業は、より軽量なSaaSスイートに向かう傾向があり、アクセスできる機能が限定されます。
厳格なデータガバナンスおよびプライバシー規制
GDPR、CCPA、および類似の法律は、明示的な同意、削除トリガー、および越境保護措置を義務付けており、コンプライアンス費用を増大させ、展開を遅延させています。ベンダーは差分プライバシーや連合学習を組み込むことで生データを現場に留める対応をしていますが、これらの技術は専門的なスキルセットを必要とし、プロジェクトの複雑さを高めます。法的・技術的なサポートリソースを確保できない企業は、罰金またはアナリティクスの盲点のリスクを抱えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
クラウドの優位性がスケーラビリティを促進クラウドモデルは2025年のマーケティングアナリティクス市場シェアの61.58%を獲得し、2031年までCAGR 12.96%で成長すると予測されています。クラウド展開のマーケティングアナリティクス市場規模は、予測期間中にほぼ2倍になる軌道にあります。企業は、GPU加速AIサービスへのアクセスと、資本支出を回避できる従量課金制の価格体系を求めてクラウドを選択しています。金融やヘルスケアでは主権規制がローカル処理を要求するためオンプレミス導入が継続していますが、これらの業界でさえ、モデリングのために匿名化データをクラウドに送るハイブリッドモデルを試験的に採用しています。
クラウドファーストの支出パターンは、セルフサービスアナリティクスへの文化的転換を反映しています。マーケティングチームは今や、ITのバックログを待たずに、SQLレスのダッシュボードを起動し、アップリフトテストを実施し、メディアプラットフォームでセグメントを有効化できます。AdobeとSnowflake、Google BigQueryのパートナーシップにより、クライアントはアナリティクスワークスペース内で直接ペタバイト規模のデータセットをクエリできます。このコンポーザビリティは、リアルタイム広告入札から生成AIコピー最適化まで、将来のイノベーションの基盤となっています。


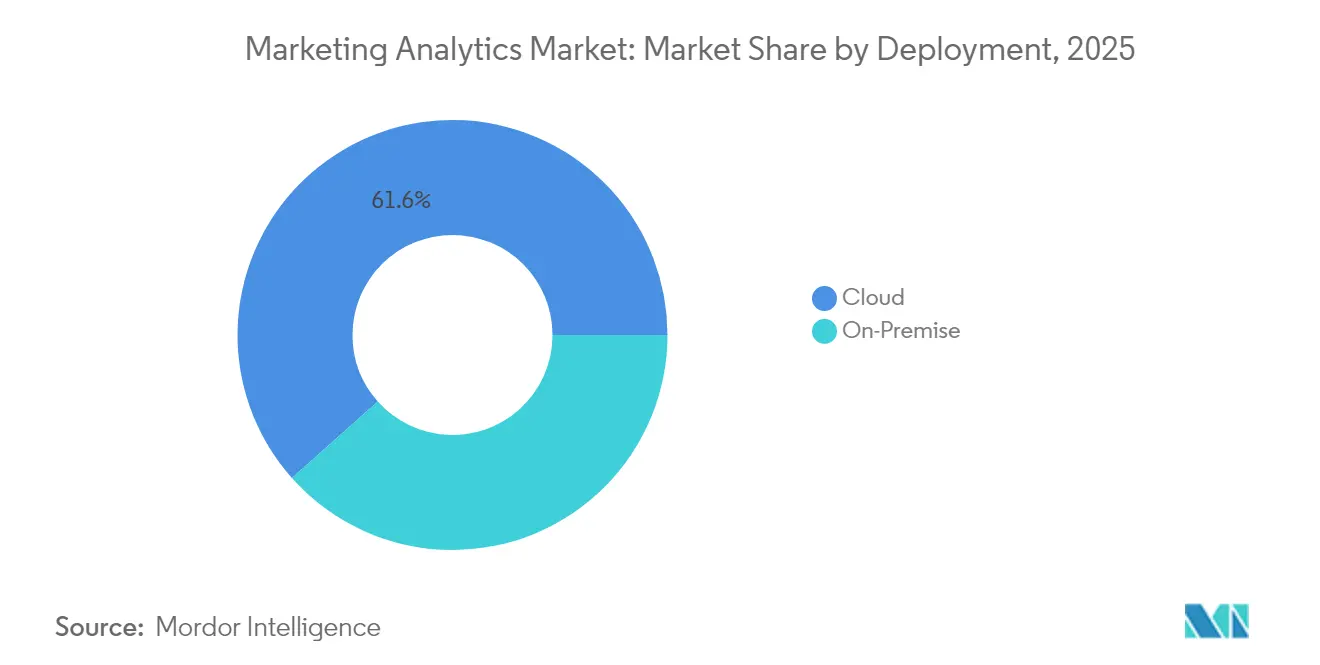
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
アプリケーション別:
ソーシャルメディアマーケティングが成長を主導ソーシャルメディアアナリティクスは2025年のマーケティングアナリティクス市場規模の36.93%を占め、予測CAGRは14.05%で拡大しています。マーケターは、絶えず新しいフォーマットを生み出す短尺動画やマイクロブログエコシステム全体にわたって、センチメント、インフルエンサー効果、およびキャンペーンのバイラリティを分析しています。メール、コンテンツ、およびより広範なオンラインマーケティングは依然として重要ですが、プライバシーの変化がCookieを中心としたリターゲティングを制限するため、一桁台の成長率にとどまっています。
複雑さの増大が、各タッチポイントへの増分売上を帰属させる統合ビューへの需要を促進しています。Googleのオープンソースのメリディアンツールは、過小評価されていたチャネルへの支出を再配分するマーケティングミックスモデリングの好例です。店内デジタルサイネージ、コネクテッドTV、およびポッドキャスト広告がアトリビューションマトリックスに加わり、クロスチャネルジャーニーの再構築のために一貫したスキーマにデータを供給するモジュラーコネクタが必要となっています。
エンドユーザー別:
小売セクターがリーダーシップを維持小売は2025年のマーケティングアナリティクス市場シェアの23.32%を占め、ダイレクト・トゥ・コンシューマーの新興企業が従来のバリューチェーンを覆す中、CAGR 12.74%で成長すると予測されています。食料品店、ファッションブランド、マーケットプレイスは、買い物客がスクロールする際にリアルタイムでオファーを再調整し、バスケットサイズを拡大し、カゴ落ちを抑制するリアルタイムレコメンデーションエンジンを導入しています。銀行・金融サービスがこれに続き、顧客一人当たりの商品比率を高めながら不正の異常を検知するクロスセルアナリティクスが主導しています。
ヘルスケア組織は、予約の遵守率とリモートケアの登録率を高めるためにエンゲージメントアナリティクスを採用しており、製造業者はリードスコアリングモデルを適用して販売代理店へのアウトリーチを優先しています。旅行・ホスピタリティ企業は、ゲストジャーニーアナリティクスを通じてダイナミックプライシングとロイヤルティ特典を洗練させています。EPAM Systemsによれば、小売銀行の74%がコスト削減よりも収益創出のユースケースを優先しており、成長志向のアナリティクスへの成熟したシフトが浮き彫りになっています。

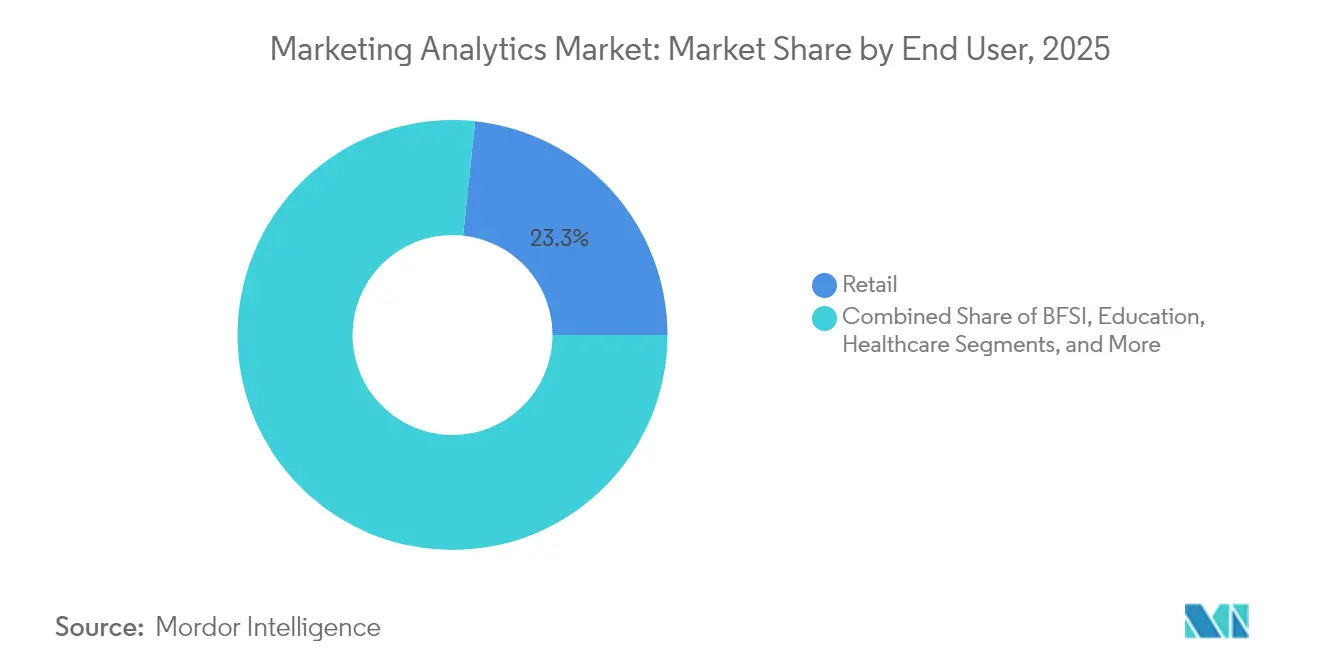
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米マーケティングアナリティクス市場
北米は2025年のマーケティングアナリティクス市場において41.12%の収益シェアを占めた。デジタル広告の高い成熟度、豊富なベンチャー資金、および充実した人材プールが高度な導入を支えているが、クッキーの廃止により、企業はファーストパーティデータの取得とプライバシーを保護するアトリビューションの加速を迫られている。CCPAを踏襲した州レベルの法案がコンプライアンスの適用範囲を拡大し、導入までのリードタイムを延長させている。
アジア太平洋マーケティングアナリティクス市場
アジア太平洋地域は2031年にかけて13.31%のCAGRで最も高い成長を牽引している。同地域のデジタル広告費は2025年に200 ビリオン 米ドルを超え、スーパーアプリを通じて閲覧・購買を行う18億人のモバイルインターネットユーザーによって支えられている。中国とインドが規模の中核を担い、東南アジア市場は多言語インサイトおよびクロスボーダー決済の活用を進めている。プライバシー法規制の多様性により、ベンダーはきめ細かなローカライゼーションとゼロデータエクスポート設計の提供を求められている。
欧州・中東・アフリカおよび南米マーケティングアナリティクス市場
欧州はGDPRを契機としたファーストパーティデータベースの構築および連合型アナリティクスへの投資の緊急性から恩恵を受けている。ドイツ、フランス、および英国はプライバシーバイデザインを推進しているが、言語および規制上の細分化により、地域固有のコンサルティングサポートが不可欠となっている。中東・アフリカおよび南米、探索的パイロットから本格的な展開へと移行しつつあり、モバイルソーシャルコマース指標および帯域幅の制約に適した低レイテンシーダッシュボードを優先している。
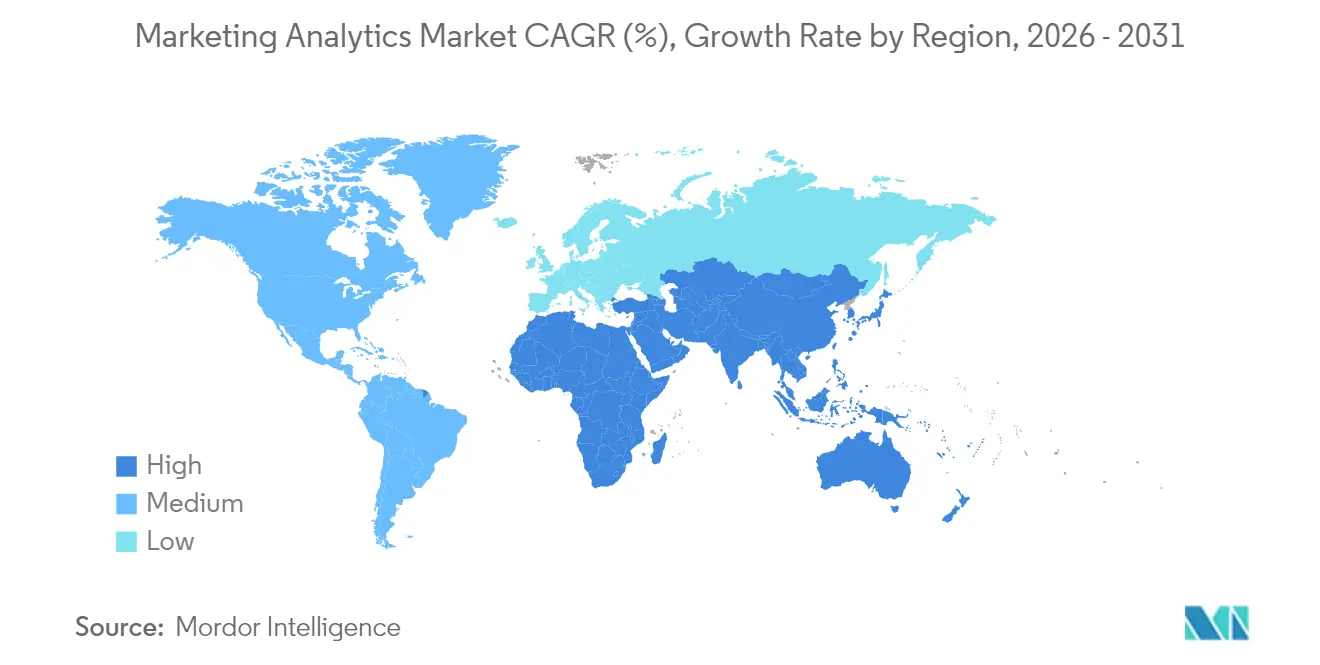
地域版
規制環境
マーケティング分析は、同意、目的の制限、削除権、越境データ転送に影響するプライバシーおよびデータガバナンス規制の強化によって形作られており、これがひいてはID解決、アトリビューション、オーディエンスアクティベーションに影響を与えている。欧州ではGDPR、米国ではCCPA型の要件が、プロファイリングやキャンペーン最適化に使用されるデータ処理に対して、より強固な文書化とセキュリティ要件を組織に求め続けている。
規制の収束は、プラットフォーム全体でのコンプライアンスの複雑さも高めている。EUでは、AI法が2024年8月1日に発効し、特定のAIシステムに対する今後の透明性義務(第50条に基づく生成AI関連要件を含む)は2026年8月2日から適用され、ベンダーは分析主導型マーケティングにおける説明可能性と開示ワークフローの強化を求められる。欧州委員会と欧州データ保護会議は2025年10月9日に、デジタル市場法とGDPRの相互作用に関する共同ガイドライン案を公表し、ゲートキーパーのデータ慣行、および広告計測やパーソナライゼーションのための同意済みデータの再利用に対する精査を強めている。米国では、連邦レベルのプライバシー対応が引き続き活発であり、2026年3月25日に導入された2026年消費者データプライバシー・セキュリティ法(S.4211)や、H.R. 8413のような並行提案が示す通り、マーケティング分析で使用されるデータ処理、セキュリティプログラム、国際的データフローに影響する全国的基準への動きがみられる。
バリューチェーン分析
マーケティング分析のバリューチェーンは、ファーストパーティの企業システム(CRM、ERP、ウェブ/アプリ分析)、アドテクおよびマーテックプラットフォーム(DSP、アドサーバー、ソーシャルネットワーク)、そしてコマースおよびリテールメディアのエコシステム全体でのデータ生成と取り込みから始まる。データはその後、照合・処理レイヤーを通過し、クラウドレイクハウスやデータハブアーキテクチャの利用が増える中、BI、AI/ML、アトリビューション、実験のためのマーケティングデータマートへとモデル化される。出力は、オーディエンスセグメンテーション、ジャーニーオーケストレーション、ビッド最適化、パーソナライゼーション、リテールメディア実行といった下流のアクティベーションを通じて運用化される。
相互運用性と正規化は依然として繰り返し発生する摩擦要因であり、大規模なプラットフォーム群における断片化したスキーマやID制約は、遅延やガバナンス上の負担を増大させかねない。統合されたクラウドネイティブプラットフォームとコネクタへの投資が進行しており、これによりサイロが減少しアクティベーションが加速する。その一例として、Pacvueがアクティベーションのボトルネックに対応するため、AI駆動型のコマースメディア機能(Amazon AMCおよびDSPを横断するクロスリテーラーのメディアプランニングや統合を含む)を拡大していることが挙げられる。サービスプロバイダーやシステムインテグレーターも実装と変更管理を支援しており、AWSやMicrosoftなどのプロバイダーによるクラウド基盤やリファレンスアーキテクチャは、常時稼働の計測のためのスケーラブルな取り込みとリアルタイム処理を支えている。
競合環境
市場集中度
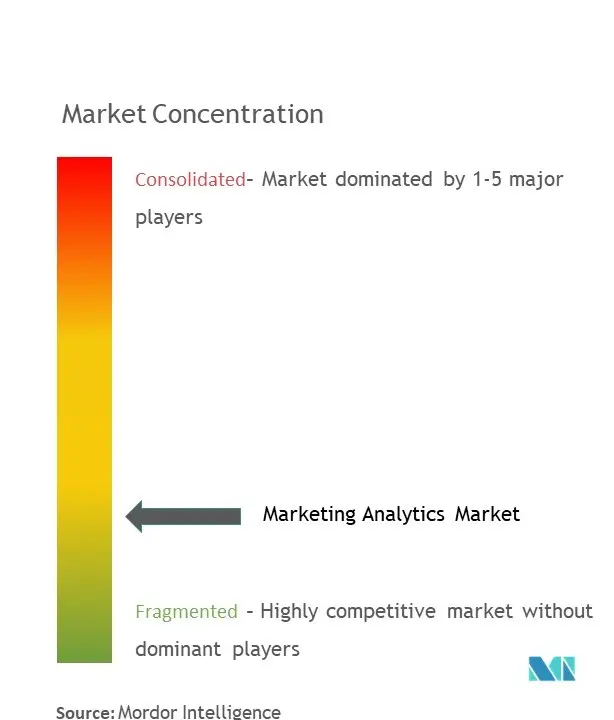
マーケティングアナリティクス市場は中程度の統合を示しています。Adobe、Salesforce、Oracle、およびGoogleはアナリティクスをオムニチャネルエクスペリエンスクラウドに統合しており、合計で約28%のシェアを保有しています。ハイパースケーラーはサーバーレスインフラと独自のAIチップを活用し、コンピューティングコストとトレーニングスループットでレガシーベンダーを凌駕しています。小規模な専門企業は、例えば小売価格設定アルゴリズムやCookie廃止後もユーティリティを維持するプライバシーサンドボックスなど、垂直特化型モデルによって差別化を図っています。
戦略的な動きは、キャンペーン最適化を自動化するAIエージェント、コンポーザブルカスタマーデータプラットフォーム、およびプライバシー中心のコラボレーション環境を重視しています。Adobeの2025年3月のAIエージェントリリースにより、手動ワークフローが40%削減されました。Salesforceの2024年のデータ保護企業Ownの買収はコンプライアンスの信頼性を高め、Oracleは90%の精度を達成する解約分類器を組み込んでいます。戦場はモジュラリティへとシフトしており、購入者は既存スタックにアナリティクスを組み込むためのオープンAPIを求め、ベスト・オブ・ブリードのベンダーとスイートの既存勢力が共存するエコシステムを育んでいます。
マーケティングアナリティクス業界のリーダー企業
-
IBM Corporation
-
Microsoft Corporation
-
Oracle Corporation
-
Salesforce.Com Inc.
-
Accenture PLC
- 注:主要企業の掲載順は順位を示すものではありません。
マーケティングアナリティクス市場 このレポートでカバーされる企業
- Adobe Inc.
- Salesforce Inc.
- Oracle Corporation
- SAS Institute Inc.
- IBM Corporation
- Microsoft Corporation
- Teradata Corporation
- HubSpot Inc.
- Google LLC
- SAP SE
- Neustar Inc.
- Pegasystems Inc.
- Tableau Software LLC
- Alteryx Inc.
- Mixpanel Inc.
- Amplitude Inc.
- Sprinklr Inc.
- Hootsuite Inc.
- Marketo Inc.
- Experian plc
- Clarabridge Inc.
市場機会と将来展望
主要なホワイトスペースは、廃止予定の識別子に依存せずに、断片化したチャネル(ソーシャル、CTV、リテールメディア、コマース)全体でファーストパーティかつプライバシーに配慮した計測を運用化することである。これにより、マーケティング分析を企業データプラットフォームやアクティベーションのエンドポイントに接続する構成可能なアーキテクチャへの需要が高まっており、購買者はクロスプラットフォームの統合(例えば、行動分析データセットと広告プラットフォームの連携)や、統合期間と総所有コストを削減するモジュール式コネクタをより重視している。
企業の中央集権化とAIインフラの構築も、マーケティング分析導入の道を開いており、特にモバイル中心の利用とデジタル広告活動の増加によりオムニチャネル計測の複雑さが増しているアジア太平洋地域で顕著である。インドでは、Amazonが2026年6月に発表した追加130億米ドルの投資(総投資額を480億米ドルに引き上げる)のような大規模なAI・クラウドインフラへの投資コミットメントが、分析ワークロードに使用されるコンピュートおよびデータ基盤を拡大している。また、Global Capability Centersを通じてデジタル機能を統合する企業の動き、例えばDaburが2026年6月に専用デジタルマーケティングハブを含むGCCを設立したことなどが、標準化されたデータモデル、自動化、再現可能な計測に対する社内需要を高めている。エージェント型分析機能はさらに、自律的な最適化とガバナンス管理をクラウドネイティブスイートに組み込めるベンダーにとっての機会を後押ししており、ダッシュボードだけでなく、説明可能性、追跡可能性、クローズドループのアクティベーションを軸とした差別化を進めている。
最近の産業開発事情 マーケティングアナリティクス市場
- 2026年7月:Accenture EdgeとGoogle Cloudは、中堅企業向けのパーソナライズドマーケティングおよびカスタマーインテリジェンス向けに位置付けられた機能を含む、構築済みのエージェント型AIソリューション群を発表した。これにより、高度な自動化が再現可能なオファリングとしてパッケージ化され、大企業向けプログラムからより広範なセグメントへとエージェントベースのワークフローが拡大し、単体のポイントツールへの競争圧力が高まる。
- 2026年6月:NIQは、マーケティング効果測定のための複合AIオペレーティングシステムであるNIQ Cadenceを発表した。これはNIQ Optiqによって調整される19の専門エージェントを含む。これにより、市場のナラティブは分析ダッシュボードから、計測を実行に結びつける調整型エージェントへと拡大する。
- 2025年11月:Accenture Venturesは、AI駆動型の因果マーケティングインテリジェンスプラットフォームであるAlembicに投資した。この投資は、ID解決とアトリビューションの制約下でチャネル間の予算再配分を支援する因果計測アプローチに対する購買者と投資家の重視を浮き立たせている。
マーケティングアナリティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、マーケティングアナリティクス市場は、組織がマーケティングパフォーマンスデータを収集・整理・分析し、チームが複数チャネルにわたるキャンペーンの計画・最適化・測定を行うために使用するソフトウェアを対象としています。
対象外の範囲:マーケティングユースケース向けに構築・販売されていない一般的なITアナリティクスツール、およびアナリティクス収益に関連しない純粋なメディア費用の通過取引は除外しています。
セグメンテーション概要
- 展開形態別
- クラウド
- オンプレミス
- アプリケーション別
- オンラインマーケティング
- メールマーケティング
- コンテンツマーケティング
- ソーシャルメディアマーケティング
- その他のアプリケーション
- エンドユーザー別
- 小売
- 銀行・金融サービス
- 教育
- ヘルスケア
- 製造
- 旅行・ホスピタリティ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、マーケティング測定と意思決定に対する明確な需要の構図を構築することから始まり、次にベンダーが通常どのようにアナリティクスを収益化しているか(サブスクリプション、ライセンス、および関連サポート)をマッピングしました。デジタル導入とビジネス支出に影響を与えるマクロ環境を把握するために、米国経済分析局、米国国勢調査局、OECD、国際電気通信連合、および世界銀行の指標などの公開情報源を活用しました。
また、製品ポジショニングや、収益がアナリティクスとして認識される部分と隣接するマーテックツールとの区別を理解するために、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、および信頼性の高い報道記事もレビューしました。さらに、企業財務情報とニューススクリーニングのための有料サブスクリプション、およびイノベーションが集中している領域と優先されている機能を確認するための有料特許データベースも活用しました。ここに記載されているデスクソースは例示的なものであり、データ収集、前提条件の検証、およびギャップの明確化のために、他にも多数の公開・有料情報源が使用されています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、実際の購買パターンと実用的な使用状況を検証するために活用されました。これはデスクソースが曖昧になりがちな領域です。主要地域のプラットフォームオーナー、システムインテグレーター、およびエンタープライズユーザーと幅広く対話し、合計値を確定する前に、導入状況、更新行動、および価格設定に関する前提条件を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:12% | アジア太平洋:43% |
| 中位層:60% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:15% | マネージャー:56% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されました。エンタープライズソフトウェアおよびデジタルマーケティング支援支出全体をアドレサブルプールに再構成し、業界および地域別のマーケティングアナリティクス普及率と典型的な支出強度を用いてフィルタリングしました。合計値を現実的に保つため、サンプリングされたベンダーの収益開示、ディールサイズに関するチャネルフィードバック、およびそのシグナルが利用可能な場合の有料シート数に対する平均販売価格×数量近似値など、選択的なボトムアップ検証によって結果を裏付けました。
モデルを形成した主要インプットには、クラウド対オンプレミスの比率、エンタープライズ規模別の平均契約金額、アトリビューションおよび測定ワークフローの導入状況、マーケティング予算の方向性、および測定方法に影響を与えるデータプライバシーの変化が含まれます。ボトムアップシグナルにギャップがある場合、類似の顧客コホートとのピア比較を通じて不足部分を補完し、インタビュー中に再検証しました。予測には、予算サイクルと製品ロードマップに関する専門家の見解に基づくシナリオ分析を活用し、デジタル成熟度と予想されるアナリティクス普及率に基づいて地域別に成長率を調整しました。
データ検証と更新サイクル
アウトプットは、エンタープライズソフトウェア支出の方向性、ベンダーが報告した成長に関するコメンタリー、およびインタビューで観察された地域別導入パターンなど、独立したシグナルと照合して検証されました。年次の大幅な変動、異常な地域シェア、または過大に見え価格前提はフラグを立て、承認前に再レビューおよび修正を行いました。
レポートは年次で更新され、プライバシー規制の急激な変化やエンタープライズIT支出など、主要なイベントが需要や価格に実質的な影響を与える場合には中間更新も実施されます。納品前には、アナリストによる最新のレビューが完了し、クライアントが明確な前提条件とクロスチェックに遡ることができる最新の見解を受け取れるようにしています。
Mordor Intelligenceのマーケティングアナリティクス市場規模算定と他の公表推計との比較
マーケティングアナリティクスの公表市場規模はしばしば一致しませんが、その理由は通常、計算方法ではなく、何が計上されているか、またどのように予測されているかにあります。調査が、ソフトウェアとサービスを混在させたり、隣接するマーテックカテゴリーを含めたり、異なる基準年や通貨タイミングを使用したりする場合に差異が生じます。
主なギャップは、より広範なマーケティングプラットフォームおよびサービスバンドルへのスコープの拡大から生じていますMordor Intelligenceは、マーケティングアナリティクスをアナリティクスの外側に位置するより広範なマーケティングテクノロジー支出を含めるのではなく、測定および最適化ユースケースに紐づいたアナリティクスソフトウェア収益として計上しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.02 ビリオン 米ドル(2026年) | |
| 業界出版社A | 6.15 ビリオン 米ドル(2024年) | より早い基準年と長い予測期間を使用しており、実装およびサポートの計上方法によって合計値が変動し得るツールに加えてサービスも含まれているように見受けられます。 |
| 調査機関B | 5.80 ビリオン 米ドル(2025年) | ソフトウェアとサービスを明示的に分割し、異なる基準年水準を報告しており、ソフトウェアのみの処理や更新・アップグレードに使用される価格進行の前提条件と乖離する可能性があります。 |
3つの数値を比較すると、差異の大部分はソフトウェア以外に何が含まれるか、加えて基準年の選択と価格の経時的な段階的引き上げ方法によって説明されます。当社のアプローチは導入状況、契約金額、およびデプロイメント構成などの再現可能なシグナルに合計値を紐づけ、インタビューで再検証することで、最終的な数値が計画立案に実用的なものとなるようにしています。
レポートで回答された主要な質問
2026年のマーケティングアナリティクス市場の規模はどのくらいですか?
市場は2026年に80億2,000万米ドルの規模であり、2031年までに145億5,000万米ドルに達すると予測されています。
マーケティングアナリティクスにおいて最も速く成長している地域はどこですか?
アジア太平洋地域は、モバイルファーストの消費者行動とデジタル広告費の急増により、2031年までに最高のCAGR 13.31%を記録する見込みです。
アナリティクスにクラウド展開が好まれる理由は何ですか?
クラウドモデルは弾力的なスケーリング、低い資本支出、および実験を加速する組み込みAIサービスへのアクセスを提供します。
小売業の継続的なリーダーシッを支える要因は何か?
小売業者は、ダイレクト・トゥ・コンシューマーの競合と戦い、コンバージョン率を高めるために、リアルタイムパーソナライゼーションエンジンに投資しています。
プライバシー法はマーケティングアナリティクスにどのような影響を与えていますか?
GDPRとCCPAは、ファーストパーティデータ戦略とプライバシー保護型アナリティクスの採用を促進し、コンプライアンスコストを引き上げつつもデータ品質を向上させています。