
マイクロインバーター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
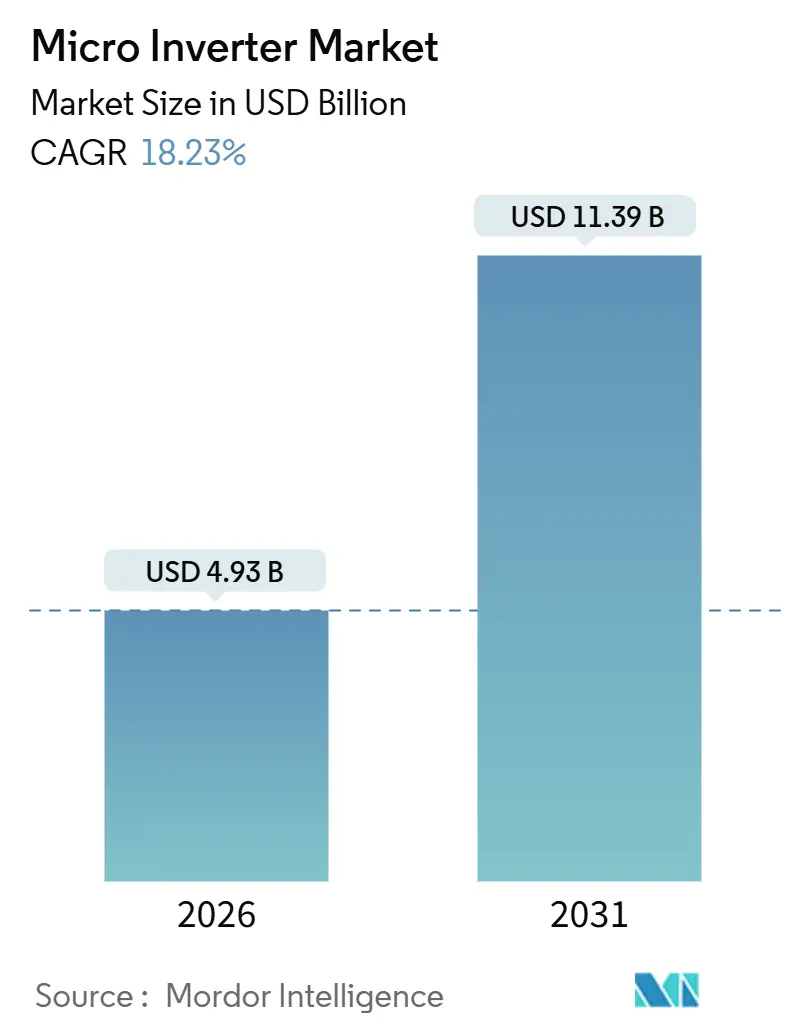
| 市場規模 (2026) | 4.93 十億米ドル |
| 市場規模 (2031) | 11.39 十億米ドル |
| 成長率 (2026 - 2031) | 18.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
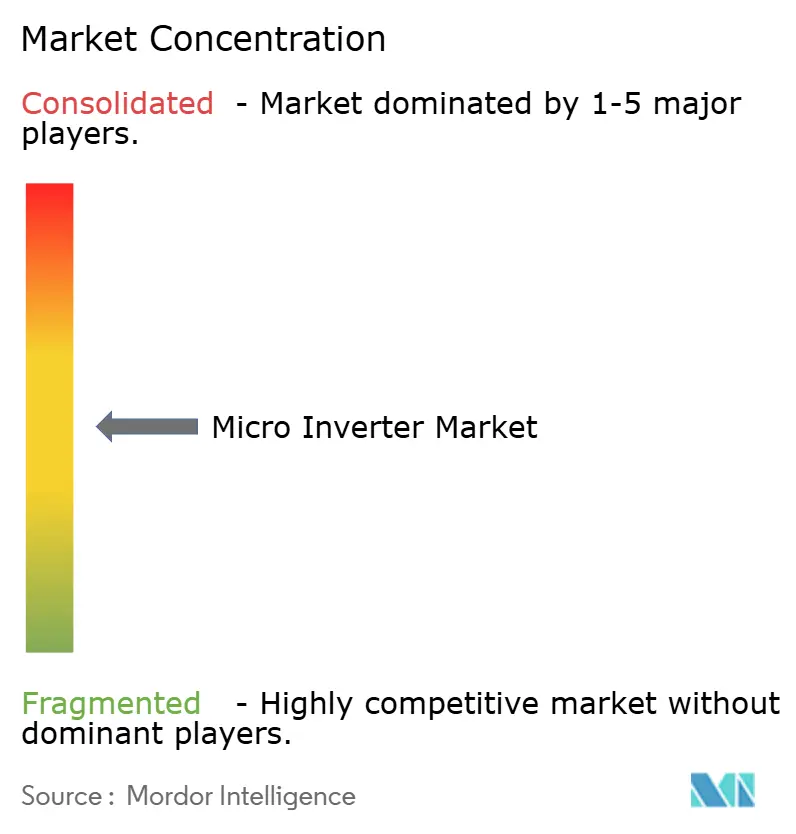
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロインバーター市場分析
マイクロインバーター市場規模は2026年に49億3,000万米ドルに達し、予測期間中に18.23%のCAGRで成長し、2031年までに113億9,000万米ドルに達する見込みです。厳格な防火安全基準、600W超の両面受光型太陽光発電(PV)モジュールの普及、および家庭用蓄電池システムの付帯率の向上が、購買意思決定をパネルレベルの電子機器へとシフトさせ、マイクロインバーター市場がストリングアーキテクチャからシェアを獲得することを可能にしています。ベンダーは効率を高め昇温制限を満たすために炭化ケイ素スイッチを中心にパワーステージを再設計しており、価格を重視するインストーラーは高ワットパネルとマイクロインバーターを組み合わせた工場統合型「ACモジュール」をますます選択するようになっています。地域別では、北米が国家電気規程(NEC)690.12の迅速遮断強制およびインフレーション削減法の税額控除に支えられ、2025年に首位を維持した一方、欧州はサブ1 kWバルコニーキットを普及させる簡易プラグイン太陽光規制を通じて勢いを増しました。商業顧客は、エネルギー集約型施設が負荷均衡と高度な系統支持機能を求めるなか、1 kW超の三相ユニットをますます好むようになっており、この傾向がサプライヤーに製品ラインナップの拡充と長期半導体調達の確保を促しています。
主要レポートのポイント
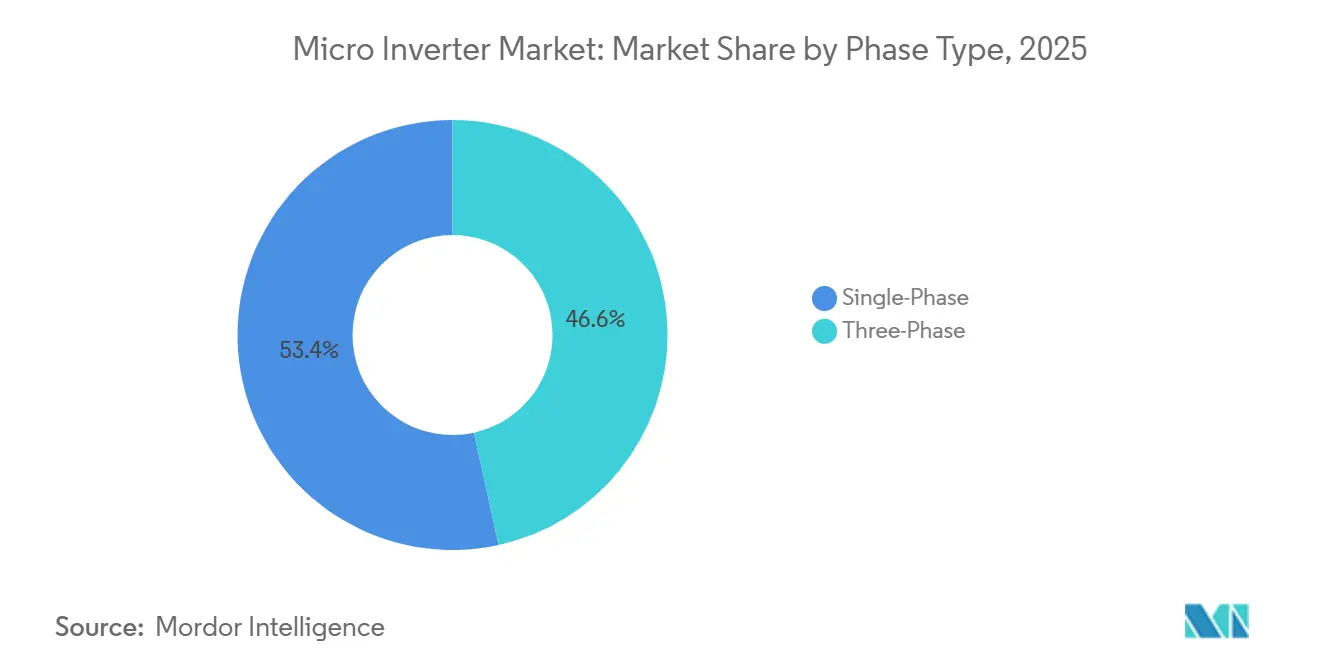
- フェーズタイプ別では、単相ユニットが2025年に収益シェア53.44%でリードし、三相モデルは2031年までに18.77%のCAGRを記録すると予測されます。
- 通信技術別では、有線ソリューションが2025年にマイクロインバーター市場シェアの59.83%を占めましたが、無線プロトコルは2031年までに18.72%のCAGRで拡大する見込みです。
- コンポーネント別では、ハードウェアが2025年にマイクロインバーター市場シェアの72.37%を占め、ソフトウェアおよびサービスは見通し期間中に18.61%のCAGRで成長すると予想されます。
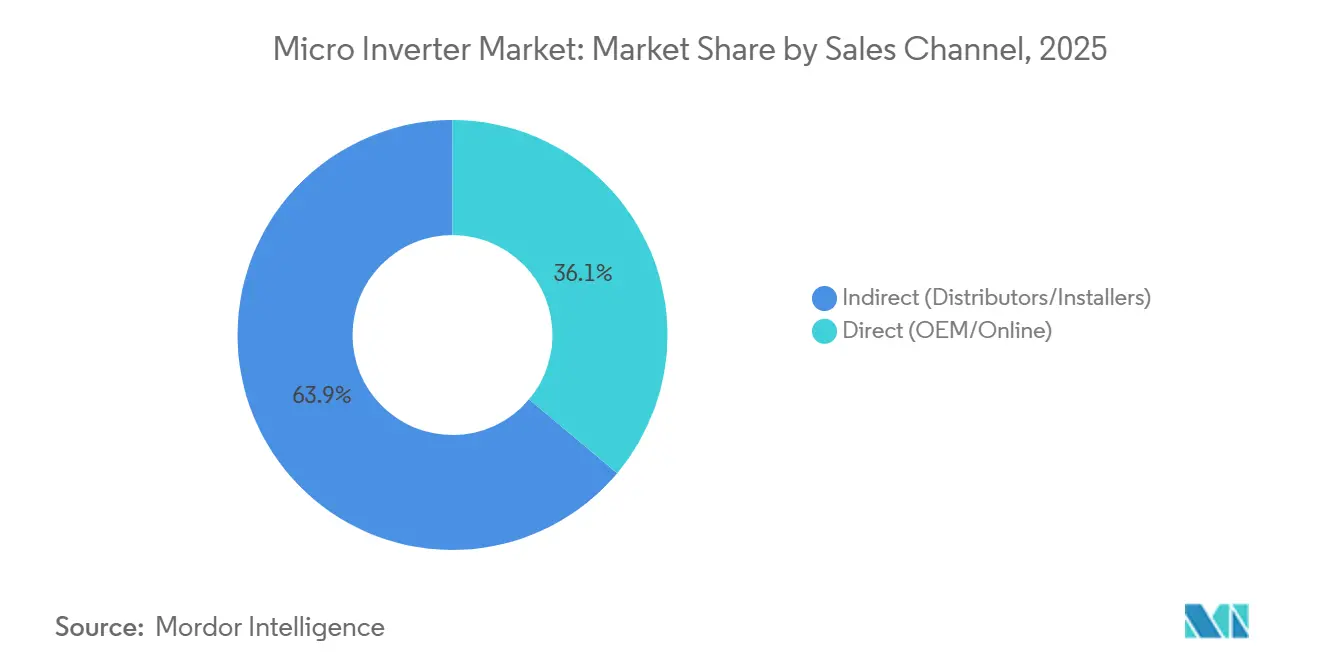
- 販売チャネル別では、間接ディストリビューターが2025年の取引の63.89%を占めましたが、直接ルートは2031年までに18.67%のCAGRを記録する見込みです。
- アプリケーション別では、住宅用屋根が2025年のマイクロインバーター市場の65.78%を占め、商業・産業サイトは2031年までに18.84%のCAGRが見込まれます。
- 地域別では、北米が2025年に36.94%の地域シェアでリードし、アジア太平洋は2031年までに19.27%のCAGRを記録すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NEC 690.12防火安全義務 | +3.8% | 北米および欧州、カリフォルニア州・ニューヨーク州・ドイツでの早期採用 | 短期(2年以内) |
| 600W超の両面受光型モジュールはパネルごとのMPPTが必要 | +4.2% | グローバル、アジア太平洋・北米・欧州に集中 | 中期(2〜4年) |
| 住宅用蓄電統合 | +3.5% | 北米、欧州、オーストラリア、インドおよびブラジルの都市部への波及 | 中期(2〜4年) |
| ドイツおよびオランダにおけるバルコニー太陽光の急増 | +2.1% | ドイツ、オランダ、オーストリア、スイス | 短期(2年以内) |
| ユーティリティホスティング容量系統支持規制 | +2.7% | 北米、欧州、オーストラリア、アジアの一部でのパイロット | 長期(4年以上) |
| プラグイン太陽光標準化 DIN VDE V 0126-95 | +1.9% | 欧州、ラテンアメリカおよび東南アジアへの展望 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
NEC 690.12防火安全義務
NEC 690.12を施行する米国の自治体は、屋根設置型PVシステムに対して緊急信号から30秒以内に導体電圧を安全なレベルまで低下させることを要求しており、これにより旧来のストリングインバーターは実質的に排除されています。マイクロインバーターは各パネルをモジュールレベルで絶縁するため、デフォルトで規制を満たし、追加の遮断ボックスや配線が不要です。[1]全米防火協会、「NEC 690.12迅速遮断要件」、nfpa.org VDE-AR-N 4105などの欧州規格もこれらの要件を反映しており、ドイツとフランスも同様のアーキテクチャへと引き寄せられています。迅速遮断への準拠はインストーラーの購買基準となっており、規制の施行が構造的な成長の梃子となっています。規制準拠ハードウェアとデジタルコミッショニングツールを組み合わせたベンダーは防御可能なニッチを確立しており、施行が遅い市場では引き続き普及が遅れています。
600W超の両面受光型PVモジュールの普及
300W単面パネルから600Wおよび700Wの両面受光型モジュールへの主流移行により、ストリング接続アレイにおいて顕著なミスマッチ損失が生じています。マイクロインバーターは各モジュールで最大電力点追従を行うことでこの問題を緩和し、影や汚れの差異によって失われるエネルギーの5〜8%を回収します。[2]国立再生可能エネルギー研究所、「パネルごとの最適化によるメリット」、nrel.gov メーカーは入力電流および電圧閾値を引き上げることで対応しており、EnphaseのIQ9は640Wモジュールに対応し、インストーラーが次世代パネルをデレーティングなしに組み合わせることを可能にしています。商業用屋根にトップライトやHVACユニットが追加されるにつれ、エネルギー獲得の論拠はより強まり、マイクロインバーターを2020年代中盤に向けた高ワットモジュールの優先ソリューションとして位置づけています。
住宅用蓄電エコシステムとの統合
オーストラリア、ドイツ、および米国の一部の住宅所有者は、既存のインバーターを交換せずに蓄電池を後付けできる交流結合システムを好むようになっています。マイクロインバーターはこのアーキテクチャの根幹を成し、Enphase IQバッテリーおよびTesla Powerwall 3などの製品とシームレスに連携します。[3]Enphase Energy、「IQ9製品仕様」、enphase.com このモデルは設置の複雑性を低減し、サービス訪問回数を削減し、自家消費を最大化することで不利な余剰電力買取制度改革を乗り越えることを家庭に可能にします。時間帯別料金はさらに太陽光発電・蓄電池同期バンドルの価値を高め、サプライヤーを垂直統合されたハードウェア・ソフトウェア提供へと押し進めています。
ドイツおよびオランダにおけるバルコニー太陽光ブーム
2024年の規制変更により、ドイツのプラグイン太陽光機器の登録不要上限が800Wに引き上げられ、アパート居住者のための許可申請の障壁が取り除かれました。2025年には約50万台のバルコニーキットが出荷され、それぞれ1〜2枚の両面受光型パネルとマイクロインバーターを統合してコンセントに給電します。オランダも同様の改革を採用しており、オーストリアおよびスイスもこれに追随しています。販売は主に消費者直販のウェブストアを通じて行われ、従来のインストーラーチャネルを迂回し、納品サイクルを数週間ではなく数日に短縮しています。DIYマイクロアレイの台頭は新たな消費者層を開拓する一方で、小売業者、物流企業、電力系統事業者の間でアフターサービスの責任を分散させています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 1 kW超三相SKUの不足 | -2.3% | 商業・産業サイト全世界、欧州および北米で深刻 | 中期(2〜4年) |
| 砂漠気候における熱的デレーティング | -1.6% | 中東、北アフリカ、米国南西部、オーストラリア | 長期(4年以上) |
| 独自通信プロトコル | -1.4% | グローバル、相互運用性を求めるインストーラーに影響 | 中期(2〜4年) |
| SiC/GaNチップ供給制約 | -2.9% | グローバル、アジア太平洋の製造拠点でのボトルネック | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
1 kW超三相ユニットの不足
商業用屋根は208Vまたは480Vの三相回路で稼働していますが、ほとんどのカタログは依然として500W未満の単相モデルに留まっています。APsystemsは2024年に1.8 kWの三相マイクロインバーターをリリースしましたが、生産量は限定的であり、競合他社はより利益率の高いストリング製品を優先しました。この不足により、インストーラーは回路を過負荷にするか、ストリングアーキテクチャに戻るかのいずれかを余儀なくされ、100 kWシステム規模以上でのマイクロインバーター普及が遅れています。技術的ハードル、複雑なゲートドライバー、大型フィルターバンク、および高電圧シリコンにより部品表コストが約30%増加し、新しい製造拠点が部品不足を解消するまでスケールメリットの実現が遅れています。
SiC/GaN半導体のボトルネック
炭化ケイ素および窒化ガリウムチップはスイッチング周波数と効率を向上させますが、Wolfspeed、STMicroelectronics、およびInfineonの製造拠点では供給能力が依然として制約されています。リードタイムは2025年に18ヶ月まで延長し、ユニットコストが15〜25米ドル上昇し、Enphaseの粗利益率が200ベーシスポイント低下しました。ベンダーは製品を旧来のシリコンIGBTを中心に再設計するか、ウェーハ量を確保する高額な長期供給契約を締結するかのいずれかを選択しています。2027年に予定されている新しい200 mm SiC製造拠点は緩和をもたらす見込みですが、規模の小さい競合他社は割り当ての確保に苦労し、スケールを持つ既存企業に有利な市場力学が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フェーズタイプ別:
商業需要が三相の上昇を促進単相デバイスは2025年も住宅需要の大部分を占め続け、マイクロインバーター市場シェアの53.44%を占めました。このセグメントの設置基盤は、プラグアンドプレイの配線、簡単な許可申請、および北米と欧州の成熟したサプライチェーンによる恩恵を受けています。しかし三相ユニットは2031年までに18.77%のCAGRが見込まれ、大型量販店、倉庫、および軽工業用屋根がより高いエネルギー密度を追求するにつれてマイクロインバーター市場におけるシェアを拡大しています。100 kW超のプロジェクトでは、208Vおよび400Vネットワーク全体での均衡負荷分散、中性電流の緩和、および電圧調整の改善についてこのアーキテクチャが評価されています。
商業インストーラーはまた、分散型無効電力注入を優先するオーストラリアおよびカリフォルニア州の系統支持義務についても言及しており、三相マイクロインバーターは集中型設計よりもきめ細かくこの機能を実装しています。それでも、製品の不足と20〜30%の価格プレミアムが採用を抑制しており、一部のEPC企業は影のない面にストリングインバーターを、複雑なトップライトゾーンにマイクロインバーターを使用するハイブリッドアレイを採用しています。炭化ケイ素パワーステージをスケールアップし、1 kW超のSKUを認定できるサプライヤーは、今後2年間で潜在需要を取り込む可能性が高いです。


通信技術別:
無線がレトロフィット作業時間を削減有線データプラットフォームは2025年に59.83%のシェアを確保し、無線妨害への耐性および重要インフラ環境におけるサイバー強化ガイドラインへの準拠が評価されました。しかしZigbee、Wi-Fi、およびサブGHzメッシュなどの無線リンクは2031年までに18.72%のCAGRで成長し、マイクロインバーター市場において拡大するシェアを獲得すると予測されます。特にスペイン瓦屋根などレトロフィットが労働集約的な現場では、配管の敷設がなくなることで施工時間が最大20%削減されるとレトロフィット作業員は報告しています。
EnphaseのEnvoy-Sゲートウェイは2.4 GHzメッシュを通じて数百台のインバーターを集約し、住宅オーナーのルーターを迂回して暗号化されたデータを直接クラウドサーバーに送信します。ブロードバンドアクセスが不安定な農村部のオーストラリアおよびインドでは、セルラーバックホールが支持を集めています。それでも、重工業機器の近くではRF混雑と妨害リスクが残り、大規模商業プロジェクトでは主要監視に電力線搬送を、補助モジュールに無線を組み合わせたハイブリッドトポロジーへの志向が促されています。
コンポーネント別:
ソフトウェアおよびサービスがデータストリームを収益化ハードウェア収益は2025年の売上高の72.37%を占めましたが、ソフトウェアおよびサービスは18.61%のCAGRを記録する軌道にあり、継続的な収入への戦略的転換を示しています。Enphase Enlightenなどのサブスクリプションベースのプラットフォームはモジュールレベルの分析、自動アラート、およびフリートベンチマーキングを提供し、2025年には4,700万米ドルの収益を生み出し、前年比28%増となりました。予知保全アルゴリズムが成熟するにつれ、資産管理者は障害を事前に防ぎ、保証期間を延ばし、仮想発電所アグリゲーション報酬の対象となることができます。
炭化ケイ素スイッチ、コンフォーマルコーティング、および系統形成ファームウェアによるハードウェアイノベーションは依然として重要であり、プレミアムSKUを差別化していますが、コモディティ化が利益率を圧迫しています。
販売チャネル別:
垂直統合が直接販売を拡大間接ディストリビューターは2025年の取引の63.89%を処理し、信用条件、地域倉庫、および技術的なフィールドサポートを活用しました。しかしEnphaseのような垂直統合業者がマイクロインバーターを蓄電池とEV充電器とパッケージ化してエンドツーエンドの利益率を獲得するにつれ、直接ウェブストアおよびOEMポータルは18.67%のCAGRで成長すると予測されます。バルコニー太陽光ブームが消費者直販物流を加速させており、ベルリンおよびアムステルダムの都市部の賃借人がオンラインでキットを注文して数日以内に自己設置しています。
ディストリビューターは、設計支援、リベート処理、および現地でのトラブルシューティングが不可欠な大規模商業プロジェクトで依然として中心的な役割を果たしています。しかしEnergySageなどのデジタル調達プラットフォームが価格の不透明性を低下させており、卸売業者は付加価値物流および金融サービスへの転換を迫られています。勝利を収めるベンダーはオムニチャネルへの露出をブレンドし、小口注文にはeコマースを活用しながら、メガワットスケールの展開ではディストリビューターネットワークを育成することになります。
アプリケーション別:
商業用屋根がギャップを縮小住宅用屋根は2025年の導入の65.78%を占め、自家発電を奨励する料金体系と州レベルのインセンティブの積み重ねに支えられました。輸出クレジットを大幅に削減したカリフォルニア州のNEM 3.0決定により、住宅所有者は余剰発電量を売却するのではなく蓄電する方向に促され、このシナリオは交流結合マイクロインバーターアーキテクチャに有利です。しかし商業・産業サイトは、企業電力購入契約とサステナビリティ誓約の普及とともに18.84%のCAGRを記録すると予測され、ギャップを縮小しています。
マイクロインバーターは施設管理者にきめ細かなモジュールレベルの監視を提供し、保守契約を簡素化し、エネルギースライスごとに入居者に請求する屋根リースを可能にします。ユーティリティスケールの太陽光発電はコスト効率のためにストリングインバーターに依存し続けていますが、マイクロインバーターは起伏のある地形や部分的な影のある地上設置の特殊区画にも対応しています。コミュニティ太陽光の事業者もパネルごとのデータを活用して加入者間の発電量を配分し、この技術のアドレス可能な基盤を広げています。
地域分析
北米マイクロインバーター市場
北米は2025年に36.94%のマイクロインバーター市場シェを維持し、NECの急速シャットダウン規則および太陽光発電と蓄電池の後付けシステムの回収期間を短縮する連邦税制優遇措置によって牽引された。カリフォルニア州、ニューヨーク州、マサチューセッツ州が設置件数をリードし、オンタリオ州などカナダの各州はテナント課金のためのパネルレベル電子機器を活用したコミュニティソーラーパイロットプログラムを検討した。Enphase Energyは北米売上高の約75%を占め、ブランド認知度とハードウェア、モニタリング、バッテリーを一括提供するダイレクトセールスモデルから恩恵を受けた。
アジア太平洋マイクロインバーター市場
アジア太平洋地域は2031年までに19.27%のCAGRが見込まれ、中国、インド、オーストラリアが分散型太陽光発電政策を推進する中、他の地域を凌駕する成長が予測される。中国のデュアルカーボン目標および各省の補助金が都市部の屋根上プログラムを加速させ、HoymileやEnvertechなどの国内メーカーが輸入品より低価格で競争し、地域コンテンツクレジットを獲得することを可能にした。インドは2026年までに40ギガワットの屋根上陽光発電容量を目標とし、密集した都市部における影の影響を軽減するためにマイクロインバーターを活用している。オーストラリアの厳格なAS/NZS 4777.2系統規程は電圧ライドスルーおよび無効電力サポートを要求しており、これらの機能は現代のマイクロインバーターに標準搭載されているため、プレミアム採用率が持続している。
欧州・中東・アフリカおよび南米マイクロインバーター市場
欧州はドイツのバルコニーソーラー現象、フランスのエネルギー転換ロードマップ、英国のスマートエクスポートギャランティーを背景に着実な成長を続けている。ドイツは2025年に50万台を超えるプラグインキットを普及させ、それぞれに組み込み型マイクロインバーターが搭載されている。スペインやイタリアなど南欧市場では、依然として安価なストリング方式を優遇する手厚い固定価格買取制度により普及が遅れているが、自家消費を対象とした規制改正によりその差は縮小すると見込まれている。中東・アフリカ地域は熱によるディレーティングおよび住宅経済の脆弱性により依然として黎明期にあが、アラブ首長国連邦および南アフリカにおけるパイロットプロジェクトが新興の関心を示している。南米の勢いはブラジルを中心としており、通貨変動にもかかわらず、ネットメータリング改革が屋根上太陽光発電の普及を促進している。


規制環境
系統連系および製品安全規格への適合は、マイクロインバータの設計と市場参入における主要な規制要因であり続けている。北米では、UL 1741認証(補足規格SA/SBに組み込まれた系統支援要件を含む)とIEEE 1547-2018機能への準拠が電力会社の許可手続きの基盤となっており、NEC 690.12の施行により屋根置き型太陽光発電においてモジュールレベルのパワーエレクトロニクスが優位となっている。カリフォルニア州エネルギー委員会のリスト登録手続きは、インセンティブ制度への参加や系統連系のワークフローを左右するゲートとなっている。
欧州全域では、各国の系統規則および配線規則がSKUのローカライズとファームウェアのバリエーションを左右しており、VDE-AR-N 4105(ドイツ)などの国別要件がコミッショニングおよび系統支援機能を形作っている。プラグイン型太陽光発電の標準化は、1 kW未満の用途において注目される規制上の道筋となっている。ドイツでは2024年のプラグイン閾値800 Wへの変更がバルコニー型キットの導入を加速させ、2026年4月に発行された英国BS 7671修正4号により、プラグイン型太陽光発電設備に対する明確な適合ルートが開かれた。系統規則の断片化とプラグイン規則の進化が入り混じる状況は、認証リードタイムと試験機関の能力(Intertekなどの組織を含む)を、サプライヤーの市場投入時間にとって戦略的に重要な要素にしている。
バリューチェーン分析
マイクロインバータのバリューチェーンは、(1)上流の半導体および受動部品、(2)OEMによる設計と組込みソフトウェア、(3)受託製造および試験、(4)認証および系統規則の検証、(5)設置業者、ディストリビューター、バルコニー型・DIYキット向けの消費者直販型ECを通じた多様な流通チャネル、を基盤としている。
ワイドバンドギャップ半導体デバイス(SiCおよびGaN)、磁性部品、通信用チップセットは、効率、熱的余裕、および高度な系統支援機能への準拠を左右するため、最も重要な投入資材である。認証機関および規格適合試験(例えばUL 1741やVDE-AR-N 4105などの各国系統規則)は並行するバリューチェーン上のゲートであり、製品サイクルを長期化させる一方で、確立された試験プログラムを持つベンダーにとっては競争優位の壁を形成する。
製造は資産軽量化と地域分散が進んでおり、主要ベンダーは社内設計と電子機器製造受託サービス(EMS)パートナーへの製造委託を組み合わせている。Enphaseは2025年5月、米国内施設からのマイクロインバータ650万台超および蓄電池50 MWhの出荷を報告し、米国内調達率を高めた製品構成が米国のインセンティブ資格取得を支援していることを強調した。また、エコシステム上の提携は下流展開の拡大にも寄与している。SPARQ Systemsは2024年2月にJioThingsと提携してインドでの開発・販売を進め、その後2025年11月にはガーナでの販売および潜在的な組立を支援する供給契約を締結した。これは、新興市場への対応と配送サイクル短縮のために、地域ディストリビューター、現地組立業者、物流拠点が追加されつつある状況を反映している。
競争環境
Enphase Energyは2025年もマイクロインバーター市場を支配し続け、垂直統合されたハードウェア・ソフトウェアプラットフォームと先行者利益の特許ポートフォリオの強みにより、グローバル収益の70〜75%を獲得しました。APsystemsとHoymileesがコスト競争力のある挑戦者として続き、それぞれが208Vおよび400V回路の均衡のために1 kW超のユニットを必要とする商業インストーラーを獲得するため、三相製品ラインナップを拡充しました。歴史的にストリングインバーターの専門家であったSolarEdgeは、2025年10月にイタリアの製造業者AEconversionを6,500万ユーロ(7,300万米ドル)で買収し、三相マイクロインバーターを即座に追加して欧州の流通網を拡大することでその転換を加速しました。上位5社のサプライヤーは合わせて2025年のグローバル収益の80%をわずかに上回るシェアを占め、地域レトロフィットまたはオフグリッド機会に特化したニッチプレーヤーの長いテールを残しています。高い集中度は、既存企業に半導体ファウンドリー、輸送パートナー、および高度な系統支持機能を認定するユーティリティとの交渉力を与えています。
挑戦者はコストと設置時間の両方を削減する戦略的手段によって差別化を図っています。APsystemsは2025年9月にTrina Solarとの提携を締結し、600Wの両面受光型パネルと2 kWの三相マイクロインバーターを組み合わせた工場統合型「ACモジュール」ラインを展開し、欧州の倉庫プロジェクトの労働コストを推定30%削減しました。Hoymileesは2025年11月にHMS-2000シリーズを発売し、北米の商業用屋根向けに設計された15年保証のプラットフォームに迅速遮断とIEEE 1547-2018準拠を統合して提供しました。一方Darfon Electronicsは2025年7月に50 MWの日本の企業ポートフォリオに対して8,000万米ドルの供給契約を締結し、強化型三相ユニットと東京電力の仮想発電所インターフェースを活用しました。これらの動きは、配管工事、系統規程の書類作業、フリート監視などのインストーラーの課題に対応するより高電力SKUおよびバンドルサービスへの戦術的シフトを示しています。
競争力学はまた、上流のチップ供給と継続中の知的財産紛争によっても形成されています。炭化ケイ素の不足により2025年のユニットあたりの部品表コストが15〜25米ドル上昇し、EnphaseとSolarEdgeはWolfspeedおよびSTMicroelectronicsとの複数年のウェーハ契約を締結した一方、小規模企業は旧来のシリコンスイッチを中心にボードを再設計しました。電力オプティマイザー通信に関するEnphaseとSolarEdgeの間の特許訴訟は米国特許商標庁で依然として継続中であり、新規参入者とチャネルパートナーに法的リスクをもたらしています。供給ショックと法的逆風を相殺するため、ベンダーはサブスクリプションベースの監視、延長保証、および仮想発電所アグリゲーションを価値提案に組み込み、より利益率の高いソフトウェアおよびサービスへと収益をシフトさせています。半導体供給を確保し、IEEE 1547-2018認定を取得し、ターンキーの太陽光発電・蓄電池ソリューションをバンドルできる企業が、市場成熟に伴いシェアを統合するうえで最も有利な立場にあります。
マイクロインバーター産業リーダー
Enphase Energy Inc.
Altenergy Power Systems
ABB Ltd.
Darfon Electronics Corp.
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロインバーター市場
- Enphase Energy Inc.
- Altenergy Power Systems
- ABB Ltd.
- Darfon Electronics Corp.
- Siemens AG
- Hoymiles Power Electronics
- Delta Energy Systems
- SMA Solar Technology AG
- SunPower Corp.
- Zhejiang Envertech Corp.
- Omnik New Energy
- AEconversion GmbH and Co. KG
- Sparq Systems Inc.
- Sensata Technologies Inc.
- EnluxSolar Co. Ltd.
- Chilicon Power LLC
- Northern Electric Power
- ReneSola Power
- Tigo Energy Inc.
- SolarEdge Technologies Inc.

市場機会と将来展望
短期的な機会は、規則の簡素化により賃貸層や多世帯住宅層という対象市場が拡大している、標準化されたプラグイン型太陽光発電およびバルコニー型キットに存在する。ドイツでは2024年のプラグイン閾値800 Wへの変更が、2025年におけるバルコニー型キット出荷約50万台を後押しし、2026年4月の英国BS 7671修正4号の発行により、プラグイン型太陽光発電の設置に関する明確な基盤が整い、サプライヤーは適合ケーブル、保護機能、モニタリング機能を備えた消費者向け完成型マイクロインバータキットのパッケージ化を進めている。このチャネルに合わせた製品発表は、活発な商業化を示しており、Hoymilesは2026年7月に米国市場向けのUL 3700適合プラグイン型マイクロインバータを発表し、従来の設置業者主導の屋根置き案件を超えた、より広範な小売型流通を後押ししている。
商業・産業用屋根は、高出力三相SKUおよび系統支援機能に関する制約に市場が対応を進めている、もう一つの空白領域である。1 kW超の三相製品カタログの不足は、これまで指摘されてきた制約要因だが、製品および製造面の取り組みがこれに対応しつつある。Enphaseは2026年4月に米国製造からの商業用マイクロインバータ出荷を拡大し、2026年6月には480Y/277 V構成向けのGaN採用IQ9S商業用マイクロインバータの米国内出荷を開始し、相バランスときめ細かなモニタリングを重視する高出力設備を対象としている。同時に、サプライヤーは半導体世代の移行(GaNおよびSiC)と工場統合型ACモジュール、例えば2025年9月に発表されたAPsystemsとTrina SolarのACモジュール提携を活用し、設置工数の削減と、許認可、防火安全適合、改修の複雑さがパネルレベル電子機器を優位にする市場での導入拡大を図っている。
Recent Industry Developments in マイクロインバーター市場
- 2026年6月:Enphase Energyは米国において、480Y/277 Vなどの高出力商業用構成を対象としたGaN採用IQ9S商業用マイクロインバータの出荷を開始した。この動きは、熱的余裕や系統支援機能が調達上の優先事項となる商業用屋根においてGaNの採用を拡大するものである。また、国内調達要件に適合したハードウェアを求めるプロジェクトに対する米国内供給戦略を強化するものでもある。
- 2025年10月:SolarEdgeは、イタリアのマイクロインバータ専門企業AEconversionの買収を6,500万ユーロ(7,300万米ドル)で完了した。この取引により三相マイクロインバータの技術力が追加され、SolarEdgeの欧州チャネルへのアクセスが強化され、高出力三相SKUを必要とする商業用屋根市場での競争が激化した。従来ストリング型インバータに重点を置いていたサプライヤーの製品幅の拡大は、欧州における既存企業への競争圧力を高めている。
- 2024年9月:APsystemsは、三相回路間で負荷バランスを取る必要がある商業用屋根向けの1.8 kW三相マイクロインバータを発売した。初期生産の規模は限定的であり、1 kW超のマイクロインバータプラットフォームを拡大する際の供給および部品面の課題が浮き彫りとなったが、この発売は高出力MLPEカタログへの転換点となった。また、これは競合他社やパートナー企業が三相技術の開発計画や関連する半導体調達を加速させる契機となった。


マイクロインバーター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、太陽光発電システムで使用されるパネルレベルのマイクロインバータからの収益を対象とし、各ユニットは1枚のモジュールからのDCを系統対応のACに変換する。これには、インバータに標準で付属するモニタリングインターフェースも含まれる。
対象範囲外:ストリング型、集中型、ハイブリッド型、およびオプティマイザー単体製品は除外し、設置工事、延長保証、および第三者モニタリングプラットフォームからの収益も除外する。
セグメンテーション概要
- フェーズタイプ別
- 単相
- 三相
- 通信技術別
- 有線
- 無線
- コンポーネント別
- ハードウェア
- ソフトウェアおよびサービス
- 販売チャネル別
- 直接(OEM/オンライン)
- 間接(ディストリビューター/インストーラー)
- アプリケーション別
- 住宅用屋根
- 商業・産業用屋根
- 太陽光発電所/ユーティリティスケール
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、マイクロインバータ出荷に影響する主要な技術的・政策的前提を固めるために用いた。IEA PVPSの発表資料、米国EIAの電力・太陽光発電統計、国際再生可能エネルギー機関の国別導入量データ、各国の税関・貿易統計、安全・系統連系規格および改正情報(例えば米国における急速遮断関連の規格参照)などの公的資料を確認した。
モデルを実用的なものとするため、企業の年次報告書や投資家向け資料、設置業者・ディストリビューターの発表、モジュール出力の変化や屋根置き導入パターンに関する信頼できる報道からも補助的な情報を収集した。必要に応じて、企業財務・ニュースの有料サブスクリプション、特許データベース、出荷レベルの輸出入データセットを用いて、出荷方向、価格動向、製品開発計画の動きを相互検証した。これらの例は網羅的なものではなく、データ収集、検証、確認のために他の多くの公開情報源も参照した。
一次インタビューおよび調査
一次調査は、価格、チャネルマージン、導入要因を検証するため、主要需要地域におけるインバータメーカー、ディストリビューター、設置業者、EPC事業者、屋根置きシステム設計者へのインタビューおよび短期調査に重点を置いた。また、三相屋根構成や商業用屋根の利用状況といった特殊事例についても再確認した。これらは、台数の見た目が安定していても収益構成を変化させ得るためである。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):12% | アジア太平洋:39% |
| 中堅層:51% | 機能・事業部門責任者:37% | 欧州・中東・アフリカ:35% |
| 小規模企業:22% | マネージャー:51% | 南北アメリカ:26% |
市場規模算定および予測
規模算定は、地域別に年間太陽光発電導入量および屋根置き・小規模商業用の割合を再構築するトップダウン型の需要プールから始まり、それをマイクロインバータを搭載可能な対象モジュール数に変換する。これらの数量は、急速遮断への準拠の後押し、高出力モジュールの普及、ACモジュール製品の広がり、単相と三相屋根の適合度といった要因を反映した実用的な導入率でフィルタリングされる。
収益は、導出されたユニット数量に地域別平均販売価格を適用して算出し、ASPの方向性はチャネルからのフィードバックや公開されている価格変動と照合して確認する。第二の検証として、サプライヤーの積み上げ集計、設置業者・ディストリビューターとのチャネルチェック、開示可能な範囲でのインバータ関連収益との整合性確認など、選択的なボトムアップ推計を用いる。国別の分割データが一貫して得られない場合は、屋根置き普及率、標準的なシステム規模、貿易フローの方向性などの代替指標を用いてギャップを処理した後、総計を再調整する。
予測は、シナリオ分析に加え、簡易的な多変量回帰モデルを用いて実施し、マイクロインバータ需要を今後の太陽光発電導入見通し、政策の明確性、住宅用電力経済性、製品構成の傾向と結び付ける。前提条件は、いずれかの変数が変化した際に迅速に再検証できるよう、透明性を維持している。
データ検証および更新サイクル
算出結果は複数の検証を通じて確認しており、暗示されるユニット数量を設置活動と相互検証すること、ASPの動向がチャネルの説明や公開されている価格動向と一致しているかを確認することを含む。ある地域で異常な変動が見られる場合は、その要因を1つまたは2つの入力データに遡って特定し、専門家への追加ヒアリングによって前提を再確認した上で最終承認を行う。
算術的な正確性、通貨処理の一貫性、セグメント別合計が全世界の合計と整合していることを確認するため、第二のアナリストによる再検証を実施する。本レポートは年次で更新され、重要な政策変更、供給の変動、または大幅な価格変動が確認された場合には、その都度更新を行う。納品直前には、最新の市場動向と記述・数値が整合するよう最終確認を実施する。
Mordor Intelligenceによるマイクロインバータ市場規模と他の公開推定値との比較
マイクロインバータの公開市場規模は、製品の境界、バリューチェーン上の収益計上ポイント、屋根置き導入の想定進度の扱いが情報源ごとに異なるため、しばしば差異が生じる。安全規格や屋根置きインセンティブの変化によって価格や出荷が急速に変動し得ることから、時期の設定も重要な要因となる。
設置工事および延長保証からの収益はMordor Intelligenceの対象範囲外であり、これが2026年の数値がシステムレベルのサービスを同じ総額に含める推定値よりも低く見える実務的な理由の一つとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.93 B (2026) | |
| グローバルコンサルティング会社A | USD 4.67 B (2024) | 異なる基準年とより短い予測期間を用いており、公開されている対象範囲の説明では、マイクロインバータを隣接するインバータの種類やサービス収益から明確に区別していない。これにより市場価値としてカウントされる対象が変化し得る。 |
| 業界パブリッシャーB | USD 4.10 B (2023) | より早い年を市場の基準としており、太陽光マイクロインバータ需要を概括的に重視している様子であるが、モニタリング、ソフトウェア、または設置関連項目が数値に含まれているかについては明確さが限定的である。 |
表全体に見られるばらつきは、主に各出典が収益として何を計上しているか、およびどの年を起点として扱っているかによって説明され、その後の導入と価格の推移の扱い方が続く。屋根置き設置の動向、相タイプ構成、チャネル検証済みのASP動向にモデルを結び付けることで、最終的な見解は市場の変化に応じて再検証可能な入力データに対して追跡可能な状態を維持している。


レポートで回答される主要な質問
2026年のマイクロインバーター市場の規模はどのくらいですか?
マイクロインバーター市場規模は2026年に49億3,000万米ドルに達しました。
2031年までのマイクロインバーターのCAGR予測はどのくらいですか?
市場は2026年から2031年の間に18.23%のCAGRで成長すると予想されます。
マイクロインバーターにおいて最も成長が速い地域はどこですか?
アジア太平洋が2031年までに19.27%の最速CAGRを記録すると予測されます。
三相マイクロインバーターが注目を集めているのはなぜですか?
100 kW超の商業用屋根は均衡した三相負荷分散を必要とするため、当該ユニットの年間成長率は18.77%となっています。
防火安全規程は採用にどのような影響を与えますか?
NEC 690.12の迅速遮断規制はモジュールレベルの絶縁を義務付けており、インストーラーは設計上規制に準拠したマイクロインバーターを優先するようになっています。
競争環境でリードしている企業はどこですか?
Enphase Energyは垂直統合されたプラットフォームと広範な特許ポートフォリオにより、2025年にグローバルシェアの約70〜75%を占めました。
最終更新日:



