
海洋防汚塗料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.13 十億米ドル |
| 市場規模 (2031) | 2.60 十億米ドル |
| 成長率 (2026 - 2032) | 4.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
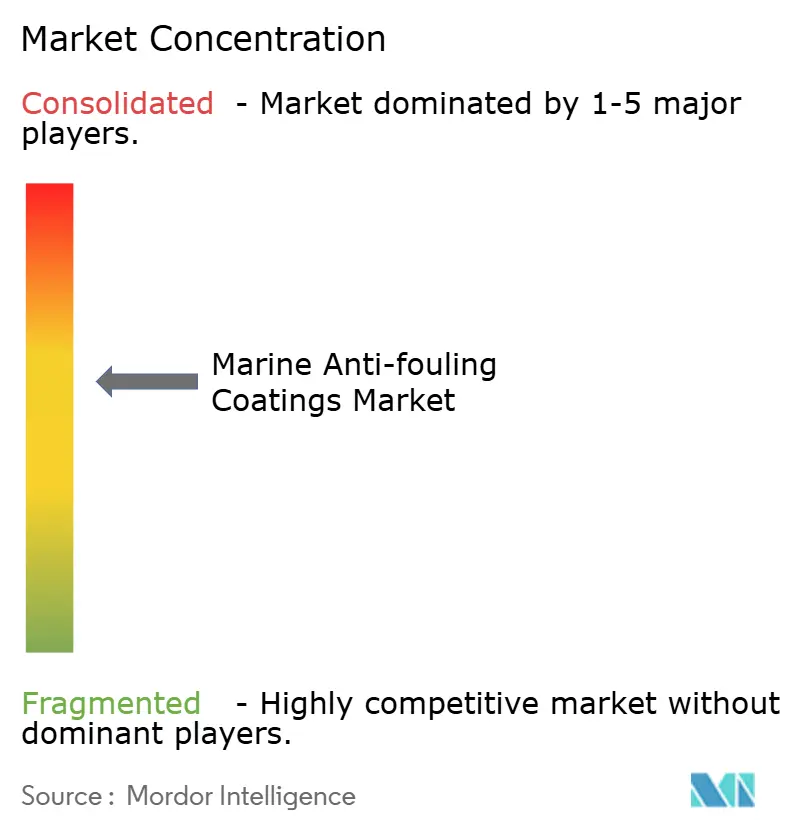
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海洋防汚塗料市場分析
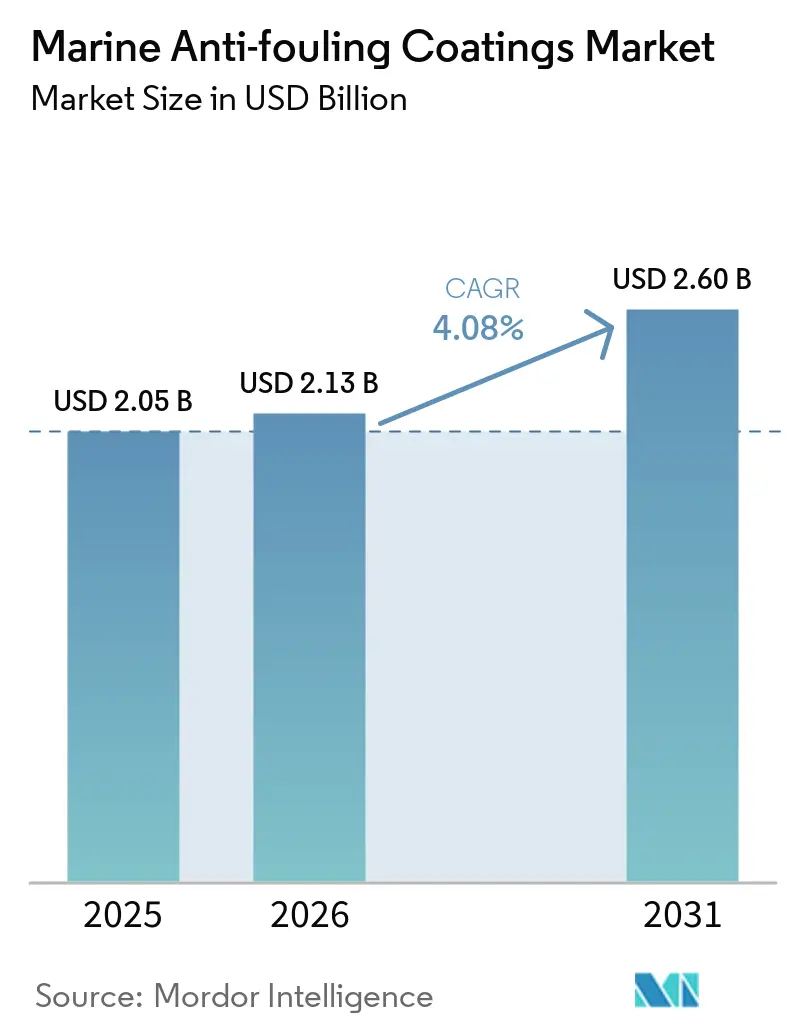
海洋防汚塗料市場規模は、2025年の20億5,000万米ドル、2026年の21億3,000万米ドルから、2031年までに26億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.08%を記録する。この主要な拡大は、アジア太平洋地域における新造船引き渡しの旺盛な需要、平均船齢22.4年の商船隊に対する修繕工事の増加、および船体をより長期間にわたって滑らかに保つことで燃料消費を削減するナノハイブリッド化学品のプレミアム価格設定を反映している。2024年から2025年にかけての紅海迂回航路は平均トンマイルを増加させ、船舶をより温暖な生物圏にさらすことで塗料の有効寿命を短縮し、海上貿易の緩やかな成長にもかかわらず交換需要を押し上げた。銅系自己研磨型コポリマーは、船主がその有効性を信頼しているため、依然として海洋防汚塗料市場の中核を担っているが、銅溶出に関する規制上限と亜酸化銅価格の変動が、防汚剥離型シリコーン、グラフェンハイブリッド、自己修復システムへの移行を加速させている。既存大手が原料確保のため樹脂合成への前方統合を進める一方、ニッチな製剤メーカーは非毒性ソリューションがプレミアムを獲得できる洋上風力基礎構造物や養殖網を追求しており、競争の激しさが増している。
主要レポートのポイント
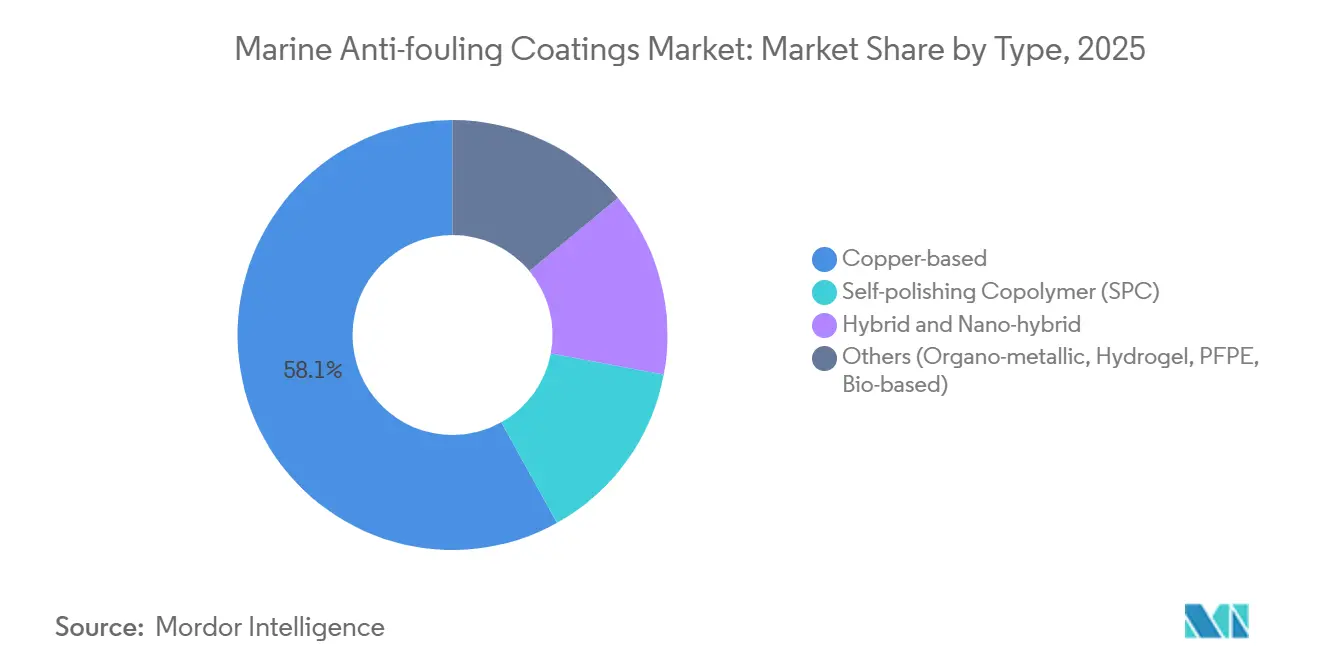
- タイプ別では、銅系が2025年の海洋防汚塗料市場シェアの58.08%を占めてトップとなり、ハイブリッドおよびナノハイブリッド品は2031年にかけて最速の4.76% CAGRを記録した。
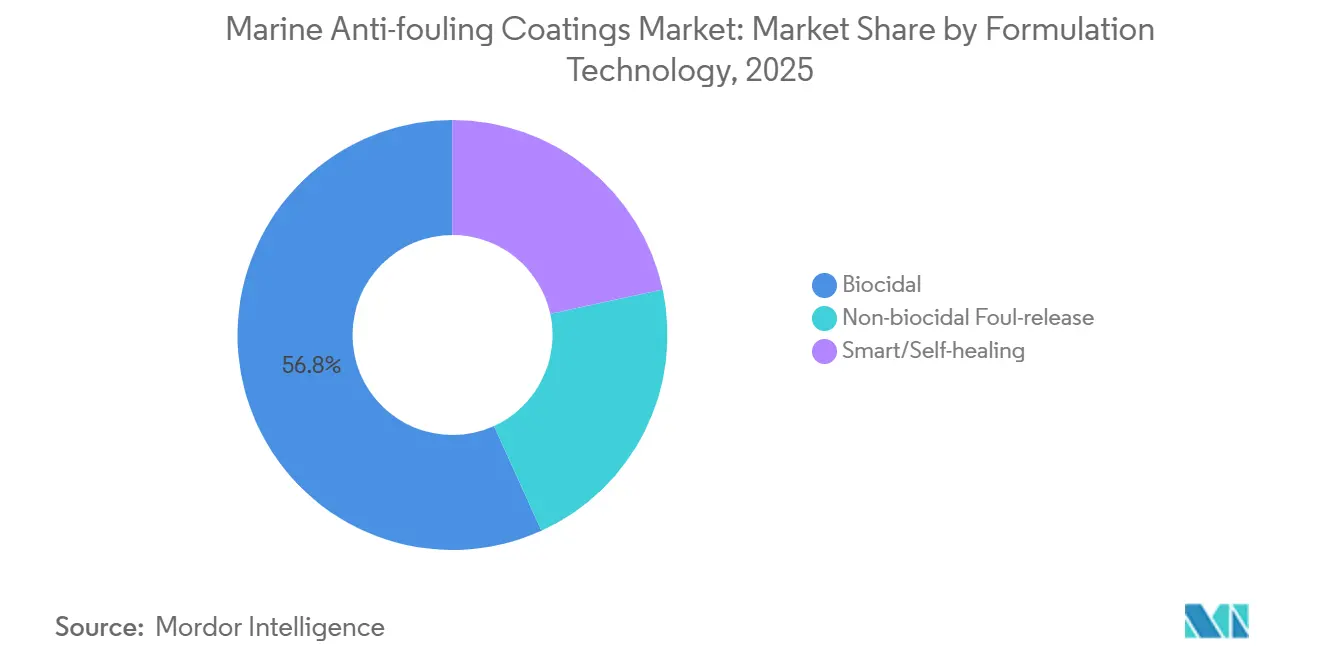
- 製剤技術別では、殺生物剤系が2025年の海洋防汚塗料市場規模の56.78%のシェアを占め、スマート・自己修復型塗料は2031年にかけて最高の予測CAGR 5.02%を記録する。
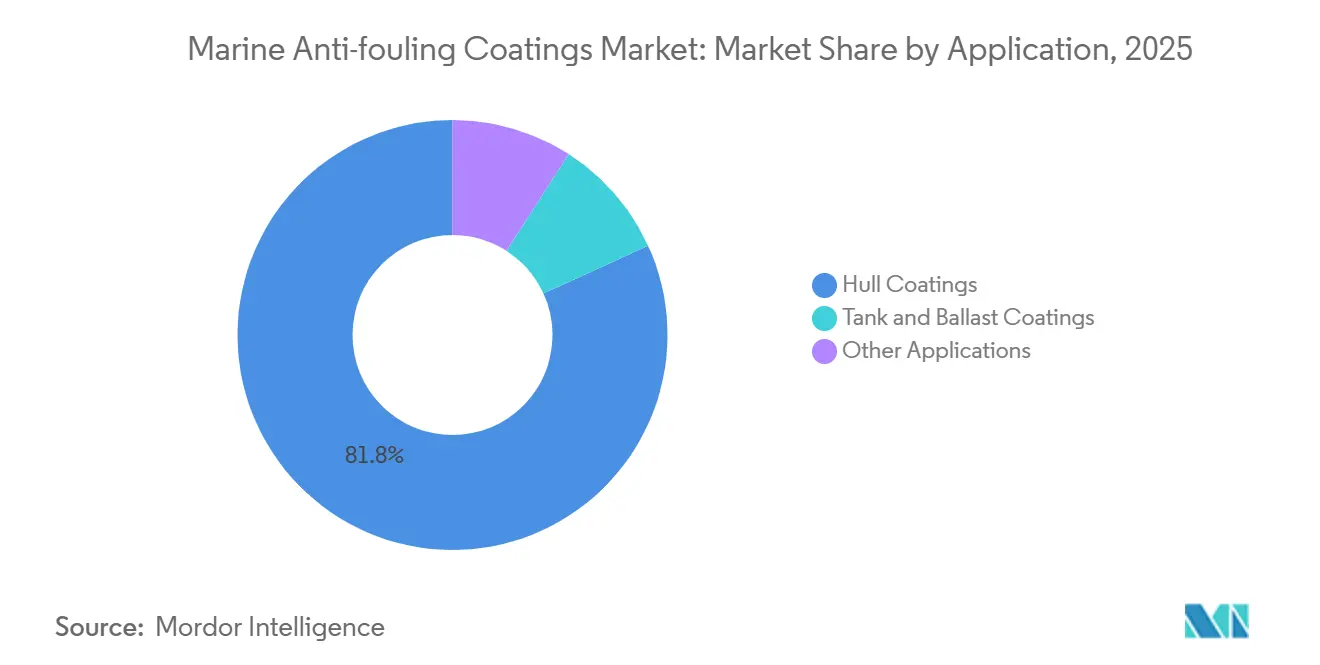
- 用途別では、船体塗料が2025年の海洋防汚塗料市場規模の81.82%を占め、2031年にかけてCAGR 4.91%で拡大している。
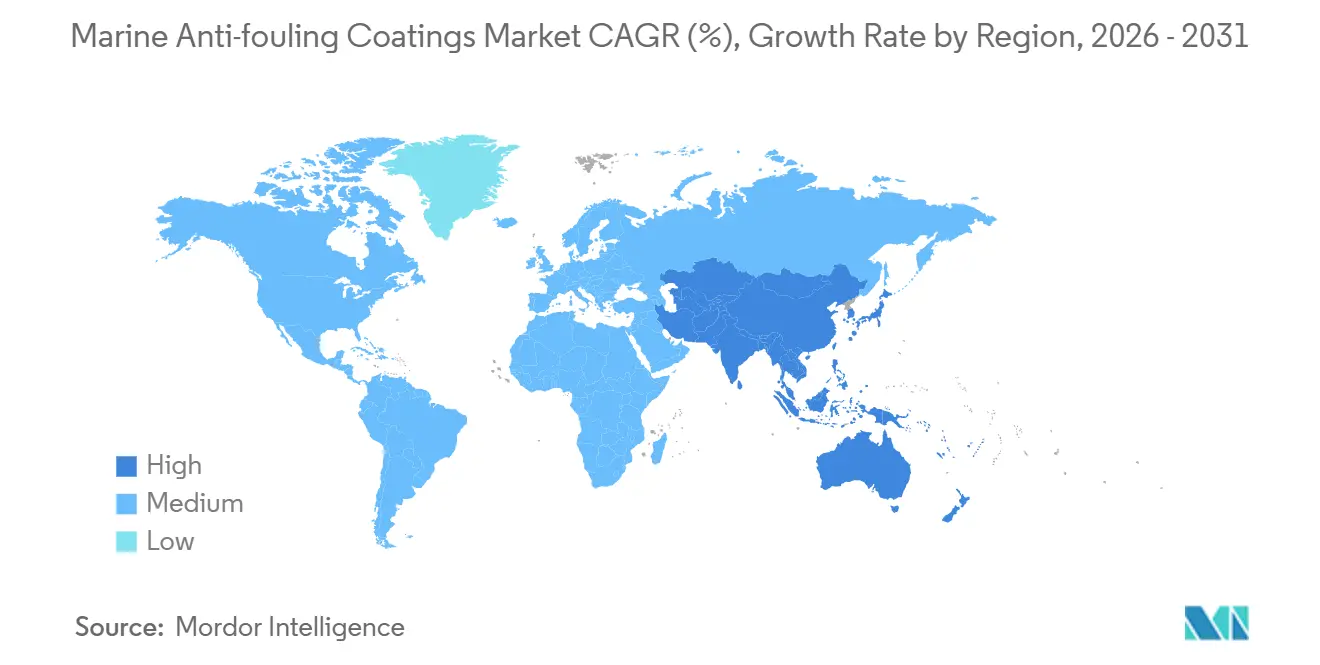
- 地域別では、アジア太平洋が2025年に68.90%の売上高を占め、2031年にかけてCAGR 4.66%で拡大する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の海上貿易の急速な成長 | +1.2% | アジア太平洋および中東の貿易航路に集中するグローバル | 中期(2~4年) |
| 船舶修繕・メンテナンス活動の増加 | +0.9% | グローバル、特に老朽化した船隊を抱える北米および欧州 | 長期(4年以上) |
| アジア造船能力の拡大 | +1.1% | アジア太平洋中核(中国、韓国、日本)、東南アジアへの波及 | 中期(2~4年) |
| レジャーボートおよびクルーズ船の生産増加 | +0.4% | 北米および欧州、中東での新興需要 | 短期(2年以内) |
| 軍用ソナー対応ステルス塗料の需要 | +0.3% | 北米、欧州、アジア太平洋(海軍近代化プログラム) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の海上貿易の急速な成長
2025年の喜望峰迂回によるコンテナ航路の変更により、アジア・欧州間の航海距離が3,500海里延長し、貨物量がわずか0.5%しか増加しなかったにもかかわらず、トンマイルが6%増加した。より温暖な海域への長期間の暴露はフジツボの定着を加速させ、自己研磨型コポリマーのサービス寿命を60ヶ月から48ヶ月に短縮し、予定外のドック入りを促している。オペレーターは、最初の18ヶ月間は銅を多く配合し、その後防汚剥離型トップコートを重ね塗りする二層塗装戦略で対応し、船体あたりの支出を15%~20%引き上げながらも、深刻な汚損による40%の燃料ペナルティを回避している。24,000 TEU超大型コンテナ船への移行は、貨物容量よりも速く塗装面積を拡大させ、海洋防汚塗料市場における数量成長を持続させている[1]国連貿易開発会議、「コンテナ輸送見通し2025年」、unctad.org。特にアジア域内航路を中心とした貿易航路の多様化により、シンガポール、ドバイ、サントスのハブへの修繕需要が分散し、サプライヤーにとってジャストインタイムのブレンド機会が増加している。
船舶修繕・メンテナンス活動の増加
新造船価格の高騰により船主が解体を先送りした結果、2024年の平均船齢は22.4年に達し、過去20年間で最高となった。老朽化した船体はマイクロクラックが生じやすく、30~36ヶ月ごとの補修を余儀なくされ、修繕グレード塗料の対象需要を実質的に2倍にしている。中国および東南アジアの造船所は2024年から2025年にかけて世界の修繕工事の60%を受注し、製剤メーカーが在庫を事前配置し、将来の航行地域に合わせた銅含有量の調整を提供できるようにしている。旧式エンジンで燃焼される高硫黄燃料はバラストタンクの腐食を加速させ、防汚ニーズを船体外部以外にも拡大させている。これらのダイナミクスは、新造船引き渡しが増加する中でも、海洋防汚塗料市場を支える持続的な交換サイクルを支持している。
アジア造船能力の拡大
中国は2024年に世界のトン数の54.6%を引き渡し、韓国の1,200億米ドルの受注残は2035年まで続いており、地域的な優位性を支えている。新造船契約には塗料が含まれており、造船所は価格と技術サービスを確保するために2~3社の大手と複数年の供給契約を締結している。IMOエネルギー効率設計指数フェーズ3を満たすエコデザイン船は、船体粗さを5%低減し燃料使用量を3%~4%削減するナノハイブリッド塗料を好み、25%~30%のプレミアムを正当化している。ベトナムやインドネシアの新興造船所は納期が重要な中型船舶に注力しており、地域の製剤メーカーにシェア獲得の機会を開いている。アジアの造船能力は総じて、今後10年間にわたって海洋防汚塗料市場をアジア太平洋地域に固定し続けるだろう。
レジャーボートおよびクルーズ船の生産増加
米国および欧州のレジャーボート生産は、沿岸観光と個人所有に支えられ、2025年の世界生産台数の70%を占めた。クルーズ船の受注残は60隻に達し、引き渡しは2026年から2027年に集中しており、それぞれ美観と防汚性を兼ね備えた塗料を指定している。カリフォルニアおよび地中海のマリーナは銅の流出を制限しており、メンテナンス間隔が短くなるにもかかわらず、レジャー船をシリコーン防汚剥離型システムへと誘導している。海軍ソナードーム用のソナー透過型塗料はフリゲートおよびコルベットの調達と連動しており、このニッチ市場は年率8%~10%で成長している。数量は小さいものの、レジャーおよび防衛セグメントは海洋防汚塗料市場全体の平均販売価格を引き上げている。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な殺生物剤規制 | -0.6% | 欧州、北米、アジア太平洋での段階的採用 | 中期(2~4年) |
| 亜酸化銅価格の変動 | -0.4% | グローバル、サプライチェーン集中によりアジア太平洋で特に深刻 | 短期(2年以内) |
| 非塗料型船体清掃ロボットの急速な普及 | -0.3% | 欧州および北米が先行し、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な殺生物剤規制
95カ国が批准したAFS条約は銅の溶出を制限しており、EUは2024年に溶出限度を200 μg cm² day⁻¹から150 μg cm² day⁻¹に引き下げ、高銅含有塗料の再製剤化または市場撤退を余儀なくさせている。カリフォルニア州はさらに厳しい上限を課しており、レジャーハーバーでの高配合塗料を事実上禁止している。非殺生物剤系防汚剥離型代替品はコストが40%~60%高く、ドック入りスケジュールに2~3日を追加し、予算を圧迫している[2]欧州化学品庁、「銅活性物質更新2024年」、echa.europa.eu 。世界規模で運航する船主は最も厳しい規制に合わせて仕様を決めるか、地域ごとの在庫を管理する必要があり、いずれも複雑さを増している。規制の方向性は、薄い殺生物剤系プライマーをシリコーントップコートの下に置くハイブリッド積層を加速させているが、複数年の海上試験が大規模普及を遅らせている。
亜酸化銅価格の変動
チリの鉱山障害とインドネシアの製錬所の遅延を受け、亜酸化銅価格は2024年第1四半期から2025年第3四半期にかけて30%変動した。大手は需要の半分をヘッジしているが、それでも四半期ごとに定価を調整しており、中小企業は2025年にマージンが200~300ベーシスポイント縮小し、業界再編を促している。銅コストの上昇はバイヤーをバイオベース代替品へと向かわせているが、現在のバイオポリマーの収率は商業規模にはほど遠い。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ハイブリッドが台頭する中で銅系が持続銅系は2025年の海洋防汚塗料市場シェアの58.08%を占め、1リットルあたり8~12米ドルのコストがナノハイブリッドを下回り、実証済みの5年間の保護を提供するため、依然として新造船仕様を支配している。ハイブリッドおよびナノハイブリッド塗料は、造船所が最初の再塗装を2~3年先延ばしにしようとし、規制当局が銅溶出を段階的に引き下げる中、2031年にかけてCAGR 4.76%を記録している。ハイブリッド品の海洋防汚塗料市場規模は、摩擦を20%~30%低減し燃料費を削減するグラフェンまたはシリカナノ粒子に支えられ、従来の銅製品よりも速く拡大している。
ツビッタリオン系、ハイドロゲル系、PFPE系、バイオベースマトリックスなどの先進化学品は、ゼロ毒性が最優先される極地調査船や洋上風力モノパイルなど、小規模ながら戦略的なニッチを占めている。PFPEは2028年からPFAS規制に直面する可能性があり、バイオベース塗料はコストが50%~70%高く、耐用年数が24~36ヶ月にとどまるため、近期の普及を制限している。それにもかかわらず、これらの代替品に関する特許出願は2024年から2025年にかけて40%増加しており、主要サプライヤーの研究開発へのコミットメントを示している。


製剤技術別:
殺生物剤系の優位性対スマートイノベーション殺生物剤系塗料は2025年の海洋防汚塗料市場シェアの56.78%を占め、コスト優位性と船主の慣れ親しみに支えられている。非殺生物剤系防汚剥離型システムは、銅を制限する地域や時速15ノット以上で航行する船舶(流体力学的な流れが生物を剥離させる)で成長しているが、塗布には清潔な表面が必要なため、新造船および完全ブラスト改修に使用が限定されている。
スマート・自己修復型は、損傷時に修復剤を放出する埋め込みマイクロカプセルを背景に、CAGR 5.02%で拡大しており、2025年の試験では耐用年数を72ヶ月に延長し、予定外のドック入りを30%削減している。ワルトシラのデジタルツインはセンサー読み取り値と塗料性能データを統合し、抵抗が閾値を超えた場合にのみメンテナンスをスケジュールできるようにしており、このサービスは海洋防汚塗料市場全体の価値実現を高めている。
用途別:
汚損リスクを反映した船体の優位性船体塗料は2025年の海洋防汚料市場規模の81.82%を占め、5年サイクルで燃料消費量を15%押し上げる可能性のある抵抗増加ペナルティを背景に、2031年まで4.91%のCAGRで成長すると予測されています。船主は60ヶ月ごとに厚膜を塗布する方式から、36ヶ月ごとに200〜250ミクロンの薄膜を塗布する方式へと移行しており、サービス間隔が短縮される中でも年間の塗料需要量を下支えしています。
タンクおよびバラスト塗料は、船主が15年の特別検査まで内部作業を先送りし、汽水域を航行する船舶を除いてエポキシ系防食塗料を防汚塗料より優先する傾向があるため、需要が伸び悩んでいます。洋上風力発電の基礎構造物および養殖用ネットは最も成長の速いサブセグメントを形成しており、検査サイクルを3年から5年に延長するナノハイブリッド技術を活用し、フィヨルドや沿岸域における排出規制にも適合しています。
地域分析
アジア太平洋地域の海洋防汚塗料市場
アジア太平洋地域は2025年の海洋防汚塗料市場シェアの68.90%を占め、2031年にかけて4.66%のCAGRを記録する見込みであり、中国および韓国の造船所の活動、ならびにシンガポール、釜山、上海の修繕拠点がその基盤となっている。韓国のLNG運搬船の受注残と日本の特殊船建造は、エネルギー効率設計指数目標を満たすプレミアムなナノハイブリッド塗料への需要を生み出している。インドの30億米ドルの造船振興インセンティブプログラムは、2028年以降に段階的な需要増をもたらす見通しである。
北米および欧州海洋防汚塗料市場
北米では二極化した動向が見られる。カリフォルニア州の銅フリー規制によりレジャーボートはシリコーン系防汚剥離塗料へのシフトが進む一方、外洋航行船舶では依然として殺生物剤配合の自己研磨型共重合体(SPC)塗料が使用されている。米国海軍のステルス塗料は高付加価値ながら機密性の高いニッチ市場を形成している。欧州はバルト海および地中海において世界最も厳格な銅含有量規制を施行しており、ハイブリッド積層工法および塗膜寿命を延長するロボット式船底洗浄システムへの需要を促進している。
中東・アフリカおよび南米の海洋防汚塗料市場
南米ならびに中東・アフリカ地域は、沖合石油・ガス開発、コンテナ港湾の拡張、および域内海上輸送を成長の原動力としている。ブラジルのプレソルト層向けFPSOは、炭化水素および生物付着の両方に耐える二機能型塗料を採用しており、50〜70%のプレミアムが付加されている。ドバイおよびフジャイラのドライドック拠点はコスト競争力と短納期を武器にグローバルな修繕需要を取り込んでいる一方、アフリカ新興造船所は輸入原材料を現地で調合し、河川バージおよび漁船向けに供給している。

バリューチェーン分析
船舶用防汚塗料のバリューチェーンは、銅化合物や金属有機ドライヤーなどの殺生物剤・機能性添加剤、シリコーンやその他のポリマーバインダー、溶剤、顔料、さらには新興のバイオベース原料を供給する上流サプライヤーから始まる。Umicore(金属カルボン酸塩)やCargillのようなバイオ産業プレーヤー(バイオベース塗料コンポーネント)は、樹脂・中間製品メーカー、場合によっては大手塗料調合企業に原料を供給しており、これらの企業は酸化第一銅の価格変動リスクを軽減するため、長期的な調達や選択的な統合をますます進めている。
ミッドストリームでは、調合と製造がグローバルな船舶用塗料専門企業や地域生産者によって行われており、そのポートフォリオは殺生物性の自己研磨型システム、殺生物剤フリーのシリコーン系フォウルリリース塗料、ハイブリッドまたはナノハイブリッド化学物質にまで及ぶ。ダウンストリームでは、流通とサービスが造船所や乾ドックネットワークと密接に結びついており、そこでは新造船および修理サイクルの間に承認された施工業者によって塗料が指定・施工される。技術サービスチームは表面処理、塗膜形成の管理、検査体制を支援しており、乾ドックでの静電塗装システムなどの施工プロセスの革新は、転写効率の向上と過剰塗布の削減に活用されている。性能モニタリングツールや海上試験データパッケージも、環境・運航要件が厳しくなる中で船舶運航者が燃料効率と船体状態の結果を記録するのに役立っている。基準点としては、船舶の水中清掃に関する2025年4月のIMOガイダンス(清掃適合性とバイオマス回収の標準化)や、静電塗装を用いたPPGの200回目の乾ドック施工という節目があり、主要な乾ドックハブにおける統合サービス能力の規模を示している。
競合状況
海洋防汚塗料市場は中程度に集中している。上位5社であるAkzo Nobel、Hempel、Jotun、PPG Industries、Chugoku Marine Paintsが世界売上高の50%~55%を占め、地域の競合他社に余地を残している。大手は鉱山会社と銅化合物を共同開発し、船体監視プラットフォームを運営し、50以上の規制体制をナビゲートしており、新規参入者に対する参入障壁を構築している。グラフェン、ツビッタリオン系、バイオインスパイアードマトリックスに関する特許出願は2024年から2025年にかけて40%増加しており、2028年の次回IMO殺生物剤審査前に非毒性代替品を商業化する競争を示している。
地域の専門メーカーは、カスタマイズがスケールを上回る内陸水路船舶、養殖網、レジャーボートを標的にしている。JotunのHullSkaterとワルトシラのフリートオペレーションズソリューションのデジタルツイン提携は、塗料寿命を20%~30%延長し、より高い販売価格を正当化する予測的清掃を提供している。銅価格の変動と数百万ドル規模の規制試験コストが垂直統合されたグローバル流通プレーヤーに有利に働くため、業界再編が予想される。
海洋防汚塗料業界のリーダー企業
PPG Industries Inc.
Hempel A/S
Akzo Nobel N.V.
Jotun A/S
Chugoku Marine Paints, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
海洋防汚塗料市場
- Akzo Nobel N.V.
- Altex Coatings Ltd
- Axalta Coating Systems, LLC
- BASF
- Chugoku Marine Paints, Ltd.
- Gruppo Boero
- Hempel A/S
- Jotun A/S
- Kansai Paint Marine Co.,Ltd.
- KCC CORPORATION
- LANXESS
- Nippon Paint Marine Coatings Co., Ltd.
- PPG Industries Inc.
- RPM International Inc.
- The Sherwin-Williams Company

市場機会と将来展望
より厳しい排出・溶出制約に対応しながら、測定可能な船体抵抗低減とメンテナンス上の利点を提供できる、殺生物剤フリーかつ低毒性システムに対するギャップが生まれつつある。IMOは船舶のバイオファウリング管理に関する実務的なガイダンスを追加しており、たとえば2025年4月の船舶の水中バイオファウリング清掃に関するガイダンスは、清掃適合性、除去されたバイオマスの回収、環境管理に関するより標準化された運用上の期待事項を定めている。
サプライヤーはまた、シリコーン系フォウルリリースシステムや先進的なハイブリッド製品への商業的な注力を強めており、これはHempelがHempaguard NBを揚子江造船所の新造船施工プロセスに統合したことや、PPGが繰り返しの乾ドックプログラムを通じてSIGMAGLIDE 2390の採用を拡大したことなど、具体的な導入事例に支えられている。さらなる機会は、施工と検証の産業化であり、塗料サプライヤーはヤード滞在時間、手直し作業、材料廃棄物を削減しつつ、確固たる性能証拠を提供することで、塗料販売以上の付加価値を生み出している。静電塗装を用いたPPGの200回目の乾ドック施工という節目は、特に船主がCII関連の監視下で燃料・排出結果を追跡する中で、高スループットの修理ハブにおいてプロセス能力がサプライヤーの差別化要因となり得ることを示している。COSCO SHIPPING BulkのためのJotun COSCO Marine Coatingsによる125隻のバルクキャリア新造船に対する取り組みのような、複数船の新造船シリーズ全体で塗料システムを固定する大規模船隊・造船所連携契約は、防汚システムの選択に結びついたバンドル型技術サービス、状態監視、ライフサイクルメンテナンス計画の展望を広げている。
Recent Industry Developments in 海洋防汚塗料市場
- 2026年6月:PPG Industries Inc.は、静電塗装施工能力の大幅な拡張を発表し、大規模乾ドックプログラムを支援しサイクルタイムを短縮するための新たな生産ラインを追加した。この動きは主要な乾ドックハブ全体で能力を拡大し、手直し作業と排出結果の最小化を重視する運航事業者の方向性と一致する。
- 2025年11月:I-Tech ABは、船舶用塗料向け次世代高性能防汚材料の共同開発に関して、Guangdong Havey Advanced Materials Technology Co., Ltd.とMoUを締結した。この提携は、I-TechのSelektope生物忌避成分とHaveyの生分解性樹脂バインダー開発を組み合わせるもので、高銅配合アプローチに代わる選択肢へのサプライヤーの積極的な投資を反映している。
- 2024年3月:PPG Industries Inc.は、船舶の性能向上と排出削減の取り組みを支援するために位置付けられた銅フリー防汚船舶用塗料、PPG NEXEON 810を発売した。この発売は、地域の排出制限の厳格化と顧客の持続可能性要件の進化に対応する運航事業者およびヤードに向けて、銅フリーの選択肢を広げた。


海洋防汚塗料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は船舶・ボートの水中外面および同様の水中海洋資産における海洋生物の付着を防止または低減するために使用される防汚塗料製品を対象としています。市場規模は、主要な最終用途需要プールおよび地域にわたって金額ベース(米ドル)で把握されています。
対象外の範囲:本市場規模には、非海洋用の産業向け保護塗料、および水中外面に塗布されない船内塗料は含まれません。
セグメンテーション概要
- タイプ別
- 銅系
- 自己研磨型コポリマー(SPC)
- ハイブリッドおよびナノハイブリッド
- その他(有機金属系、ハイドロゲル系、PFPE系、バイオベース系)
- 製剤技術別
- 殺生物剤系
- 非殺生物剤系防汚剥離型
- スマート・自己修復型
- 用途別
- 船体塗料
- タンク・バラスト塗料
- その他用途(洋上構造物、養殖、内陸水路資産)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ベトナム
- マレーシア
- インドネシア
- タイ
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- カタール
- ナイジェリア
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの外部限界を設定し、インタビュー開始前に前提条件を現実的な水準に保つために活用されています。IMOの条約および防汚システムに関する最新情報、関連する塗料・化学品カテゴリーに関するUN Comtrade貿易統計、各国の船舶登録・海運統計、ならびに業界団体による造船受注残・竣工サマリーなどの公開資料を精査しました。
活動量を塗料需要に換算するため、船舶船隊および新造船指標、港湾・船級協会の刊行物に記載されたドック入渠・整備サイクル、ならびに塗料性能と殺生物剤規制に関する査読済み学術誌の技術論文も参照しました。企業レベルの情報については、年次報告書、投資家向けプレゼンテーション、信頼性の高い報道資料を活用したほか、企業財務情報、ニュース・財務スクリーニング、および製剤の方向性を確認するための特許データベースに関する有料サブスクリプションも利用しました。ここに挙げたソースはあくまで例示であり、インプットの収集・相互検証・明確化のために他の多数の公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提条件を実際の現場での使用実態に照らし合わせることで、実用的なモデルへと転換することを目的としています。塗料メーカー、海洋塗装施工業者、造船所、船舶運航者、および業界専門家と対話し、再塗装頻度、典型的な塗料システムの選択、ならびに船種・地域別の価格変動を検証しました。
グローバル市場の全体像を把握するため、主要な造船拠点と大規模運航船隊を均等にカバーし、デスクリサーチの指標と初期インタビューのフィードバックが需要の方向性において一致しない場合は、追加のアウトリーチを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:16% | アジア太平洋:42% |
| 中位層:50% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:21% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
市場規模の算定は、対象となる塗装面積を船隊活動・新造船竣工・整備サイクルに紐付けるトップダウン型の需要プール構築から始まり、地域別価格帯を用いて金額に換算します。初期推計が完成した後、施工業者へのチャネルチェックや典型的な塗布率・塗膜厚を用いた数量・金額換算など、サプライヤーの収益構成のサンプリングといった選択的なボトムアップ推計によって裏付けを行います。
モデルで使用する主要インプットには、船種別の新造船・改修活動、ドック入渠頻度・再塗装間隔、船型別の平均水中露出面積、規制に起因する生物剤系と防汚放出系のシェア変化、ならびに完成塗料価格に影響を与える主要原材料の地域別価格動向が含まれます。ボトムアップのシグナルが不完全な場合、ギャップは確認済みの地域別船隊・造船所の集積度に基づく保守的なシェア配分によって対処し、一次調査の回答者が方向性を確認した後にのみ調整を行います。
予測は、造船サイクル・稼働日数・整備頻度に関するシナリオ分析を用いて作成されます。これらのシナリオは一次専門家から得たコンセンサス範囲でフィルタリングされるため、成長率は観測可能な船隊・造船所のシグナルに紐付けられた状態を維持します。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、モデルは最終承認前に段階的にレビューされます。推計需要を船隊成長・整備指標と照合し、規制のタイミング、造船所稼働率の変動、原材料価格ショックなど既知の要因に照らして年度間の急激な変化を再確認します。
単一の前提条件が合計値を歪めないよう、地域別および主要用途プール別に分散チェックを実施します。主要インプットが想定範囲を逸脱した場合、チームは選定した回答者に再連絡し、最終見解を更新する前に裏付けとなる公開資料を再精査します。レポートは年次で更新され、需要見通しを変える重要なイベントが発生した場合は中間更新を行い、クライアントが最新の調整済み数値を受け取れるよう最終納品前の最終確認パスを完了します。
Mordor Intelligenceの海洋防汚塗料市場推計と他の公表推計との比較
海洋防汚塗料の公表市場規模がしばしば一致しないのは、各調査機関が同一の項目を計上しているわけではなく、基準年や価格設定方法も異なるためです。実際には、最大の差異は通常、対象範囲内の塗料需要として何を扱うか、新造船と整備のウェイト付け、および平均販売価格の経年変化をどの程度許容するかに起因しています。
公表数値の中には、隣接する海洋塗料カテゴリーを含めたり、船隊活動に明確に紐付けられていない高い価格上昇率を適用したりすることで、数量が類似していても合計値が高くなるケースがあります。Mordor Intelligenceは、水中外面に使用される防汚塗料のみを計上対象とし、地域別価格帯から金額を積み上げる前に、船隊・ドック入渠のシグナルに年次推移を紐付けています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.13 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.12 ビリオン 米ドル(2025年) | 基準年が異なり、より広範な市場ドライバーに紐付けた高い成長経路を適用している可能性があり、対象需要プールが類似して見える場合でも合計値がずれることがあります。 |
| 地域コンサルタンシーB | 2.49 ビリオン 米ドル(2024年) | 高い数値は、より広い対象範囲(例えば、隣接する海洋塗料タイプや幅広いエンドユーザー区分の計上)および数量から金額への換算における透明性の低い価格構築と整合しています。 |
公表数値のばらつきは、総じて対象範囲の広さ、基準年の選択、ならびに価格と再塗装サイクルの収益換算方法によって説明されます。前提条件を観測可能な船隊活動と整備頻度に紐付けることで、推計は再現性が高まり、ユーザーが年度をまたいでインプットを再確認する際に監査しやすくなります。


レポートで回答される主要な質問
海洋防汚塗料市場の規模はどのくらいか?
海洋防汚塗料市場規模は2026年に21億3,000万米ドルであり、CAGR 4.08%で前進し、2031年までに26億米ドルに達する見込みである。
防汚塗料の需要をリードしている地域はどこか?
アジア太平洋は2025年の売上高の68.90%を占め、2031年を通じて最大の消費地域であり続ける。
最も高い市場シェアを持つ製品タイプはどれか?
銅系製剤は2025年の売上高の58.08%で最大のシェアを維持している。
最も急速に成長している技術はどれか?
スマート・自己修復型塗料は、船主がデジタルツインメンテナンス戦略を採用する中、最速の予測CAGR 5.02%を示している。
最終更新日:



