
水性塗料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
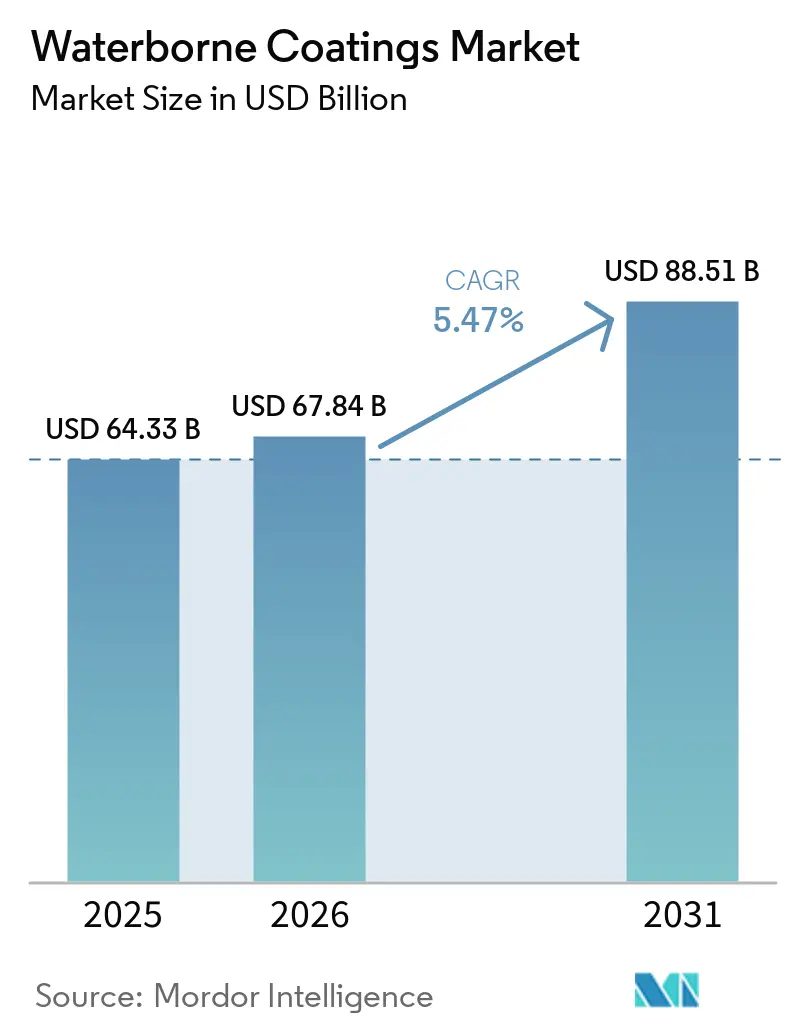
| 市場規模 (2026) | 67.84 十億米ドル |
| 市場規模 (2031) | 88.51 十億米ドル |
| Growth Rate (2026 - 2031) | 5.47 % |
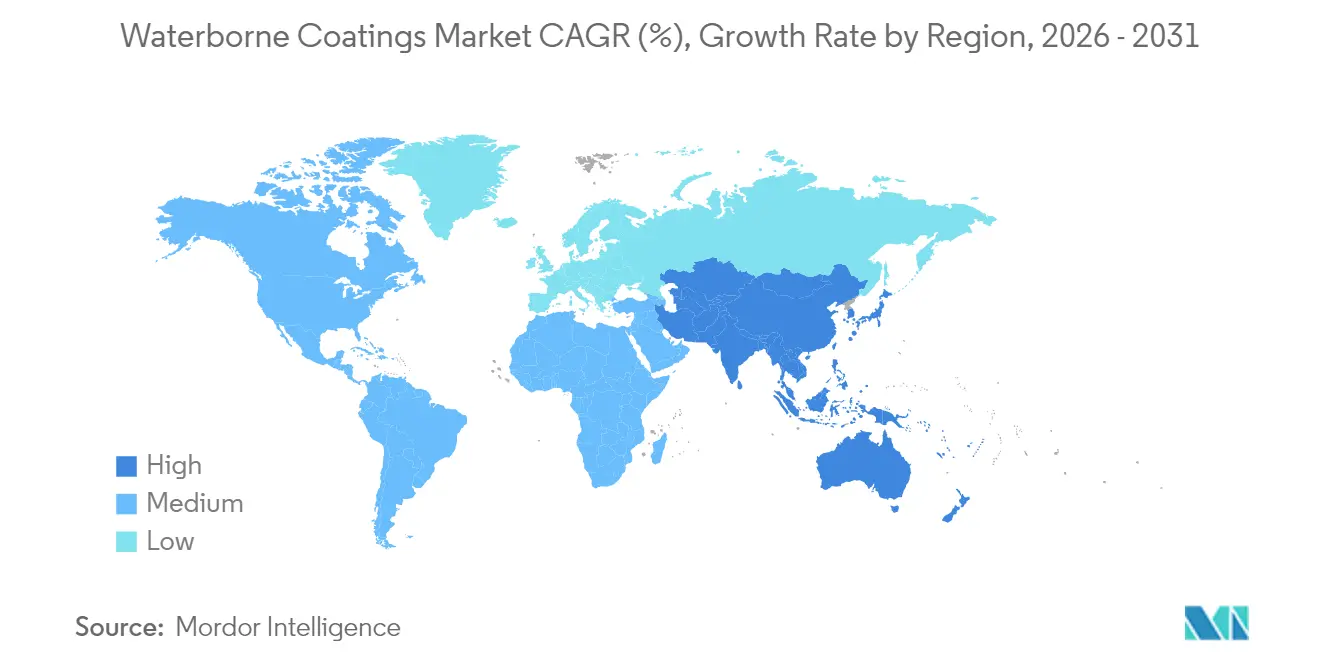
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
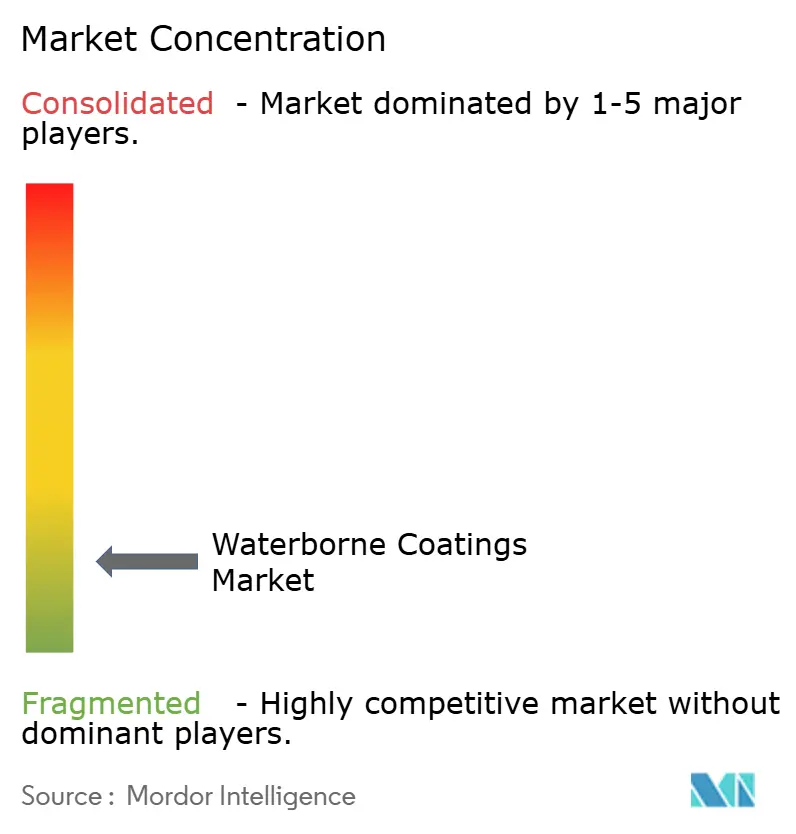
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水性塗料市場分析
水性塗料市場規模は2026年に67.84億米ドルと推定され、2025年の64.33億米ドルから成長し、2031年には88.51億米ドルに達する見通しで、2026年から2031年にかけて5.47%のCAGRで成長します。堅調な需要は、揮発性有機化合物(VOC)規制の強化、大規模インフラプログラム、および低排出化学品への支出を促進するOEM転換の加速によって支えられています。2027年1月の全国エアゾール塗料規則に基づく環境保護庁の遵守期日延長は、メーカーがよりグリーンな処方へポートフォリオを移行する際に歩まなければならない規制上の綱渡りを示しています。アジアの建設ブーム、自動車補修塗装のアップグレード、バイオベース樹脂の技術革新が、水性塗料市場の長期的な成長軌道をさらに強化しています。競争戦略は、供給安定性の高いレオロジーパッケージ、PFAS不使用の耐久性向上、デジタルカラープラットフォームを中心に展開されており、原材料コストの変動にもかかわらず、新たな価値創出の機会を生み出しています。
レポートの主要ポイント
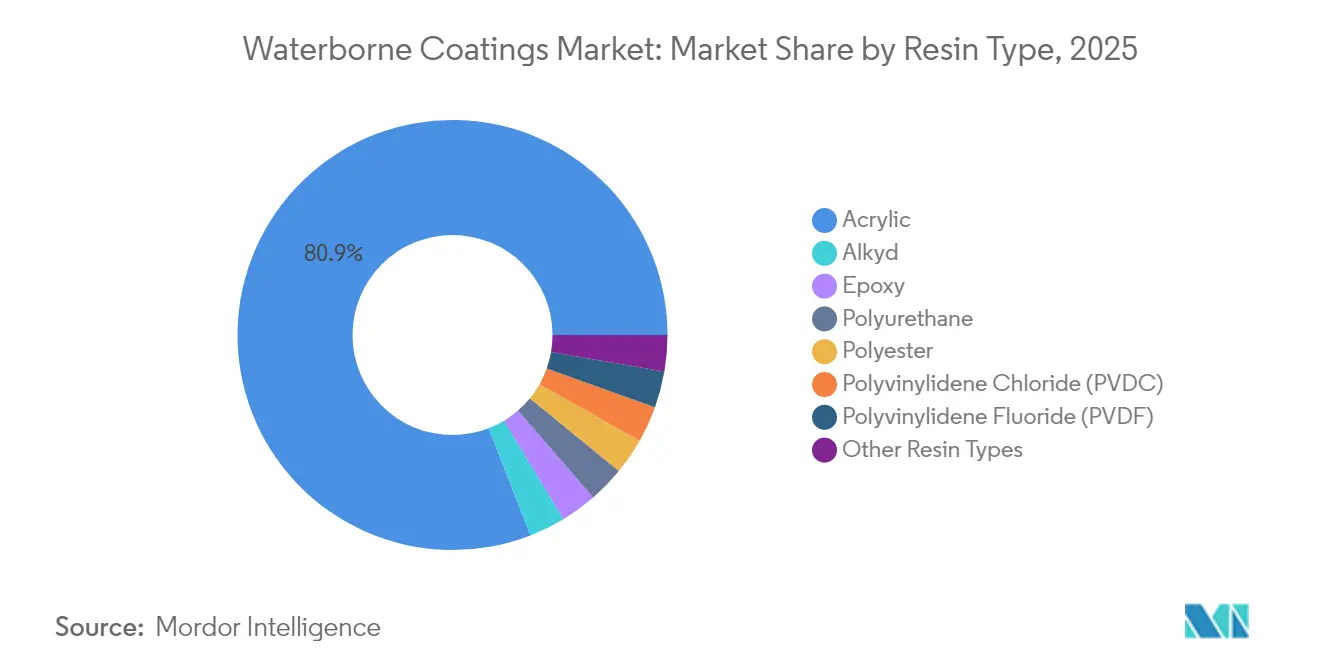
- 樹脂タイプ別では、アクリルが2025年の水性塗料市場シェアの80.90%を占め首位となり、ポリウレタンは2031年にかけて5.82%のCAGRで拡大する見込みです。
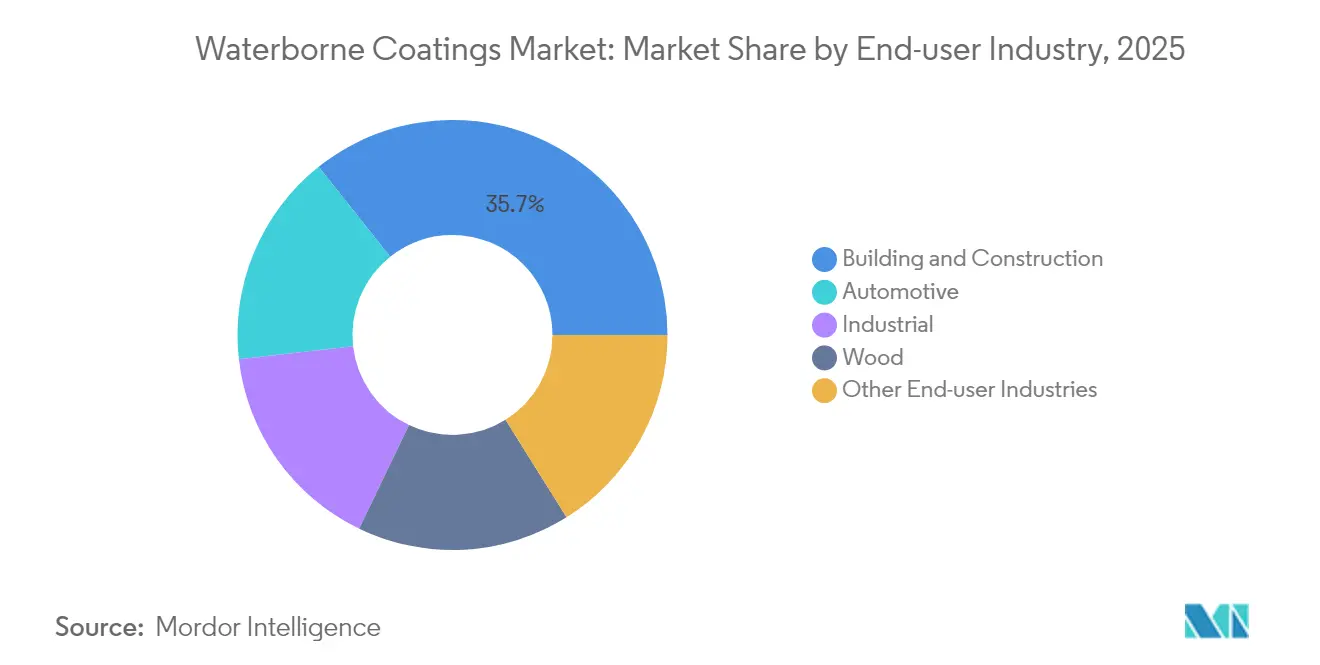
- エンドユーザー産業別では、建築・建設が2025年の水性塗料市場規模の35.70%のシェアを保持し、自動車用途が2031年にかけて5.84%のCAGRで最も速く成長する見通しです。
- 地域別では、アジア太平洋が2025年に42.40%の収益シェアで首位となり、同地域は5.93%のCAGRで成長し、他のすべての地域を上回ると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| VOCおよび脱炭素化規制の強化 | +1.8% | 北米とEUが最も高く、世界的に波及 | 中期(2〜4年) |
| アジアおよびアフリカにおける急速なインフラ整備 | +1.5% | APACが中核、MEAへ拡大 | 長期(4年以上) |
| 溶剤系から水系へのOEM一液型転換 | +1.2% | ドイツ、日本、米国がハブ | 短期(2年以内) |
| バイオベース樹脂の技術革新 | +0.7% | 北米とEUが先行、APACが拡大中 | 長期(4年以上) |
| スマートファクトリーにおける低温硬化需要 | +0.5% | ドイツ、中国、米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
VOCおよび脱炭素化規制の強化
カリフォルニア州大気資源局は産業維持管理用VOCを50 g/Lに制限しており、これは連邦基準に対してほぼ10倍の厳格化であり、処方業者は接着性、光沢、耐久性試験に合格しながら超低排出ブレンドを開発することを余儀なくされています[1]南海岸大気質管理地区、「規則1151改正案」、aqmd.gov。同様の規制強化はカナダでも進んでおり、130製品クラスに対する国家基準が2024年1月に発効し、グローバルに統一されたSKUを持つ多国籍企業のコンプライアンスリスクを拡大しています。欧州では、改訂されたREACH制限ロードマップがPVC添加剤とオルトフタル酸エステルを対象とし、PFASフリーポリオールの採用期間を圧縮しています。各法域が野心的な脱炭素化指標に収束するにつれ、大陸をまたいで一つの水性仕様を統一できる企業はコンプライアンスコストを削減し市場参入を加速させ、対応が遅れた企業は断片化したレガシーラインに閉じ込められることになります。
アジアおよびアフリカにおける急速なインフラ整備
中国の景気刺激策による産業復興とインドの高速道路・地下鉄拡張は、水性塗料市場における増分リットルの最大シェアを支えています。GCC建設パイプラインは気候的な側面も加えており、速乾性・低臭気の水性プライマーがバーレーンとオマーンの新規住宅ストックの45%以上に使用されており、地域の建設業者がLEEDおよびEstidama認証を追求するにつれてそのシェアは拡大すると予想されています。アジア開発銀行の2024年主要指標は、年間1.7兆米ドルのインフラ支出が気候変動への耐性を統合しなければならないことを強調しており、室内空気汚染物質を最小限に抑えた水性化学品が調達リストの上位に押し上げられています[2]アジア開発銀行、「主要指標2024」、adb.org。インドネシアからケニアに至る会議での対話は、技術コンサルタントが病院や学校に水性エポキシをますます推奨していることを示しており、長期的な需要成長の底上げとなる定着した選好を確認しています。
溶剤系から水系へのOEM一液型転換
自動車OEMは現在、VOCを60〜70%削減しながら溶剤系と同等の外観を実現できる水性ベースコートを標準仕様として採用しており、デトロイトから名古屋に至る塗装ラインにおける水性塗料市場の拡大を加速させています。衝突修理への移行は2018年までにすでに64%の工場普及率に達しており、引火リスクを低減する工場を保険会社が優遇するにつれてさらに上昇し続けています。PPGの100〜300 g/L技術は、焼付サイクルを延長することなく実際の排出削減を実証しています。赤外線強化ブースとロボット工学がフィルム形成を精密に調整し、一液型水系システムがスループットを損なうことなく旧来の二液型溶剤ラインを置き換えることを可能にしています。
バイオベース樹脂の技術革新
リグニン、藻類、植物油誘導体は、アールト大学がリグニンの石油系アクリルに対する優れた耐汚染性を示した後、主流化が進んでいます。Borregaardのレオロジー活性リグニンブロックは、水性分散接着剤においてホルムアルデヒドを20〜40%削減します。バイオマスを70%含有するポリウレタンシステムは、従来品と同等の引張・熱特性を達成しており、再生可能性と性能のトレードオフという従来の概念を覆しています。Prefere Resinsは2030年までに樹脂ラインにおけるフェノール代替率90%を目標としており、バイオ含有量がニッチなプレミアムではなく基本仕様となることを示しています。
制約インパクト分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊レオロジー添加剤の供給不足と価格変動 | -0.8% | APACの製造拠点で深刻 | 短期(2年以内) |
| 熱帯地域における湿度関連の乾燥不良 | -0.6% | 東南アジア、サハラ以南アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 極限防食用途におけるPFASフリーの性能ギャップ | -0.4% | 世界の海洋・過酷環境資産 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊レオロジー添加剤の供給不足と価格変動
レオロジーパッケージは重量比でわずか4%に過ぎないものの、原材料費の13%を占め、供給が逼迫すると全体の生産マージンを大きく左右します。複雑なASEおよびHASE化学品を中心とした生産者の集約化が価格ショックを増幅させ、単一の操業停止が世界の四半期トン当たりコストを二桁台で押し上げる可能性があります。リボン状ポリシリケートは低添加量でpH安定性のあるフローを実現する可能性がありますが、広範な適合性試験が必要であり、イノベーションのタイムラインを1年以上に延ばしています。暫定的な在庫バッファーが唯一のヘッジ手段として残っており、新たな研究開発に充てられるべき資本を固定化しています。
極限防食用途におけるPFASフリーの性能ギャップ
海洋プラットフォーム、半導体工場、化学反応器はPFASに依存して攻撃的な媒体を弾いています。メイン州とミネソタ州の禁止措置が期限を早めていますが、シリコーンベースの湿潤剤は設計者が必要とする撥水閾値に達していません。ポリアクリレート-SiO₂-グラフェンマトリックスを用いた非フッ素系超撥水材はすでに150°の接触角に達していますが、仕様決定者が切り替える前に15年間の海水飛沫暴露を証明しなければなりません。2〜3年の承認サイクルがキャッシュフローを圧迫し、市場浸透を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
アクリルの安定性が成長を支えるアクリル配合物は2025年の水性塗料市場において80.90%を占め、建設業者およびDIY消費者が世界的に支持するUV耐性、色保持性、コスト効率の実績ある組み合わせを反映しています。アクリル樹脂向け水性塗料市場規模は、自治体の再塗装プログラムおよびDIYチャネルの拡大に支えられ、着実に拡大する見込みです。
ポリウレタンは規模こそ小さいものの、自動車メーカーおよび産業メンテナンスエンジニアがブース時間の短縮と耐薬品性の向上を実現する一液型水性化学品へ移行するにつれ、2031年に向けてCAGR 5.82%で加速しています。エポキシは重防食用途での地位を維持していますが、PFASの代替経路はバリア性能を維持するための並行したイノベーションを必要としています。アルキドはVOC規制による圧力を受けているものの、石油系原料をアゼライン酸に置き換えた水性アルキド塗料において活路を見出しており、使い慣れた作業性を維持しながら規制上の審査を緩和しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:
建設のリーダーシップと自動車の勢いインフラ投資により建築・建設は2025年の水性塗料市場規模の35.70%を維持し、ボリュームの基盤としてのセグメントの役割を確認しています。都市部の集合住宅建設、公共交通ハブ、商業施設の改修はいずれも、グリーンビルディング認証を満たす低臭気・速再入居塗料を志向しています。一方、自動車セグメントはOEMの義務付けにより5.84%のCAGRで急成長しており、すべての塗装ラインがプライマー、ベースコート、クリアコートにわたってVOC 250 g/L未満を達成することが求められています。
水性ポリウレタンとアクリルのブレンドが重要な役割を果たしており、高光沢と1コート当たりの塗布量向上を組み合わせることで、車両1台当たりの総塗料使用量を削減しています。産業維持管理は堅固な基盤シェアを維持していますが、高固形分化とPFASフリートップコートへの移行が製品ミックス計画を複雑にしています。木材仕上げはリグニン強化レシピのおかげで緩やかに上昇しており、木目の美観を保ちながら紫外線に対抗し、家具輸出業者と高級建具工場の両方を引き付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の水性塗料市場
アジア太平洋地域は2025年の世界収益の42.40%を占め、2031年に向けて市場をリードする5.93%のCAGRを達成する軌道に乗っており、水性塗料市場の成長エンジンとしての地位を確固たるものにしています。中国の景気刺激策は工業生産を回復させ、汎用工業用エナメルの基礎需要を拡大する一方、インドのコンクリート集約型スマートシティ回廊は、弾性屋根・橋梁用メンブレンの長期受注を開拓しています。
北米の水性塗料市場
北米は、技術的リーダーシップと規制上の成熟が混在する市場を反映しています。カリフォルニア州の50 g/L上限規制により、全国のSKUが最低許容VOC水準に合わせることを余儀なくされ、流通チェーン全体に波及効果をもたらし、急速な処方改良を促進しています。カナダの全国VOC規則集は州ごとの規制上限を統一し、ケベック州からブリティッシュコロンビ州まで、規制適合水性塗料ラインの市場参入を円滑化しています。
欧州の水性塗料市場
欧州は、持続可能性のための化学物質戦略を通じてサステナビリティのトレンドセッターであり続け、建築用・工業用・DIY向け製品全般にわたる水性塗料の採用を加速させています。Akzo Nobel N.V.はBASFとの連携によりDulux Easycareを英国で再ローンチし、製品カーボンを最低5%削減するという公約を前進させ、環境意識の高い消費者の間でブランド訴求力を強化しています。東欧の都市化もEU復興プログラムが資金提供する自治体の道路・鉄道改修を中心に、増分需要をリットル単位で押し上げています。

バリューチェーン分析
水性塗料のバリューチェーンは、アクリル、ポリウレタン、エポキシ、アルキドの構成原料に加え、分散剤やレオロジー調整剤などの高感度機能性添加剤を含む上流の原料・中間体から始まる。特殊レオロジー製剤は配合重量に占める割合はわずかであるが、原材料支出に占める割合は不釣り合いに大きいため、添加剤とバインダーの供給可否は繰り返し発生するボトルネックとなっており、供給の混乱は迅速にコスト変動や再配合サイクルへとつながる。
中流には、分散剤・添加剤メーカーと、建築用、産業用、自動車OEM/リフィニッシュ用、木工用製品を配合・着色・包装する統合塗料メーカーが含まれる。下流では、製品はOEM直販・プロジェクトチャネル(自動車、産業メンテナンス)、販売店・施工業者ネットワーク(保護・メンテナンス)、小売/DIYプラットフォーム(建築用)の組み合わせを通じて流通する。BASFが2026年7月に建築用塗料向けの認証バイオマスバランス添加剤(Dispex、Rheovisグレード)を発表するなど、最近の供給側の製品動向は、性能要件とカーボンフットプリント要件の両方に対応しつつ製造切り替えを管理可能な範囲に保つために、上流のイノベーションが主流の水性システムへと取り込まれている様子を浮き彫りにしている。
競争環境
市場は断片化した性質を持っています。PPG Industries、AkzoNobel、BASFが首位に立ち、世界的な研究開発ネットワークと供給ショックを緩衝する複数拠点の生産能力によって強化されています。イノベーションベクターが競合他社をますます差別化しています。Asian PaintsやNippon Paintなどの地域プレーヤーは、地域の流通インテリジェンスと機動的な生産を組み合わせてグローバル大手に対するシェアを守り、原材料の共同調達でパートナーシップを結びながらも小売カウンターでは激しく競争しています。ニッチな専門業者は、サービスパッケージと塗布ノウハウがプレミアムマージンをもたらす海洋防汚、食品グレードバリアコート、高固形分保護セグメントへとピボットしています。
水性塗料業界リーダー
Akzo Nobel N.V.
Asian Paints Ltd.
BASF
PPG Industries, Inc.
The Sherwin-Williams Company
- *免責事項:主要選手の並び順不同
水性塗料市場
- Akzo Nobel N.V.
- Arkema
- Asian Paints Ltd.
- Axalta Coating Systems, LLC
- BASF
- Benjamin Moore & Co.
- Berger Paints India
- Chokwang Paint
- Dow
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- KCC Corporation
- Masco Corporation
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Teknos Group
- Tenaris
- The Sherwin-Williams Company
- Tikkurila

市場機会と将来展望
機会は、規制や調達慣行が水性を単なる選好からスペック要件へと転換させる領域、特に大規模な建築用・産業用カテゴリーに集中している。中国は2026年6月に強制的な国家標準GB 30981.1-2025およびGB 30981.2-2025を施行し、VOC規制を強化(室内壁塗料については50 g/Lを含む)し、SVOC規制を追加した。これにより、低排出制約下で製膜性と外観を維持する適合バインダー・添加剤パッケージの価値が高まっている。欧州では、欧州委員会が2025年12月発効でEUエコラベル基準を更新し、水性エアゾールスプレー塗料専用の製品グループを設けたことで、小売・専門チャネルにおける差別化されたラベル付き水性製品ポートフォリオへの道筋がより明確になった。
2つ目のホワイトスペースは、分散剤、バインダー、機能性添加剤の地域的な供給信頼性であり、特にインフラや製造業を拡大している新興市場において顕著である。BASFは南アフリカのダーバンで分散剤生産を拡大し(会社発表による2026年2月から3月の時期)、インドのマンガロールで新たな分散剤ラインの立ち上げに着手した。一方、JAT Holdingsは2026年3月にスリランカでバインダー工場の第2期拡張を完了した(生産能力76%増)。需要側では、Asian Paintsがインドのインドールで新規水性塗料工場を発表しており(2億1,700万ユーロ、年間4億リットルの生産能力目標)、迅速な規模拡大を支援できるサプライヤーや配合業者に対して、耐湿性水性システム、保護用途向けPFASフリーの耐久性向上、マスバランスまたはバイオマスバランス原料を用いた検証済み低炭素配合(例えばBASFは2026年7月に認証バイオマスバランス添加剤グレードを発売)などの余地があることを示している。
Recent Industry Developments in 水性塗料市場
- 2026年7月:BASFは、建築用塗料向けに3種類の認証バイオマスバランス添加剤、Dispex AA 4145 MB、Rheovis PU 1333 MB、Rheovis HS 1169 MBを発売した。この発売は、既存の水性配合との互換性を維持しながら、認証済み原料計上を通じてカーボンフットプリントの削減を目指すもので、再配合と品質認証に時間とコストがかかる大量生産塗料での採用促進を支援する。
- 2025年11月:BASFコーティングスは、ドイツ・ミュンスター拠点で自動車OEM塗料向けの新生産プラントを稼働させた。主力カラー製品と自動化強化を中心に設計されている。この拠点拡大は、低排出システムへの転換を進めるOEM塗装工場向けの地域供給能力を強化し、信頼性の高い標準化された水性対応生産をめぐる競争激化をもたらしている。
- 2024年11月:BASFは、オランダ・ヘーレンフェーンにJoncrylやAcronal Proなどのブランドによる水性分散剤の新生産ラインを開設した。この拡張は、塗料および関連用途で使用される主要な水性構成原料の地域的な入手可能性を支え、欧州の配合業者にとってのリードタイム短縮とサプライチェーンリスクの低減に寄与する。


水性塗料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、建設、自動車、産業、木材用途向けに販売される水性塗料材料を対象としており、水が主要な担体であり、製品は保護または外観のための塗料として供給されます。
対象外の範囲:溶剤型、粉体、および放射線硬化型塗料は、同一のエンドユーザー用途で競合する場合であっても除外されます。
セグメンテーション概要
- 樹脂タイプ別
- アクリル
- アルキド
- エポキシ
- ポリウレタン
- ポリエステル
- ポリ塩化ビニリデン(PVDC)
- ポリフッ化ビニリデン(PVDF)
- その他の樹脂タイプ
- エンドユーザー産業別
- 建築・建設
- 自動車
- 産業
- 木材
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造を設定し、公開データに可視化された需要シグナルを固定するために使用されます。VOC規制に関する米国EPA公表資料、Eurostatの製造業・建設業指標、主要塗料原材料に関するUN Comtradeの貿易フロー、および地域別需要サイクルの正規化に役立つ世界銀行のマクロ経済シリーズなどのソースを活用しています。
これらのシグナルを実用的な規模算定モデルに変換するため、樹脂および配合の変化を論じた査読済み学術の技術論文、年次報告書、投資家向けプレゼンテーション、サステナビリティ開示資料を精査しています。一部では、報告された収益の内訳を確認し、供給に影響を与え得る設備増強や工場閉鎖を把握するために、企業財務情報およびニュースに関する有料サブスクリプションを使用しました。これらのソースは網羅的なものではなく、調査中のデータ収集、検証、および明確化のために追加の公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、樹脂ファミリー別の価格帯や溶剤系からの切り替えペースなど、デスクリサーチでは明確に解決できない前提条件を検証するために使用されます。APAC、EMEA、およびアメリカ大陸の塗料配合業者、原材料サプライヤー、販売業者、および大口購買者と対話し、地域別の需要パターンおよびコンプライアンス主導の代替動向をクロスチェックしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | APAC:43% |
| 中位層:52% | 部門・ユニットリーダー:34% | EMEA:36% |
| 中小規模プレイヤー:18% | マネージャー:51% | アメリカ大陸:21% |
市場規模算定と予測
規模算定は、建設生産高、自動車生産台数、および産業生産指数におけるエンドユーザー活動から塗料需要を再構築し、用途別の典型的な水性塗料浸透率でフィルタリングするトップダウン構築から始まります。この需要プールが確立されると、サンプリングされたサプライヤー収益、数量に関するチャネルフィードバック、および主要樹脂グループの平均販売単価×数量のサニティチェックを含む選択的なボトムアップ検証によって裏付けられます。
モデルを繰り返し動かした主要インプットは、地域別の建設着工件数およびリノベーション活動、自動車OEMおよびリフィニッシュ数量、産業用塗料消費指標、VOC規制のタイムライン、ならびにアクリル、アルキド、エポキシ、ポリウレタン水性システム別の典型的な価格体系でした。小規模国でボトムアップの参照点が不完全な場合、一人当たり塗料消費シグナルおよび既知の産業構成を用いた比較市場スケーリングによってギャップを処理し、その後合計値を再調整しました。
予測においては、規制強化の速度と代替率の異なるシナリオを反映するためにシナリオ分析を使用し、選択したシナリオをインタビューによる専門家コンセンサスに整合させました。設備転換や政策上のマイルストーンがインプットに明確に示されていない限り、非現実的な段階的変化を避けるために成長率を平滑化しました。
データ検証と更新サイクル
モデルのアウトプットは、地域別塗料生産動向、主要インプットの貿易動向、および公開されている建設・自動車サイクルなどの独立したシグナルと照合し、最大の乖離について調査します。需要指標に裏付けられない急増が地域で見られた場合、前提条件を再検討し、必要に応じて業界関係者への迅速な再コンタクトを行い、何が変化したかを確認します。
承認前に、計算、通貨処理、および年度マッピングが地域およびセグメント間で一貫していることを確認するため、作業を段階的にレビューします。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが公表時点で利用可能な最新の見解を受け取れるよう最終納品前チェックが実施されます。
Mordor Intelligenceの水性塗料市場推計と他の公表推計との比較
水性塗料に関して異なる公表数値が存在するのは一般的であり、各社が異なる基準年から出発し、異なるエンドユーザー構成を使用し、価格設定と代替に関して異なる前提条件を適用することが多いためです。一方の推計が報告収益に大きく依存し、もう一方が建設および産業生産に連動した需要指標に大きく依存している場合、その乖離は通常より大きくなります。
粉体塗料および放射線硬化型塗料はMordor Intelligenceの対象範囲外に置かれており、これにより、複数の低VOC技術をより広い塗料カテゴリーとしてまとめた数値と比較して、合計値が低くなる傾向があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 670.84億米ドル(2026年) | |
| 産業調査出版社A | 749.98億米ドル(2026年) | アプリケーションマッピングと報告売上高の換算が隣接する低VOC技術およびより広範な水性製品形態を取り込める異なるベース構造を使用しており、厳密な水性塗料のみの集計と比較して2026年の合計値を押し上げています。 |
| 市場調査出版社B | 554.54億米ドル(2024年) | 2024年を基準年としてモデルを固定し、より低い成長経路とより保守的な平均販売単価の推移を適用しており、建設および産業需要が後から回復した地域における現在のサイクルの価格効果を過小評価する可能性があります。 |
3つの数値の差異のほとんどは、水性塗料として計上されるものとその他の低VOC塗料技術として計上されるものの違い、および基準年の価格設定の繰り越し方法から生じています。各ステップを可視化されたエンドユーザー活動に結び付け、インタビューに基づく価格設定および浸透率の前提条件でクロスチェックすることで、最終的な数値は追跡および再現が容易な状態を維持しています。


レポートで回答される主要な質問
水性塗料市場の2026年から2031年にかけての予想成長率はどのくらいですか?
世界の水性塗料市場は5.47%のCAGRで成長し、2026年の67.84億米ドルから2031年には88.51億米ドルに達すると予測されています。
水性塗料の需要が最も高い地域はどこですか?
アジア太平洋が2025年に42.40%の収益シェアで首位となり、大規模なインフラプログラムと産業生産の増加に支えられ、2031年にかけて5.93%のCAGRで最も速く成長する見通しです。
アクリル樹脂が水性処方で主流となっている理由は何ですか?
アクリルは優れた紫外線安定性、色保持性、コスト競争力を兼ね備えており、多様な建築・装飾用途にわたって2025年の市場シェアの80.90%を占めています。
自動車用途における水性塗料の急速な普及を促進しているものは何ですか?
OEMおよび衝突修理工場は、厳格なVOC規制に準拠しながら、塗布回数の削減、引火リスクの低下、色合わせの向上というメリットを享受するために水系システムを採用しています。
メーカーはPFAS禁止の迫りくる規制にどのように対応していますか?
各社はシリコーンベースの湿潤剤やグラフェン強化超撥水フィルムを開発しており、PFASの耐久性に匹敵することを目指していますが、複数年にわたるフィールド検証がまだ必要です。
最終更新日:



