
反射防止コーティング市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
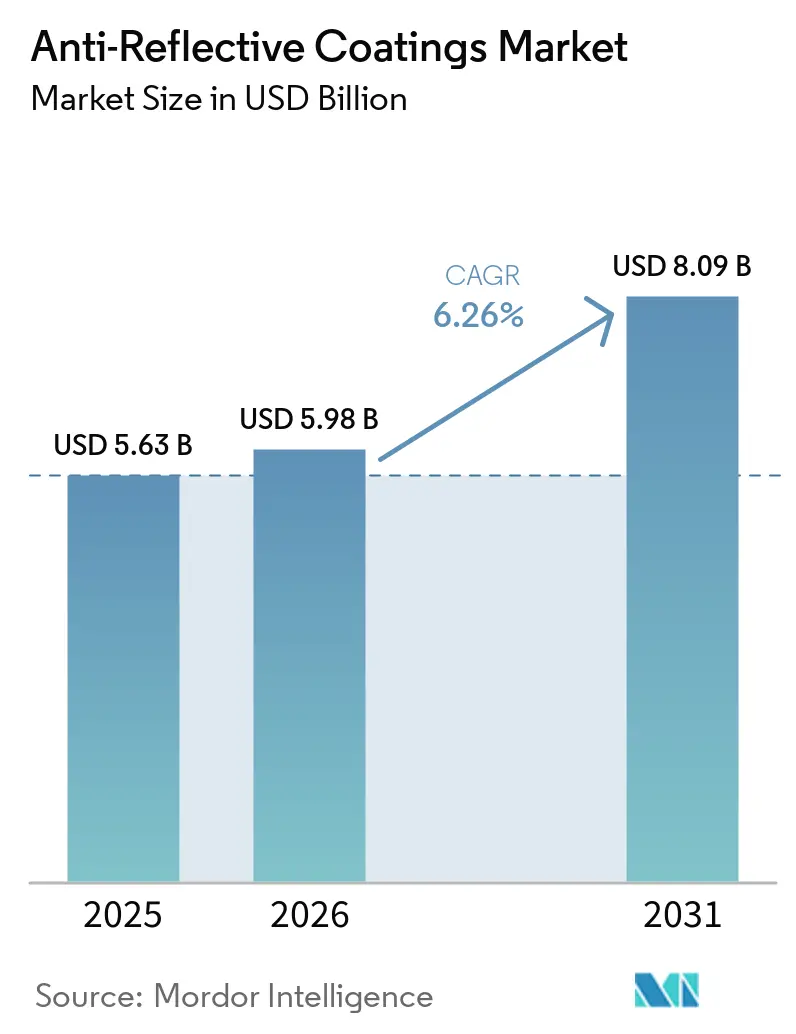
| 市場規模 (2026) | 5.98 十億米ドル |
| 市場規模 (2031) | 8.09 十億米ドル |
| 成長率 (2026 - 2031) | 6.26 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
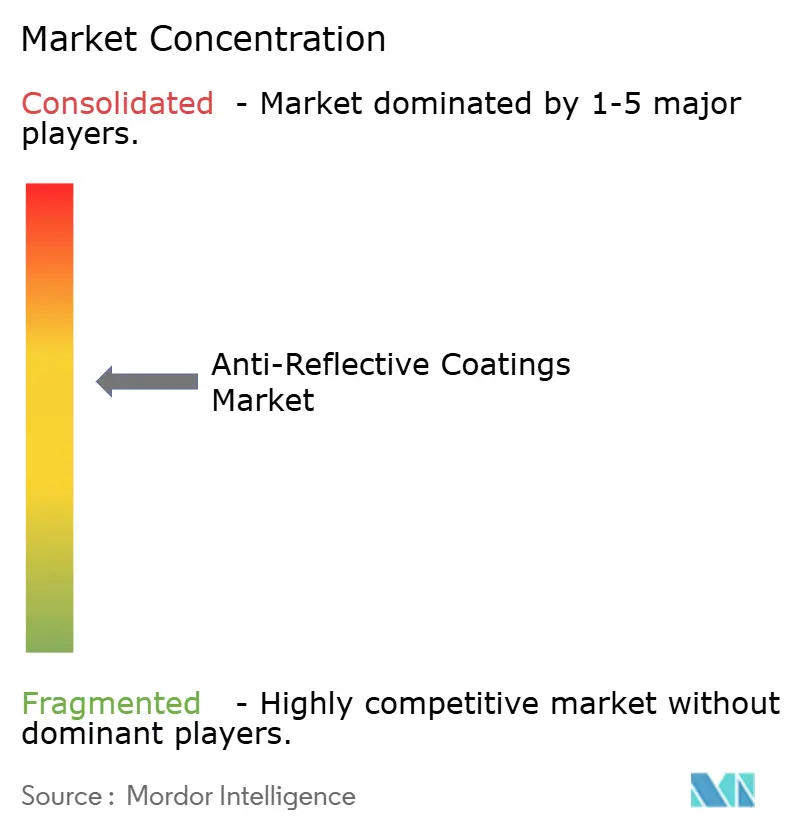
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる反射防止コーティング市場分析
反射防止コーティング市場規模は2025年に56億3,000万米ドルと評価され、2026年の59億8,000万米ドルから2031年には80億9,000万米ドルに達すると予測されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は6.26%となっています。精密光学、太陽光発電ガラス、先進民生用ディスプレイにおいてグレア抑制と高い光透過率が不可欠であることから、需要は拡大しています。メーカーは高スループットで緻密かつ欠陥の少ない膜を成膜するスパッタリングラインへの投資を強化しており、太陽光発電開発業者は両面型アーキテクチャが主流化する中でモジュールあたりのコーティング面積を倍増させています。フッ素化学品に対する規制圧力により原料ポートフォリオの見直しが進んでいますが、非フッ素化スタックをいち早く認定したサプライヤーが設計採用の機会を獲得しています。競争力学は、成膜設備のスケールとレシピの専門知識を組み合わせ、長時間の設備改造なしに汎用ガラスとカスタム多層スタックを切り替えられる企業に有利に働いています。
主要レポートの要点
- 成膜方法別では、化学蒸着が2025年において29.10%の収益シェアを維持しており、スパッタリングは2031年にかけて最も高い6.47%の年平均成長率(CAGR)を記録すると予測されています。
- 用途別では、電子デバイスが2025年において36.60%のシェアで反射防止コーティング市場をリードしており、太陽光パネルは2026年から2031年にかけて最も高い7.95%の年平均成長率(CAGR)を記録すると見込まれています。
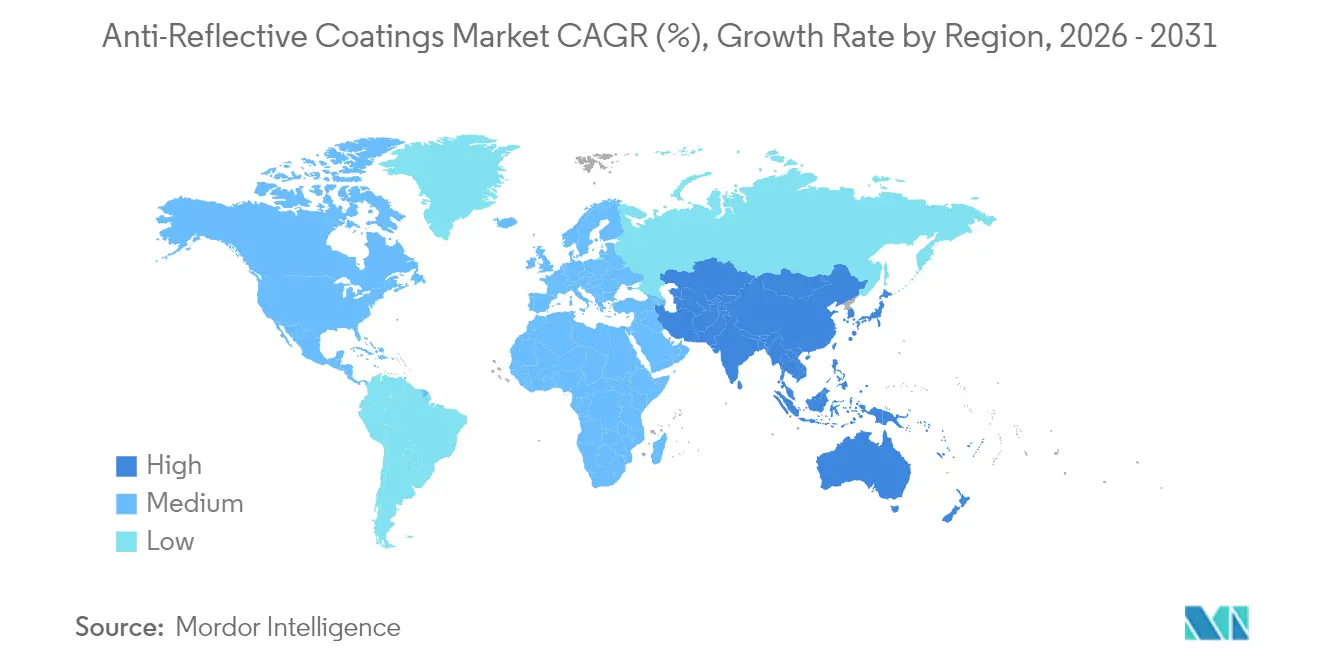
- 地域別では、アジア太平洋地域が2025年において34.10%の収益シェアを占めており、2031年にかけて7.62%の年平均成長率(CAGR)で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 拡張現実(AR)/仮想現実(VR)およびスマートガラスの普及 | +1.2% | 北米とアジア太平洋を中心としたグローバル | 中期(2〜4年) |
| 自律走行車におけるLiDAR光学 | +0.9% | 北米、欧州、中国 | 中期(2〜4年) |
| 太陽光発電(PV)設置需要の増大 | +1.5% | アジア太平洋、中東、中南米 | 長期(4年以上) |
| 眼科用眼鏡処方需要の増加 | +1.3% | アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| 高解像度民生用ディスプレイの急増 | +1.3% | アジア太平洋を中心としたグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AR/VRおよびスマートガラスの普及が精密光学需要を牽引
ヘッドセット出荷台数は2024年に960万台に達し、トレーニングおよびリモートコラボレーションを含むエンタープライズユースケースが対象顧客層を拡大しています。光学スタックは現在、色忠実度と耐傷性を維持しながら、可視スペクトル全域で平均反射率1%未満を達成することが求められています。浙江大学の研究者は、反射率1%未満かつ硬度15GPaを超えるゾル-ゲル多層スタックを報告しており、民生用ウェアラブルに適した耐久性を実証しています[1]。サブナノメートル単位で層厚を調整できるコーティング企業がプレミアム契約を獲得しており、これはウェーブガイドコンバイナーおよびパンケーキレンズがゴーストイメージの角度特異的抑制を必要とするためです。コンテンツプロバイダーが空間コンピューティング向けに最適化を進める中、ヘッドセットOEMは発汗、温度サイクル、頻繁な清掃に耐える広帯域・低散乱コーティングを仕様として要求しており、高性能反射防止製剤への持続的な需要が生まれています。
自律走行車の知覚を可能にするLiDAR光学
905nmおよび940nmで動作する車載LiDARモジュールは、低反射率の送受信光学系を使用して検出範囲を200m超に拡張しています。Nature Communicationsの研究では、6接合反射防止スタックを搭載した垂直共振器面発光レーザーが最大出力400Wに達し、高温環境での6,000時間テストに耐えたことが実証されました[2]。システム価格が100米ドルの目標値に近づく中、ティア1サプライヤーはIATF 16949審査に合格しながら信号対雑音比を向上させるコーティングを求めています。認定の鍵は、-40℃から+105℃の温度域での性能維持と道路塩分腐食への耐性です。屈折率と膜厚均一性のロット間変動が少ないことを文書化できるベンダーは、2026〜2027年に予定されているプラットフォーム展開において優先サプライヤーの地位を獲得しています。
太陽光発電(PV)設置が効率向上を加速
2025年のIEEE論文では、広帯域反射防止ガラスがシリコンモジュールの効率を2.3%向上させ、25年間の均等化エネルギーコストを低減することが定量化されました。国際エネルギー機関は、両面型パネルが2033年までに世界生産量の70%を超えると予測しており、モジュールあたりのコーティング面積は2倍になります。インド、中東、中南米の開発業者は一軸追尾装置と両面ガラスを組み合わせて設備利用率を30%超に引き上げており、両面耐摩耗コーティングの仕様採用を促進しています。フォーミュレーターは真空蒸着からプラズマ支援化学蒸着へと移行しており、これはガラスと強固に結合し、砂漠の砂嵐や高UV線量に耐えるためです。
高解像度民生用ディスプレイの急増
OLEDパネルは発光層の上にカラーフィルターを統合しており、表面反射率が高まるため、明るいオフィス環境でのコントラストを維持するために積極的な反射防止処理が必要となる。パネルメーカーは現在、アンチグレアとアンチフィンガープリントの両機能を同時に求めており、コーティングサプライヤーは反射率1.5%未満、指紋に対する接触角65°未満、硬度9H超を実現する多機能スタックの開発を迫られている。抗ウイルスコーティングは、別の多機能表面処理用途を代表するものである。マグネトロンスパッタリングにより、第8.7世代ガラス全体にわたって傾斜屈折率層の形成が可能となり、大気圧プラズマトップコートは追加の熱バジェットなしに撥油性機能を付与する。ノートパソコンおよびモニターブランドは2026年に「反射管理」SKUをプレミアムアップセルとして市場投入する計画であり、高付加価値スタックへの安定した需要が示唆される。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い製造コストおよび設備コスト | −0.8% | 北米と欧州を中心としたグローバル | 短期(2年以内) |
| REACHおよびフッ素化学品規制の厳格化 | −0.5% | 欧州およびグローバルへの波及 | 中期(2〜4年) |
| フレキシブルポリマー基板における耐久性の問題 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い製造コストと設備コストが参入を制約
電子ビーム蒸発器、マグネトロンスパッタリングチャンバー、プラズマリアクターはそれぞれ100万米ドル以上のコストがかかり、クラス100クリーンルーム設備を必要とします。中小のコーティング業者は設備投資の償却に苦労しており、中国、韓国、米国のメガファブを中心とした集約化が進んでいます。定期メンテナンスはスループットを中断させ、熟練技術者はプレミアム賃金を要求するため、固定費がさらに上昇します。OEMが東南アジアや中南米での現地調達を求めても、経済的な合理性が地理的多様化を妨げており、既存ハブの優位性を強化しています。
REACHおよびフッ素化学品規制が配合見直しを強制
欧州連合はペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の段階的廃止を進めており、これらは歴史的に撥油トップコートとして使用されてきました。サプライヤーは塩水噴霧試験およびUV劣化試験に合格できる非フッ素化スタックを認定する必要があり、このプロセスにより製品サイクルに9〜12か月が追加されます。EU向けと非EU向けの並行ポートフォリオは在庫およびコンプライアンスコストを増大させ、独立系企業の利益率を圧迫します。垂直統合型コングロマリットは自社の研究開発チームおよび規制専門知識を活用してこの移行を乗り越え、能力格差をさらに広げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
成膜方法別:
スパッタリングがスループット優位性を拡大スパッタリングは2026年から2031年にかけて6.47%のCAGRを記録し、反射防止コーティング市場全体を上回る成長を示した。マグネトロンアーキテクチャは、第8.7世代ガラス全体にわたり毎分10 nmを超える速度で緻密な薄膜を成膜し、ディスプレイおよび太陽光発電ファブのタクトタイムを短縮する化学気相成長法の反射防止コーティング市場シェアは、2025年に29.10%を維持した。これは、その優れたコンフォーマリティが光ファイバープリフォーム、ミラーコーティング、およびMEMSキャビティにとって不可欠であるためだ。ハイブリッド生産ラインは現在、3次元形状への被覆のためのプラズマ強化化学気相成長法と、平面パネル向けのスパッタソースを組み合わせ、設備稼働率を最大化している。イオンビームスパッタリングは速度こそ遅いものの、193 nmリソグラフィで使用されるレチクルブランクに不可欠な原子スケールの平滑性を実現する。ここでは0.2%未満の残留反射率が定在波欠陥を防止する。プロセスの選択は、基板の熱バジェットおよびプラズマ露光の許容可否にますます左右されており、ファブはリスクをヘッジするためにデュアルソースレシピを採用するようになっている。
スパッタリングの拡大は、剛性ガラスではなく幅300 mmのポリマーフィルムロールを指定するフレキシブルディスプレイプログラムによっても牽引されている。ロールツーロールスパッタリングラインにおける回転式ターゲットは、ランニング中に組成を切り替えることを可能にし、広帯域性能と機械的耐久性のバランスをとるグレーデッドインデックススタックを実現する。一方、化学気相成長法は、熱に敏感なポリマーから成形された車載ライダーレンズにおいてシェアを拡大している。この用途ではプラズマ照射が光学形状を変形させる恐れがある。資本設備ベンダーは、スパッタカソードのアップグレードによりパワー密度が15%向上し、ターゲット端部のデッドゾーンが縮小して材料利用効率が改善されると予測しており、これにより1平方メートルあたりのコーティングコストがさらに低減される。
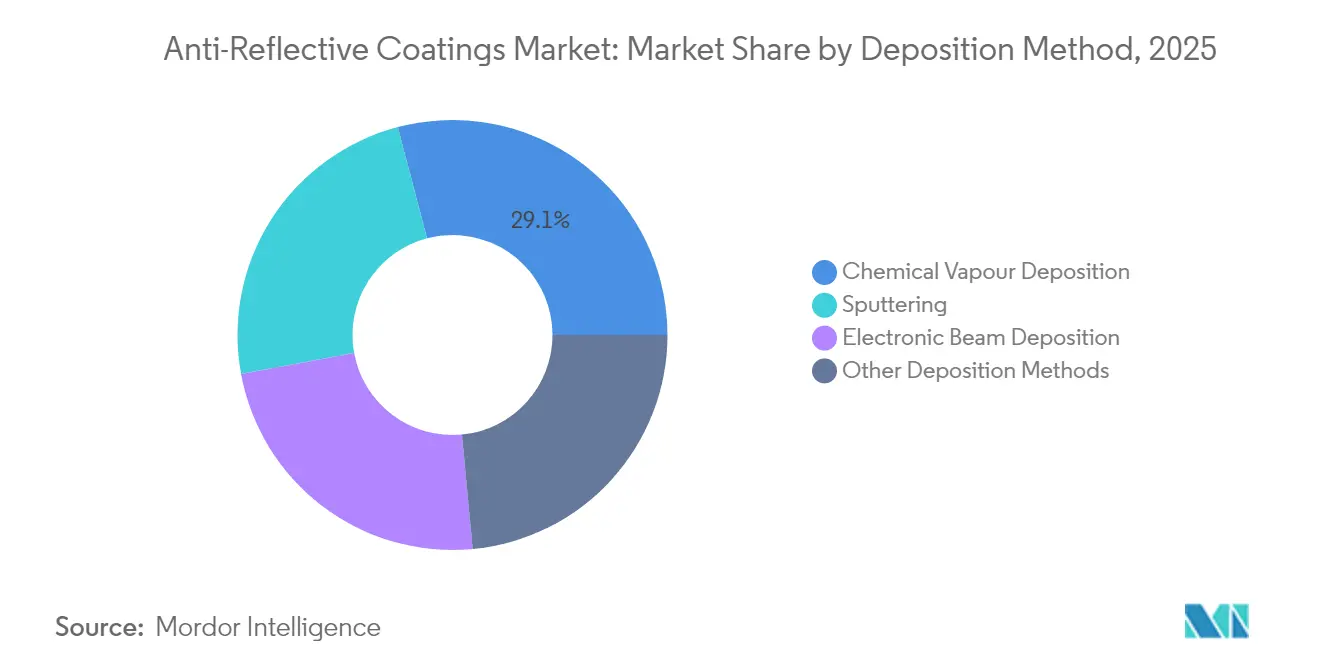
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
太陽光パネルが民生用電子機器を上回る勢いで急成長電子デバイスは2025年収益の36.60%を創出しましたが、成熟市場でのスマートフォン買い替えサイクルが40か月に延長するにつれて成長は鈍化しています。一方、太陽光パネルは、両面型モジュールが両面にコーティングを必要とし、新しいギガワット規模のプラントが最大2.6m×1.4mのガラスサイズを採用することから、最高7.95%の年平均成長率(CAGR)を達成する軌道に乗っています。太陽光発電ガラスの反射防止コーティング市場規模は、インドやブラジルの政府が脱炭素化を加速するために高効率モジュールへの補助金を交付する中、2031年までに23億2,000万米ドルを超えると予測されています。眼鏡は安定したニッチ市場であり、EssilorLuxotticaは2024年に5億5,900万枚の処方レンズのほぼすべてに反射防止処理を統合しました。自動車用ディスプレイは日光と熱サイクルに耐えるコーティングを必要としており、車両センタースタックスクリーンの出荷台数は年間約7億2,000万台に達すると見込まれており、自動車メーカーが拡張現実(AR)オーバーレイを採用する中でヘッドアップディスプレイガラスは二桁成長を遂げています。
半導体フォトリソグラフィーは、底部反射防止コーティングが7nm以下ノードでのノッチを抑制する高マージンの領域です。ボリュームシェアは小さいものの、1平方センチメートルあたりの単価は建築用ガラスの一桁上の水準です。医療用画像光学、航空宇宙用バイザー、テレコムフィルターが需要ポートフォリオを補完しており、それぞれ厳格な信頼性要件があり、数十年のサービスに対応する多層スタックを認定できる専門コーティング業者が有利です。太陽光および自動車光学向けに生産能力を振り向けながら半導体ツール向けの少量生産柔軟性も維持するサプライヤーは、競合他社を上回る成長が期待されます。
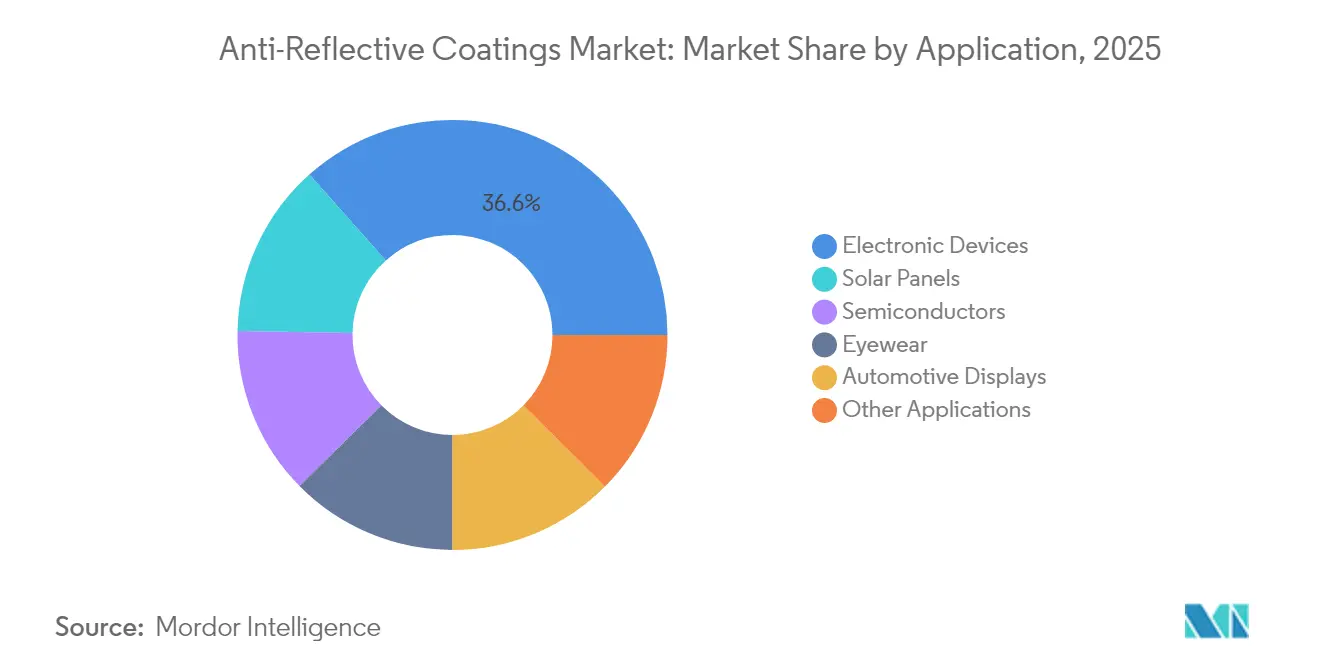
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の反射防止コーティング市場
アジア太平洋地域は2025年に世界収益の34.10%を創出し、2031年にかけて7.62%のCAGRで加速すると予測されており、反射防止コーティング市場の平均成長率を上回る見込みである。広東省および江蘇省における中国の第10.5世代LCD・OLEDファブは大面積スパッタリングターゲットへの需要を集中させており、韓国のプレミアムスマートフォンパネルメーカーは超低欠陥要件を規定している。日本の光学ガラスの伝統はカメラモジュールおよびアイウェアコーティングへの需要を支え、インドの太陽光発電組立ブームは両面コーティングガラスの需要量を押し上げている。現地調達規制により、多国籍ベンダーはベトナムおよびマレーシア近郊にスパッタラインを設置する方向へ誘導されているが、資本集約度は依然として参入障壁となっている。
北米の反射防止コーティング市場
北米は取扱量では小規模にとどまるものの、航空宇宙・防衛プログラムが低散乱・広帯域スタックおよび厳密なトレーサビリティを規しているため、平均販売価格は高水準を維持している。シリコンバレーのARヘッドセット開発企業は、フォトマスクを用いてパターン固有のコーティングを施す短期生産ロットを発注しており、この分野では機動力のある米国コーティング業者が優位性を保っている。メキシコは自動車組立との近接性から恩恵を受けているが、大面積コーティングの大部分は確立されたスケールを背景にアジアから供給されている。カナダの需要は鉱業および林業自動化向けライダーセンサーに集中しているが、絶対的な需要量は依然として限定的である。
欧州の反射防止コーティング市場
欧州市場はREACH規制によって形成されており、コーティング製剤メーカーは他地域に先駆けてPFASフリー代替品の認定取得を迫られている。ドイツのプレミアム自動車メーカーは偏光制御を統合したヘッドアップディスプレイ向けに反射防止ガラスを指定しており、性能基準を引き上げている。スペインおよびギリシャにおけるユーティリティスケール太陽光発電では両面型モジュールの採用が進んでいるが、コーティングガラス大部分は依然としてアジアから調達されており、EUは2027年までに供給を域内に集約する取り組みを推進している。ポーランドおよびチェコ共和国の東欧光学クラスターは防衛用レンズに特化しており、小規模ながら安定した需要基盤を提供している。
中東・アフリカおよびラテンアメリカの反射防止コーティング市場
中東・アフリカは依然として黎明期にある。サウジアラビアのギガワット規模の太陽光発電入札および南アフリカの鉱山用ヘルメットバイザーのアップグレードが主要な需要ドライバーであり、クリーンルームインフラが限られているため、通常は輸入によって対応されている。ラテンアメリカでは勢いが増しており、ブラジルおよびチリが太陽光発電容量を拡大し、高日射量地域での発電量向上を目的として反射防止ガラスを採用しているが、コーティング加工は依然として海外で行われており、安定した受注パイプラインが実現すれば地域投資の余地が生まれる。
規制環境
規制の焦点は、光学製品、ディスプレイ、PVガラスに使用されるコーティング化学における含フッ素化学物質の管理と文書化要件に、ますます集中している。欧州連合ではREACHが依然として主要な枠組みであり、2026年3月にはECHAの各委員会が広範なPFAS制限提案を進展させ、リスク評価委員会(RAC)が意見を採択(2026年3月3日)、社会経済分析委員会(SEAC)が意見案に合意(2026年3月11日)したことで、防汚・防指紋機能に向けたPFASフリーのトップコートへの移行が一層強まっている。
米国では、TSCAに基づくEPAの措置が化学サプライヤーにコンプライアンス対応の頻度を課しており、2026年5月には特定物質に対する重要新規用途規則(SNUR)を発行する連邦官報の措置があり、その施行日は2026年7月28日となっている。またEPAはPFAS報告要件のタイミングも調整し、PFAS報告・記録保持規則の提出期間開始日を2027年1月31日に変更した(2026年4月に最終化)。アジアでは、韓国が供給不足化学物質に関する行政手続きの期限を厳格化し、環境部はK-REACH特別登録の申請期限を2026年6月30日に設定した(告示第2026-42号)。これは光学コーティング液の供給継続性に関わる重要な契機となる。製品性能・品質適合の面では、ISO 8980-4:2026(2026年6月発行)が眼鏡レンズ用の反射防止コーティングおよび防水(撥水)コーティングの仕様と試験方法を体系化し、レンズメーカーおよびコーティング業者に対して、品質保証、試験、トレーサビリティのプロトコルを認知されたグローバル標準に整合させるよう促している。
バリューチェーン分析
バリューチェーンは、屈折率制御、耐久性、表面機能性を決定する原材料および中間材料から始まり、これには金属酸化物(SiO2、TiO2、ZrO2など)や、多層積層構造を構築するために用いられるその他の光学グレードの原料が含まれる。これらの原料はコーティング処方業者やプロセスインテグレーターへと移り、ガラス、ポリマー光学製品、眼科用レンズに向けた実用可能なアプリケーションシステムへと変換される。上流の選択は、一部地域における含フッ素表面処理からの再処方の動きに次第に形作られており、これが適格性評価の周期を増加させ、グローバルサプライのためのデュアルSKU管理を促している。
製造とアプリケーションが価値創造の中心を占め、真空PVD経路(電子ビーム蒸着およびマグネトロンスパッタリング)や、大面積ガラス向けに用いられるゾル・ゲル法および関連する湿式化学コーティング手法などの他の経路が含まれる。成膜装置メーカーおよびターゲット・材料サプライヤーは、スループット、歩留まり、膜欠陥率に影響を与える一方、下流の需要は電子機器・ディスプレイOEM、PV向けモジュールメーカー、自動車用光学製品・ディスプレイ、そして標準化された試験とロット間の一貫した性能を求める眼科用レンズ製造業者に集中している。流通は通常、大手OEMおよびティアサプライヤーへの直接供給を通じて行われ、専門的な光学コーティング業者は、資格認証、計測、文書化が提供価値の一部を成す低量・高スペックのプログラム(例えばライダーや先進光学製品など)に対応している。
競合環境
反射防止コーティング市場は、大規模な垂直統合型ガラス・化学品企業とニッチな光学サービスビューローが共存する形で、適度に集約されています。AGCおよびGuardianは規模の経済と垂直統合型フロートガラス供給を通じて汎用ガラスコーティング市場を支配しています。戦略的パターンは技術差別化を中心に展開しており、イオンビームスパッタリングは半導体レチクルに対して0.1%未満の散乱を達成し、プラズマ支援化学蒸着はMEMSキャビティにコンフォーマルカバレッジを提供し、原子層成膜は新興ナノフォトニクス向けに10nm未満の精度を実現します。設備ベンダーとのターゲット材料のクロスライセンスによりレシピ展開が加速し、基板製造への後方統合により逼迫した市場での安定したガラス供給が確保されます。ホワイトスペースは湾曲した自動車用ヘッドアップディスプレイガラスにおいて継続して存在しており、そこではコーティングが複屈折を導入せずに広帯域抑制を維持しなければならず、フレキシブルOLEDスマートフォンにおいてもフレキシブル基板が低温・耐亀裂スタックを必要としています。規制コンプライアンス要件が高まっており、ISO 14001環境マネジメント、ISO 50001エネルギーマネジメント、IATF 16949自動車品質は現在、欧州および北米でのティア1承認における基本要件となっています。監査コストを吸収するスケールを持たない中小独立系企業はパートナーシップに参加するか、買収されています。
反射防止コーティング産業のリーダー企業
-
EssilorLuxottica
-
HOYA VISION CARE COMPANY (HOYA Corporation)
-
Zeiss International
-
PPG Industries
-
AGC Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
反射防止コーティング市場 このレポートでカバーされる企業
- AccuCoat Inc.
- AGC Inc.
- COCO LENI
- DuPont
- Edmund Optics Inc.
- EKSMA Optics USB
- EssilorLuxottica
- Evaporated Coatings Inc.
- Honeywell International Inc.
- HOYA VISION CARE COMPANY (HOYA Corporation)
- Majestic Optical Coatings
- Optical Coatings Japan
- Optics Balzers AG
- Optimum RX Group
- PPG Industries
- Quantum Coating
- Spectrum Direct Ltd
- Torr Scientific Ltd
- Viavi Solutions
- Zeiss International
市場機会と将来展望
反射防止機能と防指紋、防汚、清掃性の向上を組み合わせた多機能コーティングは、明確な空白領域を示しており、特に高い周囲光と頻繁なタッチにさらされるプレミアム消費者向けディスプレイやスマートガラス表面において顕著である。AR/VR機器を取り巻く生産能力の拡大は、高精度光学コーティングに対する具体的な需要を生み出している:2026年1月、GoertekはVRデバイス生産基地の第2期工事を開始した(計画投資額16億元)、また2026年6月には上海臨港におけるARグラス用マイクロナノ光学製品プロジェクトの商業生産を開始した(投資額32.8億元)。これらの動きは、より厳密な厚さ制御、低散乱の積層構造、そして導波路やコンパクトな光学エンジンに適した量産グレードの計測に対する需要を支えている。
太陽光発電分野では、測定可能な性能向上が反射防止ガラスのアップグレードや新たなコーティング構造の後押しとなっている。2026年4月、CIEMAT(スペイン)は太陽電池パネル用の多孔質シリカ反射防止コーティングを発表し、裸ガラスと比較して光透過率が5.2%向上し、600nmにおける透過率が99.8%に達したと報告した。これは耐摩耗性および屋外暴露にも対応可能な、拡張性のある高透過コーティングの機会を浮き立たせている。スマートディスプレイおよびカバーガラス分野では、サプライヤーが3Aスタック(アンチグレア、反射防止、防指紋)への投資を進めている。例えば、益鑫光電(Yixin Optoelectronics)は2026年6月、これらのコーティングに特化した投資額12億元のスマートディスプレイカバー工場を稼働させた。用途全体にわたり、PFASへの移行と新たな試験標準化(眼鏡レンズ向け)は、耐久性、光学的中立性、清掃性を異なる基材や高スループットラインにわたって維持しつつ、非フッ素系トップコートの資格認証を取得できるサプライヤーに新たな機会を生み出している。
最近の産業開発事情 反射防止コーティング市場
- 2026年4月:EssilorLuxotticaは、Advanced Aesthetics Technologyを用いて残存反射を抑え、視野角にわたる色安定性を高める「最も目立たない」反射防止コーティングとして位置付けたCrizal Natural Lookを発売した。この発売は、美観と視覚的中立性が耐久性と並ぶ主要な差別化要素となりつつあることを裏付け、眼科用ARコーティングにおけるプレミアム化を後押ししている。
- 2025年9月:HOYA Vision Careは、近視制御レンズ向けの撥水性トップコーティングであるMiYOSMART Coating STXの世界展開を開始し、防汚性と鮮明さの向上を目指した。性能機能を専門的なレンズカテゴリーに拡張することで、HOYAは、清掃性と日常使用時の耐性を強化したアプリケーション特化型ARスタックへの傾向を一層強めている。
- 2024年11月:POLYRISEは、SAMESのスプレー技術を活用して工業的生産性を高める、自動車、光学、フォトニクス用途向けの特許取得済み高性能反射防止コーティングを発売した。この動きは、工業用光学部品における性能要件を満たしつつ、より高いスループットを支える拡張可能なアプリケーション手法への継続的な関心を浮き立たせている。
反射防止コーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における反射防止コーティング市場は、産業用および民生用の光学・ディスプレイ向け表面に使用される基材に対し、表面反射を低減して光透過率を向上させる目的で適用されるコーティングの価値を対象とする。
調査対象外:下流デバイスの価格設定および設置サービスは除外し、コーティング材料およびコーティングサービスの価値のみを計上する。
セグメンテーション概要
- 成膜方法別
- 化学蒸着
- 電子ビーム蒸着
- スパッタリング
- その他の成膜方法
- 用途別
- 半導体
- 電子デバイス
- 眼鏡
- 太陽光パネル
- 自動車用ディスプレイ
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールのマッピングと、コーティング採用に影響を与えるエンドユーズ生産動向、貿易フロー、政策シグナルなどの主要インプットの確定に活用した。主に公開・非有料ソースを使用し、産業生産コンテキストについてはUSGSおよび各国統計局、貿易方向の確認にはUN Comtrade、太陽光発電導入指標については国際エネルギー機関、成膜およびコーティングスタック動向については米国特許商標庁および査読済み材料工学誌を参照した。
また、企業の年次報告書、投資家向けプレゼンテーション、技術データシート、信頼性の高い報道資料を精査し、反射防止コーティングの典型的なユースケースおよび仕様の進化を把握した。サプライヤーのフットプリントおよび財務報告の継続性を相互確認するため、有料の企業財務・インテリジェンスサブスクリプションおよび特許データベースサブスクリプションを使用し、成膜経路別のイノベーション強度を検証した。これらの例は網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の公開ソースも使用した。
一次インタビューおよびサーベイ
一次調査は、反射防止コーティングがどこで仕様決定・購買されているか、およびアイウェア、電子デバイス、半導体、太陽光パネル、車載ディスプレイを含むエンドユーズ別の需要変化を確認することに重点を置いた。材料サプライヤー、コーティングサービスプロバイダー、設備・プロセス専門家、調達エンジニアリング関係者にインタビューを実施し、デスクリサーチのギャップを埋めて仮定をストレステストするため、アジア太平洋、欧州・中東・アフリカ、アメリカの主要需要センターを網羅した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:17% | アジア太平洋:38% |
| 中位層:46% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:19% | マネージャー:46% | アメリカ:27% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築し、エンドユーズ生産量と採用シグナルを使用して主要用途別のコーティング需要プールを再構築し、コーティング材料およびコーティングサービスの現実的な価格帯を用いて金額に換算した。並行して、用途別のサンプリングボリュームと典型的な平均販売価格レンジを用いた選択的なボトムアップ推計により合計値の妥当性を確認し、チャネル協議とサプライヤーの生産能力の手がかりを補完した。
主要インプットには、電子機器・ディスプレイの出荷動向、アイウェアレンズの数量とプレミアム化、太陽光パネルの設置量(反射防止コーティングガラス需要を牽引)、半導体ファブの稼働シグナル、スパッタリングとその他の方法など成膜ミックスの変化が含まれる。価格仮定は、市場全体に単一の均一価格を想定するのではなく、公表されている材料コスト方向性、インタビューベースの平均販売価格推移、および用途レベルのミックス変化を組み合わせることで実用的に設定した。予測にはシナリオ分析を使用し、ベースケースは期待されるエンドユーズ成長、技術採用ペース、および正常化された価格を反映させ、専門家が近期のボラティリティを指摘した場合は予測を調整した。小規模なコーティング受託加工業者についてボトムアップの視認性が限られる場合は、保守的なスループットプロキシを用いてギャップを補完し、フォローアップコールを通じて示唆されるシェアを再検証した。
データ検証と更新サイクル
最終数値が単一の仮定に依存しないよう、複数のステップを通じてアウトプットを確認した。モデル化した結果を、主要用のエンドユーズ出荷軌跡、地域別製造強度、ユニット当たりの示唆されるコーティング消費量などの独立したシグナルと比較し、承認前に差異を精査した。
インプットが想定レンジを外れた場合、調整されたミックスと価格でモデルを再実行し、チームが関連回答者に再連絡して変化の内容と理由を確認した。レポートは年次で更新され、太陽光発電設置量の急激な変化、電子機器サイクル、コーティング化学規制など重要なイベントが発生した場合は中間更新を実施する。納品前にアナリストが最終確認を行い、クライアントがモデル全体のロジックと整合した最新の見解を受け取れるようにしている。
Mordor Intelligenceの反射防止コーティング市場規模と他の公表推計値との比較
反射防止コーティングの公表市場数値は、各出版社が計上対象の線引きを異なる方法で行っているため、また使用する年度、通貨、価格仮定が異なる場合もあるため、ばらつきが生じることがある。推計値がエンドユーズ需要指標に基づいているか、主に高水準の成長率から予測されているかによっても差異が生じる
主なギャップは、コーティングサービスおよびアイウェア、電子デバイス、半導体、太陽光パネル、車載ディスプレイなどの用途レベルのミックスが個別にモデル化されているかどうかから生じる。Mordor Intelligenceでは、単一の混合価格に依存するのではなく、エンドユーズ需要シグナルに価値を結びつけ、成膜および用途ミックスを使用して現実的な平均販売価格推移を導出することでこれに対応している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.98 ビリオン 米ドル(2026年) | |
| 業界調査会社A | 5.50 ビリオン 米ドル(2024年) | より早い基準年と異なる構築方法を使用しており、直近の電子機器・太陽光発電量および価格ミックスの変化が規模算定年に十分に反映されていない場合、現在の価値を過小評価する可能性がある。 |
| 業界調査会社B | 5.60 ビリオン 米ドル(2025年) | より低い成長経路と広い時間枠を適用しており、用途ミックスの変化を平滑化する可能性があるため、同一通貨タイミングで比較した場合に示唆される2026年の価値が低下する。 |
総じて、このばらつきは主に年度の整合性と、各推計値がコーティング価値をエンドユーズ数量および価格ミックスにどれだけ緊密に結びつけているかによって説明される。調査範囲を一貫して保ち、仮定を市場参加者と照合することで、計画・予算策定において追跡・再現が容易な数値が得られる。
レポートで回答される主要な質問
2026年の反射防止コーティング市場の規模はどのくらいですか?
59億8,000万米ドル規模に達しており、6.26%の年平均成長率(CAGR)を反映して2031年までに80億9,000万米ドルに達する見通しです。
反射防止コーティング内で最も速く成長しているセグメントはどれですか?
太陽光パネルが2031年にかけて7.95%の年平均成長率(CAGR)でリードしており、両面型モジュールがパネルあたりのコーティング面積を2倍にしています。
なぜスパッタリングは化学蒸着に対してシェアを伸ばしているのですか?
マグネトロンスパッタリングは大きなガラスサイズ全体に緻密な膜を迅速に成膜し、タクトタイムを短縮して1平方メートルあたりのコストを低減します。
EU REACH規則はコーティング配合にどのような影響を与えますか?
サプライヤーはフッ素化学品を段階的に廃止し、撥油性および防汚性能を依然として発揮するPFASフリー層への投資を進めています。
最も高い成長を示している地域はどこですか?
アジア太平洋地域が7.62%の年平均成長率(CAGR)で最も速く拡大しており、中国のディスプレイファブおよびインドと東南アジア全域での太陽光発電の普及が牽引しています。
AR/VRヘッドセットのコーティング需要における見通しはどうですか?
エンタープライズ採用の拡大により、反射率1%未満の光学スタック要件が高まり、精密多層コーティングへのプレミアム需要が持続しています。