
男性性腺機能低下症市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
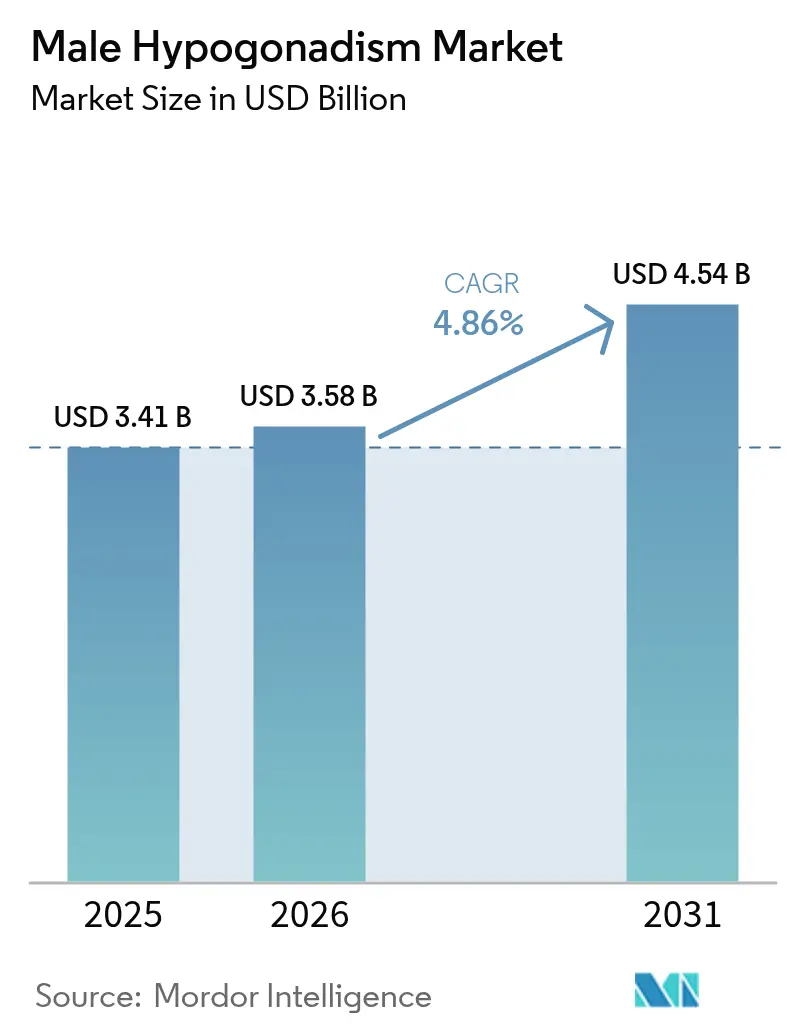
| 市場規模 (2026) | 3.58 十億米ドル |
| 市場規模 (2031) | 4.54 十億米ドル |
| Growth Rate (2026 - 2031) | 4.86 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる男性性腺機能低下症市場分析
2026年の男性性腺機能低下症市場規模は35億8,000万USDと推定され、2025年の34億1,000万USDから成長しており、2031年には45億4,000万USDに達する見通しで、2026〜2031年にかけて年平均成長率(CAGR)4.86%で成長しています。持続的な成長は、人口高齢化、肥満有病率の上昇、そしてテストステロン製品の処方障壁を低下させた最近の規制措置という好ましい要素の組み合わせを反映しています。2025年2月のテストステロン製品ラベルからの心血管系警告の撤廃は、医師および患者にとって長年の抑止要因を除去しました。同時に、複数の経口テストステロン ウンデカン酸エステルの承認と遠隔内分泌学プラットフォームへの継続的なシフトが治療へのアクセスを拡大しています。長時間作用型注射剤、経口デリバリーシステム、および原材料ショックを緩和するための垂直統合型サプライチェーンへの企業投資が進む中、競争の激しさが増しています。
主要レポートの重要事項
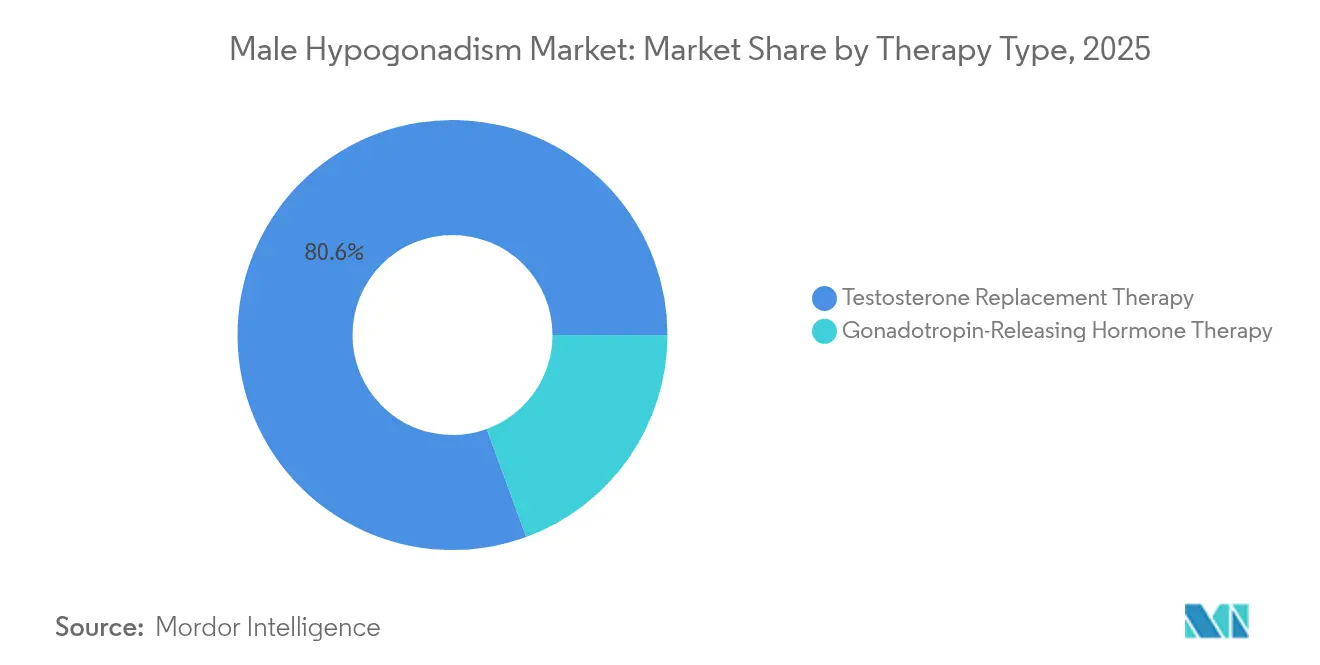
- 治療タイプ別では、テストステロン補充療法が2025年の男性性腺機能低下症市場シェアの80.57%を占め、性腺刺激ホルモン放出ホルモン療法は2031年にかけて年平均成長率(CAGR)5.42%で推移しています。
- 投与経路別では、注射剤が2025年の男性性腺機能低下症市場規模の60.42%のシェアでトップとなり、経口製剤は2031年にかけて年平均成長率(CAGR)5.53%で拡大する見込みです。
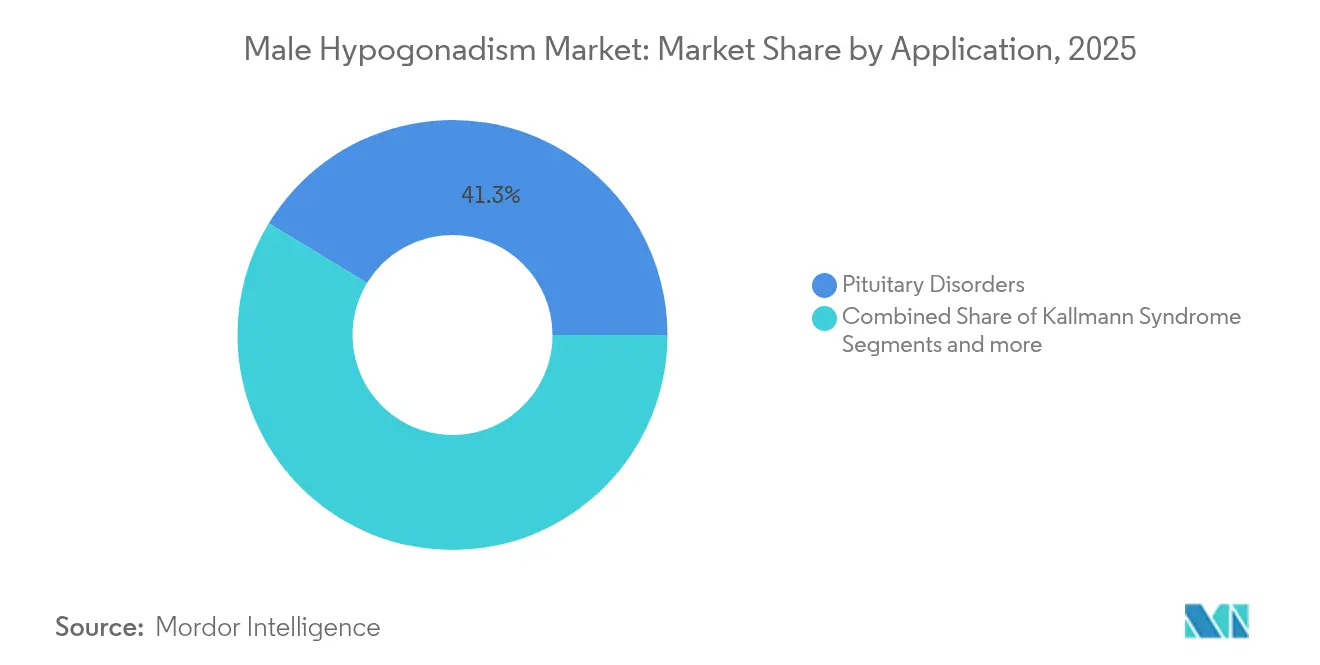
- 適応症別では、下垂体障害が2025年の男性性腺機能低下症市場シェアの41.31%を占め、カルマン症候群の治療は2026〜2031年にかけて年平均成長率(CAGR)5.66%で成長する見通しです。
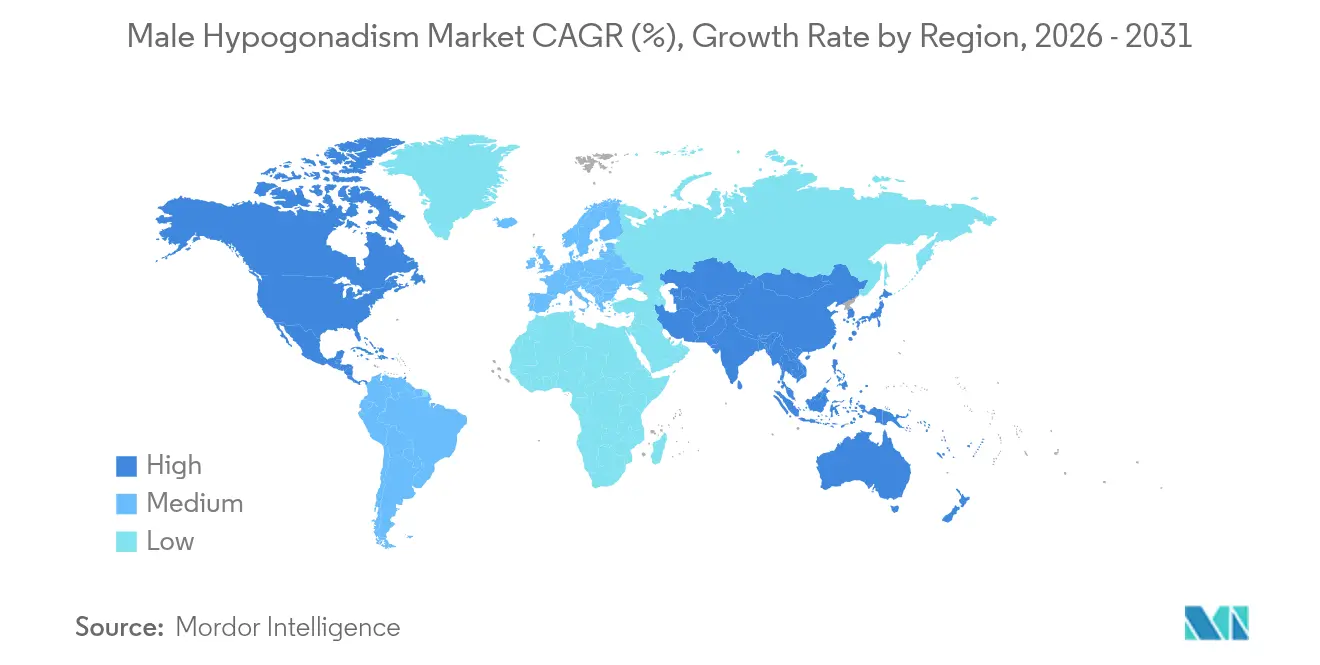
- 地域別では、北米が2025年売上高の40.79%を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)5.55%で最速の成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| テストステロン欠乏症診断の世界的有病率の上昇 | +1.2% | 北米および欧州に集中したグローバル | 中期(2〜4年) |
| 長時間作用型注射剤および経口テストステロン製剤の急速な普及 | +0.9% | 北米およびEUが主要、アジア太平洋地域が新興 | 短期(2年以内) |
| 遠隔内分泌学および直接消費者向けオンライン薬局の利用拡大 | +0.7% | 北米がコア、アジア太平洋都市圏へ拡大 | 中期(2〜4年) |
| 高齢化・肥満の併存疾患ファネルによる治療対象集団の拡大 | +1.1% | グローバル、先進国市場で加速 | 長期(4年以上) |
| 性腺機能低下症を生活の質障害として保険適用するペイヤーのシフト | +0.6% | 北米および西欧 | 中期(2〜4年) |
| 新興国市場における軍事・スポーツ医学スクリーニングプログラム | +0.3% | アジア太平洋、中東・アフリカ、ラテンアメリカでのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
テストステロン欠乏症診断の世界的有病率の上昇
2025年にクリアランスを取得した自動化遊離テストステロンアッセイは、48分で結果を報告し、性ホルモン結合グロブリンが低い肥満患者における検出精度を向上させます[1]Revvity Diagnostics、「自動化遊離テストステロンアッセイのクリアランス」、revvity.com。明確な診断アルゴリズムと医師教育の拡充により、従来の過少スクリーニングが是正され、確定症例数が増加しています。ペイヤーは、未治療の性腺機能低下症が代謝性および心血管系の併存疾患を引き起こすことから、早期治療を費用対効果が高いものと捉えるようになっています。40歳以上の男性に対するスクリーニングが定例化するにつれ、男性性腺機能低下症市場に参入する確定患者数は増え続けています。
長時間作用型注射剤および経口テストステロン製剤の急速な普及
経口テストステロン ウンデカン酸エステルは、用量調整なしに患者の87.8%でホルモン値を正常化します。Xyostedなどの皮下自己注射デバイスは自己投与を簡便化し、通院回数を削減するとともに注射部位反応を軽減します。10〜14週ごとに投与する長時間作用型筋肉内注射製品は血清濃度曲線を安定させ、アドヒアランスを改善します。Antares Pharma単独で2038年まで有効な26件の米国自動注射デバイス特許を保有するなど、先進的デリバリー特許を持つ企業は価格決定力を保護し、拡大を持続させます。これらの革新は、男性性腺機能低下症市場のすべての成熟地域における数量成長を支えています。
遠隔内分泌学および直接消費者向けオンライン薬局の利用拡大
デジタルプラットフォームは自宅でのテストステロン検査と遠隔内分泌学コンサルタントを組み合わせ、ホルモン値が低い45歳以上の男性の40%に対応しています。州間ライセンスの規制緩和と規制物質の電子処方規則の整備により、特に米国の地方郡やアジア太平洋の大都市圏へのリーチが拡大しています。アルゴリズムが用量調整を誘導し、サブスクリプションキットが薬剤、注射針、フォローアップ検査を一体化して生涯価値を組み込んでいます。これらのモデルはアクセスを拡大し、男性性腺機能低下症市場に新たな若年層コホートをもたらしています。
高齢化・肥満の併存疾患ファネルによる治療対象集団の拡大
臨床データは、ボディマス指数の増加がテストステロンの急激な低下と関連し、値が16 nmol/L未満に低下した場合に2型糖尿病リスクが上昇することを示しています。体重減少プログラムは内因性産生を改善する一方、テストステロン療法自体が脂肪量の減少とインスリン感受性の改善を補助します。軍事研究では、補充療法が作戦ストレス下における筋肉量の損失を制限することが示されており、身体的に負荷の高い職業での予防的使用の可能性が示唆されています。世界的な肥満が抑制されない中、男性性腺機能低下症市場における治療対象集団は着実に拡大しています。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 心血管系および前立腺がんの安全性に関する懸念 | -0.8% | EUの規制市場で監視が強化されたグローバル | 短期(2年以内) |
| 米国およびEUのREMS(リスク評価・緩和戦略)・規制物質規制の厳格化 | -0.5% | 北米および欧州が主要、他地域に波及 | 中期(2〜4年) |
| 有効成分(API)テストステロンおよびコンパウンド製品の供給不安定性 | -0.6% | グローバル、北米およびカナダに急性の影響 | 短期(2年以内) |
| ソーシャルメディアによる一般用医薬品(OTC)の誤用がより厳格な監視を促進 | -0.4% | 北米および欧州がコア、アジア太平洋都市圏へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
心血管系および前立腺がんの安全性に関する懸念
TRAVERSE試験は主要な心臓イベントに関して非劣性を満たし、2025年2月の米国食品医薬品局(FDA)のラベル更新につながりましたが、肺塞栓症および心房細動のシグナルの上昇により、血圧の継続的なモニタリングが求められています[2]米国食品医薬品局(U.S. Food and Drug Administration)、FDAがテストステロン製品に対してクラス全体のラベル変更を発行、
fda.gov。欧州の規制当局は、より長期的なアウトカムデータが得られるまで保守的な使用を推奨し続けています[3]欧州医薬品庁(European Medicines Agency)、「テストステロン製品安全性のEMA監視」、ema.europa.eu。義務的な前立腺スクリーニングは患者のコストとリスク認知を高め、本来は適格な集団における普及を抑制し、男性性腺機能低下症市場の近期成長を鈍化させています。
米国およびEUのREMS・規制物質規制の厳格化
米国のスケジュールIII指定は、安全な保管、在庫監査、および処方者の確認済み登録を義務付け、薬局および遠隔医療企業のコンプライアンスコストを増大させています。REMSの文書化は新規参入者のオンボーディングを遅延させ、国境を越えた出荷を制限します。各国の多様な規制は製造業者にサプライチェーンの分散化を強いるため、運転資本の必要性が高まり、低所得地域における男性性腺機能低下症市場が制約されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
テストステロン補充療法(TRT)の優位性に対する性腺刺激ホルモン放出ホルモン(GnRH)療法のイノベーションテストステロン補充療法(TRT)は2025年売上高の80.57%を占め、ほとんどの病因における第一選択肢としての地位を確固たるものにしています。注射剤、パッチ、ジェル、および新たに承認された経口カプセルが幅広い臨床的親しみやすさを支え、TRTに男性性腺機能低下症市場内でスケールの優位性を与えています。しかし、性腺刺激ホルモン放出ホルモン(GnRH)療法は若年男性における妊孕性温存の魅力から年平均成長率(CAGR)5.42%で前進しています。
TRTとhCGまたはGnRHを組み合わせた併用レジメンは、精子形成の最適化と症状緩和の点で学術的関心が高まっています。テストステロン ウンデカン酸エステルが極限ストレス環境下での有効性を示した軍事研究は、パフォーマンス維持適応症への道を開いています。マイクロカプセル化およびリンパ吸収促進剤に関する継続的な特許活動は、競争上のポジショニングを形成し、男性性腺機能低下症市場における両カテゴリーにわたる中期成長を持続させる可能性が高いです。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます


投与経路別:
経口製剤のイノベーションが注射剤のリーダーシップに挑戦注射剤は長時間作用型の薬物動態と医師の慣習を活かし、2025年に60.42%のシェアを維持しました。プレフィルド自動注射デバイスにより自宅での投与が可能となり、付随的な通院収益を削減しつつアドヒアランスを向上させています。食物効果および肝毒性試験を経て承認された経口テストステロン製品は、年平均成長率(CAGR)5.53%で拡大しています。その利便性は注射を忌避する患者を対象とし、慢性疾患のアドヒアランス戦略と一致しており、男性性腺機能低下症市場においてこのモダリティに大きな勢いを与えています。
経皮吸収型ジェルおよびパッチは、毎日の安定した用量調整を必要とする患者や注射剤に禁忌がある患者に対応しています。無菌ガラスバイアルをめぐるサプライチェーンの脆弱性は、経口カプセルがリスクヘッジとして見なされる理由を浮き彫りにしています。複数の投与経路に多角化する製造業者はリスクを分散させ、より幅広い患者層に対応することで、男性性腺機能低下症市場全体の規模の漸進的な拡大を支えています。
適応症別:
下垂体障害がカルマン症候群の成長をリード下垂体機能不全、肥満、および代謝症候群に関連する二次性性腺機能低下症が2025年売上高の41.31%を占めました。スクリーニングプロトコルは現在、テストステロン値をHbA1cおよび脂質パネルと組み合わせ、治療を心代謝ケアパスウェイに統合しています。一方、カルマン症候群は小規模なベースを占めますが、遺伝子検査の改善により検出率が上昇し、患者支援団体が専門センターへのアクセスを拡大していることから、年平均成長率(CAGR)5.66%で推移しています。
クラインフェルター症候群および化学療法誘発性の症例が需要を補完し、それぞれ明確に定義された臨床アルゴリズムを持っています。妊孕性温存カウンセリングは若年層コホートの標準となり、TRT単独療法とゴナドトロピン併用療法の選択に影響を与えています。テーラーメイドのアプローチはセグメント分化を維持し、男性性腺機能低下症市場全体にわたって健全な競争ダイナミクスを支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
地域分析
北米男性性腺機能低下症市場
北米は、充実した保険適用範囲、テレヘルスの普及、およびテストステロン処方におけるラベル変更後の回復を背景に、2025年の世界売上高の40.79%を創出した。米国単独で処方量が2014年のベースラインと比較して3倍に増加しており、規制の明確化とデジタルヘルスインフラが治療の普及を加速させることを示している。旧来の外用製剤がオートインジェクターおよび経口剤に置き換えられつつあるが、総売上高への貢献は累積的であり、男性性腺機能低下症市場の安定した成長を支えている。
欧州男性性腺機能低下症市場
欧州は、ガイドラインの調和および生活の質向上を目的とした治療への支払の意欲が、より保守的な心血管安全性に関する立場を相殺することで、バランスの取れた前向きな勢いを示している。欧州医薬品庁の監視フレームワークは、治療開始前に生化学的欠乏の確認を重視しており、処方量を認定専門クリニックへと誘導している。一部のEU加盟国における供給不足が越境薬局取引を引き起こしたが、これは一時的なものであったものの、男性性腺機能低下症市場規模における潜在的な需要弾力性を示した。
アジア太平洋男性性腺機能低下症市場
アジア太平洋地域は、2031年までのCAGR 5.55%で最も急速に成長している地域である。日本、韓国、および都市部の中国における高齢化人口と、拡大する肥満の有病率が相まって、相当規模のアドレサブルコホートを形成している。経口ウンデカン酸製品の現地発売は注射に関連するスティグマを回避し、一方で国家の軍事体力プログラムがスクリーニングを促進している。第2層都市における市場浸透率は依然として低く、男性性腺機能低下症市場の将来的な拡大に向けた十分な余地が残されている。

規制環境
米国では、テストステロン製品は主に構造的または遺伝的病因による原発性または低ゴナドトロピン性性腺機能低下症の成人男性を対象として承認されており、加齢性性腺機能低下症への使用は明示的に制限されている。TRAVERSE試験の見直しを受けて、FDAは2025年2月にクラス全体のラベリング変更を実施し、心血管系の枠囲み警告を削除するとともに、外来血圧モニタリング試験の要件を含む血圧関連の警告を追加し、製品ライフサイクル管理において市販後安全性監視を中心的な位置に置き続けている。
2026年4月、FDAは2025年12月10日の専門家パネルによる審査を経て、特発性性腺機能低下症におけるテストステロン補充療法の新たな適応経路の可能性を評価する正式なプロセスを開始した。欧州では、欧州泌尿器科学会の2026年版性・生殖に関する健康指針など臨床基準が処方の枠組みを形成し続ける一方、市販製品に関する規制上の変更管理要件は、2025年1月1日から施行されているEMAのバリエーション枠組みと整合している。
競争環境
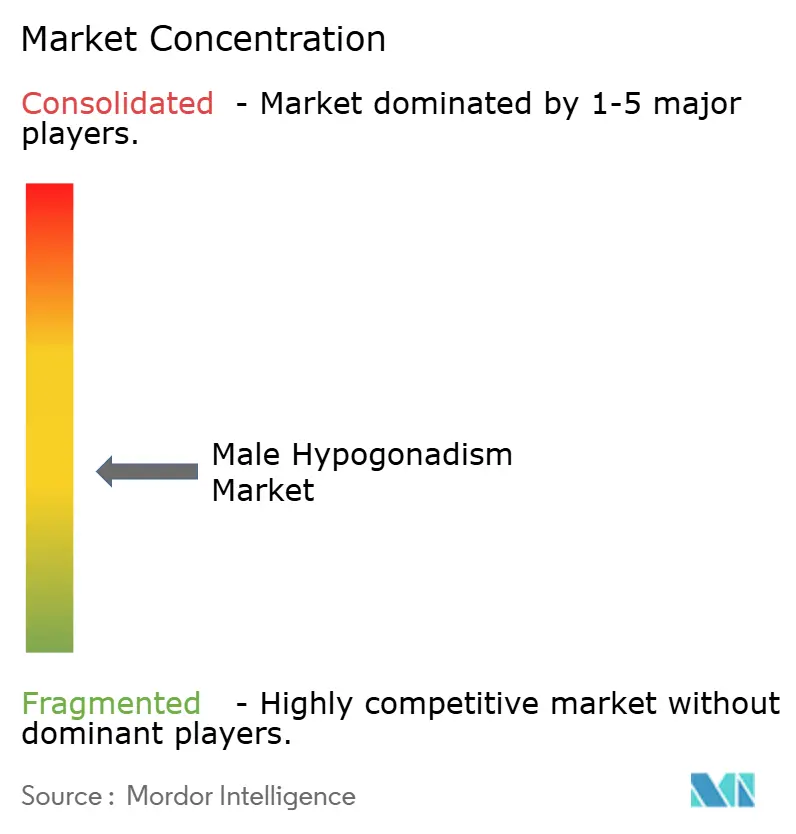
業界構造は中程度に断片化されています。AbbVie、Bayer、およびPfizerが幅広いモダリティポートフォリオと確固たる処方者関係を持ってトップ層に位置しています。これらの既存企業は、新規用量デバイスや遠隔医療クリニックとの共同マーケティングを含むライフサイクル管理を通じてシェアを守っています。Marius PharmaceuticalsやClarus Therapeuticsなどの中堅イノベーターは、特許保護された経口技術を活かし、コンプライアンス重視の患者の間でロイヤルティを確立しています。
デリバリープラットフォームの専門化は重要な競争優位の源泉です。Antares Pharmaの広範な自動注射デバイス特許壁は少なくとも2038年まで利益率を保護し、大手バイオロジクス企業からのOEM取引を引き寄せています。Bayerと少数のインドの受託製造業者が進める有効医薬品成分(API)合成への垂直統合は、供給不安定性を軽減し、2024年の北米での不足事態によって浮き彫りとなった優位性をもたらしています。
戦略的取引はさらなる統合を示唆しています。2025年3月のMallinckrodt-Endo合併は、無菌注射能力とテストステロン製品フランチャイズを組み合わせ、スケールシナジーを獲得し、卸売業者との条件交渉力を高めます。伝統的な製薬メーカーがデータリッチな患者ファネルを求める中、デジタルヘルスパートナーシップが急増しています。したがって、競争の盤面はブランドの影響力、技術支配力、およびチャネルの俊敏性のバランスの上に成り立ち、男性性腺機能低下症市場における将来のリーダーシップを形成しています。
男性性腺機能低下症業界のリーダー企業
Endo International Plc
AbbVie Inc
Pfizer Inc
Teva Pharmaceutical Industries Ltd
Allergan Plc
- *免責事項:主要選手の並び順不同
男性性腺機能低下症市場
- Abbvie
- Bayer
- Endo International
- Pfizer
- Teva Pharmaceutical Industries
- Eli Lilly and Company
- Ferring Pharmaceuticals
- Sun Pharmaceuticals Industries
- Merck
- Abbvie
- Clarus Therapeutics
- Antares Pharma
- Lupin
- Sandoz ( Novartis AG )
- Mylan N.V. (Viatris)
- Acerus Pharmaceuticals
- Upsher-Smith Laboratories
- Besins Healthcare
- Aspen Pharmacare
- Endocrine Technologies, Inc.
- Theramex

市場機会と将来展望
規制範囲の再定義と安全性ラベルの標準化により、古典的な病因と加齢性使用の間の集団において証拠を創出できるスポンサーに対して、商業化の余地が生まれている。FDAが2026年4月に発表した、承認済みテストステロン製品のスポンサーに対して、公表文献に基づく補足申請を通じて特発性性腺機能低下症男性における性欲低下の追加適応を求めるよう促す通知は、ラベル拡大への明確な道筋を提供する。この変化は、特にラベル内メッセージングに依存するDTCおよび遠隔内分泌診療プロトコルにおいて、処方医や保険者が治療適合性を評価する方法を変える可能性がある。
経口テストステロン製剤も、便利さとスティグマ低減が非注射剤を有利にする地域やチャネルにおいて、近い将来の機会をもたらす。2026年5月、Hikmaはカナダにおいてカプセル剤KYZATREX(テストステロンウンデカン酸エステル)を商業化・流通するため、Marius Pharmaceuticalsとライセンス契約を締結し、権利ベースの取引が現地の商業インフラを活用して確立された経口製剤フランチャイズを新市場に拡大する事例を示した。前立腺癌の局所病変を有し積極的監視を受けている男性を含む、より高い注目を集める患者群における2026年の継続的な臨床研究活動は、モニタリング、リスク層別化、専門医主導のケア経路に紐づく差別化の機会を、コモディティ化したテストステロン量のみに依存しない形で浮き立たせている。
Recent Industry Developments in 男性性腺機能低下症市場
- 2026年4月:米国FDAは、承認済みのテストステロン補充療法製品のスポンサーに対し、特発性性腺機能低下症男性における性欲低下の新たな適応を求めるよう促すと発表し、公表文献に基づく補足NDAの提出を促した。これにより、構造的または遺伝的病因を超えたラベル拡大に向けたより明確な規制経路が提供され、製造業者が臨床および実臨床データの創出をどのように優先するかに影響を与える可能性がある。
- 2025年11月:Marius Pharmaceuticalsは、KYZATREX(テストステロンウンデカン酸エステル)カプセルについてカナダ保健省の承認を取得し、米国外の国際市場への足掛かりを得た。この承認は経口テストステロン選択肢の競争力を強化し、便利さを重視した製剤と現地の流通・アドヒアランスプログラムを組み合わせたより広範な商業化戦略を後押しする。
- 2024年12月:Azurity Pharmaceuticalsは、性腺機能低下症の男性向けにFDA承認のプレフィルド200 mg/mLテストステロンシピオネートシリンジであるAZMIROを発売した。プレフィルド形態はバイアルに比べて調製の手間を減らし、自宅投与を支援することで、従来の注射剤形式への競争圧力を高め、患者に優しい投与システムへの移行を後押ししている。


男性性腺機能低下症市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、本調査で対象とする主要な医療現場全体において男性性腺機能低下症(男性テストステロン欠乏症)を管理するために使用される治療法の販売価値として定義され、調査対象の地域および期間において計上された収益として測定される。
対象範囲の除外:診断検査および関連する臨床サービス(例えば、診断のために行われるホルモン検査や画像検査)は、本市場規模には含まれない。
セグメンテーション概要
- 治療タイプ別
- テストステロン補充療法
- 性腺刺激ホルモン放出ホルモン療法
- ヒト絨毛性ゴナドトロピン(hCG)
- 卵胞刺激ホルモン(FSH)
- 性腺刺激ホルモン放出ホルモン(GnRH)
- その他のゴナドトロピン療法
- 投与経路別
- 注射剤
- 経口剤
- その他
- 適応症別
- カルマン症候群
- クラインフェルター症候群
- 下垂体障害
- その他の適応症
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、疾患と治療経路の明確な理解から始まり、それが測定可能な需要と価格のシグナルへと変換された。主に、CDCやNIHの資料など公衆衛生・疫学関連の文献、査読済みの内分泌学関連論文、FDAなどの規制当局によるガイダンス資料を用いた。実際の市場状況を把握するため、OECDの健康指標、主要国における国民保健サービスの発行物、医薬品の流通に関連する場合は貿易・関税統計などの資料も参照した。
商業面では、企業年次報告書、投資家向け説明資料、製品に関する情報発信を確認し、治療の採用パターンや日常診療における製品の位置づけを把握した。企業財務情報に特化した有料サブスクリプションと、別途ニュース・財務情報フィードを用いて、製品動向やアクセス・価格に影響を与える主要イベントを整理した。ここに挙げたデスクリサーチのソースは例示に過ぎず、作業全体を通じてデータ収集・検証・確認を支援するため、追加の公開資料も確認した。
一次インタビューおよび調査
一次調査は、公開データだけでは明確に見えてこないモデルの前提、特に治療率、標準的な治療期間、地域ごとの価格動向を検証するために用いられた。主要地域における患者フロー、フォーミュラリーアクセス、切り替えパターンを把握している処方医、薬剤師、流通業者、業界関係者などと意見交換を行った。これらの議論から得られたインプットは、需要プールの検証、投与経路別の平均販売価格の精緻化、最終的な合計値が日常診療の実態と一致していることの確認に用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):15% | アジア太平洋(APAC):44% |
| ミッドティア:54% | 機能/事業部門リーダー:31% | 欧州・中東・アフリカ(EMEA):33% |
| 中小プレイヤー:19% | マネージャー:54% | 南北アメリカ:23% |
市場規模算定と予測
市場規模の算定は、成人男性人口(年齢別)に性腺機能低下症の有病率を組み合わせ、診断率および治療導入率でフィルタリングするトップダウン型の需要プール再構築を用いて行われた。結果を現実的なものとするため、治療経路別の年間患者当たり価格のサンプル抽出や主要国におけるサプライヤー・チャネルの妥当性確認といった選択的なボトムアップ推計を用いて、合計値を相互検証した。
モデルで使用した主要なインプットには、高齢化する男性人口の動向、肥満・代謝リスク指標(対象患者数の代理指標として)、医療現場別の診断・紹介パターン、投与経路別の治療ミックス、ジェネリック参入や償還制度の変化に伴う平均販売価格の推移が含まれる。予測にあたっては、治療浸透率や投与経路ミックスが今後どのように変化しうるかについての専門家合意に基づくシナリオ分析を用い、そのシナリオを単一のベースケースの経路に変換した。小規模国においてボトムアップ型のインプットが乏しい場合は、アクセスや保険者の状況が類似する地域のアナロジーを用いてギャップを補完し、それを一次調査からのフィードバックを通じて再度検証した。
データ検証と更新サイクル
モデルの結果は、単一のデータ系列が全体の答えを決定しないように、複数のチェックを通じて検証された。最終的な数値は、治療ミックスの予想、既知の償還・アクセス上の制約、インタビュー対象者から共有された地域の採用パターンなど、独立したシグナルと比較検証している。国レベルまたは投与経路レベルで異常値が現れた場合は、前提を再検討し、明確な市場イベントで説明できない差異があれば回答者に再度連絡を取る。
最終承認の前には、別のアナリストによる段階的なレビューが行われ、定義、計算、年次の整合性(通貨換算のタイミングを含む)が確認される。レポートは年次で更新され、主要なラベル変更、供給の混乱、政策転換など重大な事象が発生した場合には中間更新が実施される。納品直前には最終確認を行い、クライアントが市場の最新の状況を反映した情報を受け取れるようにしている。
Mordor Intelligenceの男性性腺機能低下症市場規模と他の公開推計との比較
男性性腺機能低下症に関する公開市場規模が異なって見えるのは、各ソースがケアパスウェイの異なる部分を計上していることが多く、また基準年、価格前提、通貨のタイミングが異なる場合があるためである。ある研究が疫学に重点を置き、別の研究が報告された収益に重点を置く場合にも差異が生じ、これが市場の見かけ上の成長速度に影響を与えることがある。
診断検査や画像検査による収益は、一部の研究において合計値を膨らませる傾向がある。これは治療の利用状況が変わらなくても数値を変動させるため、最も注視すべきギャップである。この点を踏まえ、Mordor Intelligenceは推計値を治療関連の販売のみに紐づけている。その他のギャップは、平均販売価格の推移の捉え方(定価か実質価格の想定か)、遠隔医療による処方が増分需要として扱われるかどうか、償還制度やガイドラインの変更後にどれだけ迅速に前提が更新されるかといった点から生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.41 B (2025) | |
| グローバルコンサルタントA | USD 3.97 B (2025) | この推計値には、治療に加えて診断関連の要素(検査や評価活動など)が含まれているように見え、治療のみを対象とした見方と比較して合計が増加している。 |
| 貿易系出版社B | USD 3.95 B (2025) | この推計値には、検査および検査・モニタリングに関連する他の臨床サービスからの収益が含まれており、サービス比重の高い環境については異なる通貨のタイミングや成長率の前提が適用されている場合もある。 |
表に見られる差異は、主に値が治療販売のみに限定されているか、診断や処置に関連するサービスまで拡大して含めているかによって生じている。明確な除外基準、一貫した年次の整合性、そして患者数、治療率、価格水準まで遡って追跡可能なインプットを用いることで、意思決定の際に再現・説明がしやすい結果が保たれる。


レポートで回答される主要な質問
2026年の男性性腺機能低下症市場の規模はどのくらいですか?
35億8,000万USDと評価されており、2031年にかけて年平均成長率(CAGR)4.86%が予測されています。
現在どの治療タイプが治療を支配していますか?
テストステロン補充療法が2025年売上高の80.57%を占めています。
男性ホルモン療法において最も急成長している地域はどこですか?
アジア太平洋地域は2026〜2031年にかけて年平均成長率(CAGR)5.55%で拡大する予測です。
なぜ経口テストステロン製品がシェアを拡大しているのですか?
注射への抵抗感を解消し、用量の利便性を提供し、有効性において注射剤と同等でありながら、サプライロジスティクスを簡素化するためです。
2025年のFDAラベル変更は需要にどのような影響を与えましたか?
従来の心血管系警告の除去により処方者の躊躇が低下し、北米における新規治療開始件数を直接押し上げました。
今後最も大きなインパクトをもたらす成長促進要因は何ですか?
自動化遊離テストステロン検査による診断率の上昇が、予測CAGRに1.2%を上乗せすることが期待されています。
最終更新日:



