
マレーシア経口抗糖尿病薬市場の規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 282.22 百万米ドル |
| 市場規模 (2026) | 290.46 百万米ドル |
| 市場規模 (2031) | 335.47 百万米ドル |
| 成長率 (2026 - 2031) | 2.92 % |
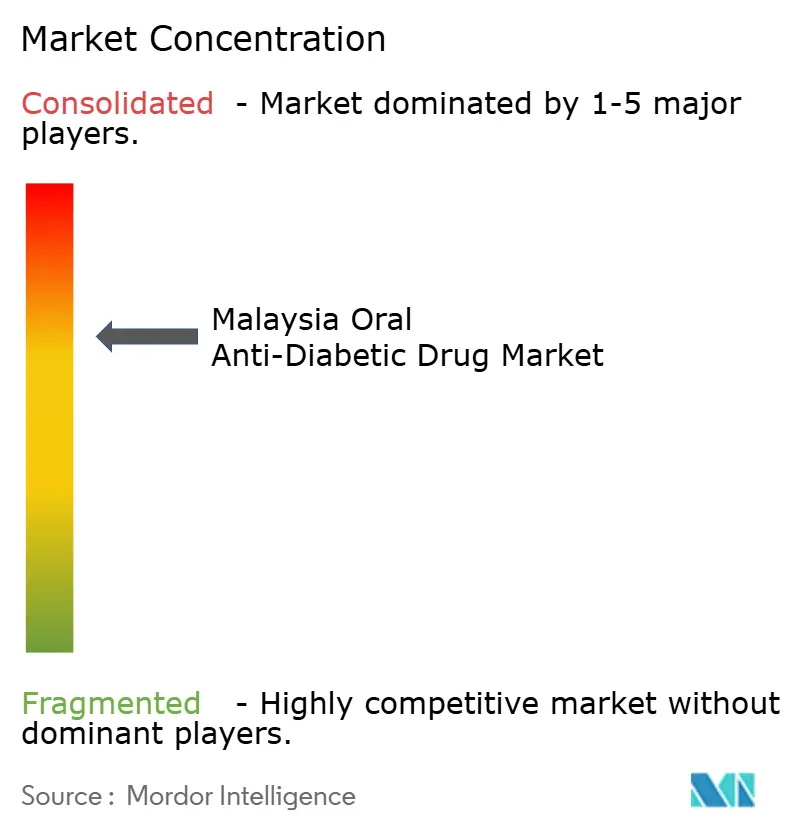
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア経口抗糖尿病薬市場分析
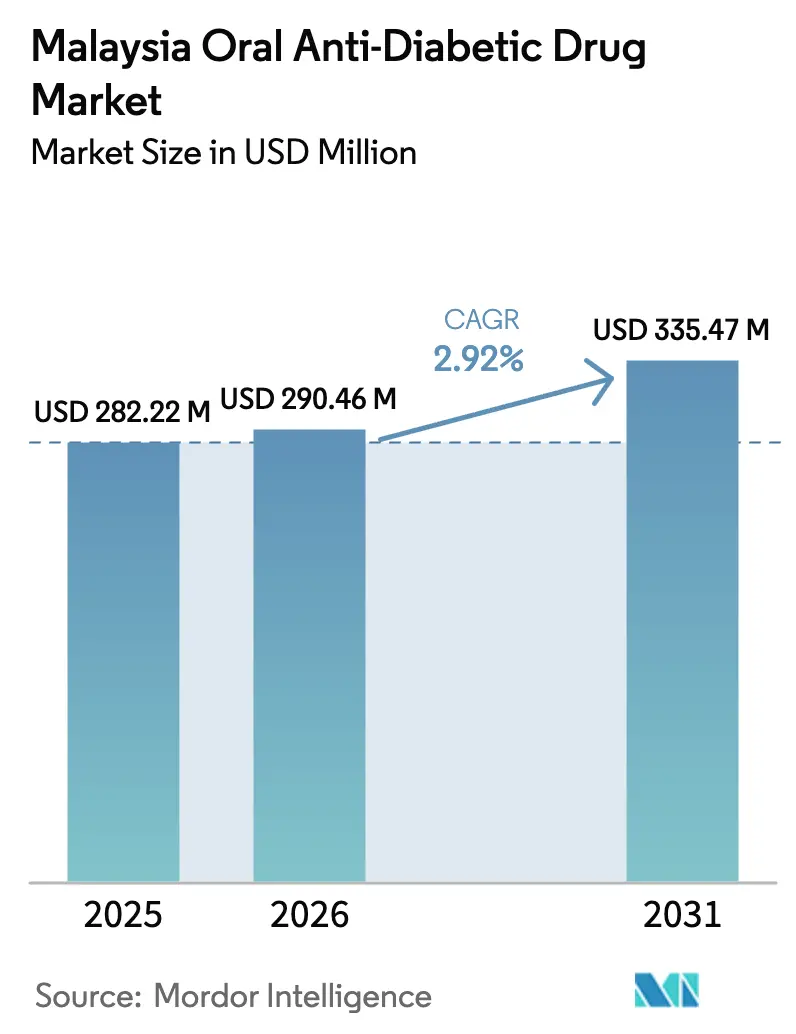
マレーシア経口抗糖尿病薬市場規模は、2025年の2億8,222万USDから2026年には2億9,046万USDに成長し、2026年から2031年にかけてCAGR 2.92%で2031年までに3億3,547万USDに達すると予測されます。この緩やかなペースの背後には、公衆衛生・政策・流通チャネルにおける急速な変化が隠れています。急速な都市化、高齢化する人口、および厳格化されたスクリーニングプロトコルが、経口療法への需要を着実な上昇傾向に保っています。政府の予算配分がこのトレンドを支えており、保健省は2025年の配分をRM453億に9.8%増額し、その一部が非感染性疾患プログラムに充当されています [1]マレーシア保健省、「2025年国家予算医療配分ハイライト」、moh.gov.my。SGLT-2阻害薬などの新しい治療クラスは現在、公共施設での償還対象となり、デジタル薬局は特に東マレーシアにおけるラストマイルアクセスを拡大しています。調達、ハラール認証、価格統制における制度改革が、マレーシア経口抗糖尿病薬市場全体の競争行動をさらに形成しています。
主要レポートの要点
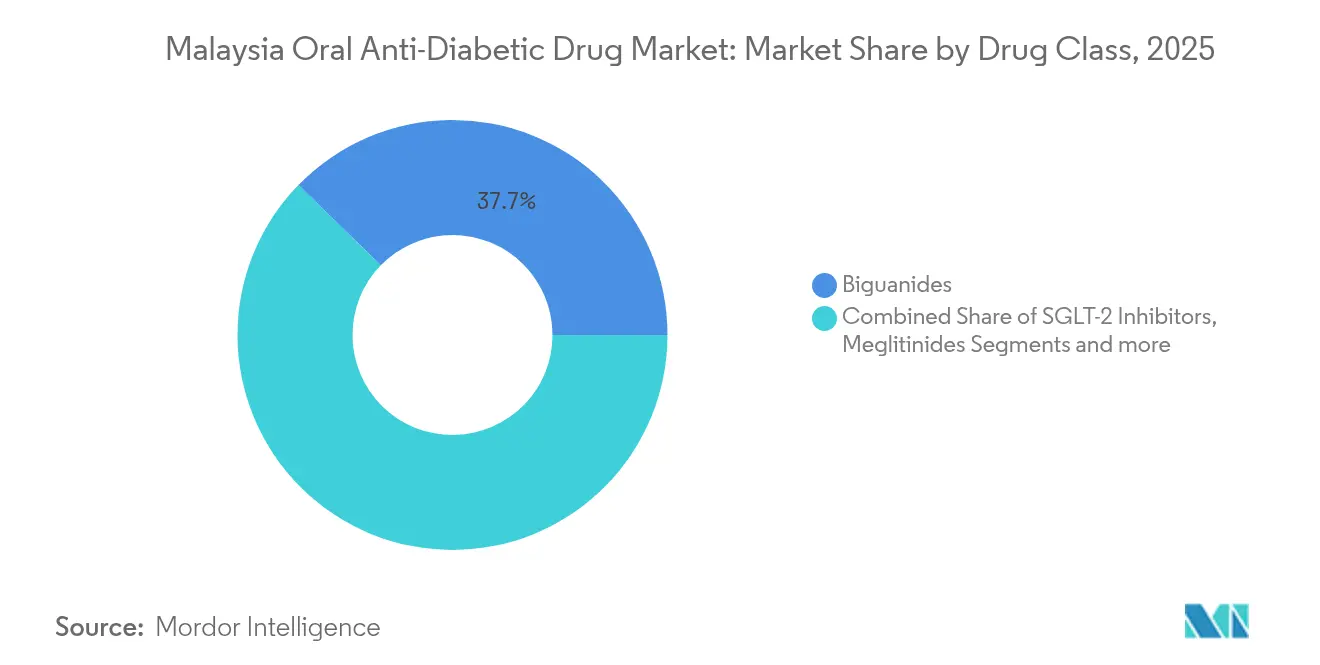
- 薬剤クラス別では、ビグアナイド系が2025年に37.72%の収益シェアでトップとなり、SGLT-2阻害薬は2031年までにCAGR 3.45%で拡大すると予測されます。
- 年齢層別では、成人が2025年に66.58%のシェアを占め、高齢者セグメントは2031年までにCAGR 3.78%で成長する見込みです。
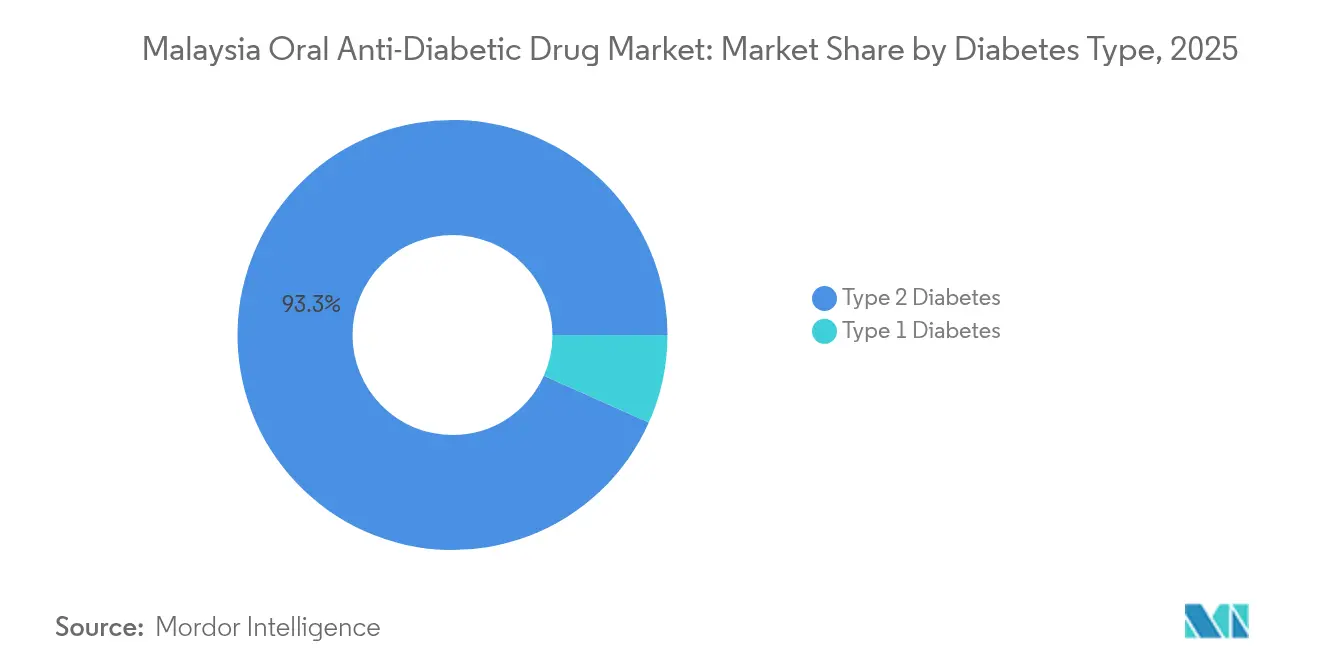
- 糖尿病タイプ別では、2型糖尿病が2025年にマレーシア経口抗糖尿病薬市場シェアの93.32%を占め、2031年までにCAGR 3.69%で拡大しています。
- 流通チャネル別では、病院薬局が2025年に68.74%のシェアを獲得し、オンライン薬局は2031年までにCAGR 3.72%で成長すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
マレーシア経口抗糖尿病薬市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マレーシア都市部における2型糖尿病有病率の上昇 | +1.2% | マレーシア半島部の都市中心部、東マレーシアへの波及 | 中期(2~4年) |
| 民間医療保険プールの拡大 | +0.8% | 全国、クアラルンプール、スランゴール、ペナンでの早期利益 | 長期(4年以上) |
| 2024年国家必須医薬品リスト更新後のSGLT-2およびDPP-4阻害薬の急速な普及 | +0.9% | 全国の公的医療施設 | 短期(2年以内) |
| 政府主導の「マイシハット」服薬アドヒアランスプログラム | +0.6% | 全国、農村部および医療サービスが不十分なコミュニティに重点 | 中期(2~4年) |
| ファルマニアガの集中調達による小売価格の圧迫 | +0.4% | 全国の公共部門調達 | 短期(2年以内) |
| 電子薬局プラットフォームの成長によるラストマイルアクセスの強化 | +0.7% | 全国、特に東マレーシアおよび農村部への顕著な影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マレーシア都市部における2型糖尿病有病率の上昇
都市中心部では現在、人口10万人あたり19.6件の死亡率の糖尿病有病率を記録しており、この疾患はマレーシアの主要な死亡原因の一つとなっています。10年間にわたる登録データには288,913人の診断患者が記載されており、脂質および血圧の目標を達成しているのはわずか3分の1であり、治療ギャップが大きいことを示しています [2]世界保健機関、「非感染性疾患国別プロファイル マレーシア」、who.int。座りがちな生活習慣と食習慣の変化が遺伝的素因を複合化しており、予防プログラムが拡大しても薬物療法は不可欠であり続けています。公立病院はメトホルミンの備蓄を進め、プライマリーケアにおける固定用量配合剤の試験を行っています。この未充足のニーズがマレーシア経口抗糖尿病薬市場の基本的な成長を支えています。
民間医療保険プールの拡大
2025年の医療費支出はGDPの4.38%に達し、中間所得世帯における民間保険の加入が増加しています。カバレッジの拡大により、SGLT-2阻害薬やDPP-4阻害薬などの高付加価値薬剤の自己負担が軽減されます。クアラルンプール、スランゴール、ペナンの企業向けプランでは、以前は家計を圧迫していた配合錠が償還対象となりました。外国人労働者向けの新制度によりリスクプールが拡大し、単位量が増加します。その結果、保険会社は製造業者と段階的な価格設定を交渉し、マレーシア経口抗糖尿病薬市場における価値に基づく支払いモデルを強化しています。
2024年国家必須医薬品リスト更新後のSGLT-2およびDPP-4阻害薬の急速な普及
2024年国家必須医薬品リストはフォーミュラリーの障壁を撤廃し、公立病院が特別免除なしにSGLT-2阻害薬およびDPP-4阻害薬を調剤できるようにしました。病院研究では、DPP-4療法により平均HbA1cが0.9%低下し、SGLT-2治療下で腎臓マーカーが改善したことが報告されています。現在、8つのSGLT-2ブランドが登録され、医薬品規制当局による積極的なモニタリングが行われています。臨床医はスルホニルウレア系に代わりこれらのクラスを処方する傾向が強まり、ガイドライン委員会もアルゴリズムを更新しています。早期の普及がマレーシア経口抗糖尿病薬市場全体の収益の多様化を促進しています。
政府主導の「マイシハット」服薬アドヒアランスプログラム
強化プライマリーヘルスケアフレームワークは遠隔医療とコミュニティアウトリーチを統合し、服薬漏れを抑制しています。薬剤師による指導により、介入グループの平均月次薬剤費はMYR 47.33に低下し、対照群のMYR 236.07と比較してHbA1c管理も改善されました [3]ムハンマド・ザヒド・イクバル、「マレーシアの各三次医療病院における糖尿病患者の改善された臨床アウトカムを伴う薬剤費に対する薬剤師教育介入の影響:無作為化比較試験」、MDPI、mdpi.com。DoctorOnCallのバーチャルクリニックは、農村部のサバ州およびサラワク州にこれらのサービスを拡大しています。医療白書はデジタルアドヒアランスツールに複数年にわたる資金を配分し、定期ケアへのモニタリングの組み込みを進めています。これらの措置により治療継続性が向上し、マレーシア経口抗糖尿病薬市場の数量が増加します。
制約インパクト分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 主要特許満了後のジェネリック競争の激化 | -0.8% | 全国のブランド製品 | 短期(2年以内) |
| 償還にもかかわらず最新薬剤の高い自己負担コスト | -0.6% | 全国の農村部および低所得層 | 中期(2~4年) |
| 一部ブランドジェネリックの受け入れを制限するハラール認証のギャップ | -0.3% | 全国、特にイスラム教徒人口セグメント | 長期(4年以上) |
| 東マレーシアへの物流上の課題による在庫切れリスク | -0.4% | 東マレーシア(サバ州およびサラワク州)、農村アクセスへの影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
主要特許満了後のジェネリック競争の激化
エンパグリフロジンの特許満了は2025年3月に予定され、シタグリプチン・メトホルミンの特許満了は2029年に予定されており、国家政策に沿って50%低い価格でのジェネリック参入を招きます。インド企業は特許切れ後の発売を公式に目標として掲げており、地元メーカーは更新されたNPRAガイドブックの下で迅速承認を求めています。ブランド製品の先行者はpatient support(患者支援)プログラムおよび固定用量のライフサイクル延長で対応しています。数量は増加する可能性がある一方、価値の侵食がマレーシア経口抗糖尿病薬市場の主要な成長に重くのしかかります。
最新薬剤の高い自己負担コスト(償還にもかかわらず)
固定用量配合剤は処方箋の28.91%を占めるにすぎないにも関わらず、薬剤支出の44.6%を消費しており、負担能力のギャップを浮き彫りにしています。経口療法の平均コストは患者あたり68USDであり、サプリメントおよび診断費を含めると185USDに上昇します。農村世帯はこの負担を最も強く感じており、治療の先送りや、メトホルミンなどの旧世代薬剤への依存につながっています。保険の拡大が進んでも、SGLT-2錠剤の自己負担がその普及を妨げています。その結果生じる価格弾力性が、マレーシア経口抗糖尿病薬市場のプレミアム層を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:SGLT-2阻害薬がビグアナイド系のリーダーシップに迫る
ビグアナイド系は2025年にマレーシア経口抗糖尿病薬市場シェアの37.72%を維持しており、これはメトホルミンが第一選択療法として確立された地位を持つためです。SGLT-2阻害薬は小規模な収益基盤を持ちますが、心血管および腎臓アウトカムデータに支えられCAGR 3.45%で成長しています。スルホニルウレア系の売上は低血糖の懸念から低下傾向にある一方、DPP-4阻害薬は高齢コホートにおける第二選択肢として安定しています。アルファグルコシダーゼ阻害薬およびチアゾリジンジオン系は、消化器系および安全性の問題から引き続きニッチな存在にとどまります。
メトホルミンとSGLT-2またはDPP-4分子を組み合わせた固定用量配合剤はアドヒアランスを拡大し、プレミアム価格を実現しています。今後予定されているジェネリックメトホルミンの参入が、マレーシア経口抗糖尿病薬市場内の価格下落を緩和します。一方、新しいクラスに対する独占権により、イノベーターは研究開発費用を回収できます。メーカーは市販後サーベイランスを強調し、SGLT-2療法に関連するまれな腎副作用について処方者を安心させています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


年齢層別:高齢者の需要が成人コアを上回る
2025年には20歳から65歳の成人が収益の66.58%を生み出しており、マレーシアの主な生産年齢人口基盤を反映しています。しかし高齢者コホートは、長寿命化とスクリーニング強度の上昇を背景に、2031年までCAGR 3.78%で拡大すると見込まれます。小児症例は少数ですが、都市部の小児肥満とともに増加しています。
高齢者の処方パターンは低血糖リスクの低さからDPP-4阻害薬に傾いており、成人はSGLT-2錠剤を含む広範なレジメンを受け取ります。サラワク州での農村アウトリーチプログラムでは、高齢者向けの四半期ごとの服薬レビューが実施され、アドヒアランスが向上しています。併存疾患が蓄積するにつれ、心血管上のベネフィットが実証されている薬剤への需要がシフトし、マレーシア経口抗糖尿病薬市場全体の収益の回復力を強化しています。
糖尿病タイプ別:2型糖尿病の優位性がイノベーションを牽引
2型糖尿病は支出の93.32%を占め、グローバルな疫学を反映してCAGR 3.69%の成長見通しを示しています。1型はインスリン中心であり経口療法支出に占める割合は小さいものの、補助的な試験が進行中です。
個別化医療フレームワークが2型患者の薬剤選択を導き、年齢、BMI、腎機能状態を考慮します。生活習慣プログラムが同時進行する一方、ベータ細胞機能の低下とともに薬理学的なエスカレーションが依然として一般的です。パイプライン薬剤は純粋な血糖降下よりも体重管理や心腎アウトカムに重点を置いており、マレーシア経口抗糖尿病薬市場の未充足ニーズと一致しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:オンライン薬局がラストマイルアクセスを拡大
病院薬局は補助付き政府供給のもと、2025年に収益の68.74%を占めました。オンライン薬局は、遠隔薬局に関する規制の明確化と電子商取引への消費者信頼の高まりにより、CAGR 3.72%の成長予測が出ています。小売チェーンは購買力を確保し、オンラインの値引きに対抗するため統合を進めています。
デジタルプラットフォームは現在、服薬デリバリーと遠隔診療および血糖測定器の統合を組み合わせています。地形が物理的アクセスを制限する東マレーシアでは、モバイルアプリが処方箋の補充リードタイムを半分に短縮しています。遠隔カウンセリングに関するNPRAガイドラインが安全性を確保し、マレーシア経口抗糖尿病薬市場内のチャネルとしての正当性をさらに高めています。
地理的分析
マレーシア半島部は、密な医療インフラと高い都市部有病率を活かし、2025年収益の大部分を生み出しました。クアラルンプール、スランゴール、ペナンには専門クリニックが集中しており、SGLT-2およびDPP-4療法の早期普及を取り込んでいます。これらの州における民間保険の浸透率がプレミアム処方を支え、調達改革により病院フォーミュラリーの薬剤リスト拡充が促進されています。
サバ州およびサラワク州を含む東マレーシアは、2031年に向けて最も高い成長見通しを示しています。新しい病院および農村遠隔医療ハブへのRM221億の連邦資金投入により、歴史的なサービスギャップが縮小しています。強化プライマリーヘルスケアのパイロット実施後、農村患者のHbA1c目標達成率は国平均の23.8%に対し43%に改善しました。西カリマンタンとの越境貿易がサプライチェーンルートを改善し、在庫切れリスクを低減しています。
デジタルソリューションは遠隔内陸部において特別な価値を持ちます。DoctorOnCallのプラットフォームは都市部の内分泌専門医とのビデオ診察を予約し、公立病院が試験的に導入したドローンが島嶼コミュニティへの緊急医薬品を届けています。これらの取り組みが地理的格差を縮め、マレーシア経口抗糖尿病薬市場の未開拓の数量を引き出しています。
規制環境
マレーシアにおける医薬品管理の主要な規制機関は薬物管理局(DCA)であり、NPRAがその事務局を務めている。すべての医薬品はマレーシアで合法的に販売、製造、または輸入されるためにはDCAへの登録が必要である。登録には安全性、品質、有効性の証拠が必要であり、多くの場合ASEAN共通技術文書(ACTD)の要件に沿ったものとなる。登録後の活動、すなわち品質管理、検査、製造業者・輸入業者・卸売業者への許認可などは、1984年薬物・化粧品管理規則によって規定されている。1983年特許法(第291号)は、特許存続期間中における特許有効成分含有製品の販売やマーケティングを禁止している。
競争環境
マレーシア経口抗糖尿病薬産業は中程度の集中度を示しています。多国籍企業が革新的なクラスを支配する一方、地元メーカーはジェネリック薬およびハラール認証製剤において優位性を持ちます。ファルマニアガが単独サプライヤー契約から移行することで、既存企業は独占性ではなく価値での競争を迫られています。同社の2024年第3四半期の純利益がRM4,984万に急増したことは、公共入札以外への収益多様化の成功を示しています。
戦略的提携が市場浸透を強化しています。Owen Mumfordは、新規診断患者向けのバンドルソリューションを提供するため、ペン型注射デバイスと経口療法スターターキットを組み合わせる目的でDuopharma Biotechと提携しました。InsulのインスリンRM8億7,800万の製造工場への投資は、マレーシアの広範な糖尿病環境への確信を示し、経口療法の需要を補完しています。
デジタル能力が重要な差別化要因として浮上しています。企業は人工知能ツールを活用して治験デザインを最適化し、アドヒアランスリスクを予測しています。ブロックチェーンのパイロット実証が、原材料からブリスターパックまでのハラール認証状況を追跡し、イスラム教徒消費者にアピールしています。これらのイノベーションが競争上の優位性を強化し、マレーシア経口抗糖尿病薬市場内の価値創造を持続しています。
マレーシア経口抗糖尿病薬産業のリーダー企業
AstraZeneca
Astellas
Eli Lilly
Sanofi
Johnson and Johnson
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
2024年の国家必須医薬品リスト更新後、新しい経口薬に対する公的セクターのアクセスが拡大し、公的医療施設におけるSGLT-2阻害薬とDPP-4阻害薬の処方集リストの障壁が撤廃された。病院薬局は2025年に収益の約68.74%を占め、集中購買の影響と合わせて公的セクターでの強い採用を示している。一方、継続的な集中入札とハラール認証への配慮が、価格設定とアクセスの形成に影響を与え続けている。NPRAが2025年に更新したDRGDは、新薬およびバイオ医薬品の登録要件を明確化し、革新企業と後続参入企業にとってより予測可能な道筋を支えている。
オンライン薬局やテレメディシンプラットフォームがラストマイルの到達範囲を広げている。DoctorOnCallは東マレーシアや農村地域でのアクセスを支え、服薬アドヒアランス支援と補充効率を日常医療の中に組み込む助けとなっている。この背景の下、集中調達と価格管理、さらに民間保険の拡大により、固定用量配合剤や価格競争力のあるジェネリック医薬品が病院や広範な公的チャネル市場でシェアを拡大する余地が生まれている。
最近の業界動向
- 2026年7月:Duopharma Biotech Bhdは、保健省より組換えヒトインスリン、インスリングラルギン、インスリンアスパルトに関して2億2,500万リンギ超の政府供給契約を獲得した。これらはパートナーであるBiocon Limitedによって供給される。この契約は必須インスリン療法への公的セクターのアクセスを拡大し、政府契約によるDuopharmaの収益の見通しをさらに高めるものである。
- 2026年6月:AstraZenecaは米国糖尿病学会の会合で、経口GLP-1受容体作動薬エレコグリプロンがフェーズIIb試験で10.5%の体重減少を示したことを発表し、2型糖尿病を対象とした試験を含むフェーズIII試験に進むと述べた。これにより、AstraZenecaは経口GLP-1受容体作動薬分野において最も進んだ候補の一つとしての地位を維持しており、今後マレーシアにおいても関連性を持つ可能性がある。
- 2026年5月:Pharmaniaga Bhdは、2026年3月31日締めの第1四半期において、政府病院からの自社製品需要の増加を背景に、純利益が前年比6.4%増の3,150万リンギに達したと報告した。この結果は自社製品への国内需要の継続を示し、公的医療チャネルにおける入札主導の拡大をさらに後押しするものである。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本市場は、マレーシアにおいて糖尿病管理のために使用される経口糖尿病治療薬の価値を対象とし、同国内の主要な調剤チャネルにおける処方経口治療薬の販売として測定される。
対象外項目:注射剤による糖尿病治療(インスリンやGLP-1製品など)、医療機器、診断機器、生活習慣・栄養プログラムは対象外とする。
セグメンテーション概要
- 薬剤クラス別
- ビグアナイド系
- スルホニルウレア系
- メグリチニド系
- チアゾリジンジオン系
- アルファグルコシダーゼ阻害薬
- DPP-4阻害薬
- SGLT-2阻害薬
- その他
- 年齢層別
- 成人
- 小児
- 高齢者
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、予測計算を構築する前に、基本的な需要プールと市場としてカウントされる範囲の規則を設定するために使用される。まずマレーシアの糖尿病治療の状況を出発点とし、それを毎年確認可能な医薬品アクセスおよび支出の指標に結び付ける。
参照される一般的な公的資料には、マレーシア保健省の刊行物、国民健康・疾病調査(National Health and Morbidity Survey)、世界保健機関(WHO)の糖尿病統計、世界銀行の人口・高齢化指標、そして経口治療の経路を記述した査読済みの臨床ガイドラインおよび学術誌が含まれる。また、国の医薬品当局のポータルから規制動向および製品供給状況の指標を確認し、これを企業提出資料、投資家向け説明資料、調達・価格変更に関する信頼できる地元報道で補完する。有用な場合には、企業財務情報の有料サブスクリプションや特許データベースを用いて製品の方向性とタイミングを確認する。特定の分子については、輸出入の出荷レベルデータベースを選択的に用いて供給パターンの妥当性を検証し、明らかな量の歪みを避ける。上記に挙げた資料は例示であり、網羅的なものではない。データ収集、検証、明確化のために他の参考資料も使用されている。
一次インタビューおよび調査
一次調査は、デスクリサーチの資料では十分に説明できない事柄、特にチャネル構成、患者の切り替え行動、旧世代薬と新世代経口薬クラスの価格変更のタイミングを検証するために用いられる。処方医、薬剤師、流通業者、支払者関連の専門家、地元の市場関係者など幅広い関係者に聞き取りを行い、その情報を公的医療施設と民間医療施設の両方にわたるマレーシア特有の状況に合わせて調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:36% | CXO:12% |
| ミドルティア:44% | 機能・部門リーダー:33% |
| 小規模企業:20% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、まずトップダウン型の需要再構築から始まる。ここでは糖尿病の罹患率、治療を受けている割合、経口治療の適格性、クラス別使用パターンを予想処方量に変換し、それを一般的な価格帯を用いて価値に変換する。総額を現実的なものとするために、このモデルは選択的なボトムアップ推計、例えば主要チャネルにおけるブランド・ジェネリック薬の価格サンプル調査、構成に関する流通業者からのフィードバック、公開情報が入手可能な場合の供給業者の統合データなどによって裏付けられる。
マレーシアにおける主要な入力要素には、経口薬で管理されている2型糖尿病患者の割合、旧来分子と新規クラス間の構成変化、平均治療強度(単剤療法と併用療法の使用比率)、公的・民間調剤の分担、そして調達措置後に観察された価格変動が含まれる。特定のクラスについて直接的な量の指標が乏しい場合には、インタビューで議論されたクラス浸透率などの代理指標を用いてギャップを補い、その後感度分析によって単一の仮定が結果を過度に左右しないよう確認する。
予測にあたっては、トレンドの平滑化に支えられたシナリオ分析を用いる。各シナリオは構成変化と利用促進要因を柔軟に変化させつつ、人口および診断済み患者プールの変化を公衆衛生指標と整合させる。最終的な予測経路は、シナリオの結果を今後数年間のアクセス、償還、処方行動に関する専門家の見解と照らし合わせた上で選定される。
データ検証と更新サイクル
成果物は、医薬品支出の方向性、チャネル需要の兆候、ガイドラインやアクセス変更に関連する明確な転換点など、独立した指標との相互確認を通じて検証される。クラス別、チャネル別、年別に大きな差異が見られた場合はフラグを立て、見直し、再構築を行い、主要な入力がマレーシア市場の実際の動きと矛盾すると判断された場合には追跡調査が実施される。
最終承認の前に、モデルと前提条件は複数のアナリストによる査閲を経て、計算内容、単位の一貫性、年ごとの変動についての抜き取り確認が行われる。報告書は毎年更新され、供給、価格、患者アクセスに重大な影響を及ぼす出来事が発生した場合には随時更新が行われる。その後、提供前に最終的な最新性確認が実施される。
他の公表推定値と比較したMordor Intelligenceのマレーシア経口糖尿病治療薬市場規模
国と治療領域が一見同一であっても、同じテーマについて異なる市場規模が公表されるのは一般的である。その差は通常、何が含まれるか、チャネルごとに販売がどのように評価されるか、そして政策や価格変更後にモデルがどれほど迅速に更新されるかによって生じる。
注射剤による糖尿病治療は本レポートの対象範囲外であるため、インスリンやGLP-1薬を糖尿病治療全体の支出に組み込む推定値は、成長率が似ていても、より高い数値になる傾向がある。もう一つの要因は、経口併用療法の計上方法である。一部の手法では、有効成分別に分割せず、単一クラスに全価値を割り当てるため、クラス合計が歪む可能性がある。また、通貨のタイミングや、リスト価格と実際の調達価格のどちらを使用するかによっても、ある年の市場価値が上下することがある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 282.22 M (2025) | |
| 貿易専門誌A | USD 274.00 M (2023) | より早い基準年を使用しており、限定的なチャネル検証のもとで公表済みの価格を用いることが多く、後の構成変化や調達主導の価格変動を見落とす可能性がある。 |
| 業界ポータルB | USD 300.00 M (2026) | 新しい経口クラスの採用速度をより速く仮定するか、併用療法の扱いが異なる場合があり、明確な数量検証がなくても将来年の総額を押し上げる可能性がある。 |
表に見られる差異は主に対象範囲とタイミングの違いによるものであり、次いで価格設定と併用療法の扱いが計算にどのように反映されているかによる。総額を明確に定義された治療対象集団に結び付け、実際の量と価格帯をフィールド調査の入力と照合することで、結果は毎年の更新においても透明性と再現性を保つことができる。


レポートで回答される主要な質問
マレーシア経口抗糖尿病薬市場の現在の価値はいくらですか?
市場は2026年に2億9,046万USDと評価されており、2031年までに3億3,547万USDに達すると予測されています。
最も急速に成長している薬剤クラスはどれですか?
SGLT-2阻害薬は、2024年国家必須医薬品リストへの追加後、CAGR 3.45%で成長をリードしています。
高齢者セグメントが将来の売上において重要なのはなぜですか?
マレーシアの高齢化人口が高齢者需要をCAGR 3.78%で押し上げており、高齢者患者はDPP-4阻害薬のようなより安全な薬剤を必要とすることが多いです。
オンライン薬局はどのように流通に影響していますか?
電子薬局チャネルはCAGR 3.72%で成長すると予測されており、農村部へのアクセスを改善し、従来の小売モデルに挑戦しています。
特許満了は価格設定にどのような影響を与えますか?
エンパグリフロジンの2025年特許満了により、ブランド品の価格が50%削減される見込みであり、ジェネリック競争が激化し利益率に圧力がかかります。
最終更新日:



