
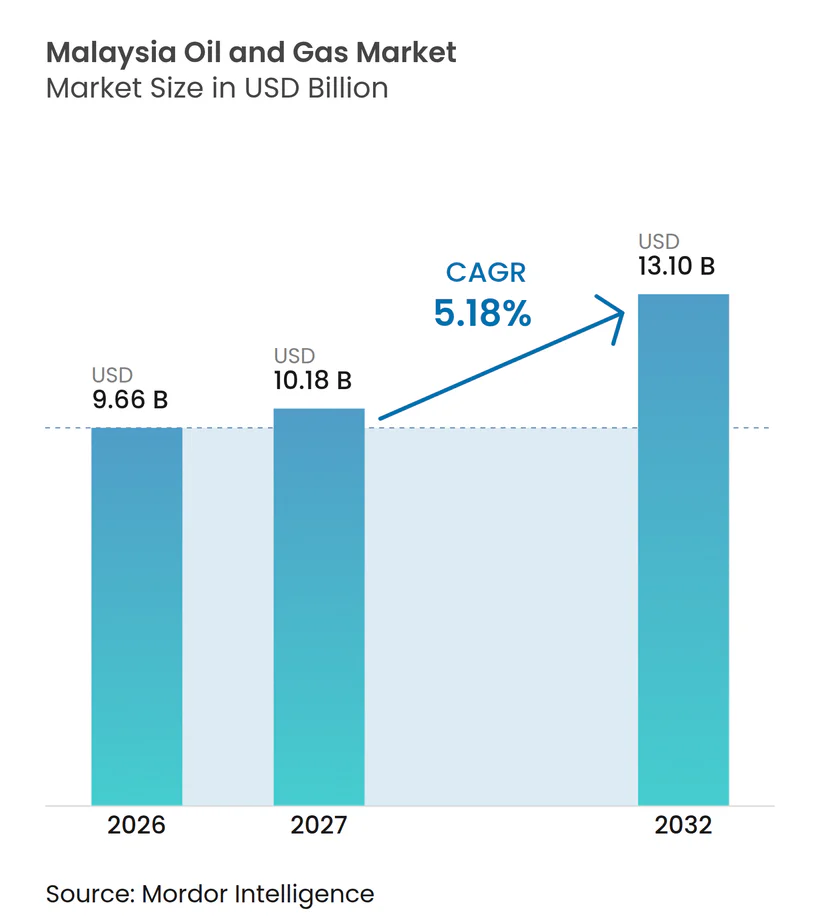
Mordor Intelligenceによるマレーシア石油・ガス市場分析
マレーシア石油・ガス市場規模は、2026年の96.6億米ドルおよび2027年の101.8億米ドルから、2032年までに131億米ドルへと拡大し、2027年から2032年にかけてCAGR 5.18%を記録する見込みです。
商業航空燃料の流通および確立されたLNG輸出は、マレーシアにおける燃料供給・処理インフラの事業ケースを支えています。深海ポテンシャルおよびスモールフィールドアセットの生産分与条件は、建設工事への転換が開発コミットメントに依存する機会を生み出しています。成熟しつつあるフィールドと輸送・操業コストの上昇が利益率を圧迫し、生産継続の価値を高める一方で、オペレーターの財務的余裕を縮小させています。原油価格の変動性とエネルギー転換に伴う資金調達のシフトが、新規油田プロジェクトの承認に対する制約を加えています。このバランスは、承認と資金調達をまだ必要とする新規建設よりも、生産中フィールドの維持・介入工事を優先する方向に働いています。
レポートの主要ポイント
- セクター別では、上流部門が2026年のマレーシア石油・ガス市場規模の75%のシェアを占め、2027年から2032年にかけてCAGR 5.38%で最も速く成長すると予測されています。
- 立地別の内訳では、オフショアが2026年のマレーシア石油・ガス市場シェアの71.16%を占め、同セグメントが2027年から2032年にかけてCAGR 5.27%で最も速く成長すると予測されています。
- サービス別では、建設が2026年の市場総支出の45.51%をリードし、保守・ターンアラウンドが2027年から2032年にかけてCAGR 5.48%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 精製石油製品への需要急増 | +2% | 全国 | 短期(2年以内) |
| 未開発の深海埋蔵量(サラワクおよびサバ) | +1.9% | 深海サラワクおよびサバ | 長期(4年以上) |
| インセンティブ主導のPSC改定および財政条件 | +1.5% | オフショアサバおよびその東海岸 | 中期(2~4年) |
| アジアのLNG需要がマレーシアの輸出を支援 | +1.3% | 全国 | 短期(2年以内) |
| CCUS・ブルー水素プロジェクトパイプライン | +0.6% | マレー半島沖のドゥヨン地区 | 長期(4年以上) |
| 下流石油化学統合の勢い | +0.9% | ジョホール州のペンゲラン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
精製石油製品への需要急増
PETRONAS Dagangan Berhadの販売量は2025年に2%増加し、過去最高の171.0 ビリオン リットルを記録しました。特にジェットA-1を中心とした商業需要の強まりが増加を支えた一方、小売ディーゼルの低調なパフォーマンスが一部相殺しました。同社はまた、2024年と比較して2025年にクアラルンプール国際空港、バヤン・レパス、コタ・キナバルにおける航空燃料取扱量が20%増加したと報告しました。2025年のマレーシア国内の拠点には13の航空ターミナルが含まれていました。PETRONAS Daganganのサプライ・アンド・ディストリビューション部門は、ターミナル運営、資産管理、製品配送を管理し、マレーシア石油・ガス産業を支援しました。したがって、需要増加は3つの空港における航空燃料の取り扱いと配送に集中しており、小売ディーゼルの低迷が給油所販売からの勢いを制限しています。
未開発の深海埋蔵量(サラワクおよびサバ)
未発見の深海資源は、生産資産が存在する前から始まるマレーシア石油・ガス産業におけるサービス機会を生み出しています。PETRONAS マレーシア石油管理局は、サバ州に続いてサラワク州が、マレーシアで最大の未発見深海資源ポテンシャルを有していると特定しています。2025年上半期、PETRONASはサバ州沖の深海ブロック3Kにおけるメガ-1発見を、同国の資源基盤を拡大したとするマレーシアの発見の一つとして報告しました。オフショアサービスサプライヤーにとって、探鉱の成功は、大規模な設置コミットメントが実現可能になる前に、潜在的な評価・エンジニアリング作業を生み出します。商業的なハードルは、オペレーターが開発を検討するのに十分なほど地下の不確実性を低減することであり、初期の技術的作業に建設とは異なるリスクプロファイルをもたらします。
インセンティブ主導のPSC改定および財政条件
2026年2月9日、PETRONASはBridge Petroleum Limitedにスモールフィールドアセット条件のもとでサバ州沖のペルマタ・クラスター生産分与契約(PSC)を授与し、同社の単独オペレーターとしてのマレーシア参入を記念しました。[1] PETRONASは2025年6月、サバ州東海岸の開発のために同じ資産カテゴリーのもとでDIALOG Resources Sdn. Bhd.にムティアラ・クラスターPSCを授与していました。これらの授与は、マレーシア石油・ガス産業の上流投資パイプライン内における個別の小規模フィールド機会と相手方のための契約上のルートを示しています。エンジニアリングおよび建設サプライヤーにとって、授与されたPSCは、将来の作業が形成される可能性のある説明責任のあるプロジェクト顧客と定義された資産スコープを特定します。両授与はサバ州に関するものであるため、果として生じる請負業者の作業はそのオフショアおよび東海岸エリアに集中し、Bridge Petroleumがペルマタの単独オペレーティング相手方となります。
アジアのLNG需要がマレーシアの輸出を支援
アジアのバイヤーはマレーシアの液化天然ガス(LNG)インフラに実質的な輸出向け顧客基盤を与えています。中国、日本、大韓民国は2026年第2四半期にマレーシアのLNG輸出価値のそれぞれ34.5%、26.2%、24.4%を占めました。[2] アジアは2025年に2億730 ミリオン メトリックトンのLNGを輸入し、2024年から2.9%減少しました。仕向地の構成は、縮小した地域輸入基盤の中でも、マレーシアの輸出資産を主要バイヤーと結びつけています。ガス処理・ターミナルオペレーターにとって、配送能力を保護するメンテナンスは、不均一な需要サイクルを通じて商業的価値を持ち得ます。これらの輸出関係はマレーシアの石油・ガス産業にとって引き続き重要であり、稼働維持作業は確立された輸出依存から事業ケースを引き出すことができる一方、新規能力は追加需要の確保という追加的なハードルに直面します。
制約要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原油価格の高い変動性 | -1.2% | 全国 | 短期(2年以内) |
| グローバルなエネルギー転換投資のシフト | -0.9% | 全国 | 長期(4年上) |
| ESG主導の資本アクセス制約 | -0.5% | 全国 | 中期(2~4年) |
| 老朽化するオフショアインフラおよびOPEXの上昇 | -0.4% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原油価格の高い変動性
2025年、PETRONASはレンジバウンで変動の激しい原油価格と供給過剰リスクをグループマージンと投資への圧力として特定しました。[3] マレーシアの上流請負業者にとって、不確実なプロジェクト経済性は、見込み作業の承認済み契約への転換を弱める可能性があります。新規開発に結びついた建設は、その商業的ケースが将来の生産収益に依存するため、特にリスクにさらされています。これにより、オペレーターが資本をコミットする意欲は、埋蔵量の技術的な利用可能性とは別の制約となります。PETRONASは2025年に、先物およびスワップ契約を含むヘッジおよび承認済みデリバティブを、価格の不利な動きに対して価値とマージンを保護するためのグループ措置として説明しました。このような保護は、投資決定の遅延および入札準備から収益までの結果として生じるギャップに対する請負業者のエクスポージャーを除去するものではありません。
グローバルなエネルギー転換投資のシフト
エネルギー転換は、オペレーターが建設工事を発注する前に、マレーシアの油田開発を制約する可能性があります。2025年1月1日付で、CIMBのグループポリシーは、拡張を含む2021年12月31日以降に開発承認された新規油田プロジェクトへの新規専用融資を禁止しています。この制限により、プロジェクトの承認日と資金調達構造が、その貸し手を通じたアクセスにとって重要となります。適格な開発スポンサーにとって、この除外条件を持つ資金調達ルートへの依存は、建設が進む前に代替的な資本手配を必要とする場合があります。したがって、サプライヤーが技術的にアドレス可能なプロジェクトパイプラインは、バイヤーがこのチャネルを通じて資金調達できる建設工事を超える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
生産規模がサービス需要を固定する上流部門は2026年のマレーシア石油・ガス市場規模の75%のシェアを占め、最大かつ最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.38%が予測されています。マレーシアの天然ガス生産量は2026年第2四半期に前年比19.1%増加し、7,635億立方フィートに達しました。EnQuest Petroleum Production Malaysia Ltd.は、Uzmaの子会社であるSetegap Ventures Petroleum Sdn Bhd.に、2026年2月19日から2028年2月18日までの期間のウェル介入・プロジェクト管理契約を授与しました。その2026年/2027年プログラムのスコープは、専門ツール、機器、アクセサリー、スペアパーツの供給・保守と、統合プロジェクト管理・技術的専門知識を組み合わせたものでした。このバンドルされたスコープは、サービスプロバイダーに、介入の調整と機器の供給の両方から収益を得るルートを提供します。
上流部門の予測される拡大は、サプライヤーに資源開発と既存フィールドの生産寿命維持へのエクスポージャーを与えます。中流部門は、PETRONAS Gas Berhadが所有・運営するマレー半島ガス利用システムなどのインフラを通じて、ガス供給を電力、産業、商業ユーザーと結びつけます。PETRONASの下流業は、原油・石油製品の精製・販売・取引および化学製品の製造・販売を行い、精製は製油所・プラントサービスにおける潜在的な請負業者スコープを生み出します。これらの役割は、商業的タスクが資源の生産から使用可能な製品の処理・配送へとシフトするにつれて、異なるサービス要件を生み出します。統合サービスオファーは資産クラスをまたいでガスを追跡できる一方、各処理・配送業務は個別の作業スコープを保持します。


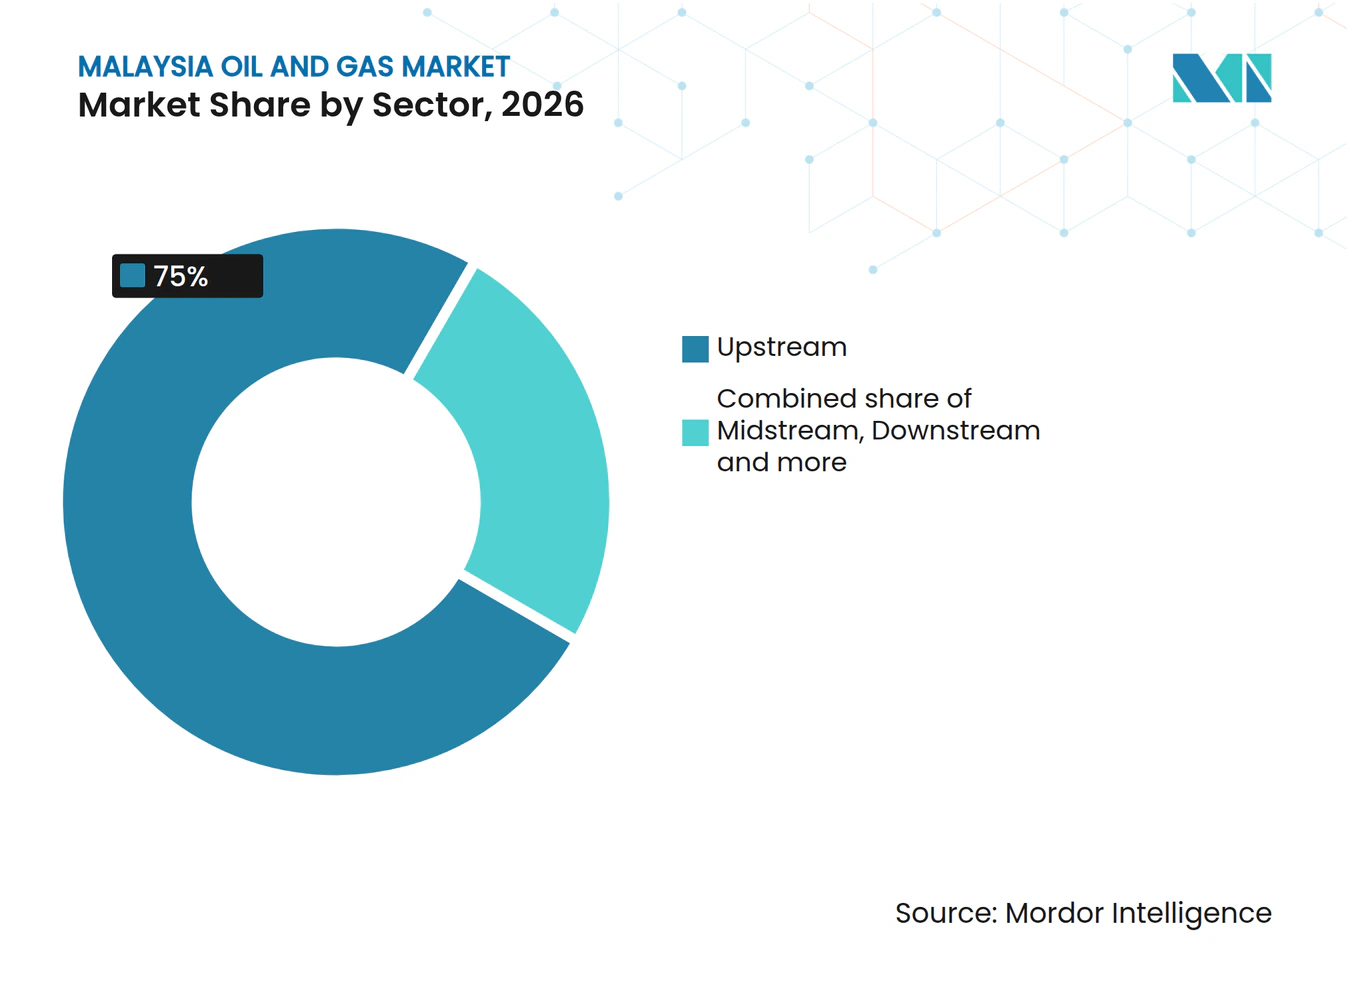
注記: 各セグメントの個別シェアはレポート購入時に入手可能です
立地別:
オフショア資産が介入需要を形成するオフショアは2026年のマレーシア石油・ガス市場シェアの71.16%を占め、最大かつ最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.27%が予測されています。PETRONASは2026年の活動見通しにおいて、保存中の施設を含む405のマレーシアオフショアプラットフォームを報告しました。この資産基盤は、生産施設のサポートと保存インフラの管理が異なる運営目的を果たすため、多様な潜在的作業スコープを生み出します。したがって、資産の状態と意図された用途が、オフショアプラットフォーム基盤のどの部分がアドレス可能な割り当てを提供し、どのような技術的スコープを必要とするかを決定します。
オンショア活動は、PETRA Energy Berhad子会社のPETRA Energy Developmentが2026年7月18日にサラワクのブロックSK433でアドン・ケチル・ウェストの坑井を稼働させ、初回産油を達成したことで、具体的な生産マイルストーンを獲得しました。この転換は、陸上開発が資源作業から生産坑井の操業要件へと移行できることを示しています。サプライヤーにとって、稼働したオンショア坑井は、商業的焦点を可能性のある開発から生産に結びついた作業へとシフトさせる、定義された操業資産を提供します。

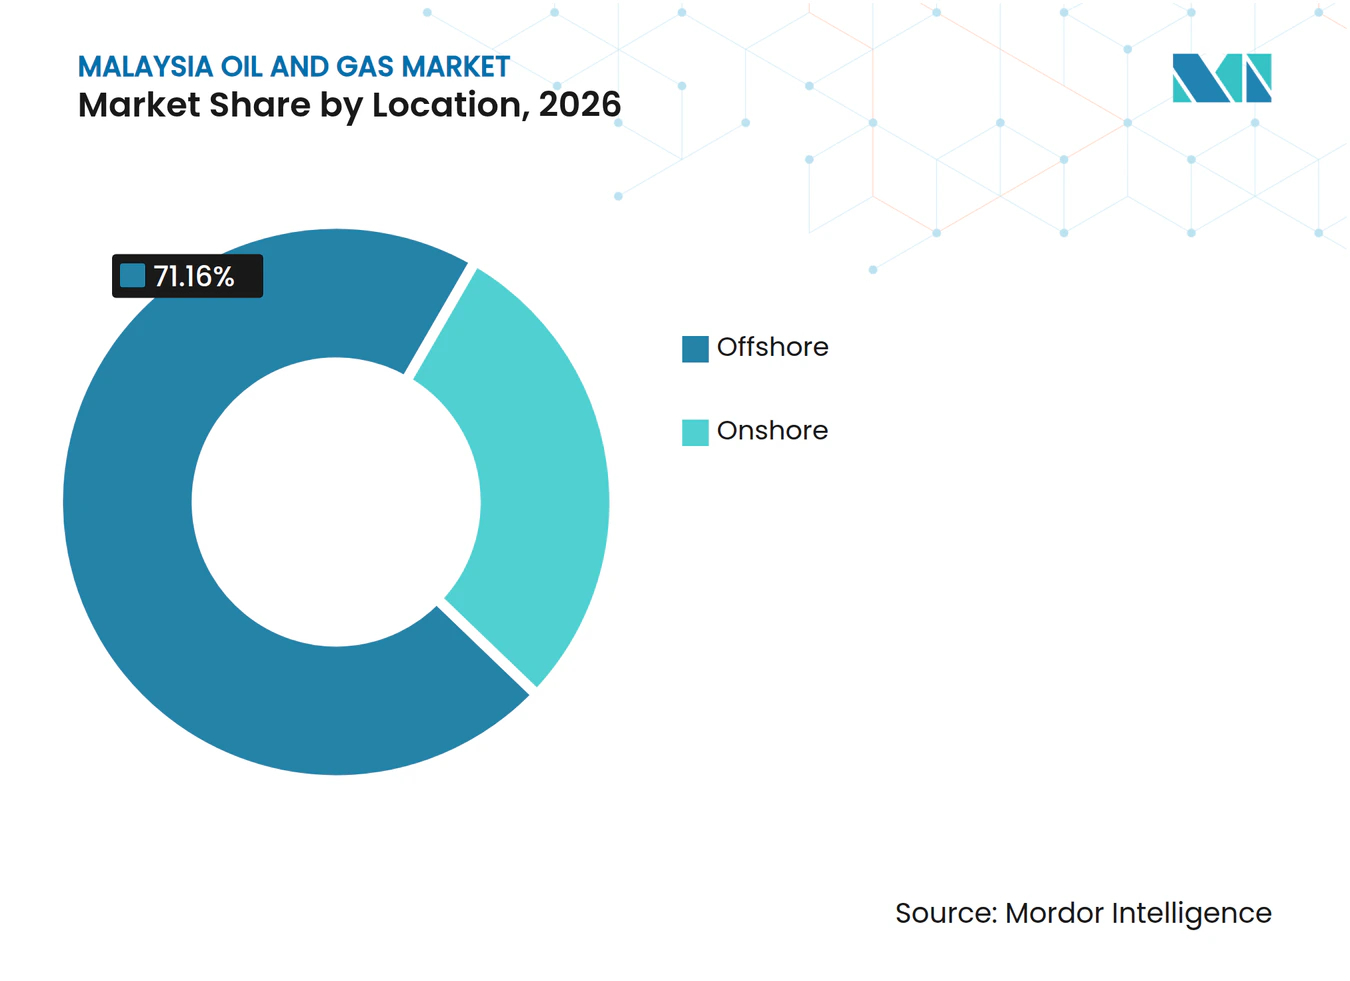
注記: 各セグメントの個別シェアはレポート購入時に入手可能です
サービス別:
建設規模が操業優先事項に対応する建設は最大のセグメントであり、2026年の市場総支出の45.51%を占めました。PETRONASの2026年から2028年の活動見通しは、2026年の契約授与において10基のマレーシア上流固定構造物が製作に入ることを予測しており、マレーシア石油・ガス産業の活動を支援しています。このプログラムは、サプライヤーが能力コミットメントを評価できる潜在的な製作作業の定義されたプールを提供します。したがって、契約授与のタイミングは能力稼働率にとって重要であり、サプライヤーは構造物の納入準備から確定した割り当ての受領までの間隔にさらされています。
メンテナンス・ターンアラウンドは最も成長の速いセグメントであり、2027年から2032年の間にCAGR 5.48%が予測されています。PETRONAS Chemicals Group Berhadは2026年第2四半期にクルティ統合石油化学コンプレックスのいくつかの施設で計画的なターンアラウンドを完了しました。このような作業は、ービス需要を統合コンプレックスの操業サイクルに結びつけ、施設が計画的な介入を受ける際に協調した実行を価値あるものにします。PETRONASは廃止措置を、フィールドが成熟し生産が低下した後の坑井、プラットフォーム、パイプライン、その他のインフラに関する作業として説明しており、定期メンテナンスを超えてライフエンド作業を拡大しています。
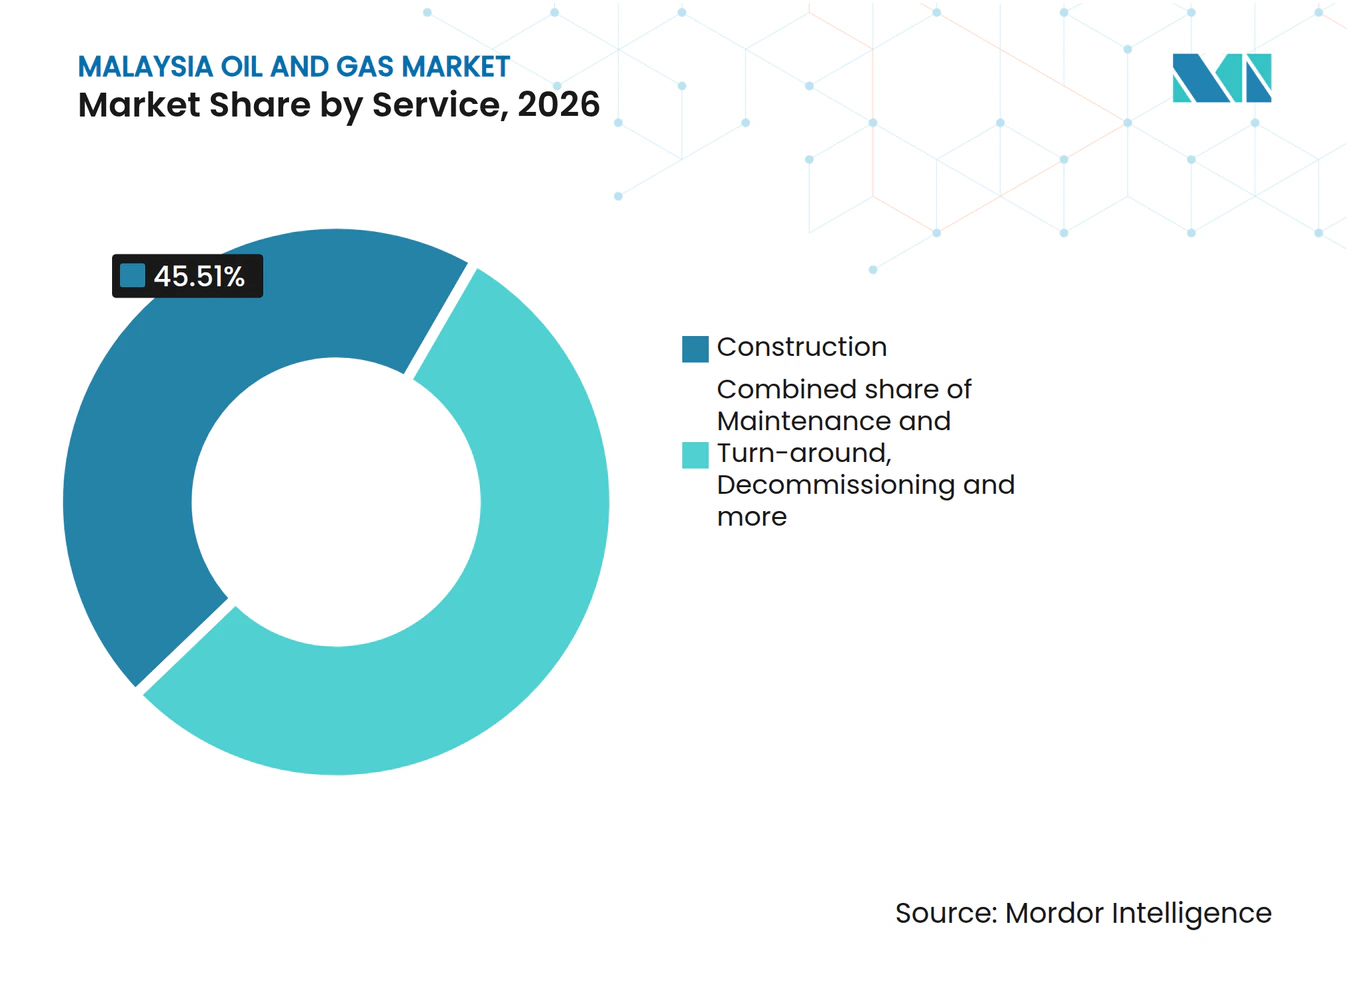
注記: 各セグメントの個別シェアはレポート購入時に入手可能です
地理分析
マー半島とサラワクは、地域のガス供給とLNG配送を組み合わせており、サービス顧客に対して異なる意味合いを持ちます。マレー半島では、PETRONAS Carigaliが2025年6月9日にトレンガヌ沖210キロメートルのビンドゥから炭化水素の生産を開始しました。マレー半島に供給する生産契約は、ExxonMobil Exploration and Production Malaysia Inc.とPETRONAS Carigaliが等しい持分で保有していました。サラワクでは、PETRONASが2025年上半期にビントゥル・コンプレックスから1,177万メトリックトンのLNGカーゴを配送しました。このコントラストは、半島のガス供給の継続性とLNG出荷の信頼性を、これらの地域資産にサービスを提供する請負業者にとって個別の操業要件としています。
2025年上半期、PETRONASは東マレーシアおよびインドネシアにおける深海探鉱と収益化を加速することを目的としたTotalEnergiesとの2件のファームアウト契約および戦略的協力協定を報告し、マレーシア石油・ガス産業への投資を支援しました。サバ州沖では、Shell plcの子会社でオペレーターであるSabah Shell Petroleum Company Ltd.が2025年2月4日にグムスット・カカップ・ゲロンゴン・ジャグス・イースト・フェーズ4から初期原油生産を達成しました。この国境をまたぐ海底開発はマレーシアに2坑、ブルネイに2坑を有し、産出物はサバ州沖の既存のグムスット・カカップシステムに流れました。この生産中の海底接続は探鉱パートナーシップとは対照的であり、既存の生産システムサポートと初期資源評価において異なる見込みサービススコープを生み出しています。
ミリとラブアンは、ガス配送インフラへの局所的なニーズを生み出す可能性のあるガス火力発電開発によって際立っています。2026年10月13日、サラワク州大臣のダトゥク・マルコム・ムッセン・ラモ氏は、ミリのプラントが2026年第3四半期に63%完成しており、商業運転は2027年末までに予定されていると述べました。稼働後、ミリのプラントは1日あたり約7,500万から8,000万標準立方フィートの天然ガスを使用する見込みでした。ラブアンでは、PETRONAS Gas Berhad、サバ・エナジー・コーポレーション、サバ・エレクトリシティの子会社の合弁会社であるランチャ・パワーが、2026年1月27日に120MWのガス火力発電所の起工式を行いました。ガスインフラサプライヤーにとって、サービスコミットメントをプラントの稼働段階に合わせることで、まだ操業消費となっていない需要へのエクスポージャーを低減できます。
規制の枠組みと見通し
選択された管轄区域は、資源アクセスを求め、ガス処理または輸送活動を行う統合石油・ガスプロジェクトオペレーターの観点から比較されています。国家レベルでは、1974年石油開発法がオンショアおよびオフショアの石油所有権と独占的な探鉱・生産権をPETRONASに帰属させています。マレーシア石油管理局はPETRONASに代わって上流資源を管理しています。サラワクの独自のガス配送の枠組みは、オペレーターが行う活動をそのライセンス上の立場にとって重要なものとしています。
規制表
| 決定要因 | マレーシア国家制度 | サラワク |
|---|---|---|
| 主要機関 | PETRONASおよびマレーシア石油管理局 | ガス配給条例に基づくライセンスを発行するディレクター |
| 主要な法令または指針 | 1974年石油開発法 | 2016年ガス配給条例、第7条 |
| 商業的効果 | PETRONASが主導する上流取り決めを通じた資源アクセス | 指定集約業者の例外を含む、特定のガス活動に対するライセンス |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家の「中程度」評価は、連邦・州間の係争中のインターフェースとのバランスを取りながら、定義された権利保有者と管理ルートを反映しています。サラワクの「中程度」評価は、指定ガス集約業者の免除を含む、対象ガス活動に対する特定のライセンス枠組みを反映しています。2025年5月21日、マレーシア首相はサラワクのガス条例とPETROSの州としての役割に関する交渉・協力が継続する中、PETRONASの継続的な連邦としての役割を認めました。「変化なし」は継続性と、2026年8月28日の連邦裁判所によるサラワクの連邦石油・ガス法に関する申立てへのSABARの介入申請の棄却を反映しており、PETRONASの別個の異議申し立ては審理許可を得て進行中です。
バリューチェーンの段階
バリューチェーンは、坑井掘削・施設建設からガス処理、輸送、継続的な保守に至る契約作業を比較しています。Malaysia Marine and Heavy Engineering Holdings Berhad(MHB)は、完全子会社のMalaysia Marine and Heavy Engineering Sdn Bhd(MMHE)を通じて、サラワク沖の建設価格合意を報告しました。PTTEP Sarawak Oil LimitedおよびPTTEP HK Oil Limitedとの合意は最大11のプラットフォームをカバーし、2026年3月3日までに4プラットフォームの作業指示が授与されました。この区別は、コミットされた作業スコープを最大潜在プログラムよりもサプライヤーの近期能力決定にとってより関連性の高いものとしています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 坑井掘削 | Velesto Drilling Sdn Bhd等の掘削サービス請負業者 | 掘削サービス契約料 | 確定した坑井コミットメントに結びついたリグ能力 | 追加能力を割り当てる前に確認済みの坑井作業を順序付ける |
| オフショア施設のエンジニアリングおよび製作 | MMHE等のエンジニアリング・調達・建設請負業者 | エンジニアリングおよび製作契約料 | 確定した作業指示に先行する能力コミットメント | 確認済みの注文に対して製作能力を段階的に配置する |
| PETRONASのオフショアマレー半島ガスの処理 | PETRONAS Gas Berhad等のPETRONASグループのガス処理業者 | ガス処理サービス料 | フィードガスの配送とプラントの稼働可能性を一致させる必要がある | 処理介入とフィードスケジュールを調整する |
| パイプライン輸送 | PETRONAS Gas Berhad等のガスパイプラインオペレーター | ガス輸送サービス料 | インフラ事故後の復旧要件 | 供給継続性を保護しながら復旧を組織する |
| オンショアプラントの保守・ターンアラウンド | MHBおよびDialog Group Bhd等の保守請負業者 | プラント保守・ターンアラウンドサービス料 | 複数の介入タスクが操業ウィンドウに収まる必要がある | 計画されたプラント介入と静的機器作業を調整する |
| 情報源: Mordor Intelligence | ||||
PETRONAS Gas Berhadは2025年の収益カテゴリーの中に処理、輸送、操業・保守サービスを報告しました。プトラ・ハイツ事故は2025年にPETRONAS Gas Berhadで集中的な復旧努力を必要とし、同社は迅速な対応が影響を最小化しガス供給の継続性を維持したと述べました。定期的な操業サービス収益はインフラを機能的に維持することに依存する一方、建設料は定義された資産の納入に依存します。MHBはMMHEを通じたオフショア建設パッケージとオンショアプラントサービス作業の両方に対応でき、単一のプラットフォーム枠組みを超えた個別の顧客割り当てを持ちます。
競合環境
市場集中度
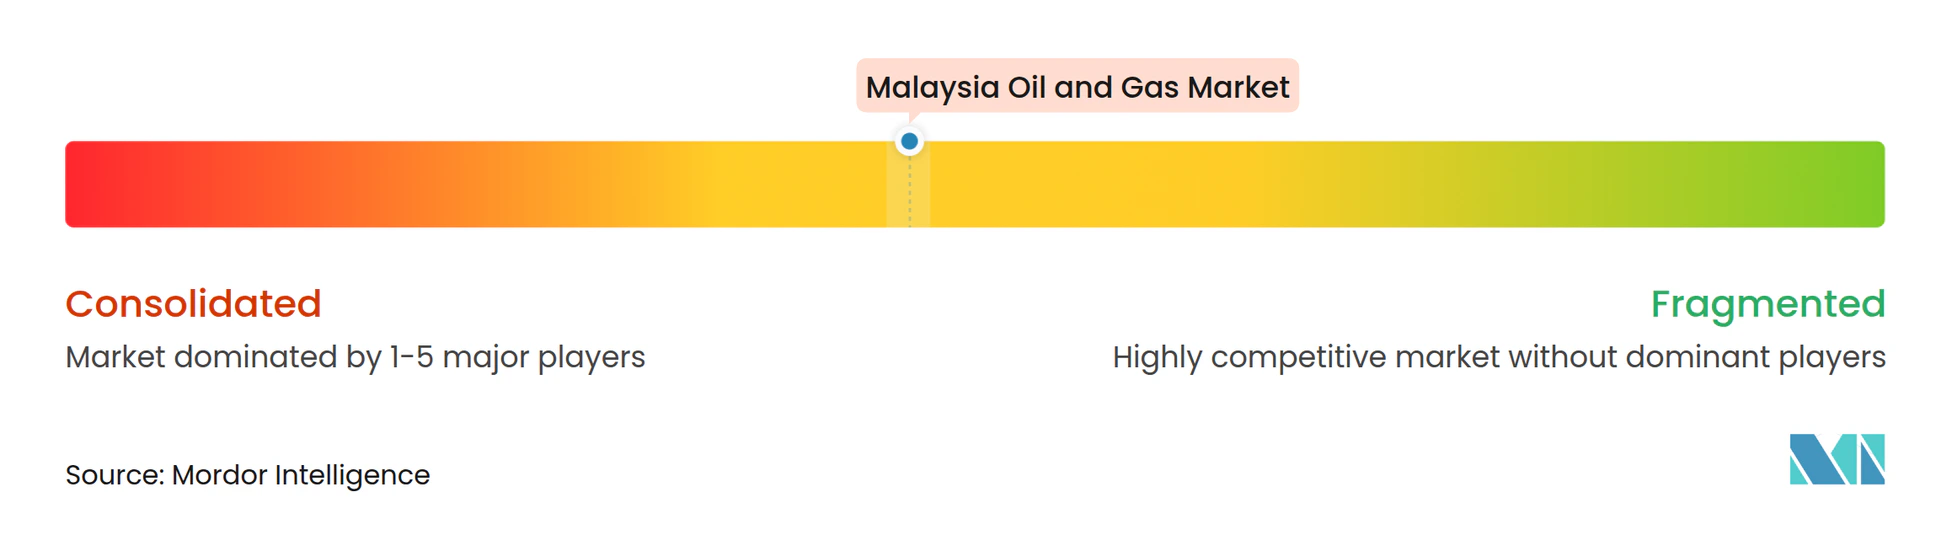
Shell plc、Petroliam Nasional Berhad(Petronas)、Exxon Mobil Corp.はマレーシアの上流事業とパートナーシップを通じて参加しています。Vantris Energy Bhd(旧Sapura Energy Bhd)はオフショア設置で競合し、Hibiscus Petroleum Bhdは子会社を通じてフィールドオペレーターとして参加しています。この構造は主要オペレーターを中心に適度に集中しており、専門的なプロジェクト実行がサービス契約の競争において別個の層を生み出しています。2026年8月、Shell傘下のSabah Shell Petroleum Company Ltd.はサバ沖のマラカイ・フェーズ3の4坑井について最終投資決定を行い、2028年第3四半期からの生産を計画しています。コミットされたフォローオン開発は、サービスプロバイダーが競争できる具体的な契約プログラムをオペレーターに提供します。
請負業者が異なるオペレーターからの授与を実行可能なオフショアスケジュールに転換しなければならない場合、実行能力は商業的に重要となります。2026年9月、Vantrisの間接完全子会社であるVTEB Offshore Sdn Bhd(旧Sapura Offshore Sdn Bhd)は、PETRONAS CarigaliおよびPTTEPマレーシアの開発プロジェクト向けに2件の輸送・設置作業指示を受領しました。実行は2つのオペレーターの既存の輸送・設置契約のもと、2026年第3四半期から2027年第4四半期にかけてスケジュールされました。2つのオペレーターとのこれらの枠組みポジションを予定された作業に転換することで、2026年から2027年の作業量に対する納入が直近の商業的テストとなります。
マレーシア・ベトナムオフショア商業取り決め区域(CAA)における操業継続性は、エクイティパートナーとガス販売相手方の調整に依存します。Hibiscusの間接子会社は2025年4月9日にPETRONASおよびペトロベトナムと、2028年1月1日から2047年12月31日までのPM3 CAA PSCおよびガス販売継続をカバーする主要原則合意に署名しました。Hibiscus Oil & Gas Malaysia Ltd.は35%でオペレーターを継続し、PVEPが30%、PETRONAS Carigaliが35%となる予定でした。PETRONASは署名者であると同時に、PETRONAS Carigaliを通じて主要原則合意の強化されたPSC条件のもとで35%の共同事業者でもあります。この調整により、Hibiscusが2047年まで単独のオペレーティング相手方として維持され、契約上の継続性がその競争上の立場の中心となります。
マレーシア石油・ガス産業リーダー
-
Shell plc
-
Petroliam Nasional Berhad (Petronas)
-
Exxon Mobil Corp.
-
Vantris Energy Bhd
-
Hibiscus Petroleum Bhd
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア石油・ガス市場 このレポートでカバーされる企業
- Petroliam Nasional Berhad (Petronas)
- Shell plc
- Exxon Mobil Corp.
- Chevron Corp.
- BP plc
- Hibiscus Petroleum Bhd
- Vantris Energy Bhd
- Dialog Group Bhd
- MISC Berhad
- Yinson Holdings Bhd
- PTTEP (Malaysia assets)
- Repsol Exploration (Malaysia) S.A.
- IPC Malaysia BV
- Murphy Oil Corporation (Malaysia)
- Serba Dinamik Holdings
- Velesto Energy Bhd
- Malaysia Marine & Heavy Engineering
- Altus Oil & Gas Malaysia Sdn Bhd
- Petro-Excel Sdn Bhd
- Petro Teguh (M) Sdn Bhd
市場参加者にとっての主要な機会
機会は、フロンティア探鉱、近接フィールド探鉱、発見済み資源開発に関するサービスプレーを比較しています。2026年2月10日、PETRONASはサンダカン、西サラワク、マレー盆地にわたる9つのマレーシア入札ラウンド(MBR)探鉱ブロックを開始しました。また、スモールフィールドアセットPSC条件のもと、6つの発見済み資源機会への入札も招請しました。これらのオファリングは、見込み顧客が新しい地質学的命題を評価する必要があるか、特定された資源の周辺で開発を定義する必要があるかによって、サービスプロバイダーに異なる参入ポイントを生み出します。
市場機会表
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨プレー | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| フロンティア探鉱評価 | MBR 2026にはフロンティアのサンダカンおよび新興の西サラワクの機会が含まれる | 見込み探鉱ブロック入札者 | より大規模な開発コミットメントの前に段階的な地下評価を提供する | 地質学的不確実性が実行可能な発見を妨げる可能性がある | 地下解釈および探鉱サービス専門家 |
| 近接フィールド探鉱サポート | MBR 2026には成熟したマレー盆地の近接フィールドブロックが含まれる | マレー盆地探鉱入札者 | 近接フィールド機会を中心に集中した探鉱作業を定義する | 発見が開発に十分な規模を欠く可能性がある | 近接フィールド評価および開発エンジニアリングプロバイダー |
| スモールフィールド開発定義 | MBR 2026はスモールフィールドアセット条件のもとで発見済み資源を提供する | 見込みスモールフィールドアセットPSC請負業者 | 各資産の統合評価・エンジニアリングスコープを開発する | 開発コストが資源の商業的規模に収まる必要がある | 評価、エンジニアリング、プロジェクトサービス専門家 |
| 情報源: Mordor Intelligence | |||||
発見済み資源入札プロセスへの参入には、有料のmyPROdataサブスクリプションと、見込み石油取り決め請負業者としての評価のための会社資格が必要です。これらの条件は誰が資産を追求できるかを定義し、商業的な課題はその資源が実行可能な開発スコープを支えるかどうかです。中心的なサービスの開口部は、発見済み資源の周辺での初期プロジェクト定義であり、資格を持つバイヤーが特定された資産を実行可能な開発決定と結びつけるのを支援します。
最近の産業開発事情 マレーシア石油・ガス市場
- 2026年9月:Vantris Energyの間接完全子会社であるVTEB Offshore Sdn Bhd.は、PETRONAS CarigaliおよびPTTEPからマレーシアオフショアの輸送・設置作業指示2件を受領しました。実行は2026年第3四半期から2027年第4四半期にかけてスケジュールされました。
- 2026年9月:PETRONAS Carigaliの完全子会社であるPC JDA Limitedと、PTTEP JDXは、マレーシア・タイ共同開発区域のブロックA-18-01 PSCについてマレーシアとタイの承認を受けました。また、両国への供給を支援するためにPETRONASおよびPTTとガス販売契約に署名しました。
- 2026年9月:PETRONASは、オーストラリアを拠点とするHarvester Energy Pty Ltd.の子会社であるHarvester Energy(Malaysia)Sdn Bhd.へのエスチュアリー・クラスター・スモールフィールドアセットPSC授与を発表しました。授与はマレー半島沖マレー盆地のレレク、コルブ、ディワングサ・フィールドをカバーしました。
マレーシア石油・ガス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
マレーシア石油・ガス市場は、マレーシアのオンショアおよびオフショア操業における石油・ガスチェーン全体の活動とサービスへの年間支出を測定します。直接統合された下流石油化学活動を含む、原油および天然ガスの生産、移動、処理、供給を支援する作業を対象とします。
対除外範囲:小売燃料マーケティングマージンおよび石油・ガスチェーンに直接リンクしていない広範な石油化学活動は除外されます。
セグメンテーション概要
- セクター別
- 上流
- 中流
- 下流
- 立地別
- 陸上
- 海上
- サービス別
- 建設
- 保守・ターンアラウンド
- 廃止措置
データソース、市場規模算定、および検証
デスクリサーチ
マレーシアの生産、引き取り価格、石油貿易および関連産業指標を追跡するマレーシア統計局の石油・天然ガス採掘統計、およびエネルギー供給、貿易、能力に関するより長い時系列を提供するエネルギー委員会のマレーシアエネルギー統計ハンドブックなどのソースがモデルを支援しています。PETRONASの活動見通しは、上流、下流、ガスおよび海事事業にわたるマレーシアの予測操業活動を説明し、マレーシア石油管理局の入札ラウンド通知は、将来のプロジェクト作業を示す可能性のある探鉱および発見資源の機会を示しています。PETRONASの統合レポートは、これらの指標を解釈するための会社の操業、投資およびリスクのコンテキストを追加します。
会社の提出書類、年次報告書、投資家向け資料および信頼できるマレーシアのビジネスプレスは、これらの公開ソースを補完し、発表されたプロジェクト、契約タイミングおよび報告された財務指標を市場境界に照らして確認するのに役立ちます。指定されたソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証および明確化に情報を提供します。
一次インタビューおよびサーベイ
マレーシアのオペレーター、資産オーナー、請負業者およびサービス会社との構造化インタビューおよびサーベイは、上流、中流および下流操業にわたる契約境界、典型的な作業パッケージ、プロジェクトタイミングおよび活動を明確にすることができます。CXO、機能・ユニットリーダーおよびマネージャーからの回答は、二次ソースの解釈をテストし、欠落または二重計上された活動を特定し、生産、プロジェクトスケジュール、契約手数料およびサービスミックスに関する前提を確認することができます。アナリストは、公開された操業および財務指標に対して相反する証拠を調整し、重要なギャップをフォローアップし、単一の回答を市場合計として扱うのではなく、未解決の範囲をシナリオチェックに持ち込むことができます。
一次調査フィールドワーク回答者の分布
| 会社種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:37% | |
| 小規模プレイヤー:25% | マネージャー:43% |
市場規模算定・予測
モデルは国家の石油・ガス生産、貿易および活動指標から始まり、歴史的な市場価値と契約可能な石油・ガス活動の予測を使用して、オペレーターおよび資産オーナーが発注する請負業者支出へと下降します。原油および天然ガスの生産、引き取り価格、石油およびLNG貿易価値、発表された探鉱・開発活動、およびPETRONASのマレーシア活動見通しは、オペレーターが発注する可能性のある作業量とその価値についての補完的なシグナルを提供します。これらのシグナルを総合的に評価する際、シナリオ分析は年間支出経路の範囲を提供します。サンプリングされた契約手数料に妥当な作業量を乗じ、サプライヤー収益の積み上げを行う選択的なチェックが合計をテストします。セクター、オンショア・オフショアおよびサービスシェアは、プロジェクトおよび資産の証拠、契約スコープ、操業指標および報告されたサービス活動から構築され、インタビューは変数レベルの予と配分ロジックがマレーシアの購買パターンを反映しているかどうかをテストすることができます。観測が欠落している場合、隣接年の公式統計、比較可能な契約証拠および境界付きシナリオがギャップを埋めることができ、選択的なチェックは合計に調整され、サポートされていない詳細は未配分のままとなります。
データ検証・更新サイクル
アナリストは公式の生産・貿易シリーズ、プロジェクトおよび契約の発表、会社の開示およびインタビュー証拠を三角測量し、承認前に外れ値、前年比の断絶および独立したシグナル間の差異を調査します。第二のレビューは計算、定義およびセグメント合計を確認し、矛盾するスコープ証拠、説明のつかない変化または重要なプロジェクト遅延によって再コンタクトが引き起こされます。証拠基盤は毎年更新され、重要なマレーシア市場イベントの後にサイクル間で更新され、新鮮な納品前パスで再度レビューされます。
Mordor Intelligenceのマレーシア石油・ガス市場推計と他の公表推計との比較
公表された推計は、カウントする取引・製品およびモデル化に使用する入力において異なる場合があります。マレーシア石油・ガス市場は、マレーシアのオンショアおよびオフショア操業における石油・ガスチェーン全体の活動とサービスへの年間支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。セクター、オンショア・オフショアおよびサービスシェアは、プロジェクトおよび資産の証拠、契約スコープ、操業指標および報告されたサービス活動から構築され、インタビューは変数レベルの予測と配分ロジックがマレーシアの購買パターンを反映しているかどうかをテストすることができます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.18 ビリオン 米ドル(2027年) | |
| 商業市場調査出版社A | 11.4 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値10.18 ビリオン 米ドルを2年後の時点で12.0%上回っています。その合計には上流開発・生産および請負業者サービス手数料を超えた対応可能な機器収益プールが含まれています。 |
| 商業市場調査出版社B | 11.44 ビリオン 米ドル(2024年) | 2024年ベースでは、この推計は本レポートの2027年値10.18 ビリオン 米ドルを3年後の時点で12.4%上回っています。その定義はまた、契約されたオペレーター支出を超えた石油・ガス製品、精製石油および石油化学製品のマーケティングをカウントしています。 |
Mordor Intelligenceのアナリストは公式の生産・貿易シリーズ、プロジェクトおよび契約の発表、会社の開示およびインタビュー証拠を三角測量し、承認前に外れ値、前年比の断絶および独立したシグナル間の差異を調査します。
レポートで回答される主要な問い
マレーシア石油・ガス市場の規模と成長見通しはどのようなものですか?
規模は2027年に101.8億米ドル、2032年までに131億米ドルと予測されています。予測CAGRは2027年から2032年にかけて5.18%です。
石油・ガスサービスへの需要を支えるものは何ですか?
PETRONAS Daganganの2025年の販売量は171億リットルに達し、特にジェットA-1を中心とした商業需要に支えられました。2025年の3空港における航空燃料量は2024年比で20%増加し、深海およびLNGの機会も加わりました。
どのセクターが石油・ガスサービス支出をリードしていますか?
上流部門が2026年の市場総支出の75%を占め、2027年から2032年にかけてCAGR 5.38%で最も速く成長すると予測されています。
産業において著名な企業はどこですか?
主要参加者にはShell plc、Petroliam Nasional Berhad(Petronas)、Exxon Mobil Corp.、Vantris Energy Bhd、Hibiscus Petroleum Bhdが含まれます。
石油・ガス投資を制約する可能性があるものは何ですか?
PETRONASは2025年に、レンジバウンドで変動性の高い原油価格と供給過剰リスクをグループの利益率と投資への圧力として特定しました。不確実なプロジェクト経済性は、見込み作業の承認済み契約への転換を弱める可能性があります。
マレーシアの地域によって石油・ガスサービスのニーズはどのように異なりますか?
マレー半島のビンドゥ・プロジェクトは地域供給に対応し、サラワクのビントゥル・コンプレックスはLNG配送を担います。ランチャ・パワーは2026年1月にラブアンで120MWのガス火力プラントの起工式を行いました。