
ラグジュアリーカー市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
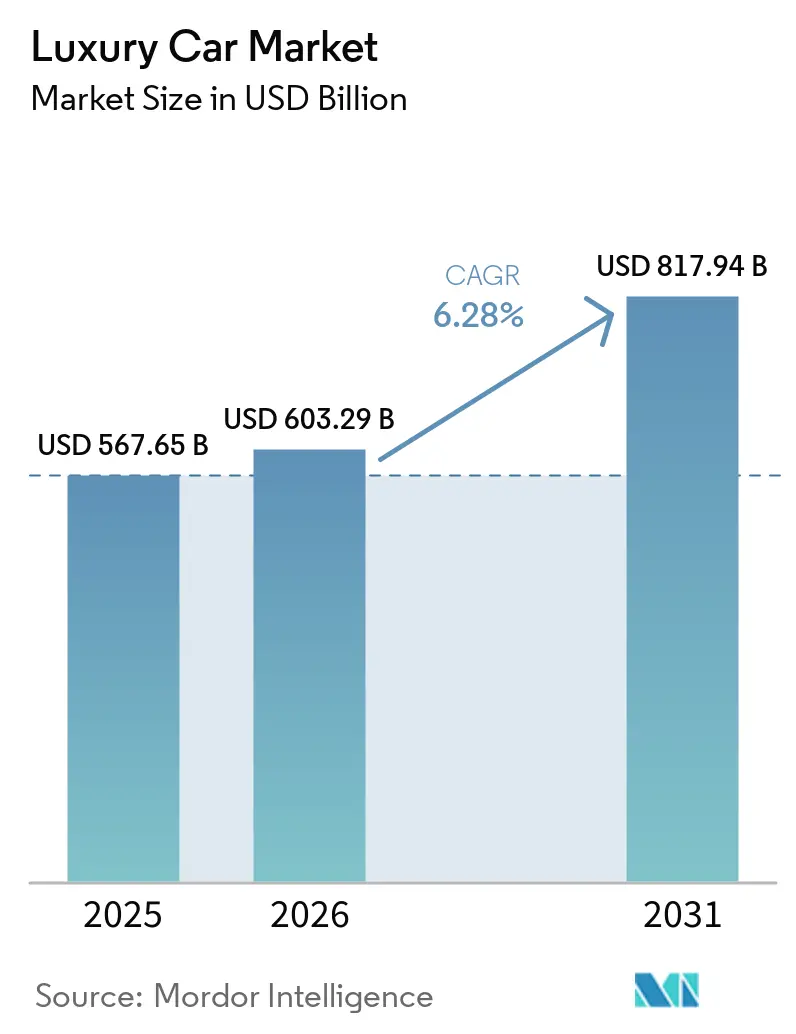
| 市場規模 (2026) | 603.29 十億米ドル |
| 市場規模 (2031) | 817.94 十億米ドル |
| 成長率 (2026 - 2031) | 6.28 % |
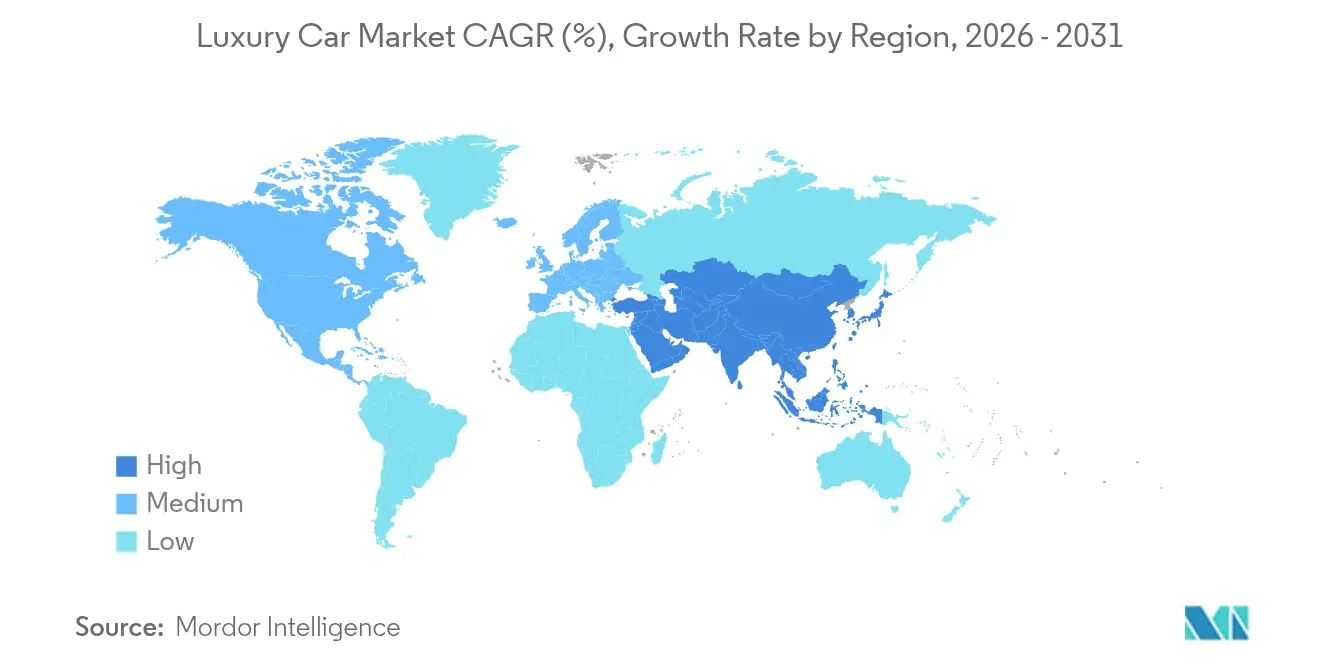
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
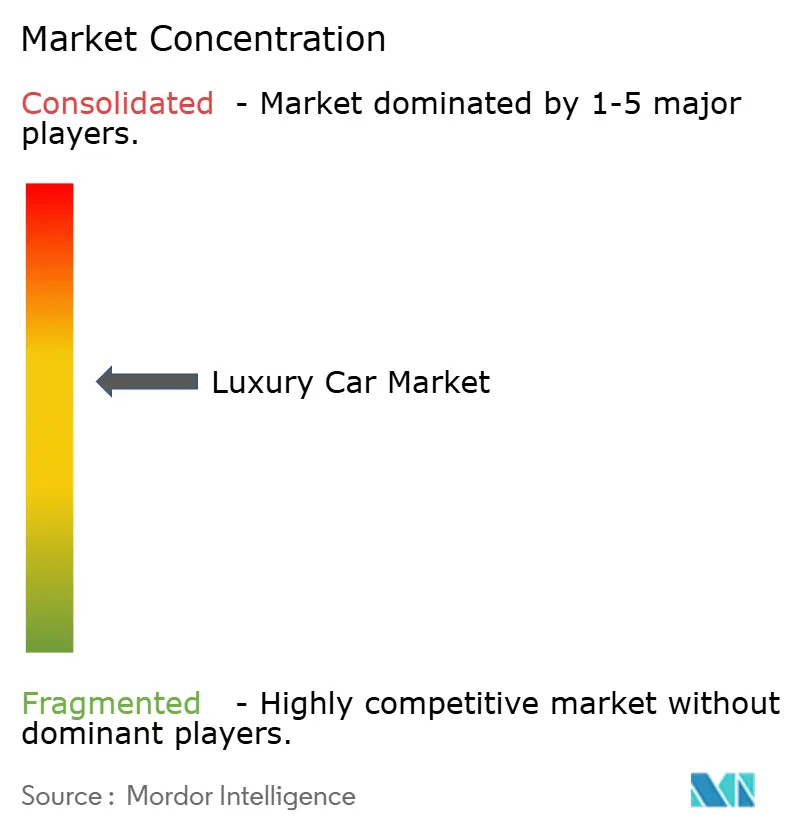
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラグジュアリーカー市場分析
ラグジュアリーカー市場規模は、2025年のUSD 5,676.5億から2026年にはUSD 6,032.9億に成長し、2026年〜2031年にかけて年平均成長率(CAGR)6.28%で推移し、2031年にはUSD 8,179.4億に達すると予測されています。アジア太平洋地域における急速な富の創出、バッテリー電気フラッグシップの普及加速、そしてパーソナライズされた環境配慮型モビリティへの関心の高まりが、主要な成長エンジンです。保有コストの上昇やサプライチェーンの断続的な混乱にもかかわらず、ラグジュアリーカー市場はプレミアムメーカーがソフトウェア、カスタマイズ、ダイレクト販売チャネルを収益化することで、自動車セクター全体を上回る成長を続けています。中国の高級ブランドおよびTesla Inc.の純粋EV戦略が確立された欧州・米国のブランドに対し、より速い電動化、豊富なデジタルサービス、効率的なリテールフットプリントへの移行を促しており、競争圧力は激化しています。
主要レポートのポイント
- 車両タイプ別では、スポーツユーティリティビークル(SUV)が2025年のラグジュアリーカー市場シェアの55.78%を占めリード。セダンは2031年にかけてCAGR 7.78%で成長する見込みです。
- 駆動タイプ別では、内燃機関モデルが2025年のラグジュアリーカー市場規模の68.35%を維持し、バッテリー電気自動車はCAGR 8.79%で拡大する見込みです。
- 車両クラス別では、ミドルレベルラグジュアリーが2025年のラグジュアリーカー市場規模の44.78%を占め、ウルトララグジュアリーは2031年にかけてCAGR 7.92%で拡大しています。
- 販売チャネル別では、正規ディーラーシップが2025年のラグジュアリーカー市場規模の89.62%のシェアを保持していますが、ダイレクト・トゥ・コンシューマープラットフォームはCAGR 8.86%で拡大しています。
- 地域別では、アジア太平洋地域が2025年のラグジュアリーカー市場シェアの42.75%を占め、中東・アフリカ地域が2031年にかけて最速のCAGR 7.96%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ラグジュアリーSUV需要 | +1.8% | グローバル(アジア太平洋、北米が最強) | 中期(2〜4年) |
| プレミアム電動化 | +1.5% | 欧州、中国がリード | 長期(4年以上) |
| アジア・中東における富裕層(HNWI)の増加 | +1.2% | アジア太平洋がコア、中東が加速 | 長期(4年以上) |
| ADAS(先進運転支援システム)と安全性への期待 | +0.9% | 北米・欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| ダイレクト・トゥ・コンシューマー小売 | +0.7% | グローバル | 短期(2年以内) |
| マスカスタマイゼーションとビスポークオプション | +0.6% | ウルトララグジュアリー重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムモデルの急速な電動化
バッテリー電気デリバティブは最も急速に成長するパワートレインを代表しており、プレミアムメーカーがEVを規制対応の手段としてではなく、静粛なトルクと最先端技術のハローショーケースとして位置づけていることが後押ししています。インドでは、Mercedes-Benz Group AGのEV販売が2024年5月までに前年比94%増となり、地元生産のEQS 580 SUVが牽引しました[1]。BMW AGは同年インドで1,249台の純粋EV(バッテリー電気自動車)を納車し、51都市の急速充電器で支援しました。ウルトララグジュアリーブランドは慎重な姿勢を維持しており、Aston Martin Lagondaはパワートレインのさらなる改良のため最初のEV発売を2026年に延期しました。Ferrari NVは静粛なパワートレインでも感情的な魅力を保持するため、合成排気音響に関する特許を申請しました[2]。ラグジュアリーカー市場は今後、ブランドが音・乗り心地・職人技などのアイデンティティ特性をいかに維持するかによって電動化の成否を評価するようになるでしょう。
アジア・中東における富裕層(HNWI)人口の増加
アジア太平洋地域のラグジュアリービークル市場は、拡大する富裕層消費者基盤に牽引されて急成長しています。特に初めての購買層やグレードアップを求める層を中心に富裕水準が高まるにつれ、プレミアムモビリティへの需要が強まっています。インドは近年ラグジュアリービークル販売が倍増しており、重要なプレーヤーとなっています。超富裕層(UHNWI)の継続的な増加が見込まれ、憧れ消費へのシフトと長期的な市場の有望な展望が示されています。
湾岸地域では、堅調な原油価格が可処分所得を押し上げ、ラグジュアリービークルへの旺盛な需要を喚起しています。BMW AGなどのブランドは大きく成長しており、この地域のプレミアム自動車製品への熱意が示されています。経済的な力強さと高級モビリティへの嗜好が相まって、湾岸地域はラグジュアリーOEM(自動車メーカー)にとっての主要市場としての地位を確固たるものにしています。
強化されたADAS(先進運転支援システム)と安全性への期待
2025年型キャデラック LYRIQは、対応道路での自動車線変更機能を持つスーパークルーズを搭載し、自動緊急ブレーキによる歩行者検知などの安全機能を含んでいます(トリムおよび市場によって提供状況は異なります)。EU一般安全規則(EU)2019/2144は、インテリジェントスピードアシスタンスや自動緊急ブレーキなどのADASを新型車に義務付けており(2022年7月および2024年7月より段階的に施行)、別途のユーロ7規制は汚染物質、ブレーキ、タイヤの排出物および耐久性要件を対象としています。
オンライン/ダイレクト・トゥ・コンシューマー小売へのシフト
Tesla Inc.の工場から顧客への直接販売モデルは、ディーラーシップでの価格交渉への不満を浮き彫りにし、ラグジュアリーメーカーがデジタルショールーム、固定価格制、コンシェルジュスタイルの納車に投資するきっかけとなりました。Mercedes-Benz Group AGは現在、複数のEU市場でEQEおよびEQSファミリーをオンラインで販売し、より豊富なデータを収集して在庫保有コストを削減しています。フランチャイズ規制は米国の一部地域でゆっくりと採用されつつありますが、ラグジュアリーカー市場のeコマースシェアは2030年までに倍増する見込みです。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い保有コスト | -1.4% | グローバル(新興市場で深刻) | 短期(2年以内) |
| 半導体不足 | -0.9% | グローバルサプライチェーンへの影響 | 短期(2年以内) |
| 需要の変動性 | -0.8% | 先進市場の感応度 | 中期(2〜4年) |
| SUVへの気候規制圧力 | -0.5% | 欧州・カリフォルニア州がリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体および部品不足
2022年の半導体不足後に新たなウェーハ製造施設が稼働し始めた後も、特にインフォテインメントやコンフォートシステムに不可欠な自動車向け専用マイクロコントローラーの供給は依然として逼迫しています。その結果、プレミアムOEM(自動車メーカー)は一部機能が欠けた状態での車両納入か、顧客への引き渡し延期かという難しい選択を迫られています。
例えば、Mercedes-Benz Group AGは最近フラッグシップSクラスの割り当てを遅延させ、最高級モデルでさえこのような半導体不足の影響を免れないことを示しました。こうした混乱は、少量生産・高コンテンツのラグジュアリービークルに最も大きな打撃を与えます。特殊部品に依存するこれらのモデルは、生産調整の余地が限られています。
SUVへの反気候規制圧力
ユーロ7およびカリフォルニア州ACC IIは二酸化炭素(CO₂)の上限を厳しくし、ゼロエミッションプラットフォームへの移行なしには重量SUVへの累積ペナルティを課すことになります。Porsche AG(Volkswagen Group傘下)は、インパクトプログラムを通じて車両価格タグにカーボンクレジット購入を組み込むことで、余剰フリート排出量を相殺しています。Mercedes-Maybach EQS SUVのような電気ラグジュアリーSUVが規制リスクを軽減する一方で、コンプライアンスコストは依然として利益率を侵食し、ラグジュアリーカー市場の主要CAGRから推定0.5パーセントポイントを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
SUVがプレミアムセグメントの変革を牽引SUVは2025年の高級車市場規模の55.78%を占め、2031年にかけて7.84%のCAGRを記録すると予測されている。Mercedes-BenzのSUVラインナップは記録的な収益を達成し、AMG G 63は初日の小売販売で120件を超える早期受注を獲得した。セダンは運転手付き送迎の文脈や一部の超高級ニッチにおいて文化的な地位を保っているが、若いオーナーがSUVの多目的プロフィールを優先するにつれ、その相対的シェアは縮小している。エントリー高級ハッチバックおよびMPVは地域限定の小規模なポジションにとどまり、スーパーカーは販売台数が僅少であるにもかかわらずブランドの魅力を支えている。SUVの猛烈な勢いにより、このボディスタイルは予見可能な将来にわたって高級車市場の主要な利益貢献者としての地位を確固たるものにしている。
SUV中心の製品ロードマップが現在、研究開発の優先事項を支配している。AudiはBMW iXおよびMercedes EQS SUVの発売を先取りするため、フラッグシップPPE EV開発リソースをQ6 e-tronへ移行させた。Land Roverは、Range Roverのクライアントが一点物の素材やカラーを求めるニーズに応えるべく、SV Bespokeスタジオを拡張しており、先述のマスカスタマイゼーションの高まりを強化している。排出規制が厳しくなるにつれ、電動化SUVバリアントはニッチな派生モデルではなく、デフォルトのコンプライアンス戦略となり、高級車市場はSUV主導の成長軌道を維持し続けるだろう。
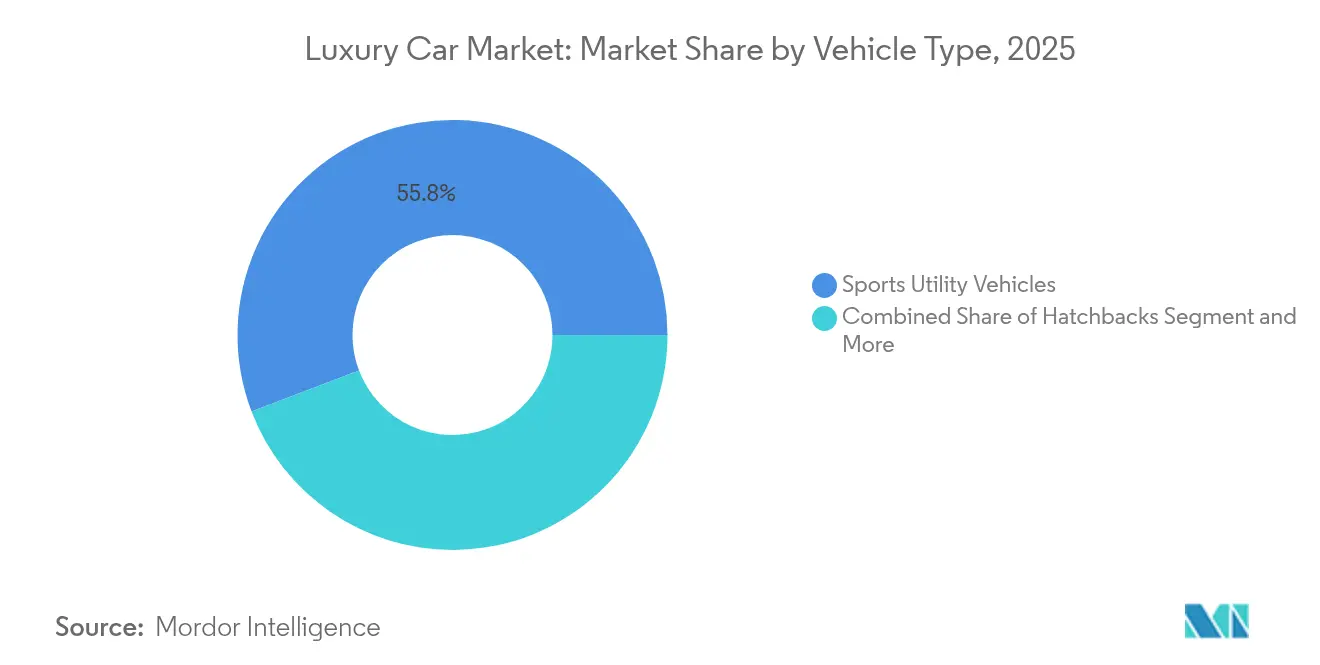
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
駆動タイプ別:
電気化の加速がパワートレインを再編内燃機関モデルは2025年のラグジュアリーカー市場規模の68.35%を依然として代表していますが、バッテリー電気エントリーはCAGR 8.79%で急成長しています。Mercedes-Benz Group AGおよびBMW AGはすでにコアモデルに400ボルトアーキテクチャを主流化しており、Porsche AG(Volkswagen Group傘下)は2027年以降の新たなICE(内燃機関)プラットフォーム投資を凍結しています。ハイブリッドは急速充電インフラが不十分な地域での移行的な緩衝材を提供しており、Lexus(Toyota Motor Corporation傘下)は中国でのLMミニバン発売においてハイブリッドの採用増加を確認しました。ウルトララグジュアリーブランドは段階的な導入を好み、Aston Martin Lagondaは乗り心地とキャビン音の特性のさらなる改良を理由にデビューEVを2026年に再スケジュールしました。パワートレインの多様化は、規制の強制力、インフラの準備状況、ブランドの伝統のバランスを取る行為であり続けていますが、長期的な方向性はラグジュアリーカー市場内での電動化支配を指しています。
電気専用スケートボードはまた、ソフトウェア定義のインテリアを可能にします。Tesla Inc.は自社開発チップセットとフルセルフドライビングのアップデートを通じてプレミアムEVのマインドシェアを掌握し、競合他社をより深い垂直統合に向かわせています。Mercedes-Benz Group AGのMB.OSは2025年以降にすべてのEQモデルに展開され、4年間のサイクルで車両1台あたりUSD 1,200の収益増をもたらす可能性のある有料のオーバー・ジ・エア(OTA)機能アップグレードを可能にします。このようなデジタルマネタイゼーションは、BEV(バッテリー電気自動車)シェア拡大の加速化の根拠を強化します。
車両クラス別:
ウルトララグジュアリーが経済的逆風に打ち勝つミドルレベルラグジュアリーは2025年のラグジュアリーカー市場規模の44.78%を保持していますが、ウルトララグジュアリーはCAGR 7.92%で最も急成長しているバンドです。インドのラグジュアリービークル市場は、富裕層の拡大と増大する百万長者層に牽引され急速に成長しています。Mercedes-Benz Group AGのトップエンドビークルレンジやBMW AGのX7などの高級モデルは強い需要を見せており、プレミアムで機能豊富な車両への嗜好を反映しています。エントリーレベルラグジュアリーモデルは、同様の機能をより低価格で提供するテクノロジー志向のマスマーケットクロスオーバーとの競争激化に直面しており、ラグジュアリー市場の下位端に圧力をかけています。ウルトララグジュアリーセグメントは排他性とパーソナライゼーションで繁栄しています。Ferrari NVのようなブランドはビスポークオファリングを活用し、パーソナライゼーション収益が経済的課題に対して利益率を守る緩衝材となっています。このセグメントは富の集中から恩恵を受け、独自のプレステージ重視の消費者体験に注力しています。
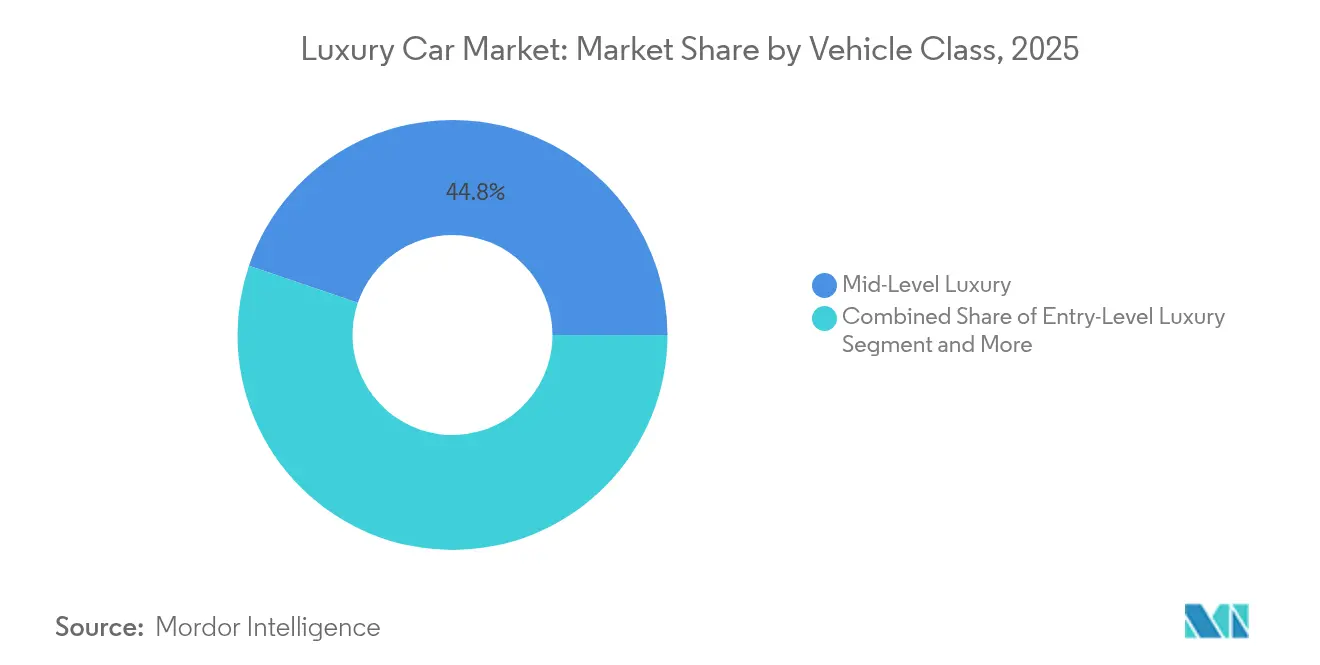
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
販売チャネル別:
デジタルディスラプションが加速正規ディーラーシップは2025年のラグジュアリーカー市場シェアの89.62%を依然として占めていますが、ダイレクト・トゥ・コンシューマーストアフロントはCAGR 8.86%で拡大しています。Tesla Inc.は米国のモデルSおよびモデルX全車をオンラインで販売し、プレミアム購買者が値引き交渉なしのデジタルジャーニーを受け入れることを証明しました。Mercedes-Benz Group AGは現在、ドイツおよび英国においてEQラインナップ全体で固定価格eコマースを実施し、ブティック体験センターでディーラーシップを補完しています。フランチャイズ法は一部の米国の州でのフルロールアウトを制約しており、ハイブリッドのクリック・アンド・コレクトモデルを促しています。OEM(自動車メーカー)がライフタイムソフトウェアおよびサービス収益を目指す中、エンドカスタマーデータの管理が戦略的な必須事項となり、ラグジュアリーカー市場でのオンラインチャネルへのシェア移行はさらに不可避となっています。
地域分析
アジア太平洋地域ラグジュアリーカー市場
アジア太平洋地域は2025年のラグジュアリーカー市場シェアの42.75%を占め、中国の規模とインドの急速な成長(プレミアム車販売台数5万台、1時間あたり6台に相当)に支えられている。しかしながら、Mercedes-Benzは株式市場の変動を背景に2025年第1四半期の納車台数が軟調になると警告しており、同地域が資本市場の変動に敏感であることを裏付けている。NEV普及率が40.9%を超える中、中国の国内ブランドがドイツ勢のシェアを侵食しており、既存メーカーは技術パートナーシップとブランドメッセージのローカライズを迫られている。
中東・アフリカおよびトルコのラグジュアリーカー市場
中東は2031年にかけて最も急峻な7.96%のCAGRを示しており、石油収入に連動した可処分所得とインフラ拡充が追い風となっている。BMWは2024年に湾岸協力会議(GCC)加盟国全でX7および7シリーズの需要を牽引役として販売台数を15.4%伸ばした。UAEの自動車総販売台数は15.7%増加し、堅調なマクロ経済の追い風を裏付けている。南アフリカとトルコは漸進的な成長を加えているものの、購買決定を遅らせる可能性のある為替変動の影響を受けやすく、プレミアムメーカーは地域生産拠点と米ドル建て請求オプションによってリスクを軽減している。
北米および欧州のラグジュアリーカー市場
北米はラグジュアリーカー市場において成熟しながらも安定した柱であり続けており、富裕層の人口動態が金利上昇に伴う支払い負担の増大を相殺している。カナダの資源収入はラグジュアリー車の普及を後押しし、メキシコでは中間層の富の増大と信用アクセスの改善が交わる中、プレミアム車への移行が進んでいる。欧州はユーロ7規制およびフリートCO₂罰則という最も重い規制上の重荷に直面しているものの、根強いブランドロイヤルティを維持している。OEMは自社電池工場と再生可能エネルギークレジットを活用して収益性を守りながら、コンプライアンスコストを吸収するため高マージンの電動SUVに収斂しつつある。
規制環境
高級車プログラムは、車両フリートのCO2、汚染物質、安全性に関する規制の影響をますます強く受けるようになっており、車両1台あたりのコンプライアンス対応コンテンツが増加し、電動化とADASパッケージングが加速している。欧州連合では、規則(EU)2019/631により、2021年を基準として2025年から2029年にかけてフリート全体平均で15%のCO2削減が義務付けられており、プレミアムポートフォリオ全体においてバッテリー電気式フラッグシップモデルおよび低排出パワートレインへのシフトが強化されている。EUの一般安全規則(EU)2019/2144も、義務的な安全機能およびADAS機能の段階的導入を進めており(2022年7月および2024年7月にマイルストーンあり)、自動緊急ブレーキやインテリジェント速度アシスタンスなどの機能が高級グレードにおいて標準搭載の検討事項となっている。
2025年から2026年にかけての政策更新は、グローバルOEMにとって明確性と短期的な実行上の複雑さの両方をもたらしている。EUは2025年12月16日に自動車パッケージを発表し、CO2性能基準の改定とオムニバス方式の簡素化策を含め、脱炭素化と産業競争力の両方への注力を示している。米国では、NHTSAが新車査定プログラム(NCAP)ロードマップの主要な変更を2026年モデルイヤーから2027年モデルイヤーへ延期し(2025年9月発表)、2026年モデルイヤーの一部のADAS性能についてはメーカーの申告を引き続き認めている。2026年5月、NHTSAは歩行者回避機能付きリア自動ブレーキをNCAPに追加することについてもパブリックコメントを募集し、高級ブランドに対して、現行の機能提供に関する主張を超えたセンシング、ブレーキ、ソフトウェア性能の検証を求めている。
バリューチェーン分析
高級車のバリューチェーンは、高級素材およびエンジニアリング部品(アルミニウム、高級レザー、高度なグレージング)、パワートレインシステム(内燃機関、ハイブリッドモジュール、eアクスル)、そして急速に拡大する電子機器・ソフトウェアスタック(ADASセンサー、インフォテインメント領域、コネクティビティ、OTAアップデートインフラ)にまたがる。上流サプライは、自動車専用半導体および電動モーター用重要原材料のボトルネックの影響を受け続けており、サプライヤーおよびOEMは、制約のある投入材への依存を減らすため設計代替と調達先の多様化を進めている。トレーサビリティおよびコンプライアンスへの要求も、Catena-Xのようなエコシステムを通じた企業間データ交換を強化しており、サプライチェーンの透明性向上と規制報告ニーズへの対応を支えている。
製造・組立は地域拠点化が進んでおり、高級車OEMはBEV専用および高級生産拠点への投資を行いながら、上位グレードやハイパーカーについては職人技志向の仕上げを維持している。施設への取り組みはこの二重路線構造を反映し、電動化能力の拡大と専用の少量限定生産拠点の建設を組み合わせている。事例としては、BMWがサウスカロライナ州スパータンバーグにおいて17億米ドルの投資を完了し(完全電気式BMWの生産を支援)、メルセデス・ベンツがハンガリーのケチケメート工場拡張後、10億ユーロの投資を経て全電気式Cクラスの生産を開始し、ブガッティがフランスのモルスハイムにLa Manufactureを開設しトゥールビヨンの生産を支援している点が挙げられる。流通面では、正規ディーラー網が依然として高級車小売の中心であるが、OEMが管理するデジタル販売チャネルや均一価格モデルが、販売後の顧客データおよびソフトウェアサービス収益の獲得のため、市場投入の流れにますます組み込まれている。
競争環境
Mercedes-Benz Group AG、BMW AG、Volkswagen Group、Tesla Inc.などの主要プレーヤーがラグジュアリーカー市場を支配しています。主要プレーヤーは、先進技術、より高い快適性、EV技術への投資拡大、世界的な生活水準の向上に強く牽引され、継続的な製品発売とR&D(研究開発)投資に従事しています。
戦略的M&A(合併・買収)もこの分野を再編しています。Volkswagen GroupとRivian Automotiveは次世代プレミアムEVプラットフォームを共同開発するためにUSD 58億の合弁会社(JV)を締結し、AudiおよびBentley(Volkswagen Group傘下)にRivian Automotiveのスケートボード技術への直接アクセスを与えました。McLaren AutomotiveによるForsevenの買収はバッテリーIPパイプラインを拡充し、ニッチなスーパーカーブランドが将来の存在感を確保する方法を示しています。一方、CerenceのAI音声協定とJaguar Land Rover Automotive PLCとの提携は、テクノロジーサプライヤーが早期採用者マージンを求めてラグジュアリーOEM(自動車メーカー)に働きかける中、業界横断的な提携の高まりを示しています。
既存メーカーの強みは広範なサービスフットプリントと世代を超えたブランドエクイティにありますが、中国の新興企業はローカルサプライチェーンとアジャイルなダイレクト販売モデルを活用して欧州価格を下回っています。Tesla Inc.はサブスクリプションとしてレベル2以上の自律走行機能を提供することで従来のシェアを侵食し続けています。その結果、既存メーカーはラグジュアリーカー市場のフランチャイズを守るため、ビスポークプログラム、体験型マーケティング、ライフタイムデジタルサービスへの投資を強化しています。
ラグジュアリーカー産業リーダー
-
Volkswagen Group
-
Tesla Inc.
-
Mercedes-Benz Group AG
-
BMW AG
-
Toyota Motor Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
高級車市場 このレポートでカバーされる企業
- Mercedes-Benz Group AG
- BMW AG
- Volkswagen Group
- Toyota Motor Corporation (Lexus)
- Jaguar Land Rover Automotive PLC
- Stellantis NV (Maserati, Alfa Romeo)
- Tesla Inc.
- Volvo Car Group
- Hyundai Motor Group (Genesis)
- Nissan Motor Co. (Infiniti)
- Geely Holding (Lotus, Zeekr)
- FAW Group (Hongqi)
- SAIC Motor (IM, Roewe)
- BYD Co. (Yangwang)
- Lucid Group
- Rivian Automotive
- Ferrari NV
- Aston Martin Lagonda
- Rolls-Royce Motor Cars
- McLaren Automotive
市場機会と将来展望
電動化された高級車プラットフォームおよび地域化された製造拠点は、プレミアムOEMおよび主要サプライヤーが生産能力を再配置し、供給リスクを低減し、高マージンのソフトウェア対応機能を拡大する余地を生み出している。北米では、BMWがスパータンバーグ工場を中心とした17億米ドルの投資を完了し、これを支える供給網が、EV対応の高級車生産に向けた継続的な設備投資を裏付けている。メルセデス・ベンツは、電気自動車およびSUVの製造を支援するため、アラバマ州タスカルーサ工場に対する40億米ドルの投資計画(2030年までに実施)を発表した。これらの動きは、サプライヤー側の地域化とも連動しており、ボッシュは連邦政府から2億2,500万米ドルの補助金を受けた後、カリフォルニア州ロズビル拠点で炭化ケイ素チップのサンプル生産を開始し、プレミアムBEVに使用される高電圧パワーエレクトロニクスへのより安定したアクセスの道筋を強化している。
機会は、超高級パーソナライゼーション、少量精密製造、そしてEVアーキテクチャとSUV主導の需要を組み合わせた新たなプレミアムボディスタイルにも存在する。ブガッティのモルスハイムにおけるLa Manufacture開設(年間生産能力200台とされる)は、ハイパーカーおよびビスポークモデル向けの専用かつ高度に管理された施設への継続的な投資を浮き彫りにしており、職人技、素材調達、ブランド固有のエンジニアリングが引き続き差別化要因となっている。製品・小売面では、高級車OEMが直接消費者向け機能を拡大しており、複数のEU市場でのメルセデス・ベンツによるEQファミリーのオンライン販売や、テスラの工場直販モデルが挙げられ、統合デジタル購入、コンシェルジュ配送、販売後のソフトウェア収益化に向けた新たな余地を生み出している。ただし、ブランドはNHTSAのNCAP更新やEUのADAS義務化といった進化する安全性評価ロードマップに機能提供を整合させる必要がある。
最近の産業開発事情 高級車市場
- 2026年6月:BMWグループは、サウスカロライナ州において17億米ドルの投資を完了し、スパータンバーグ工場を拡張、完全電気式BMWモデル向けの支援能力を追加した。このアップグレードにより、地域のEV製造回復力が強化され、高含有量の高級部品の物流が短縮され、電子機器および重要材料の供給変動の中での生産安定化に寄与する。
- 2026年5月:NHTSAは、NCAPロードマップの検討材料とするため、歩行者回避機能付きリア自動ブレーキの追加可能性を含むパブリックコメント募集を発表した。この措置は、プレミアム車両における検証済みADAS性能の基準を引き上げるものであり、高級車OEMおよびサプライヤーに対して、将来の安全性評価基準に沿ったセンシング、ソフトウェア較正、テストエビデンスの優先的な整備を求めている。
- 2024年4月:理想汽車(Li Auto)は、1.5Tレンジエクステンダー、36.8kWhのLFPバッテリー、デュアルモーターインテリジェント4WDシステムを搭載した中大型高級5人乗りファミリーSUV「Li L6」を発表した。この発売は、電動化高級SUV分野における中国ブランドの競争激化を裏付けるものであり、すでに世界の高級車販売台数をリードするセグメントにおいて選択肢を拡大している。
高級車市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は販売された高級乗用車の価値として定義される。車両は、大衆車より上位に位置づけられ価格設定されている場合に高級車とみなされ、通常はより高い快適性、性能、技術、およびブランドポジショニングによって裏付けられている。対象範囲は主要な自動車地域全体にわたって追跡される。
対象外の範囲:本規模算定には、プレミアムトリムや高級能を有する場合であっても、大衆向け乗用車、商用車、および二輪車は含まれない。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- スポーツユーティリティビークル(SUV)
- 多目的車(MPV)
- スポーツ/エキゾチック
- 駆動タイプ別
- 内燃機関(ICE)
- ハイブリッド電気
- バッテリー電気
- 車両クラス別
- エントリーレベルラグジュアリー
- ミドルレベルラグジュアリー
- ウルトララグジュアリー/エキゾチック
- 販売チャネル別
- 正規ディーラーシップ
- ダイレクト・トゥ・コンシューマー/オンライン
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦(UAE)
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにおいては、まず高級乗用車の販売および価値シグナルに関する正確なファクトベースを構築し、次に自動車業界が登録台数、納車台数、および貿易フローを報告する方法と整合させる。国別車両登録機関、税関・貿易統計ポータル、中央銀行の外国為替・インフレシリーズ、および道路交通省などの公的情報源を用いて、地域別の基本的な市場動向を把握する。また、国際自動車工業会(OICA)の最新情報、国際エネルギー機関(IEA)の電動化に関するノート、および査読済みの交通・モビリティ学術誌をレビューし、パワートレインミックスと政策変化が需要をどのように変えているかを理解する。
このファクトベースを実用的なモデルに変換するため、年次報告書、入手可能な場合はSEC形式の開示書類、投資家向け資料、および自動車メーカーのプレスリリースなど、より広範な二次資料をレビューし、納車動向、価格に関するメンタリー、および製品サイクルのタイミングを把握する。一部のケースでは、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに関する確認を迅速化するために有料サブスクリプションを活用しており、パワートレイン機能およびソフトウェア主導のアップグレードにおける変化の方向性を検証するのに役立てている。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集、クロスチェック、および明確化の過程で追加の公的参照資料が使用される。
一次インタビューおよびサーベイ
一次調査は、公開データセットから完全には読み取れない前提条件を検証するために活用される。特に、エントリーレベル高級車と超高級車のポジショニングの分類、値引き行動、および電動化高級モデルの採用ペースについて検証する。OEMおよびディーラーネットワーク、コンポーネント・技術エコシステム、フリートおよびリースのタッチポイント、さらに業界専門家を含むステークホルダーと対話した。対象範囲はアジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたってバランスよく設定されており、価格とミックスの地域差を一つの地域からの推定に頼ることなく把握できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:36% | 最高経営幹部(CXO):19% | アジア太平洋地域(APAC):45% |
| 中堅企業:44% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ地域(EMEA):36% |
| 中小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、国別の乗用車販売台数および登録台数をブランドおよびモデルのポジショニング指標を用いて高級車対象プールに絞り込むトップダウンアプローチから始まる。次に、地域別の平均販売価格レンジとミックスウェイトを用いて価値を再構築する。合計値が乖離しないよう、サンプリングしたモデルラインナップを用いた選択的なボトムアップチェックを実施し、取引価格のチャネルチェックを行い、車両あたりの高付加価値コンテンツに関するサプライヤー側のコメンタリーを活用する。乖離が生じた場合はモデルを調整する。
モデルの主要インプットには、地域別高級車販売台数、高級車販売におけるSUVシェアの変化、パワートレインミックスの動向(内燃機関対ハイブリッドおよびバッテリー電気自動車)、地域別の名目ベースでの典型的な価格帯の動き、および複数国集計のための外国為替換算タイミングが含まれる。予測においては、需要が金利、消費者信頼感、および電動化に対する政策支援に敏感であり、これらの要因はインタビューでも繰り返し議論されたため、シナリオ分析をコア手法として活用する。小規模国でデータが乏しい場合は、プレミアム輸入シェアや登録台数の成長などの代理指標を用い、価値を確定する前に現実的な価格帯と照合して推定台数を調整する。
データ検証と更新サイクル
検証は、モデル化された価値を高級乗用車登録台数、報告された納車動向、および地域レベルの価格変動などの独立したシグナルと照合することで実施され、外れ値を早期に検出するのに役立つ。乖離が確認された場合は前提条件をステップごと見直し、変化が実際のものかモデリング上の人工的なものかを確認するため、関連する回答者へのフォローアップ連絡を行う。承認前に、地域間でロジック、計算、および対象範囲の整合性を維持するため、社内アナリストによるレビューを経る。
本レポートは年次で更新され、排出規制に関する主要な政策変更、急激な外国為替の動き、または高級電気自動車の発売における重大な変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前には最終確認を実施し、クライアントが最新の公開情報と検証済みの前提条件を用いた最新の市場見解を受け取れるようにする。
Mordor Intelligenceの高級車市場規模と他の公表推計との比較
公表されている高級車市場の価値は、各出版社が高級車の定義、超高級車やスポーツモデルの扱い、および定価ベースか取引レベルの価格ロジックに依存するかによって線引きが異なるため、大きく異なる場合がある。外国為替換算、インフレ調整、および選択された基準年も価値を押し上げたり押し下げたりする可能性があるため、タイミングも重である。
実際には、最大の乖離は通常、より広いプレミアムカテゴリーへの対象範囲の拡大、電動化高級車の価格上昇に関する積極的な前提、および登録・納車指標に対する販売台数シグナルのクロスチェックの不足から生じる。また、APACと欧州では非常に異なるミックスおよび値引きパターンが存在するにもかかわらず、単一のグローバル平均販売価格を適用することで乖離がさらに拡大する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 603.29 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1,570.00 ビリオン 米ドル(2026年) | この数値はプレミアムおよびスーパーラグジュアリーカテゴリーをまとめて含む、より広い定義を使用しているとみられ、地域全体でSUV主導の価格上昇に関するより高い前提と組み合わされることが多い。 |
| 業界出版社B | 749.00 ビリオン 米ドル(2025年) | この推計は異なる基準年に基づいており、広範な地域平均に依存している可能性があり、SUV、セダン、および電動化高級モデル間のミックス変化を十分に反映していない場合がある。 |
この表は、乖離の大部分は需要の方向性に関する見解の相違ではなく、何を高級車として計上するか、および価格を台数から価値にどのように換算するかによって説明されることを示している。対象範囲を高級乗用車に限定し、地域に応じたミックスおよび外国為替タイミングのチェックを用いることで、より追跡可能な数値が算出される。これがMordor Intelligenceの採用するアプローチである。
レポートで回答される主要な質問
グローバルラグジュアリーカー市場の2026年における規模は?
ラグジュアリーカー市場規模は2026年にUSD 6,032.9億に達します。
どの車両タイプがプレミアム販売をリードしていますか?
SUVがリードしており、2025年の販売台数の55.78%を占め、CAGR 7.84%で成長しています。
ラグジュアリーEVの急速な普及を促しているものは何ですか?
性能、サステナビリティブランディング、そしてより厳格なユーロ7および中国の規制が、バッテリー電気モデルのCAGR 8.79%を推進しています。
2031年にかけて最も急速に成長している地域はどこですか?
中東・アフリカ地域はCAGR 7.96%で拡大すると予測されています。
ディーラーネットワークはプレミアムセグメントでの関連性を失いつつありますか?
ダイレクト・トゥ・コンシューマーチャネルはまだ10.38%のシェアしか保有していませんが、Tesla Inc.とMercedes-Benz Group AGがそのモデルの魅力を証明する中、急速に拡大しています。