
LNGビークル市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 33.70 十億米ドル |
| 市場規模 (2031) | 39.47 十億米ドル |
| Growth Rate (2026 - 2031) | 3.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLNGビークル市場分析
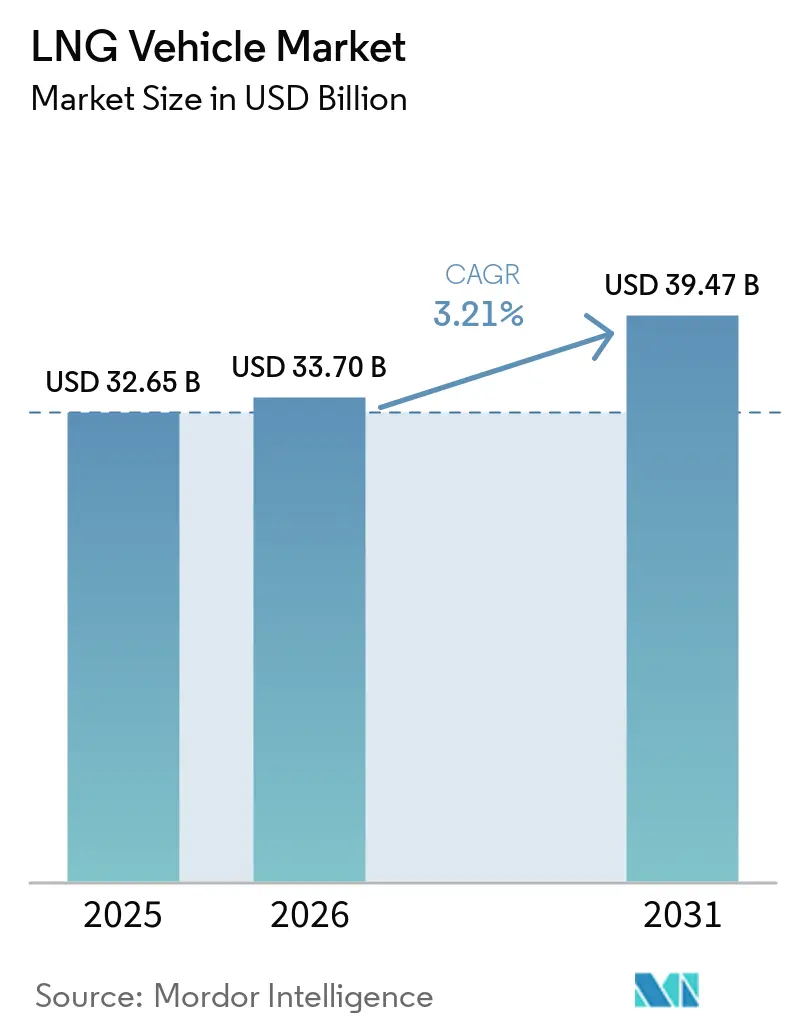
LNG車両市場規模は2025年に32.65 ビリオン 米ドルと評価され、2026年には33.70 ビリオン 米ドルと推定され、予測期間(2026年~2031年)においてCAGR 3.21%で2031年までに39.47 ビリオン 米ドルに達すると予測されています。現在の拡大は、投機的な需要ではなく、実施可能な排出規制、積極な輸送回廊の整備、および測定可能なフリート経済性に起因しています。長距離貨物輸送事業者が引き続き需要量を支えていますが、航続距離延長シリンダー技術の成熟に伴い、成長の勢いは中型および都市配送用途へとシフトしています。供給側の競争はディーゼルプラットフォームの転用を中心に展開されており、一方で価値は継続的な収益源を確保する燃料システム専門企業およびインフラ所有者へと移行しています。地域別の普及状況は依然として不均一であり、アジア太平洋地域が世界全体の納車台数の約半数を占め、北米は豊富なガス供給とインセンティブを活用し、欧州はバイオLNGの経路と厳格なゼロエミッション目標のバランスを取っています。
主要レポートのポイント
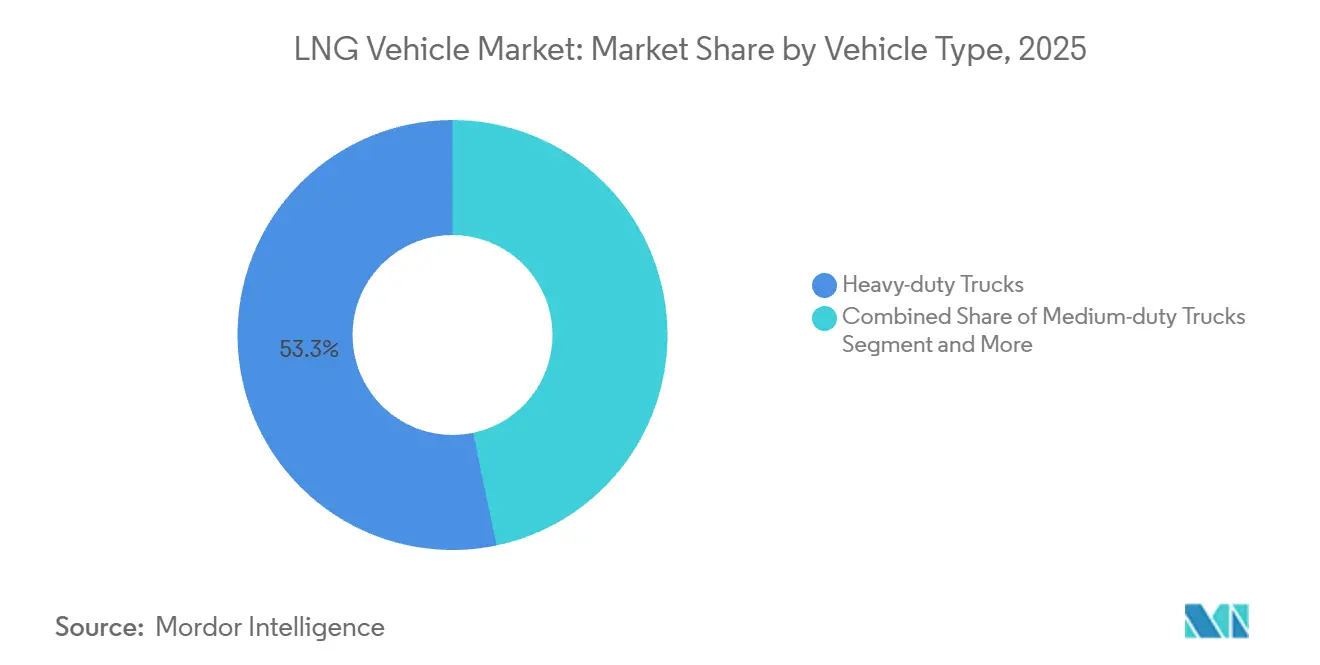
- 車両タイプ別では、大型トラックが2025年に53.29%の収益シェアでトップとなりました。中型トラックは2031年までに6.89%のCAGRで最も急速な拡大を記録しました。
- 用途別では、貨物輸送が2025年に49.47%の収益シェアを占め、個人用車両は2031年までに6.72%のCAGRで成長すると予測されています。
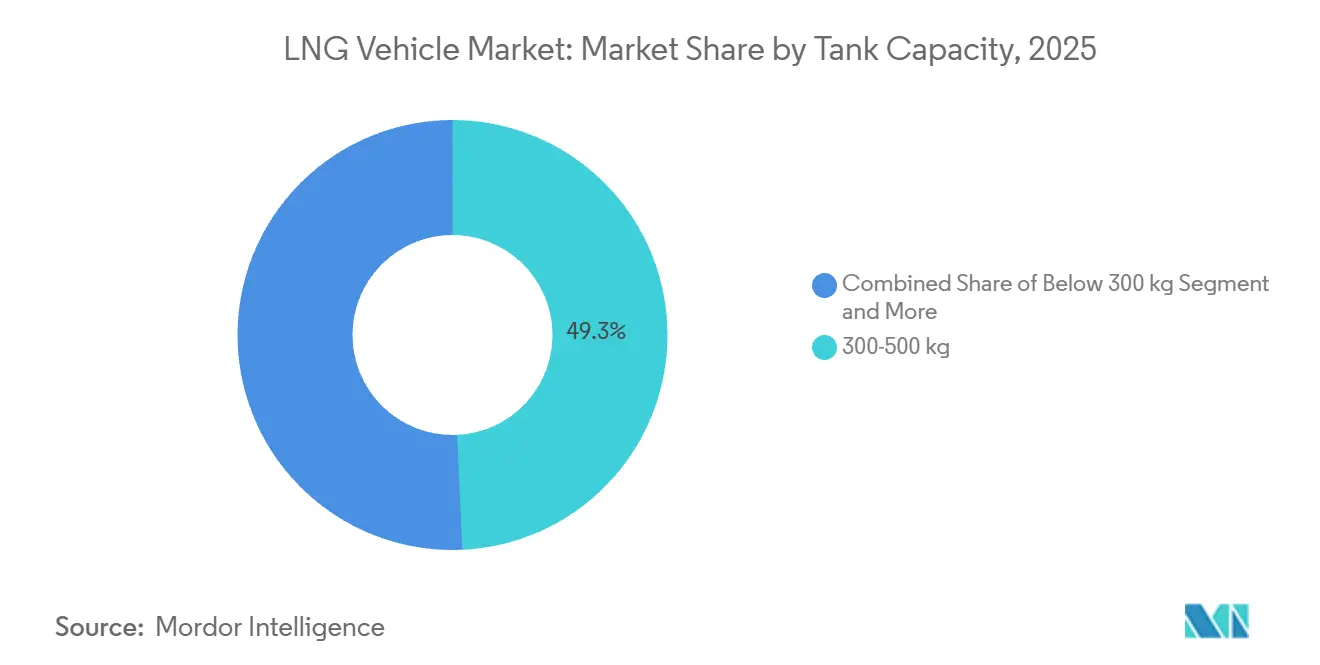
- タンク容量別では、300〜500 kgシステムが2025年に49.27%の収益シェアを占め、500 kg超のタンクは2031年までに7.19%のCAGRで成長すると予測されています。
- 駆動システム別では、従来型エンジンが2025年に85.38%の収益シェアを占め、ハイブリッドパワートレインは2031年までに7.29%のCAGRで進展しています。
- 地域別では、アジア太平洋地域が2025年に48.49%の収益シェアを占め、2031年までに7.42%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界のHDV CO₂/NOx規制 | +0.8% | 欧州、北米、中国 | 中期(2~4年) |
| LNG回廊ネットワークの拡大 | +0.6% | 欧州、中国、米国 | 長期(4年以上) |
| ディーゼルからLNGへの燃料コスト優位性 | +0.5% | アジア太平洋地域中心、世界へ波及 | 短期(2年以内) |
| インセンティブおよびトール免除 | +0.4% | 欧州、カリフォルニア州、一部アジア太平洋地域 | 中期(2~4年) |
| 中国3,500kmデュアルシリンダー技術 | +0.3% | 中国主導、アジア太平洋地域全体へ拡大 | 長期(4年以上) |
| 欧州バイオLNGブレンド義務化 | +0.2% | 欧州中心、北米では限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な厳格なHDV CO₂およびNOx規制
世界的な排出規制がトラックの購買行動を変えています。米国のEPA第3フェーズ規制は2027年モデルイヤーの車両から適用が始まり、温室効果ガスの大幅削減を目標としています [1]「温室効果ガス第3フェーズ基準」、米国環境保護庁、epa.gov。欧州では、規制当局が2030年までに大型車両のCO₂排出量を43~45%削減する目標を設定しており、OEMおよびフリート事業者がディーゼルの代替手段を模索するよう促しています。中国では、厳格な排出基準がLNGトラックの普及を促進し、フリー事業者がコスト効率の高い規制適合ソリューションを求めています。LNG駆動エンジンはディーゼルと比較してCO₂排出量が低く、確立された後処理システムによってNOx要件を満たすため、実用的な規制適合オプションとなっています。これらの基準は厳格な制限を導入しつつも技術中立的なアプローチを維持しており、高度な燃焼エンジンや代替燃料による適合を可能にしています。ゼロエミッション技術が長期的な目標である一方、LNG車両は特に電動化が困難な大型・長距離用途において、移行期の拡張可能かつ規制適合のソリューションとして認識されています。
LNG給油回廊の急速な整備
インフラは車両需要に追いつきつつあります。欧州のTEN-Tコアマンデートは2025年までに十分なLNG給油設備を義務付けており、2022年以降の整備を促進しています [2]「TEN-Tおよび代替燃料インフラ」、欧州委員会、europa.eu。2025年から2026年にかけて、OEMとエネルギー企業のパートナーシップが拡大牽引する重要な役割を果たすと期待されています。これらの連携は、産業拠点、物流パーク、幹線道路を統合されたLNGネットワークに結ぶ回廊ベースの戦略に焦点を当てています。例えば、インドのインフラ企業はTata MotorsなどのOEMと協力し、ステーション展開のための高密度貨物回廊を特定し、長距離トラック輸送における燃料供給の充実を図っています。中国の密な回廊ネットワークは世界最大のLNGトラックフリートを支えており、米国には現在1,600か所の天然ガスステーションがあり、そのうち60か所がLNG専用サイトです。各ステーションが利用可能なルートの選択肢を拡大し、追加のフリート転換を引き付けるネットワーク効果を生み出しています。
政府の購入インセンティブとトール免除
欧州連合の最近の議論では、大型車両の脱炭素化に向けた移行技術として、バイオメタン対応のCNGおよびLNGトラックをEU資金調達の枠組みに含めることが強調されています。業界関係者は、電動化が依然として困難な長距離貨物輸送を中心に、フリートの更新を加速するための的を絞った財政支援を求めています。EUは、ガスベースの大型車両、特にイオメタンを使用した場合に即時の排出削減をもたらすことを認識しており、既存の給油インフラを活用しながらライフサイクル温室効果ガス排出量を大幅に削減できるとしています。政策の枠組みは、これらの車両をディーゼル依存から将来のゼロエミッションモビリティへの移行ソリューションとして位置付けており、特に高稼働率の貨物回廊において有効とされています。
デュアル1,500Lシリンダー技術による3,500km航続距離の実現
CIMC Enricのデュアル1,500リットル設計はブースターポンプを組み込んでおり、車両が1回の給油で3,500キロメートルの航続距離を達成することを可能にしています。この機能は、中国国内の長距離輸送における航続距離の制限に関する懸念を効果的に解消しています。タンクはISO 11439規格に準拠するよう設計されており、国際的な安全・品質要件への適合を確保しています。さらに、改善された極低温保持時間はボイルオフロスを大幅に削減し、システム全体の効率を向上させています。その結果、長距離フリート事業者はLNGトラックを稼働時間と生産性の面でディーゼル車両と同等と見なすようになっています。同時に、これらトラックは燃費効率と排出削減において顕著な優位性を提供し続けており、長距離貨物輸送における実行可能で持続可能な代替手段となっています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BEVおよびFCEVのコスト急落 | -0.6% | 北米と欧州が先行、アジア太平洋地域が追随 | 中期(2~4年) |
| ディーゼルとのガス価格変動 | -0.4% | 世界全体、価格感応度の高い市場で顕著 | 短期(2年以内) |
| メタンスリップへの精査 | -0.3% | 欧州中心、世界的に拡大 | 長期(4年以上) |
| 非標準タンクサイズ | -0.2% | 世界全体、特に国際フリート | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ディーゼルパリティに対する天然ガス価格の変動
2028年までに年間193 MMtの過剰なLNG輸出能力が価格変動を生み出し、フリート計画を複雑にしています[3]「世界LNG見通し2024年~2028年」、エネルギー経済・財務分析研究所、ieefa.org。2025年から2030年にかけて、2025年時点で最終投資決定(FID)に達し建設中のプロジェクトから、年間約345 bcmの新たなLNG輸出能力が稼働開始する見込みです。これは過去最大規模の能力増強の波を意味します。ただし、これらの開発のペースと規模は、地政学的事象、建設遅延、新規プロジェクトのFID、承認済みながら現在非稼働のプロジェクトの進捗、その他の不確実性などの要因によって影響を受ける可能性があります。
タンクサイズ標準化の欠如によるフリートTCOの増大
圧縮天然ガス(CNG)とは異なり、液化天然ガス(LNG)トラックのタンクは国際的認められたISO規格に準拠していません。タンク寸法の標準化の欠如は、特に複数ブランドの車両を使用するフリートにおいて、在庫管理、メンテナンス、オペレーター研修に関連するコストの増加をもたらします。さらに、インフラ所有者は複数のディスペンサーインターフェースにリソースを割り当てる必要があり、これがネットワーク効率改善の実現を大幅に遅らせています。この規格の不整合は、運用上の複雑さと関連コストが拡大の潜在的なメリットを上回るため、複数地域のフリート事業者が初期パイロットプロジェクトを超えてLNGの使用を拡大することを妨げています。LNGトラックタンクの標準化された枠組みを確立することで、これらの課題に対処し、地域を超えた広範な普及を促進できる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
大型トラックが市場を支配2025年、大型車両は収益シェアの53.29%を占め、長距離輸送における積載能力の適合性と広範な輸送ニーズへの対応力を反映しています。一方、中型車両は最も高い成長を記録し、6.89%のCAGRを達成しました。この成長は主に、ルートの柔軟性を維持しながらコスト効率の高い排出規制への適合を重視する都市・地域配送フリートによって牽引されています。このカテゴリー選好の変化は、フリート管理者がLNGを長距離輸送のみの解決策としてではなく、より幅広い用途に対応できる汎用性の高い選択肢として捉えるようになっていることを示しています。
インフラが都市部のデポや中間ハブへと拡大し続けるにつれ、LNGトラックの普及は着実な成長を見せています。Volvoなどのオリジナル・エクイップメント・マニュファクチャラー(OEM)は、多様な運用ニーズに対応する多様化されたシャシーラインナップに支えられ、2024年にガス動力車の世界出荷台数が25%増加したと報告しています。都市フリートは、200 kmを超えるルートでの電気充電の課題が依然として残る中、特に長距離シフトにおける電気代替手段の実現可能性を制限する要因として、LNG動力バスを着実に導入しています。シリンダー技術の進歩と給油インフラの拡充は、認識上の障壁や運用上の懸念を徐々に解消しており、LNGを輸送分野における主流の代替燃料として位置づけています。これらの進展は、フリート運用における信頼性が高く持続可能な選択肢としてのLNGの受容拡大に貢献しています。


用途別:
貨物輸送の中核が消費者の追い風に直面2025年、貨物輸送は収益シェアの49.47%を占め、高走行距離の輸送ルートにおける燃料コスト面でのLNGの優位性から恩恵を受けています。同時に、個人用車両セグメントは絶対台数では限定的であるものの、6.72%という顕著なCAGRを記録しました。この成長は、特定市場における充填ステーションネットワークの成熟化を反映しており、個人車両オーナーが走行距離あたりの燃料コスト削減を享受できる環境が整いつつあることを示しています。
商業フリートは引き続き市場を支配しており、長距離走行、積載能力、効率的な給油に対する要件が物流運営の経済的要求と効果的に合致しています。しかし、個人車両ユーザーによるLNG採用の増加は、充填ステーションネットワークが他のセグメントに悪影響を与えることなく追加的な消費者需要を支えるのに十分な成熟度に達していることを示しています。さらに、自治体によるバス調達やセメントミキサーなどの特殊車両へのLNG活用は、市場内におけるこの燃料の用途の拡大を浮き彫りにしています。
タンク容量別:
中間レンジの最適点が延長レンジへと移行2025年、300〜500 kgの重量区分は収益シェアの49.27%を占め、積載重量と給油頻度のバランスを効果的に取る能力を示しました。同時に、500 kg超のシステムは7.19%のCAGRという顕著な成長率を示しており、単一シフト中の運用自律性と配車柔軟性の向上を求める長距離輸送事業者からの需要増加によって牽引されています。また、300 kg未満のタンクは、積載量の確保を優先する軽量都市フリートの特定ニーズに応えるニッチ市場への対応を継続しています。
CIMC Enricの1,500 Lツインシリンダーモジュールは、運用効率を損なうことなくディーゼル動力システムに匹敵する航続距離を提供し、このセグメントが進化する方向性を示しています。コンテナ化タンクに関するISO 1496-3規格が国境を越えたコンプライアンスを簡素化する一方、道路車両向けの同等仕様の策定は、業界全体における経済的標準化の促進と業務効率化をさらに強化する可能性があります。
駆動システム別:
従来型の優位性、ハイブリッドの台頭2025年、従来型エンジンは収益シェアの85.38%を占め、支配的な地位を維持しました。この高いシェアは、確立された信頼性、整備における広範な習熟度、および給油の容易さに起因しています。同時に、回生ブレーキと短時間の電気アシストを組み合わせたハイブリッドシステムは、7.29%のCAGRで最も急速な成長を示しています。この成長は、燃焼効率の向上と都市部における静粛な運用への需要充足に注力するOEMによって牽引されています。例えば、CumminsのX15Nは、2027年に向けた規制要件を遵守しながら、前世代比で10%の燃費改善を実現するなど、継続的な技術進歩を示しています。
ハイブリッド採用の加速は、頻繁な発進・停止を伴う運用パターンがバッテリーアシストの能力と高い親和性を持つ、ドレイジおよび地域配送市場において特に顕著です。長期的には、イブリッド化はゼロエミッション技術への移行を計画するフリートにとっての過渡的な解決策として機能することが期待されています。
地域分析
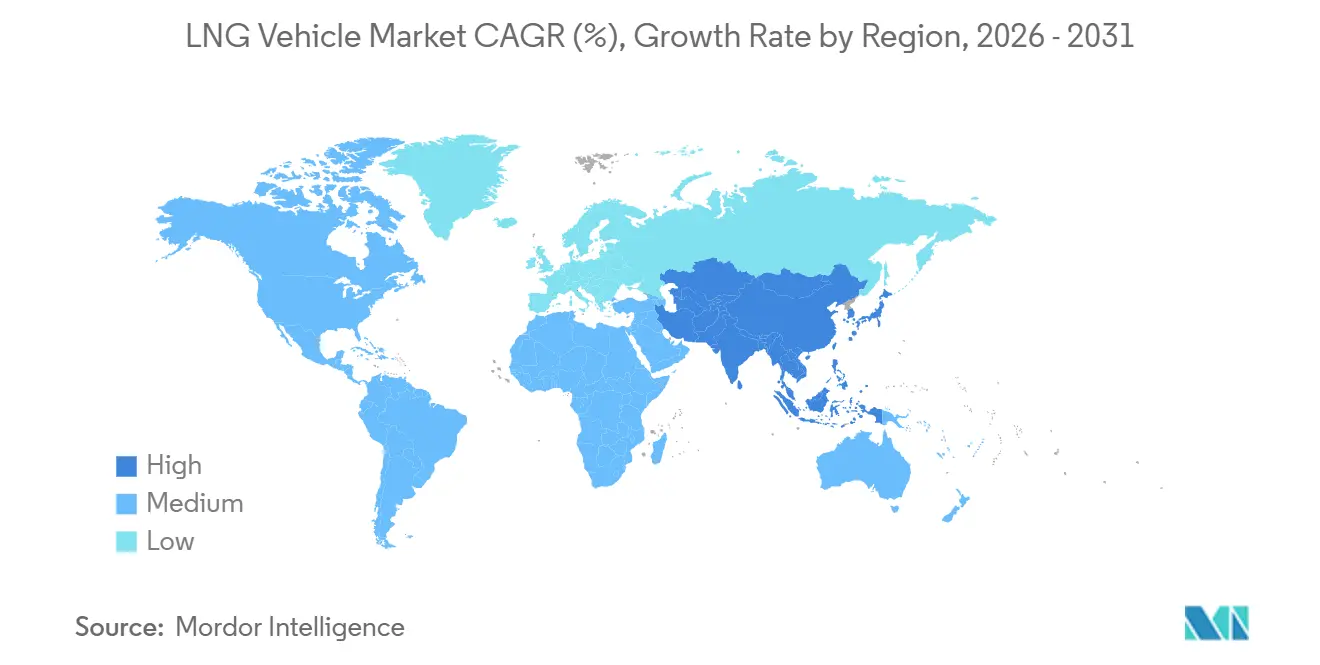
アジア太平洋地域LNG車両市場
2025年、アジア太平洋地域は世界収益の48.49%を占め、2031年までに7.42%のCAGRが見込まれている。中国における早期導入政策の実施、回廊インフラの拡充、および有利なポンプ価格が、顕著な販売増加に大きく貢献した。インドは、ハジラLNGトラック積載ハブの開発および国内OEM(完成車メーカー)製品の普及拡大に支えられ、同地域の成長の主要な牽引役として位置づけられている。また、日本や韓国などの成熟市場は、市場の安定を維持するため、段階的な車両更新に引き続き注力している。インドネシアは、新たに開発された上流プロジェクトを収益化する手段として天然ガスモビリティの可能性を積極的に模索しており、同地域の成長見通しをさらに高めている。
北米LNG車両市場
北米は、代替燃料の普及促進を目的としたカリフォルニア州の包括的なインセンティブ制度に補完される形で、充実したガスステーションネットワークという優位性を有している。米国の豊富な天然ガス資源は、長期的な燃料コスト優位性の基盤を提供している。しかしながら、バッテリー電気トラックに対する連邦インセンティブが主要フレート回廊において競争圧力をもたらしており、同地域における天然ガスの優位性に挑戦している。カナダは、十分な電力インフラを有する地域において水素燃料の試験導入を進めることで多様化アプローチを採用し、マルチ燃料戦略を拡充してる。メキシコでは、計画中のサリナ・クルス・ターミナルが国境を越えたLNGフレート路線の確立を促進し、地域の連結性と貿易効率の向上に寄与することが期待されている。
欧州・中東・アフリカLNG車両市場
欧州は排出削減に向けた二重戦略を推進しており、バイオLNGブレンドの採用による即時的な効果を図りながら、長期的なゼロエミッションパワートレインへの移行を準備している。2025年12月より施行されたドイツの新たな通行料制度は、CO₂排出量1トン・キロメートルあたり1ユーロの追加課金を課すものであり、LNGのコスト優位性を低下させることが見込まれている。ただし、バイオLNGクレジットは適合路線においてこれらの関税を相殺することが期待されており、LNGを活用した輸送の継続的な実行可能性が確保される見通しである。スカンジナビア諸国は寒冷気候における運用耐久性からLNGバスへの選好を維持しており、イタリアはEU補助金の支援を受けて回廊インフラ整備プロジェクトを引き続き推進している。中東およびアフリカでは、豊富なガス埋蔵量が国内物流を支援するLNGフレート機会を提供している。しかしながら、発電分野における競合する優先事項および給油インフラの限られた整備状況が、近い将来におけるLNGフレート量の成長を制約する可能性が高い。こうした課題にもかかわらず、同地域は物流効率の向上および天然ガス資源の活用に向けた実行可能な解決策としてLNGの探求に引き続き取り組んでいる。

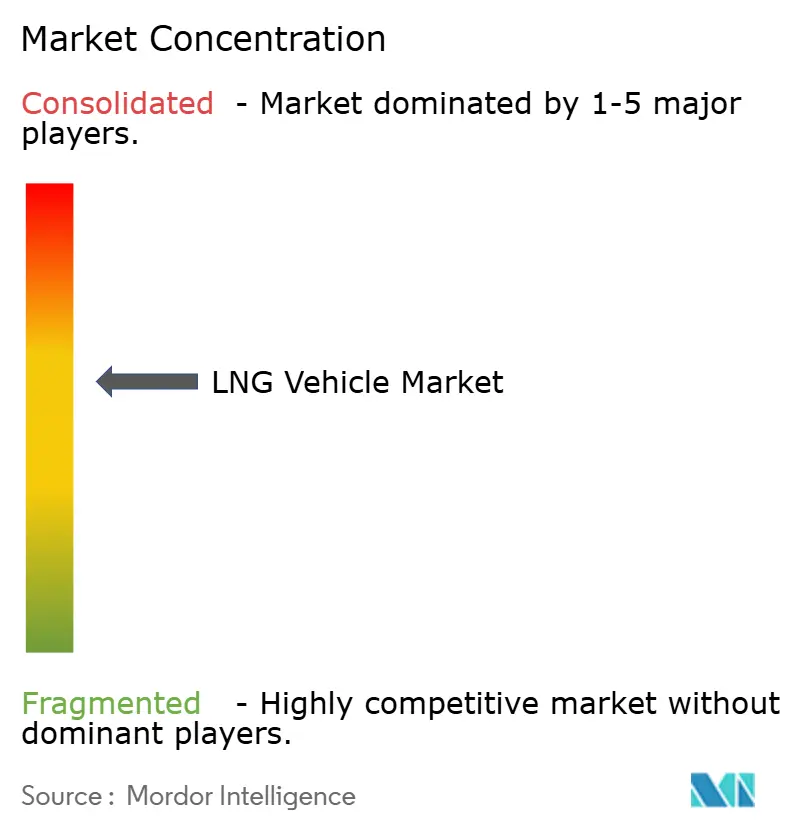
競争環境
市場は中程度の分散化を特徴としています。Volvo、Paccar、Sinotrukなどの主要なOEMは、出荷台数の相当なシェアを集合的に占めています。これらの企業は、製造コスト効率を最適化するために既存のディーゼルシャシーを再設計する戦略に注力しています。このアプローチにより、LNG動力車両への需要増加に対応しながら、確立された生産プロセスを活用することが可能となっています。また、Westport Fuel Systems、Hexagon Agility、Chart Industriesなどの燃料システムプロバイダーは、先的な極低温タンク、ポンプ、インジェクター技術を提供することで市場における顕著な差別化を実現しており、車両性能と運用効率の向上に貢献しています。
垂直統合は市場の競争環境をますます形成しています。ShellやClean Energy Fuelsなどの企業は、上流のガス供給を確保しながら給油ステーションネットワークの拡充を積極的に進めています。この戦略は価格安定性を確保し、ひいてはLNG動力車両の普及と販売を支援しています。さらに、DaimlerはLinde社と提携して液体水素供給ソリューションの開発に取り組み、代替燃料技術への市場シフトに対応できる体制を整えています。VolvoとWestportによるHPDIベンチャーなど、知的財産における協力的な取り組みは、開発サイクルの加速とリスク軽減において重要な役割を果たしています。
市場内の競争は、車両の初期購入価格よりも、ライフサイクルにわたる温室効果ガス(GHG)パフォーマンスと総保有コスト(TCO)を中心に展開されるようになっています。OEMは、環境性能の向上における重要な要素であるバイオLNGとの適合性とメタンスリップの低減に大きな重点を置いています。同時に、サプライヤーはボイルオフ抑制技術の進歩と車両航続距離の延長に注力しており、エンドユーザーへの総合的な価値提案を強化しています。この市場への参入障壁は中程度に留まっています。トラックプラットフォームの開発には相当な資本投資が必要ですが、部品サプライチェーンは比較的アクセスしやすく、主要市場における規制上の型式認定プロセスも確立されています。
LNGビークル産業リーダー
FAW TRUCKS CO., LTD.
Sinotruk (CNHTC)
Volvo Group
TRATON SE
Paccar
- *免責事項:主要選手の並び順不同
LNG車両市場
- FAW TRUCKS CO., LTD.
- Sinotruk (CNHTC)
- Dongfeng Trucks
- SAIC Motor
- Volvo Group
- TRATON GROUP
- PACCAR Inc. (Kenworth, Peterbilt, DAF)
- Foton Motor
- Beiben Trucks
- Hyliion

Recent Industry Developments in LNG車両市場
- 2026年8月:欧州全域でLNG駆動大型トラックへの需要が加速しています。Cespiraは、高圧直接噴射(HPDI)燃料システムの採用を支援する有利な燃料経済性と排出規制に牽引され、第2四半期の収益が前年同期比125%増加したと報告しました。Westport Fuel SystemsとVolvo Groupの合弁会社であるCespiraは、第2四半期に27.1 ミリオン 米ドルの収益を上げ、前年同期の12 ミリオン 米ドルと比較して増加しました。
- 2026年5月:Volvo Trucksは2026年に代替燃料戦略を強化し、再生可能ガスを含むガス燃料および再生可能ディーゼルで稼働するよう設計された新しい13リットル燃焼エンジンプラットフォームを導入しました。この開発は、長距離・大型用途向けの低炭素ソリューションとしてのガス駆動トラックのVolvoの継続的な位置付けを支援しています。
- 2025年5月:Volvo Trucksは2024年のガス駆動販売台数が8,000台と25%増加したと報告し、バイオガス対応モデルがCO₂を最大100%削減し、LNGバリアントが20%削減を実現したと発表しました。


世界のLNGビークル市場レポートの範囲
レポートの範囲には、車両タイプ、用途、タンク容量、駆動システム、および地域が含まれます。車両タイプ別では、市場は中型トラック、大型トラック、バスにセグメント化されています。用途別では、市場は貨物輸送、公共交通、個人用車両、その他の用途にセグメント化されています。タンク容量別では、市場は300kg未満、300~500kg、500kg超にセグメント化されています。駆動システム別では、市場は従来型エンジンとハイブリッドエンジンにセグメト化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカにセグメント化されています。
| 中型トラック |
| 大型トラック |
| バス |
| 貨物輸送 |
| 公共交通 |
| 個人用車両 |
| その他の用途 |
| 300kg未満 |
| 300~500kg |
| 500kg超 |
| 従来型エンジン |
| ハイブリッドエンジン |
| 北米 | 米国 |
| カナダ | |
| 北米のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| スペイン | |
| イタリア | |
| フランス | |
| オランダ | |
| 欧州のその他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| アジア太平洋のその他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 車両タイプ別 | 中型トラック | |
| 大型トラック | ||
| バス | ||
| 用途別 | 貨物輸送 | |
| 公共交通 | ||
| 個人用車両 | ||
| その他の用途 | ||
| タンク容量別 | 300kg未満 | |
| 300~500kg | ||
| 500kg超 | ||
| 駆動システム別 | 従来型エンジン | |
| ハイブリッドエンジン | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| 北米のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| オランダ | ||
| 欧州のその他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| アジア太平洋のその他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカのその他 | ||


レポートで回答される主要な質問
2031年までのLNG車両市場の予測値は?
現在のCAGR 3.21%の予測に基づき、2031年までに39.47 ビリオン 米ドルに達すると予想されています。
現在のLNGビークル普及をリードしている地域はどこですか?
アジア太平洋地域は2025年の世界収益の48.49%を占め、2031年にかけて最も速いCAGR 7.42%を維持しています。
このセクターで最も急速に成長している車両クラスはどれですか?
フリートが従来の長距離用途を超えてLNGを展開する中、中型トラックがCAGR 6.89%で拡大しています。
LNGトラックの航続距離不安を軽減する技術は何ですか?
デュアル1,500リットル極低温シリンダーにより、1回の充填で約3,500kmが可能となり、都市間貨物輸送においてディーゼルと同等の航続距離を実現します。
欧州における将来のLNGトラック成長を最も制約する要因は何ですか?
バッテリー電気トラックのゼロエミッション化に向けたコスト急落と政策支援が、中期的にLNGの競争力を侵食すると予測されています。
最終更新日:



