
Tamanho e Participação do Mercado de Veículos GNL
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
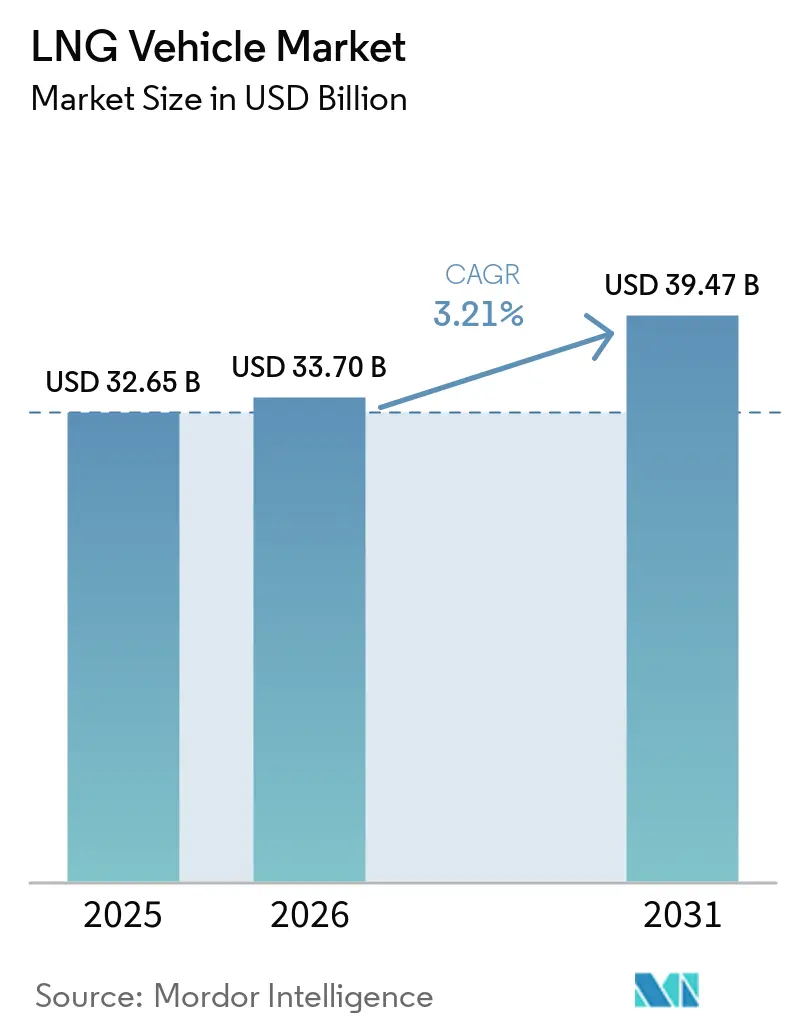
| Tamanho do Mercado (2026) | 33.70 Bilhões de dólares |
| Tamanho do Mercado (2031) | 39.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
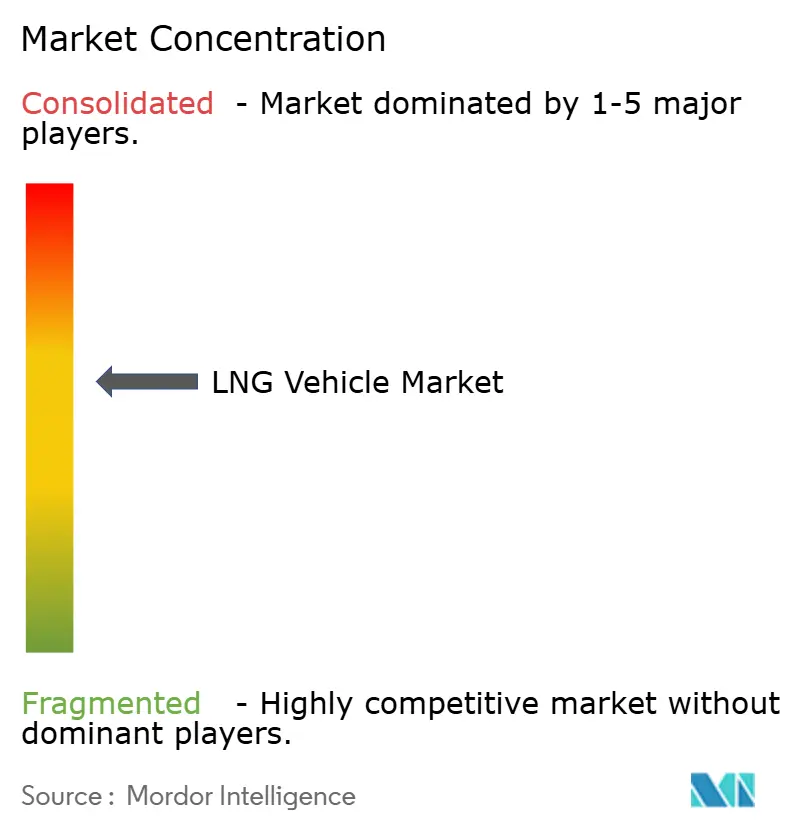
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos GNL por Mordor Intelligence
O tamanho do mercado de veículos a GNL foi avaliado em 32,65 bilhões de USD em 2025, estimado em 33,70 bilhões de USD em 2026, e projetado para atingir 39,47 bilhões de USD até 2031, a um CAGR de 3,21% durante o período de previsão (2026–2031). A expansão atual decorre de mandatos de emissões aplicáveis, desenvolvimento ativo de corredores e economias de frota mensuráveis, e não de demanda especulativa. Os operadores de frete de longa distância continuam a ancorar os volumes, mas o impulso de crescimento está se deslocando para casos de uso de médio porte e distribuição urbana à medida que a tecnologia de cilindros de extensão de autonomia amadurece. A concorrência pelo lado da oferta concentra-se em plataformas diesel reconvertidas, enquanto o valor migra para especialistas em sistemas de combustível e proprietários de infraestrutura que garantem fluxos de receita recorrentes. A adoção regional permanece desigual: a Ásia-Pacífico responde por quase metade das entregas globais, a América do Norte aproveita a abundante oferta de gás e os incentivos, e a Europa equilibra as rotas de bio-GNL com metas rigorosas de zero emissões.
Principais Conclusões do Relatório
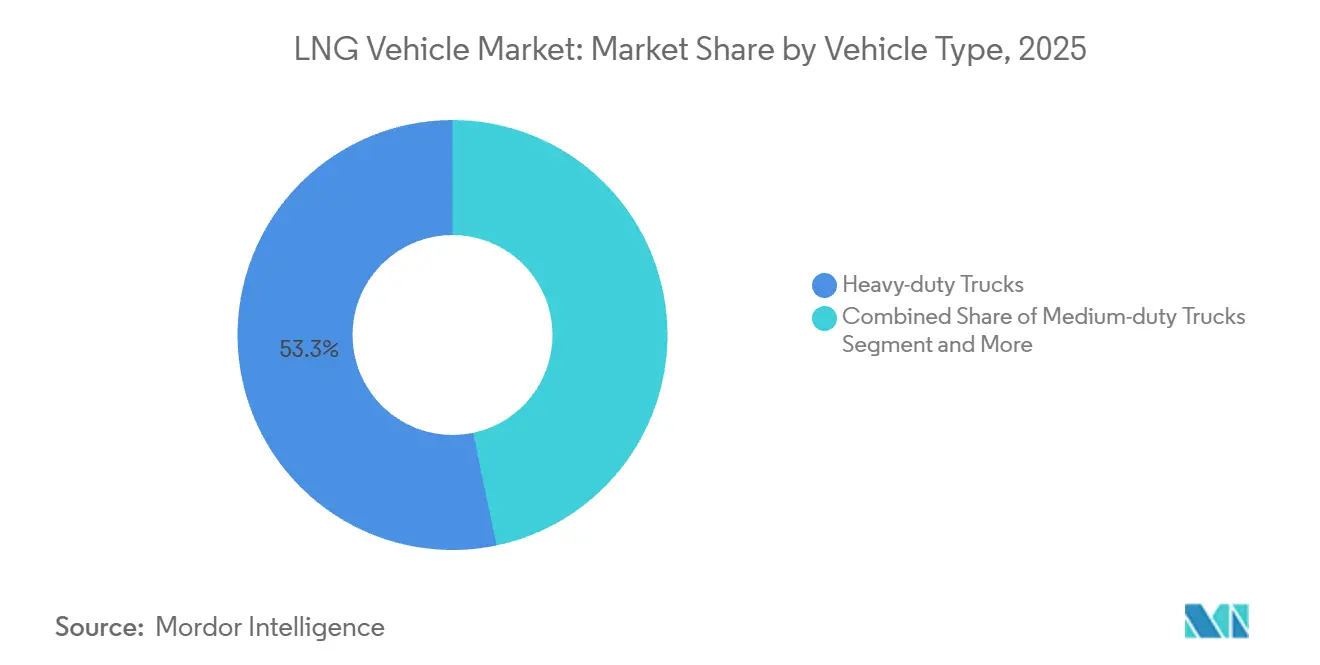
- Por tipo de veículo, os caminhões pesados lideraram com 49,47% de participação de receita em 2025. Os caminhões de médio porte registraram a expansão mais rápida, com um CAGR de 6,89% até 2031.
- Por aplicação, o transporte de frete representou 49,47% da participação de receita em 2025, enquanto os veículos particulares devem crescer a um CAGR de 6,72% até 2031.
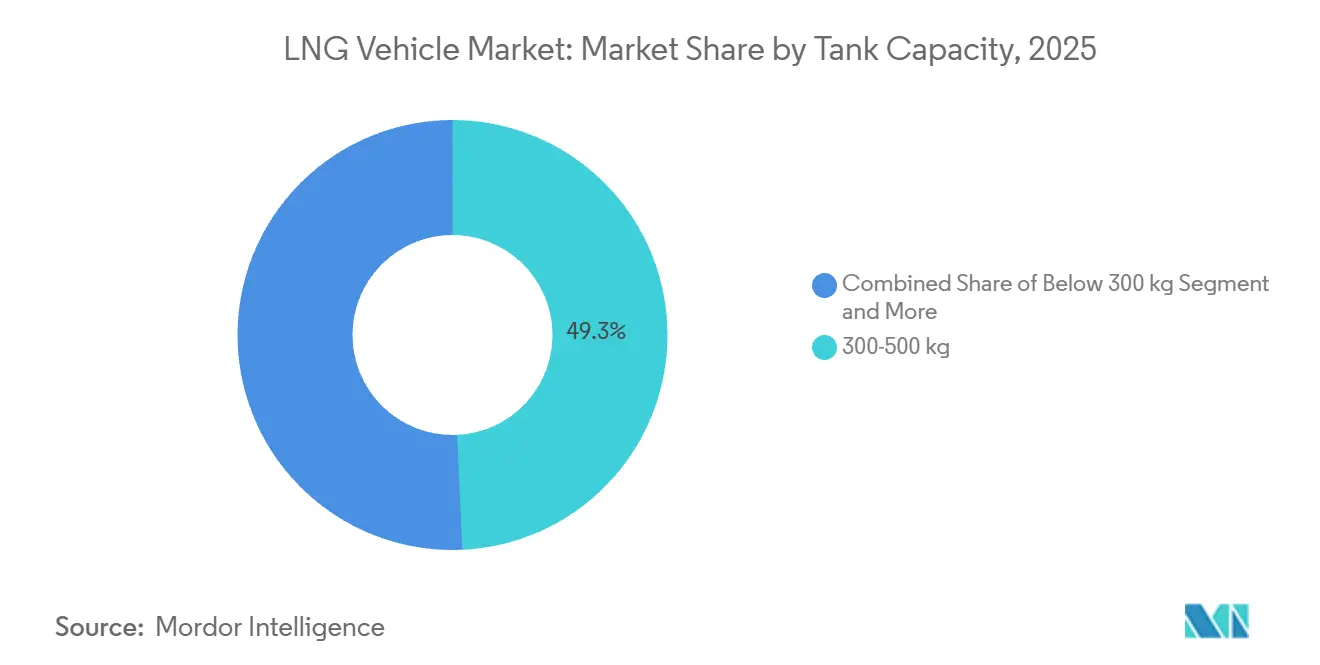
- Por capacidade do tanque, os sistemas de 300–500 kg representaram 49,27% da participação de receita em 2025; os tanques acima de 500 kg devem crescer a um CAGR de 7,19% até 2031.
- Por sistema de tração, os motores convencionais representaram 85,38% da participação de receita em 2025, enquanto os sistemas de propulsão híbridos avançam a um CAGR de 7,29% até 2031.
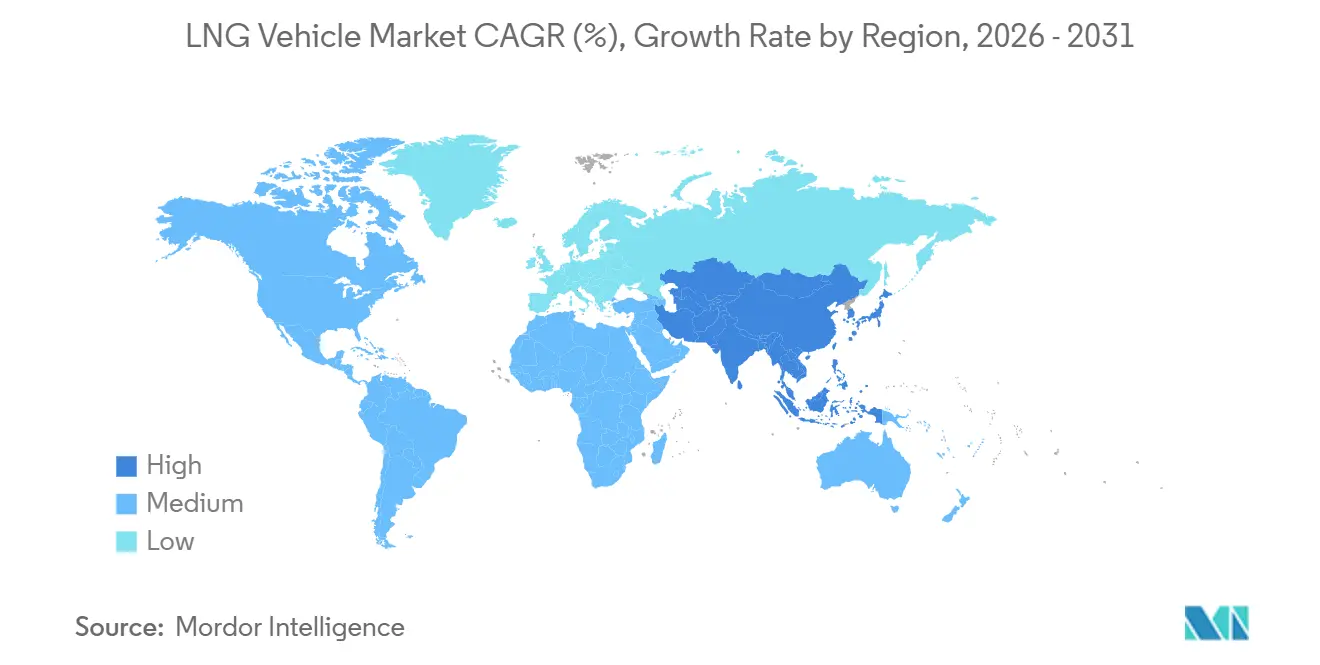
- Por geografia, a Ásia-Pacífico representou 48,49% da participação de receita em 2025 e deve crescer a um CAGR de 7,42% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Globais de CO₂/NOx para Veículos Pesados | +0.8% | Europa, América do Norte, China | Médio prazo (2-4 anos) |
| Expansão da Rede de Corredores GNL | +0.6% | Europa, China, Estados Unidos | Longo prazo (≥ 4 anos) |
| Vantagem de Custo de Combustível Diesel para GNL | +0.5% | Núcleo da Ásia-Pacífico, expansão global | Curto prazo (≤ 2 anos) |
| Incentivos e Isenção de Pedágios | +0.4% | Europa, Califórnia, regiões selecionadas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tecnologia de Cilindro Duplo de 3.500 km da China | +0.3% | China dominante, expandindo pela Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mandatos de Mistura de Bio-GNL na Europa | +0.2% | Núcleo europeu, América do Norte limitada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de CO₂ e NOx para Veículos Pesados em Todo o Mundo
As leis globais de emissões estão remodelando as aquisições de caminhões. As regras da Fase 3 da EPA nos Estados Unidos entram em vigor com os veículos do ano-modelo 2027 e visam cortes expressivos de gases de efeito estufa [1]"Padrões de Gases de Efeito Estufa Fase 3," Agência de Proteção Ambiental dos Estados Unidos, epa.gov. Na Europa, os reguladores estabeleceram metas de redução de 43 a 45% nas emissões de CO₂ provenientes de veículos pesados até 2030, levando os fabricantes de equipamentos originais (OEMs) e as frotas a explorar alternativas ao diesel. Na China, normas de emissões rigorosas aumentaram a adoção de caminhões a GNL, à medida que as frotas buscam soluções econômicas e em conformidade com a regulamentação. Os motores movidos a GNL oferecem menores emissões de CO₂ em comparação ao diesel e atendem aos requisitos de NOx por meio de sistemas de pós-tratamento consolidados, tornando-os uma opção prática de conformidade. Essas normas introduzem limites rigorosos, mantendo uma abordagem tecnologicamente neutra, permitindo a conformidade por meio de motores de combustão avançados e combustíveis alternativos. Embora as tecnologias de zero emissões permaneçam o objetivo de longo prazo, os veículos a GNL são reconhecidos como uma solução de transição, escalável e em conformidade com a regulamentação, particularmente para aplicações de veículos pesados e de longa distância, onde a eletrificação é desafiadora.
Rápida Expansão da Rede de Abastecimento GNL
A infraestrutura está acompanhando a demanda por veículos. O mandato TEN-T-Core da Europa exige abastecimento adequado de GNL até 2025 e tem impulsionado investimentos desde 2022 [2]"TEN-T e Infraestrutura de Combustíveis Alternativos," Comissão Europeia, europa.eu. Em 2025–2026, espera-se que as parcerias entre OEMs e empresas de energia desempenhem um papel significativo na impulsão da expansão. Essas colaborações concentram-se em estratégias baseadas em corredores que conectam polos industriais, parques logísticos e rodovias em redes integradas de GNL. Por exemplo, empresas de infraestrutura na Índia estão trabalhando com OEMs como a Tata Motors para identificar corredores de frete de alta densidade para a implantação de postos, aumentando a disponibilidade de combustível para operações de transporte de longa distância. A densa rede de corredores da China sustenta a maior frota de caminhões a GNL do mundo, enquanto os Estados Unidos contam atualmente com 1.600 postos de gás natural, incluindo 60 postos dedicados a GNL. Cada posto amplia as opções de rotas viáveis, criando um efeito de rede que atrai conversões adicionais de frotas.
Incentivos Governamentais de Compra e Isenções de Pedágios
Discussões recentes na União Europeia destacam a inclusão de caminhões a GNC e GNL compatíveis com biometano nos marcos de financiamento da UE como tecnologias de transição para a descarbonização de veículos pesados. As partes interessadas do setor defendem apoio financeiro direcionado para acelerar a renovação das frotas, particularmente no frete de longa distância, onde a eletrificação permanece desafiadora. A UE reconhece que os veículos pesados movidos a gás proporcionam reduções imediatas de emissões, especialmente com biometano, que reduz significativamente as emissões de gases de efeito estufa ao longo do ciclo de vida, ao mesmo tempo em que utiliza a infraestrutura de abastecimento existente. Os marcos regulatórios identificam esses veículos como uma solução de transição entre a dependência do diesel e a futura mobilidade de zero emissões, particularmente ao longo de corredores de frete de alta utilização.
Tecnologia de Cilindro Duplo de 1.500 L Habilitando Alcance de 3.500 km
O design de tanque duplo de 1.500 litros da CIMC Enric incorpora bombas de reforço, permitindo que os veículos alcancem uma autonomia de 3.500 quilômetros com um único abastecimento. Esse recurso aborda efetivamente as preocupações relacionadas às limitações de autonomia para o transporte transcontinental dentro da China. Os tanques são projetados para cumprir as normas ISO 11439, garantindo a conformidade com os requisitos internacionais de segurança e qualidade. Além disso, os tempos de retenção criogênica aprimorados reduzem significativamente as perdas por evaporação, aumentando a eficiência geral do sistema. Como resultado, os operadores de frotas de longa distância percebem cada vez mais os caminhões a GNL como comparáveis aos veículos movidos a diesel em termos de tempo de operação e produtividade. Ao mesmo tempo, esses caminhões continuam a oferecer vantagens notáveis em eficiência de combustível e redução de emissões, tornando-os uma alternativa viável e sustentável para o transporte de frete de longa distância.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda Mais Rápida de Custos de Caminhões Elétricos a Bateria e de Célula de Combustível | -0.6% | América do Norte e Europa primeiro, Ásia-Pacífico em recuperação | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Gás vs. Diesel | -0.4% | Global; agudo em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Escrutínio do Escape de Metano | -0.3% | Foco na Europa, ampliando-se mundialmente | Longo prazo (≥ 4 anos) |
| Tamanhos de Tanque Não Padronizados | -0.2% | Global, especialmente frotas transfronteiriças | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis do Gás Natural vs. Paridade com o Diesel
O excesso de capacidade global de exportação de GNL de 193 MMt por ano até 2028 cria oscilações de preços que complicam o planejamento das frotas[3] "Perspectivas Globais de GNL 2024-2028," Instituto de Economia Energética e Análise Financeira, ieefa.org. Entre 2025 e 2030, aproximadamente 345 bcm/ano de nova capacidade de exportação de GNL deverá entrar em operação a partir de projetos que haviam alcançado a Decisão Final de Investimento (DFI) e estavam em construção em 2025. Isso representa a maior onda de adições de capacidade até o momento. No entanto, o ritmo e a escala desses desenvolvimentos podem ser influenciados por fatores como eventos geopolíticos, atrasos na construção, novas DFIs de projetos, progresso em projetos aprovados mas atualmente inativos e outras incertezas.
Falta de Padronização do Tamanho dos Tanques Inflacionando o Custo Total de Propriedade da Frota
Ao contrário do gás natural comprimido (GNC), os tanques de caminhões movidos a gás natural liquefeito (GNL) não estão em conformidade com uma norma ISO universalmente reconhecida. A ausência de padronização nas dimensões dos tanques leva ao aumento dos custos associados à gestão de estoques, manutenção e treinamento de operadores, particularmente para frotas que utilizam veículos de marcas mistas. Além disso, os proprietários de infraestrutura são obrigados a alocar recursos para múltiplas interfaces de dispensadores, o que atrasa significativamente a realização de melhorias na eficiência da rede. Essa falta de alinhamento nas normas desencoraja ainda mais os operadores de frotas multirregionais de ampliar o uso de GNL além dos projetos-piloto iniciais, pois as complexidades operacionais e os custos associados superam os potenciais benefícios da expansão. O estabelecimento de um marco padronizado para tanques de caminhões a GNL poderia abordar esses desafios e facilitar uma adoção mais ampla entre as regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Caminhões Pesados Dominam o MercadoEm 2025, as unidades pesadas representaram 53,29% da participação de receita, refletindo sua adequação para cargas de longa distância e capacidade de atender a extensas necessidades de transporte. Enquanto isso, os veículos de médio porte registraram o maior crescimento, com um CAGR de 6,89%. Esse crescimento é impulsionado principalmente por frotas de distribuição urbana e regional que buscam conformidade com as emissões de forma economicamente eficiente, mantendo a flexibilidade de rotas para garantir a eficiência operacional. Essa mudança na preferência de categoria indica que os gestores de frotas estão cada vez mais enxergando o GNL como uma opção versátil, capaz de atender a uma gama mais ampla de aplicações, e não apenas como uma solução para viagens de longa distância.
À medida que a infraestrutura continua a se expandir para depósitos metropolitanos e centros intermediários, a adoção de caminhões a GNL registra crescimento consistente. Fabricantes de equipamentos originais (OEMs) como a Volvo Group reportaram um aumento global de 25% nas entregas de veículos movidos a gás em 2024, apoiado por uma oferta diversificada de chassis que atende a diferentes necessidades operacionais. As frotas urbanas estão incorporando gradualmente ônibus movidos a GNL, especialmente diante dos desafios persistentes com o carregamento elétrico em rotas superiores a 200 km, o que limita a viabilidade de alternativas elétricas para turnos mais longos. Os avanços na tecnologia de cilindros e o aumento da disponibilidade de abastecimento estão gradualmente superando barreiras de percepção e preocupações operacionais, posicionando o GNL como uma alternativa consolidada no setor de transportes. Esses desenvolvimentos contribuem para a crescente aceitação do GNL como uma opção confiável e sustentável para operações de frotas.


Por Aplicação:
Núcleo de Carga Enfrenta Ventos Favoráveis do ConsumidorEm 2025, as operações de frete representaram 49,47% da participação de receita, beneficiando-se da vantagem de custo do GNL em combustível para rotas de transporte de alta quilometragem. Ao mesmo tempo, o segmento de veículos particulares, embora limitado em unidades absolutas, registrou um CAGR significativo de 6,72%. Esse crescimento reflete o desenvolvimento de uma rede madura de postos de abastecimento em mercados específicos, permitindo que proprietários de veículos particulares aproveitem os menores custos de combustível por quilômetro.
As frotas comerciais continuam a dominar o mercado, pois suas exigências de longo alcance, capacidade de carga e reabastecimento eficiente se alinham efetivamente às demandas econômicas das operações logísticas. No entanto, a crescente adoção do GNL por usuários de veículos particulares indica que as redes de postos de abastecimento atingiram um nível de maturidade suficiente para suportar demanda adicional dos consumidores sem impactar negativamente outros segmentos. Além disso, as aquisições de ônibus municipais e o uso do GNL em veículos especializados, como betoneiras, destacam a crescente gama de aplicações desse combustível no mercado.
Por Capacidade do Tanque:
O Ponto Ideal de Médio Alcance Cede Lugar ao Alcance EstendidoEm 2025, a faixa de peso de 300–500 kg representou 49,27% da participação de receita, demonstrando sua capacidade de equilibrar o peso da carga e a frequência de abastecimento de forma eficaz. Concomitantemente, os sistemas acima de 500 kg estão experimentando uma taxa de crescimento significativa de 7,19% de CAGR, impulsionada pela crescente demanda de transportadoras de longa distância por autonomia operacional durante turnos únicos e maior flexibilidade de despacho. Adicionalmente, os tanques com capacidades abaixo de 300 kg continuam a atender a um nicho de mercado, respondendo às necessidades específicas de frotas urbanas leves que priorizam a preservação da carga útil.
O módulo de cilindro duplo de 1.500 L da CIMC Enric representa a direção para a qual o segmento está evoluindo, oferecendo uma autonomia comparável à dos sistemas movidos a diesel sem comprometer a eficiência operacional. Embora os padrões ISO 1496-3 para tanques conteinerizados simplifiquem a conformidade transfronteiriça, o desenvolvimento de uma especificação equivalente para veículos rodoviários poderia aprimorar ainda mais a padronização econômica e otimizar as operações em todo o setor.
Por Sistema de Tração:
Dominância Convencional, Ascensão do HíbridoEm 2025, os motores convencionais mantiveram uma posição dominante, representando 85,38% da participação de receita. Essa participação significativa é atribuída à sua confiabilidade consolidada, ampla familiaridade nos serviços de manutenção e facilidade de abastecimento. Concomitantemente, os sistemas híbridos, que incorporam frenagem regenerativa e impulsos elétricos de curta duração, estão registrando o crescimento mais rápido, com um CAGR de 7,29%. Esse crescimento é impulsionado pelos fabricantes de equipamentos originais (OEMs) que se concentram em aprimorar a eficiência de combustão enquanto atendem à demanda por operações mais silenciosas em áreas urbanas. Por exemplo, o X15N da Cummins demonstra avanços consistentes, proporcionando uma melhoria de 10% na economia de combustível em comparação com seu antecessor, ao mesmo tempo em que cumpre os requisitos regulatórios estabelecidos para 2027.
A aceleração da adoção de sistemas híbridos é particularmente evidente nos mercados de transporte de curta distância e distribuição regional, onde os padrões operacionais com movimentos frequentes de parada e partida se alinham bem com as capacidades da assistência por bateria. Com o tempo, a hibridização deve servir como uma solução de transição para frotas que planejam eventualmente adotar tecnologias de emissão zero.
Análise Geográfica
Mercado de Veículos a GNL na Ásia-Pacífico
Em 2025, a região da Ásia-Pacífico representou 48,49% da receita global, com uma CAGR de 7,42% projetada até 2031. A implementação de políticas de adoção antecipada pela China, a expansão da infraestrutura de corredores e os preços favoráveis nos postos de abastecimento contribuíram significativamente para um aumento notável nas vendas. A Índia está posicionada como um motor-chave de crescimento na região, apoiada pelo desenvolvimento do hub de carregamento de caminhões a GNL de Hazira e pela crescente disponibilidade de ofertas de fabricantes de equipamentos originais (OEM) domésticos. Além disso, mercados maduros como o Japão e a Coreia do Sul continuam a se concentrar em renovações graduais de frotas para manter a estabilidade do mercado. A Indonésia está explorando ativamente o potencial da mobilidade a gás natural como meio de monetizar seus projetos upstream recém-desenvolvidos, ampliando ainda mais as perspectivas de crescimento da região.
Mercado de Veículos a GNL na América do Norte
A América do Norte se beneficia de uma rede bem estabelecida de postos de abastecimento de gás, complementada pelo abrangente arcabouço de incentivos da Califórnia, concebido para promover a adoção de combustíveis alternativos. A abundância de recursos de gás natural dos Estados Unidos fornece uma base para vantagens de custo de combustível a longo prazo. No entanto, os incentivos federais para caminhões elétricos a bateria estão introduzindo pressões competitivas ao longo dos principais corredores de frete, desafiando a dominância do gás natural na região. O Canadá está adotando uma abordagem diversificada, realizando projetos-piloto de iniciativas de combustível de hidrogênio em áreas com infraestrutura elétrica suficiente, ampliando assim sua estratégia de múltiplos combustíveis. No México, o terminal planejado de Salina Cruz deverá facilitar o estabelecimento de rotas de frete a GNL transfronteiriças, o que poderá melhorar a conectividade regional e a eficiência do comércio.
Mercado de Veículos a GNL na EMEA
A Europa está adotando uma estratégia dual para enfrentar a redução de emissões, concentrando-se no alívio imediato por meio da adoção de misturas de bio-GNL, ao mesmo tempo em que se prepara para uma transição de longo prazo para sistemas de propulsão de emissão zero. O sistema de pedágio recentemente introduzido pela Alemanha, em vigor a partir de dezembro de 2025, impõe uma sobretaxa de CO₂ de EUR 1 por tonelada-km, o que deverá reduzir a vantagem de custo do GNL. No entanto, os créditos de bio-GNL devem compensar essas tarifas nas rotas conformes, garantindo a viabilidade contínua do transporte baseado em GNL. Os países escandinavos mantêm sua preferência por ônibus a GNL devido à sua resiliência operacional em climas frios, enquanto a Itália continua a avançar em seus projetos de infraestrutura de corredores com o apoio de subsídios da UE. No Oriente Médio e na África, a abundância de reservas de gás apresenta oportunidades para o frete a GNL apoiar a logística doméstica. No entanto, as prioridades concorrentes na geração de energia e a disponibilidade limitada de infraestrutura de reabastecimento devem restringir o crescimento dos volumes de frete a GNL no curto prazo. Apesar desses desafios, a região permanece comprometida em explorar o GNL como uma solução viável para aumentar a eficiência logística e aproveitar seus recursos de gás natural.

Cenário Competitivo
O mercado é caracterizado por fragmentação moderada. Os principais fabricantes de equipamentos originais (OEMs), incluindo a Volvo Group, a PACCAR Inc. (Kenworth, Peterbilt, DAF) e a Sinotruk (CNHTC), responderam coletivamente por uma parcela significativa das remessas. Essas empresas concentraram suas estratégias na reengenharia de chassis diesel existentes para otimizar as eficiências de custo de fabricação. Essa abordagem permite que aproveitem os processos de produção estabelecidos enquanto se adaptam à crescente demanda por veículos movidos a GNL. Além disso, fornecedores de sistemas de combustível, como Westport Fuel Systems, Hexagon Agility e Chart Industries, alcançaram diferenciação notável no mercado ao oferecer tecnologias avançadas de tanques criogênicos, bombas e injetores, que contribuem para o aprimoramento do desempenho dos veículos e da eficiência operacional.
A integração vertical está moldando cada vez mais o cenário competitivo do mercado. Empresas como Shell e Clean Energy Fuels têm expandido ativamente sua rede de postos de abastecimento enquanto asseguram fornecimentos de gás upstream. Essa estratégia garante estabilidade de preços, o que, por sua vez, apoia a adoção e as vendas de veículos movidos a GNL. Além disso, a Daimler firmou uma parceria com a Linde para desenvolver soluções de fornecimento de hidrogênio líquido, posicionando-se para responder a potenciais mudanças no mercado em direção a tecnologias de combustíveis alternativos. Os esforços colaborativos em propriedade intelectual, como o empreendimento HPDI entre a Volvo Group e a Westport, desempenham um papel fundamental na aceleração dos ciclos de desenvolvimento e na mitigação dos riscos associados.
A concorrência no mercado está cada vez mais centrada no desempenho do ciclo de vida em termos de gases de efeito estufa (GEE) e no custo total de propriedade (TCO), em vez do preço de compra inicial dos veículos. Os OEMs estão dando ênfase significativa à compatibilidade de seus veículos com bio-GNL e à redução do escape de metano, que são fatores-chave para melhorar o desempenho ambiental. Ao mesmo tempo, os fornecedores estão se concentrando em avanços nas tecnologias de supressão de evaporação e no aumento da autonomia dos veículos, o que aprimora a proposta de valor geral para os usuários finais. As barreiras de entrada neste mercado permanecem moderadas. Embora o desenvolvimento de plataformas de caminhões exija investimento de capital substancial, as cadeias de fornecimento de componentes são relativamente acessíveis e os processos de homologação regulatória estão bem estabelecidos nos principais mercados.
Líderes do Setor de Veículos GNL
FAW TRUCKS CO., LTD.
Sinotruk (CNHTC)
Volvo Group
TRATON SE
Paccar
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos a GNL
- FAW TRUCKS CO., LTD.
- Sinotruk (CNHTC)
- Dongfeng Trucks
- SAIC Motor
- Volvo Group
- TRATON GROUP
- PACCAR Inc. (Kenworth, Peterbilt, DAF)
- Foton Motor
- Beiben Trucks
- Hyliion

Recent Industry Developments in Mercado de Veículos a GNL
- Agosto de 2026: A demanda por caminhões pesados movidos a GNL está se acelerando em toda a Europa. A Cespira relatou um aumento de 125% na receita do segundo trimestre em relação ao ano anterior, impulsionado pela economia favorável de combustível e pelas regulamentações de emissões que apoiam a adoção de seus sistemas de injeção direta de alta pressão (HPDI). A Cespira, uma joint venture entre Westport Fuel Systems e Volvo Group, gerou 27,1 milhões de USD em receita no segundo trimestre, em comparação com 12 milhões de USD no mesmo trimestre do ano anterior.
- Maio de 2026: A Volvo Trucks fortaleceu sua estratégia de combustíveis alternativos em 2026, introduzindo uma nova plataforma de motor de combustão de 13 litros projetada para funcionar com combustíveis gasosos, incluindo gás renovável, além de diesel renovável. O desenvolvimento apoia o posicionamento contínuo da Volvo de caminhões movidos a gás como uma solução de menor emissão de carbono para aplicações de longa distância e veículos pesados.
- Maio de 2025: A Volvo Trucks relatou um salto de 25% nas vendas de veículos movidos a gás em 2024, atingindo 8.000 unidades, com modelos prontos para biogás reduzindo o CO₂ em até 100% e variantes a GNL proporcionando reduções de 20%.


Escopo do Relatório Global do Mercado de Veículos GNL
O escopo do relatório inclui tipo de veículo, aplicação, capacidade do tanque, sistema de tração e geografia. Por tipo de veículo, o mercado é segmentado em caminhões de médio porte, caminhões pesados e ônibus. Por aplicação, o mercado é segmentado em transporte de frete, transporte público, veículos particulares e outras aplicações. Por capacidade do tanque, o mercado é segmentado em abaixo de 300 kg, 300–500 kg e acima de 500 kg. Por sistema de tração, o mercado é segmentado em motor convencional e motor híbrido. Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África.
| Caminhões de Médio Porte |
| Caminhões Pesados |
| Ônibus |
| Transporte de Carga |
| Transporte Público |
| Veículos Particulares |
| Outras Aplicações |
| Abaixo de 300 kg |
| 300-500 kg |
| Acima de 500 kg |
| Motor Convencional |
| Motor Híbrido |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| Espanha | |
| Itália | |
| França | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Veículo | Caminhões de Médio Porte | |
| Caminhões Pesados | ||
| Ônibus | ||
| Por Aplicação | Transporte de Carga | |
| Transporte Público | ||
| Veículos Particulares | ||
| Outras Aplicações | ||
| Por Capacidade do Tanque | Abaixo de 300 kg | |
| 300-500 kg | ||
| Acima de 500 kg | ||
| Por Sistema de Tração | Motor Convencional | |
| Motor Híbrido | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Espanha | ||
| Itália | ||
| França | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de veículos a GNL até 2031?
Espera-se que atinja 39,47 bilhões de USD até 2031 com base na previsão atual de CAGR de 3,21%.
Qual região lidera a adoção atual de veículos GNL?
A Ásia-Pacífico detém 48,49% da receita global de 2025 e mantém o CAGR mais rápido de 7,42% até 2031.
Qual classe de veículo está crescendo mais rapidamente neste setor?
Os caminhões de médio porte estão se expandindo a um CAGR de 6,89% à medida que as frotas implantam GNL além das funções tradicionais de longa distância.
Qual tecnologia mitiga a ansiedade de autonomia para caminhões GNL?
Cilindros criogênicos duplos de 1.500 litros permitem cerca de 3.500 km por abastecimento, igualando o alcance do diesel para o frete entre cidades.
Qual fator mais restringe o crescimento futuro dos caminhões GNL na Europa?
Espera-se que as rápidas quedas de custos e o apoio político para caminhões elétricos a bateria de zero emissão corroam a competitividade do GNL no médio prazo.
Página atualizada pela última vez em:



