
Tamaño y Participación del Mercado de Vehículos GNL
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
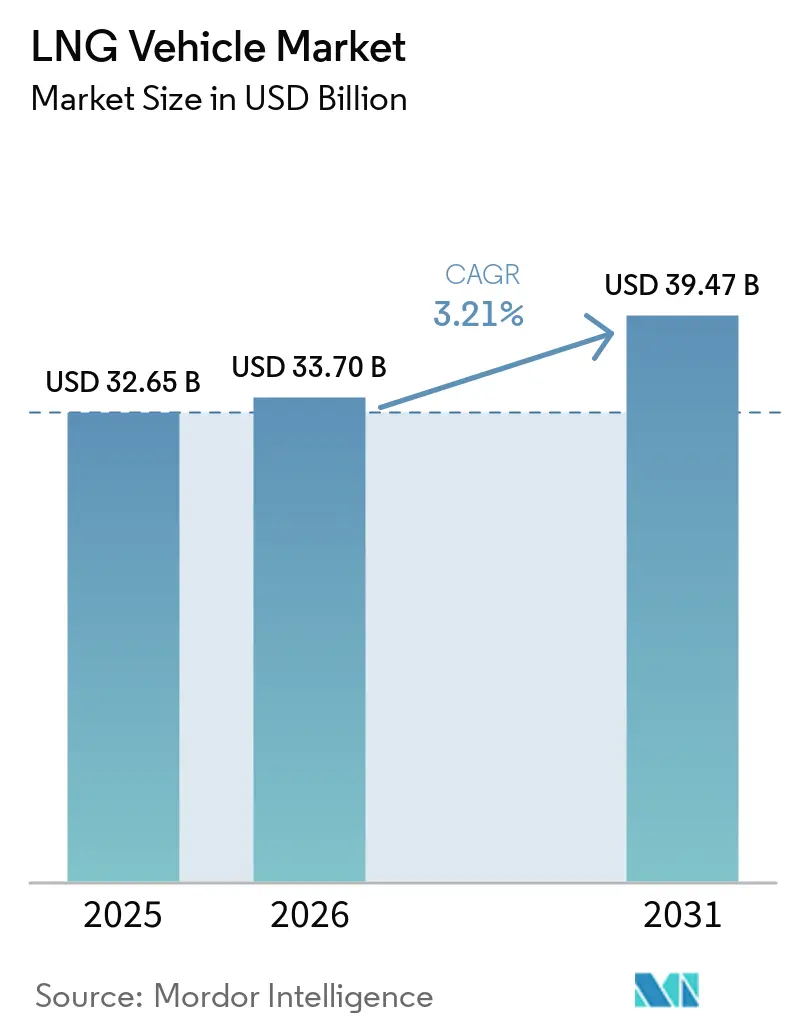
| Tamaño del Mercado (2026) | 33.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 39.47 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Vehículos GNL por Mordor Intelligence
El tamaño del mercado de vehículos GNL fue valorado en 32,65 mil millones de USD en 2025, se estima en 33,70 mil millones de USD en 2026 y se proyecta que alcance los 39,47 mil millones de USD en 2031, a una CAGR del 3,21% durante el período de pronóstico (2026–2031). La expansión actual se sustenta en mandatos de emisiones exigibles, desarrollos activos de corredores y economías de flota medibles, más que en una demanda especulativa. Los operadores de carga de larga distancia continúan siendo el ancla de los volúmenes, aunque el impulso de crecimiento se está desplazando hacia los casos de uso de distribución urbana y de mediana carga a medida que madura la tecnología de cilindros de extensión de autonomía. La competencia en el lado de la oferta se centra en plataformas diésel reconvertidas, mientras que el valor migra hacia los especialistas en sistemas de combustible y los propietarios de infraestructura que aseguran flujos de ingresos recurrentes. La adopción regional sigue siendo desigual: Asia-Pacífico representa casi la mitad de las entregas globales, América del Norte aprovecha la abundante oferta de gas y los incentivos, y Europa equilibra las vías del bio-GNL con estrictos objetivos de cero emisiones.
Conclusiones Clave del Informe
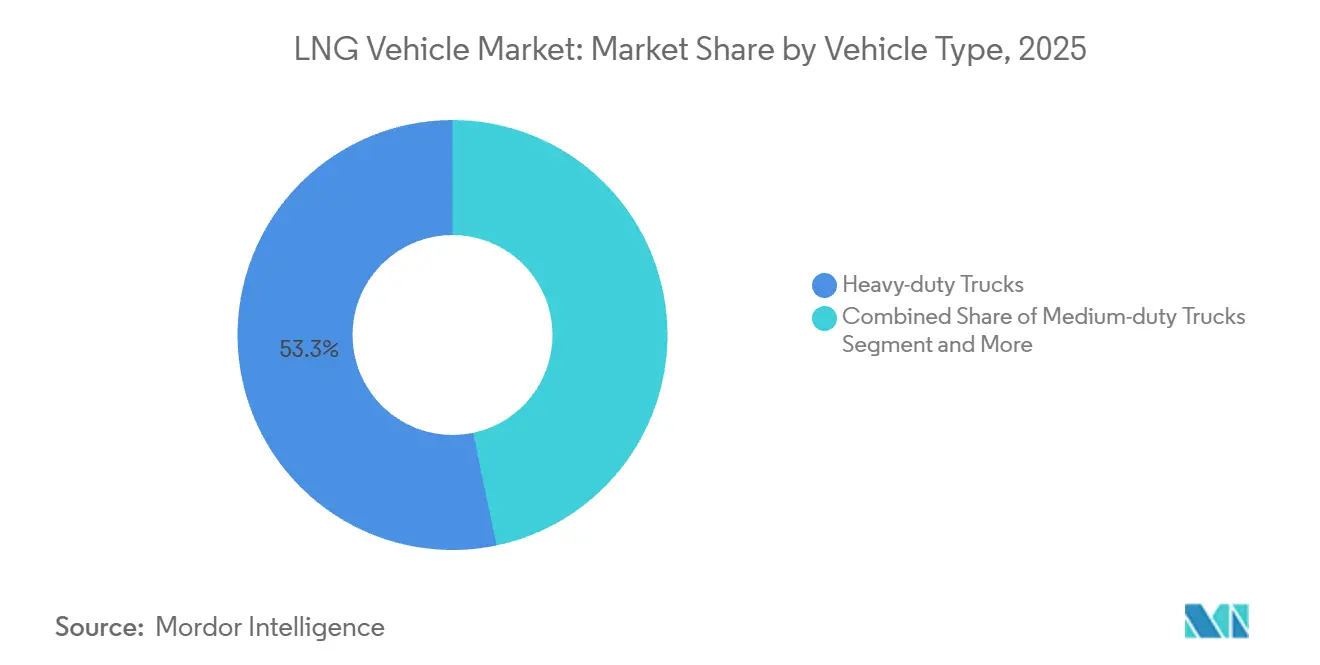
- Por tipo de vehículo, los camiones de gran tonelada lideraron con el 53,29% de la cuota de ingresos en 2025. Los camiones de mediana tonelada registraron la expansión más rápida con un CAGR del 6,89% hasta 2031.
- Por aplicación, el transporte de carga representó el 49,47% de la cuota de ingresos en 2025, mientras que se proyecta que los vehículos particulares crezcan a un CAGR del 6,72% para 2031.
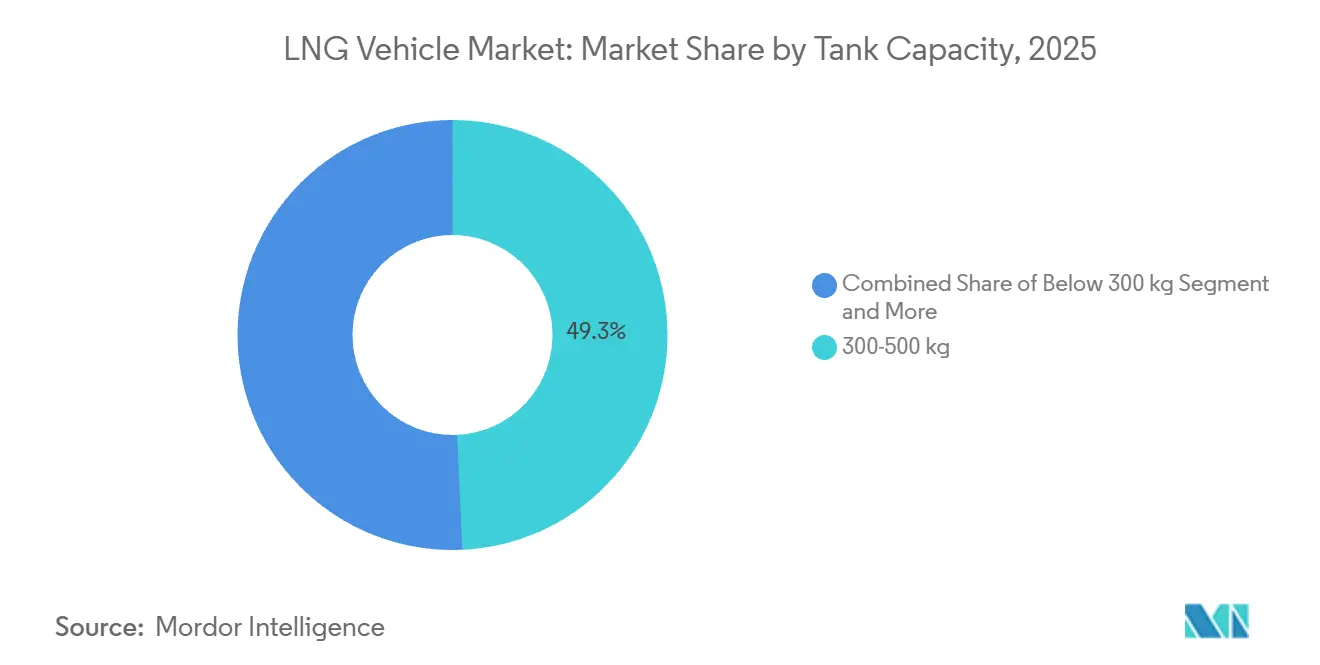
- Por capacidad del tanque, los sistemas de 300-500 kg representaron el 49,27% de la cuota de ingresos en 2025; se proyecta que los tanques de más de 500 kg crezcan a un CAGR del 7,19% hasta 2031.
- Por sistema de tracción, los motores convencionales representaron el 85,38% de la cuota de ingresos en 2025, mientras que los trenes de potencia híbridos avanzan a un CAGR del 7,29% hasta 2031.
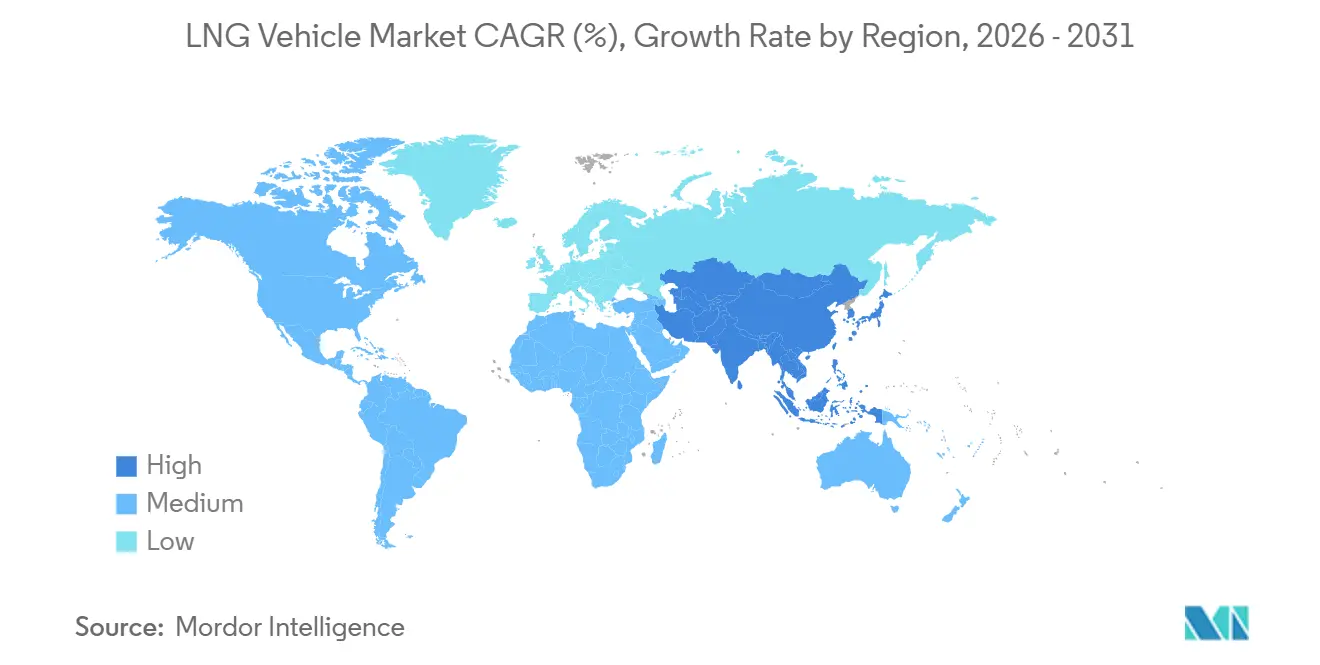
- Por geografía, Asia-Pacífico representó el 48,49% de la cuota de ingresos en 2025 y se prevé que crezca a un CAGR del 7,42% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normativas Globales de CO₂/NOx para Vehículos Pesados | +0.8% | Europa, América del Norte, China | Mediano plazo (2-4 años) |
| Expansión de la Red de Corredores GNL | +0.6% | Europa, China, Estados Unidos | Largo plazo (≥ 4 años) |
| Ventaja de Costo de Combustible Diésel a GNL | +0.5% | Núcleo de Asia-Pacífico, expansión global | Corto plazo (≤ 2 años) |
| Incentivos y Exención de Peajes | +0.4% | Europa, California, regiones seleccionadas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Tecnología de Doble Cilindro de 3.500 km en China | +0.3% | China dominante, expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mandatos de Mezcla de Bio-GNL en Europa | +0.2% | Núcleo de Europa, América del Norte limitado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones de CO₂ y NOx para Vehículos Pesados en Todo el Mundo
Las leyes globales de emisiones están transformando la adquisición de camiones. Las normas de Fase 3 de la EPA en los Estados Unidos comienzan con los vehículos del año modelo 2027 y apuntan a reducciones significativas de gases de efecto invernadero [1]"Normas de Gases de Efecto Invernadero Fase 3," Agencia de Protección Ambiental de los Estados Unidos, epa.gov. En Europa, los reguladores establecieron objetivos de reducción del 43–45% en las emisiones de CO₂ de los vehículos pesados para 2030, lo que lleva a los fabricantes de equipos originales (OEM) y a las flotas a explorar alternativas al diésel. En China, las estrictas normas de emisiones impulsaron la adopción de camiones GNL, ya que las flotas buscan soluciones rentables y conformes con la normativa. Los motores propulsados por GNL ofrecen menores emisiones de CO₂ en comparación con el diésel y cumplen los requisitos de NOx mediante sistemas de postratamiento consolidados, lo que los convierte en una opción práctica de cumplimiento normativo. Estas normas introducen límites estrictos manteniendo un enfoque tecnológicamente neutro, lo que permite el cumplimiento mediante motores de combustión avanzados y combustibles alternativos. Si bien las tecnologías de cero emisiones siguen siendo el objetivo a largo plazo, los vehículos GNL son reconocidos como una solución de transición, escalable y conforme con la normativa, especialmente para aplicaciones de gran tonelaje y larga distancia donde la electrificación resulta desafiante.
Rápida Construcción de Corredores de Abastecimiento de GNL
La infraestructura está alcanzando a la demanda de vehículos. El mandato de la Red Transeuropea de Transporte (TEN-T) exige una reposición de combustible GNL adecuada para 2025 y ha impulsado el desarrollo desde 2022 [2]"TEN-T e Infraestructura de Combustibles Alternativos," Comisión Europea, europa.eu. En 2025–2026, se espera que las asociaciones entre OEM y empresas energéticas desempeñen un papel significativo en el impulso de la expansión. Estas colaboraciones se centran en estrategias basadas en corredores que conectan centros industriales, parques logísticos y autopistas en redes integradas de GNL. Por ejemplo, empresas de infraestructura en India están trabajando con OEM como Tata Motors para identificar corredores de carga de alta densidad para el despliegue de estaciones, mejorando la disponibilidad de combustible para las operaciones de transporte de larga distancia. La densa red de corredores de China sustenta la mayor flota de camiones GNL del mundo, mientras que los Estados Unidos cuenta actualmente con 1.600 estaciones de gas natural, incluidas 60 instalaciones dedicadas exclusivamente a GNL. Cada estación amplía las opciones de rutas viables, creando un efecto de red que atrae conversiones adicionales de flotas.
Incentivos Gubernamentales de Compra y Exenciones de Peajes
Los recientes debates en la Unión Europea destacan la inclusión de camiones de gas natural comprimido (GNC) y GNL compatibles con biometano en los marcos de financiación de la UE como tecnologías de transición para la descarbonización de los vehículos pesados. Las partes interesadas de la industria abogan por un apoyo financiero específico para acelerar la renovación de flotas, especialmente en el transporte de carga de larga distancia, donde la electrificación sigue siendo un desafío. La UE reconoce que los vehículos pesados de gas proporcionan reducciones inmediatas de emisiones, especialmente con biometano, que reduce significativamente las emisiones de gases de efecto invernadero durante el ciclo de vida mientras utiliza la infraestructura de repostaje existente. Los marcos de política identifican estos vehículos como una solución de transición entre la dependencia del diésel y la futura movilidad de cero emisiones, especialmente a lo largo de los corredores de carga de alta utilización.
Tecnología de Doble Cilindro de 1.500 L que Permite una Autonomía de 3.500 km
El diseño de doble tanque de 1.500 litros de CIMC Enric incorpora bombas de refuerzo, lo que permite a los vehículos alcanzar una autonomía de 3.500 kilómetros con una sola carga. Esta característica aborda eficazmente las preocupaciones relacionadas con las limitaciones de autonomía para el transporte transcontinental dentro de China. Los tanques están diseñados para cumplir con las normas ISO 11439, garantizando el cumplimiento de los requisitos internacionales de seguridad y calidad. Además, los tiempos de retención criogénica mejorados reducen significativamente las pérdidas por evaporación, mejorando la eficiencia general del sistema. Como resultado, los operadores de flotas de larga distancia perciben cada vez más los camiones GNL como comparables a los vehículos diésel en términos de tiempo de actividad operativa y productividad. Al mismo tiempo, estos camiones continúan ofreciendo ventajas notables en eficiencia de combustible y reducción de emisiones, lo que los convierte en una alternativa viable y sostenible para el transporte de carga de larga distancia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Caída Más Rápida de Costos de Vehículos Eléctricos de Batería y de Pila de Combustible | -0.6% | América del Norte y Europa primero, Asia-Pacífico alcanzando | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Gas frente al Diésel | -0.4% | Global; agudo en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Escrutinio de Fugas de Metano | -0.3% | Enfoque en Europa, ampliándose a nivel mundial | Largo plazo (≥ 4 años) |
| Tamaños de Tanque No Estandarizados | -0.2% | Global, especialmente en flotas transfronterizas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Gas Natural frente a la Paridad con el Diésel
El exceso de capacidad de exportación global de GNL de 193 MMt por año hasta 2028 genera fluctuaciones de precios que complican la planificación de flotas[3] "Perspectivas Globales del GNL 2024-2028," Instituto de Economía Energética y Análisis Financiero, ieefa.org. Entre 2025 y 2030, se espera que aproximadamente 345 bcm/año de nueva capacidad de exportación de GNL entre en operación a partir de proyectos que habían alcanzado la Decisión Final de Inversión (DFI) y estaban en construcción a partir de 2025. Esto representa la mayor ola de adiciones de capacidad hasta la fecha. Sin embargo, el ritmo y la escala de estos desarrollos pueden verse influenciados por factores como eventos geopolíticos, retrasos en la construcción, nuevas DFI de proyectos, avances en proyectos aprobados pero actualmente inactivos y otras incertidumbres.
Falta de Estandarización del Tamaño de los Tanques que Infla el Costo Total de Propiedad de la Flota
A diferencia del gas natural comprimido (GNC), los tanques de camiones de gas natural licuado (GNL) no se ajustan a una norma ISO universalmente reconocida. La ausencia de estandarización en las dimensiones de los tanques genera mayores costos asociados con la gestión de inventarios, el mantenimiento y la capacitación de operadores, especialmente para las flotas que utilizan vehículos de múltiples marcas. Además, los propietarios de infraestructura deben asignar recursos para múltiples interfaces de dispensadores, lo que retrasa significativamente la materialización de las mejoras en la eficiencia de la red. Esta falta de alineación en los estándares desalienta aún más a los operadores de flotas multirregionales de escalar el uso de GNL más allá de los proyectos piloto iniciales, ya que las complejidades operativas y los costos asociados superan los posibles beneficios de la expansión. El establecimiento de un marco estandarizado para los tanques de camiones GNL podría abordar estos desafíos y facilitar una adopción más amplia en todas las regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Camiones de Gran Tonelaje Dominan el MercadoEn 2025, las unidades de gran tonelada representaron el 53,29% de la cuota de ingresos, lo que refleja su idoneidad para cargas de larga distancia y su capacidad para satisfacer amplias necesidades de transporte. Mientras tanto, los vehículos de mediana tonelada experimentaron el mayor crecimiento, registrando un CAGR del 6,89%. Este crecimiento está impulsado principalmente por las flotas de distribución urbana y regional que se centran en el cumplimiento de las normativas de emisiones de manera rentable, manteniendo al mismo tiempo la flexibilidad de rutas para garantizar la eficiencia operativa. Este cambio en las preferencias de categoría indica que los gestores de flotas consideran cada vez más el GNL como una opción versátil que puede atender a una gama más amplia de aplicaciones, en lugar de ser únicamente una solución para los viajes de larga distancia.
A medida que la infraestructura continúa expandiéndose hacia depósitos metropolitanos y centros intermedios, la adopción de camiones GNL experimenta un crecimiento constante. Fabricantes de equipos originales (OEM) como Volvo reportaron un aumento global del 25% en las entregas de vehículos a gas en 2024, respaldado por una oferta diversificada de chasis que atiende a diversas necesidades operativas. Las flotas urbanas incorporan de manera progresiva autobuses propulsados por GNL, especialmente ante los desafíos persistentes con la carga eléctrica en rutas que superan los 200 km, lo que limita la viabilidad de las alternativas eléctricas para turnos más largos. Los avances en la tecnología de cilindros y la mayor disponibilidad de puntos de repostaje están abordando gradualmente las barreras de percepción y las preocupaciones operativas, posicionando al GNL como una alternativa convencional en el sector del transporte. Estos desarrollos contribuyen a la creciente aceptación del GNL como una opción fiable y sostenible para las operaciones de flotas.


Por Aplicación:
El Núcleo de Carga Enfrenta Vientos a Favor del ConsumidorEn 2025, las operaciones de carga representaron el 49,47% de la cuota de ingresos, beneficiándose de la ventaja en costes de combustible del GNL para rutas de transporte de alto kilometraje. Al mismo tiempo, el segmento de vehículos particulares, aunque limitado en unidades absolutas, registró un CAGR significativo del 6,72%. Este crecimiento refleja el desarrollo de una red madura de estaciones de servicio en mercados específicos, lo que permite a los propietarios de vehículos privados aprovechar la reducción del coste de combustible por kilómetro.
Las flotas comerciales continúan dominando el mercado, ya que sus requisitos de autonomía extendida, capacidad de carga y repostaje eficiente se alinean eficazmente con las exigencias económicas de las operaciones logísticas. Sin embargo, la creciente adopción del GNL por parte de los usuarios de vehículos particulares indica que las redes de estaciones de servicio han alcanzado un nivel de madurez suficiente para satisfacer la demanda adicional de los consumidores sin afectar negativamente a otros segmentos. Asimismo, las adquisiciones de autobuses municipales y el uso del GNL en vehículos especializados, como las hormigoneras, ponen de manifiesto la creciente diversidad de aplicaciones de este combustible en el mercado.
Por Capacidad del Tanque:
El Punto Óptimo de Rango Medio Cede Paso al Rango ExtendidoEn 2025, el segmento de 300-500 kg representó el 49,27% de la cuota de ingresos, demostrando su capacidad para equilibrar eficazmente el peso de la carga y la frecuencia de repostaje. Al mismo tiempo, los sistemas que superan los 500 kg experimentan una tasa de crecimiento significativa del 7,19% de CAGR, impulsada por la creciente demanda de los transportistas de larga distancia de autonomía operativa durante turnos únicos y mayor flexibilidad en la gestión de despachos. Además, los tanques con capacidades inferiores a 300 kg continúan atendiendo a un mercado de nicho, satisfaciendo las necesidades específicas de las flotas urbanas de baja tonelada que priorizan la preservación de la carga útil.
El módulo de doble cilindro de 1.500 L de CIMC Enric representa la dirección en la que evoluciona el segmento, ofreciendo una autonomía comparable a la de los sistemas diésel sin comprometer la eficiencia operativa. Si bien las normas ISO 1496-3 para tanques en contenedores simplifican el cumplimiento transfronterizo, el desarrollo de una especificación equivalente para vehículos de carretera podría mejorar aún más la estandarización económica y agilizar las operaciones en toda la industria.
Por Sistema de Tracción:
Dominio Convencional, Auge HíbridoEn 2025, los motores convencionales mantuvieron una posición dominante, representando el 85,38% de la cuota de ingresos. Esta significativa cuota se atribuye a su fiabilidad consolidada, su amplio conocimiento en el ámbito del mantenimiento y la facilidad de repostaje. Al mismo tiempo, las configuraciones híbridas, que incorporan frenado regenerativo e impulsos eléctricos de corta duración, experimentan el crecimiento más rápido con un CAGR del 7,29%. Este crecimiento está impulsado por los fabricantes de equipos originales (OEM) que se centran en mejorar la eficiencia de la combustión al tiempo que satisfacen la demanda de operaciones más silenciosas en entornos urbanos. Por ejemplo, el motor X15N de Cummins demuestra avances constantes, ofreciendo una mejora del 10% en la economía de combustible en comparación con su predecesor, cumpliendo al mismo tiempo con los requisitos normativos establecidos para 2027.
La aceleración de la adopción de sistemas híbridos es particularmente evidente en los mercados de transporte de corta distancia y distribución regional, donde los patrones operativos que implican movimientos frecuentes de arranque y parada se alinean bien con las capacidades de la asistencia de batería. Con el tiempo, se espera que la hibridación sirva como solución de transición para las flotas que planean adoptar eventualmente tecnologías de cero emisiones.
Análisis Geográfico
Mercado de Vehículos GNL en Asia-Pacífico
En 2025, la región de Asia-Pacífico representó el 48,49% de los ingresos mundiales, con una CAGR proyectada del 7,42% hasta 2031. La implementación por parte de China de políticas de adopción temprana, la expansión de la infraestructura de corredores y los precios favorables en surtidores contribuyeron significativamente a un notable incremento en las ventas. India se posiciona como un impulsor clave del crecimiento en la región, respaldado por el desarrollo del centro de carga de camiones GNL de Hazira y la creciente disponibilidad de ofertas de fabricantes de equipos originales (OEM) nacionales. Asimismo, mercados maduros como Japón y Corea del Sur continúan enfocados en la renovación gradual de flotas para mantener la estabilidad del mercado. Indonesia está explorando activamente el potencial de la movilidad con gas natural como medio para monetizar sus nuevos proyectos de upstream, lo que refuerza aún más las perspectivas de crecimiento de la región.
Mercado de Vehículos GNL en América del Norte
América del Norte se beneficia de una red bien establecida de estaciones de gas, complementada por el amplio marco de incentivos de California diseñado para promover la adopción de combustibles alternativos. Los abundantes recursos de gas natural de Estados Unidos proporcionan una base para ventajas en el costo del combustible a largo plazo. Sin embargo, los incentivos federales para camiones eléctricos de batería están introduciendo presiones competitivas en los principales corredores de flete, desafiando el dominio del gas natural en la región. Canadá está adoptando un enfoque diversificado mediante la implementación de proyectos piloto de hidrógeno en áreas con infraestructura eléctrica suficiente, ampliando así su estrategia de múltiples combustibles. En México, la terminal de Salina Cruz, actualmente en planificación, tiene previsto facilitar el establecimiento de rutas de flete de GNL transfronterizas, lo que podría mejorar la conectividad regional y la eficiencia del comercio.
Mercado de Vehículos GNL en EMEA
Europa está llevando a cabo una estrategia dual para abordar la reducción de emisiones, enfocada en un alivio inmediato mediante la adopción de mezclas de bio-GNL, al tiempo que se prepara para una transición a largo plazo hacia trenes de potencia de cero emisiones. El nuevo sistema de peajes recientemente introducido en Alemania, vigente desde diciembre de 2025, impone un recargo de CO₂ de 1 EUR por tonelada-kilómetro, lo que se espera que reduzca la ventaja de costos del GNL. No obstante, se anticipa que los créditos de bio-GNL compensarán estas tarifas en las rutas conformes, garantizando la viabilidad continua del transporte basado en GNL. Los países escandinavos mantienen su preferencia por los autobuses de GNL debido a su resiliencia operativa en climas fríos, mientras que Italia continúa avanzando en sus proyectos de infraestructura de corredores con el respaldo de subvenciones de la UE. En Oriente Medio y África, la abundancia de reservas de gas presenta oportunidades para que el flete de GNL apoye la logística nacional. Sin embargo, las prioridades contrapuestas en la generación de energía y la disponibilidad limitada de infraestructura de repostaje probablemente limitarán el crecimiento de los volúmenes de flete de GNL en el corto plazo. A pesar de estos desafíos, la región sigue comprometida con la exploración del GNL como solución viable para mejorar la eficiencia logística y aprovechar sus recursos de gas natural.

Panorama Competitivo
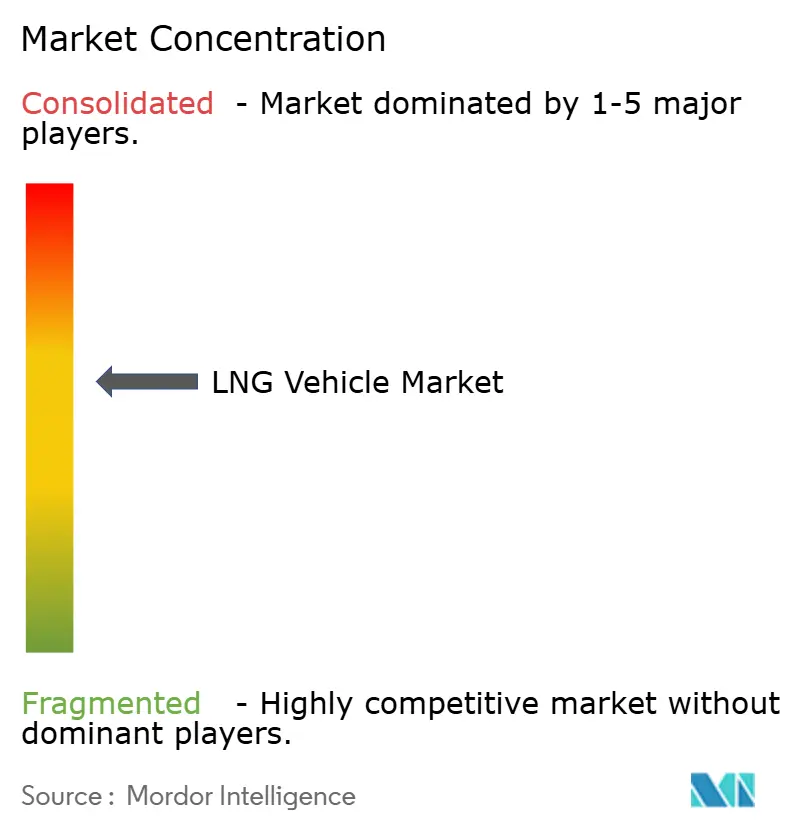
El mercado se caracteriza por una fragmentación moderada. Los principales fabricantes de equipos originales (OEM), incluidos Volvo, Paccar y Sinotruk, representaron conjuntamente una cuota significativa de los envíos. Estas empresas han centrado sus estrategias en la reingeniería de los chasis diésel existentes para optimizar la eficiencia en los costes de fabricación. Este enfoque les permite aprovechar los procesos de producción establecidos al tiempo que se adaptan a la creciente demanda de vehículos propulsados por GNL. Además, los proveedores de sistemas de combustible como Westport Fuel Systems, Hexagon Agility y Chart Industries han logrado una diferenciación notable en el mercado al ofrecer tecnologías avanzadas de tanques criogénicos, bombas e inyectores, que contribuyen a mejorar el rendimiento del vehículo y la eficiencia operativa.
La integración vertical está configurando cada vez más el panorama competitivo del mercado. Empresas como Shell y Clean Energy Fuels han estado expandiendo activamente su red de estaciones de repostaje al tiempo que aseguran el suministro de gas en origen. Esta estrategia garantiza la estabilidad de precios, lo que a su vez apoya la adopción y las ventas de vehículos propulsados por GNL. Asimismo, Daimler ha establecido una asociación con Linde para desarrollar soluciones de suministro de hidrógeno líquido, posicionándose para afrontar posibles cambios en el mercado hacia tecnologías de combustibles alternativos. Los esfuerzos de colaboración en propiedad intelectual, como la empresa conjunta HPDI entre Volvo y Westport, desempeñan un papel fundamental en la aceleración de los ciclos de desarrollo y la mitigación de los riesgos asociados.
La competencia dentro del mercado se centra cada vez más en el rendimiento del ciclo de vida en términos de gases de efecto invernadero (GEI) y el coste total de propiedad (TCO) en lugar del precio de compra inicial de los vehículos. Los OEM otorgan una importancia significativa a la compatibilidad de sus vehículos con el bio-GNL y a la reducción del escape de metano, factores clave para mejorar el rendimiento medioambiental. Al mismo tiempo, los proveedores se centran en los avances en tecnologías de supresión de evaporación y en la ampliación de la autonomía de los vehículos, lo que mejora la propuesta de valor global para los usuarios finales. Las barreras de entrada en este mercado siguen siendo moderadas. Si bien el desarrollo de plataformas de camiones requiere una inversión de capital sustancial, las cadenas de suministro de componentes son relativamente accesibles y los procesos de homologación regulatoria están bien establecidos en los principales mercados.
Líderes de la Industria de Vehículos GNL
-
FAW TRUCKS CO., LTD.
-
Sinotruk (CNHTC)
-
Volvo Group
-
TRATON SE
-
Paccar
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos GNL
- FAW TRUCKS CO., LTD.
- Sinotruk (CNHTC)
- Dongfeng Trucks
- SAIC Motor
- Volvo Group
- TRATON GROUP
- PACCAR Inc. (Kenworth, Peterbilt, DAF)
- Foton Motor
- Beiben Trucks
- Hyliion

Recent Industry Developments in Mercado de Vehículos GNL
- Agosto de 2026: La demanda de camiones pesados propulsados por GNL se está acelerando en toda Europa. Cespira reportó un aumento del 125% interanual en los ingresos del segundo trimestre, impulsado por la economía favorable del combustible y las regulaciones de emisiones que apoyan la adopción de sus sistemas de inyección directa de alta presión (HPDI). Cespira, una empresa conjunta entre Westport Fuel Systems y Volvo Group, generó 27,1 millones de USD en ingresos en el segundo trimestre, en comparación con 12 millones de USD en el mismo trimestre del año anterior.
- Mayo de 2026: Volvo Trucks fortaleció su estrategia de combustibles alternativos en 2026 mediante la introducción de una nueva plataforma de motor de combustión de 13 litros diseñada para funcionar con combustibles gaseosos, incluido el gas renovable, junto con el diésel renovable. El desarrollo respalda el posicionamiento continuo de Volvo de los camiones propulsados por gas como una solución de menor contenido de carbono para aplicaciones de larga distancia y gran tonelaje.
- Mayo de 2025: Volvo Trucks reportó un aumento del 25% en las ventas de vehículos propulsados por gas en 2024, alcanzando las 8.000 unidades, con modelos preparados para biogás que reducen el CO₂ hasta un 100% y variantes GNL que ofrecen reducciones del 20%.


Alcance del Informe Global del Mercado de Vehículos GNL
El alcance del informe incluye el tipo de vehículo, la aplicación, la capacidad del tanque, el sistema de tracción y la geografía. Por tipo de vehículo, el mercado está segmentado en camiones de mediana carga, camiones de gran tonelaje y autobuses. Por aplicación, el mercado está segmentado en transporte de carga, transporte público, vehículos particulares y otras aplicaciones. Por capacidad del tanque, el mercado está segmentado en menos de 300 kg, 300–500 kg y más de 500 kg. Por sistema de tracción, el mercado está segmentado en motor convencional y motor híbrido. Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África.
| Camiones de Mediana Carga |
| Camiones de Gran Tonelaje |
| Autobuses |
| Transporte de Carga |
| Transporte Público |
| Vehículos Particulares |
| Otras Aplicaciones |
| Por Debajo de 300 kg |
| 300-500 kg |
| Por Encima de 500 kg |
| Motor Convencional |
| Motor Híbrido |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| España | |
| Italia | |
| Francia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Vehículo | Camiones de Mediana Carga | |
| Camiones de Gran Tonelaje | ||
| Autobuses | ||
| Por Aplicación | Transporte de Carga | |
| Transporte Público | ||
| Vehículos Particulares | ||
| Otras Aplicaciones | ||
| Por Capacidad del Tanque | Por Debajo de 300 kg | |
| 300-500 kg | ||
| Por Encima de 500 kg | ||
| Por Sistema de Tracción | Motor Convencional | |
| Motor Híbrido | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| España | ||
| Italia | ||
| Francia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de vehículos GNL para 2031?
Se espera que alcance los 39,47 mil millones de USD en 2031 basándose en el pronóstico actual de CAGR del 3,21%.
¿Qué región lidera actualmente la adopción de vehículos GNL?
Asia-Pacífico concentra el 48,49% de los ingresos globales de 2025 y mantiene la CAGR más rápida del 7,42% hasta 2031.
¿Qué clase de vehículo crece más rápido dentro de este sector?
Los camiones de mediana carga se están expandiendo a una CAGR del 6,89% a medida que las flotas despliegan GNL más allá de los roles tradicionales de larga distancia.
¿Qué tecnología mitiga la ansiedad por la autonomía en los camiones GNL?
Los cilindros criogénicos dobles de 1.500 litros permiten aproximadamente 3.500 km por carga, igualando la autonomía del diésel para el transporte de carga entre ciudades.
¿Qué factor restringe más el crecimiento futuro de los camiones GNL en Europa?
Se espera que la rápida caída de costos y el apoyo de políticas para los camiones eléctricos de batería de cero emisiones erosionen la competitividad del GNL en el mediano plazo.
Última actualización de la página el:



