
Taille et Part du Marché des Véhicules GNL
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 33.70 Milliards de dollars |
| Taille du Marché (2031) | 39.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules GNL par Mordor Intelligence
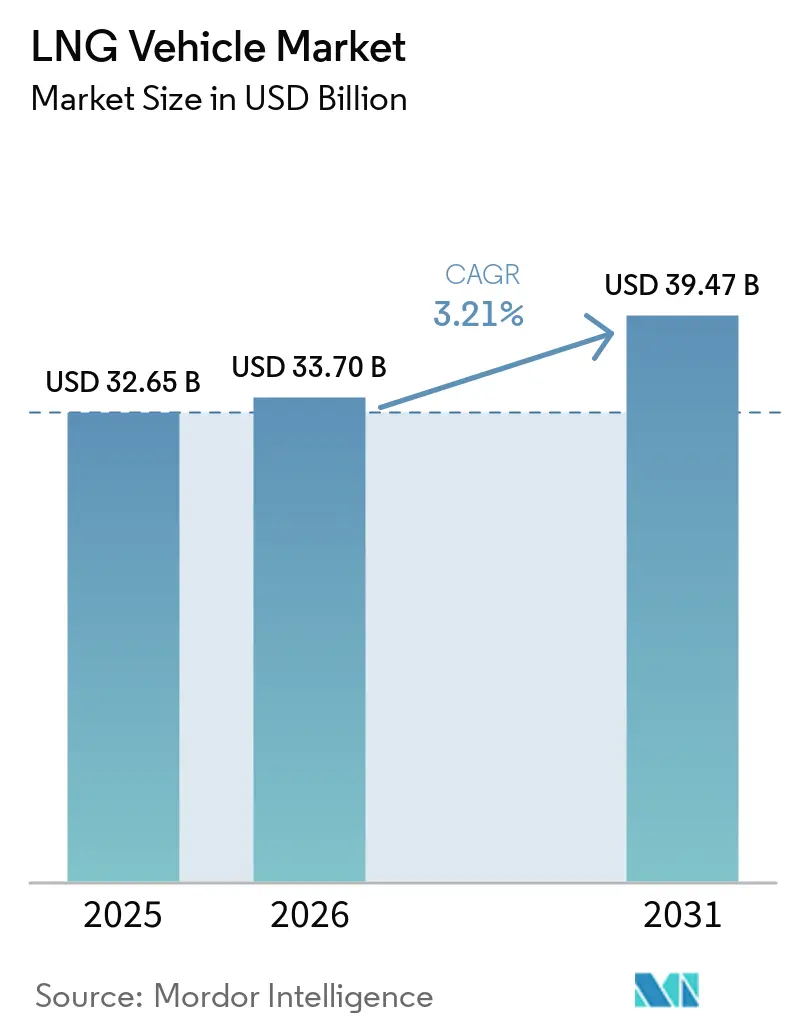
La taille du marché des véhicules GNL était évaluée à 32,65 milliards USD en 2025, est estimée à 33,70 milliards USD en 2026 et devrait atteindre 39,47 milliards USD d'ici 2031, à un CAGR de 3,21 % durant la période de prévision (2026–2031). L'expansion actuelle découle de mandats d'émissions contraignants, de développements actifs de corridors et d'une économie de flotte mesurable, plutôt que d'une demande spéculative. Les opérateurs de fret longue distance continuent d'ancrer les volumes, mais la dynamique de croissance se déplace vers les usages de distribution urbaine et de tonnage moyen à mesure que la technologie des cylindres à autonomie étendue arrive à maturité. La concurrence côté offre se concentre sur les plateformes diesel reconverties, tandis que la valeur migre vers les spécialistes des systèmes de carburant et les propriétaires d'infrastructures qui sécurisent des flux de revenus récurrents. L'adoption régionale reste inégale : l'Asie-Pacifique représente près de la moitié des livraisons mondiales, l'Amérique du Nord tire parti de l'abondance des ressources gazières et des incitations, et l'Europe équilibre les filières bio-GNL avec des objectifs stricts de zéro émission.
Principaux Enseignements du Rapport
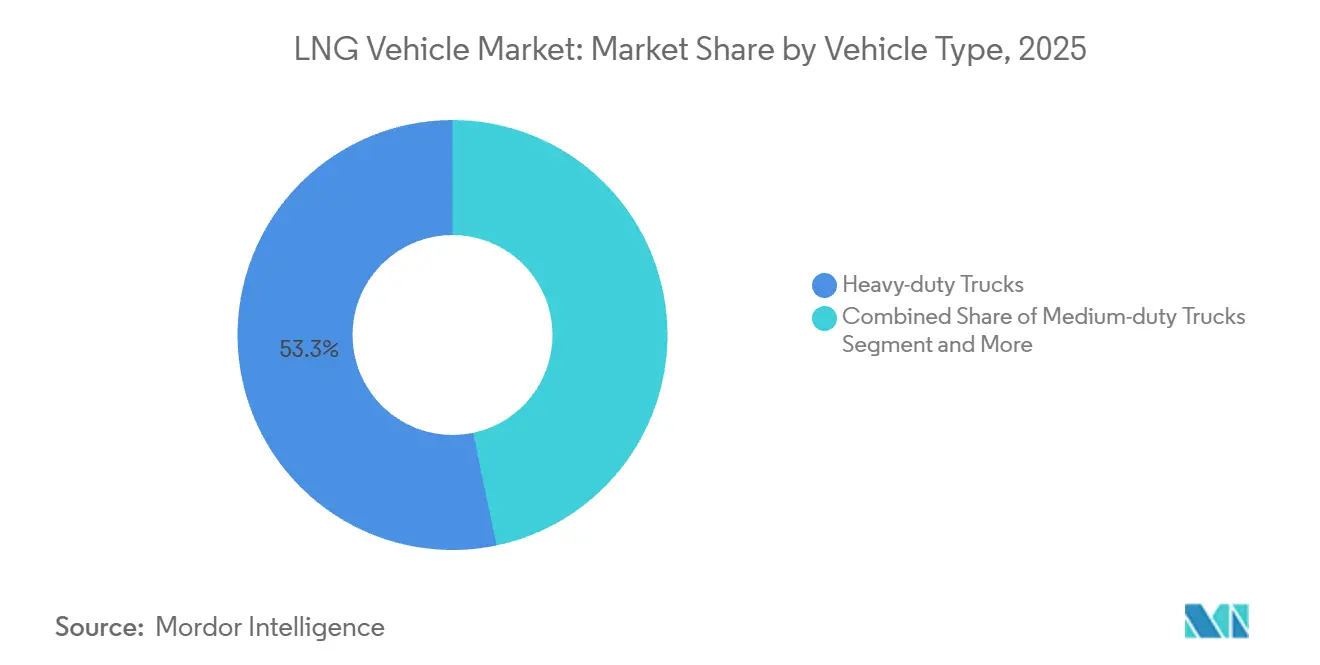
- Par type de véhicule, les camions lourds ont dominé avec 53,29 % de la part des revenus en 2025. Les camions de tonnage moyen ont enregistré la croissance la plus rapide avec un CAGR de 6,89 % jusqu'en 2031.
- Par application, le transport de fret a représenté 49,47 % de la part des revenus en 2025, tandis que les véhicules personnels devraient croître à un CAGR de 6,72 % d'ici 2031.
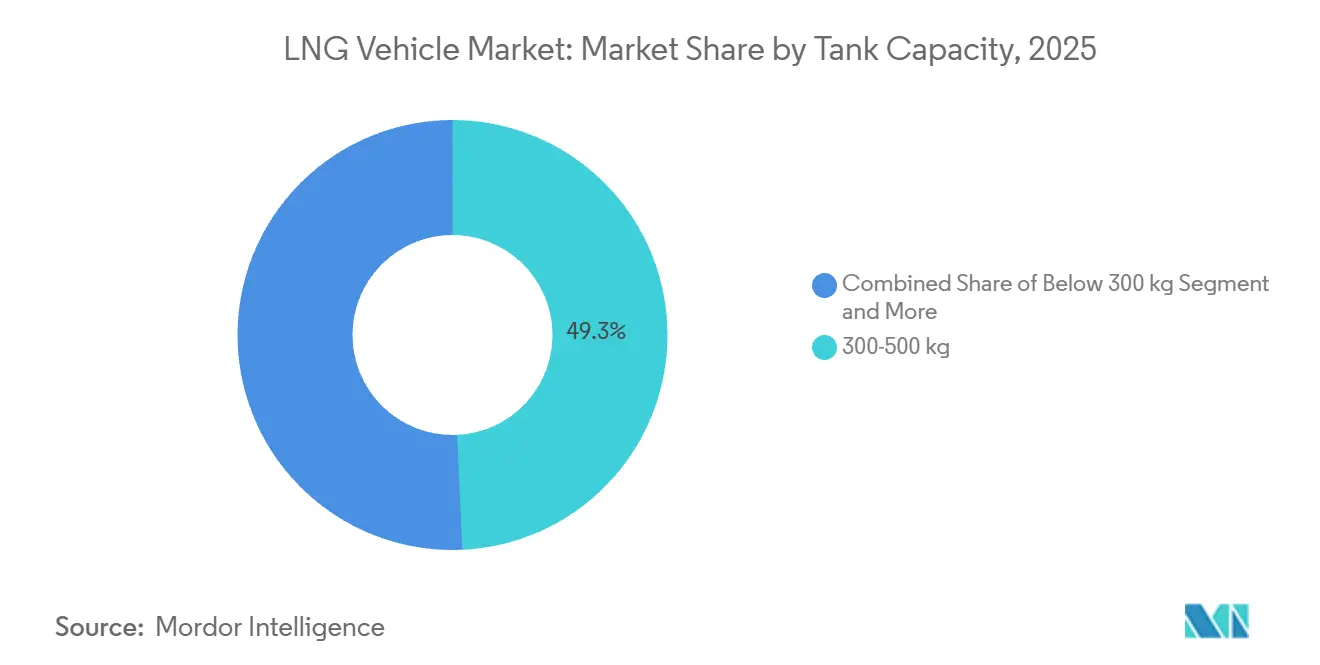
- Par capacité de réservoir, les systèmes de 300–500 kg ont représenté 49,27 % de la part des revenus en 2025 ; les réservoirs de plus de 500 kg devraient croître à un CAGR de 7,19 % jusqu'en 2031.
- Par système de propulsion, les moteurs conventionnels ont représenté 85,38 % de la part des revenus en 2025, tandis que les groupes motopropulseurs hybrides progressent à un CAGR de 7,29 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 48,49 % de la part des revenus en 2025 et devrait croître à un CAGR de 7,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations Mondiales sur le CO₂/NOx des Véhicules Utilitaires Lourds | +0.8% | Europe, Amérique du Nord, Chine | Moyen terme (2-4 ans) |
| Développement du Réseau de Corridors GNL | +0.6% | Europe, Chine, États-Unis | Long terme (≥ 4 ans) |
| Avantage de Coût du Carburant Diesel vers GNL | +0.5% | Cœur Asie-Pacifique, extension mondiale | Court terme (≤ 2 ans) |
| Incitations et Allègements de Péage | +0.4% | Europe, Californie, certaines régions d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Technologie Chinoise à Double Cylindre de 3 500 km | +0.3% | Chine dominante, expansion en Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats Européens de Mélange Bio-GNL | +0.2% | Cœur Europe, Amérique du Nord limitée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Strictes sur le CO₂ et le NOx des Véhicules Utilitaires Lourds dans le Monde
Les réglementations mondiales sur les émissions remodèlent les achats de camions. Les règles EPA Phase 3 aux États-Unis s'appliquent aux véhicules de l'année modèle 2027 et visent des réductions importantes des gaz à effet de serre [1]"Normes de gaz à effet de serre Phase 3," Agence de protection de l'environnement des États-Unis, epa.gov. En Europe, les régulateurs ont fixé des objectifs de réduction de 43 à 45 % des émissions de CO₂ des véhicules lourds d'ici 2030, incitant les équipementiers et les flottes à explorer des alternatives au diesel. En Chine, des normes d'émissions strictes ont accru l'adoption des camions GNL, les flottes cherchant des solutions conformes et économiques. Les moteurs alimentés au GNL offrent des émissions de CO₂ inférieures à celles du diesel et satisfont aux exigences en matière de NOx grâce à des systèmes de post-traitement éprouvés, ce qui en fait une option de conformité pratique. Ces normes introduisent des limites strictes tout en maintenant une approche neutre sur le plan technologique, permettant la conformité via des moteurs à combustion avancés et des carburants alternatifs. Bien que les technologies zéro émission restent l'objectif à long terme, les véhicules GNL sont reconnus comme une solution transitoire, évolutive et conforme aux réglementations, notamment pour les applications lourdes et longue distance où l'électrification est difficile.
Développement Rapide des Corridors de Ravitaillement en GNL
L'infrastructure rattrape la demande en véhicules. Le mandat TEN-T-Core de l'Europe exige un ravitaillement en GNL adéquat d'ici 2025 et a stimulé les développements depuis 2022 [2]"TEN-T et infrastructure pour carburants alternatifs," Commission européenne, europa.eu. En 2025-2026, les partenariats entre équipementiers et compagnies énergétiques devraient jouer un rôle significatif dans l'accélération de l'expansion. Ces collaborations se concentrent sur des stratégies axées sur les corridors qui relient les pôles industriels, les parcs logistiques et les autoroutes en réseaux GNL intégrés. Par exemple, des entreprises d'infrastructure en Inde travaillent avec des équipementiers tels que Tata Motors pour identifier les corridors de fret à forte densité en vue du déploiement de stations, améliorant ainsi la disponibilité du carburant pour les opérations de transport longue distance. Le dense réseau de corridors de la Chine soutient la plus grande flotte de camions GNL au monde, tandis que les États-Unis comptent désormais 1 600 stations de gaz naturel, dont 60 sites dédiés au GNL. Chaque station élargit les options d'itinéraires viables, créant un effet de réseau qui attire des conversions de flottes supplémentaires.
Incitations Gouvernementales à l'Achat et Exemptions de Péage
Les récentes discussions au sein de l'Union européenne soulignent l'inclusion des camions GNC et GNL compatibles avec le biométhane dans les cadres de financement de l'UE en tant que technologies transitoires pour la décarbonation des véhicules lourds. Les parties prenantes du secteur plaident pour un soutien financier ciblé afin d'accélérer le renouvellement des flottes, notamment dans le fret longue distance, où l'électrification reste difficile. L'UE reconnaît que les véhicules lourds fonctionnant au gaz permettent des réductions immédiates des émissions, en particulier avec le biométhane, qui réduit considérablement les émissions de gaz à effet de serre sur l'ensemble du cycle de vie tout en utilisant l'infrastructure de ravitaillement existante. Les cadres politiques identifient ces véhicules comme une solution transitoire entre la dépendance au diesel et la mobilité zéro émission à venir, notamment le long des corridors de fret à forte utilisation.
Technologie à Double Cylindre de 1 500 L Permettant une Autonomie de 3 500 km
La conception à double réservoir de 1 500 litres de CIMC Enric intègre des pompes de surpression, permettant aux véhicules d'atteindre une autonomie de 3 500 kilomètres avec un seul plein. Cette caractéristique répond efficacement aux préoccupations liées aux limitations d'autonomie pour le transport transcontinental en Chine. Les réservoirs sont conçus pour être conformes aux normes ISO 11439, garantissant le respect des exigences internationales en matière de sécurité et de qualité. De plus, les temps de maintien cryogénique améliorés réduisent considérablement les pertes par évaporation, améliorant l'efficacité globale du système. En conséquence, les opérateurs de flottes longue distance perçoivent de plus en plus les camions GNL comme comparables aux véhicules diesel en termes de disponibilité opérationnelle et de productivité. Dans le même temps, ces camions continuent d'offrir des avantages notables en matière d'efficacité énergétique et de réduction des émissions, ce qui en fait une alternative viable et durable pour le transport de fret longue distance.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Baisse Plus Rapide des Coûts des Véhicules Électriques à Batterie et à Pile à Combustible | -0.6% | Amérique du Nord et Europe en premier, Asie-Pacifique en rattrapage | Moyen terme (2-4 ans) |
| Volatilité du Prix du Gaz par Rapport au Diesel | -0.4% | Mondial ; aigu dans les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Examen des Fuites de Méthane | -0.3% | Priorité Europe, élargissement mondial | Long terme (≥ 4 ans) |
| Tailles de Réservoirs Non Standardisées | -0.2% | Mondial, notamment pour les flottes transfrontalières | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Gaz Naturel par Rapport à la Parité avec le Diesel
L'excédent de capacité mondiale d'exportation de GNL de 193 MMt par an jusqu'en 2028 crée des fluctuations de prix qui compliquent la planification des flottes[3] "Perspectives mondiales du GNL 2024-2028," Institut pour l'économie de l'énergie et l'analyse financière, ieefa.org. Entre 2025 et 2030, environ 345 milliards de mètres cubes par an de nouvelle capacité d'exportation de GNL devraient devenir opérationnels à partir de projets ayant atteint la décision finale d'investissement et étant en construction en 2025. Cela représente la plus grande vague d'ajouts de capacité à ce jour. Cependant, le rythme et l'ampleur de ces développements pourraient être influencés par des facteurs tels que les événements géopolitiques, les retards de construction, les nouvelles décisions finales d'investissement, l'avancement des projets approuvés mais actuellement inactifs, et d'autres incertitudes.
Absence de Standardisation des Tailles de Réservoirs Augmentant le Coût Total de Possession des Flottes
Contrairement au gaz naturel comprimé (GNC), les réservoirs de camions au gaz naturel liquéfié (GNL) ne sont pas conformes à une norme ISO universellement reconnue. L'absence de standardisation des dimensions des réservoirs entraîne des coûts accrus liés à la gestion des stocks, à la maintenance et à la formation des opérateurs, notamment pour les flottes utilisant des véhicules de marques mixtes. De plus, les propriétaires d'infrastructures sont tenus d'allouer des ressources pour plusieurs interfaces de distribution, ce qui retarde considérablement la réalisation des améliorations de l'efficacité du réseau. Ce manque d'harmonisation des normes décourage en outre les opérateurs de flottes multirégionales d'étendre l'utilisation du GNL au-delà des projets pilotes initiaux, car les complexités opérationnelles et les coûts associés l'emportent sur les avantages potentiels de l'expansion. L'établissement d'un cadre normalisé pour les réservoirs de camions GNL pourrait répondre à ces défis et faciliter une adoption plus large dans toutes les régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule :
Les Camions Lourds Dominent le MarchéEn 2025, les unités lourdes ont représenté 53,29 % de la part des revenus, reflétant leur adéquation aux charges de transport longue distance et leur capacité à répondre à des besoins de transport étendus. Parallèlement, les véhicules de tonnage moyen ont enregistré la croissance la plus élevée, avec un CAGR de 6,89 %. Cette croissance est principalement portée par les flottes de distribution urbaine et régionale qui cherchent à se conformer aux normes d'émissions de manière rentable tout en maintenant la flexibilité des itinéraires pour garantir l'efficacité opérationnelle. Ce changement de préférence de catégorie indique que les gestionnaires de flottes considèrent de plus en plus le GNL comme une option polyvalente pouvant répondre à un éventail plus large d'applications, et non uniquement comme une solution pour les trajets longue distance.
À mesure que l'infrastructure continue de s'étendre vers les dépôts métropolitains et les hubs intermédiaires, l'adoption des camions GNL connaît une croissance régulière. Des équipementiers tels que Volvo ont signalé une augmentation mondiale de 25 % des livraisons alimentées au gaz en 2024, soutenue par des offres de châssis diversifiées répondant à des besoins opérationnels variés. Les flottes urbaines intègrent progressivement des bus alimentés au GNL, notamment face aux difficultés persistantes liées à la recharge électrique pour les itinéraires dépassant 200 km, ce qui limite la faisabilité des alternatives électriques pour les trajets plus longs. Les avancées dans la technologie des cylindres et l'amélioration de la disponibilité des stations de ravitaillement répondent progressivement aux obstacles de perception et aux préoccupations opérationnelles, positionnant le GNL comme une alternative courante dans le secteur des transports. Ces développements contribuent à l'acceptation croissante du GNL comme option fiable et durable pour les opérations de flotte.


Par Application :
Le Cœur du Fret Face aux Vents Favorables des ConsommateursEn 2025, les opérations de fret ont représenté 49,47 % de la part des revenus, bénéficiant de l'avantage en termes de coût du carburant GNL pour les itinéraires de transport à kilométrage élevé. Dans le même temps, le segment des véhicules personnels, bien que limité en volume absolu, a enregistré un CAGR significatif de 6,72 %. Cette croissance reflète le développement d'un réseau mature de stations de ravitaillement sur certains marchés, permettant aux propriétaires de véhicules particuliers de bénéficier de coûts de carburant réduits au kilomètre.
Les flottes commerciales continuent de dominer le marché, leurs exigences en matière d'autonomie étendue, de capacité de charge et de ravitaillement efficace s'alignant efficacement sur les impératifs économiques des opérations logistiques. Cependant, l'adoption croissante du GNL par les utilisateurs de véhicules personnels indique que les réseaux de stations de ravitaillement ont atteint un niveau de maturité suffisant pour soutenir une demande supplémentaire des consommateurs sans impacter négativement les autres segments. Par ailleurs, les acquisitions de bus municipaux et l'utilisation du GNL dans des véhicules spécialisés, tels que les camions malaxeurs à béton, soulignent l'élargissement du champ d'applications de ce carburant sur le marché.
Par Capacité de Réservoir :
Le Créneau Intermédiaire Cède la Place à l'Autonomie ÉtendueEn 2025, la tranche de poids de 300-500 kg a représenté 49,27 % de la part des revenus, démontrant sa capacité à équilibrer efficacement le poids de la cargaison et la fréquence de ravitaillement. Parallèlement, les systèmes dépassant 500 kg connaissent un taux de croissance significatif de 7,19 % de CAGR, porté par la demande croissante des transporteurs longue distance en matière d'autonomie opérationnelle lors d'un seul quart de travail et d'une flexibilité accrue de l'expédition. Par ailleurs, les réservoirs d'une capacité inférieure à 300 kg continuent de servir un marché de niche, répondant aux besoins spécifiques des flottes urbaines légères qui privilégient la préservation de la charge utile.
Le module bi-cylindre 1 500 L de CIMC Enric représente la direction dans laquelle le segment évolue, offrant une autonomie comparable aux systèmes alimentés au diesel sans compromettre l'efficacité opérationnelle. Bien que les normes ISO 1496-3 pour les réservoirs conteneurisés simplifient la conformité transfrontalière, le développement d'une spécification équivalente pour les véhicules routiers pourrait renforcer davantage la standardisation économique et rationaliser les opérations dans l'ensemble du secteur.
Par Système de Propulsion :
Domination du Conventionnel, Essor de l'HybrideEn 2025, les moteurs conventionnels ont maintenu une position dominante, représentant 85,38 % de la part des revenus. Cette part significative est attribuée à leur fiabilité éprouvée, à leur large familiarité en matière d'entretien et à la facilité de ravitaillement. Parallèlement, les configurations hybrides, qui intègrent le freinage régénératif et de courtes impulsions électriques, connaissent la croissance la plus rapide avec un CAGR de 7,29 %. Cette croissance est portée par les équipementiers (OEM) qui cherchent à améliorer l'efficacité de la combustion tout en répondant à la demande d'opérations plus silencieuses en milieu urbain. Par exemple, le X15N de Cummins démontre des avancées constantes, offrant une amélioration de 10 % de l'économie de carburant par rapport à son prédécesseur tout en respectant les exigences réglementaires fixées pour 2027.
L'accélération de l'adoption des hybrides est particulièrement visible sur les marchés du transport de courte distance et de la distribution régionale, où les schémas opérationnels impliquant des mouvements fréquents d'arrêt et de démarrage s'alignent bien avec les capacités de l'assistance par batterie. Au fil du temps, l'hybridation devrait servir de solution transitoire pour les flottes envisageant d'adopter terme des technologies zéro émission.
Analyse Géographique
Marché des véhicules GNL en Asie-Pacifique
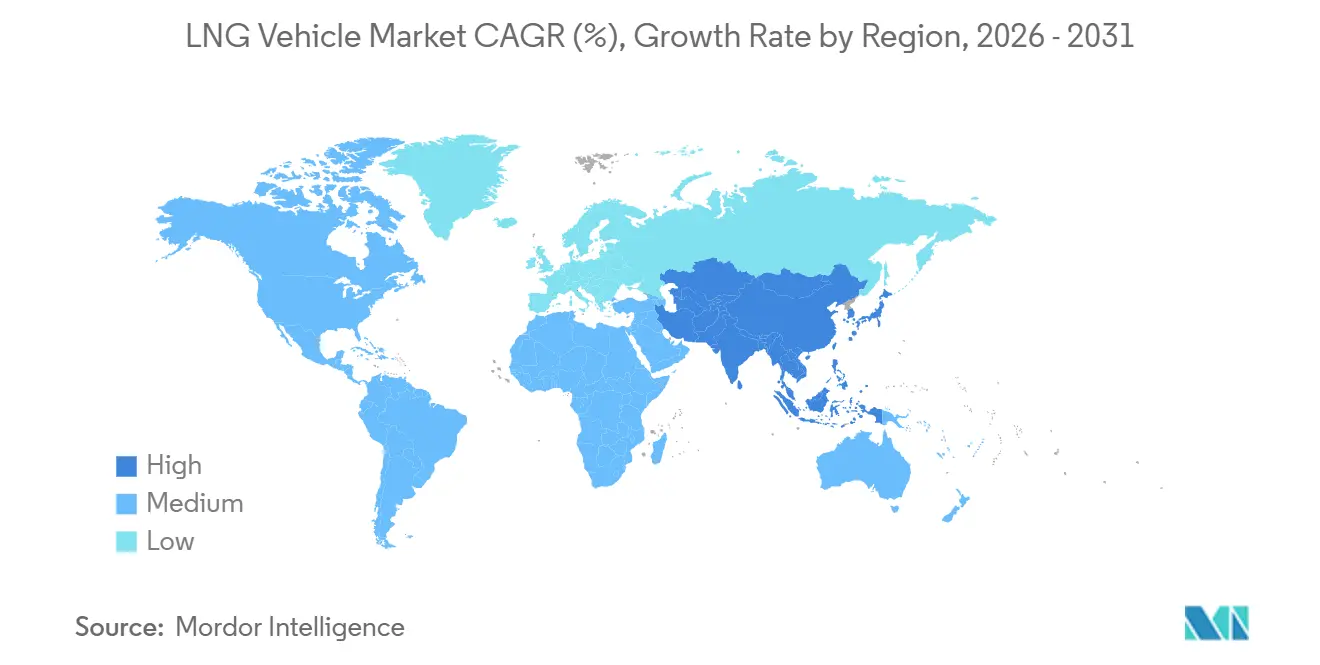
En 2025, la région Asie-Pacifique représentait 48,49 % des revenus mondiaux, avec un CAGR de 7,42 % prévu jusqu'en 2031. La mise en œuvre par la Chine de politiques d'adoption précoce, l'expansion des infrastructures de corridors et des prix à la pompe favorables ont considérablement contribué à une augmentation notable des ventes. L'Inde est positionnée comme un moteur clé de la croissance dans la région, soutenue par le développement du hub de chargement de camions GNL de Hazira et la disponibilité croissante des offres de fabricants d'équipements d'origine (OEM) nationaux. En outre, les marchés matures tels que le Japon et la Corée du Sud continuent de se concentrer sur des renouvellements progressifs de flottes pour maintenir la stabilité du marché. L'Indonésie explore activement le potentiel de la mobilité au gaz naturel comme moyen de monétiser ses projets en amont nouvellement développés, renforçant ainsi les perspectives de croissance de la région.
Marché des véhicules GNL en Amérique du Nord
L'Amérique du Nord bénéficie d'un réseau bien établi de stations-service, complété par le cadre incitatif complet de la Californie conçu pour promouvoir l'adoption des carburants alternatifs. L'abondance des ressources en gaz naturel des États-Unis constitue une base pour des avantages à long terme en matière de coûts de carburant. Cependant, les incitations fédérales en faveur des camions électriques à batterie introduisent des pressions concurrentielles le long des principaux corridors de fret, remettant en cause la prédominance du gaz naturel dans la région. Le Canada adopte une approche diversifiée en pilotant des initiatives sur le carburant hydrogène dans les zones disposant d'une infrastructure électrique suffisante, élargissant ainsi sa stratégie multi-carburants. Au Mexique, le terminal Salina Cruz prévu devrait faciliter l'établissement de routes de fret GNL transfrontalières, ce qui pourrait améliorer la connectivité régionale et l'efficacité commerciale.
Marché des véhicules GNL en EMEA
L'Europe poursuit une double stratégie pour réduire les émissions, en se concentrant sur un soulagement immédiat par l'adoption de mélanges de bio-GNL tout en se préparant à une transition à long terme vers des groupes motopropulseurs zéro émission. Le nouveau système de péage allemand, en vigueur à partir de décembre 2025, impose une surtaxe CO₂ de 1 EUR par tonne-km, ce qui devrait réduire l'avantage de coût du GNL. Cependant, les crédits de bio-GNL devraient compenser ces tarifs sur les routes conformes, garantissant ainsi la viabilité continue du transport basé sur le GNL. Les pays scandinaves maintiennent leur préférence pour les bus GNL en raison de leur résilience opérationnelle dans les climats froids, tandis que l'Italie continue de faire avancer ses projets d'infrastructure de corridors avec le soutien des subventions de l'UE. Au Moyen-Orient et en Afrique, l'abondance des réserves de gaz offre des opportunités pour le fret GNL afin de soutenir la logistique domestique. Cependant, les priorités concurrentes dans la production d'électricité et la disponibilité limitée des infrastructures de ravitaillement en carburant sont susceptibles de limiter la croissance des volumes de fret GNL à court terme. Malgré ces défis, la région reste engagée à explorer le GNL comme solution viable pour améliorer l'efficacité logistique et valoriser ses ressources en gaz naturel.

Paysage Concurrentiel
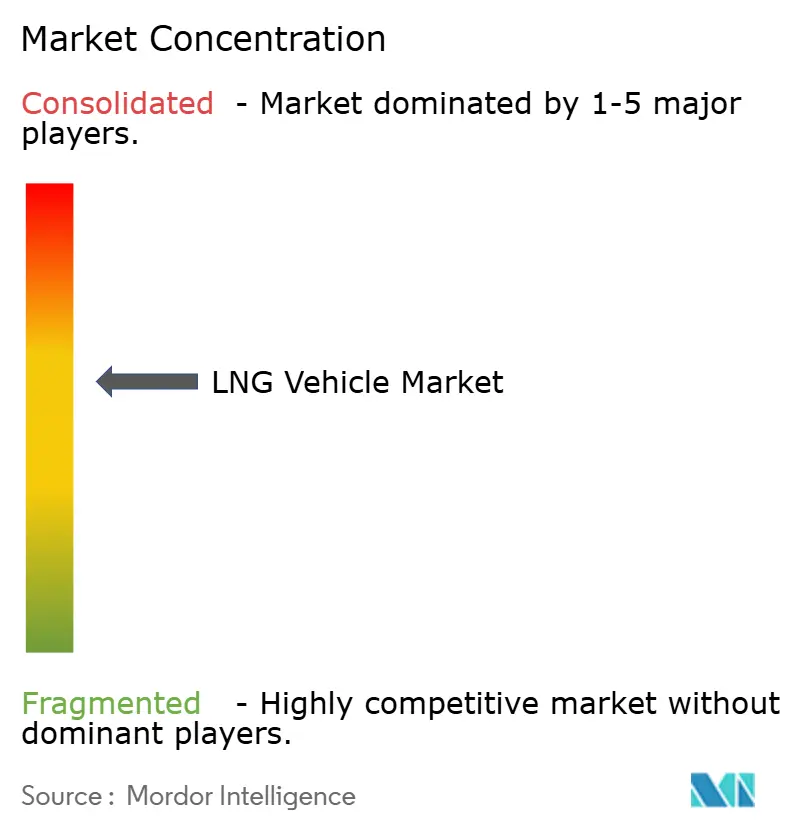
Le marché est caractérisé par une fragmentation modérée. Les principaux équipementiers (OEM), notamment Volvo, Paccar et Sinotruk, ont collectivement représenté une part significative des expéditions. Ces entreprises ont concentré leurs stratégies sur la réingénierie des châssis diesel existants afin d'optimiser les efficacités de coûts de fabrication. Cette approche leur permet de tirer parti des processus de production établis tout en s'adaptant à la demande croissante de véhicules alimentés au GNL. Par ailleurs, les fournisseurs de systèmes de carburant tels que Westport Fuel Systems, Hexagon Agility et Chart Industries ont réalisé une différenciation notable sur le marché en proposant des technologies avancées de réservoirs cryogéniques, de pompes et d'injecteurs, contribuant à l'amélioration des performances des véhicules et de l'efficacité opérationnelle.
L'intégration verticale façonne de plus en plus le paysage concurrentiel du marché. Des entreprises telles que Shell et Clean Energy Fuels ont activement étendu leur réseau de stations de ravitaillement tout en sécurisant les approvisionnements en gaz en amont. Cette stratégie garantit la stabilité des prix, ce qui soutient à son tour l'adoption et les ventes de véhicules alimentés au GNL. Par ailleurs, Daimler a conclu un partenariat avec Linde pour développer des solutions d'approvisionnement en hydrogène liquide, se positionnant ainsi pour répondre aux éventuelles évolutions du marché vers des technologies de carburants alternatifs. Les efforts collaboratifs en matière de propriété intellectuelle, tels que la coentreprise HPDI entre Volvo et Westport, jouent un rôle essentiel dans l'accélération des cycles de développement et l'atténuation des risques associés.
La concurrence au sein du marché est de plus en plus centrée sur la performance en matière de gaz à effet de serre (GES) sur l'ensemble du cycle de vie et sur le coût total de possession (TCO) plutôt que sur le prix d'achat initial des véhicules. Les équipementiers accordent une importance significative à la compatibilité de leurs véhicules avec le bio-GNL et à la réduction des fuites de méthane, qui sont des facteurs clés pour améliorer les performances environnementales. Dans le même temps, les fournisseurs se concentrent sur les avancées dans les technologies de suppression de l'évaporation et sur l'extension de l'autonomie des véhicules, ce qui améliore la proposition de valeur globale pour les utilisateurs finaux. Les barrières à l'entrée sur ce marché restent modérées. Bien que le développement de plateformes de camions nécessite des investissements en capital substantiels, les chaînes d'approvisionnement en composants sont relativement accessibles et les processus d'homologation réglementaire sont bien établis sur les principaux marchés.
Leaders du Secteur des Véhicules GNL
FAW TRUCKS CO., LTD.
Sinotruk (CNHTC)
Volvo Group
TRATON SE
Paccar
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des véhicules GNL
- FAW TRUCKS CO., LTD.
- Sinotruk (CNHTC)
- Dongfeng Trucks
- SAIC Motor
- Volvo Group
- TRATON GROUP
- PACCAR Inc. (Kenworth, Peterbilt, DAF)
- Foton Motor
- Beiben Trucks
- Hyliion

Recent Industry Developments in Marché des véhicules GNL
- Août 2026 : La demande de camions lourds alimentés au GNL s'accélère en Europe. Cespira a signalé une augmentation de 125 % de son chiffre d'affaires du deuxième trimestre en glissement annuel, portée par des économies de carburant favorables et des réglementations sur les émissions qui soutiennent l'adoption de ses systèmes de carburant à injection directe haute pression (HPDI). Cespira, une coentreprise entre Westport Fuel Systems et Volvo Group, a généré 27,1 millions USD de chiffre d'affaires au deuxième trimestre, contre 12 millions USD au même trimestre de l'année précédente.
- Mai 2026 : Volvo Trucks a renforcé sa stratégie de carburants alternatifs en 2026 en introduisant une nouvelle plateforme de moteur à combustion de 13 litres conçue pour fonctionner avec des carburants gazeux, y compris le gaz renouvelable, ainsi que le diesel renouvelable. Ce développement soutient le positionnement continu de Volvo des camions fonctionnant au gaz comme solution à faible émission de carbone pour les applications longue distance et lourdes.
- Mai 2025 : Volvo Trucks a signalé une hausse de 25 % des ventes de véhicules fonctionnant au gaz en 2024, atteignant 8 000 unités, avec des modèles compatibles au biogaz réduisant les émissions de CO₂ jusqu'à 100 % et des variantes GNL offrant des réductions de 20 %.


Périmètre du Rapport Mondial sur le Marché des Véhicules GNL
Le périmètre du rapport comprend le type de véhicule, l'application, la capacité de réservoir, le système de propulsion et la géographie. Par type de véhicule, le marché est segmenté en camions de tonnage moyen, camions lourds et bus. Par application, le marché est segmenté en transport de fret, transport public, véhicules personnels et autres applications. Par capacité de réservoir, le marché est segmenté en moins de 300 kg, 300 à 500 kg et plus de 500 kg. Par système de propulsion, le marché est segmenté en moteur conventionnel et moteur hybride. Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique.
| Camions de Tonnage Moyen |
| Camions Lourds |
| Bus |
| Transport de Fret |
| Transport en Commun |
| Véhicules Personnels |
| Autres Applications |
| Inférieur à 300 kg |
| 300-500 kg |
| Supérieur à 500 kg |
| Moteur Conventionnel |
| Moteur Hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| Espagne | |
| Italie | |
| France | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Véhicule | Camions de Tonnage Moyen | |
| Camions Lourds | ||
| Bus | ||
| Par Application | Transport de Fret | |
| Transport en Commun | ||
| Véhicules Personnels | ||
| Autres Applications | ||
| Par Capacité de Réservoir | Inférieur à 300 kg | |
| 300-500 kg | ||
| Supérieur à 500 kg | ||
| Par Système de Propulsion | Moteur Conventionnel | |
| Moteur Hybride | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Espagne | ||
| Italie | ||
| France | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des véhicules GNL d'ici 2031 ?
Il devrait atteindre 39,47 milliards USD d'ici 2031 sur la base des prévisions actuelles de CAGR de 3,21 %.
Quelle région est en tête de l'adoption actuelle des véhicules GNL ?
L'Asie-Pacifique détient 48,49 % du chiffre d'affaires mondial 2025 et maintient le CAGR le plus rapide de 7,42 % jusqu'en 2031.
Quelle catégorie de véhicules connaît la croissance la plus rapide dans ce secteur ?
Les camions de tonnage moyen se développent à un CAGR de 6,89% alors que les flottes déploient le GNL au-delà des rôles traditionnels longue distance.
Quelle technologie atténue l'anxiété d'autonomie pour les camions GNL ?
Les doubles cylindres cryogéniques de 1 500 litres permettent environ 3 500 km par plein, égalant l'autonomie diesel pour le fret interurbain.
Quel facteur freine le plus la croissance future des camions GNL en Europe ?
La baisse rapide des coûts et le soutien politique aux camions électriques à batterie à zéro émission devraient éroder la compétitivité du GNL à moyen terme.
Dernière mise à jour de la page le:



