
Marktgröße und Marktanteil im LNG-Fahrzeugmarkt
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
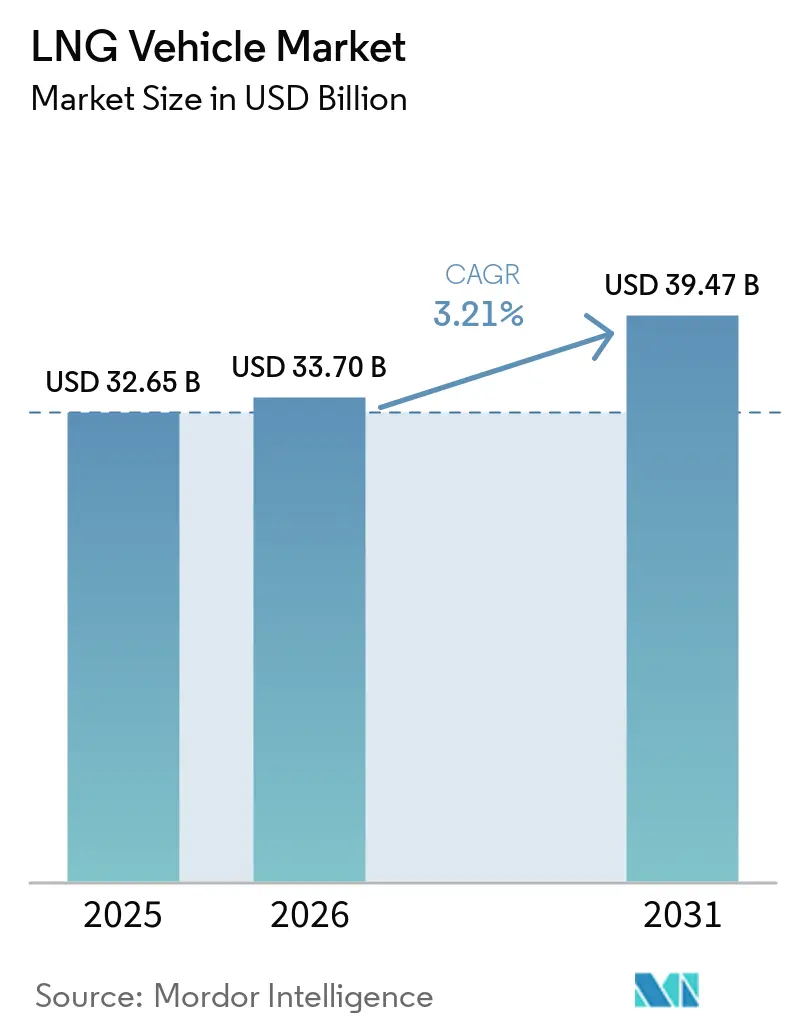
| Marktgröße (2026) | 33.70 Milliarden US-Dollar |
| Marktgröße (2031) | 39.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des LNG-Fahrzeugmarkts von Mordor Intelligence
Die Marktgröße des LNG-Fahrzeugmarkts wurde im Jahr 2025 auf 32,65 Milliarden USD geschätzt, wird für 2026 auf 33,70 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 39,47 Milliarden USD erreichen, bei einem CAGR von 3,21 % während des Prognosezeitraums (2026–2031). Die aktuelle Expansion resultiert aus durchsetzbaren Emissionsvorschriften, aktiven Korridorausbauten und messbaren Flottenökonomien und nicht aus spekulativer Nachfrage. Fernverkehrsfrachtbetreiber verankern weiterhin die Volumina, doch verlagert sich die Wachstumsdynamik hin zu mittelgewichtigen und städtischen Verteilungsanwendungen, da die reichweitenverlängernde Zylindertechnologie reift. Der Wettbewerb auf der Angebotsseite konzentriert sich auf umgerüstete Dieselplattformen, während der Wert zu Kraftstoffsystemspezialisten und Infrastruktureignern migriert, die wiederkehrende Einnahmequellen sichern. Die regionale Akzeptanz bleibt uneinheitlich: Der asiatisch-pazifische Raum macht fast die Hälfte der weltweiten Lieferungen aus, Nordamerika nutzt reichlich vorhandene Gasversorgung und Anreize, und Europa balanciert Bio-LNG-Wege mit strengen Nullemissionszielen.
Wichtigste Erkenntnisse des Berichts
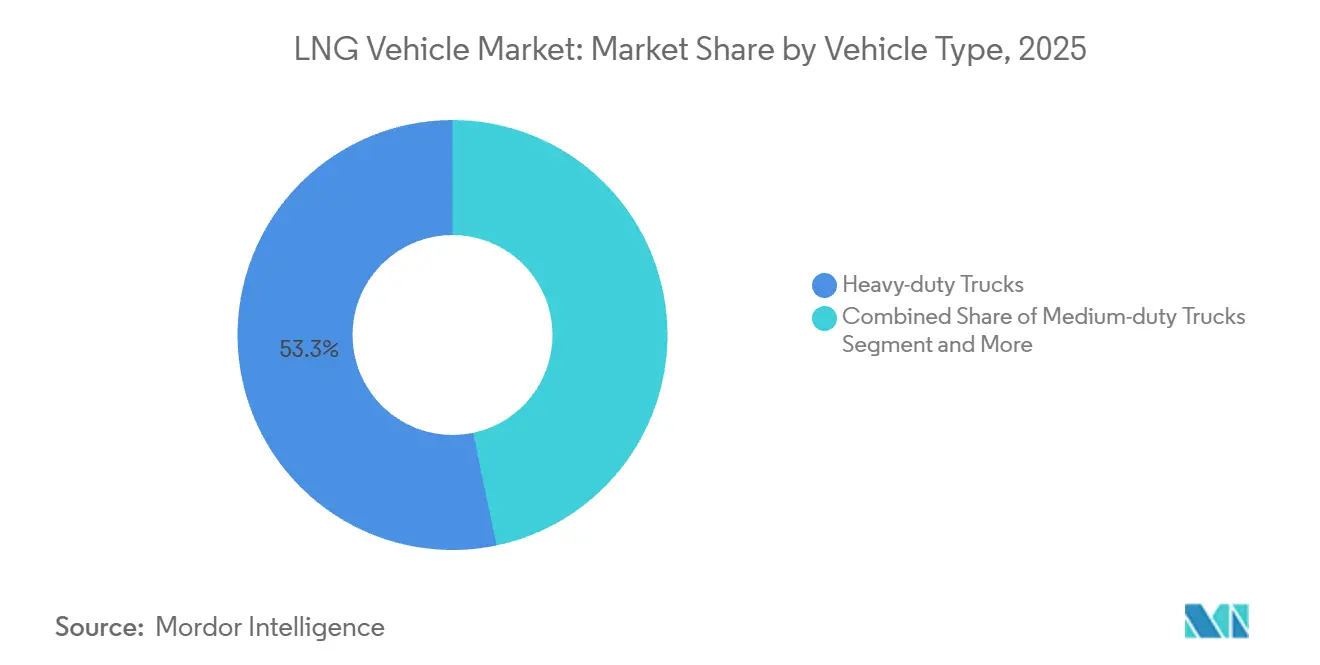
- Nach Fahrzeugtyp führten schwere Lkw mit einem Umsatzanteil von 53,29 % im Jahr 2025. Mittelgewichtige Lkw verzeichneten mit einem CAGR von 6,89 % bis 2031 die stärkste Expansion.
- Nach Anwendung entfiel auf den Gütertransport im Jahr 2025 ein Umsatzanteil von 49,47 %, während Privatfahrzeuge bis 2031 voraussichtlich mit einem CAGR von 6,72 % wachsen werden.
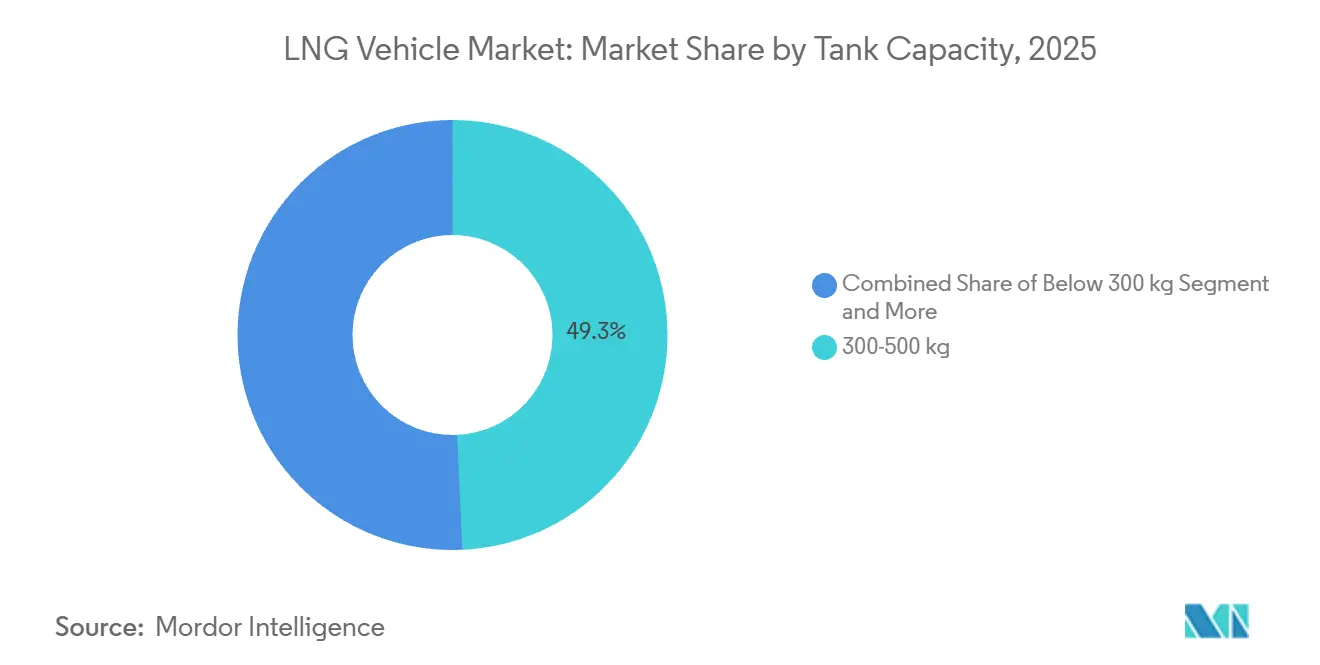
- Nach Tankkapazität entfielen auf Systeme mit 300–500 kg im Jahr 2025 ein Umsatzanteil von 49,27 %; Tanks über 500 kg werden bis 2031 voraussichtlich mit einem CAGR von 7,19 % wachsen.
- Nach Antriebssystem entfielen auf konventionelle Motoren im Jahr 2025 ein Umsatzanteil von 85,38 %, während Hybridantriebe mit einem CAGR von 7,29 % bis 2031 voranschreiten.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 48,49 %, und er wird bis 2031 voraussichtlich mit einem CAGR von 7,42 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale CO₂-/NOx-Vorschriften für schwere Nutzfahrzeuge | +0.8% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Ausbau des LNG-Korridornetzes | +0.6% | Europa, China, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Kraftstoffkostenvorteil Diesel gegenüber LNG | +0.5% | Kernregion Asien-Pazifik, globale Ausbreitung | Kurzfristig (≤ 2 Jahre) |
| Anreize und Mautbefreiungen | +0.4% | Europa, Kalifornien, ausgewählte Regionen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Chinas 3.500-km-Doppelzylindertechnologie | +0.3% | China dominant, Ausbreitung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Bio-LNG-Beimischungspflichten in Europa | +0.2% | Kernregion Europa, begrenzt in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge weltweite CO₂- und NOx-Vorschriften für schwere Nutzfahrzeuge
Globale Emissionsgesetze gestalten den Lkw-Kauf neu. Die EPA-Phase-3-Regeln in den Vereinigten Staaten beginnen mit Fahrzeugen des Modelljahres 2027 und zielen auf erhebliche Treibhausgasreduzierungen ab [1]"Treibhausgas-Phase-3-Standards," US-Umweltschutzbehörde, epa.gov. In Europa haben die Regulierungsbehörden Ziele für eine Reduzierung der CO₂-Emissionen von schweren Nutzfahrzeugen um 43–45 % bis 2030 festgelegt, was OEMs und Flotten dazu veranlasst, Alternativen zu Diesel zu erkunden. In China erhöhten strenge Emissionsnormen die Akzeptanz von LNG-Lkw, da Flotten kostengünstige, konforme Lösungen suchen. LNG-betriebene Motoren bieten im Vergleich zu Diesel niedrigere CO₂-Emissionen und erfüllen NOx-Anforderungen durch etablierte Nachbehandlungssysteme, was sie zu einer praktischen Compliance-Option macht. Diese Standards führen strenge Grenzwerte ein und behalten dabei einen technologieneutralen Ansatz bei, der die Einhaltung durch fortschrittliche Verbrennungsmotoren und alternative Kraftstoffe ermöglicht. Während Nullemissionstechnologien das langfristige Ziel bleiben, werden LNG-Fahrzeuge als eine transitorische, skalierbare und regulierungskonforme Lösung anerkannt, insbesondere für schwere und Fernverkehrsanwendungen, bei denen die Elektrifizierung eine Herausforderung darstellt.
Schneller Ausbau von LNG-Betankungskorridoren
Die Infrastruktur holt die Fahrzeugnachfrage ein. Das TEN-T-Kernmandat Europas schreibt eine ausreichende LNG-Betankung bis 2025 vor und hat seit 2022 Impulse gesetzt [2]"TEN-T und Infrastruktur für alternative Kraftstoffe," Europäische Kommission, europa.eu. In den Jahren 2025–2026 wird erwartet, dass Partnerschaften zwischen OEMs und Energieunternehmen eine bedeutende Rolle bei der Förderung der Expansion spielen werden. Diese Kooperationen konzentrieren sich auf korridorbasierte Strategien, die Industriezentren, Logistikparks und Autobahnen zu integrierten LNG-Netzen verbinden. So arbeiten beispielsweise Infrastrukturunternehmen in Indien mit OEMs wie Tata Motors zusammen, um hochfrequentierte Frachtkorridore für die Stationsbereitstellung zu identifizieren und die Kraftstoffverfügbarkeit für den Fernverkehr zu verbessern. Chinas dichtes Korridornetz unterstützt die weltweit größte LNG-Lkw-Flotte, während die Vereinigten Staaten nun über 1.600 Erdgasstationen verfügen, darunter 60 dedizierte LNG-Standorte. Jede Station erweitert die möglichen Routenoptionen und schafft einen Netzwerkeffekt, der zusätzliche Flottenumstellungen anzieht.
Staatliche Kaufanreize und Mautbefreiungen
Jüngste Diskussionen in der Europäischen Union unterstreichen die Aufnahme von CNG- und LNG-Lkw, die mit Biomethan kompatibel sind, in EU-Finanzierungsrahmen als Übergangstechnologien zur Dekarbonisierung schwerer Nutzfahrzeuge. Branchenakteure befürworten gezielte finanzielle Unterstützung zur Beschleunigung der Flottenerneuerung, insbesondere im Fernverkehr, wo die Elektrifizierung eine Herausforderung bleibt. Die EU erkennt an, dass gasbasierte schwere Nutzfahrzeuge unmittelbare Emissionsreduzierungen ermöglichen, insbesondere mit Biomethan, das die Treibhausgasemissionen über den Lebenszyklus erheblich senkt und gleichzeitig die bestehende Betankungsinfrastruktur nutzt. Politische Rahmenbedingungen identifizieren diese Fahrzeuge als Übergangslösung zwischen der Abhängigkeit von Diesel und der künftigen Nullemissionsmobilität, insbesondere entlang hochfrequentierter Frachtkorridore.
Doppelzylindertechnologie mit 1.500 l ermöglicht 3.500 km Reichweite
Das Doppeltank-Design von CIMC Enric mit 1.500 Litern integriert Boosterpumpen, die es Fahrzeugen ermöglichen, eine Reichweite von 3.500 Kilometern mit einer einzigen Befüllung zu erzielen. Diese Funktion adressiert effektiv Bedenken hinsichtlich Reichweitenbeschränkungen für den grenzüberschreitenden Transport innerhalb Chinas. Die Tanks sind so konzipiert, dass sie den ISO-11439-Standards entsprechen und damit internationale Sicherheits- und Qualitätsanforderungen erfüllen. Darüber hinaus reduzieren die verbesserten kryogenen Haltezeiten die Verdampfungsverluste erheblich und steigern die Gesamteffizienz des Systems. Infolgedessen nehmen Fernverkehrsflottenbetreiber LNG-Lkw zunehmend als vergleichbar mit dieselbetriebenen Fahrzeugen in Bezug auf Betriebszeit und Produktivität wahr. Gleichzeitig bieten diese Lkw weiterhin bemerkenswerte Vorteile in Bezug auf Kraftstoffeffizienz und Emissionsreduzierung, was sie zu einer tragfähigen und nachhaltigen Alternative für den Fernverkehr macht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnellerer Kostenrückgang bei batterieelektrischen und Brennstoffzellen-Lkw | -0.6% | Nordamerika und Europa zuerst, Asien-Pazifik aufholend | Mittelfristig (2–4 Jahre) |
| Gaspreisvolatilität gegenüber Diesel | -0.4% | Global; ausgeprägt in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Prüfung des Methanschlupfs | -0.3% | Schwerpunkt Europa, weltweit zunehmend | Langfristig (≥ 4 Jahre) |
| Nicht standardisierte Tankgrößen | -0.2% | Global, insbesondere bei grenzüberschreitenden Flotten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Erdgaspreise gegenüber der Dieselparität
Überschüssige globale LNG-Exportkapazität von 193 MMt pro Jahr bis 2028 erzeugt Preisschwankungen, die die Flottenplanung erschweren[3] "Globaler LNG-Ausblick 2024–2028," Institut für Energiewirtschaft und Finanzanalyse, ieefa.org. Zwischen 2025 und 2030 wird erwartet, dass rund 345 Mrd. m³/Jahr neue LNG-Exportkapazität aus Projekten in Betrieb geht, die bis 2025 eine endgültige Investitionsentscheidung (FID) getroffen hatten und sich im Bau befanden. Dies stellt die bislang größte Welle von Kapazitätserweiterungen dar. Allerdings können Tempo und Umfang dieser Entwicklungen durch Faktoren wie geopolitische Ereignisse, Bauverzögerungen, neue Projekt-FIDs, Fortschritte bei genehmigten, aber derzeit inaktiven Projekten und andere Unsicherheiten beeinflusst werden.
Fehlende Tankgrößenstandardisierung erhöht die Gesamtbetriebskosten der Flotte
Im Gegensatz zu komprimiertem Erdgas (CNG) entsprechen Flüssigerdgas-Lkw-Tanks (LNG) keinem allgemein anerkannten ISO-Standard. Das Fehlen einer Standardisierung bei den Tankabmessungen führt zu erhöhten Kosten im Zusammenhang mit Bestandsmanagement, Wartung und Bedienertraining, insbesondere für Flotten, die Fahrzeuge verschiedener Marken einsetzen. Darüber hinaus sind Infrastruktureigentümer verpflichtet, Ressourcen für mehrere Zapfsäulenschnittstellen bereitzustellen, was die Realisierung von Netzwerkeffizienzverbesserungen erheblich verzögert. Dieser Mangel an Standardisierung schreckt multiregionale Flottenbetreiber weiter davon ab, die LNG-Nutzung über erste Pilotprojekte hinaus zu skalieren, da die betrieblichen Komplexitäten und damit verbundenen Kosten die potenziellen Vorteile einer Expansion überwiegen. Die Einführung eines standardisierten Rahmens für LNG-Lkw-Tanks könnte diese Herausforderungen angehen und eine breitere Akzeptanz in verschiedenen Regionen erleichtern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Schwere Lkw dominieren den MarktIm Jahr 2025 entfielen auf schwere Einheiten 53,29 % des Umsatzanteils, was ihre Eignung für Langstreckennutzlasten und ihre Fähigkeit zur Erfüllung umfangreicher Transportanforderungen widerspiegelt. Mittelgewichtige Fahrzeuge verzeichneten unterdessen das stärkste Wachstum mit einem CAGR von 6,89 %. Dieses Wachstum wird in erster Linie durch städtische und regionale Verteilungsflotten angetrieben, die sich auf eine kosteneffiziente Emissionskonformität konzentrieren und dabei die Routenflexibilität zur Sicherstellung der betrieblichen Effizienz aufrechterhalten. Diese Verschiebung der Kategoriepräferenz zeigt, dass Flottenmanager LNG zunehmend als vielseitige Option betrachten, die ein breiteres Anwendungsspektrum abdecken kann, und nicht nur als Lösung für den Langstreckentransport.
Da die Infrastruktur weiterhin in städtische Depots und Zwischenhubs ausgebaut wird, verzeichnet die Einführung von LNG-Lkw ein stetiges Wachstum. OEMs wie Volvo meldeten 2024 einen weltweiten Anstieg der Auslieferungen gasbetriebener Fahrzeuge um 25 %, unterstützt durch diversifizierte Fahrgesteilangebote, die auf unterschiedliche betriebliche Anforderungen zugeschnitten sind. Stadtflotten integrieren zunehmend LNG-betriebene Busse, insbesondere da bei Strecken über 200 km weiterhin Herausforderungen beim elektrischen Laden bestehen, was die Machbarkeit elektrischer Alternativen für längere Schichten einschränkt. Fortschritte in der Zylindertechnologie und eine verbesserte Betankungsverfügbarkeit beseitigen schrittweise Wahrnehmungsbarrieren und betriebliche Bedenken und positionieren LNG als eine etablierte Alternative im Transportsektor. Diese Entwicklungen tragen zur wachsenden Akzeptanz von LNG als zuverlässige und nachhaltige Option für den Flottenbetrieb bei.


Nach Anwendung:
Güterverkehrskern trifft auf Rückenwind im VerbraucherbereichIm Jahr 2025 entfielen auf den Güterverkehr 49,47 % des Umsatzanteils, begünstigt durch den Kostenvorteil von LNG als Kraftstoff für Transportrouten mit hoher Kilometerleistung. Gleichzeitig verzeichnete das Segment der Privatfahrzeuge, obwohl in absoluten Einheiten begrenzt, einen beachtlichen CAGR von 6,72 %. Dieses Wachstum spiegelt die Entwicklung eines ausgereiften Tankstellennetzes in bestimmten Märkten wider, das es privaten Fahrzeughaltern ermöglicht, von reduzierten Kraftstoffkosten pro Kilometer zu profitieren.
Gewerbliche Flotten dominieren weiterhin den Markt, da ihre Anforderungen an Reichweite, Nutzlastkapazität und effiziente Betankung gut mit den wirtschaftlichen Anforderungen des Logistikbetriebs übereinstimmen. Die zunehmende Einführung von LNG durch private Fahrzeugnutzer zeigt jedoch, dass die Tankstellennetze einen Reifegrad erreicht haben, der ausreicht, um eine zusätzliche Verbrauchernachfrage zu bedienen, ohne andere Segmente negativ zu beeinflussen. Darüber hinaus unterstreichen kommunale Busanschaffungen und der Einsatz von LNG in Spezialfahrzeugen wie Betonmischern das wachsende Anwendungsspektrum dieses Kraftstoffs im Markt.
Nach Tankkapazität:
Mittleres Segment weicht erweiterter ReichweiteIm Jahr 2025 entfiel auf die Gewichtsklasse 300–500 kg ein Umsatzanteil von 49,27 %, was ihre Fähigkeit belegt, Frachtgewicht und Betankungshäufigkeit effektiv auszubalancieren. Gleichzeitig verzeichnen Systeme über 500 kg eine signifikante Wachstumsrate von 7,19 % CAGR, angetrieben durch die steigende Nachfrage von Fernverkehrsspediteuren nach betrieblicher Autonomie während einzelner Schichten und verbesserter Dispositionsflexibilität. Tanks mit Kapazitäten unter 300 kg bedienen weiterhin einen Nischenmarkt und decken die spezifischen Anforderungen leichter städtischer Flotten ab, die der Nutzlasterhaltung Priorität einräumen.
Das 1.500-L-Doppelzylindermodul von CIMC Enric repräsentiert die Entwicklungsrichtung des Segments und bietet eine mit dieselbetriebenen Systemen vergleichbare Reichweite, ohne die betriebliche Effizienz zu beeinträchtigen. Während die ISO-1496-3-Normen für Containertanks die grenzüberschreitende Konformität vereinfachen, könnte die Entwicklung einer gleichwertigen Spezifikation für Straßenfahrzeuge die wirtschaftliche Standardisierung weiter verbessern und den Betrieb in der gesamten Branche rationalisieren.
Nach Antriebssystem:
Konventionelle Dominanz, Hybrid-AufschwungIm Jahr 2025 behielten konventionelle Motoren eine dominante Stellung und entfielen auf 85,38 % des Umsatzanteils. Dieser bedeutende Anteil ist auf ihre bewährte Zuverlässigkeit, die weitverbreitete Vertrautheit bei der Wartung und die einfache Betankung zurückzuführen. Gleichzeitig verzeichnen Hybridantriebe, die rekuperatives Bremsen und kurze elektrische Schübe integrieren, mit einem CAGR von 7,29 % das stärkste Wachstum. Dieses Wachstum wird durch OEMs angetrieben, die sich auf die Verbesserung der Verbrennungseffizienz konzentrieren und gleichzeitig der Nachfrage nach leiseren Betriebsweisen in städtischen Gebieten gerecht werden. So demonstriert beispielsweise der Cummins X15N kontinuierliche Fortschritte und liefert eine um 10 % verbesserte Kraftstoffeffizienz im Vergleich zu seinem Vorgänger, während er die für 2027 festgelegten regulatorischen Anforderungen einhält.
Die Beschleunigung der Hybrideinführung ist besonders im Kurzstreckentransport und im regionalen Verteilungsmarkt erkennbar, wo Betriebsmuster mit häufigen Start-Stopp-Bewegungen gut mit den Möglichkeiten der Batterieunterstützung übereinstimmen. Im Laufe der Zeit wird die Hybridisierung voraussichtlich als Übergangslösung für Flotten dienen, die letztendlich auf emissionsfreie Technologien umsteigen wollen.
Geografische Analyse
APAC LNG-Fahrzeugmarkt
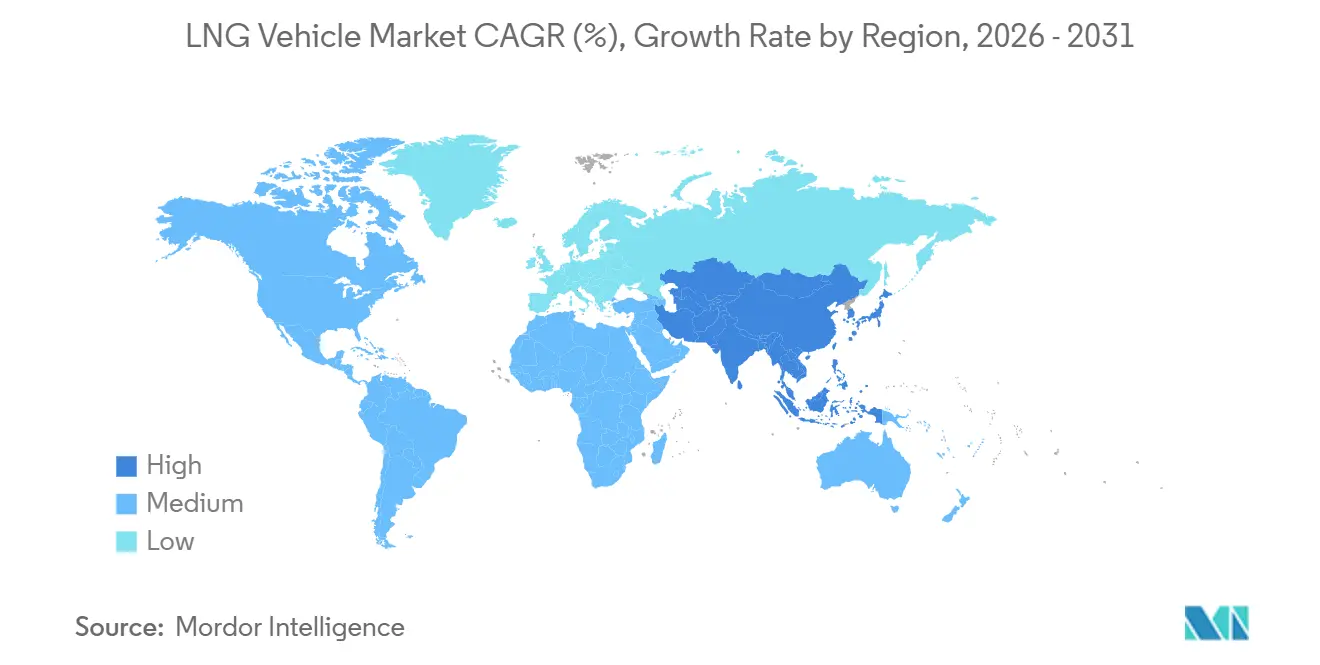
Im Jahr 2025 entfiel auf die Region Asien-Pazifik ein Anteil von 48,49 % am globalen Umsatz, mit einer prognostizierten CAGR von 7,42 % bis 2031. Chinas Umsetzung frühzeitiger Adoptionsmaßnahmen, der Ausbau der Korridorinfrastruktur und günstige Kraftstoffpreise haben maßgeblich zu einem deutlichen Anstieg der Verkaufszahlen beigetragen. Indien ist als wichtiger Wachstumstreiber in der Region positioniert, unterstützt durch die Entwicklung des LNG-Truck-Ladehubs in Hazira und das wachsende Angebot inländischer Erstausrüster (OEM). Darüber hinaus konzentrieren sich reife Märkte wie Japan und Südkorea weiterhin auf schrittweise Flottenerneurungen, um die Marktstabilität zu erhalten. Indonesien erkundet aktiv das Potenzial der Erdgasmobilität als Mittel zur Monetarisierung seiner neu entwickelten Upstream-Projekte und stärkt damit die Wachstumsaussichten der Region.
Nordamerika LNG-Fahrzeugmarkt
Nordamerika profitiert von einem gut ausgebauten Netz an Tankstellen, ergänzt durch Kaliforniens umfassendes Anreizrahmenwerk zur Förderung der Nutzung alternativer Kraftstoffe. Die reichhaltigen Erdgasressourcen der Vereinigten Staaten bilden die Grundlage für langfristige Kraftstoffkostenvorteile. Allerdings üben Bundesanreize für batterieelektrische Lkw entlang der wichtigsten Frachtkorridore zunehmend Wettbewerbsdruck aus und stellen die Dominanz von Erdgas in der Region in Frage. Kanada verfolgt einen diversifizierten Ansatz, indem es Wasserstoff-Kraftstoffinitiativen in Gebieten mit ausreichender Strominfrastruktur erprobt und damit seine Multi-Kraftstoff-Strategie ausbaut. In Mexiko wird erwartet, dass das geplante Terminal in Salina Cruz die Einrichtung grenzüberschreitender LNG-Frachtrouten erleichtert, was die regionale Konnektivität und Handelseffizienz verbessern könnte.
EMEA LNG-Fahrzeugmarkt
Europa verfolgt eine duale Strategie zur Emissionsreduzierung, die sich auf kurzfristige Entlastung durch die Einführung von Bio-LNG-Mischungen konzentriert und gleichzeitig den langfristigen Übergang zu emissionsfreien Antriebssystemen vorbereitet. Das kürzlich in Deutschland eingeführte Mautsystem, das ab Dezember 2025 gilt, erhebt einen CO₂-Aufschlag von 1 EUR pro Tonnenkilometer, der den Kostenvorteil von LNG voraussichtlich verringern wird. Bio-LNG-Gutschriften werden jedoch erwartet, diese Tarife auf konformen Routen auszugleichen und so die weitere Tragfähigkeit des LNG-basierten Transports zu gewährleisten. Die skandinavischen Länder behalten ihre Präferenz für LNG-Busse aufgrund ihrer Betriebsresilienz in kalten Klimazonen bei, während Italien seine Korridorinfrastrukturprojekte mit Unterstützung von EU-Fördermitteln weiter vorantreibt. Im Nahen Osten und Afrika bietet die Fülle an Gasreserven Chancen für den LNG-Frachtverkehr zur Unterstützung der inländischen Logistik. Konkurrierende Prioritäten in der Stromerzeugung und die begrenzte Verfügbarkeit von Betankungsinfrastruktur werden das Wachstum der LNG-Frachtmengen in der nahen Zukunft jedoch voraussichtlich einschränken. Trotz dieser Herausforderungen bleibt die Region entschlossen, LNG als tragfähige Lösung zur Verbesserung der Logistikeffizienz und zur Nutzung ihrer Erdgasressourcen zu erkunden.

Wettbewerbslandschaft
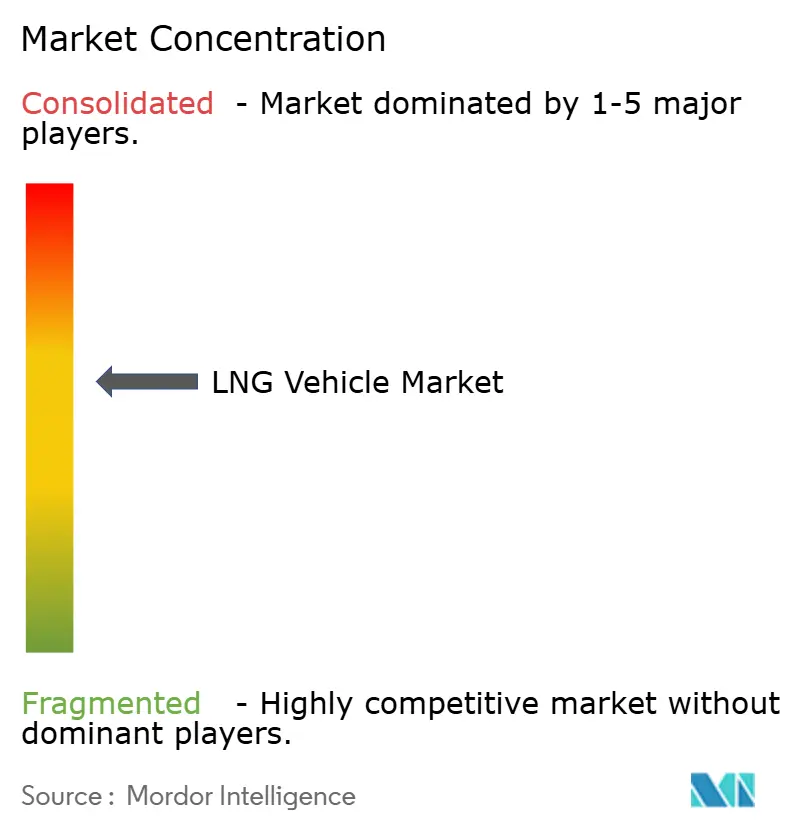
Der Markt ist durch eine moderate Fragmentierung gekennzeichnet. Führende OEMs, darunter Volvo, Paccar und Sinotruk, entfielen gemeinsam auf einen bedeutenden Anteil der Auslieferungen. Diese Unternehmen haben ihre Strategien auf die Umrüstung bestehender Diesel-Fahrgestelle zur Optimierung der Fertigungskosteneffizienz ausgerichtet. Dieser Ansatz ermöglicht es ihnen, etablierte Produktionsprozesse zu nutzen und gleichzeitig auf die wachsende Nachfrage nach LNG-betriebenen Fahrzeugen einzugehen. Darüber hinaus haben Kraftstoffsystemanbieter wie Westport Fuel Systems, Hexagon Agility und Chart Industries durch das Angebot fortschrittlicher Kryotank-, Pumpen- und Einspritztechnologien eine bemerkenswerte Differenzierung im Markt erzielt, die zu verbesserter Fahrzeugleistung und betrieblicher Effizienz beiträgt.
Vertikale Integration prägt zunehmend die Wettbewerbslandschaft des Marktes. Unternehmen wie Shell und Clean Energy Fuels haben ihr Tankstellennetz aktiv ausgebaut und gleichzeitig Upstream-Gasversorgungen gesichert. Diese Strategie gewährleistet Preisstabilität, die wiederum die Einführung und den Absatz von LNG-betriebenen Fahrzeugen unterstützt. Darüber hinaus ist Daimler eine Partnerschaft mit Linde eingegangen, um Flüssigwasserstoff-Versorgungslösungen zu entwickeln und sich damit auf potenzielle Marktverschiebungen hin zu alternativen Kraftstofftechnologien zu positionieren. Kooperationen im Bereich des geistigen Eigentums, wie das HPDI-Gemeinschaftsunternehmen zwischen Volvo und Westport, spielen eine entscheidende Rolle bei der Beschleunigung von Entwicklungszyklen und der Minderung damit verbundener Risiken.
Der Wettbewerb im Markt konzentriert sich zunehmend auf die Treibhausgasleistung über den Lebenszyklus und die Gesamtbetriebskosten anstatt auf den Anschaffungspreis der Fahrzeuge. OEMs legen großen Wert auf die Kompatibilität ihrer Fahrzeuge mit Bio-LNG und die Reduzierung des Methanschlupfs, die Schlüsselfaktoren für die Verbesserung der Umweltleistung sind. Gleichzeitig konzentrieren sich Zulieferer auf Fortschritte bei Verdampfungsunterdrückungstechnologien und die Erweiterung der Fahrzeugreichweite, was den Gesamtnutzen für Endanwender steigert. Die Markteintrittsbarrieren bleiben moderat. Während die Entwicklung von Lkw-Plattformen erhebliche Kapitalinvestitionen erfordert, sind die Komponentenlieferketten relativ zugänglich, und die regulatorischen Homologierungsprozesse sind in den wichtigsten Märkten gut etabliert.
Marktführer der LNG-Fahrzeugbranche
FAW TRUCKS CO., LTD.
Sinotruk (CNHTC)
Volvo Group
TRATON SE
Paccar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
LNG-Fahrzeugmarkt
- FAW TRUCKS CO., LTD.
- Sinotruk (CNHTC)
- Dongfeng Trucks
- SAIC Motor
- Volvo Group
- TRATON GROUP
- PACCAR Inc. (Kenworth, Peterbilt, DAF)
- Foton Motor
- Beiben Trucks
- Hyliion

Recent Industry Developments in LNG-Fahrzeugmarkt
- August 2026: Die Nachfrage nach LNG-betriebenen schweren Lkw nimmt in ganz Europa zu. Cespira meldete einen Anstieg des Umsatzes im zweiten Quartal um 125 % im Jahresvergleich, angetrieben durch günstige Kraftstoffökonomie und Emissionsvorschriften, die die Akzeptanz seiner Hochdruck-Direkteinspritzungs-Kraftstoffsysteme (HPDI) unterstützen. Cespira, ein Gemeinschaftsunternehmen zwischen Westport Fuel Systems und Volvo Group, erzielte im zweiten Quartal einen Umsatz von 27,1 Millionen USD, verglichen mit 12 Millionen USD im gleichen Quartal des Vorjahres.
- Mai 2026: Volvo Trucks stärkte seine Alternative-Kraftstoff-Strategie im Jahr 2026 durch die Einführung einer neuen 13-Liter-Verbrennungsmotorplattform, die für den Betrieb mit Gaskraftstoffen, einschließlich erneuerbarem Gas, sowie erneuerbarem Diesel ausgelegt ist. Die Entwicklung unterstützt Volvos fortgesetzte Positionierung gasbetriebener Lkw als kohlenstoffärmere Lösung für Fernverkehrs- und Schwerlastanwendungen.
- Mai 2025: Volvo Trucks meldete einen Anstieg der gasbetriebenen Verkäufe im Jahr 2024 um 25 % auf 8.000 Einheiten, wobei biogasfertige Modelle CO₂ um bis zu 100 % reduzieren und LNG-Varianten Reduzierungen von 20 % erzielen.


Umfang des globalen LNG-Fahrzeugmarktberichts
Der Umfang des Berichts umfasst Fahrzeugtyp, Anwendung, Tankkapazität, Antriebssystem und Geografie. Nach Fahrzeugtyp ist der Markt in mittelgewichtige Lkw, schwere Lkw und Busse segmentiert. Nach Anwendung ist der Markt in Gütertransport, öffentlichen Verkehr, Privatfahrzeuge und sonstige Anwendungen segmentiert. Nach Tankkapazität ist der Markt in unter 300 kg, 300–500 kg und über 500 kg segmentiert. Nach Antriebssystem ist der Markt in konventionellen Motor und Hybridmotor segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika segmentiert.
| Mittelgewichtige Lkw |
| Schwere Lkw |
| Busse |
| Gütertransport |
| Öffentlicher Personennahverkehr |
| Privatfahrzeuge |
| Sonstige Anwendungen |
| Unter 300 kg |
| 300–500 kg |
| Über 500 kg |
| Konventioneller Motor |
| Hybridmotor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Spanien | |
| Italien | |
| Frankreich | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Mittelgewichtige Lkw | |
| Schwere Lkw | ||
| Busse | ||
| Nach Anwendung | Gütertransport | |
| Öffentlicher Personennahverkehr | ||
| Privatfahrzeuge | ||
| Sonstige Anwendungen | ||
| Nach Tankkapazität | Unter 300 kg | |
| 300–500 kg | ||
| Über 500 kg | ||
| Nach Antriebssystem | Konventioneller Motor | |
| Hybridmotor | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der LNG-Fahrzeugmarkt bis 2031 erreichen?
Es wird erwartet, dass er bis 2031 einen Wert von 39,47 Milliarden USD erreicht, basierend auf der aktuellen CAGR-Prognose von 3,21 %.
Welche Region führt bei der aktuellen Akzeptanz von LNG-Fahrzeugen?
Der asiatisch-pazifische Raum hält 48,49 % des globalen Umsatzes im Jahr 2025 und weist bis 2031 den schnellsten CAGR von 7,42 % auf.
Welche Fahrzeugklasse wächst in diesem Sektor am schnellsten?
Mittelgewichtige Lkw expandieren mit einer CAGR von 6,89 %, da Flotten LNG über traditionelle Fernverkehrsrollen hinaus einsetzen.
Welche Technologie mindert die Reichweitenangst bei LNG-Lkw?
Doppelte kryogene Zylinder mit 1.500 Litern ermöglichen etwa 3.500 km pro Füllung und entsprechen damit der Dieselreichweite für den Fernverkehr zwischen Städten.
Welcher Faktor hemmt das künftige LNG-Lkw-Wachstum in Europa am stärksten?
Schnelle Kostensenkungen und politische Unterstützung für emissionsfreie batterieelektrische Lkw werden voraussichtlich mittelfristig die Wettbewerbsfähigkeit von LNG untergraben.
Seite zuletzt aktualisiert am:



