
液体充填ハードカプセル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.12 十億米ドル |
| 市場規模 (2032) | 1.60 十億米ドル |
| 成長率 (2027 - 2032) | 7.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
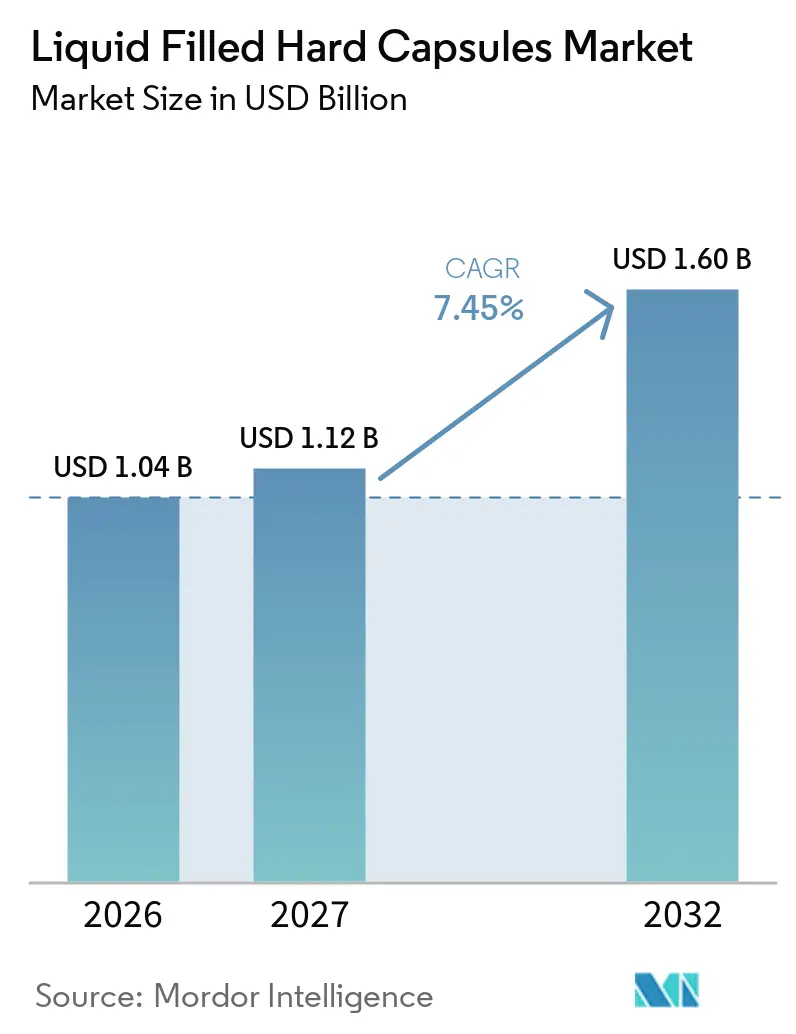
Mordor Intelligenceによる液体充填ハードカプセル市場分析
液体充填ハードカプセル市場規模は、2026年に10.4 ビリオン 米ドル、2027年に11.2 ビリオン 米ドルと予測され、2032年までに16.0 ビリオン 米ドルに達し、2027年から2032年にかけて7.45%のCAGRで成長する見込みです。
強い需要は、難溶性APIに対するバイオアベイラビリティ優先の経口デリバリーへの業界シフトに根ざしており、SEDDSやSMEDDSのような脂質ベースの充填剤が吸収性と投与量の予測可能性を向上させています。液体充填ハードカプセル市場は、ゼラチンの架橋リスクが溶出挙動を低下させる可能性があるユースケースにおいて、メーカーが耐湿性HPMCシェルを好む傾向を反映しています[1]。設備革新もより速い操業基準を設定しており、最新の高スループット充填システムは品質と完全性のインライン管理を維持しながら1時間あたり21万カプセルまでスケールアップしています。並行して、密閉封止と酸素管理を目的とした融合封止プラットフォームが、医薬品とニュートラシューティカルの両分野でプレミアム用途を拡大しています。
主要レポートのポイント
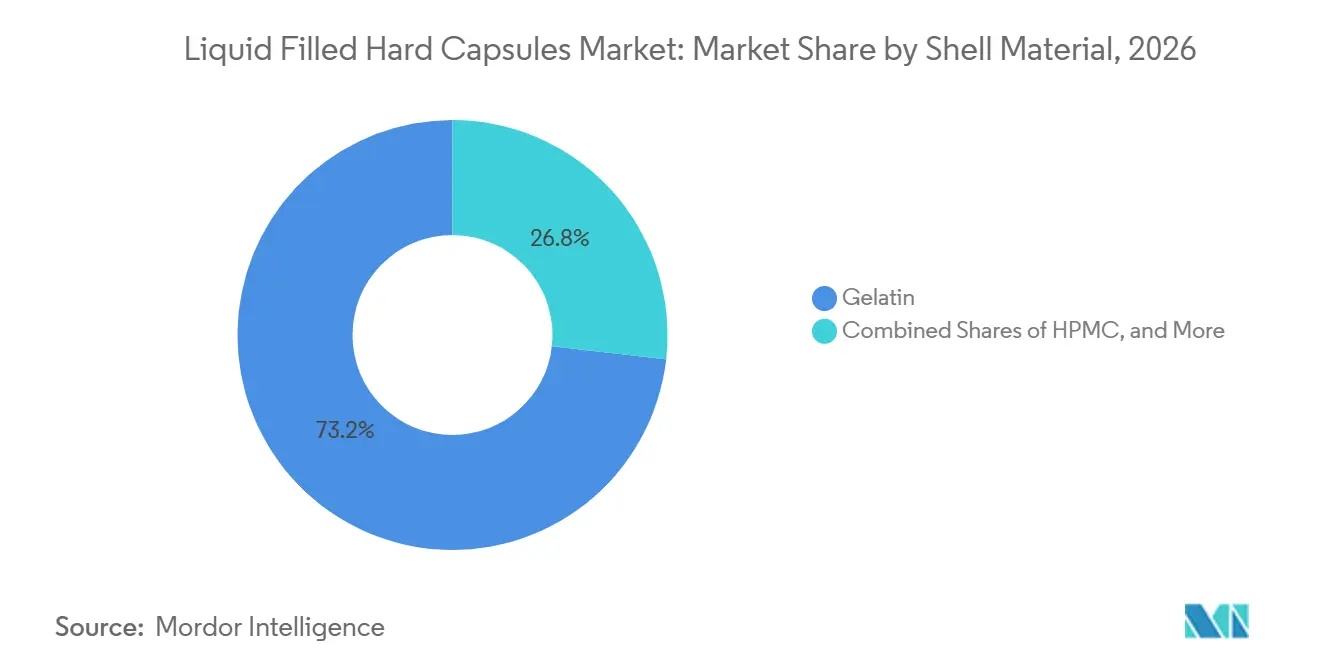
- シェル素材別では、ゼラチンが2026年の液体充填ハードカプセル市場シェアの73.24%を占め、HPMCは2032年にかけて8.51%のCAGRで拡大する見込みです。
- 充填状態別では、油性液体が2026年の液体充填ハードカプセル市場規模の45.32%のシェアを占め、自己乳化システム(SEDDS/SMEDDS)は2032年にかけて9.85%のCAGRで成長する見込みです。
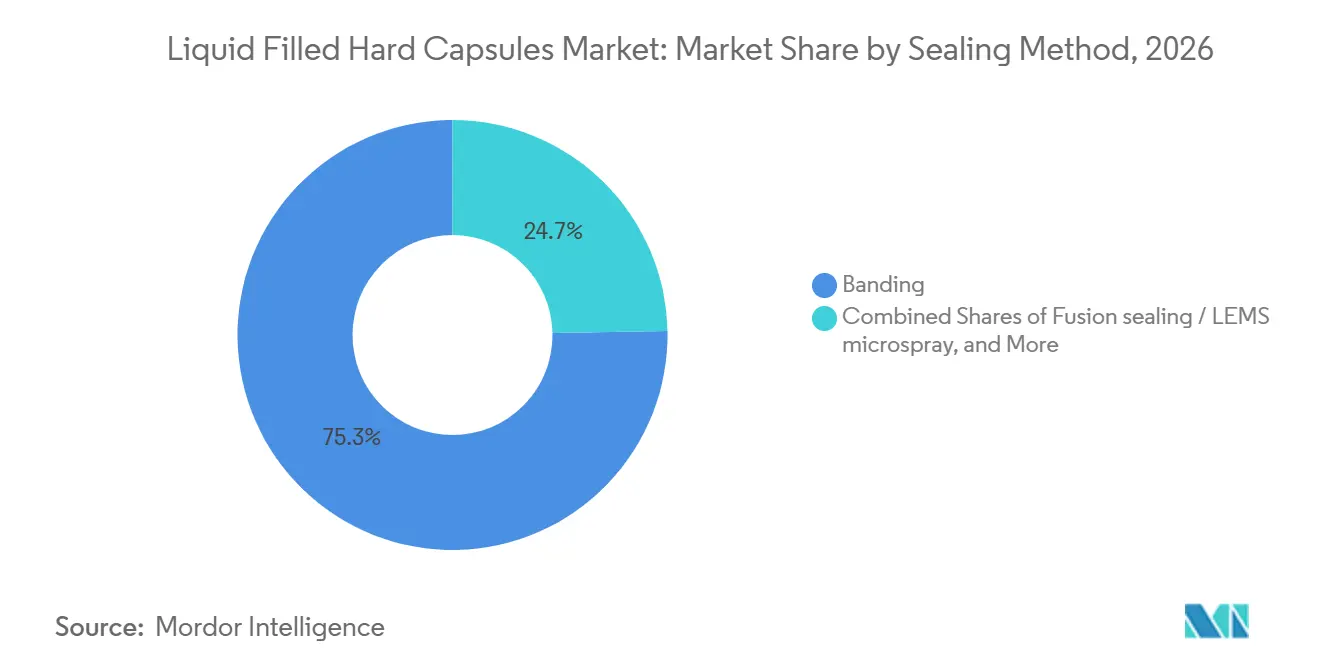
- シーリング方法別では、バンディングが2026年の液体充填ハードカプセル市場規模の75.32%のシェアでトップとなり、フュージョンシーリングは2032年にかけて9.23%のCAGRで成長する予測です。
- 最終用途別では、処方薬(Rx)が2026年に61.91%のシェアを占め、ニュートラシューティカルズは2032年にかけて8.84%のCAGRを記録する見込みです。
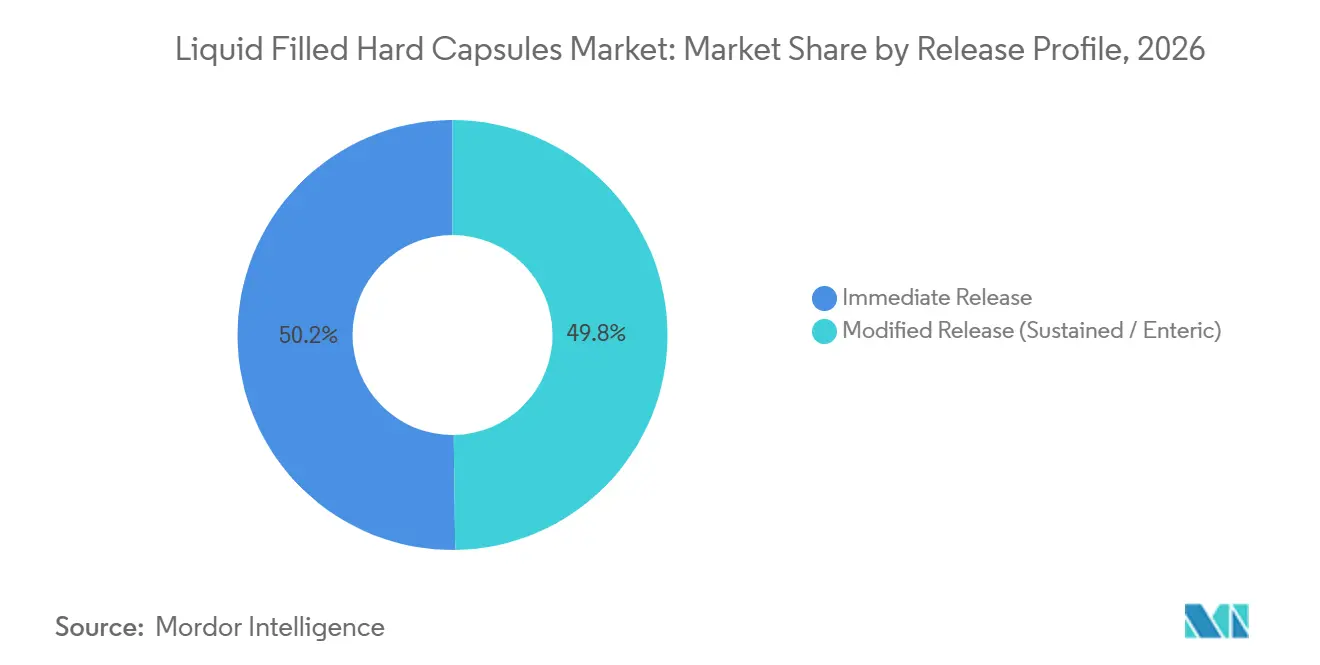
- 放出プロファイル別では、即時放出型が2026年の液体充填ハードカプセル市場シェアの50.22%を占め、修飾放出型は2032年にかけて7.55%のCAGRで成長する見込みです。
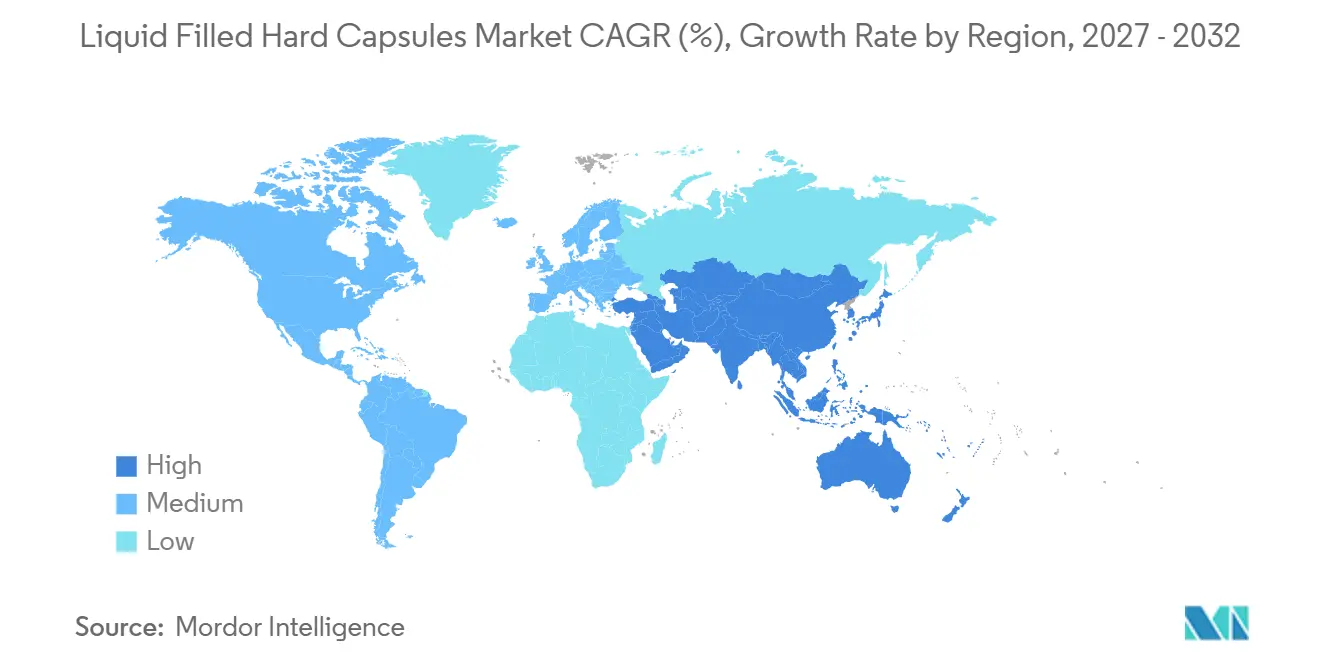
- 地域別では、北米が2026年に34.56%のシェアを保有し、アジア太平洋地域は2032年にかけて9.32%のCAGRで最も急成長する地域となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 難溶性APIに対するバイオアベイラビリティ向上の推進(脂質ベース充填剤、SEDDS/SMEDDS) | +2.1% | 北米、西欧、日本にR&D活動が集中するグローバル市場 | 中期(2〜4年) |
| ニュートラシューティカルの成長とカプセルへの選好 | +1.8% | 北米、欧州、アジア太平洋(インド、中国が数量を牽引) | 短期(2年以内) |
| 液体投与および封止精度の進歩 | +1.3% | グローバル製造拠点;ドイツ、米国、日本での早期利益 | 中期(2〜4年) |
| 耐湿性およびベジタリアン製剤向けHPMC採用 | +1.4% | 欧州(ベジタリアンカプセルシェア35%以上)、北米、アジア太平洋で普及中 | 長期(4年以上) |
| LFHCスケールアップを可能にする高スループットカプセル機械 | +0.6% | グローバル;欧州・北米での高度自動化;中国・インドでの生産能力増強 | 中期(2〜4年) |
| 改ざん防止とプレミアム化を可能にするバンディング/融合封止 | +0.8% | 北米、欧州;アジア太平洋での採用拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
難溶性APIに対するバイオアベイラビリティ向上の推進が液体充填採用を促進
新規低分子候補の多くが低水溶性を示しており、これにより開発チームは消化管での溶出と吸収を高めるためにSEDDSやSMEDDSなどの脂質ベース液体充填戦略を採用する方向に向かっています[2]。これらのシステムは油と界面活性剤および補助界面活性剤を組み合わせ、腸液と接触すると自発的に微細エマルジョンを形成し、界面積を増大させてより予測可能な吸収を支援します。液体充填ハードカプセル市場において、このアプローチはBCSクラスIIおよびIV化合物の薬物曝露の変動を低減するという目標と一致しており、これらの化合物は従来の錠剤として投与された場合に不規則な血漿プロファイルを示すことがあります。
メーカーはこれらの充填剤を、架橋や水分による劣化を回避するシェル選択と組み合わせることで、貯蔵期間中の溶出動態の一貫性を維持しています。規制の枠組みと薬典基準は、液体経口剤形に対するクオリティ・バイ・デザインの実践を強化し、これらのカプセル形式の開発とスケールアップ経路の予測可能性を向上させています。その結果、液体充填ハードカプセル市場は、溶解性が制限された曝露を標的とするパイプラインの再製剤化においてより大きなシェアを獲得する位置にあります。
ニュートラシューティカルの成長が消費者セグメント全体でカプセル需要を促進
消費者は、知覚される吸収速度の速さを伴う飲み込みやすい単回投与形式を引き続き好んでおり、これにより小売チャネルでの油、ビタミン、酵素、プロバイオティクスのカプセルベースデリバリーが拡大しています。液体充填ハードカプセル市場において、ブランドは融合封止と強化された酸素バリアを活用して、オメガ3、CoQ10、特定の植物性成分などの酸化感受性活性成分を保護しながら、改ざん防止性も強化しています。プロバイオティクスおよび酵素製剤は、敏感な成分が腸内で放出される前に胃の条件を生き延びられるよう、遅延放出設計のHPMCシェルを採用しており、コーティング工程を追加することなく有効性のポジショニングを強化しています。
メーカーがコラーゲンや複数成分配合などのカテゴリーの投与量範囲を拡大するにつれ、小売ラインにおける包装と形式の決定において、1回分の量と服薬遵守の容易さが引き続き中心的な役割を果たしています[3]。これらのユーザー中心の特性は、味のマスキング、安定性、クリーンラベルシェル認証が主要な差別化要因となる成長機会を液体充填ハードカプセル市場が獲得するのに役立っています。ニュートラシューティカルのポートフォリオが多様化するにつれ、シェル、封止、充填の統合的な専門知識を持つサプライヤーは、新しいコンセプトを迅速に棚持ちするSKUに転換する位置にあります。
液体投与および封止精度の進歩
充填プラットフォームのアップグレードにより、低用量および強力な活性成分に対する厳格な含量均一性目標を満たしながら、液体および半固形製剤をスケールアップできるようになっています。液体充填ハードカプセル市場において、最新のラインはサーボ制御、インライン重量チェック、自動排除を組み込み、困難な賦形剤システムを稼働させながら検証済みの限界内に収めています。高スループットシステムは商業環境で1時間あたり15万カプセルを超え、大量生産プログラムでは完全自動化ソリューションが1時間あたり21万カプセルに達しています。設備革新はスピードを超えて、柔軟な切り替え、ホットメルト機能、長期キャンペーン中の重要パラメータの管理をオペレーターが維持するのに役立つPATスタイルのセンサーを含むまでに拡大しています。これらの機能は、複雑な脂質充填剤や懸濁液のスケールアップを支援しながら、汚染リスクを高める可能性のある手動介入を削減します[4]。アウトソーシング需要が増加するにつれ、高度で設定可能なラインを持つ契約パートナーは、商業速度での厳格なプロセスウィンドウを必要とするプロジェクトを獲得する有利な立場にあります。
耐湿性およびベジタリアン製剤向けHPMC採用
HPMCシェルは、耐湿性活性成分、溶媒含有充填剤、または文化的要件によりゼラチンが適さない場合に普及しており、液体充填ハードカプセル市場での幅広い採用を支援しています。ゼラチンと比較したHPMCの固有の低水分含量は、吸湿性APIを保護し、充填剤とシェルが相互作用する際に生じる析出リスクを軽減するのに役立ちます。並行して、ベジタリアンおよびハラール認証により、ブランドとスポンサーは動物由来原料が制限されている市場での消費者および患者の選好に対応できます。
HPMCはゼラチンの溶出を妨げる可能性があるアルデヒド駆動の架橋に抵抗するため、製剤担当者は特定の活性成分と賦形剤システムの長期安定性に対して追加の安全マージンを得ることができます。これらの機能的およびラベリングの利点は、特にプレミアム封止アプローチや遅延放出形式が目標製品プロファイルの一部である場合に、医薬品とニュートラシューティカルの両プログラムにおけるHPMCの役割を拡大しています。供給規模と認証が主要生産者の間で確立されている現在、液体充填ハードカプセル市場はパイプラインの進化に伴いHPMCのシェア拡大が続くと見込まれています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊封止によるコストとプロセスの複雑性の増加 | -0.9% | グローバル;コスト重視市場(インド、東南アジア、ラテンアメリカ)でより顕著 | 中期(2〜4年) |
| 賦形剤とシェルの適合性および規制上の検証負担 | -0.7% | グローバル医薬品市場;EU、米国、日本でより厳格 | 長期(4年以上) |
| ゼラチン供給と文化的制約による変動性 | -0.5% | 中東、南アジア(ハラール要件);欧州(ベジタリアンの選好) | 短期(2年以内) |
| 高度な封止/包装なしでの酸素/水分侵入リスク | -0.4% | 熱帯市場(東南アジア、サハラ以南アフリカ);高温多湿気候 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特殊封止によるコストとプロセスの複雑性の増加
液体充填形式は多くの場合、容器閉鎖完全性の一部としてバンディングまたは融合封止を必要とし、これにより従来のハードカプセルと比較して設備投資と運営負担が増加する工程が追加されます。液体充填ハードカプセル市場において、密閉された連続シームを形成する融合システムはプレミアムな保護を提供しますが、すべてのサイトが維持しているわけではない専用設備、検証、およびオペレータースキルを必要とします。ラインがより高度になるにつれ、企業は重量、封止完全性、外観がリアルタイムで仕様を満たすことを確認するインライン管理と検査工程を検証しなければなりません。これにより品質管理の負担が増大し、小ロットや頻繁なSKU切り替えの技術移転が長期化する可能性があります。プレミアムな改ざん防止と酸化保護を必要とするスポンサーは棚持ちと品質の利点を得ますが、価格競争が激しいプログラムでは追加の複雑性が重荷となる可能性があります。このトレードオフが液体充填ハードカプセル市場全体の施設戦略とアウトソーシングの選択を形成しています。
賦形剤とシェルの相互作用が広範な検証プロトコルを要求
界面活性剤、補助溶媒、または反応性賦形剤を含む液体充填剤は、貯蔵期間全体にわたって溶出、完全性、および放出プロファイルが一貫して維持されるよう、シェルポリマーとの慎重な適合性評価を必要とします。液体充填ハードカプセル市場において、スポンサーとCDMOは後期段階での予期せぬ問題のリスクを低減するため、加速および長期条件下で代表的な充填剤に対してゼラチンやHPMCなどのシェル素材をスクリーニングします。経口剤形に関する薬典の更新により、抽出物と浸出物に関する期待が強化されており、シェルポリマーが界面活性剤リッチなシステムと接触する場合に方法開発と毒性学的レビューの工程が追加されます。これらの要件により、実現可能性とスケールアップにおいてより堅牢な実験計画が推進されますが、非従来型賦形剤を必要とする複雑な活性成分のタイムラインが延長される可能性があります。正味の効果は、信頼性の高いパフォーマンスを確保するための高い初期作業負荷であり、これは規制上の信頼と患者の安全を維持するために不可欠です。パイプラインが多様化するにつれ、この検証負担は一部の液体充填製品の上市における関門要因であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シェル素材別:
植物由来代替品が供給経済を再形成ゼラチンカプセルは2026年の液体充填ハードカプセル市場シェアの73.24%を占め、成熟した加工インフラと、一般的な油性・懸濁液充填における溶解挙動への深い理解に支えられています。この既存基盤により、架橋を引き起こす可能性のある添加剤化学を回避た製剤を用いる大量生産プログラムにおいて、ゼラチンは中心的な役割を維持しています。スポンサーは、確立されたゼラチンサプライネットワークおよびバンディング工程における現場レベルの経験を活用することで、資格認定の効率化を重視しています。HPMCは、アルデヒドによる架橋への固有の耐性、シェル水分の低さ、および遅延放出・修飾放出設計への適合性により、より速いペースで拡大を続けており、これらすべてが製剤の自由度を高めています。非GMO、ハラール、ビーガン認証を含む認証フットプリントも、多くの消費者向けポートフォリオの中核をなすラベル付き製品機会のHPMCへの展開を後押ししています。液体充填ハードカプセル市場において、ゼラチンのスケール経済とHPMCの機能的・ラベル上の優位性の間のダイナミクスは、2032年を通じてシェル選択の意思決定を形成し続けるでしょう。
HPMCは2032年にかけて8.51%のCAGRを記録する見込みです。これは、水分感受性の高いAPI、プロバイオティクス、酵素、および溶剤含有充填物が、安定性と予測可能な放出を維持するためにゼラチンか移行するケースが増えているためです。サプライヤーは、熱ゲル化プロセスおよびポリマーエンジニアリングの進歩に投資し、液体充填モダリティ全体でpH非依存性の溶解と一貫したパフォーマンスを実現しています。液体充填ハードカプセル業界において、この能力により製剤設計者は、消費者向けチャネルで重要なラベル表示を維持しながら、遅延放出機能と脂質ビークルを組み合わせた製品を設計することが可能になります。ゼラチンは安定した中性pHの油や単純な懸濁液に対して依然として強みを持つため、ポートフォリオ固有の基準が大手バイヤーにおけるハイブリッド調達戦略を引き続き牽引しています。長期的には、規制対象製品におけるHPMCへの信頼の高まりと認証済みサプライの拡大が、植物由来シェルへのシェアの段階的な再バランスをもたらす可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
充填状態別:
自己乳化システムがイノベーションの軌跡をリード油性液体充填は2026年の液体充填ハードカプセル市場規模の45.32%を占め、溶解が比較的容易なビタミン、油脂、ホルモン製品における中心的な役割を反映しています。オペレーターは、プロセスの簡便さ、安定した取り扱い範囲、ゼラチンおよびHPMCシェルとの幅広い適合性から、油性ビークルを引き続き好んでいます。APIがより強力な可溶化を必要とする場合、プログラムは患者間変動を抑えながら高い曝露量を実現する設計された乳化システムへと移行します。シェル、シール、充填を一体として調整し、保存期間を通じてパフォーマンスを維持する必要があるため、液体充填ハードカプセル市場において最も大きな製剤革新が見られるのはこの領域です。並行して、機器プロバイダーはホットフィルや厳密な加工ウィンドウを必要とする高粘度システムのスループット、インライン制御、温度管理を改善しています。
自己乳化SEDDS/SMEDDSは2032年にかけて9.85%のCAGRで成長する見込みであり、脂質マイクロエマルジョンが難溶性APIの可溶化と曝露量を改善するという査読済みのエビデンスによって裏付けられています。ナから準ミクロンの範囲の液滴サイズをターゲットにする能力により界面面積が増大し、摂食状態が変動する条件下でも一貫した吸収を促進します。懸濁液およびホットメルト用途は、活性成分の油溶解性が低い場合や半固体マトリックスが有益な場合において明確な役割を維持していますが、沈降や熱プロファイルを管理するためにより堅牢なプロセス制御に依存しています。パイプラインが複雑な送達目標へと進化するにつれ、液体充填ハードカプセル市場は放出制御と可溶化戦略を統合できる乳化システムへのシェア配分を拡大し続けるでしょう。
封止方法別:
融合技術がプレミアムセグメントを獲得バンディングは2026年の液体充填ハードカプセル市場規模の75.32%を占め、医薬品およびニュートラシューティカルズラインにおける幅広い機器の利用可能性と習熟度に支えられています。多くの受託パートナーは高速バンディングを活用して、大量の小売向け製品に対して一貫した封止と視覚的な改ざん防止証拠を提供しています。このアプローチは実用的な切り替えを可能にし、シェル素材やサイズを超えてフォーマットの柔軟性を高く維持します酸化感受性の高い充填物や高価値充填物については、より大きな有効シール面積と密封特性を持つフュージョンシーリングへの移行が進んでいます。この移行は、長期常温保存向けのカプセルや、浸入リスクの低減が有益な添加剤システムにおいて最も顕著です。
フュージョンシーリングは2032年にかけて9.23%のCAGRで成長する見込みです。これは、スポンサーがマイクロスプレーシーム活性化と制御された熱融合を組み合わせて連続シェルボディを形成するプラットフォームを標準化しているためです。液体充填ハードカプセル市場は、漏れ許容度がほぼゼロである酸化しやすいニュートラシューティカルズや用量重要な医薬品製品に対して、このシール完全性をますます重視しています。ロックのみの構成は圧力変化への耐性が低いためニッチにとどまりますが、バンディングはスピードとコスト効率が最優先される場面で引き続き重要な役割を果たしています。カテゴリー全体にわたって容器・閉鎖系の完全性への期待は高まり続けており、フュージョンプラットフォームは最新の試験方法および製管理と高い整合性を持っています。この運用上の実用性とプレミアムシーリングのバランスが、予測期間における採用パターンの二極化を説明しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
最終用途別:
ニュートラシューティカル需要が医薬品成長を上回る処方薬(Rx)は2026年の収益の61.91%を占め、用量予測性、安定性、バイオアベイラビリティ向上を重視するユースケースで液体充填ハードカプセル市場を支えています。スポンサーは化学的適合性と放出目標に基づいてシェル素材を選択し、酸化制御や改ざん防止がリスク管理に不可欠なプログラムではフュージョンシーリングを採用しています。並行して、HPMCベースの遅延放出設計により、感受性の高い活性成分がコーティング工程を追加することなく胃内条件を回避でき、開発の効率化が図れます。これらの特性により、類似の曝露量を達成するために錠剤では複雑な加工が必要となる特定の患者サブグループや活性成分に対して、カプセルの選択が維持されています。その結果、液体充填ハードカプセル市場は、治療効果の一貫性向上を目指すライフサイクル管理の主要な手段であり続けています。
ニュートラシューティカルズは8.84%のCAGRを記録する見込みであり、油脂、酵素、プロバイオティクスを1回の服用で摂取できる利便性の高い高バイオアベイラビリティフォーマットへの消費者の嗜好を背景に成長しています。フュージョンシーリングとHPMCシェルにより、よりクリーンなラベル、強化された酸素制御、必要に応じた遅延放出が実現し、小売チャネルにおけるプレミアムポジショニングを支援しています。特にプロバイオティクスおよび酵素製品は、遅延放出カプセルが腸内での崩壊前に活性成分を胃内通過から保護する際に恩恵を受けます。ニュートラシューティカルズが成分と表示で差別化を続けるにつれ、シーリングと包装に関する液体充填のノウハウは、大規模での安定性と保存期間の確保に不可欠となります。これにより、液体充填ハードカプセル市場における消費者向けヘルスプログラムの成長プロファイが強化されます。
放出プロファイル別:
修飾放出が標的デリバリーで牽引力を獲得即時放出型フォーマットは2026年の液体充填ハードカプセル市場の50.22%のシェアを占め、速やかな発現と単純な油性ビークルが治療上または消費者の目的に合致するユースケースと一致しています。オペレーターは経口剤形の薬局方基準に合わせて溶解性能を調整し、工程内検査と工程後試験によりバッチリリースを支援しています。予め溶解された活性成分やマイクロエマルジョンを含むカプセルは通常、即時放出試験を余裕をもって通過するため、このフォーマットはカテゴリー全体にわたって汎用性の高い選択肢であり続けています。遅延作用や胃保護が必要な場合、製剤設計者はシェルの選択、シーリングアプローチ、充填組成を調整して所望のプロファイルを達成します。これらのオプションにより、液体充填ハードカプセル市場は同一プラットフォームファミリーで速やかな発現ニーズとターゲット送達目標の両方をカバーできます。
修飾放出型は7.55%のCAGRで成長する見込みであり、胃内媒体中で完全な状態を保ち、別途コーティング工程なしに腸内崩壊できる遅延放出HPMCデザインによって牽引されています。この能力は、腸溶保護が有益なプロバイオティクス、酵素、および特定の低分子化合物において支持を得ています。サプライヤーはまた、即時効果と遅延効果をSKU全体またはネスト型フォーマットで組み合わせるハイブリッド用量戦略を支援しており、錠剤圧縮なしに設計空間を広げています。シーリングとシェルポリマーの進歩により、溶解の微調整と実際の流通条件下での安定性維持のための余地が拡大しています。これらの設計上の選択が、規制対象および消費者向けヘルスプログラム全体にわたる修飾放出カプセルの採用軌跡を支えています。
地域分析
北米液体充填ハードカプセル市場
北米は2026年の液体充填ハードカプセル市場の34.56%を占め、強力な医薬品スポンサー基盤、確立されたカプセル製造、および経口剤形に対する成熟した規制システムに支えられています。米国のcGMP要件と容器・閉鎖系の完全性への期待は、液体充填プログラムの品質および文書化慣行の標準化に貢献しています。フュージョンシーリングとHPMCシェルを用いたカプセルは、酸化安定性とラベル表示がプレミアム治療薬および消費者製品を支援するプロジェクトで増加しています。同地域の高スループットラインの既存基盤は、処方薬(Rx)およびOTCの両方にわたる大量生産を支援し、上市および再製剤化のための生産能力を確保しています。このエコシステムにより、北米は予測期間を通じて影響力のある購買者および生産者であり続ける位置にあります。
アジア太平洋液体充填ハードカプセル市場
アジア太平洋地域は2032年にかけて9.32%のCAGRで最も急成長する地域となる見込みであり、強力な製造能力と、医薬品およびニュートラシューティカルズパイプラインの両方においてプレミアムシーリングおよびシェルオプションの採用が増加していることを反映しています。地域サプライヤーおよびグローバル多国籍企業は、より高い完全性フォーマットで国内および輸出需要に対応するため、生産能力と技術スタック拡大しています。スポンサーが生産を現地化し機器をアップグレードするにつれ、インライン制御を備えた高速ラインが主要ハブでより一般的になっています。ベジタリアンおよびハラール認証への需要とともにHPMCの採用が増加しており、主要市場全体での小売および処方薬(Rx)のユースケースを支援しています。この品質、スピード、認証の幅の組み合わせが、液体充填ハードカプセル市場における同地域のアウトパフォーマンスを支えています。
欧州液体充填ハードカプセル市場
欧州は、液体充填、フュージョンシーリング、および高度な放出設計に向けたバリデートされたプロセスを持つ生産者を優遇する厳格な品質基準のもとで着実な成長を示しています。活動内容には、製薬および一般消費者向けヘルスケア顧客の両方を支援するパッケージングおよび統合サービスにおける生産能力の追加が含まれます。HPMCの採用は、水分管理を必要とするユースケースや、ベジタリアンおよびハラール嗜好に向けたラベル表示の拡大を必要とするユースケースにおいて堅調です。文書管理、抽出物・溶出物試験、およびインプロセス管理に対する高い基準を背景に、欧州メーカーは複雑な液体充填需要に対応した運営モデルを構築しています。これにより、同地域は規制市場において優位な立場を維持しながら、液体充填ハードカプセル市場におけるグローバルサプライニーズにも対応しています。
競合環境
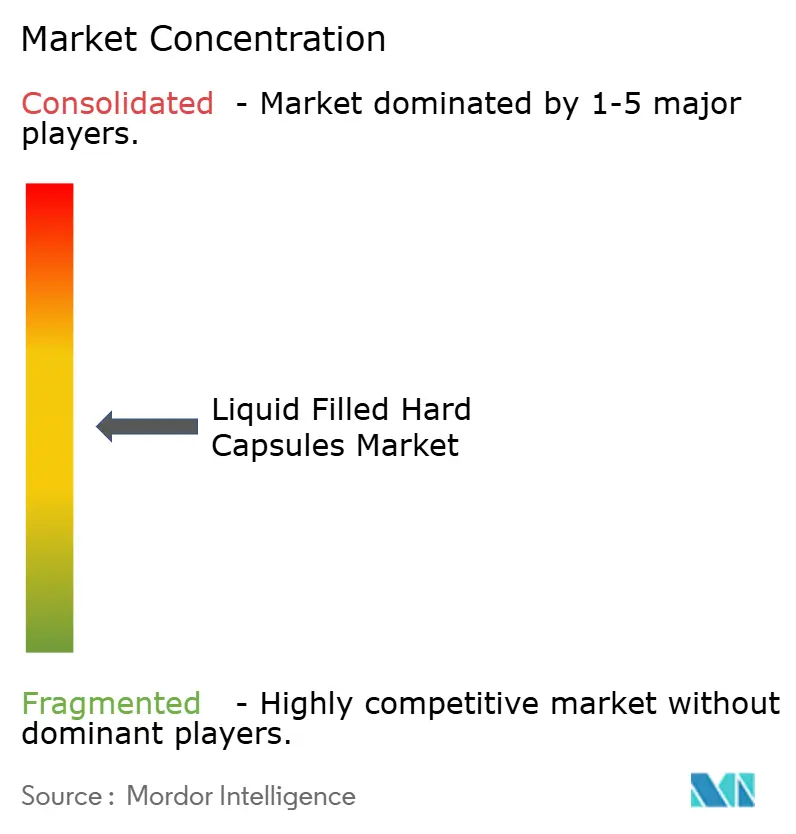
液体充填ハードカプセル市場は、製剤から商業規模の充填・封止までを提供するグローバルカプセル生産者、設備専門家、CDMOが混在する中程度に断片化した市場を特徴としています。プロバイダーはシェルポートフォリオ、封止技術、認証、および長期キャンペーン全体でプロセス管理を統合する能力によって差別化しています。Lonzaの融合封止とLicapsプラットフォームは、厳格な酸素管理、堅牢な改ざん防止、および多様な気候下での強力な安定性を必要とするプレミアム用途を確立しています。ACGは耐湿性とベジタリアンのニーズを標的とした高度なHPMCシェル製品を展開し、規制および消費者プログラムに対する材料科学とアプリケーションサポートを組み合わせています。SyntegonやMG2などの設備革新者は、メーカーがスループットで品質基準を満たすのを支援する重量チェック、PATスタイルのセンサー、迅速な切り替えを統合するためにパフォーマンスシリーズを拡大しています。
戦略的投資は生産能力のローカライズ、高薬理活性物質の取り扱い、統合包装を中心に継続しています。Aenovaは2024年に経口固形剤とカプセル機能をネットワーク全体でスケールアップするための記録的な投資を報告し、高薬理活性物質の取り扱いと固形剤の生産量拡大に注力しました。欧州では、Sirioが2024年にドイツで1,878万米ドルのフルサービス包装施設を開設し、統一されたGMP基準の下でブリスターとボトル形式をサポートし、カプセルベースのポートフォリオに対する下流サポートを拡大しました。Catalentのアジアにおける確立されたフットプリントには日本の掛川サイトが含まれており、カプセルベースの経路を計画するスポンサーに対する複数地域の臨床および商業供給オプションを補完しています。これらの動きは、液体充填ハードカプセル市場における新規分子の上市とライフサイクルプログラムを確保するためにリーダーがエンドツーエンドの提供を強化している方法を示しています。
液体充填ハードカプセル産業リーダー
-
Lonza
-
Suheung(EMBO CAPS)
-
CapsCanada
-
Altasciences
-
Catalent
- 注:主要企業の掲載順は順位を示すものではありません。
液体充填ハードカプセル市場 このレポートでカバーされる企業
- ACG Worldwide
- Altasciences
- CapsCanada / Lyfe Group
- Catalent
- Erawat Pharma
- Fermentis Life Sciences
- HealthCaps India
- Lonza / Capsugel
- Nectar Lifesciences
- Sirio Pharma
- Suheung / EMBO CAPS
- Thermo Fisher Scientific / Patheon
- Vantage Nutrition
- Zeon Lifesciences
最近の産業開発事情 液体充填ハードカプセル市場
- 2026年3月:Lone StarがLonza Group AGからCapsugel(カプスゲル)を買収し、LonzaはLone Starが過半数株式を取得する一方で約40%の株式に再投資しました。この取引は、空ハードカプセルおよび液体充填ハードカプセルのグローバルプレーヤーとしてのCapsugel(カプスゲル)の強固な地位を強調しています。
- 2025年9月:Bora Pharmaceuticals Co., Ltd.が台湾・竹南サイトで液体充填ハードカプセル(LFC)製造を導入し、生産能力の主要な拡大を実現しました。
グローバル液体充填ハードカプセル市場レポートの範囲
液体充填ハードカプセル市場は、バイオアベイラビリティ、安定性、経口薬物デリバリーにおける患者コンプライアンスを向上させるために設計された液体、半固形、または脂質ベースの製剤で充填された2ピースハードカプセルで構成されています。これらのカプセルは、特に難溶性または敏感な活性成分に対して、医薬品とニュートラシューティカルの用途で広く使用されています。
市場はシェル素材別(ゼラチン、HPMC、プルランまたはその他のセルロース)、充填状態別(油性液体、懸濁液、半固形またはホットメルト充填、自己乳化SEDDSまたはSMEDDS)、封止方法別(バンディング、融合封止またはLEMSマイクロスプレー、ロックのみ)、最終用途別(処方薬、OTC製品、ニュートラシューティカルまたは栄養補助食品)、放出プロファイル別(即時放出および修飾放出)にセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| ゼラチン |
| HPMC |
| プルラン/その他のセルロース |
| 油性液体 |
| 懸濁液 |
| 半固形/ホットメルト充填 |
| 自己乳化(SEDDS/SMEDDS) |
| バンディング |
| 融合封止/LEMSマイクロスプレー |
| ロックのみ |
| 処方薬 |
| OTC |
| ニュートラシューティカル/栄養補助食品 |
| 即時放出 |
| 修飾放出(持続放出/腸溶性) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| シェル素材別 | ゼラチン | |
| HPMC | ||
| プルラン/その他のセルロース | ||
| 充填状態別 | 油性液体 | |
| 懸濁液 | ||
| 半固形/ホットメルト充填 | ||
| 自己乳化(SEDDS/SMEDDS) | ||
| 封止方法別 | バンディング | |
| 融合封止/LEMSマイクロスプレー | ||
| ロックのみ | ||
| 最終用途別 | 処方薬 | |
| OTC | ||
| ニュートラシューティカル/栄養補助食品 | ||
| 放出プロファイル別 | 即時放出 | |
| 修飾放出(持続放出/腸溶性) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
液体充填ハードカプセル市場の規模と2032年までの成長見通しはどのようなものですか?
2025年に9.7 ビリオン 米ドルに達し、2032年までに16.0 ビリオン 米ドルに達する見込みで、2027年から2032年にかけて7.45%のCAGRで成長します。
液体充填ハードカプセル市場でリードしている最終用途セグメントはどれか
処方薬(Rx)が2026年に61.91%のシェアでトップとなり、ニュートラシューティカルズは2032年にかけて8.84%のCAGRで最も速く成長する見込みです。
最も強い勢いを示す充填状態形式はどれか
油性フォーマットが2026年に45.32%のシェアでトップとなり、自己乳化SEDDS/SMEDDSは2032年にかけて9.85%のCAGRで成長する見込みです。
この市場における封止技術はどのように進化しているか
バンディングが2026年に75.32%のシェアを保有し、フュージョンシーリングは密封性と完全性の利点から2032年にかけて9.23%のCAGRで最も速く成長する方法です。
HPMCシェルは液体充填ハードカプセル市場においてどのような役割を果たしているか
HPMCは水分感受性およびベジタリアン要件に対応し、採用の増加に伴い2032年にかけて8.51%のCAGRで拡大する見込みです。
どの地域が増分成長を牽引する見込みか
北米が2026年に34.56%のシェアでトップとなり、アジア太平洋地域は2032年にかけて9.32%のCAGRで最も急成長する地域となる見込みです。