
Mordor Intelligenceによる医薬品有効成分(API)市場分析
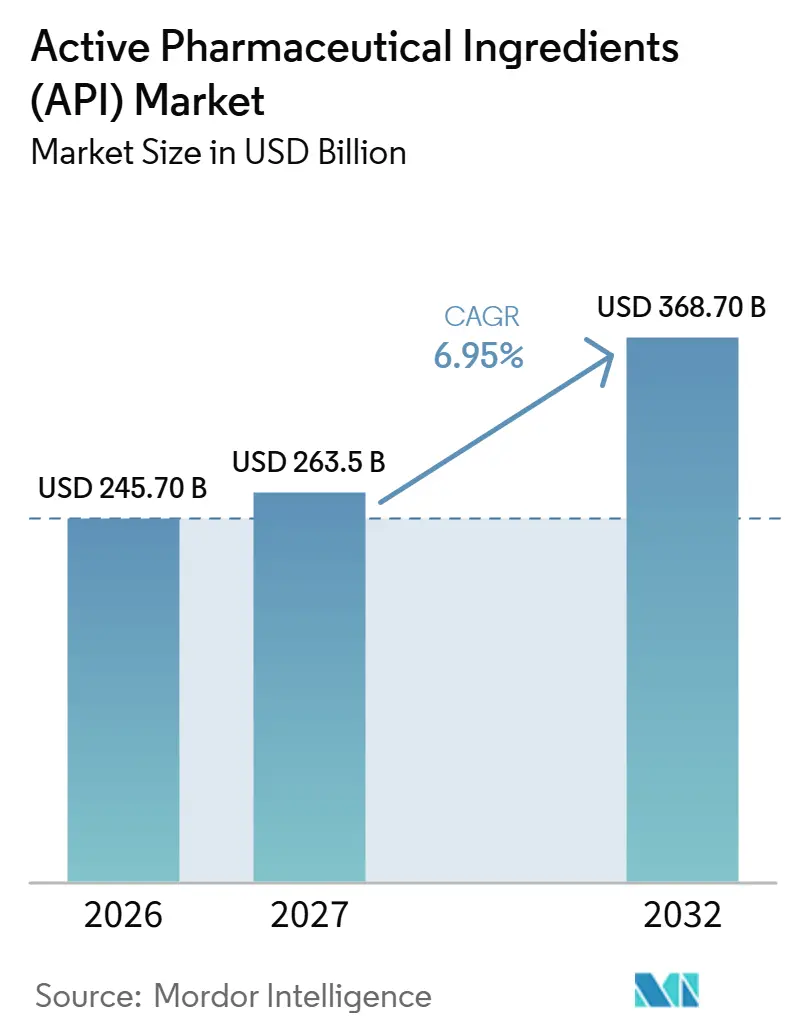
医薬品有効成分(API)市場規模は、2026年の2,457億米ドルから2027年には2,635億米ドルに成長し、2027年~2032年のCAGR 6.95%で2032年には3,687億米ドルに達すると予測されている。
慢性疾患治療薬およびターゲットがん治療薬への需要が有効成分の供給を支えており、米国における低分子投資計画が将来の製造選択肢を広げる可能性がある。外部生産はコスト管理の機会をもたらすが、サプライヤー間の競争により成熟したAPIで得られる価格が制限される場合がある。したがってサプライヤーは、複雑な化学合成と統合された開発・製造・試験を通じて、商業用医薬品プログラムの技術要件を満たすことで競争力を高めることができる。化学合成APIに対するEUのニトロサミン規制は、有効成分の仕様を完成医薬品の要件と結びつけることで、その技術的な幅の商業的価値を強化している。
主要レポートのポイント
- APIタイプ別では、合成APIが2026年の医薬品有効成分(API)市場シェアの65.25%を占めてトップとなり、バイオロジクスAPIは2027年~2032年にかけてCAGR 8.92%で最も速く成長すると予測されている。
- 製造モデル別では、自社製造・内製が2026年の医薬品有効成分(API)市場規模の50.58%のシェアを占めてトップとなり、受託・外部委託製造は2027年~2032年にかけてCAGR 9.5%で最も速く成長すると予測されている。
- 分子サイズ別では、低分子が2026年の市場の56.84%を占めてトップとなり、高分子・バイオロジクスAPIは2027年~2032年にかけてCAGR 7.8%で最も速く成長すると予測されている。
- 治療領域別では、循環器領域が2026年の市場の27.75%で最大シェアを占め、腫瘍領域は2027年~2032年にかけてCAGR 10.3%で最も速く成長すると予測されている。
- 地域別では、北米が2026年の市場の39.28%を占めてトップとなり、アジア太平洋地域は2027年~2032年にかけてCAGR 10%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患治療薬需要の増大 | +3% | 北米、特に米国 | 短期(2年以内) |
| バイオロジクスおよびターゲット療法パイプラインの拡大 | +2.5% | 北米、特に米国 | 中期(2~4年) |
| 外部委託製造によるコスト優位性 | +1.75% | アジアおよび欧州連合 | 短期(2年以内) |
| 連続フロー技術およびミニプラント技術の普及 | +1.25% | 欧州、特にベルギー | 中期(2~4年) |
| 政府のPLI・国内回帰インセンティブによるクラスター再編 | +0.75% | アジア太平洋地域、特にインド | 中期(2~4年) |
| AIを活用した逆合成による開発サイクルの短縮 | +0.25% | 欧州、特にスイス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患治療薬需要の増大
慢性疾患治療薬は大規模な治療対象患者層を有しており、有効成分の継続的な需要源として重要な位置を占めています。Novo Nordiskは2025年に糖尿病ポートフォリオで4,200万人に到達し、そのポートフォリオの固定為替レートベースでの売上高は4%成長を達成しました。[1] WHOの2025年モデルリストには、各種がんおよび糖尿病と関連する併存疾患の治療薬が追加されており、同リストは150カ国以上における公的調達の基準として機能しています。リストの収載は医療機関を通じた治療へのアクセスを拡大し得るものの、国家レベルの調達決定がそのルートをAPI市場全体における追加的な医薬品供給へと転換するかどうかを左右します。Novo Nordiskは2型糖尿病治療薬であるOzempicの2025年米国売上高として880億4,700万デンマーク・クローネ(133億6,000万米ドル)を計上しており、単一の慢性疾患フランチャイズが原薬サプライヤーに対して支え得る商業規模を示しています。
バイオロジクス・標的治療パイプラインの拡大
新たな治療適応症は、単一の承認レジメン内の複数の有効成分にわたる需要を拡大し得ます。FDAは2025年11月18日、国際的なフェーズ3試験を経て、再発または難治性の濾胞性リンパ腫に対するエプコリタマブとリツキシマブおよびレリドミドの併用療法を承認しました。エプコリタマブはT細胞誘導型二重特異性抗体です。承認された併用療法を使用するには、そのレジメンを受ける患者に対して3種類すべての有効成分の供給が必要となり、API市場全体にわたる協調的な調達要件が生じます。再発または難治性の濾胞性リンパ腫の適格患者がより多くこのレジメンを受けるようになれば、抗体および両コンパニオン剤の商業的な原薬需要が合わせて増加し得ます。
アウトソーシング製造のコスト優位性
サプライヤー間の競争は、製薬会社がAPI生産を外部製造業者に委託する際のコスト管理手段となります。EUROAPIは2025年の報告書において、製薬会社はAPIサプライヤー間の契約と競争を通じて生産コストをより適切に管理できると述べています。欧州委員会の2025年分析では、アジアで調達されるAPIのコストが低いことが、EU域外へのジェネリックAPI生産のシフトを説明し得るとしています。購買側にとって、契約はサプライヤーの比較と地理的に異なるコスト基盤へのアクセスを組み合わせることができます。購買側が外部契約を通じてそのような低コスト基盤にアクセスする場合、調達のシフトはAPI注文をアジアの商業生産者に向け、API市場におけるサプライヤー競争に影響を与えます。
連続フロー・ミニプラント技術の普及
商業運転により、連続フローは実験室でのルート開発を超えてAPI供給の意思決定に関連するものとなっている。Ajinomoto Bio-Pharma Servicesのベルギー・ウェッテレン拠点は、GMP環境および非GMP環境にわたり15年以上の商業運転実績を持ち、開発から数トン規模の商業供給まで対応している。Pharmaronは、フォトケミストリー、電気化学、オゾン分解、連続抽出・分離・蒸留を含む、数キログラムから数メトリックトン規模のフロー技術を低分子医薬品原薬に提供している。ウェッテレンの開発から商業運転までの実績は、開発者がプロジェクトを原料供給へと進めるためのフロールートを提供する。適切なプロジェクトが商業生産に移行するにつれ、フロー対応生産業者にAPIロットを委託することで、開発作業を継続的な製造需要へと転換できる。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GMP規制およびニトロサミン管理コンプライアンスコストの世界的上昇 | -1% | 欧州連合加盟国 | 短期(2年以内) |
| ジェネリック価格の圧縮によるAPIマージンの圧迫 | -0.75% | 欧州およびアジア | 短期(2年以内) |
| サプライチェーンの不透明性による品質リスク認識の高まり | -0.5% | 欧州連合加盟国 | 短期(2年以内) |
| バイオテクノロジーAPIに対する複雑なグローバル規制調和 | -0.25% | 欧州連合加盟国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
GMP規制およびニトロサミン管理コンプライアンスコストの世界的上昇
ニトロサミン管理により、APIの商業的品質要件がその顧客の完成医薬品に依存する場合がある。欧州医薬品庁(EMA)の2025年10月のQ&Aは、化学合成APIを含むEU向け人用医薬品について、製造販売承認保有者および申請者が、関連する製造業者承認保有者およびAPI製造業者による確実な評価を確保することを求めている。特定の完成品は、ニトロサミン不純物を管理するために、薬局方モノグラフよりも追加のAPI試験またはより厳しい限度値を必要とする場合がある。医薬品有効成分委員会(APIC)の2025年ガイダンスは、一部のAPI企業が、合理的なレベルに関する確立された慣行がないまま、過去の不純物限度値に対して非常に低いアミン含有量を確認するよう顧客から要求を受けたと報告した。その結果、サプライヤーは標準的な有効成分仕様を超えた製品固有の検証作業に直面し、コンプライアントな生産に顧客依存の負担が加わる可能性がある。
ジェネリック価格の圧縮によるAPIマージンの圧迫
成熟APIの生産者は、競争によって供給単位当たりの価格が低下した場合に制約に直面します。EUROAPIは2025年の事業レビューにおいて、アジアメーカーとの競争激化が欧州生産者にとって成熟APIへの価格圧力を高めていると述べています。[2] このような圧力は、サプライヤーが生産を維持していても収益拡大を制限し得るため、商業的な生産量が収益ポテンシャルの信頼できる指標となりにくくなります。2026年、EUROAPIは高マージンの複雑分子への注力強化を発表し、コモディティ化した製品は必要に応じて優先度を下げる方針を示しました。成熟APIを維持する欧州生産者にとって、価格圧力はEUニトロソアミンリスク評価などの義務を履行するコストを消滅させるものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
APIタイプ別:
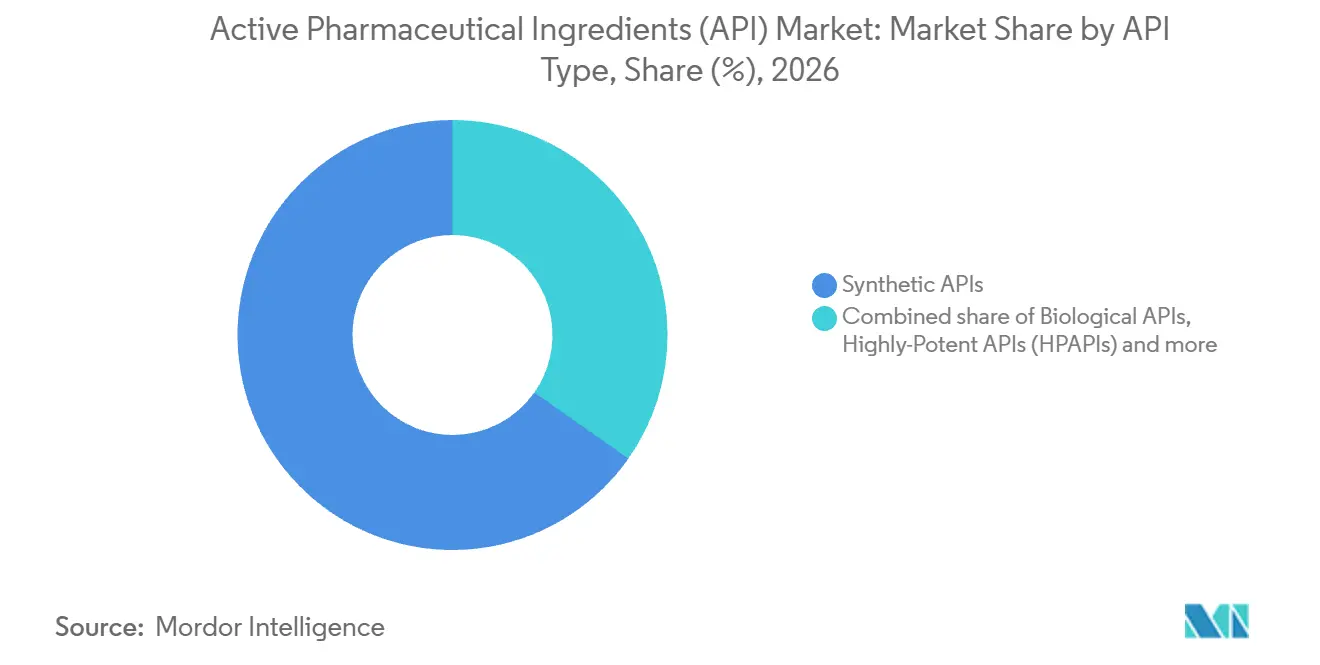
規模と化学的専門知識が合成生産を支える合成APIは2026年の医薬品有成分(API)市場規模において65.25%のシェアを占めました。WuXi AppTecは2025年末時点で低分子API反応器容量が4,000キロリットルを超えたと報告しています。Cambrexは2026年に、顧客分子の80%が高度な化学的専門知識を必要とすると報告しています。最大セグメント内において、生産規模と複雑な合成における専門知識は、製薬開発者のニーズの異なる部分に対応しており、製造インフラとその特定分子に必要な化学技術を結びつけています。Cambrexのようなポートフォリオを持つ生産者にとって、反応器の拡張だけでは、顧客プロジェクトを製造事業に転換するために必要な化学的作業を解決することはできません。
生物学的APIは2027〜2032年にかけて8.92%のCAGRで成長すると予測されており、最も成長の速いセグメントとなっています。2026年6月30日時点で、WuXi バイオロジクスの成都商業原薬・製剤サイトは構造的な完成に達し、主要設備を受領しました。微生物バイオロジス設計には15,000リットルの発酵槽が含まれ、年間最大110バッチの原薬製造能力を有しており、2026年末までにGMPリリースが見込まれています。記載された年間能力は上限であり実現済みの産出量ではないため、生物学的API供給への貢献はGMPリリースの達成とその後の能力活用にかかっています。


注記: 各セグメントのシェアはレポート購入後に入手可能
製造モデル別:
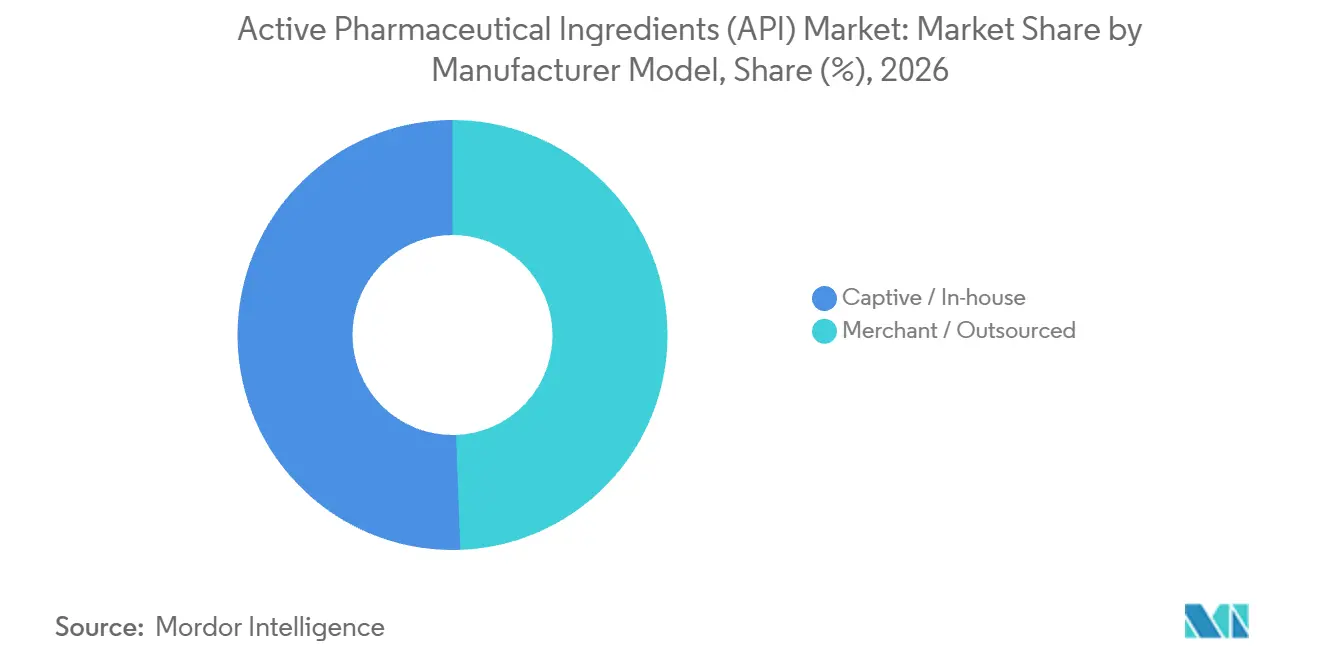
内部需要が自社製造を支える自社製造・内製は2026年の医薬品有効成分(API)市場シェアの50.58%を占めた。Aurobindo PharmaはFY2025において、製剤製造向けのAPI要件の52%を内部で調達した。同社は子会社のApitoria PharmaをAPIビジネスの中核と位置づけている。この最大セグメント内において、内部での有効成分製造は同グループの下流の医薬品要件と結びついており、生産資産に完成製剤に紐づいた用途を与えている。したがって自社製造は、製薬グループが有効成分要件において完全に自給自足でなくても、製剤ビジネスを支えることができる。
受託・外部委託製造は2027年~2032年にかけてCAGR 9.5%で成長すると予測されており、最も速く成長するセグメントとなっている。William Blairのアナリストは、2025年に米国FDAが承認した医薬品の73%について、契約開発製造機関(CDMO)がAPIを製造したことを明らかにした。同年に承認された低分子医薬品のうち89%が外部委託によるAPI製造を利用した。その結果、外部製造は多くの新規承認製品に組み込まれ、契約サプライヤーを他社が開発した医薬品の商業化経路と結びつけた。これにより、承認された治療薬への参加を通じた成長経路が生まれ、製造ビジネスが顧客の医薬品を規制審査から商業供給へと進める過程で受注を獲得できるようになる。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
分子サイズ別:
商業規模とプロジェクトの成熟が供給を形成する低分子は最大セグメントであり、2026年の市場の56.84%を占めた。2026年3月、Wilmington PharmaTechはデラウェア州での拡張を発表し、APIの反応器容量を2倍以上にする計画を示した。この計画には低分子APIおよびペプチド生産向けの新規10,000リットル反応器スイート2基が含まれ、2027年第3四半期の稼働が見込まれている。発表された反応器容量は、計画されたスイートが稼働した後にのみ商業供給に加わる。低分子プログラムとペプチドプログラムの間でスイートがどのように配分されるかが、この共有インフラによって支えられる製造作業を決定する。
高分子・バイオロジクスAPIは2027年~2032年にかけてCAGR 7.8%で成長すると予測されており、最も速く成長するセグメントとなっている。LonzaのIntegrated Biologicsプラットフォームは、2026年上半期において2025年上半期比で固定通貨ベースで10%の売上成長を記録した。Lonzaはこのプラットフォームの業績を、成熟した成長プロジェクトと堅調なベースビジネスの成長によるものとし。Samsung Biologicsの売上は2026年第2四半期において2025年第2四半期比で30%増加し、第1工場から第4工場の完全稼働と有利な為替レートが支えとなった。確立されたバイオロジクス事業は、成熟したプロジェクトと並行して収益成長に貢献でき、別の施設が建設される前にサプライヤーに商業的な成長経路を与える。
治療領域別:
循環器の規模と腫瘍領域の拡大循環器領域は最大セグメントであり、2026年の市場の27.75%を占めた。Pfizerは2025年の世界全体のELIQUIS(アピキサバン)売上として79億6,000万米ドルを報告した。バングラデシュの一部地域では、治療が必須医療サービスに組み込まれ、スクリーニングとフォローアップケアが強化されたことで、2025年を通じて高血圧管理が改善した。バングラデシュ高血圧管理イニシアチブの施設は、公的基金を通じて非感染性疾患治療薬を調達し、地域クリニックの供給を体系的に補充している。体系的な補充は、公的医療に供給する医薬品製造業者を通じて継続的な有効成分需要を維持でき、循環器APIの生産業者にブランド医薬品フランチャイズと並ぶ需要への経路を与える。
腫瘍領域は2027年~2032年にかけてCAGR 10.3%で成長すると予測されており、最も速く成長するセグメントとなっている。Johnson & Johnsonは2026年第3四半期の世界全体のDARZALEX(ダラツムマブ)の純取引売上として42億4,000万米ドルを報告し、皮下投与製品を含む。2026年1月27日、FDAは自家幹細胞移植の適応外の新規診断多発性骨髄腫成人患者に対するDARZALEX FASPROとボルテゾミブ、レナリドミドおよびデキサメタゾンの併用療法を承認した。医薬品売上は実質的な商業基盤を確立し、新たな適応症は特定のレジメンを受けられる患者集団を変える。既存の腫瘍領域フランチャイズのより広い承認使用は、商業的な医薬品供給にすでに結びついている分子を中心に追加の製造機会を生み出す可能性がある。
地域分析
北米医薬品有効成分(API)市場
北米は2026年の医薬品有効成分(API)市場規模の39.28%を占めた。2026年8月13日、国際金融公社(IFC)はNeolpharmaのメキシコ拡張に対する融資に署名し、モレロス州のAPIプラントの取得・改修・再稼働を含む内容となった。より広いプロジェクトにはトルーカの第三者向け注射剤施設および既存サイトのアップグレードも含まれ、8月16日時点では資金の拠出は保留中であった。APIコンポーネントは、完成品サービスへの投資と並行して、資産の改修を通じた地域製造基盤の拡張経路を与える。商業的価値は、合意されたプロジェクト範囲を稼働中の有効成分能力に転換することに依存するため、製造への貢献は再稼働作業の実行に続く形となる。
アジア太平洋地域の医薬品有効成分(API)市場
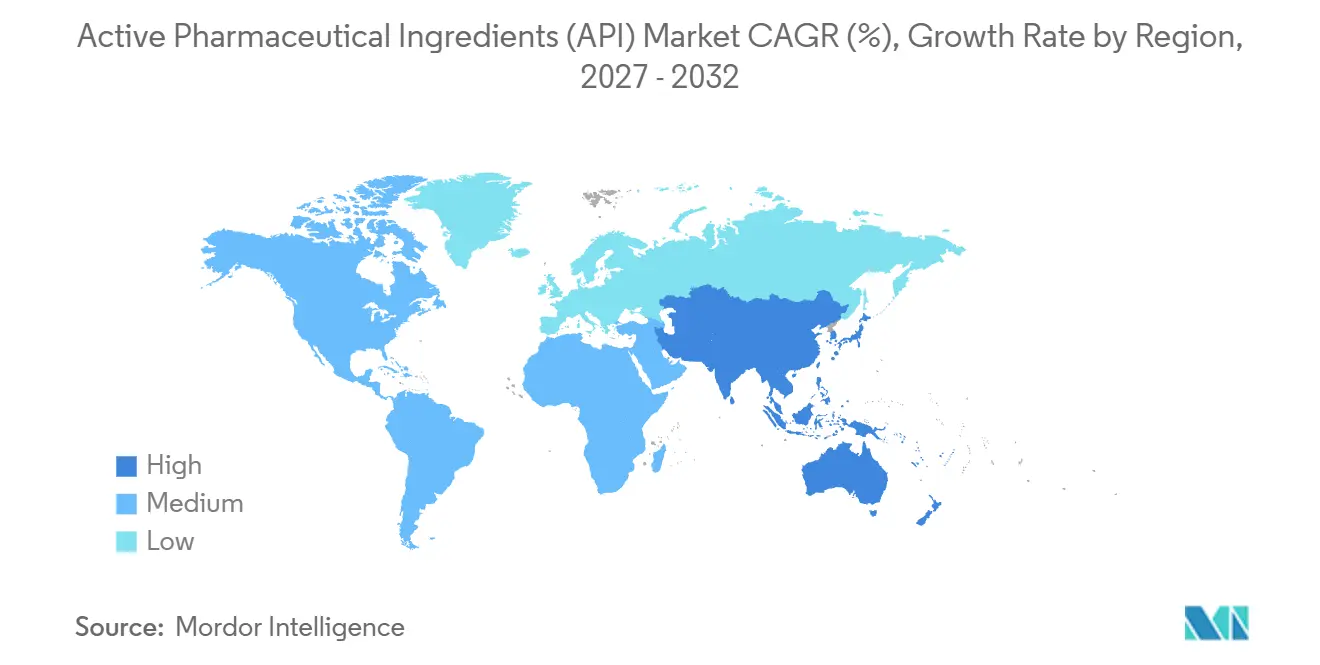
アジア太平洋地域は2027年~2032年にかけてCAGR 10%で成長すると予測されており、最も速く成長する地域となっている。2026年、BioDuroは台湾のCenraとの合弁事業により、10のGMP API生産ラインと35万リットル以上の反応器容量をBioDuroのネットワークに追加した。この協業はプロセス開発と臨床・商業規模の製造を結びつけ、確立された台湾のAPIメーカーと契約研究・開発・製造ビジネスを統合するものである。追加されたラインにより、BioDuroは開発プロジェクトが成熟するにつれて後期段階のAPI受注を追求できるようになり、顧客関係が台湾での追加的な臨床・商業製造作業を生み出す経路が生まれる。
欧州では、欧州委員会の2025年の欧州医薬品品質・医療機器局(EDQM)認証データベース分析が、化学API生産サイトに対するEUの外部依存を示した。中東・アフリカでは、CAD Middle East Pharmaceutical IndustriesがサウジアラビアのリヤドでAPIを製造している。エジプトのArab APIは2026年1月、地域の製薬製造および地域輸出向けに有効成分・不活性成分および関連材料を供給することを計画したアイン・ソフナ工場の起工式を行った。南米では、BNDESが2026年9月にGrupo Blanverの企業であるCYG Biotechに対し、ブラジルのインダイアトゥーバに計画されたユニットを通じたAPI能力拡張のための融資を承認した。商業的な区別は、サプライヤーが確立された国境を越えた生産ネットワークに対応するか、計画施設の完成に依存する地域の有効成分能力を開発するかにある。
地域版
すべての地域
規制の枠組みと見通し
選択された法域は、API供給に影響を与える製造管理、文書化、市場参入条件を通じて比較される。ドイツにおけるAPIバッチ記録ガイダンスとブラジルの範囲限定CADIFA承認要件は、異なる商業的な参入条件を生み出している。評価は、人用医薬品会社に供給する確立されたAPI製造業者にとっての事業魅力度を評価するものである。製造準備状況と承認経路は、サプライヤーの商業的な医薬品生産への経路の異なる部分に影響を与える可能性がある。
規制テーブル
| 意思決定要因 | 米国 | ドイツ | インド | 南アフリカ | ブラジル |
|---|---|---|---|---|---|
| 主要当局 | FDA | 管轄州の所管当局 | 中央医薬品標準管理機構(CDSCO)および州の医薬品規制当局 | 南アフリカ保健製品規制当局(SAHPRA) | 国家衛生監督庁(ANVISA) |
| 主要な規制文書または方針 | 21 CFR 210.1に基づく医薬品cGMPの基準 | EU GMP パートII;AI附属書22(案) | 製造・精製・包装における段階依存型GMP;適切に資格を有する人員 | SAHPRAのICH Q7を採用したAPIガイド | 合成および半合成APIを対象とした新薬・先発品・後発品・類似薬に関するRDC 359/2020 CADIFA |
| 商業的効果 | 安全性、同一性、力価、品質および純度を保証するための製造方法、施設および管理 | バッチ製造記録は各APIバッチの製造および管理を文書化すること | 製造・精製・包装における段階依存型GMP;適切に資格を有する人員 | 医薬品セクターの製造業者ライセンスおよび適用GMP遵守能力 | 関連する医薬品登録または承認後変更承認のための有効なCADIFA;適格なレガシーAPI登録は有効期限または取消まで継続 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 厳格化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の「中」および「変化なし」の評価は基準cGMPを反映しており、FDAの2026年6月のPreCheckコホートは選定された新規製薬施設に対して任意の早期関与を提供した。インドの段階別GMP・人員配置義務および南アフリカのライセンスとQ7の枠組みは、これらの確立された運営要件に対する「中」および「変化なし」の評価を支持する。ドイツの「中」評価はバッチ記録ガイダンスを反映しており、2025年7月から10月にかけてパブリックコンサルテーションが行われ採択日が未発表のAI附属書22(案)は、AIを使用する製造業者に対するモデル選択・訓練・検証管理を通じた将来的な「厳格化」を支持する。ブラジルのCADIFAの参入条件は「中」および「変化なし」の評価を支持しており、ANVISAが計画する2026年11月のRDC 359/2020改訂およびCADIFAマニュアル更新に関するセミナーセッション、および2026年12月に予定されているEMA/PIC/S附属書15(案)のコンサルテーションは、新たな商業参入義務ではなく政策開発に関するものである。
バリューチェーンの段階
中間供給、プロセス開発、商業的API生産にわたって価値獲得が比較されており、それぞれの活動が異なるサプライヤー収益を支えています。BASFは医薬品API合成に使用される化学中間体を供給しています。HikalはAPIおよび中間体を製造し、グローバルな製薬パーナーに対して契約開発・製造サービスを提供しています。[3] EUROAPIはAPI販売と顧客所有のAPI知的財産に関するサービスを組み合わせており、製品収益と契約開発業務の区別が商業的に重要となっています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 化学中間体の供給 | BASFなどの中間体サプライヤー | 中間体販売 | 意図するAPI合成ルートへの中間体の適合性 | ルート固有の投入基準を規定し、代替ソースを認定する |
| APIプロセスの開発とスケールアップ | HikalおよびEUROAPIなどのAPI開発・製造プロバイダー | 契約開発およびスケールアップサービス | 開発から商業用API生産へのスケール移行 | 開発作業を意図する商業製造プロセスと組み合わせる |
| 商業用APIの製造とリリース | HikalおよびEUROAPIなどのAPI製造業者 | API販売および契約製造サービス | 品質部門によるAPIリリース責任 | 試験証拠を責任ある品質部門と調整する |
| 情報源: Mordor Intelligence | ||||
開発と生産を統合することで、スケールアップを商業製造と結びつけることができ、サプライヤーはAPI販売または契約サービスから収益を得る。ICH Q7は、試験を実施する者を規定することなく、品質部門にAPIリリース責任と試験・結果の監督を割り当てている。試験作業を別の当事者に移すことは、生産業者のリリース監督を維持したまま運営上の取り決めを変えることになる。
競合環境
市場集中度
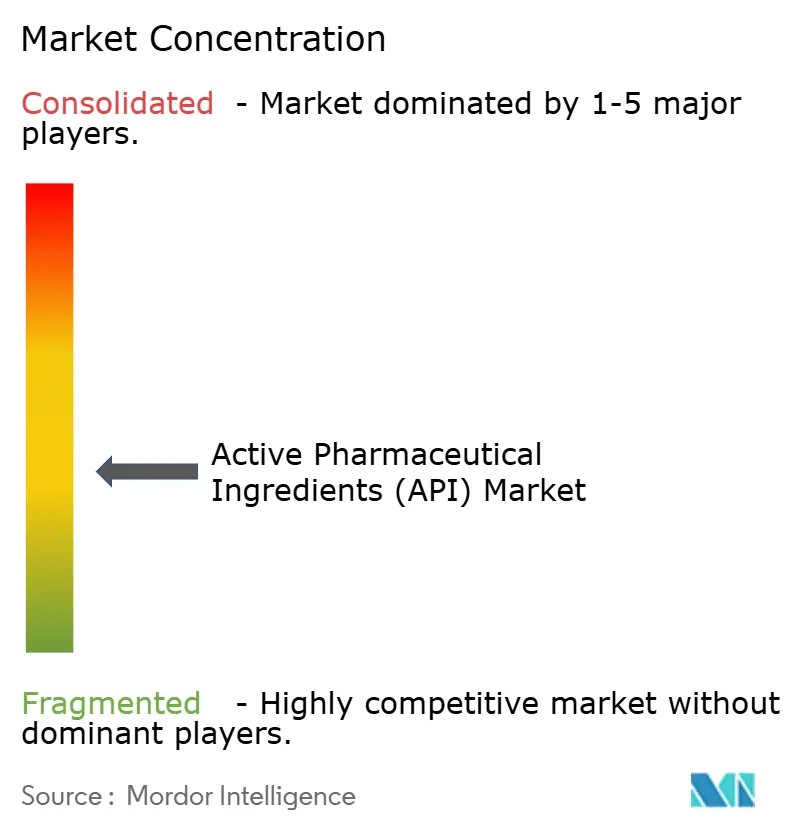
競争は、統合型製薬会社、専門的な受託製造業者、特定のAPIの生産業者にわたって中程度に分散しており、能力は分子とサービス範囲によって異なる。Teva Pharmaceutical Industriesは2026年第2四半期の第三者向けAPI売上として1億1,800万米ドルを報告し、2025年第2四半期比で米ドルおよび現地通貨の両方で12%減少した。Pfizer CentreOneはカラマズーにAPI製造拠点を持つPfizerのCDMOブランドであり、Merck KGaAはLife Science Servicesユニットを通じて外部製薬会社への契約プロバイダーとして競争している。BASF SEはイブプロフェンやオメガ3脂肪酸を含むAPIを供給しており、AbbVie Inc.は統合型製薬会社モデルを代表している。Tevaは売上減少をマーケットダイナミクスと価格引き下げによる需要低下によるものとし、2026年7月にAPI事業の売却プロセスを報告したが完了の保証はなく、業績と所有権が競争上の未解決の問題として残っている。
2026年3月、BASF Pharma Solutionsは選定されたAPIおよび賦形剤について最大20%のグローバル値上げを発表し、即時または既存契約の許す範囲で有効とした。BASFはこの調整を世界的なエネルギーおよび原材料コストの上昇と結びつけ、ポートフォリオ全体にわたる安定した供給を支えるものとして提示した。このような契約条件は調整の商業的効果を段階的にする可能性があり、選定製品の範囲はサプライヤーのビジネス内でのばらつきを可にする。2026年の買い手に対する価格シグナルはサプライヤーによって分かれており、Tevaの第2四半期報告書が第三者向けAPIの価格引き下げを挙げる一方で、BASFは値上げを発表した。
自社投資と契約サービスは異なる買い手と能力の時間軸に対応する。2026年2月、AbbVieは神経科学および肥満治療薬向けのノースシカゴの2つのAPI施設に3億8,000万米ドルを発表し、完全稼働は2029年に見込まれている。Merck KGaAのLife Science Servicesユニットは、前臨床段階から商業化まで統合された開発・製造・試験サービスを通じて高活性APIを製造している。ICH Q7は、専用エリアを検討することを含め、高活性または毒性材料に対するリスクベースのアプローチを推奨しているが、検証済みの不活化または洗浄手順が確立・維持されている場合はその限りではない。外部製薬会社はMerck KGaAを通じて高活性APIの契約経路を持ち、AbbVieの発表された拡張は2029年の時間軸で自社医薬品に対応する。
医薬品有効成分(API)業界リーダー
-
Teva Pharmaceutical Industries
-
Pfizer CentreOne
-
Merck KGaA
-
BASF SE
-
AbbVie Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品有効成分(API)市場 このレポートでカバーされる企業
- Abbvie
- Aurobindo Pharma
- BASF
- Boehringer Ingelheim
- Cambrex
- Catalent
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Lonza Group
- Merck
- Novartis
- Pfizer CentreOne
- Piramal Group
- Recipharm
- Samsung Group
- Siegfried AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- WuXi App Tec
市場参加者にとっての主要な機会
機会は商業的なAPI調達、製造設備の更新、将来的な重要有効成分の供給を比較しており、収益への経路はそれぞれ異なる。2026年7月、Evonikはインディアナ州ラファイエットのTippecanoe Laboratoriesにおける5年間・1億米ドルの設備近代化投資を発表した。欧州委員会は2025年3月、重要医薬品法(Critical Medicines Act)の下で重要医薬品およびその有効成分に対する戦略的プロジェクト指定と公共調達措置を提案した。理事会と欧州議会の交渉担当者は2026年5月12日に暫定合意に達し、その後コレペールと欧州議会公衆衛生委員会が承認したが、両機関による正式採択はまだ必要である。
市場機会テーブル
| 機会 | 今なぜか | 買い手・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 米国拠点の低分子受託供給 | 確立されたマルチカスタマー医薬品原薬サイトでの計画的な近代化 | 外部の米国製造を求める製薬開発者 | 既存の能力を認定し、アップグレード依存の供給コミットメントを段階的に進める | アップグレードの実行には5年を要する | Evonikなどの医薬品原薬CDMO |
| 設備および自動化の統合 | 反応器およびその他の重要なサイトシステムの更新発表 | 商業用医薬品原薬施設の運営者 | 稼働中のプラントに対して段階的な設備・自動化統合を提供する | マルチカスタマー製造との実装調整 | 製薬設備および自動化プロバイダー |
| EU重要有効成分の安定供給 | 提案された戦略的プロジェクトおよび調達メカニズム | 重要医薬品製造業者に供給する生産業者 | レジリエンス要件に沿った有効成分プロジェクトと供給提案を準備する | 提案された枠組みの制定と実施への依存 | 重要医薬品に対応するEU APIメーカー |
| 情報源: Mordor Intelligence | |||||
最も強い近期の機会は、確立された製造事業の更新への参加であり、供給サービスと設備作業が異なる商業ニーズに対応する。近代化プログラムは、既存の生産システムが更新される際に、CDMOとその産業サプライヤーの両方に作業を生み出す可能性がある。EU機会は、暫定合意された戦略的プロジェクト指定と調達措置が正式に採択・実施されるまで受注の根拠となれないため、より長い政策依存性を持つ。したがって商業的なポジショニングは、買い手が既存プラントの実行を必要とするか、将来の政策枠組みへの準備を必要とするかによって決まる。
最近の産業開発事情 医薬品有効成分(API)市場
- 2026年9月:Eli Lilly and Companyはテキサス州ヒューストンの65億米ドルのサイトで起工式を行い、Foundayo(オルフォルグリプロン)、その他の低分子医薬品および先進的治療薬の製造(国内API生産を含む)を予定している。
- 2026年8月:IFCはNeolpharmaのメキシコ拡張に対する融資に署名し、モレロス州のAPIプラントの取得・改修・再稼働、トルーカの計画された第三者向け注射剤施設、および既存サイトのアップグレードを対象とした。8月16日時点で資金の拠出は保留中であった。
- 2026年7月:Evonikはインディアナ州ラファイエットのTippecanoe Laboratoriesにおける5年間・1億米ドルの設備近代化投資を発表した。同施設は製薬中間体、APIおよび賦形剤を製造している。
医薬品有効成分(API)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
医薬品有効成分(API)市場は、自社生産をAPI生産段階で評価したものを含め、製薬メーカーが人体用医薬品向けに生産した有効薬物成分の年間価値を測定するものです。本調査はこの活動をグローバルに対象としています。
対象外の範囲:賦形剤、最終剤形、動物用API、診断試薬、および製造中間体は除外されます。
セグメンテーション概要
- APIタイプ別
- 合成API
- 生物学的API
- 高薬理活性API(HPAPI)
- 天然・植物化学API
- 製造モデル別
- 自社製造・内製
- 受託製造・アウトソーシング
- 分子サイズ別
- 低分子
- 高分子/バイオロジクス
- 治療領域別
- 腫瘍学
- 心血管
- 感染症
- 代謝疾患
- 中枢神経系・神経学
- その他の治療領域
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
WHOのAPI事前認定ページおよび事前認定リスト、EMAのニトロソアミンに関する質疑応答、ICH Q7は、サプライヤーの品質、GMP状況、製造サイト要件、および規制文書がどのように評価されるかの例を提供しています。これらのソースは、有効成分とその生産管理を最終医薬品要件から区別するうえでも役立ちます。
企業の年次報告書および提出書類、投資家向けプレゼンテーション、信頼性の高い業界・金融メディアは、能力、調達、投資、価格設定、生産計画に関する証拠を追加し、公開されている規制・企業開示と照合することができます。これらの記名ソースは例示であり網羅的ではなく、収集・検証・明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
APIメーカー、契約開発・製造プロバイダー、製薬調達・技術オペレーションリーダー、規制・品質スペシャリストとのインタビューおよび構造化サーベイは、生産価値、自社移転価値、サプライヤーまたは製品ミックスの変化を明確にし得ます。アナリストは回答者の証拠を活用して、変数およびセグメントレベルで二次ソースの前提を確認し、定義や生産状況が不明確なギャップを再検討し、単一の回答を市場合計として扱うことなく、公開開示に対して報告された能力や需要シグナルを三角測量するこができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | アジア太平洋:40% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
トップダウンモデルは工場出荷段階でのグローバルAPI生産価値を推定し、報告された市場分割と生産証拠を用いてAPIタイプ、製造モデル、分子サイズ、治療領域、地域にわたって価値を配分します。関連指標には、治療法別の医薬品需要、バイオロジクスおよびオンコロジーの医薬品承認とパイプライン活動、発表されたAPI能力と稼働率、アウトソーシング活動、地域別生産または貿易シグナルが含まれます。これらは需要、サプライヤー産出量、製品および地域ミックスの変化を把握するために活用されます。セグメントシェアは公表された分割と企業の生産開示から構築され、サンプリングされたサプライヤー収益または能力の積み上げとのクロスチェック、および択された製品グループの価格×数量推定(利用可能な場合)が行われます。予測はシナリオ分析において変数の過去の動向と明示された将来ドライバーを使用し、市場およびセグメント値は内部的に整合性が保たれます。アナリストは変数レベルの予測を一次回答者とともにレビューし、前提を検証して根拠のない急変を解消します。選択的なサプライヤーチェックにおけるギャップは記録され、企業開示および地域合計に対して範囲が設定されますが、完全なボトムアップ市場推定として外挿されることはありません。
データ検証と更新サイクル
アナリストは規制、企業、貿易、市場の証拠を、能力発表、提出書類、治療需要などの独立したシグナルと三角測量し、承認前に外れ値、定義の不整合、ソース間の重大な差異を調査します。第二次レビューではソースの日付、単位、API段階の処理、セグメント合計を確認します。アナリストは、回答が文書化されたソースと矛盾する場合や重大なギャップが残る場合に、関連する回答者に再連絡します。モデルは年次で更新され、重大な規制・能力・供イベント後にサイクル間でレビューされ、納品前に新たなソースおよび計算の確認が行われます。
Mordor Intelligenceのグローバル医薬品有効成分(API)市場規模と他の公表推定値との比較
公表された推定値は、計上する取引・製品や需要モデリングに使用するインプットが異なる場合があります。医薬品有効成分(API)市場は、自社生産をAPI生産段階で評価したものを含め、製薬メーカーが人体用医薬品向けに生産した有効薬物成分の年間価値を測定するものです。
主なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。予測はシナリオ分析において変数の過去の動向と明示された将来ドライバーを使用し、市場およびセグメント値は内部的に整合性が保たれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | 2,635億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,490億2,000万米ドル(2026年) | 2026年ベースのこの推定値は、1年後の本レポートの2027年値である2,635億米ドルを43.4%下回っています。この推定値は2026年をベースとして2031年まで成長を予測しており、その測定時点は本レポートの2027年値より前になります。 |
| グローバルコンサルタンシーB | 1,908億7,000万米ドル(2026年) | 2026年ベースのこの推定値は、1年後の本レポートの2027年値である2,635億米ドルを27.6%下回っています。この推定値は2026年をベースとして2032年まで成長を予測しており、その測定時点は本レポートの2027年値より前になります。 |
Mordor Intelligenceのアナリストは、規制、企業、貿易、市場の証拠を、能力発表、提出書類、治療需要などの独立したシグナルと三角測量し、承認前に外れ値、定義の不整合、ソース間の重大な差異を調査します。
レポートで回答される主要な質問
医薬品有効成分(API)市場の規模と成長見通しは?
市場は2027年に2,635億米ドル、2032年には3,687億米ドルに達すると予測されており、2027年~2032年のCAGRは6.95%である。
製薬有効成分の需要を促進するものは何か?
需要は糖尿病治療薬とターゲットがん治療薬によって支えられている。Novo Nordiskは2025年に糖尿病ポートフォリオで4,200万人に到達し、FDAは同年に再発または難治性の濾胞性リンパ腫に対するエプコリタマブとリツキシマブおよびレナリドミドの併用療法を承認した。
最大のシェアを持つAPIタイプはどれか?
合成APIが2026年に65.25%で最大シェアを占めた。バイオロジクスAPIは2027年~2032年にかけてCAGR 8.92%で最も速く成長すると予測されている。
API生産と受託製造において競争している企業はどこか?
Teva Pharmaceutical Industriesは第三者向けAPIを販売しており、Pfizer CentreOneは受託製造を提供している。Merck KGaA、BASF SEおよびAbbVie Inc.はそれぞれ専門サービス、特定のAPI、計画された自社投資を提供している。
APIサプライヤーの収益性に影響を与える課題は何か?
EUROAPIは2025年の事業報告書において、欧州生産業者の成熟したAPIに対する価格圧力を報告した。製品固有のEUニトロサミン管理は、化学合成有効成分に対する検証作業を追加する可能性がある。
どの地域がAPIの収益と予測成長をリードしているか?
北米が2026年に39.28%のシェアでトップとなった。アジア太平洋地域は2027年~2032年にかけてCAGR 10%で最も速く成長すると予測されている。