
ドデカン二酸(DDDA)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
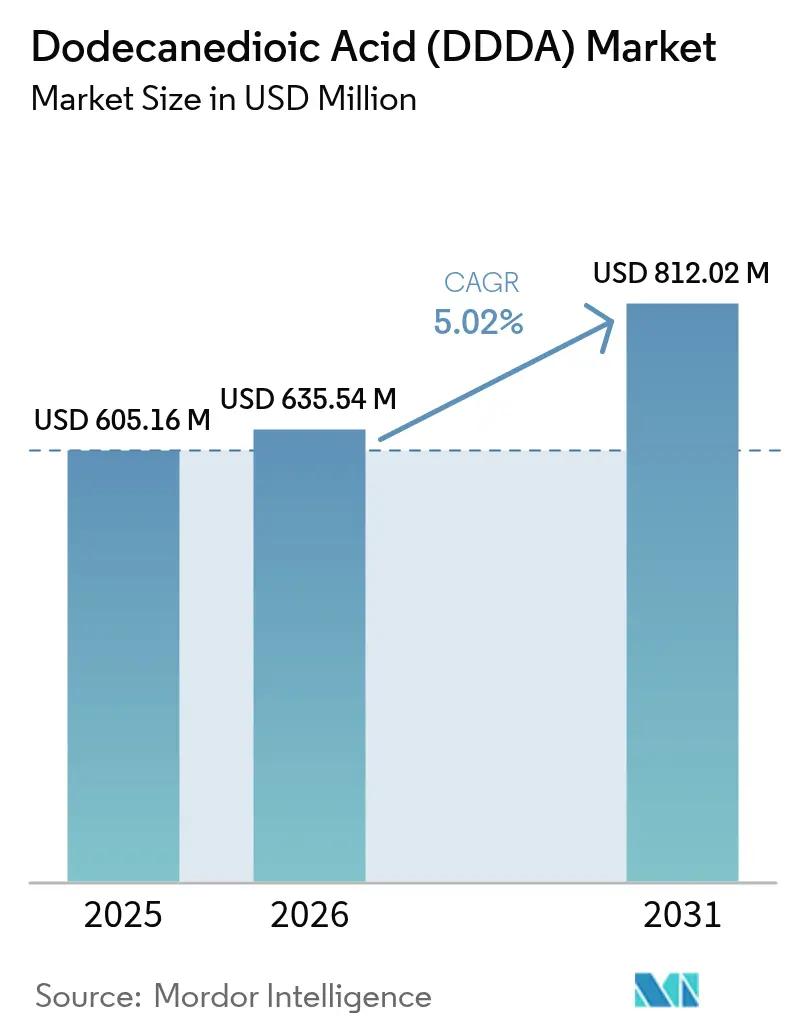
| 市場規模 (2026) | 635.54 百万米ドル |
| 市場規模 (2031) | 812.02 百万米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
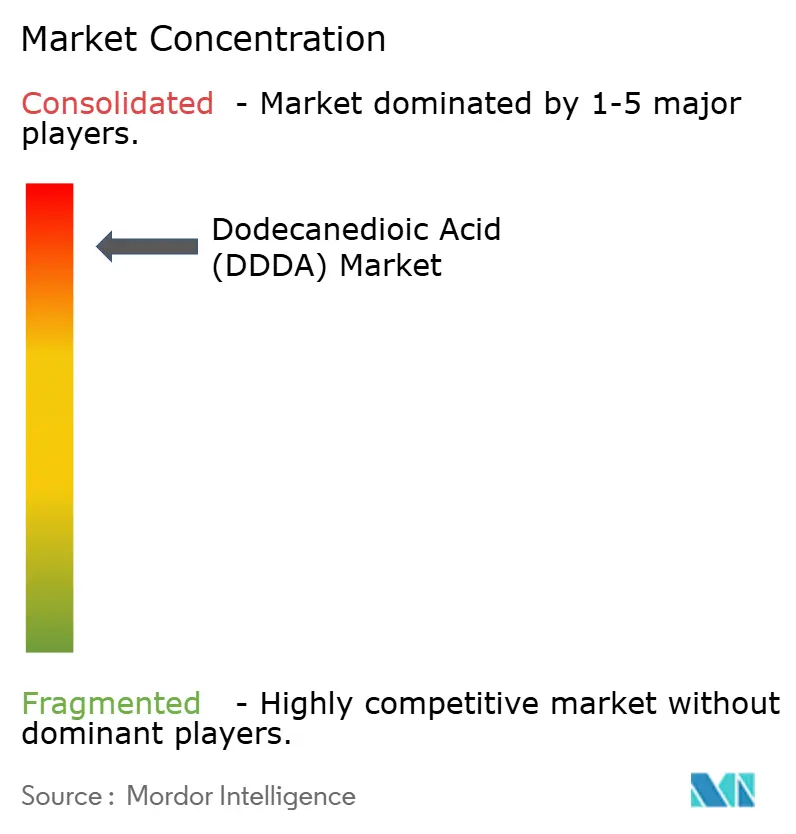
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドデカン二酸(DDDA)市場分析
ドデカン二酸市場規模は2026年においてUSD 635.54百万と推定され、2025年の値であるUSD 605.16百万から成長し、2031年にはUSD 812.02百万が見込まれ、2026年から2031年にかけて5.02%のCAGRで成長しています。この拡大は、自動車軽量化における同化合物の重要な役割、EV対応熱管理流体の需要増加、および石油化学とバイオベースの製造ルートを切り替えられる生産者の柔軟性によって支えられています。堅調なアジア太平洋の消費、バイオルートのコストを低減するプロセスイノベーション、およびセグメントの高い化学的安定性が、ドデカン二酸市場の成長見通しをともに強化しています。競争上の優位性は、原料を確保し、強化されるREACH規範に準拠し、新興の高付加価値用途向けにグレードを調整できる垂直統合型の事業者に集積されます。
レポートの主要ポイント
- 製造プロセス別では、石油化学ルートが2025年のドデカン二酸市場シェアの60.58%を維持した一方、バイオベースルートは2031年にかけて最速の8.60%のCAGRを記録しました。
- 用途別では、樹脂が2025年に43.12%の売上シェアでトップとなり、粉体塗料は2031年にかけて5.62%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車・輸送が2025年のドデカン二酸市場規模の38.44%を占め、2031年にかけて5.49%のCAGRで成長すると予測されています。
- アジア太平洋は2025年の販売量の52.86%を占め、5.28%のCAGRで拡大し、他のすべての地域を上回る見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 自動車軽量化に伴う高性能ナイロン-12およびナイロン-6,12需要の増加 | +1.70% | グローバル、北米および欧州に集中 | 中期(2~4年) |
| 粉体塗装消費者向け電子機器および家電の拡大 | +0.80% | アジア太平洋がコア、北米への波及 | 短期(2年以内) |
| DDDAベースのエステルを採用したEV熱管理潤滑剤 | +0.60% | グローバル、中国および欧州が主導 | 中期(2~4年) |
| 合成生物学の突破口によるバイオルートのプロセスコスト低下 | +0.40% | 北米および欧州、アジア太平洋での新興 | 長期(4年以上) |
| 航空宇宙3Dプリンティング用フォトポリマーへの採用 | +0.30% | 北米および欧州、アジア太平洋での新興用途 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車軽量化に伴う高性能ナイロン-12およびナイロン-6,12需要の増加
自動車メーカーはより厳格な車両重量目標を設定しており、これにより高性能ポリアミド、特にナイロン-12およびナイロン-6,12の使用量増加につながっています。BASFのヘキサメチレンジアミン新規設備への2億6,000万米ドルの投資およびINVISTAのHMD資産の再稼働は、現在進行中のサプライチェーン投資の象徴です。自動車メーカーは衝突安全性を損なうことなく2030年までに車両重量の7~10%削減を目指しており、DDDAベースのポリアミド配合を提供する垂直統合型の化学品サプライヤーが優先パートナーとして浮上しています。このドライバーは予測CAGRに1.7パーセントポイントを加算し、燃料ライン、ブレーキホース、およびバッテリーエンクロージャー用途において具体的な需要成長が見込まれます。
粉体塗装消費者向け電子機器および家電の拡大
消費者向け電子機器ブランドは、VOC排出量を削減し、より薄く傷に強い仕上がりを実現するため、溶剤型塗料から粉体塗料への移行を進めています。DDDAは硬化剤として機能し、超薄型アクリル粉体層をサポートすることで、メーカーの小型化および持続可能性目標の達成を支援します。欧州および北米における規制圧力は、アジア太平洋の電子機器ハブが享受する生産規模の優位性を補完し、特殊DDDAグレードへの需要を高めています。粉体塗装家電およびスマートフォンが合わせて全体CAGRを0.8パーセントポイント押し上げます。
DDDAベースのエステルを採用したEV熱管理潤滑剤
次世代電気自動車向けの熱管理流体には、高い絶縁破壊強度、酸化安定性、および低粘度が求められます。DDDAベースのエステルは、2030年までに3倍の成長が見込まれるバッテリーおよびドライブトレインの統合冷却ループにおいて機能することができます。ExxonMobilの多機能PAOブレンドに関するR&DおよびTotalEnergiesの水性流体は、高度な化学品に向けた業界のシフトを浮き彫りにしています[1]「電気自動車向けドライブライン流体の製造」、ExxonMobil Chemical、exxonmobilchemical.com。このドライバーは市場CAGRに0.6パーセントポイントを加算します。
合成生物学の突破口によるバイオルートのプロセスコスト低下
微生物株エンジニアリングにより現在92.5 g/lのDDDAが得られるようになり、これは従来の力価から飛躍的な改善であり、2024年比で約30%のコスト削減を実現し、バイオベース生産者が一部のグレードで石油化学の経済性に匹敵することを可能にしています。欧州のグリーンディールによるバイオコンテンツへの優先および米国の合成生物学への資金提供がR&Dの勢いを持続させています。このドライバーはCAGRを0.4パーセントポイント押し上げ、グリーンラベル製品に対するプレミアム価格の機会を生み出します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| DDDAの取り扱い・毒性学的ハザード | -0.90% | グローバル、EUおよび北米でより厳格な施行 | 短期(2年以内) |
| 原料価格の変動(セバシン酸/シクロドデカン) | -0.30% | グローバル、アジア太平洋の生産者に特に影響 | 中期(2~4年) |
| シクロドデカン供給停止事故によるサプライチェーンリスク | -0.50% | グローバル、石油化学ルートの生産者に重大な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
DDDAの取り扱い・毒性学的ハザード
DDDAはREACHにおいて深刻な眼刺激物として分類されており、2025年の改訂により文書化およびオンサイト監査要件が厳格化されています。専任のEH&Sインフラを持たない中小企業は、コンプライアンスコストが増加し、製品承認サイクルが最長18か月延長される可能性があります。当物質は急性毒性が低く、良好な生分解性を示す一方、眼保護プログラム、自動積載システム、継続的モニタリングといった義務的なリスク管理措置が営業費用を増加させます[2]「ドデカン二酸の製品安全要約」、UBE Chemical Europe、jcia-bigdr.jp。この抑制要因は予測成長率から0.9パーセントポイントを差し引きます。
原料価格の変動(セバシン酸/シクロドデカン)
シクロドデカンとセバシン酸を合わせると最終製品コストの約半分を占め、四半期ごとに25~40%の価格変動が生産者のマージンを圧迫します。米国国防総省の8,620万米ドルの国内回帰推進イニシアチブは、単一地域の供給リスクに関する懸念を強調しています。海上輸送の混乱および天然ガス価格の衝撃はリードタイムの不確実性を悪化させ、メーカーに対してより大きな原材料バッファーの構築または後方統合への投資を迫り、資本回収サイクルを長引かせます。この抑制要因はCAGRを0.3パーセントポイント低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:
バイオベースルートが競争上の優位性を獲得シクロドデカトリエン経由の石油化学ルートは2025年のドデカン二酸市場シェアの60.58%を保持し、北米および中東における有利な天然ガス経済性に支えられています。バイオベースルートは絶対量では小規模ながらも、8.60%のCAGRが予測され、自動車および電子機器における持続可能性駆動のプレミアムを獲得しています。操作されたウィッカーハミエラ・ソルボフィラ株を活用するバイオ生産者は、2024年以降の変換コストを約3分の1削減し、さらなるシェア拡大への舞台を整えています。
競争的ポジショニングは現在二極化して見えます。大量生産・コスト重視の樹脂および接着剤グレードは引き続き石油化学生産によって賄われる一方、低炭素・高純度のバイオグレードはEV潤滑剤、航空宇宙フォトポリマー、およびプレミアム粉体塗料の仕様を獲得しています。したがって、資本配分の決定は地域のエネルギー価格、規制の軌跡、および顧客の持続可能性の誓約に左右されます。デュアルルート能力を持つ企業は、原料スプレッドまたは炭素価格制度が大きく変動した際に、より収益性の高いルートへ生産をスイングさせるオプション性を実現します。
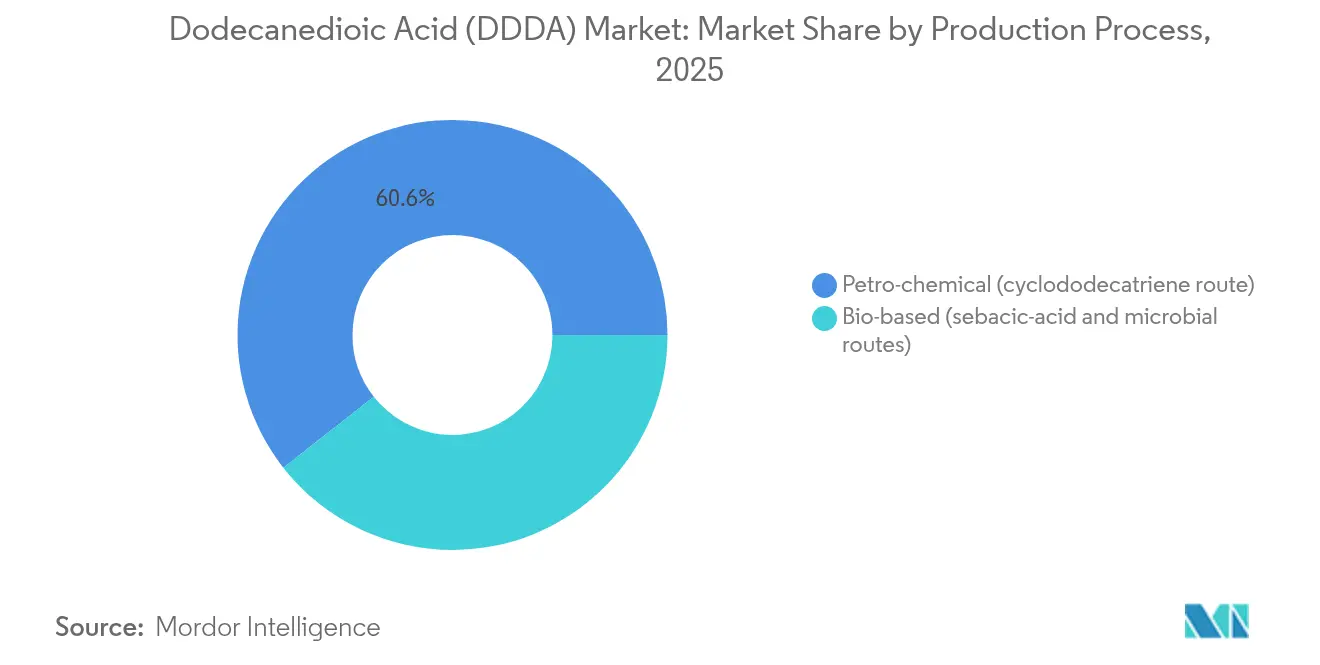
注記: すべての個別セグメントのシェアはレポート購入後に入手可能


用途別:
粉体塗料が従来の樹脂支配を崩す樹脂は2025年においてドデカン二酸市場規模の最大の単一スライスである43.12%を維持し、コイルコーティング、缶コーティング、およびエンジニアリングプラスチックコンパウンディング向けのポリエステルを供給しています。それにもかかわらず、粉体塗料は2031年にかけて最速の5.62%のCAGRを描いており、超薄型・VOCフリー仕上げを採用する電子機器および家電ブランドに牽引されています。小型化は絶縁破壊強度、耐傷性、およびUV耐久性を重視しており、これらはDDDAが硬化共剤として機能する際にすべて向上する特性です。
接着剤および潤滑剤は、より小さいながらも戦略的に重要なニッチを占めています。EV浸漬冷却流体は高電圧に耐えるためにDDDAベースのエステルに依存する一方、航空宇宙付加製造粉末は層融合の一貫性を向上させるためにDDDA改質ポリアミドを取り込んでいます。ニッチな医薬品およびパーソナルケア用途は依然として少量ですが、純度および追跡可能性のニーズからプレミアム価格を引き付けています。したがって、用途ポートフォリオはデュアルモデルへと進化しており、樹脂は量的安定性を提供する一方、粉体塗料および特殊潤滑剤は成長と突出したマージンをもたらします。
エンドユーザー産業別:
自動車セクターがデュアル成長ダイナミクスを牽引自動車・輸送用途は2025年のドデカン二酸市場シェアの38.44%を合わせて占め、全体平均を上回る5.49%のCAGRで拡大する見込みです。このセクターはDDDAをナイロン-12燃料ライン、バッテリーモジュールハウジング、およびEV熱管理流体に統合しており、従来の内燃機関需要と電動化の軌跡の双方を反映しています。電気・電子はスマートフォン、ノートPC、およびスマートホーム家電への粉体塗料浸透の恩恵を受け、2番目に大きなユーザーとして続きます。
産業機械は耐摩耗性部品向けのDDDAベース樹脂を消費していますが、価格敏感な買い手は性能許容範囲が許す場合に低コストのジカルボン酸を求めます。建築・建設需要はインフラ支出を追跡するため穏やかな成長にとどまりますが、ヘルスケアおよびパーソナルケア用途はニッチながらもpH調整や皮膚コンディショニング効率などの使用価値の主張を通じてプレミアム価格帯を維持します。エンドユーザーの階層は2030年を通じて変わらない見込みですが、マージンプールは電動化駆動および持続可能性志向のセグメントへとシフトするでしょう。
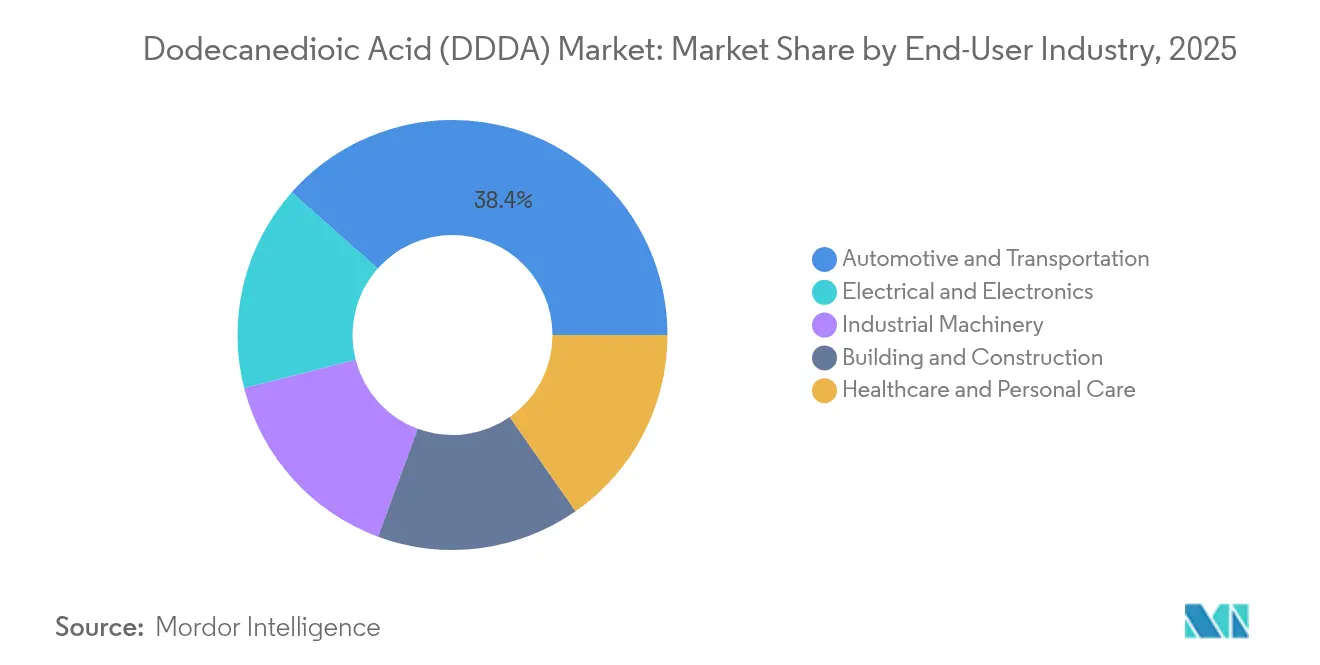
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
地域分析
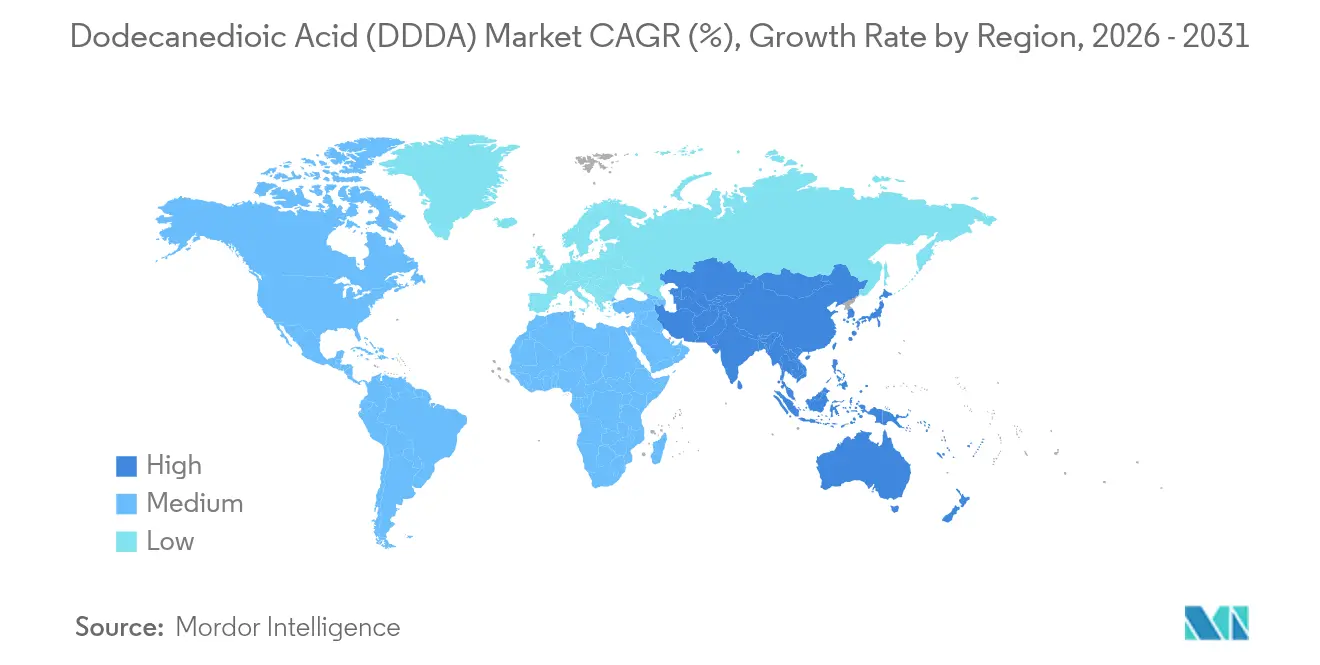
アジア太平洋地域のドデカン二酸(DDDA)市場
アジア太平洋地域は2025年にドデカン二酸市場において52.86%のシェアで首位を占め、2031年までCAGR 5.28%で成長すると予測されている。中国の広大な化学製造基盤と日本の先進材料エコシステムが相まって、同地域は持続的な生産能力の拡大に向けた好位置に立っている。域内プレーヤーは、石油化学コンプレックスの垂直統合、電子機器・自動車輸出ハブへの近接性、および熟練労働力の確保という優位性を享受しており、原料輸入の価格変動リスクを部分的に相殺している。
北米のドデカン二酸(DDDA)市場
北米はシェールガスのコスト優位性を背景に石油化学ルートが有利に働き、規模は小さいながらも底堅いシェアを確保している。米国国防総省によるセバシン酸の国内回帰を支援する8,620万米ドルの補助金は、地域の供給安全保障に対する懸念を浮き彫りにするとともに、主要バリューチェーンにおける川上統合を促進する可能性がある。生産者はまた、大量生産品よりも高付加価値のニッチグレードへの設備投資を進めており、差別化製品への戦略的シフトを反映している。市場参加は、研究開発への投資収益を保護する包括的な規制・知的財産フレームワークによって支えられている。
EMEAおよび南米のドデカン二酸(DDDA)市場
欧州は成熟しているが、イノベーション主導の市場環境を呈している。REACHの厳格な改正高いエネルギーコスト、およびグリーンディールのバイオコンテンツ義務化が相まって、メーカーはバイオベースの製造経路および特殊用途へのシフトを余儀なくされている。BASFのフランス拠点における設備増強は、構造的なコスト圧力にもかかわらず地域供給の強靭化への取り組みを示している。アジア太平洋地域と比較して成長は緩やかであるものの、欧州は先進ポリアミド、電気自動車用流体、および循環経済イニシアティブにおける技術的リーダーシップを維持している。南米および中東・アフリカは合計でも小さなシェアにとどまるが、工業化とインフラ整備に関連した成長機会が点在しており、通貨変動リスクおよび政治リスクによって抑制されている。

バリューチェーン分析
DDDAのバリューチェーンは、経路によって異なる上流原料から始まる。石油化学的な製造は通常、シクロドデカン/シクロドデカトリエン系中間体に依存する一方、バイオベース経路は再生可能な脂質由来の原料や発酵基質を活用する。生産者は酸化・化学合成または微生物発酵によりこれらの原料をDDDAに変換し、その後精製・結晶化を行って用途別の純度要件を満たし、ポリマー、コーティング、特殊化学品の顧客に向けて包装・出荷物流を行う。
中流では、市場力は少数の統合化学グループと既存のDDDAサプライヤー(BASF、Arkema、Evonik、INVISTA、UBE Corporationなど)、およびCathay Biotechのようなバイオベース長鎖二酸専業メーカーに集中している。下流需要はポリマー・樹脂配合メーカー(ナイロン12、ナイロン6,12、および関連エンジニアリング樹脂)、さらにコーティング・潤滑剤配合メーカーによって支えられている。流通は、大量のポリアミド・バリューチェーン向けには直接契約を通じて行われることが多く、コーティング、金属加工油、ニッチ用途に使われる少量・高純度のロットには専門商社や化学品ディストリビューターを通じて行われる。主な摩擦点は原料価格の変動性と経路依存の品質一貫性であり、これにより二経路対応能力と精製収率・溶媒回収の厳格な管理が、供給信頼性とコスト競争力の重要な差別化要因となっている。
競争環境
ドデカン二酸市場は依然として高度に集約されており、上位企業は垂直統合、複数地域の生産拠点、およびR&Dの深みを活用してシェアを守っています。BASFのHMDへの上流投資およびナイロンポリマーの下流拡張は、バリューステップをまたぐロックインを体現しており、DSM-Firmenichのバイオルートイノベーションへの注力は持続可能性連動プレミアムへのアクセスをもたらすポジショニングを実現しています。Arkemaはポートフォリオの合理化と自社原料資産のアップグレードを続け、コスト変動の削減を図っています。
技術的差別化が主要な競争レバーとして台頭しています。従来の石油化学系企業は触媒の最適化、既存ラインのデボトルネッキング、および長期原料契約の締結を進めています。一方、合成生物学の専門企業は組換え菌株、モジュール型発酵スキッド、およびin-situ製品回収に取り組み、より低い炭素集約度でのコストパリティを達成しようとしています。微生物カンナビノイド経路に関する特許出願は、ジカルボン酸合成に波及しうるより広範な横断的応用研究を示唆しています。
2024年から2025年にかけての戦略的動向には、INVISTAのナイロン繊維部門の代替案探索やEvonikの事業ライン再編といった選択的M&Aが含まれ、いずれも高マージンの化学品への集中を目指しています。電子機器OEMとの粉体塗料配合の共同開発や潤滑剤ブレンダーとの浸漬冷却流体の適格化を目的としたジョイントベンチャーは、顧客近接戦術をさらに示しています。REACH施行が強化され、バイオコンテンツ目標が増殖する中、ゲートツーゲートの炭素フットプリントを文書化する能力は決定的な市場アクセス基準となり、既存プレーヤーの優位性を強化しています。
ドデカン二酸(DDDA)業界リーダー
BASF
DSM
Evonik Industries AG
INVISTA
UBE Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ドデカン二酸(DDDA)市場
- Arkema
- BASF
- China Petroleum & Chemical Corporation
- DSM
- Evonik Industries AG
- Haihang Industry
- INVISTA
- Merck KGaA
- Shandong Guangtong New Materials Co.,Ltd.
- Tokyo Chemical Industry (India) Pvt. Ltd.
- UBE Corporation
- Verdezyne

市場機会と将来展望
ホワイトスペースは、EV熱管理流体、粉体コーティング、特殊ポリアミドグレード向けの低炭素・高純度DDDA供給において最も顕著であり、顧客はトレーサビリティやクレードル・トゥ・ゲート指標をより重視している。サプライヤーには、誘電流体へのエステル化のための不純物プロファイルの厳格化や、粉体コーティング用配合のための粒子特性の一貫性など、用途特化型のグレードラインアップによる差別化の余地もある。精製工程における溶媒・母液の回収率向上といったプロセス改善は、高い全酸純度仕様を維持しつつこれらの成果を支えることができる。
技術主導の機会は、シクロドデカン系石油化学連鎖への依存を減らすバイオベース・生体触媒経路を中心にも構築されつつある。2026年5月に発表された査読済み研究では、温和な条件下でドデカンをDDDAへワンポットで深度酸化する多酵素カスケードが報告され、発酵スケールアップを補完しうる代替生産概念の継続的なパイプラインを強化した。商業面では、Cathay Industrial Biotechなどの既存バイオベース長鎖二酸メーカーに加え、INVISTAやUBE Corporationといった統合ナイロン・バリューチェーン企業が、DDDAの性能・持続可能性属性が顧客仕様に影響する認定済みポリマー・潤滑剤用途への経路革新を実現するチャネルを提供している。
Recent Industry Developments in ドデカン二酸(DDDA)市場
- 2026年5月:研究者らは、内部コファクター循環を伴う温和な条件下でのドデカンからドデカン二酸へのワンポット深度酸化のための多酵素カスケード手法を報告した。この研究は、従来の石油化学的酸化や発酵を超える、バイオベース・生体触媒ツールキットへの新たな有望な経路を追加し、低炭素中間体や差別化グレードを追求する生産者のプロセス選択肢を支えるものである。
- 2025年6月:BASFはドイツ・フライブルクにおけるPA 6.6生産拡張がほぼ完了に近づいていることを発表した。下流ポリマー生産能力の追加は、二酸原料と高性能ポリアミド製品との認定関係を強化し、ナイロンおよびエンジニアリング樹脂用途で使用されるDDDAの需要見通しを補強する。
- 2024年8月:INVISTA Nylon Chemicals (China) Co.は、上海化学工業区(SCIP)におけるナイロン6,6ポリマー施設の拡張を発表した。この動きはアジア太平洋地域における統合ナイロン供給を強化し、ポリアミドおよびエンジニアリングプラスチックのバリューチェーンで使用されるDDDAおよび関連中間体の需要牽引を支えた。


ドデカン二酸(DDDA)市場 レポートの範囲と調査方法論
市場定義と対象範囲
この手法では、市場はドデカン二酸(DDDA)が化学中間体として販売されることで生じる収益として定義され、主要地域全体でポリマー、コーティング、接着剤、潤滑剤などの下流用途にDDDAが販売される時点で計上される。
範囲の除外:下流の完成品収益(ナイロン部品、配合済みコーティング、包装済み潤滑剤など)を除外し、DDDAが取引対象製品でない限り、関連のない二酸類を除外する。
セグメンテーション概要
- 製造プロセス別
- 石油化学(シクロドデカトリエンルート)
- バイオベース(セバシン酸および微生物ルート)
- 用途別
- 樹脂
- 粉体塗料
- 接着剤
- 潤滑剤
- その他の用途(医薬品、化粧品など)
- エンドユーザー産業別
- 自動車・輸送
- 電気・電子
- 産業機械
- 建築・建設
- ヘルスケア・パーソナルケア
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開データセットで確認できるDDDAの需給シグナルを特定することから始まる。UN Comtradeの貿易フロー、米国向けのUSITCデータ、Eurostatの化学統計、米国EPAのChemicalsプログラムページ、化学・材料分野の学術誌の刊行物などを参照し、最終用途の需要動向と価格方向性を把握する。
これに加え、企業の年次報告書、投資者向け説明資料、プレスリリースを用いて、生産能力の増設、工場稼働率に関するコメント、用途別構成をマッピングする。特許データベースもスクリーニングし、DDDAがナイロン、コーティング、潤滑剤の配合においてどのように参照されているかを確認することで、用途マップを実際の使用状況に整合させる。これらのデスクソースは網羅的ではなく、収集、相互確認、明確化のために追加の公開資料も使用した。
一次インタビューおよび調査
一次調査は、数値を最も左右するデスク上の仮定、特に平均販売価格帯、稼働パターン、ナイロン・エンジニアリングプラスチック関連需要と他用途との比率をストレステストするために用いられる。生産者、ディストリビューター、下流の配合メーカーに話を聞き、APAC、EMEA、南北アメリカ全体で入力を検証することで、地域別の価格・貿易動向を同一視しないようにした。インタビューにより、DDDAが仲介業者を通じて計上される箇所や、用途構成がサイクルを通じてどのように変化するかが明確になった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):15% | アジア太平洋(APAC):51% |
| ミドルティア:57% | 機能別/事業部門リーダー:38% | 欧州・中東・アフリカ(EMEA):30% |
| 小規模企業:18% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両論理を用いて構築されるが、中核構造は用途需要から始まる需要プールの構築である。主要消費分野別にDDDA使用量を推定し、地域別の価格帯と通貨タイミングを用いて市場価値に変換し、これを貿易動向と生産動向に照らして確認する。
モデルを検証可能な事項に結び付けるため、ナイロン・エンジニアリングプラスチックの活動水準、コーティング・接着剤の生産動向、配合における一般的なDDDA配合率(該当する場合)、主要工場での稼働率と再稼働タイミング、地域別の輸出入強度など、実用的な入力を重視する。総計は、サンプリングされたサプライヤーの収益開示、価格方向のチャネルチェック、貿易統計からの数量整合性チェックといった選択的なボトムアップ的近似によって裏付けられる。ギャップが残る場合は、保守的な範囲を用い、インタビューのフィードバックで再確認する。
予測は、多変量の視点によるシナリオ分析を用いて策定され、DDDA需要は下流の生産サイクルおよび代替リスクと結びつけられ、生産能力の追加や価格進展に関する専門家の見解を用いて調整される。入力が一致しない場合は、仮定の集合を透明に保ち、単一のデータ点に依存するのではなく、複数の独立したシグナルと最も整合する集合を選択する。
データ検証と更新サイクル
検証は段階的に行われ、異常値を早期に検出する。貿易額対貿易量、地域別の価格差、既知の生産能力の変化といった独立した指標と市場出力を比較し、全体像に合わない差異を調査する。
最終承認前に、モデルは別のアナリストによって見直され、大きな偏差が生じた場合は、その変化が実際のものか、主にタイミングによる影響かを確認するため、インタビュー対象者への再接触が行われる。この調査は年1回更新され、大規模な生産能力発表、大きな需要変動、原料価格に連動した急激な変動といった重要な事象が発生した場合には、その都度中間更新が行われる。納品直前には、最新の見解が出力に反映されるよう最終確認が行われる。
Mordor Intelligenceのドデカン二酸市場規模と他の公表推計との比較
DDDAの公表市場規模は、製品名が同一に見えても、計上時点、対象用途、価格基準が常に同じ方法で扱われているわけではないため、異なることがある。より広い化学ファミリーの視点を用いる資料や、想定される価格経路が地域別の価格差と一致しない場合にも差異が生じ得る。
Mordor Intelligenceは、用途レベルの数量シグナルを追跡し、サイクルごとに地域別価格帯を更新することで、下流のナイロンや配合済み製品の収益を混在させることなく、2025年のDDDA価値を取引可能なDDDA需要プールに整合させている。これは総計が上振れする一般的な理由の一つである。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 605.16 M (2025) | |
| グローバルコンサルティングA | USD 565.20 M (2025) | 一部の用途でより狭い価値の捕捉を用いており、DDDAが流通業者を経由し、報告において近接する二酸と明確に区別されていない地域では過小評価となる可能性がある。 |
| 業界団体B | USD 667.60 M (2025) | DDDAを関連する長鎖二酸と混合したり、より広範な下流ポリマー価値の仮定を含めたりする、拡大された範囲を反映することが多く、これにより報告される市場総額が押し上げられる。 |
表中の差異は主に、境界設定の選択と、価格・用途構成が時間とともにどのように更新されるかに起因する。範囲をDDDA販売のみに限定し、価格帯を地域ごとに確認する場合、結果として得られる規模は、再現可能な需要指標と基本的な検証手順に遡って追跡しやすくなる。


レポートで回答されている主要な質問
2026年のドデカン二酸市場の現在の規模はどのくらいですか?
ドデカン二酸市場規模は2026年においてUSD 635.54百万です。
2026年から2031年にかけてのドデカン二酸グローバル市場の予測CAGRはどのくらいですか?
市場は予測期間中に5.02%のCAGRで成長する見込みです。
最も急速に拡大している用途セグメントはどれですか?
粉体塗料は、電子機器および家電がVOCフリー仕上げへ移行するにつれ、2031年にかけて最高の5.62%のCAGRを記録する見込みです。
ドデカン二酸需要の最大シェアを持つ地域はどこですか?
アジア太平洋は中国の化学品製造能力および日本の材料イノベーションに支えられ、グローバル販売量の52.86%をリードしています。
バイオベース製造ルートは市場にどのような影響を与えていますか?
バイオルートは8.60%のCAGRで成長しており、2024年以降30%のコスト削減から恩恵を受け、高付加価値エンドユースにおける持続可能性駆動のプレミアムを獲得しています。
最終更新日:



