
ステアリン酸市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
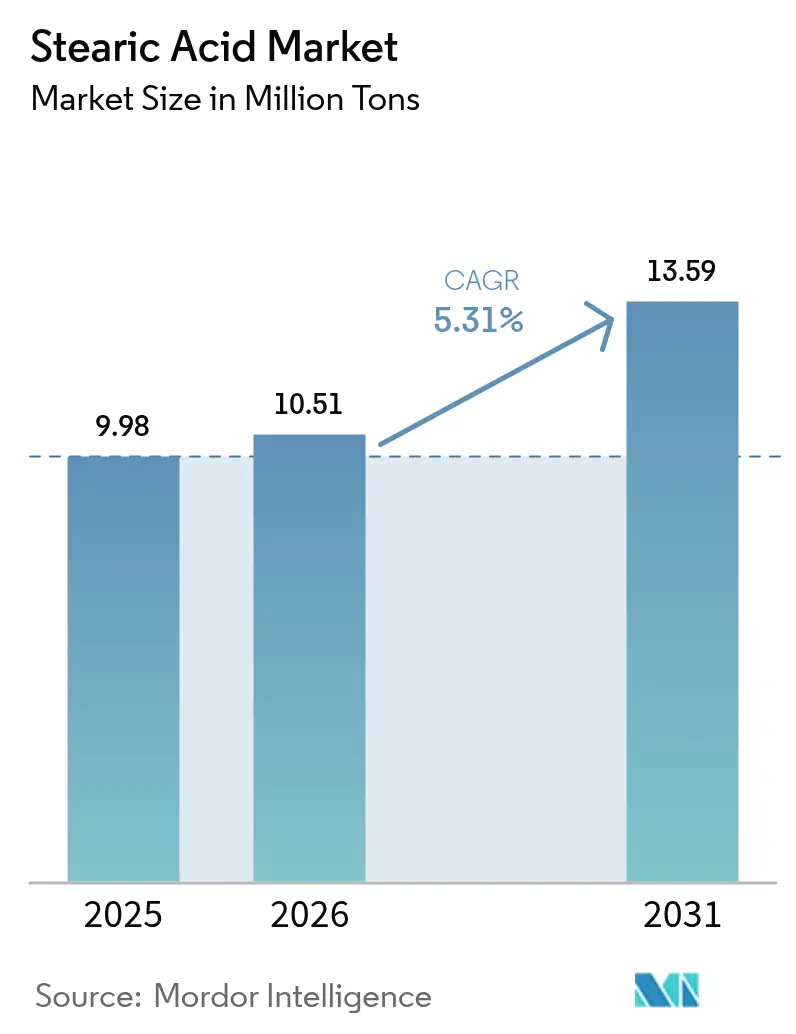
| 市場取引高 (2026) | 10.51 百万トン |
| 市場取引高 (2031) | 13.59 百万トン |
| 成長率 (2026 - 2031) | 5.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
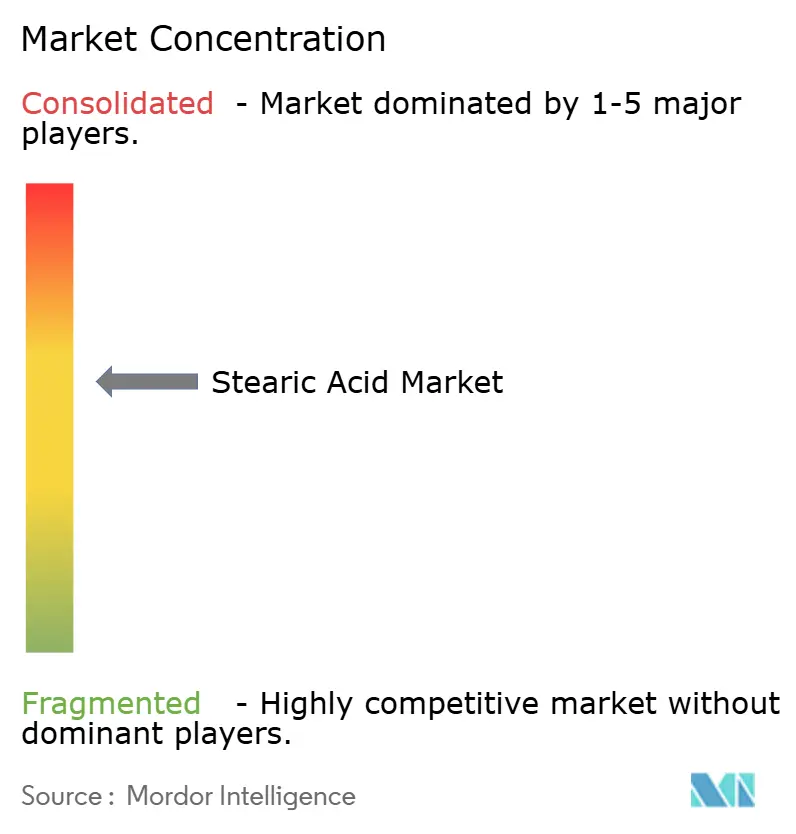
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるステアリン酸市場分析
ステアリン酸市場規模は2025年に998万トンと評価され、2026年の1,051万トンから2031年には1,359万トンへと成長し、予測期間(2026年~2031年)のCAGRは5.31%と推定される。プレミアムパーソナルケア製品、生分解性プラスチック、特殊潤滑剤における使用拡大が需要を支え、東南アジアにおける統合されたパーム油サプライチェーンが生産コストを比較的競争力のある水準に維持している。インドネシア、マレーシア、タイのメーカーは原料確保と輸出市場へのリードタイム短縮を目的に生産能力を拡大している。持続可能性に関する規制要件が、持続可能なパーム油のための円卓会議(RSPO)認証を満たす植物由来原料へのシフトを加速させ、グローバルな調達モデルを再編している。化粧品・医薬品グレードのプレミアム品は、消費者がトレーサビリティと高純度成分に対価を支払うことで最も急速な普及を示している。一方、パーム油および牛脂価格の上流における変動がコスト圧力を生み出し、生産者は原材料ポートフォリオの多様化とエネルギー効率の高い酵素技術の採用を促進している。
主要レポートのポイント
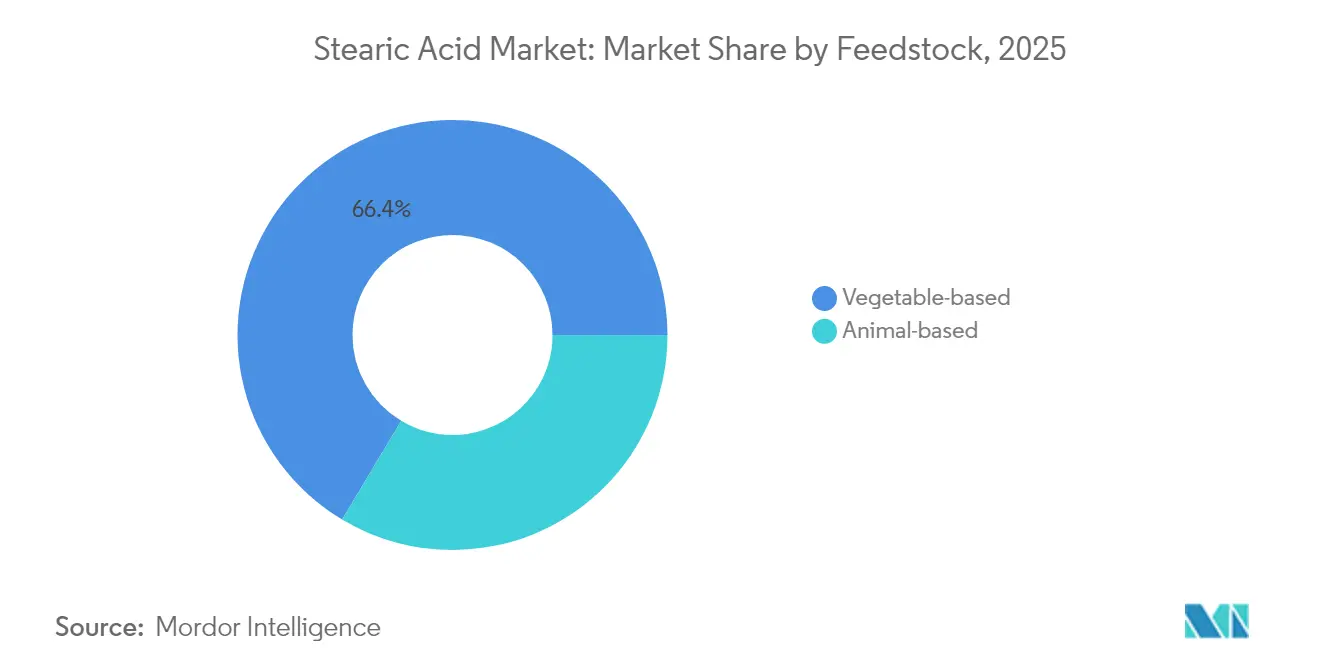
- 原料別では、植物由来原料が2025年のステアリン酸市場シェアの66.42%を占め、2031年までCAGR 5.47%で拡大する見込みである。
- グレード別では、三重圧搾品が2025年のステアリン酸市場シェアの45.62%をリードし、化粧品・医薬品グレードの数量は2031年までCAGR 8.05%で拡大する見込みである。
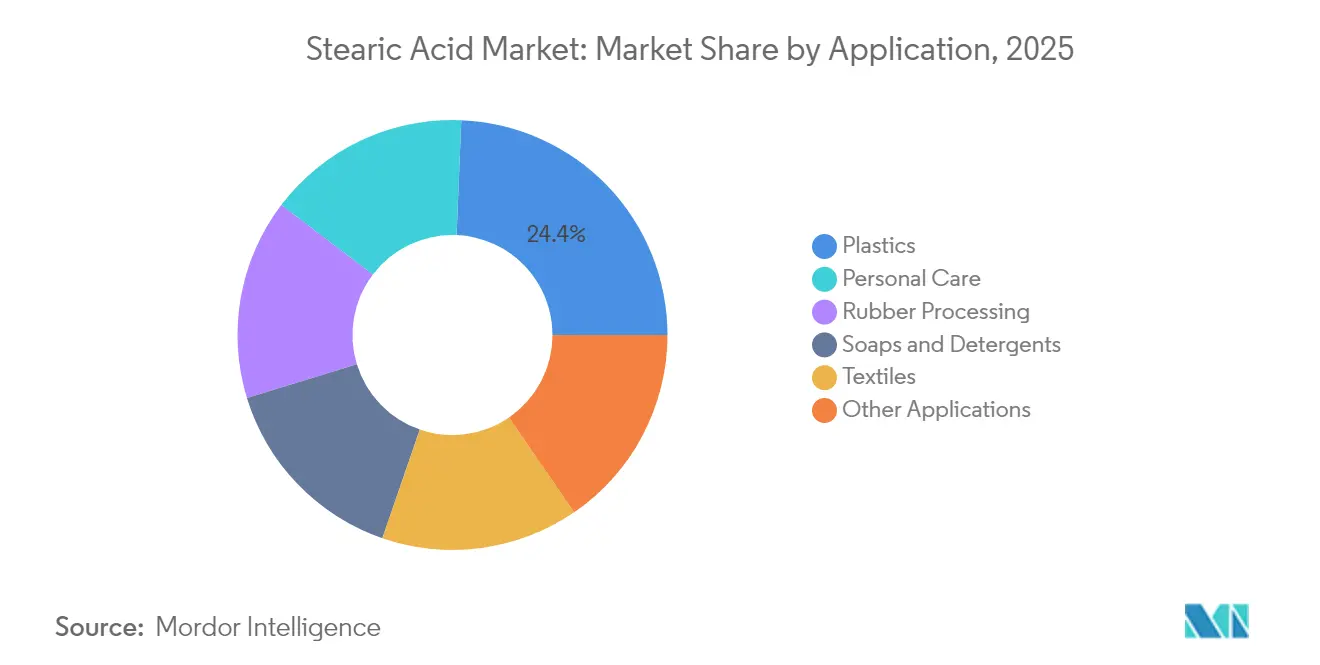
- 用途別では、プラスチックが2025年のステアリン酸市場規模の24.35%を占め、パーソナルケア用途は2031年までCAGR 8.33%で拡大する見込みである。
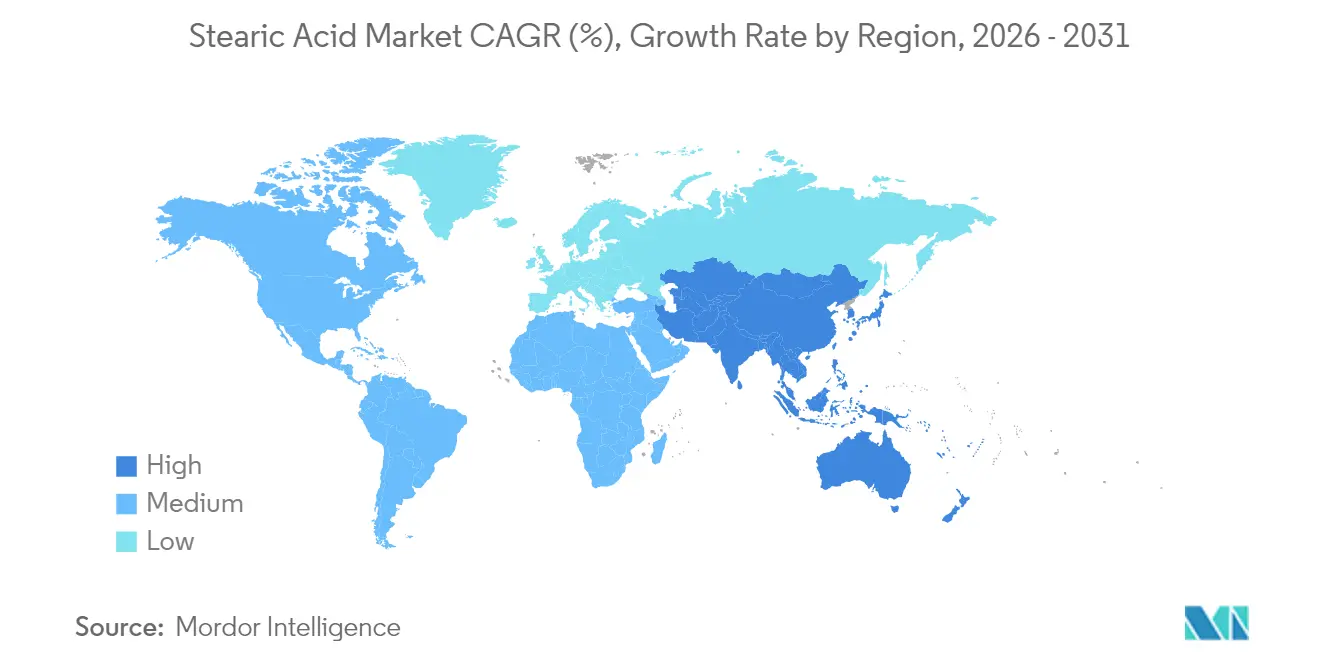
- 地域別では、アジア太平洋が2025年のステアリン酸市場シェアの71.78%を占め、同地域は2031年までCAGR 5.69%で成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パーソナルケア成分需要の成長 | +1.2% | 北米およびEUプレミアムセグメントに集中したグローバル規模 | 中期(2~4年) |
| グローバル洗剤セクターの拡大 | +0.9% | APACが中核、MEAおよびラテンアメリカへの波及 | 長期(4年以上) |
| 東南アジア油脂化学プラントによる生産能力増強 | +1.1% | APACに集中、グローバル市場への輸出メリットあり | 短期(2年以内) |
| RSPO認証パームステアリン原料へのシフト | +0.8% | グローバル規模、EUおよび北米での早期採用 | 中期(2~4年) |
| ステアリン酸潤滑剤を使用した3Dプリント生分解性プラスチックの急速な規模拡大 | +0.6% | 北米およびEUのイノベーションハブ、APACへの展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パーソナルケア成分需要の成長
クリーンラベルトレンドが高純度ステアリン酸グレードの強い普及を促進している。BASFの気候適応型ビューティーポートフォリオは、パーソナルケアの処方者が石油化学系ワックスを植物由来脂肪酸に代替する方法を示す再生可能乳化剤を紹介している[1]。SMIngredientsなどの成分開発者は「植物油パウダー」表示を可能にするステアリン酸誘導体を推進し、栄養補助食品タブレットでの受容を拡大している。多国籍企業は認証済みサプライチェーンを確保しており、Kao Corporationは2024年にプランテーションレベルまでの87%のトレーサビリティを達成し、森林破壊リスクを低減してプレミアム消費者を安心させている。米国FDAのGRAS認定は化粧品および局所使用への信頼を引き続き支えている。これらの要因が相まって、ステアリン酸市場における化粧品・医薬品グレード素材の数量成長を確固たるものにしている。
グローバル洗剤セクターの拡大
新興経済圏における家庭用洗濯需要の成長が石鹸および界面活性剤需要を押し上げている。アジア太平洋は都市化の進展と可処分所得の増加に支えられ、数量ベースで最大の洗剤市場であり続けている。フィリピンにおける新たなスルホン化設備が年間4万トンの洗剤中間体供給を追加し、脂肪酸原材料への地域的な需要を高めている。ファブリックケアと香りの持続性を謳うプレミアム洗剤フォーマットはステアリン酸の配合量を増やし、トン当たりの価値を向上させている。ブランドオーナーが「グリーン」な棚訴求力を得るために石油系界面活性剤をバイオベース代替品に置き換えることで、ステアリン酸市場はさらなる恩恵を受けている。長期的には、洗剤ドライバーが特に三重圧搾グレードにおいて予測可能なベースライン消費を確保する。
東南アジア油脂化学プラントによる生産能力増強
インドネシア、マレーシア、タイ、インドにわたる新規投資がサプライサイクルを短縮し、グローバル顧客への輸送コストを低減している。Godrej Industries Limitedはグジャラート州の油脂化学コンプレックス拡張に6億インドルピーを充当し、雇用を創出して特殊下流ケイパビリティを強化した。Braskem Siamはタイで地域脂肪酸チェーンと統合する20万トンのバイオエチレン設備の承認を受けた。これらのプロジェクトは規模の経済を改善し、原料コストが上昇しても競争力のある価格を維持するステアリン酸市場を支援している。輸出志向型プラントはまた、高付加価値の北米・欧州向け用途への関税障壁を引き下げるASEAN自由貿易協定の恩恵を受けている。
RSPO認証パームステアリン原料へのシフト
森林破壊ゼロ調達へのブランドコミットメントが認証済み原料の採用を加速させている。AAKは2024年にパーム供給の83%を森林破壊ゼロとして検証し、プランテーションレベルまでの93%のトレーサビリティを達成した。Stephenson Personal Careなどの下流加工業者は持続可能なパーム誘導体のみを購入し、バリューチェーン深部の購買決定に影響を与えている。RSPO共有責任スコアカードは約1,900の組織を追跡し、遅れた採用者を促す公的説明責任を追加している。認証プレミアムがマージンを圧縮するものの、持続可能性重視のバイヤーへのアクセスが高い数量と長期契約を通じて補償し、ステアリン酸市場内の成長を持続させている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 牛脂およびパーム油価格の変動 | -1.4% | グローバル規模、輸入依存地域で特に深刻 | 短期(2年以内) |
| パーム系サプライチェーンからのESG主導の資本逃避 | -0.7% | EUおよび北米が先行、APACへ波及 | 中期(2~4年) |
| 高濃度における毒性懸念 | -0.6% | EUおよび北米の規制当局が注目、グローバルに波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
牛脂およびパーム油価格の変動
パーム油先物は2025年初頭にかけてインドネシアおよびマレーシアのバイオディーゼル義務化による需給逼迫を背景に、1トン当たりマレーシアリンギット4,000~4,600の間で推移している。バイオ燃料生産者が原料を巡って競合することで、牛脂および廃食用油の価格にも同様の変動が生じ、油脂化学のマージンを侵食している。運賃変動がコストの予測不可能性を増幅させており、FAO植物油指数は2025年4月に低下し、海上輸送価格も下落した。コロナ禍後に原油、大豆、パーム油価格間の相関関係が弱まり予測精度が低下したため、ステアリン酸生産者はヘッジに苦慮している。原材料リスクの高まりがスポット市場での購買を制限し、下流プロジェクトの立ち上げを遅らせ、ステアリン酸市場を抑制している。
パーム系サプライチェーンからのESG主導の資本逃避
機関投資家が森林破壊エクスポージャーに対するスクリーニングを強化し、パーム誘導体に専ら依存する加工業者の資本コストを引き上げている。2025年9月から化粧品における追加物質を禁止するEU規制は、成分の出所に対するより厳しい精査を示唆している。ブランドオーナーは2030年までの完全トレーサビリティを誓約し、サプライヤーにデジタルモニタリングと独立監査の資金調達を強いている。一部のベンチャーキャピタルはパーム油代替品を「醸造」するC16 Biosciencesなどの発酵スタートアップへシフトし、従来の精製業者から資金を転換している。商業規模はまだ遠い先にあるものの、投資家のネガティブなセンチメントがエネルギー効率に不可欠なブラウンフィールド改修を遅らせ、ステアリン酸市場内の長期的な生産能力成長に重くのしかかる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
植物由来原料が持続可能性への移行を牽引植物由来原料は2025年のステアリン酸市場の66.42%のシェアを占め、主要生産者がRSPO認証パームステアリンへの注力を倍増させる中、数量は2031年までCAGR 5.47%で増加する見込みである。植物由来原料のステアリン酸市場規模は予測期間中に245万トン増加し、動物性油脂を上回るペースで成長する見込みである。マレーシアおよびインドネシアの統合加工業者は隣接するプランテーション、精製所、油脂化学ユニットを活用してロジストicsコストを最小化しながらトレーサビリティを確保している。thyssenkrupp UhdeとNovonesisが開発した酵素エステル化技術はエネルギー使用量を60%削減し、持続可能性の信頼性を高めている。
ゴム添加剤において歴史的に主流であった動物由来ルートは、トレーサビリティと疾病リスクに関するイメージ上の課題に直面している。しかし、特定の炭素鎖長分布を必要とする用途や、レンダリング産業から牛脂が容易に入手できる地域においてはニッチな関連性を維持している。獣医薬残留物に関する規制強化がさらなるシェア喪失を制限する可能性があるが、普及は控えめにとどまるだろう。発酵由来脂質が成熟するにつれ、ステアリン酸産業は今後10年間でより広範な原料の多様化を目撃するかもしれないが、現時点では商業数量は限定的である。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
グレード別:
プレミアムセグメントが価値移行を取り込む三重圧搾品は2025年のステアリン酸市場の45.62%を占め、一貫した酸価と色調プロファイルにより石鹸・洗剤配合のワークホースであり続けている。化粧品・医薬品グレードのステアリン酸は最も急速な収益向上をもたらし、プレミアムパーソナルケアブランドが低不純物原料と低アレルギー性プロファイルを求める中、2031年までCAGR 8.05%が見込まれている。生産者は分別、水素化、高真空蒸留に投資し、ヨウ素価0.5以下を達成して薬局方規格を満たしている。
ゴムグレードはタイヤおよびホース製造において不可欠であり続け、加硫反応における必須活性化剤である酸化亜鉛の分散助剤として機能している。食品グレードの数量は、香料およびつや出し用途をカバーする米国FDA GRAS認定の恩恵を受けている。プレミアムグレードが占めるステアリン酸市場規模は、栄養補助食品タブレット、眼科用軟膏、植物性マーガリンの拡大に伴い、2031年までに倍増する見込みである。この価値移行は、原材料価格の変動にもかかわらず生産者のマージン回復力を支えている。
用途別:
プラスチックのリーダーシップとパーソナルケアのダイナミズム2025年に24.35%のシェアを持つプラスチックはステアリン酸使用の最大用途であり続け、特にPVCにおいて内部および外部潤滑剤として溶融粘度を低下させ表面光沢を改善する機能を果たしている。生分解性ポリマーへの関心の高まりが需要を強化しており、植物由来ステアリン酸が使用後の堆肥化適性の主張と整合している。しかし、パーソナルケア処方は最も高い成長ペースを示し、消費者が合成ワックスより植物由来乳化剤を好む中、2031年までCAGR 8.33%で拡大している。パーソナルケア用途のステアリン酸市場規模は、クリーム、スティック、ウェットティッシュへの広範な採用を反映して2031年までに228万トンに達する見込みである。
従来の石鹸・洗剤用途は、特に人口の多いアジア市場において安定したベースライン数量を提供し続けている。ゴム加工は自動車・産業用品向けに安定したトン数を吸収し、テキスタイルおよび金属洗浄セクターは鉱物油類似品に代わるバイオベース潤滑剤を模索している。RSPO認証ステアリンを使用した持続可能なキャンドルからニッチな成長が生まれ、燃焼時間と香りの拡散が改善されている。全体として、用途の多様化がステアリン酸市場の単一セクター低迷に対する回復力を強化している。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
地域分析
アジア太平洋地域のステアリン酸市場
アジア太平洋地域は2025年のステアリン酸市場において71.78%のシェアで首位を占め、各国政府が特殊化学品の付加価値向上を優先する中、2031年までに5.69%のCAGRで成長すると予測されている。マレーシアの化学産業ロードマップは2030年までに国内GDPへの4.5%の貢献を目標とし、オレオケミカルクラスター全体における設備増強と技術導入を支援している。インドネシアのB40バイオディーゼル推進策は国内パーム油需要を高め、原料価格を押し上げる一方、脂肪酸生産に恩恵をもたらす製油所の川下統合を促進している。
北米および欧州のステアリン酸市場
北米は厳格なFDA規制への準拠と認証済み原料に対する消費者の支払い意欲に支えられ、プレミアム購買基盤として位置づけられている。精密発酵脂質への投資は将来的な国内供給を見込ませるものの、現時点では同地域はコモディティおよび高品質素材の双方において東南アジアからの輸入に依存している。欧州は持続可能性を重視した市場環境を維持している。EUにおけるステアリン酸市場規模は、化粧品および食品規制当局が純度とトレーサビリティへの要求を強化する中、高マージンの認証グレード向け市場を創出しながら、緩やかながらも着実に拡大している。
南米および中東・アフリカのステアリン酸市場
南米および中東・アフリカは新興の成長地域である。ブラジルの大規模な業・工業基盤は国内脂肪酸エステル生産能力を支え、プラスチックおよび洗剤分野における輸入代替を実現する立場に同国を位置づけている。湾岸地域では、新たな石油化学パークが輸入パームステアリンを活用するオレオケミカルラインを統合し、地域の洗剤需要を取り込んでいる。都市人口の増加、一人当たり所得の向上、および支援的な投資優遇措置により、これらの地域はステアリン酸市場における第二波の拡大に向けて魅力的な投資先となっている。
バリューチェーン分析
ステアリン酸のバリューチェーンは、主にパーム由来の原料(パームステアリンおよび関連フラクションを含む)と動物性獣脂といったトリグリセリド原料から始まり、原料コストがマージン変動の大部分を占める。これらの原料は搾油・精製工程を経て、油脂化学変換工程(脂肪酸への油脂分解または加水分解、フラクショネーション、水素添加、蒸留やフレーク化・プリル化などの仕上げ工程)へと進み、工業用、トリプルプレス品、さらに純度の高い化粧品用または医薬品用グレードが製造される。
Wilmar International、KLK OLEO、IOI Oleochemicalなどの垂直統合グループは、原料調達から精製、下流の脂肪酸誘導体までを一貫して手掛けており、他の事業者は委託加工(トーリング)、スポット調達、長期契約を組み合わせてパーム油や獣脂の価格変動リスクを管理している。下流では、生産者は大手の石鹸・洗剤メーカー、プラスチック(PVC添加剤を含む)、ゴム加工業者、パーソナルケア製剤メーカーに供給しており、また小規模の購入者向けにロットの統合、品質文書の管理、輸入物流の支援を行う特殊化学品ディストリビューターにも供給している。生産が東南アジアに集中しているため、物流と貿易の実行は依然として重要な制約要因であり、配送の信頼性はコンテナの入手可能性、港湾のスループット、天候による輸送の混乱に左右される。RSPO関連の調達や、その他の認証・トレーサビリティ要件は、サプライヤーの資格認定、価格構造、多国籍顧客との長期供給契約を獲得する能力に影響を与える形で、バリューチェーンの商取引・文書化の層に一層組み込まれるようになっている。
競合環境
ステアリン酸市場は適度に集約されている。KLK、IOI、Wilmar International Ltdなどの上位統合プレーヤーは、プランテーション、搾油、精製、脂肪酸誘導体化を管理することで規模の優位性を確保している[2]。垂直統合モデルは原料価格急騰に対するマージンを保護し、RSPO準拠を要求する多国籍顧客への納期信頼性を確保している。中規模の専門企業は高純度グレードと地理的ニッチに注力しており、例えばOleon NVは2024年に反応温度を下げ炭素フットプリントを縮小する酵素ラインを追加した。
戦略的動向は持続可能性と付加価値誘導体に集中している。Wilmar International Ltdが2025年に導入した透明性の高いブロックチェーントレーサビリティは、詳細な原産地証明を要求するパーソナルケア大手との関係を強化している。Braskem Siamが計画するバイオエチレンプラントはオレフィンと脂肪酸を組み合わせ、タイに統合されたグリーンプラスチックエコシステムを創出する。精密発酵のイノベーターは技術的な挑戦者であり続けているが、商業生産が大規模に達するのは2030年以前には見込めず、既存企業がESG認証を強化し低エネルギープロセスを採用する時間を与えている。合併・買収はキャンドル、金属洗浄、3Dプリント添加剤における下流ケイパビリティを標的とし、マージンを守る特殊市場への転換を示唆している。
ステアリン酸産業のリーダー企業
-
Wilmar International Ltd
-
Emery Oleochemicals
-
KLK OLEO
-
BASF SE
-
IOI Oleochemical
- 注:主要企業の掲載順は順位を示すものではありません。
ステアリン酸市場 このレポートでカバーされる企業
- 3F Industries Ltd
- Acme-Hardesty
- Adani Wilmar Ltd
- BASF SE
- Croda International Plc
- Emery Oleochemicals
- Godrej Industries Limited
- IOI Oleochemical
- Kao Corporation
- KLK OLEO
- New Japan Chemical Co. Ltd
- Oleon NV
- Pacific Oleochemicals Sdn Bhd
- Procter and Gamble
- PT SMART Tbk
- Twin Rivers Technologies, Inc.
- VVF Ltd
- Wilmar International Ltd
市場機会と将来展望
最も明確な機会は、低不純物の原料、ロット間の高い一貫性、追跡可能な調達を求める購入者向けの、より高マージンなグレードに存在する。化粧品用および医薬品用グレードの需要は、クリーンラベルのパーソナルケア製剤や医薬品添加剤の用途、さらにカーボンフットプリントやトレーサビリティ情報を含む透明性重視の提携への調達転換によって支えられている。RSPOに準拠した調達と、省エネルギー型の酵素技術や体系化された品質システムなどの工程改善を組み合わせる生産者は、価値移行を取り込む立場にあり、一方で強力な文書化能力を持つディストリビューターやトレーダーは、複数原産地の資格認定を管理できないような小規模な製剤メーカーにも対応できる。
供給面では、輸出市場への納期を短縮し、原料や輸送の混乱に対する耐性を改善するアジアの油脂化学ハブ周辺のデボトルネッキングと統合に、当面のギャップが見られる。Apicalのインドネシア(パダン)における拡張活動や、KLK Oleochemicalsによる台湾パームオレオ(中国・張家港、年間処理能力500,000トンへ)の生産能力拡張を含む、パームおよび油脂化学エコシステム全体における生産能力の動向は、脂肪酸チェーンに沿った下流での付加価値創出に結びついた投資が継続していることを示している。需要面では、生分解性プラスチックや特殊潤滑剤におけるステアリン酸の使用、さらに持続可能性を重視したキャンドルワックスや金属洗浄用潤滑剤の拡大が、技術サービスとアプリケーション開発によってコモディティ価格を超えた差別化を支えられる、独自のC16/C18カットや添加剤グレードの性能パッケージの余地を生み出している。
最近の産業開発事情 ステアリン酸市場
- 2026年6月:パーム油原料コストが緩和したにもかかわらず、米国のステアリン酸価格は6月後半も横ばいを維持した。原料の動きと下流価格との乖離は、より厳しい交渉力学と契約価格設定の挙動を示しており、輸入依存の需要者の短期的な購買戦略を形作っている。
- 2025年11月:IOI Oleochemicalは、2025年度第4四半期の損失を経て、2026年度第1四半期に下流事業部門で正のコア営業利益率(EBITマージン)を回復したと報告した。このマージンの変動は、ステアリン酸および関連誘導体を供給する東南アジアの油脂化学チェーン全体で、利用率、製品構成、価格規律とともに収益性がいかに急速に変化しうるかを浮き立たせた。
- 2024年7月:Adani Wilmar Ltdは、特殊化学品メーカーであるOmkar Chemicalsの株式67%を取得した。この取引により、Adani Wilmarは、ステアリン酸および関連脂肪酸誘導体が主要原料となる、家庭用・パーソナルケア用品、ポリマー、医薬品、産業用途で使用される特殊原料における地位を強化した。
ステアリン酸市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、動物性原料または植物性原料のいずれから製造されたかを問わず、最終用途アプリケーションに販売されたステアリン酸を市場対象とし、主要消費地域にわたって追跡しています。
対象除外範囲:本市場規模の算定には、上流の油脂類、ステアリン酸分離を行わずに販売された混合脂肪酸ストリーム、またはステアリン酸を成分としてのみ使用する下流の最終消費者製品は含まれません。
セグメンテーション概要
- 原料別
- 動物由来
- 植物由来
- グレード別
- 三重圧搾ステアリン酸
- ゴムグレードステアリン酸
- 食品グレードステアリン酸
- 化粧品・医薬品グレードステアリン酸
- 用途別
- 石鹸・洗剤
- パーソナルケア
- プラスチック
- ゴム加工
- テキスタイル
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、供給・需要・貿易シグナルの信頼性の高い出発点を構築するために活用されました。化学・工業生産の手がかりとしUSGSおよびその他の国家統計機関の公開資料、輸出入パターンの把握にはUN Comtradeおよび税関ポータル、また可用性に影響を与える上流の油脂に関する文脈把握にはFAOを参照しました。
モデルの精度を高めるため、業界およびオレオケミカル協会の刊行物、脂肪酸加工と規格に関する査読済み学術誌、ならびに設備能力と稼働率に関するコメントを含む企業の年次報告書および投資家向けプレゼンテーションも活用しました。一部では、企業財務・ニュース・財務情報に関する有料サブスクリプションを利用し、プラント発表とそのタイミングの確認に役立てました。また、収率や製品ミックスに影響しうるプロセス変更の検証には特許データベースも使用しました。これらの例は網羅的なものではなく、データ収集・検証・明確化のために他にも多数の公開資料および有料サブスクリプション資料を活用しています。
一次インタビューおよびサーベイ
一次調査は、実際に何が生産・消費されているか、また価格と規格が地域および最終用途によってどのように変動するかを確認することに重点を置きました。石鹸・洗剤、ゴム・プラスチック、パーソナルケアなどの主要アプリケーション分野の生産者、流通業者、購買担当者と幅広く対話し、デスクリサーチだけでは十分に説明できないギャップを埋めることができました。
これらの議論から得られたインプットは、貿易フローのロジック、典型的なグレード構成、およびアジア太平洋地域・欧州中東アフリカ地域・南北アメリカにおける需要変化の現実的なペースを検証するために活用され、市場環境が変化した際にもモデルの前提が引き続き成立するかどうかの確認に用いられました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):19% | アジア太平洋地域:43% |
| 中位層:46% | 部門・ユニットリーダー:27% | 欧州中東アフリカ地域:30% |
| 中小規模プレイヤー:19% | マネージャー:54% | 南北アメリカ:27% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両アプローチを組み合わせて構築されました。まず最終用途消費指標と貿易調後の供給可能量から地域別需要を再構築し、次に選択的なサプライヤーの積み上げデータと照合しました。実際には、トップダウン層は石鹸・洗剤の生産量、ゴム配合活動、パーソナルケア製造トレンドなどのシグナルに依拠し、これらをアプリケーションレベルの使用強度の前提を用いてステアリン酸需要に換算しています。
モデル上で特に重要なインプットは、原料の可用性と価格動向(動物性油脂および植物油)、主要プラントにおける設備増強と稼働率、最終用途規格に連動したグレードミックスの変化、および地域供給を再調整する輸出入の動向です。ボトムアップによる企業積み上げにギャップがある場合は、既知の設備能力・輸送ルート・流通範囲に基づくカバレッジ係数を使用し、インタビューによる裏付けがある場合にのみ調整を加えました。
予測にあたっては、原料価格、設備増強の立ち上がり、主要アプリケーションにおける需要について異なるシナリオを反映できるよう、シナリオ分析を活用しました。前提条件は専門家のフィードバックを踏まえて更新され、最終予測は純粋トレンド延長ではなく、観測可能な需要シグナルと整合性を保つ形で確定されました。
データ検証と更新サイクル
アウトプットの検証は、地域別の輸入依存度、妥当な稼働率の範囲、および示唆される消費量が最終用途の生産トレンドと整合しているかどうかといった独立したチェックと結果を照合することで行われました。乖離が大きすぎると判断された場合は、根本的な要因を再検討し、何がいつ変化したかを確認するためにフォローアップの質問を市場に送付しました。
承認前に、モデルとその前提条件は多段階のレビューを経て、単位換算、通貨処理(該当する場合)、および地域配分の一貫性が確保されます。レポートは年次で更新され、設備変更や原料価格の急激な変動などの重要事象が発生した場合には中間更新も実施されます。納品直前には、最新の公開情報と確認済みの業界動向が反映されているかどうかを確認するため、アナリストによる最終確認が行われます。
Mordor Intelligenceのステアリン酸市場規模と他の公表推計値との比較
ステアリン酸の公表市場規模は市場の境界が必ずしも同一の方法で扱われていないこと、また測定単位によっても数値の見え方が大きく変わることから、かなりの差異が生じる場合があります。一部の情報源は市場を金額ベースで算定し、他は物理的な数量に着目しているため、基礎となる需要プールが類似していても数値が大きく乖離して見えることがあります。
貿易調整後の数量(トン単位)を追跡し、グレードおよび最終用途の使用強度の前提をインタビューを通じて確認することで、Mordor Intelligenceは推計値を上流の油脂や下流の最終製品を混入させることなく、測定可能な供給・消費シグナルに基づいたものとして維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,051万トン(2026年) | |
| 業界調査機関A | 12.32 ビリオン 米ドル(2024年) | この推計は金額ベースであり、より広範なステアリン酸の価格前提およびアプリケーション対象範囲を含む可能性があり、特に平均販売単価が高い局面では、トン数モデルと比較して合計値が膨らむ場合があります。 |
| ビジネスリサーチ出版社B | 13.26 ビリオン 米ドル(2025年) | この推計は異なる価格サイクルに紐づいた基準年を持つ収益ベースに焦点を当てているようであり、ステアリン酸として計上されるものと混合脂肪酸製品として計上されるものの区分においても差異が生じる場合があります。 |
表中の乖離は主に単位の選択と境界設定の違いによって説明されます。収益モデルは平均販売単価のタイミングと、隣接する脂肪酸が対象範囲にどの程度組み込まれるかに敏感であるため、トン数需要が類似していても合計値が乖離することがあります。明確な包含ルールと需要連動型のチェックを使用することで結果の再現性が高まり、数量主導の推計と金額主導の推計を比較する際に差異を調整するうえでユーザーの助けとなります。
レポートで回答される主要な質問
ステアリン酸市場の現在の規模はどのくらいか?
ステアリン酸市場規模は2026年に1,051万トンに達し、2031年までに1,359万トンに増加する見込みである。
どの地域がステアリン酸生産を支配しているか?
アジア太平洋は統合されたパーム油インフラとマレーシア、インドネシア、タイ、インドにおける急速な生産能力拡大により71.78%のシェアを保有している。
最も急速に成長している用途セグメントはどれか?
パーソナルケア処方は、ブランドがクリーンラベル乳化剤と認証済みサプライチェーンを追求する中、CAGR 8.33%で最も急速な成長軌道を示している。
持続可能性トレンドは原料選択にどのような影響を与えているか?
植物由来のRSPO認証パームステアリンはすでにグローバル数量の66.42%を供給しており、バイヤーが森林破壊ゼロ調達を強制する中でシェアを拡大し続けている。
競合環境を形成している技術的進歩は何か?
エネルギー節約型酵素エステル化とブロックチェーン対応トレーサビリティが、生産者の炭素フットプリント削減とブランドオーナーの透明性要件への対応を支援している。