
喉頭鏡市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
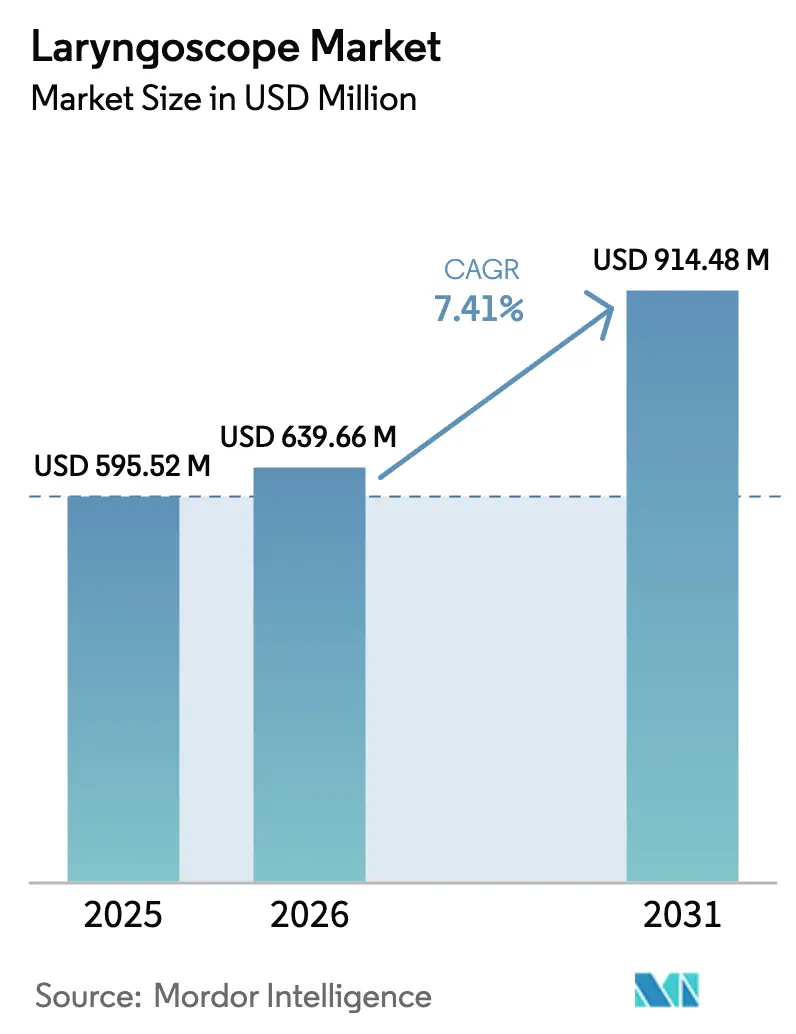
| 市場規模 (2026) | 639.66 百万米ドル |
| 市場規模 (2031) | 914.48 百万米ドル |
| Growth Rate (2026 - 2031) | 7.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる喉頭鏡市場分析
世界の喉頭鏡市場規模は2026年に6億3,966万USDと推定され、2025年の5億9,552万USDから成長し、2031年には9億1,448万USDに達する見込みで、2026年から2031年にかけてCAGR7.41%で成長します。処置件数の増加、ビデオ補助プロトコルの義務化、AIによるリアルタイム誘導システムが需要を押し上げています。病院が依然として購入の主体ですが、外来手術センターでは回転時間の効率化を目的とした携帯型単回使用ユニットの採用が増加しています。北米の臨床医はビデオCMOSプラットフォームの採用基準を設定し続けていますが、アジア太平洋の医療システムは高齢化人口による気道管理症例の増加に伴い、現在最速の増分売上を記録しています。CMOSセンサーと滅菌能力に関するサプライチェーンの監視は引き続き重要であり、環境への配慮からメーカーはバイオベースの使い捨て製品およびリサイクルプログラムへの転換を推進しています。
主要レポートの要点
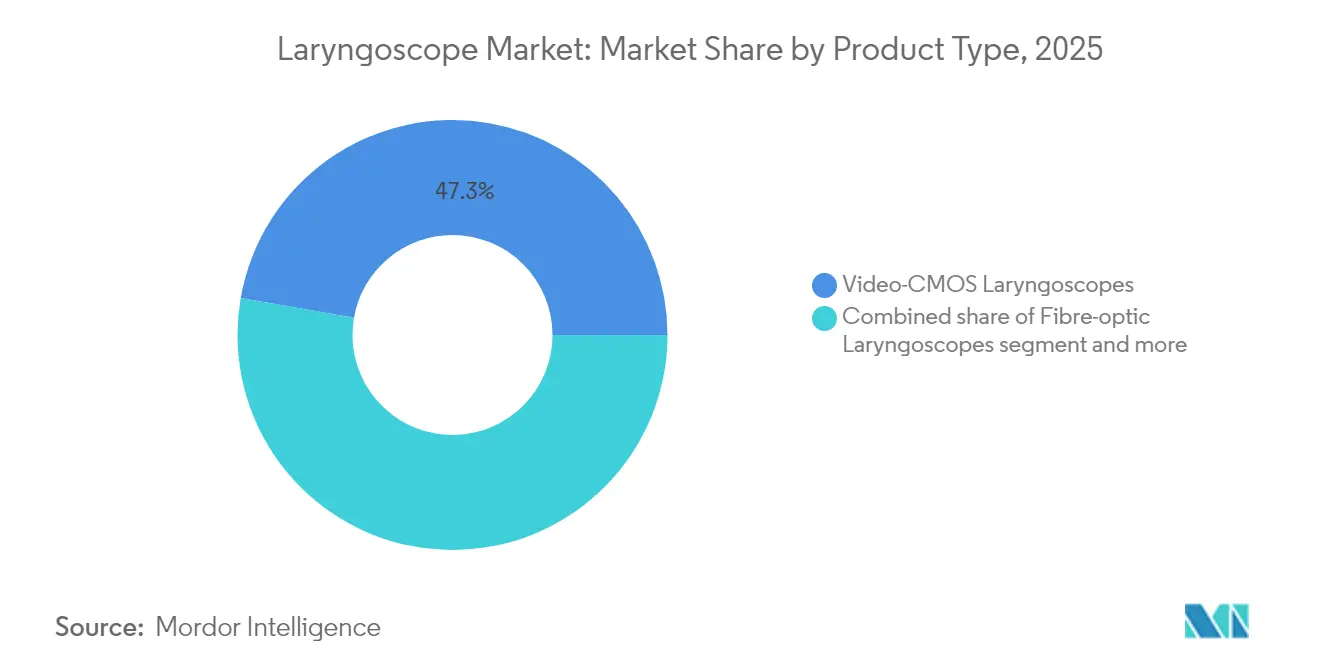
- 製品タイプ別では、ビデオCMOS喉頭鏡が2025年に喉頭鏡市場シェアの47.25%を占め、2031年まで年率8.02%のCAGRで拡大すると予測されています。
- コンポーネント別では、ブレードが2025年の喉頭鏡市場規模の43.85%を占め、消耗品とアクセサリーは2031年まで年率8.44%のCAGRで拡大しています。
- 使用可能性別では、再使用可能プラットフォームが2025年の喉頭鏡市場シェアの59.05%を占め、使い捨て機器は2031年まで年率8.28%のCAGRで成長すると予測されています。
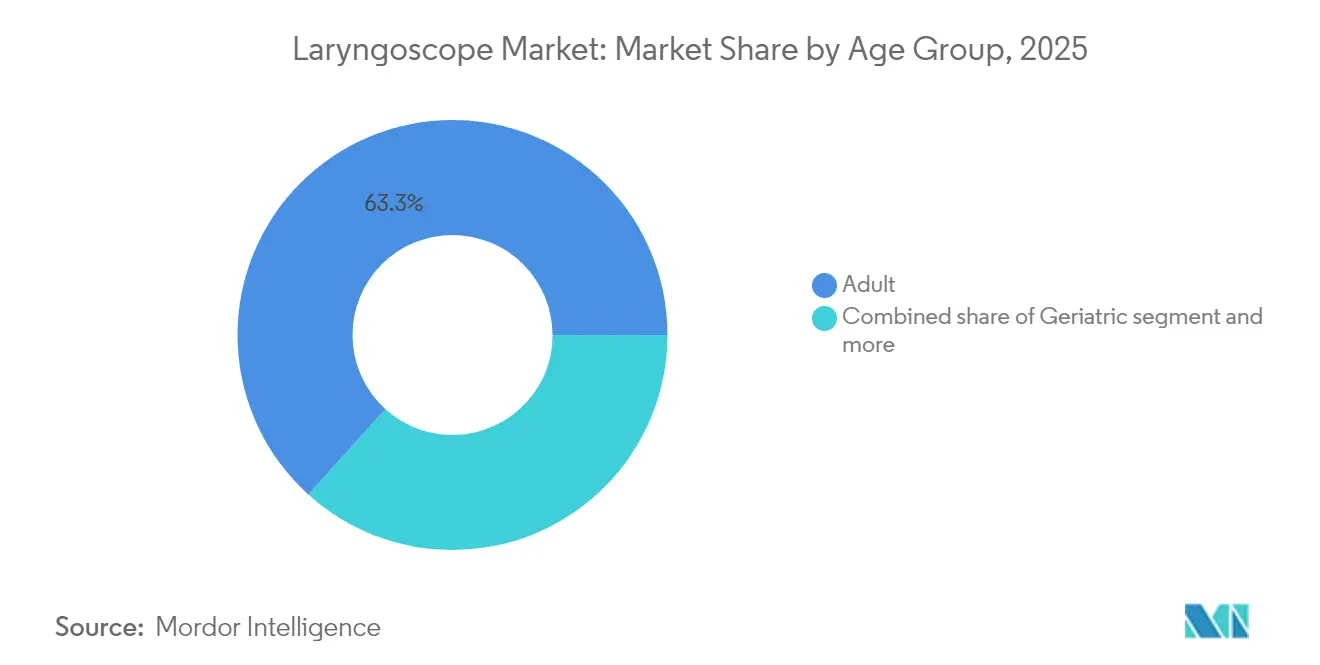
- 年齢層別では、成人患者が2025年の喉頭鏡市場需要の63.30%を占め、新生児・小児用機器は2031年まで年率8.20%のCAGRを示しています。
- エンドユーザー別では、病院が2025年の喉頭鏡市場規模の65.90%を占め、外来手術センターは2031年まで年率9.07%のCAGRで成長しています。
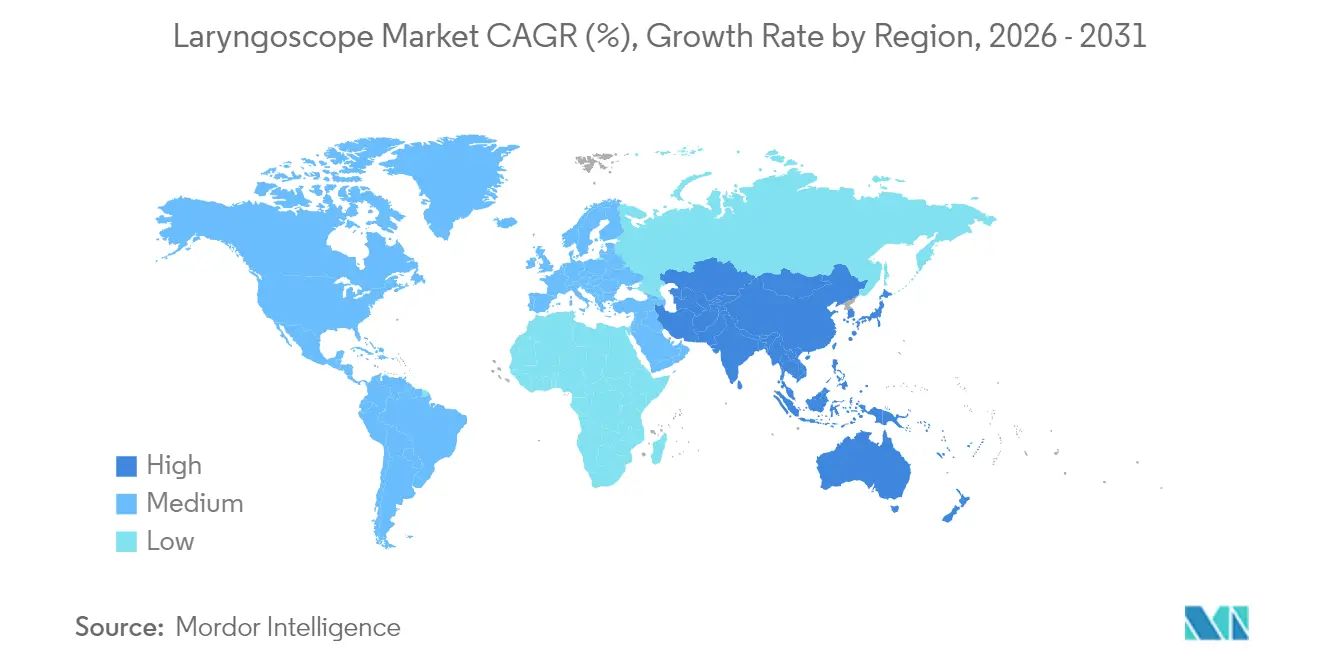
- 地域別では、北米が2025年の喉頭鏡市場規模の39.10%を占め、アジア太平洋が2031年まで地域別最高CAGRの9.25%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 喉頭疾患・気道管理処置の有病率の上昇 | +1.8% | 高齢化社会で増幅、全世界 | 長期(4年以上) |
| ビデオ・光ファイバーシステムの技術進歩 | +2.1% | 北米・EU主導、アジア太平洋での採用が加速 | 中期(2〜4年) |
| COVID-19後の感染制御のための単回使用機器への転換 | +1.4% | 先進市場での厳格な義務化により全世界 | 短期(2年以下) |
| AIによるリアルタイム挿管誘導システム | +0.9% | 北米・EUが早期採用、アジア太平洋が追随 | 長期(4年以上) |
| 院外救護・軍事医療におけるビデオプロトコルの義務化 | +0.6% | 北米・EU規制上の義務 | 中期(2〜4年) |
| 外来手術センターの拡大 | +0.7% | 北米主導、世界規模での普及が進行中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
喉頭疾患・気道管理処置の有病率の上昇
2024年に検討された104,720人の患者のうち11.77%が全身麻酔後の嗄声に罹患しており、喉頭鏡を用いたフォローアップがいかに一般的になっているかを示しています。診断的喉頭鏡検査の直接的な処置コストは平均842USDであり、診察・治療の付随費用がさらに全体的な負担を増大させます。高齢者は嚥下障害や悪性腫瘍のリスクが高く、臨床医は早期の可視化戦略を採用するよう促されています。AIと組み合わせた高速ビデオ内視鏡は93%の精度で器質性病変を検出し、診断プロトコルを再定義しています。こうした臨床的現実が、入院・外来環境を問わず、再使用可能および単回使用プラットフォームに対する長期的な需要を持続させています。
ビデオ・光ファイバーシステムの技術進歩
ビデオ喉頭鏡検査では、直接法の45%に対して新生児症例での初回成功率が74%に達し、明確なパフォーマンス上の優位性を示しています。アップグレードされたCMOSセンサーはより明るい映像と低ノイズを実現し、クイックコネクト式バッテリーハンドルによりセットアップ時間が短縮されます。スリムなプロファイルを持つ柔軟な光ファイバースコープは、耳鼻咽喉科やトラウマシナリオにおける不規則な解剖学的構造にも対応します。デュアルビューデザインにより、オペレーターは従来の視野を維持しながら文書化と教育のための高解像度ビデオを撮影できます。リアルタイムAIオーバーレイは喉頭蓋、声帯、気管輪をマーキングし、経験の浅い術者を支援して合併症を軽減します。
COVID-19後の感染制御のための単回使用機器への転換
2024年までに、病院の21.7%が使い捨てブレードに切り替え、8.7%が交差汚染を抑制するために単回使用ハンドルを採用しました。ライフサイクルコスト研究によると、滅菌の労働コストおよび資本を含めた場合、単回使用鼻喉頭鏡の1回当たりの費用は171.82USDであるのに対し、再使用可能ユニットでは238.17USDとなっています。再処理工程を省略することでスタッフの時間が確保され、救急部門や外来手術センターでの遅延を防止できます。メーカーはSpectrum QC ecoのようなバイオベースプラスチック喉頭鏡を発売しており、単回使用の利便性を維持しながらカーボンフットプリントを74%削減します。
AIによるリアルタイム挿管誘導システム
機械学習モデルが気道画像をフレームごとに分析し、気管内チューブの位置精度を73.6%から77.4%に向上させ、重大な誤挿管の検出率を89.0%に引き上げます。AIによって誘導された実験的なロボットアームは自律的に声帯を通過して誘導しますが、主流での使用は明確な償還および規制経路を待っています。早期採用者は救急室での意思決定の迅速化を報告しており、教育病院はAIオーバーレイの録画を研修医教育に活用しています。高速ビデオと組み合わせた剛性マッピングにより、83%の精度で良性病変と悪性病変を鑑別し、気道イメージングに腫瘍学的価値を付加しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 機器関連の気道損傷・術後合併症 | -0.8% | 先進市場での訴訟リスクが高い、全世界 | 短期(2年以下) |
| 高度なシステムの高い資本・維持費 | -1.2% | 主に新興市場、コスト感応度の高いセグメント | 中期(2〜4年) |
| 使い捨て機器廃棄物への環境的監視(ESGプレッシャー) | -0.6% | EUおよび北米の規制上の焦点 | 長期(4年以上) |
| CMOSイメージセンサーのサプライチェーン混乱 | -0.9% | アジア太平洋に集中する世界的製造 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
機器関連の気道損傷・術後合併症
歯科的外傷、食道穿孔、および喉頭腫脹は引き続き医療過誤リスクを生じさせています。バッテリー爆発リスクを理由としたMcGrath MACビデオ喉頭鏡のFDAクラスIリコールは、安全事象が調達パターンをいかに混乱させうるかを示しています。[1]GlobalData Analysts、「FDAがMcGrath Macビデオ喉頭鏡のクラスIリコールを指定」、Medical Device Network、medicaldevice-network.com小児の挿管は狭い気道とブレードサイズの限られた入手可能性から追加リスクを伴い、より厳格な資格認定とシミュレーション訓練を促しています。ビデオプラットフォームは声門の可視化を強化することで多くのリスクを軽減しますが、機器の故障や誤使用は依然として訴訟と保険料の上昇を引き起こします。そのため、病院のリスク管理部門は資本申請を承認する際に安全データを重視します。
高度なシステムの高い資本・維持費
上位のビデオプラットフォームは15,000〜25,000USDの価格帯であり、直接喉頭鏡は200〜500USDです。年間維持費(センサー校正、ソフトウェアアップデート、スクリーン修理)は購入価格の15%を上回る場合があります。低利用量の地方センターは、対象を絞った資金調達やリースプランがなければ費用を正当化するのが難しいです。利用量ベースのリースおよび処置ごとの支払いモデルが費用を分散させるために登場しましたが、多くの市場では償還は依然として変わりません。経済的な計算は、安全性、手頃な価格、およびスループットの妥協点として、再使用可能ハンドルに単回使用ブレードを組み合わせる方向に傾くことが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ビデオCMOSの優位性が加速ビデオCMOSシステムは、比類のない可視化とデジタル統合により、2025年に喉頭鏡市場シェアの47.25%を占めました。直接法に比べて初回成功率が約30パーセントポイント向上することで、外傷処置室や新生児ICUでの採用が進んでいます。マッキントッシュおよびミラー型の直接設計は、その使い慣れた操作性と低コストから、医療資源が限られた環境でも存続しています。光ファイバースコープは、柔軟性が不可欠な耳鼻咽喉科および予測困難気道に対応します。
ビデオプラットフォームは、医療システムがビデオ挿管をガイドラインに組み込むにつれて、2031年まで年率8.02%で成長すると予測されています。採用が深まるにつれ、リアルタイムAIオーバーレイとクラウドベースのビデオアーカイブが標準となります。臨床医は、品質改善および医療法的文書化のために処置を記録できる機能を重視しています。一方、剛性光学系と埋め込まれた拡張現実キューを融合した研究プロトタイプは、次のパフォーマンス飛躍を示唆しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


コンポーネント別:
ブレードの革新が消耗品の成長を牽引ブレードは2025年に喉頭鏡市場規模の43.85%を占め、その中心的な役割と高い交換頻度を反映しています。金属およびポリマーエッジの設計には、より高輝度のLED照明と防曇コーティングが採用されています。マックブレードは成人手術で主流であり、ミラー型は新生児気道に優先されます。
消耗品とアクセサリーは、単回使用の採用とモジュール式クリップオンセンサーによって年率8.44%のCAGRを示しています。メーカーは独自のブレードカートリッジと使い捨て光パイプを通じて継続的収益を追求しています。病院はユニットコストが手術室収益に対して低く、感染制御の効果が定量化できるため、これらの支出を容易に承認します。
使用可能性別:
使い捨ての勢いが再使用可能の経済性に挑む再使用可能プラットフォームは、高利用量センターが最低の1回当たりコストを実現するため、2025年も喉頭鏡市場シェアの59.05%を占め続けています。ステンレス鋼製ハンドルは何千ものサイクルに耐え、幅広いブレードポートフォリオとのインターフェースを提供します。
しかし、使い捨てモデルはCOVID-19が感染リスクの計算を変えたことにより、年率8.28%で成長しています。救急部門はすぐに使えるという利便性を評価し、外来手術センターは迅速な症例回転を妨げる滅菌の待ち行列を回避します。バイオベースプラスチックと回収リサイクルの取り組みにより、環境上の義務と単回使用の実用性の調和が図られています。
年齢層別:
小児の専門化がイノベーションを推進成人は手術件数と救急呼び出しを反映して2025年の収益の63.30%を創出しました。機器の選択肢は従来のマックブレードからデュアルビュービデオユニットまで幅広いです。
新生児・小児セグメントは、小型化された光学系と緩やかなカーブのブレードが直接法の45%に対して74%の初回成功率を達成するため、年率8.20%のCAGRを記録しています。カラーコード化されたサイズマトリックスにより、在庫管理が簡素化されミスが軽減されます。乳児における長期的な気道外傷への認識の高まりにより、複数回の挿管を最小限に抑えるための高精細ビデオの早期採用が促進されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
外来手術センターへの移行が市場ダイナミクスを再形成病院は2025年において広範な処置範囲と資本予算により市場支配力の65.90%を維持しました。教育センターは文書化、研修医指導、および監査証跡のためにビデオCMOSを標準化しています。
外来手術センターは外来処置の移行により9.07%のCAGRで拡大しています。米国の外来手術の10件のうち8件が現在外来手術センターで行われており、運営幹部は迅速な回転をサポートする単回使用ブレード付きのコンパクトで携帯型のビデオユニットを好みます。リース契約により機器コストを変動する症例数に合わせることができます。
地域分析
北米喉頭鏡市場
北米は2025年の世界収益の39.10%を占めた。EMS機関は高度生命維持装置搭載車両にビデオ喉頭鏡キットの搭載を義務付けており、病院は映像を電子カルテに統合している。サプライチェーンおよび滅菌の耐障害性に関するFDA勧告が購買決定に影響を与えている。カナダも同様のパターに従っており、メキシコの公立病院近代化が中価格帯製品の普及を促進している。
アジア太平洋喉頭鏡市場
アジア太平洋地域はCAGR 9.25%で最高の成長率を記録している。中国は幅広い機器のアップグレードに資金を投じており、医療機器市場を2025年までに2,100億米ドル規模へと押し上げようとしている。日本の超高齢社会は一人当たりの挿管率の上昇を促している。インドおよび東南アジアは二次医療ネットワークと医療ツーリズムへの投資を進め、コスト効率が高くかつ高度なビデオブレードを優先している。再使用可能ハンドルと使い捨てブレードのバンドル製品がこれらの市場で支持を得ている。
欧州喉頭鏡市場
欧州は厳格な廃棄物削減および感染予防指令のもとで着実な成長を遂げている。循環経済規制がバイオベース製品の展開を加速させている。ドイツとフランスは救急車両にコンパクトなビデオスコープを装備しており、英国は国民保健サービスの資金をAI対応プラットフォームへと振り向けている。中東欧の新興加盟国はEUの結束基金を活用して耳鼻咽喉科ユニットおよび酔カートの更新を進めている。

規制環境
喉頭鏡は、製品設計管理、サプライヤー適格性審査、市販後義務に影響を及ぼす既存の医療機器規制枠組みの対象となる。米国では、FDAは喉頭鏡を21 CFRの各種経路のもとで分類しており、非硬性喉頭鏡(製品コードCAL)および硬性喉頭鏡(製品コードCCW)のクラスIカテゴリーが含まれ、鼻咽腔鏡などの関連する可視化スコープはより高リスクの分類(例:製品コードEQNのクラスII)に位置付けられている。これらの分類は、ラベリング、品質システムに関する要求事項、および市販前審査の厳格さの度合いを左右し、特に電子機器、バッテリー、ソフトウェア機能を導入するビデオ対応プラットフォームにおいて重要となる。
規格の承認や規制当局による執行措置は、世界の製造業者にとって短期的なコンプライアンス上の基準点となる。FDAは、非可動ブレードを持つ喉頭鏡向けの合意規格としてISO 7376:2020(AMD1:2025を含む)を承認しており、従来版の移行期間は2027年12月19日まで続くため、文書化および設計履歴の更新に関して明確な期間が設定されている。これとは別に、日本で製造された一部のオリンパス製医療機器を対象とするFDAの輸入警告(2025年6月に医療従事者宛に発出された書簡で伝達)は、品質システムに関する指摘がいかにサプライの供給可能性や調達計画を混乱させうるかを浮き立たせている。オリンパスは、2026年3月31日に終了する会計年度末までに完了を目指す改善策を公に示しており、多国籍サプライの継続性における継続的なQSR適合の市場への影響を一層強調している。
バリューチェーン分析
喉頭鏡のバリューチェーンは、製品構想と臨床的検証から始まり、部品調達(光学系、CMOSセンサー、LED、バッテリー、プラスチック/金属)、最終組立および品質リリース、そして病院・外来チャネルへの流通に至る。トレーニング、修理、ソフトウェア更新、保証管理を含むライフサイクルサポートも重要である。ビデオCMOSシステムは電子機器およびファームウェア層を追加し、適格な部品サプライヤーやテスト・検証プロトコルへの依存度を高める。使い捨てブレードや単回使用ハンドルは、該当する場合、高スループットの成形、包装、滅菌能力への重点をより強めることになる。
サプライの回復力は、電子機器や精密部品の国境を越えた物流に依存しており、アジア太平洋地域はイメージセンサーその他の電子サブアセンブリの上流供給において大きな役割を担っている。医療機器規制では検証済みの工程および承認済みサプライヤー資格が求められるため、部品供給元の切り替えは家電製品よりも遅い。継続性を管理するため、製造業者はしばしば重要部品のデュアルソース化、安全在庫の保有、あるいは規模が支える場合には主要サブシステム(例:バッテリーやイメージングモジュール)の内製化を行う。下流では、病院や共同購買組織が、総所有コスト、感染対策方針、再処理上の制約に基づき、再使用可能プラットフォームと使い捨てブレードの組合せか、完全な単回使用キットかといった構成上の選択に影響を与える。したがって、サービス基盤とトレーニングは、ハードウェア性能と並んでベンダー差別化の実質的な要素となる。
競合状況
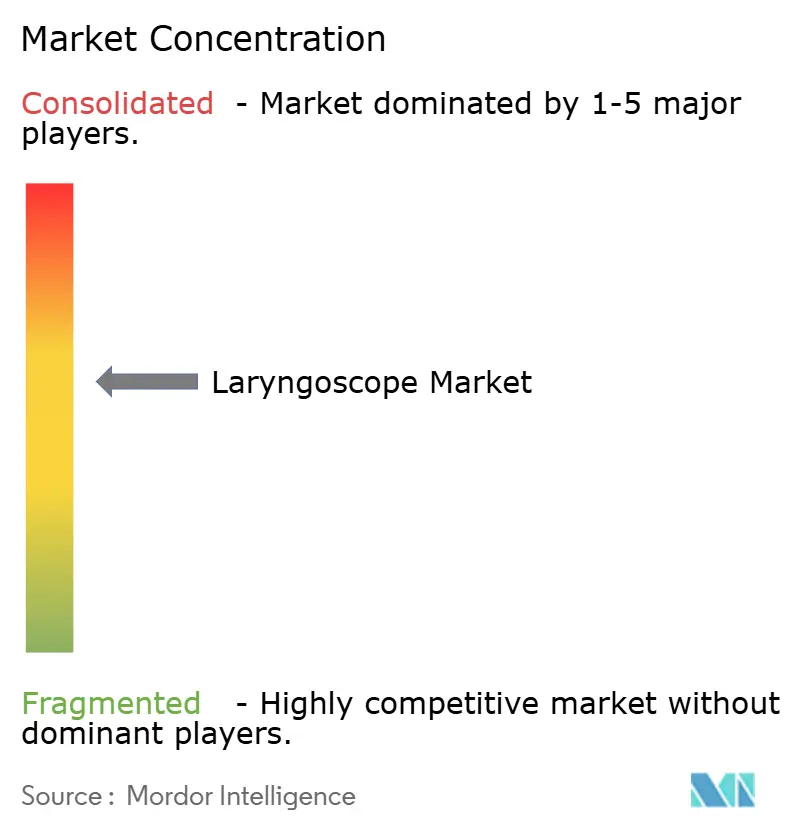
喉頭鏡市場は中程度の分散を示しており、主要ベンダーは技術的優位性と戦略的買収を組み合わせてポジションを強化しています。Medtronicはセンサーとバッテリーの垂直統合を活用して、オートクレーブサイクルに耐える高輝度ビデオハンドルを展開しています。単回使用気管支鏡のパイオニアであるAmbuは、このモデルを単回使用ビデオ喉頭鏡に拡張し、米国退役軍人健康局との複数年フレームワーク契約を確保しています。Karl Storzは2025年2月にmedi-Gの買収を完了し、小児ブレード用の精密ミリング技術を社内に取り込み、サプライチェーンの耐性を高めました。
Olympusは2024年10月にProximieと提携し、遠隔プロクタリングおよびAIアノテーションのために喉頭鏡のHDフィードをストリーミングする機器非依存型デジタルORプラットフォームを立ち上げました。臨床医はリアルタイムで誘導キューをオーバーレイでき、学習曲線を短縮し、複数拠点の医療システム全体でテクニックを標準化できます。安全事象が競争を激化させています:2024年9月のMcGrath MACのバッテリー爆発リスクによるFDAクラスIリコールは、より安全なリン酸鉄リチウム電池化学を謳う競合他社への迅速な代替を促し、複数のシステムが代替品として緊急調達契約を獲得しました。
新興の破壊的企業が持続可能性とニッチな臨床ギャップに切り込んでいます。Verathonはバイオベースプラスチック80%で作られたSpectrum QC ecoを導入し、剛性や光学的鮮明度を損なうことなくカーボンフットプリントを74%削減すると主張しています。バース拠点のInovScopeなどのスタートアップは、頭蓋顔面異常に対応するカスタムカーブを可能にする3Dプリント製モジュールブレードを試作しており、ソウルのAirmateはライブ声帯計測に基づいてチューブサイズを予測するAIを統合しています。小児および軍事プロトコルには、ブレードの小型化、堅牢化、およびEMIシールド電子機器が特殊な基準を満たす余白機会が存在します。規制当局はサイバーセキュリティ要件を強化し、ベンダーは録画された気道ビデオを保護する暗号化チップの搭載を義務付けられています。こうした諸力が合わさって、進化する喉頭鏡市場において競争ダイナミクスが光学性能だけでなく、ライフサイクルの持続可能性、ソフトウェアの洗練度、および臨床医が今日パートナーに期待するアフターセールストレーニングにも左右されることを確実なものとしています。
喉頭鏡業界リーダー
Medtronic plc
Olympus Corporation
Teleflex Incorporated
Baxter (Hill-Rom Co., Inc.)
Nihon Kohden Corporation
- *免責事項:主要選手の並び順不同
喉頭鏡市場
- Medtronic
- Ambu
- Karl Storz
- Verathon
- Teleflex
- Olympus
- Baxter (Hill-Rom Co., Inc.)
- Nihon Kohden
- Penlon Ltd (BPL Medical Technologies)
- Flexicare Medical
- Smiths Group
- Venner Medical International
- UE Medical Devices, Inc.
- Timesco Healthcare Ltd.
- Vivid Medical, Inc.
- Intersurgical Ltd.
- Clarus Medical

市場機会と将来展望
機会は、気道視覚化の高度化と、ワークフロー、トレーニング、文書化の簡素化を同時に実現することに集まっている。メドトロニックが2026年6月に発表したMcGRATH MAC+ビデオ喉頭鏡は、視覚化性能の強化、遡及的録画機能、無線充電式バッテリーシステムを特徴としており、教育病院(教育・品質レビュー向けの処置記録)や入退室頻度の高い急性期環境(手術室、ICU、ER、EMS)に適合する機能への投資が続いていることを示している。医療システムがビデオ利用を拡大するにつれ、機器を問わないデジタルワークフローやリモート支援も商業化の一つの方向として現れている。これは、オリンパスが2024年10月にProximieと提携し、HDフィードをストリーミングして遠隔プロクタリングとAIアノテーションを実現したことにも支えられている。
第二の空白領域は、感染対策と持続可能性の交差点に位置する。2024年までに、病院の一定の割合が使い捨てブレードと単回使用ハンドルへ移行し、製造業者はVerathonのSpectrum QC eco(80%バイオベースプラスチック、カーボンフットプリント74%削減を表明)などのバイオベース単回使用製品で対応した。これらの製品選択は、欧州および北米における使い捨て廃棄物に関する調達側の精査と整合している。サプライヤーおよびコンプライアンスの強靭性も差別化要因であり続けている。FDAによる2024年のMcGrath MAC機のクラスIリコール(バッテリー爆発リスク)、および日本で製造された一部のオリンパス製機器に影響を与えた2025年6月のFDA輸入警告措置は、安全性や品質に関する事象が、検証済みバッテリー、安定したセンサー供給、強固な市販後監視および是正措置の実行力を有するベンダーへ購買を急速に振り向けうることを示している。
Recent Industry Developments in 喉頭鏡市場
- 2026年6月:この発売により、各種医療現場でのデータ豊富な気道管理オプションが拡大する。大型高解像度スクリーン、遡及的録画機能、無線充電式バッテリーを備えたMcGRATH MAC+ビデオ喉頭鏡の発売は、手術室/ICU/ER/EMSにわたり、メドトロニックの気道管理ポートフォリオと臨床データ機能を強化する。
- 2026年6月:この協業は、内視鏡視覚化と耳鼻咽喉科ソリューションを結び付け、ワークフローの効率化を図る。KARL STORZとの戦略的協業により、米国において内視鏡視覚化とメドトロニックの耳鼻咽喉科ソリューションが統合され、調達動向は統合エコシステムやベンダー横断ソリューションへ移行する。
- 2026年5月:この投入により、北米における単回使用耳鼻咽喉科用機器が拡大する。オリンパス株式会社がカナダで単回使用鼻咽喉鏡E-Steriscopeを発売し、オリンパスのポートフォリオを多様化し、同地域における単回使用製品の採用を加速させる。


喉頭鏡市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は、臨床現場で喉頭を可視化し気道管理を支援するために使用される喉頭鏡およびその関連部品から得られる収益であって、各国において標準的な医療調達チャネルを通じて販売されるものと定義される。
対象範囲の除外事項:診断的喉頭鏡検査の処置費用、および喉頭鏡ではないその他の気道機器は除外する。
セグメンテーション概要
- 製品タイプ別
- 直接(マッキントッシュ/ミラー)喉頭鏡
- 光ファイバー喉頭鏡
- ビデオCMOS喉頭鏡
- 剛性間接型およびその他
- コンポーネント別
- ブレード
- マックブレード
- ミラーブレード
- ハンドル
- 消耗品とアクセサリー
- ブレード
- 使用可能性別
- 使い捨て
- 再使用可能
- 年齢層別
- 新生児・小児
- 成人
- 高齢者
- エンドユーザー別
- 病院
- クリニック
- 外来手術センター(ASC)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、検証
デスクトップリサーチ
デスクトップリサーチは、まず気道管理および気管挿管に関する需要の全体像と規制・安全性の文脈を構築し、その上で病院や外来環境において機器タイプがどのように採用されているかを整理することから始まる。CDCの医療データ、WHOの健康統計、OECDの健康指標、世界銀行の人口・高齢化データシリーズ、FDAの機器データベース(安全性に関する通知やリコールを含む)など、ペイウォールのない公開情報源を確認し、代替・更新サイクルに影響を与えうる利用動向を把握した。
需要動向を実際の支出に結び付けるため、二次的な調査には企業の開示資料、投資家向け資料、入札公告、および診療パターンやビデオ利用への技術移行を論じる信頼性の高い臨床・学会系の刊行物も含めた。企業財務・ニュース、特許動向、出荷レベルの貿易フローを追跡する一部の有料データベースを用いて、サプライヤーの露出度を相互確認し、完全システムと共に販売される部品の二重計上を避けた。ここに列挙したデスクトップリサーチの情報源は例示であり、分析の過程では検証および明確化のために他の多くの公開情報源も使用された。
一次インタビューおよび調査
一次調査は、公開データからは確認しにくい規模算定の前提、特に直接視型とビデオ型ユニットの比率の変化、使い捨て製品の普及率、ケア環境別の平均販売価格帯を検証するために用いられた。米州、欧州・中東・アフリカ(EMEA)、アジア太平洋(APAC)にわたる製造業者、流通業者、臨床医、調達関係者など、幅広い回答者と対話し、地域ごとの診療慣行や購買上の制約が最終モデルに反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):12% | APAC:38% |
| ミドルティア:49% | 機能部門/事業部門責任者:40% | EMEA:35% |
| 中小規模プレーヤー:20% | マネージャー:48% | 米州:27% |
市場規模算定と予測
市場規模算定は、処置件数の強度とケア提供能力の指標を用いて地域別の対象需要プールを再構築し、それを採用および代替に関する前提に基づいてユニット需要と支出に変換するトップダウン構造を用いて構築される。モデルは回答者が実務的な詳細をもって確認できる変数を基礎とし、計算の説明可能性を保つために、いくつかの分かりやすいチェックを組み込んでいる。
主な入力変数には、外科的および緊急気管挿管の年間量の傾向、ICUおよび手術室の収容能力の成長、困難気道プロトコルにおけるビデオ喉頭鏡の使用割合、感染対策のための使い捨てブレードの採用、再使用可能ハンドルおよびイメージングスタックの標準的な代替サイクルが含まれる。価格設定については、モデルは製品タイプおよびエンドユーザー別の帯付き平均販売価格(ASP)アプローチを用い、地域間で同一のタイミング規則を一貫して適用した通貨換算を行う。さらに、サンプリングされたサプライヤーの収益開示、チャネルパートナーによるユニット出荷量の確認、推定システム導入台数に対するブレードおよびハンドル消費量の妥当性チェックなど、選択的なボトムアップ近似を用いて総額を裏付けた。
予測は、処置件数および収容能力に関する指標に対する軽度の回帰分析を伴うシナリオ分析を用いて行い、その後、調達サイクルや技術更新タイミングに関する一次情報からのフィードバックにより調整する。小規模国においてボトムアップの代替指標が不十分な場合は、病院インフラおよび所得水準に基づく類似市場比率を用いてギャップを補完し、系列を確定する前の検証段階で再確認する。
データ検証と更新サイクル
検証は、モデルの出力結果と独立した指標との間で繰り返し三角測量を行い、その後、地域、製品タイプ、エンドユーザーにわたる分散チェックを行うことで、総額が妥当な需要から外れないようにすることによって実施される。施設当たりの推定ユニット数、挿管当たりのブレード消費量、またはASPの推移が回答者の説明と一致しないように見える場合には、異常値として特定され、前提が再検討される。
最終確定前に、複数段階でレビューが行われる。まずアナリストレベルで算術および論理面のチェックが行われ、その後、時系列全体の整合性に重点を置いた二次的なチェックが行われる。レポートは毎年更新され、主要な規制変更、供給の混乱、使い捨て製品の採用における顕著な変化などの重大事象が発生した場合には、随時更新が行われる。納品直前には、最新の状況を反映した更新作業が完了し、クライアントには入手可能な最新の見解が提供される。
Mordor Intelligenceの喉頭鏡市場規模と他の公表推計値との比較
喉頭鏡に関する公表市場価値は、対象範囲の線引きが異なることや、ビデオ採用や使い捨て製品比率といった同じ入力変数が必ずしも同様に扱われないことから、大きく異なる場合がある。差異は、基準年の選択、通貨のタイミング、価格設定や調達パターンの変化後にモデルがどの程度の頻度で更新されるかにも起因する。
処置サービス収益や、喉頭鏡ブレードではない病院用挿管消耗品は、数値を上振れさせる一般的な要因であり、公開情報源においてこれらを明確に分離することは難しい場合がある。本調査では、これらの項目はMordor Intelligenceの対象範囲外であり、総額は機器および部品の販売のみに紐づけられ、広範な気道関連支出ではなく、導入基盤や代替行動と照合して検証されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 595.52百万米ドル(2025年) | |
| グローバルコンサルティング会社A | USD 1.10 B (2024) | より広範な機器の枠組みを採用しており、隣接する耳鼻咽喉科および気道視覚化機器を混在させている可能性があり、喉頭鏡専用の収益モデルと比較して支出プールが膨らんでいる。基準年および通貨のタイミングも異なるため、換算後の米ドル値の比較可能性は低下する。 |
| 業界出版社B | 387.40百万米ドル(2025年) | より狭い製品定義に依拠していると見られ、チャネルを通じて一括販売される部品収益、特にシステムと共に販売されるブレードやハンドルを過小に計上している可能性がある。使い捨て製品の普及率や代替サイクルに関する視認性の限界も、推計値を押し下げる要因となりうる。 |
この表は、差異の主な要因が、どの収益を対象範囲内とみなすか、また構成比や価格設定を年ごとにどのように引き継ぐかにあることを示している。総額を処置件数および収容能力の指標に根拠付け、その上で実務的なサプライヤーおよびチャネルの確認と相互チェックすることで、市場が変化した際にも再現可能な明確な変数に基づいた、追跡可能な推計値が維持される。


レポートで回答された主要な質問
喉頭鏡市場は2026年から2031年の間にどの程度の成長が見込まれますか?
2026年の6億3,966万USDから2031年の9億1,448万USDへと成長し、CAGRは7.41%と予測されています。
現在最大のシェアを持つ製品タイプはどれですか?
ビデオCMOS喉頭鏡が2025年に喉頭鏡市場シェアの47.25%を占めてリードしています。
最も急速に拡大している地域はどこですか?
アジア太平洋がインフラ投資と高齢化人口動態により2031年まで9.25%のCAGRを記録しています。
外来手術センターでの採用を推進しているものは何ですか?
外来処置の移行により、滅菌の遅延を削減し外来手術センターのスループット目標に沿った携帯型単回使用ビデオスコープへの需要が高まっています。
最終更新日:



