
陸上軍事電気光学・赤外線システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
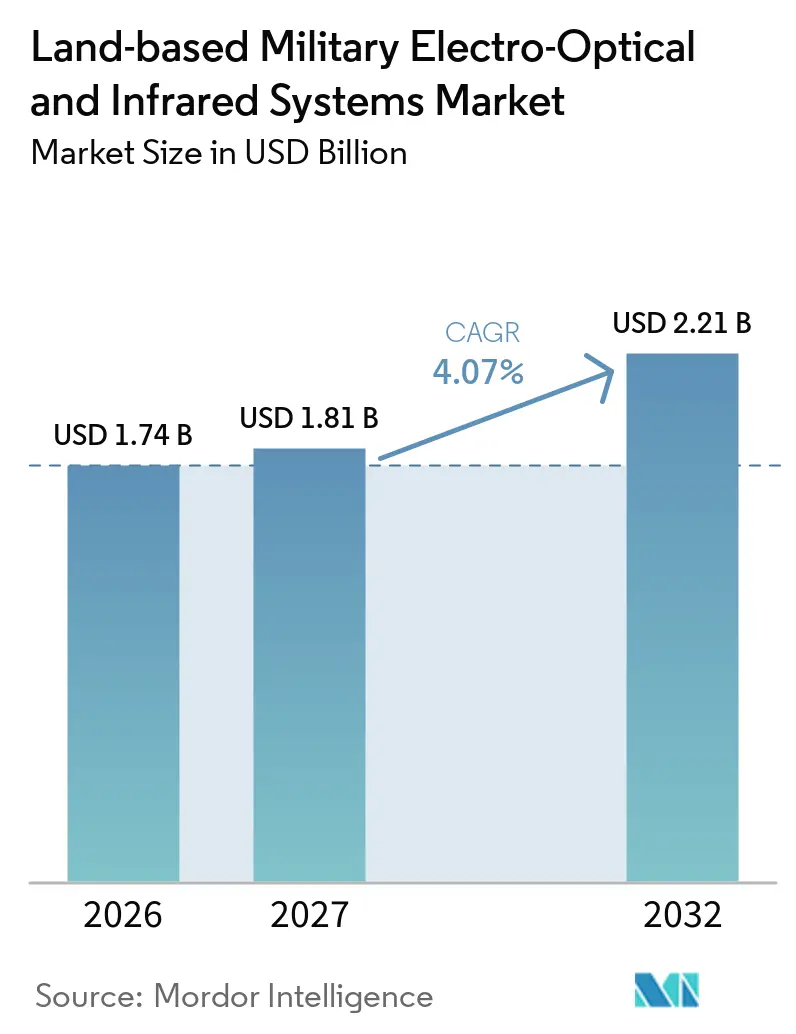
| 市場規模 (2027) | 1.81 十億米ドル |
| 市場規模 (2032) | 2.21 十億米ドル |
| 成長率 (2027 - 2032) | 4.07 % |
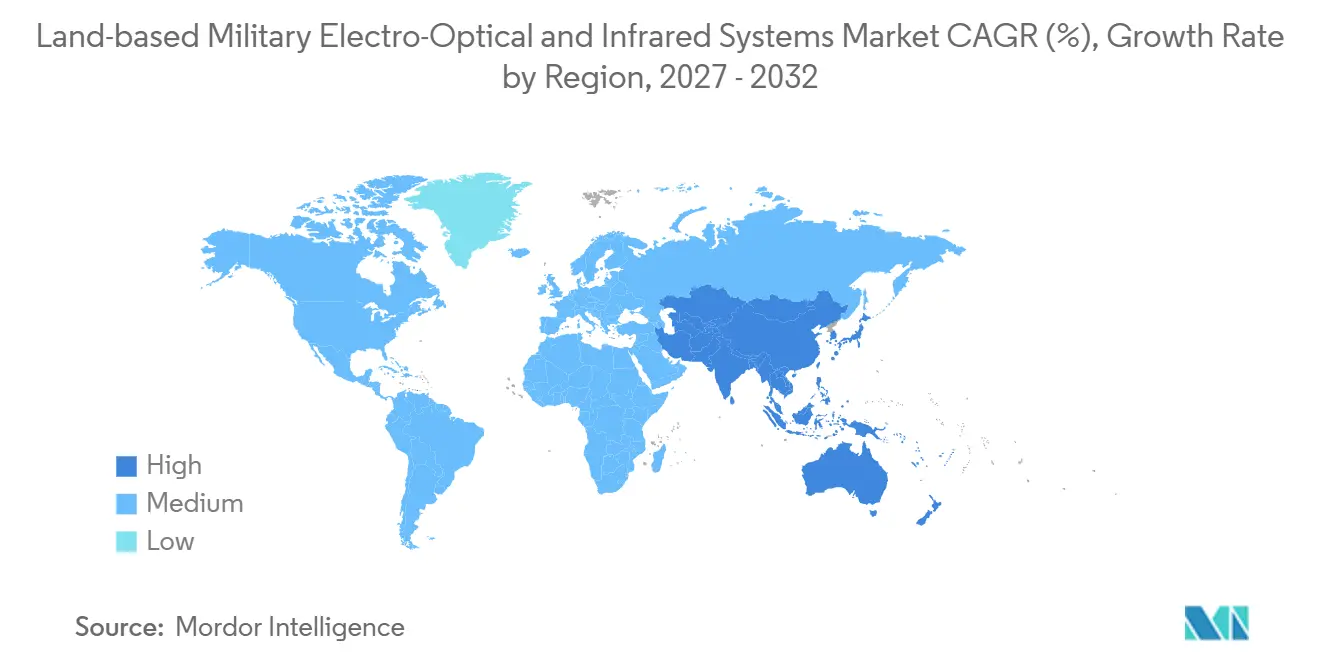
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
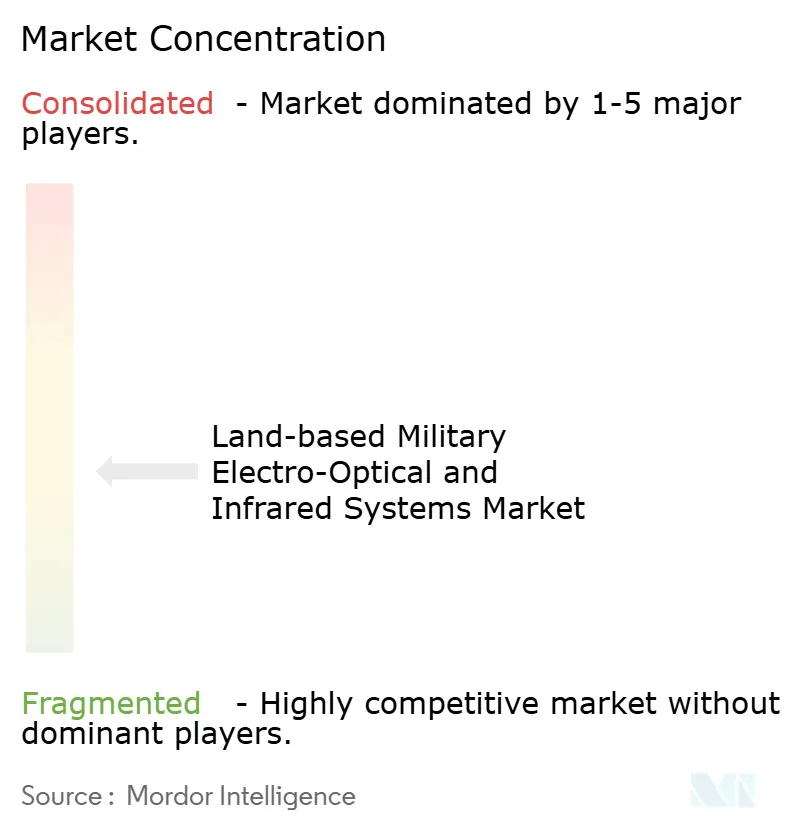
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる陸上軍事電気光学・赤外線システム市場分析
陸上軍事電気光学・赤外線システムの市場規模は2026年に1.74 ビリオン 米ドルと評価され、2027年の1.81 ビリオン 米ドルから2032年には2.21 ビリオン 米ドルへと、2027年から2032年の期間においてCAGR 4.07%で成長する見込みです。安全保障上の圧力が装甲車両の運用寿命を延長させ、観測・照準・監視装備のアップグレードを支援しています。防衛軍は、車両全体の再設計を必要とせずに現役プラットフォームに搭載できるモジュール設計を優先しています。このアプローチは、センサー、処理装置、ネットワークインターフェースを組み合わせたシステムの価値を高めながら、レトロフィットサプライーに機会をもたらしています。市場は、マルチスペクトルペイロード、自動目標機能、車両カバレッジへの移行によって形成されています。高度なディテクターの供給制約と機密装備の移転に関する規制が、確立された同盟国のサプライチェーン外での調達における制限として残っています。
主要レポートのポイント
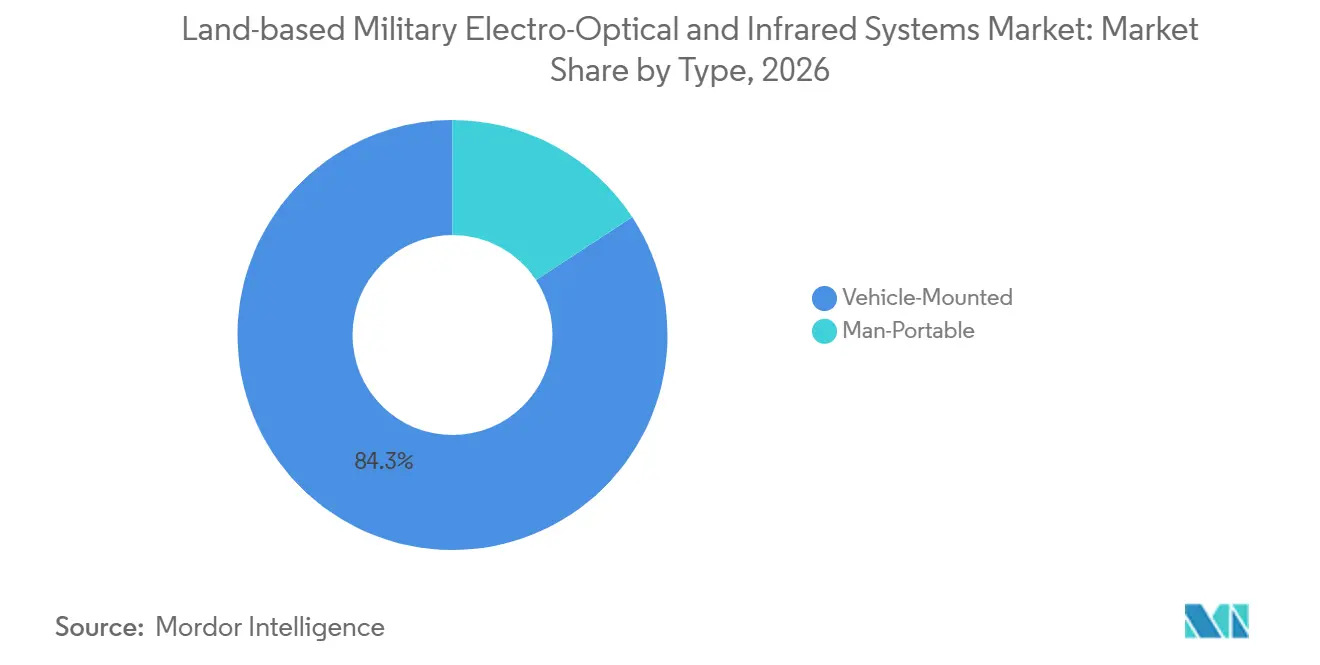
- タイプ別では、車両搭載型プラットフォームが2026年の陸上軍事電気光学・赤外線システム市場シェアの84.25%を占め、携帯型システムは2032年までに5.35%のCAGRで成長する見込みです。
- システム別では、撮像システムが2026年に48.21%のシェアを占め、電子支援手段システムは2032年までに5.80%のCAGRで成長する見込みです。
- 用途別では、監視・偵察が2026年に32.25%のシェアを占め、目標捕捉・射撃管制は2032年までに5.55%のCAGRで成長する見込みです。
- 冷却技術別では、冷却システムが2026年に56.50%のシェアを占め、非冷却システムは2032年までに5.41%のCAGRで成長する見込みです。
- 搭載方式別では、レトロフィットが2026年に57.75%のシェアを占め、ラインフィットは2032年までに5.91%のCAGRで成長する見込みです。
- 地域別では、北米が2026年に39.90%のシェアを占め、アジア太平洋地域は2032年までに5.52%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 装甲艦隊の近代化による光学電子機器需要の加速 | +1.00% | グローバル、近期は北米および欧州に集中 | 短期(2年以内) |
| 国境監視および持続的偵察需要 | +0.80% | アジア太平洋、中東・アフリカ、東欧 | 中期(2〜4年) |
| 車両防護および360度状況認識の統合 | +0.60% | 北米、欧州、イスラエル | 短期(2年以内) |
| マルチスペクトルセンシングおよびAI支援目標認識 | +0.50% | グローバル、北米および欧州での早期展開 | 中期(2〜4年) |
| アジア太平洋地域の国産防衛調達 | +0.40% | インド、韓国、日本、オーストラリア | 中期(2〜4年) |
| レガシー戦闘艦隊向けオープンアーキテクチャアップグレード | +0.30% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
装甲艦隊の近代化とオープンアーキテクチャアップグレード
装甲戦闘車両の近代化は、高度なEO/IRシステム、特に熱線サイト、安定化観測装備、デジタルセンサー統合に対する需要を支援しています。2026年上半期、HENSOLDTは光学電子セグメントの受注額として9億7,100万ユーロ(10.8億米ドル)を報告し、2025年上半期の1億6,400万ユーロ(1億8,686万米ドル)と比較して大幅に増加しました。同社はこの成長の多くを、ドイツのプーマ歩兵戦闘車およびシャカール装輪歩兵戦闘車向けデジタル光学電子機器を供給する契約に起因するとしています。地上ベースシステム製品ラインもセグメント収益の力強い成長に貢献しました。これらの動向は、軍用車両近代化における高度な観測・照準技術の重要性を浮き彫りにしています。モジュラーオープンシステムアプローチ(MOSA)は、将来のセンサー交換およびサブシステムアップグレードを促進できますが、プラットフォーム固有の統合は依然として必要です。継続的な車両調達および近代化プログラムは、ラインフィットおよびレトロフィットEO/IR用途全体にわたる機会を支援しています。
国境監視および持続的偵察需要
継続的な戦場監視、国境監視、部隊防護に対する軍事要が、低照度および夜間条件下で運用可能なマルチセンサーEO/IRシステムへの需要を支援しています。2026年2月、米陸軍は基地遠征目標監視システム統合(BETSS-C)および地上ベース作戦監視システム向けのジンバル搭載高精細EO/IRセンサー交換品に関するソース調査通知を発行しました。要件には、熱線撮像、カラーおよび低照度カメラ、短波赤外線(SWIR)機能、360度観測が含まれていました。これらの仕様は、目標検出および監視のために複数の撮像技術を組み合わせた統合センサーアーキテクチャへの継続的な関心を反映しています。拡張された観測範囲と改善された画像処理に対する要件は、高度なEO/IR装備に機会をもたらしています。
車両防護および360度状況認識
現代の戦場における脅威は、装甲車両における統合観測、脅威検出、状況認識能力の必要性を高めています。2025年11月、HENSOLDTはGeneral Dynamics European Land Systems(GDELS)からドイツのLUCHS 2偵察車両向けに高度センサーおよびCERETRONミッションシステムを供給する10億ユーロ未満(11.6億米ドル)の契約を獲得しました。初期生産バッチは274両分の装備をカバーしています。[1]このシステムは、昼光および熱線撮像、SETASによる360度観測、レーザー警告、音響センサーを統合し、脅威検出と乗員の状況認識を向上させます。CERETRONはまた、マルチセンサー情報を処理して目標認識、追跡、戦術的意思決定を支援します。この動向は、軍事力が包括的な車両監視・防護能力を優先する中で、統合EO/IR技術に対する機会の拡大を浮き彫りにしています。
マルチスペクトルセンシング、自動認識、国産調達
マルチスペクトル撮像およびデジタルセンサー処理の進歩が、異なるスペクトル帯域からの情報を組み合わせることができる軍事EO/IRシステムへの需要を支援しています。ASELSANの2026年に公表された2025年次報告書では、アップグレードされたDRAGONEYE 2システムにSWIRセンサーが組み込まれており、2025年にDRAGONEYEファミリーシステムが約300台納入されたことが開示されました。同社はまた、2025年中に500台以上のATS熱線カメラを納入し、2026年にも追加納入を計画していると報告しました。これらの動向は、地上ベースの軍事用途向け撮像能力への継続的な投資を示しています。国産開発・製造イニシアチブは、国内サプライチェーンと技術の利用可能性をさらに支援しています。2026年10月、ASELSANはEO装備およびその他の防衛技術にわたる1億5,790万米ドルの輸出契約を発表しました。これらの活動は、高度なセンサーシステム、画像処理技術、軍事観測装備を供給するメーカーに機会をもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なIRディテクターの供給が依然として重大なボトルネック | -0.60% | グローバル、確立されたサプライチェーン外のアジア太平洋および中東・アフリカで最も深刻 | 中期(2〜4年) |
| 輸出規制と国産調達によるグローバルスケーラビリティの制限 | -0.50% | アジア太平洋、中東・アフリカ、東欧 | 中期(2〜4年) |
| センサー統合を困難にする車両のSWaP-C制約 | -0.30% | グローバル | 中期(2〜4年) |
| 高コストおよび認定の複雑さが高度なEO/IR採用を制約 | -0.20% | 中東・アフリカ、南米、NATOの小規模同盟国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ディテクター供給と輸出規制の制約
高度な軍事EO/IR装備の製造には、特殊なIRディテクター、光学部品、読み出し電子機器、および認定された生産能力が必要です。技術的に有能なメーカーへのサプライチェーン依存は、調達の柔軟性に影響を与え、調達の複雑さを増大させる可能性があります。2026年5月、RRP Defenceは赤外線および熱線撮像用途向けの高精度ゲルマニウムレンズを供給するためにBharat Electronics Limitedから約299クロールピー(311万米ドル)相当の受注を獲得したと報告されており、防衛装備サプライチェーンにおける特殊光学部品の重要性を示しています。輸出規制は国際サプライヤーに対して追加的な障壁を生み出しています。2026年7月に更新された条項を含む米国輸出管理規則は、分類および仕向地に基づいて特定の熱線撮像カメラおよびその他の規制技術にライセンス要件を課しています。これらの制限は、技術移転、部品調達、国際的な装備販売を複雑にする可能性があります。ただし、入手可能な証拠は2026年中の軍事用IRディテクターの普遍的な不足を確立するものではありません。
プラットフォーム統合、コスト、認定の複雑さ
高度なEO/IR装備を軍用車両に統合するには、特に既存プラットフォームの電力容量や設置スペースが限られている場合、サイズ、重量、電力、コスト(SWaP-C)を考慮する必要があります。熱線撮像システム、安定化観測アセンブリ、画像処理部品は、追加の電力分配、機械的インターフェース、冷却装置を必要とする場合があります。HENSOLDTのNDP30夜間運転ペリスコープは、非冷却熱線および低照度カメラを組み込んだコンパクトでモジュール式の撮像装備を提供することで統合要件に対処する取り組みを示しています。一般的な車両ペリスコープ配置との互換性は、レトロフィット指向設計の重要性を浮き彫りにしています。それにもかかわらず、レガシー装備の交換にはプラットフォーム固有のテスト、電磁適合性評価、運用認定が必要になる場合があります。これらの要件は統合費用を増加させ、展開スケジュールを延長する可能性があります。より高い取得コストおよびライフサイクルコストも、特に制約された予算内で大規模な車両艦隊を近代化しなければならないオペレーターにとって、調達決定に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
車両搭載型プラットフォームがリードし、携帯型システムが拡大車両搭載型プラットフォームは2026年の陸上軍事電気光学・赤外線システム市場シェアの84.25%を占め、戦車、歩兵戦闘車、無人地上車両(UGV)、機動防空プラットフォームでの広範な使用を反映しています。戦闘車両は最大の需要基盤を形成しており、サイト、照準装備、ドライバービジョンシステム、より広範な監視カバレッジを必要としています。回収・支援車両も前線付近で運用する際に観測装備を必要とします。対無人航空機の役割は、機動部隊周辺の低速・低高度脅威を検出・追跡できるセンサーへの需要を高めています。2025年9月、RheinmetallはDSEIでSEOSS 400安定化射撃管制センサーを発表し、三軸安定化、AI支援目標識別、指定条件下で最大6kmの識別範囲を特徴としています。このシステムは次世代戦闘車両向けに開発され、有人および無人プットフォームへの統合を目的として設計されました。このような動向は、軍が地上戦闘プラットフォームを近代化する中で、車両搭載型センシング技術への継続的な投資を反映しています。[2]
携帯型システムは2032年までに5.35%のCAGRで成長し、他のタイプのサブセグメントより速い成長が予測されています。歩兵近代化は、武器サイト、ハンドヘルド熱線撮像装置、下車兵士ビジョンシステムへの需要を生み出しています。携帯型EO/IR装備は、歩兵の監視、夜間観測、目標検出、武器照準を支援します。需要は、車両搭載型観測システムに依存せずに個々の兵士の能力を強化する必要性によって推進されています。2025年10月、MKU Limitedはインド陸軍に29,762台のNetro NW 3000夜間視界武器サイトを供給する約6億6,000万インドルピー(7,469万米ドル)相当の契約を発表しました。[3]この調達は歩兵武器向けの像増強型装備を含み、兵士携帯型EO技術への投資規模を示しています。携帯型熱線撮像装置、武器サイト、携帯型レーザー測距装備は、異なる運用要件に対応しています。歩兵近代化プログラムと車両ベースのセンシングイニシアチブは、両方の展開カテゴリーにわたる機会を共に支援しています。
システム別:
撮像システムが規模を維持し、電子支援手段機能が成長撮像システムは2026年の陸上軍事電気光学・赤外線システム市場規模の48.21%を占めました。撮像システムは、軍の地上作戦全体にわたる基本的な観測および状況認識要件を支援します。これらのシステムには、戦闘車両および携帯型装備に使用される可視スペクトルカメラ、熱線撮像装置、暗視装置、統合撮像アセンブリが含まれます。その運用用途は、ドライバービジョン、偵察、戦場観測、監視に及びます。ディテクター技術、画像処理、センサー統合の進歩が、ますます高性能な撮像ソリューションの開発を支援しています。照準システムは、レーザー測距、安定化、目標追跡、射撃管制インターフェースなどの機能とともに撮像装備を組み込んでいます。2025年9月に発表されたRheinmetallのSEOSS 400は、安定化センサーアーキテクチャ、AI支援目標識別、自動射撃管制能力を通じてこの統合を示しています。これらの動向は、ますます複雑化する軍の運用要件を満たすように設計された撮像・照準装備への需要を支援しています。
電子支援手段システムは2032年までに5.80%のCAGRで成長すると予測されています。EO警告・検出システムは、統合れた陸上プラットフォームセンシングアーキテクチャ内の隣接する機会を表しています。このような装備には、システム構成に応じて、レーザー警告受信機およびEO/IR脅威検出センサーが含まれる場合があります。これらの技術は車両乗員に補完的な情報を提供し、観測、照準、防護システムと統合できます。ただし、従来の電子支援手段は主に無線周波数放射を検出・分析するものであり、明確に定義された配分方法論なしにEO/IR装備の収益に含めるべきではありません。この区別は市場需要を評価する際に重要であり、より広範な車両ミッションシステム契約には撮像、電子戦、その他のセンサー技術が含まれる場合があります。
用途別:
監視・偵察がリードし、射撃管制が加速監視・偵察は2026年に32.25%のシェアを占め、陸上軍事電気光学・赤外線システム市場で最大の用途となりました。監視・偵察用途は、軍の観測、偵察、国境監視、部隊防護ミッション全体にわたるEO/IR装備への需要を生み出しています。車両搭載型および携帯型システムにより、軍人員はさまざまな照明条件下で地形を観測し、潜在的な脅威を検出し、視覚情報を収集できます。熱線撮像は夜間観測能力を提供し、可視スペクトルおよび低照度センサーは補完的な撮像機能を提供します。これらの技術は偵察車両、下車兵士、機動観測プラットフォームを支援します。継続的な戦場監視には、安定化撮像、適切な検出範囲、戦術通信システムとの統合が必要です。交戦前に潜在的な脅威を検出・識別することの運用上の重要性が、陸上軍事EO/IR用途内の監視・偵察装備への持続的な需要を支援しています。
目標捕捉・射撃管制は2032年までに5.55%のCAGRで拡大すると予測されています。これらのミッションには、より高い画質、迅速な処理、武器への正確なハンドオフを支援できる安定したセンサーマウントが必要です。目標捕捉・射撃管制用途には、正確なセンサー安定化、目標識別、距離測定、武器管制システムとの統合が必要です。RheinmetallのSEOSS 400は、三軸安定化、マルチモード追跡、AI支援識別能力を組み込んだこのカテゴリーの動向を示しています。同社は、このセンサーが次世代戦闘車両および高度な防空用途向けに開発されたと述べています。そのアーキテクチャはまた、モジュール式センサー拡張とデジタル接続をサポートしています。これらの能力は、地上戦闘プラットフォーム内の観測・照準機能の統合を改善する取り組みを反映しています。ドライバービジョン、ナビゲーション、戦場状況認識は、軍がセンサーベースの観測・意思決定支援システムの使用を拡大する中で、EO/IR技術の追加的な用途領域を表しています。
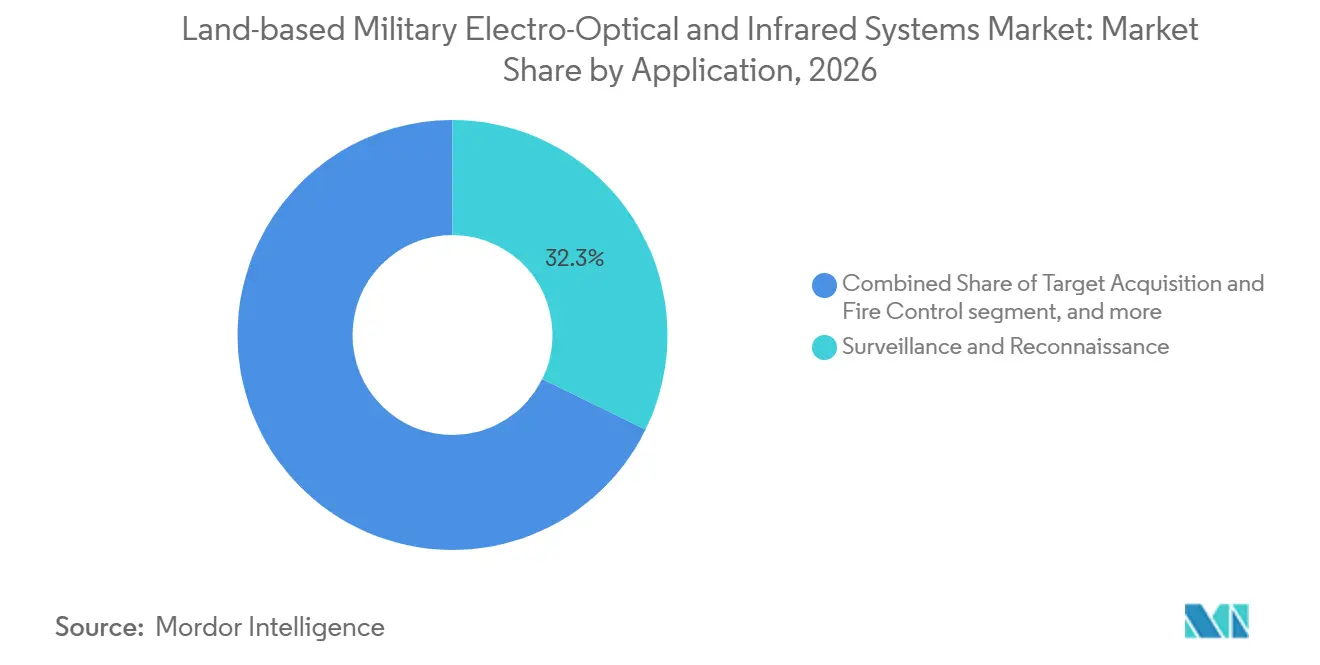
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
冷却技術別:
冷却システムが性能リーダーシップを維持し、非冷却システムが改善冷却システムは2026年に56.50%のシェアを占め、陸上軍事電気光学・赤外線システム市場でリーディングポジションを確立しました。冷却IRシステムは、高い熱感度、拡張された検出範囲、詳細な目標観測を必要とする要求の厳しい軍事用途に使用されます。そのディテクターアセンブリは、熱ノイズを低減し撮像性能を支援するために制御された低温で動作します。これらの特性により、冷却技術は、性能要件が追加の電力消費、機械的複雑さ、取得コストを正当化する長距離監視、高度な照準、偵察システムに関連しています。ただし、煙、埃、湿度、その他の遮蔽物が存在する場合の性能は、波長、大気条件、目標特性、センサー設計に依存します。したがって、冷却システムは視界が低下した条件下で普遍的に優れているとは説明すべきではありません。その継続的な関連性は、選択された軍事用途における高性能熱線撮像の運用上の重要性を反映しています。
非冷却システムは、解像度の向上とユニットコストの低下に伴い、2032年までに5.41%のCAGRで成長すると予測されています。非冷却IRシステムは、ディテクターの極低温冷却を必要としないため、サイズ、電力消費、統合の複雑さにおいて利点を提供します。これらの特性は、ドライバービジョン、携帯型熱線撮像、短・中距離監視、車両観測システムを含む用途を支援します。ディテクター解像度、画像処理、コンパクトな光学アセンブリの進歩が、軍事装備メーカーが利用できる能力を拡大しています。非冷却システムはまた、同等の極低温冷却構成と比較してメンテナンス要件を簡素化できます。それにもかかわらず、その適合性は特定のミッションに必要な撮像性能に依存します。したがって、冷却および非冷却技術は重複しているが異なる運用要件に対応しており、異なる軍事プラットフォームおよび用途全体にわたる継続的な調達を支援しています。
搭載方式別:
レトロフィットが既存艦隊をリードし、ラインフィットが新規プログラムで拡大レトロフィットは2026年に57.75%のシェアを占め、陸上軍事電気光学・赤外線システム市場でリーディング搭載方式カテゴリーとなりました。レトロフィット設置により、軍は既存の地上戦闘車両全体にわたる観測、照準、夜間運用能力を向上させることができます。熱線サイト、ドライバービジョン装備、電子インターフェースのアップグレードにより、完全な車両交換を必要とせずにレガシープラットフォームの運用上の関連性を延長できます。レトロフィットプログラムはまた、防衛組織が段階的な近代化スケジュールを通じて新しいセンシング能力を導入することを可能にする場合があります。ただし、既存の車両構成は、設置スペース、電力、冷却、システム互換性に関連する制限を課す可能性があります。したがって、統合および認定要件はレトロフィットコストと実施タイムラインに影響を与える可能性があります。これらの考慮事項は、軍の艦隊近代化を支援するモジュール式撮像装備とプラットフォーム互換アップグレードソリューションを提供するEO/IRサプライヤーに機会をもたらしています。
ラインフィットは、新しいプラットフォームが最初からセンサーアーキテクチャを統合するにつれて、2032年までに5.91%のCAGRで成長すると予測されています。ラインフィット統合により、EO/IR装備を初期開発・生産段階で地上車両設計に組み込むことができます。このアプローチにより、メーカーは設計段階でセンサー配置、電気インターフェース、処理要件、メンテンスアクセシビリティを考慮できます。2025年10月、L3HarrisはWESCAM MX-GCS Bマルチスペクトル照準システムを組み込んだ次世代戦闘車両コンセプトにおけるAmerican Rheinmetallとの協力を説明しました。同社は車両開発中のMOSAおよびSWaP-Cの考慮を強調しました。この協力は、EO/IR技術が早期段階からプラットフォームアーキテクチャに組み込まれる方法を示しています。したがって、ラインフィットプログラムは統合センシングソリューションに機会を提供しますが、コンセプト段階のパートナーシップは必ずしも確認された生産受注を表すものではありません。
地域分析
北米陸上軍事用電気光学・赤外線システム市場
北米は2026年における陸上軍事用電気光学・赤外線システム市場シェアの39.90%を占めた。同地域は、主力戦車、歩兵戦闘車両、ストライカー各型、および特殊偵察車両を対象とする米陸軍近代化プログラムによって支えられている。2025年4月、Teledyne FLIR Defenseは米陸軍からM1135ストライカーNBCRVセンサースイートアップグレードプログラムに関する7,420万米ドル、4年間の契約を受注した。オープンアーキテクチャ要件により、経時的にアップグレード可能なモジュール式装備が促進されている。カナダは同盟国としての調達需要を加え、メキシコの防衛支出能力はより限定的である。多様なミッションタイプにわたる車両が感知・意思決定支援装備を必要とするため、地域全体の機会は広範にわたる。
欧州陸上軍事用気光学・赤外線システム市場
欧州は、NATO加盟国がウクライナ戦争を受けて陸上戦力能力を強化し装備を更新するなか、拡大を続けている。ドイツは、兵器照準器、暗視装置、射撃管制センサー、および車両監視システムの重要な調達拠点となっている。Rheinmetallは2025年2月、BAAINBwとIdZ-ES兵士システムに関する基本契約を締結し、2030年までの最大契約額は31億ユーロ(32.3億米ドル)に達する。市場はまた、能力の高いネットワーク化された陸上戦力に向けた地域全体の大きな推進力からも恩恵を受けている。英国、フランス、イタリア、ポーランド、北欧諸国、および東欧同盟国がプログラムにさらなる厚みをもたらしている。ロシアの輸出能力は、制裁に起因する部品供給の混乱および主要部品へのアクセス制限によって引き続き制約されている。
アジア太平洋・南米・中東アフリカ陸上軍事用電気光学・赤外線システム市場
アジア太平洋地域は2032年までに5.52%のCAGRで成長すると予測されており、陸上軍事用電気光学・赤外線システム市場において最も成長速度の速い地域となっている。防衛予算の増加、領土紛争、および国内製造目標が、地域全体の近代化を後押ししている。インド、韓国、日本、オーストラリアは重要な調達市場であり、中国も装甲近代化を推進している。地域の顧客は、車両、国境任務、および徒歩兵士向けのセンサーを求めている。政府が機微技術に対する国家管理の強化を目指すなか、国内サプライヤーの育成によっても市場は支えられている。南米はブラジルおよびチリにおけるアップグレードを通じて選択的に貢献しており、湾岸諸国およびイスラエルは引き続き陸上プラットフォームへの先進装備の統合を進めている。中東およびアフリカにおける需要は、プラットフォーム近代化と国境警備要件の双方によって牽引されている。
競合ランドスケープ
陸上軍事電気光学・赤外線システム市場のトップ企業
陸上軍事電気光学・赤外線システム市場は中程度に集中しており、主要な西側サプライヤーが確立されたプラットフォーム認定と長期的なサポート関係を保持しています。BAE Systems、Elbit Systems、Teledyne Technologies Incorporated、Thales、HENSOLDT、L3Harris Technologies, Inc.、RTX Corporation、Leonardo、Safran、Rheinmetallは、車両および兵士システムプログラムの著名な参加者です。彼らのポジションは、光学、センサー、処理、プラットフォームインターフェース、ロジスティクスにわたる統合能力によって支援されています。競争はますますモジュール性、ソフトウェア能力、供給セキュリティ、長い運用期間にわたって車両をサポートする能力に依存しています。HENSOLDTのLUCHS 2パッケージは、単一の車両プログラム内でセンサー、ミッションシステム、関連サポートを提供する戦略を示しています。この構造は、小規模サプライヤーが主要プログラム内の完全システムの役割で競争することを困難にする可能性があります。
RheinmetallのMGCSおよびMART互換アーキテクチャ向けSEOSS 400の2025年発表は、サプライヤーが将来の多国籍車両プログラムに向けて早期に装備を位置づける方法を示しています。L3Harrisもまた、American Rheinmetallの車両コンセプト向けオープンアーキテクチャWESCAM MX-GCS Bシステムを通じてこのアプローチを追求しています。これらの動向は、複数のステーションと将来のアップグレードにわたって機能できるシステムを設計することの戦略的重要性を示しています。主要なディテクター、光学部品、ソフトウェア要素を管理する企業は、供給リスクを低減し技術的差別化を保護できます。市場はまた、自動認識のための低コスト熱線システムまたはソフトウェアレイヤーを提供するスペシャリストに余地を生み出しています。ただし、規制されたディテクター技術へのアクセスは、多くの新規参入者にとって重要な障壁として残っています。
ASELSAN、Bharat Electronics、Hanwha Systemsは、国内調達プログラムと地域輸出活動を通じてより強固なポジションを構築しています。彼らの進歩は、各国が確立された西側ソースへの依存を減らそうとする中で、サプライヤーベースを拡大する可能性があります。陸上軍事電気光学・赤外線システム市場は、軍の認定サイクルが長くプラットフォーム統合が複雑であるため、近期においては既存企業に有利なままです。しかし、インド、韓国、トルコの国内調達政策は、時間をかけて地域企業の規模と信頼性を向上させる可能性があります。競争環境は単一のサプライヤーによって支配されていませんが、大規模な統合請負業者は主要プログラムにおいて優位性を保持しています。国内サプライヤーと専門企業は、それにもかかわらず、今日世界中の異なる製品ニッチと地域調達チャネルにわたって意味のある競争を維持しています。
陸上軍事電気光学・赤外線システム業界リーダー
-
BAE Systems plc
-
Elbit Systems Ltd.
-
Teledyne Technologies Incorporated
-
L3Harris Technologies, Inc.
-
RTX Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
陸上軍事電気光学・赤外線システム市場 このレポートでカバーされる企業
- BAE Systems plc
- Elbit Systems Ltd.
- Teledyne Technologies Incorporated
- L3Harris Technologies, Inc.
- RTX Corporation
- Leonardo S.p.A.
- Rheinmetall AG
- Thales Group
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- Saab AB
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Safran SA
- Rafael Advanced Defense Systems Ltd.
- ASELSAN A.Ş.
- Kongsberg Gruppen ASA
- Bharat Electronics Limited
- Hanwha Systems Co., Ltd.
- CONTROP Precision Technologies Ltd.
最近の産業開発事情 陸上軍事電気光学・赤外線システム市場
- 2026年6月:Teledyne FLIR Defenseは、軍用車両向けに3つのアップグレードされたEO/IRビジョンシステムを発表しました:ThermoVision® 状況認識HD(SA90-HD)、ThermoVision® ドライバービジョンHD(DV55-HD)、MilSight® LIRC III。これらのシステムは熱線およびEO撮像を組み合わせて、装甲・戦術車両における目標捕捉、ドライバービジョン、脅威検出、障害物回避、最大360度の状況認識を支援します。Teledyneは、3,500台以上の車両ビジョンシステムが約20カ国に展開されていると報告しました。
- 2026年4月:Teledyne FLIR Defenseは、ポーランドのWBグループの一部であるWB Electronics S.A.から、偵察車両にTacFLIR® 280-HDEPマルチスペクトル監視システムを装備するための3,500万米ドル以上の契約を受注しました。このシステムは、地上偵察ミッション向けに昼光および熱線映像、映像処理、支援目標認識、状況認識、目標識別、追跡能力を提供します。
- 2026年1月:Teledyne FLIR Defenseは、ブルガリアを支援する対外有償軍事援助(FMS)プログラムの下で、ストライカー歩兵輸送車偵察キット向けにEO/IRシステムを納入・統合するための最大3,200万米ドルの米陸軍契約を受注しました。パッケージにはTacFLIR® 280-HDEP EO/IRシステムが含まれており、ブルガリアのストライカー装甲車両に長距離熱線撮像およびISR-T能力を提供します。契約の履行期間は3年間です。
グローバル陸上軍事電気光学・赤外線システム市場レポートの範囲
電気光学・赤外線(EO/IR)システムは、昼夜の作戦中に軍の監視、偵察、目標検出、識別、状況認識を支援するために設計された可視スペクトルおよび赤外線センシング技術で構成されています。陸上軍事EO/IRシステムは、戦闘車両、無人地上車両(UGV)、機動防空プラットフォーム、支援車両、および下車軍人員が使用する携帯型装備に統合されています。
陸上軍事電気光学・赤外線システム市場は、タイプ、システム、用途、冷却技術、搭載方式、地域別にセグメント化されています。タイプ別では、市場は車両搭載型および携帯型システムにセグメント化されています。システム別では、市場は撮像システム、照準システム、電子支援手段システムにセグメント化されています。用途別では、市場は監視・偵察、敵味方識別(IFF)、目標捕捉・射撃管制、ドライバービジョン・ナビゲーション、戦場状況認識、国境・基地・周辺監視にセグメント化されています。冷却技術別では、市場は冷却および非冷却システムにセグメント化されています。搭載方式別では、市場はラインフィットおよびレトロフィットシステムにセグメント化されています。レポートはまた、異なる地域の主要国における陸上軍事電気光学・赤外線システム市場の市場規模と予測をカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 車両搭載型 |
| 携帯型 |
| 北米 | 米国 |
| カナダ | |
| 欧州 | 英国 |
| フランス | |
| ドイツ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| ラテンアメリカ | ブラジル |
| その他のラテンアメリカ | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| その他の中東・アフリカ |
| タイプ | 車両搭載型 | |
| 携帯型 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| ラテンアメリカ | ブラジル | |
| その他のラテンアメリカ | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
陸上軍事EO/IRシステムの予測は?
このセクターは2026年の1.74 ビリオン 米ドルから2032年には2.21 ビリオン 米ドルへと、CAGR 4.07%で成長すると予測されています。
陸上軍事EO/IRシステムの需要をリードするプラットフォームタイプは?
車両搭載型プラットフォームがリードしており、2026年に84.25%のシェアを占めています。これは、戦車、歩兵戦闘車、その他の陸上プラットフォームが複数のセンシング機能を必要とするためです。
最も速く成長しているシステムカテゴリーは?
電子支援手段システムは、警告・キューイング機能が撮像ペイロードと統合されるにつれて、2032年までに5.80%のCAGRで成長すると予測されています。
冷却熱線システムが陸上戦力にとって依然として重要な理由は?
冷却システムは2026年に56.50%のシェアを占めており、要求の厳しい偵察・射撃管制ミッションが長距離熱感度を必要とするためです。
最も急速に拡大している地域は?
アジア太平洋地域は2032年までに5.52%のCAGRで成長すると予測されており、近代化、領土的圧力、国内製造プログラムによって支援されています。
軍事電気光学装備のレトロフィット需要を推進しているものは?
レトロフィットは2026年に57.75%のシェアを占めており、軍が艦隊全体を交換せずに長期運用の装甲車両を改善できるためです。