
軍用電気光学・赤外線システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
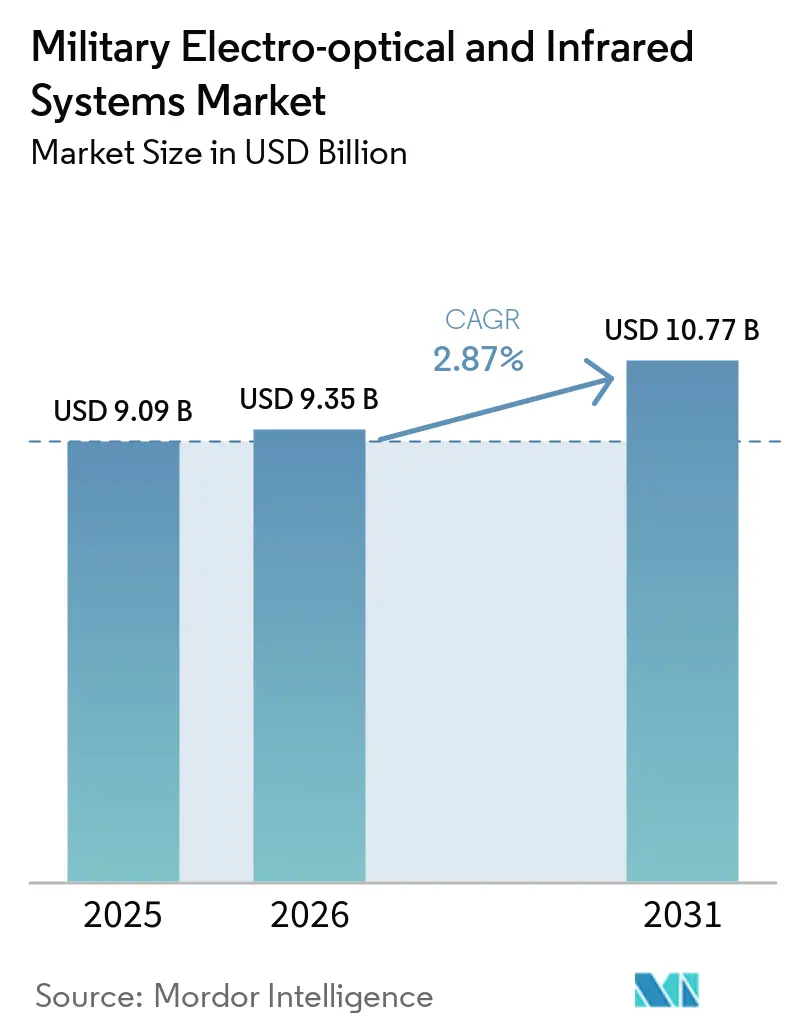
| 市場規模 (2026) | 9.35 十億米ドル |
| 市場規模 (2031) | 10.77 十億米ドル |
| 成長率 (2026 - 2031) | 2.87 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
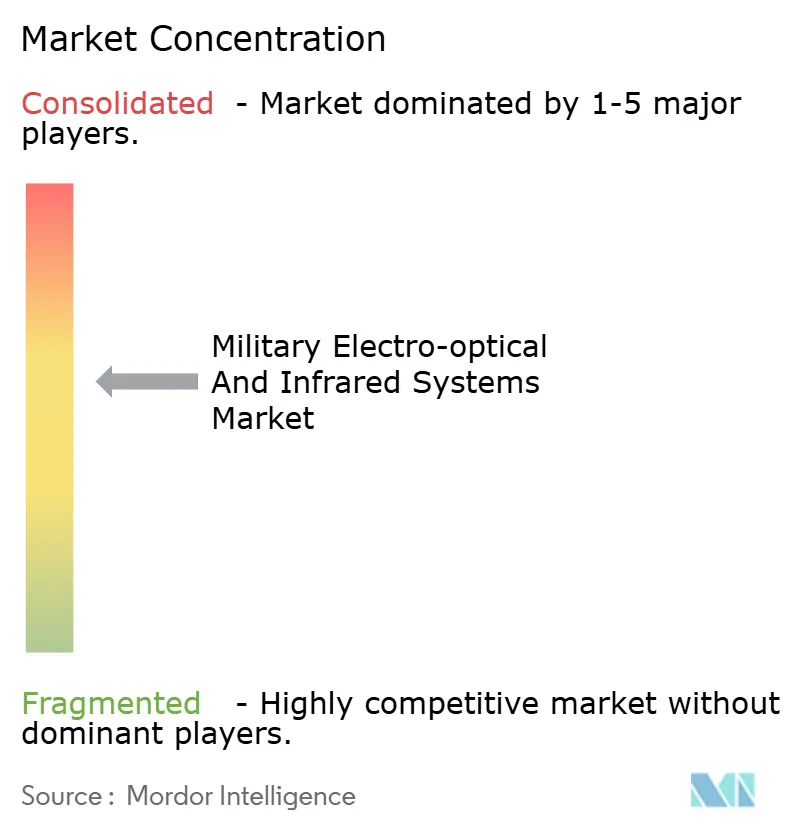
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍用電気光学・赤外線システム市場分析
軍用電気光学・赤外線(EO/IR)システムの市場規模は、2025年の90億9,000万米ドルから2026年には93億5,000万米ドルに成長し、2026年から2031年にかけてCAGR 2.87%で2031年までに107億7,000万米ドルに達すると予測されている。安定したトップライン成長は、持続的な地政学的緊張、NATOの再軍備、インド太平洋における戦力近代化に起因しており、これらすべてがセンサー、光学系、プロセッサー、統合ペイロードの調達パイプラインを活性化させている。2024年に2兆7,000億米ドルに達した高水準の防衛支出は、高度な長距離目標指定、対ドローン、マスト搭載型海上ソリューションへの需要を牽引し続けており、サイズ・重量・電力(SWaP)の漸進的な改善が兵士装着型装備への採用を拡大している。既存の主要企業が研究開発と長期契約によってシェアを守っているため、競争は中程度にとどまっている。しかし、人工知能(AI)と量子センシングを活用するスタートアップ企業がニッチなプログラムを獲得し、業界をソフトウェア定義型能力へと緩やかに誘導している。地域別では、米国、中国、日本、および欧州の主要加盟国が支出の勢いを牽引しており、北米がリードを維持する一方、アジア太平洋地域が最高の成長率を記録している。
主要レポートの要点
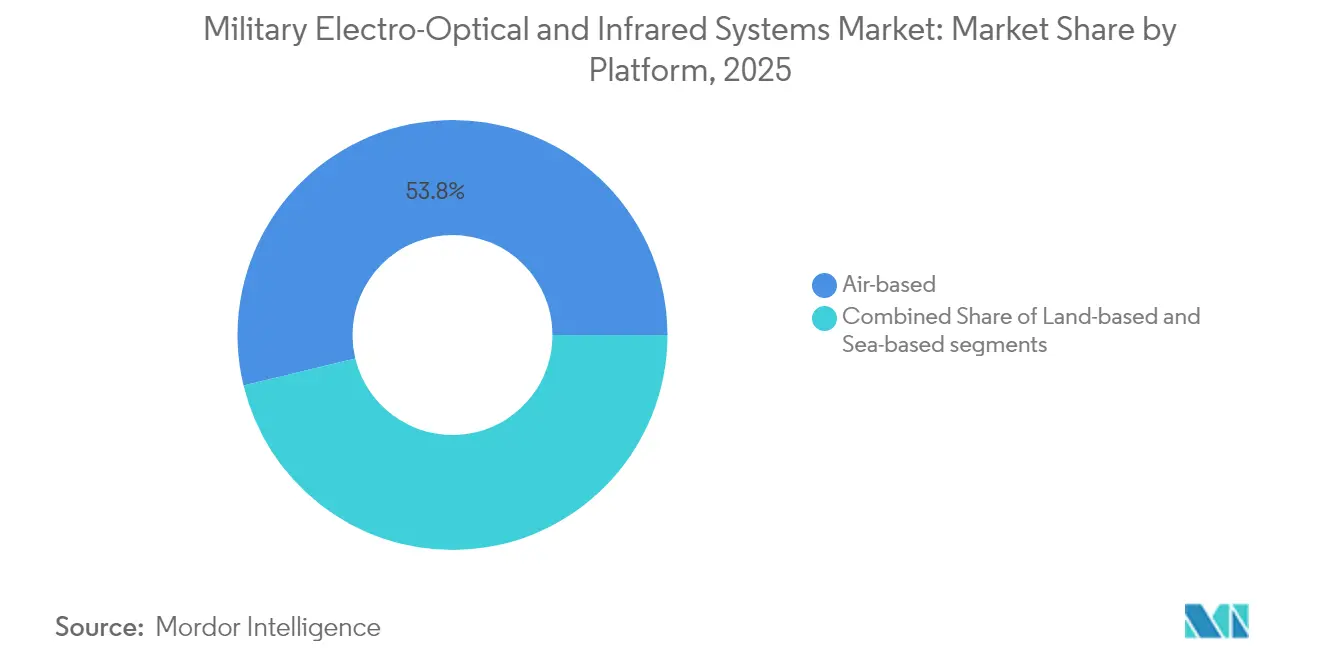
- プラットフォーム別では、航空系システムが2025年の軍用EO/IRシステム市場シェアの53.78%を占め、陸上系プラットフォームは2031年にかけてCAGR 5.21%を記録する見込みである。
- コンポーネント別では、センサーが2025年の収益の32.41%を占め、プロセッサーは2031年にかけてCAGR 3.02%で拡大すると予測されている。
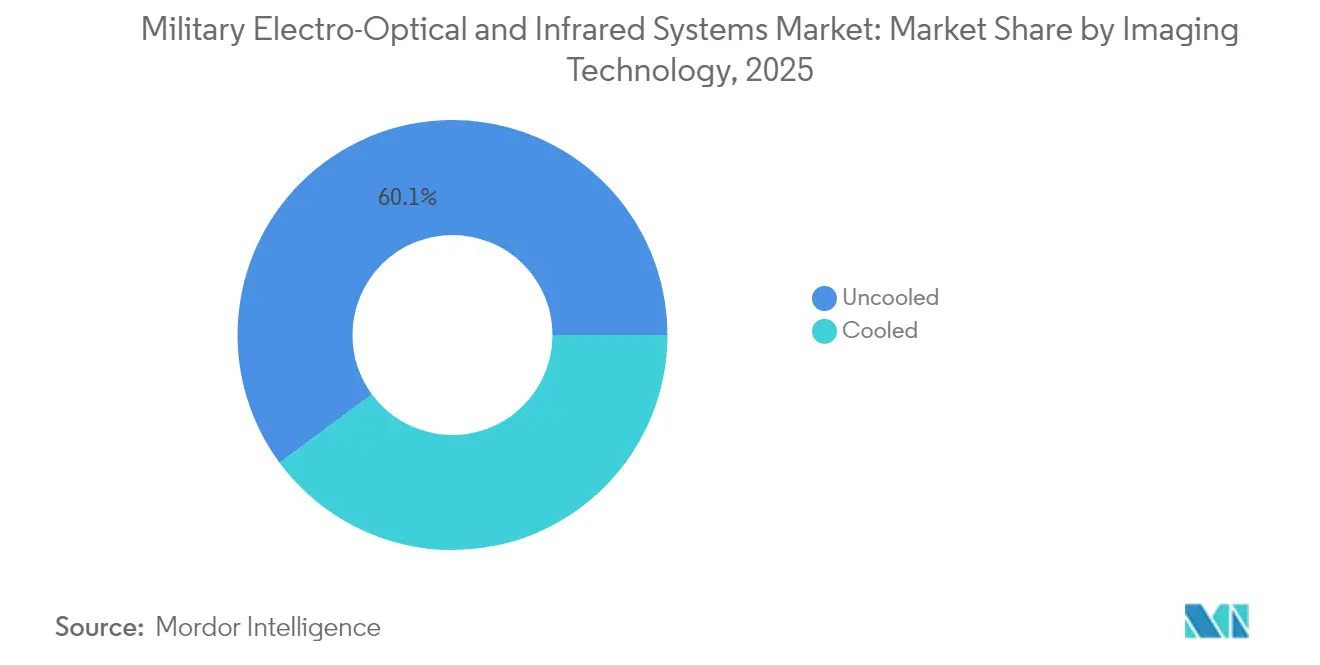
- 撮像技術別では、非冷却型アレイが2025年の収益シェアの60.12%を維持し、冷却型アレイはCAGR 4.98%で成長すると予測されている。
- エンドユーザー別では、陸軍セグメントが2025年に41.55%を占め、海軍プログラムは2031年にかけて最速のCAGR 4.09%を示している。
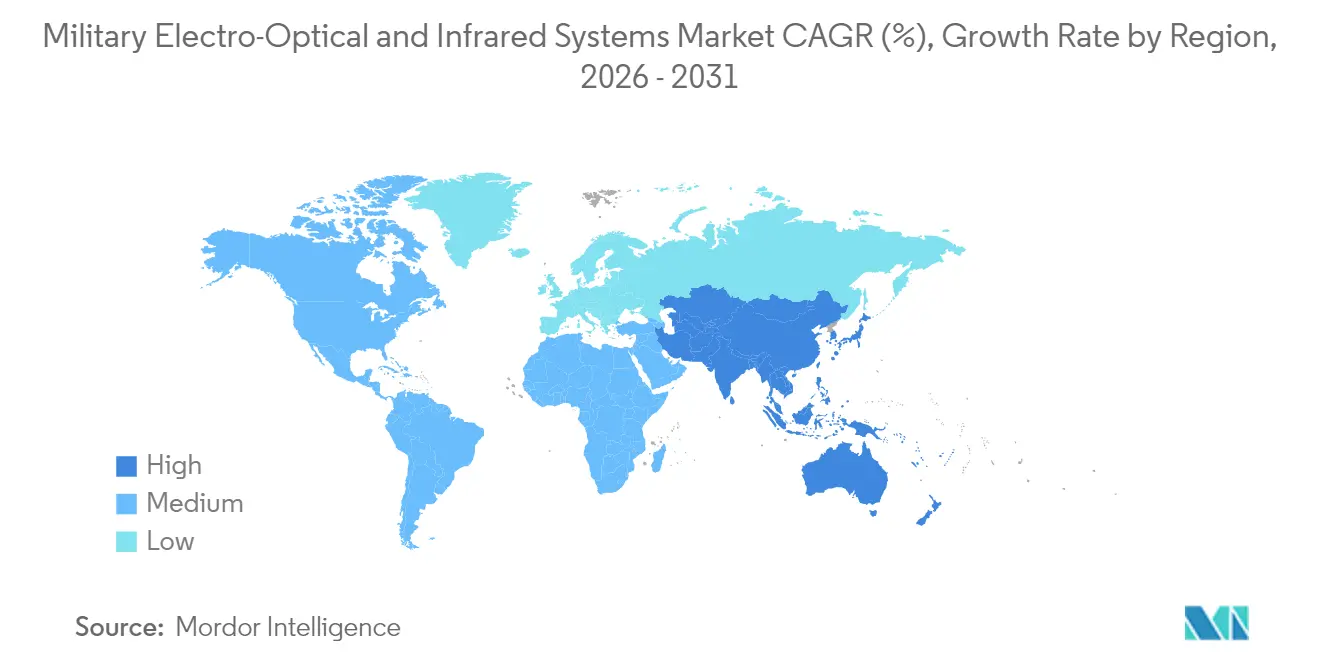
- 地域別では、北米が2025年に30.12%を占めているが、アジア太平洋地域はインド太平洋の海軍および国土安全保障の需要を背景にCAGR 3.78%で前進している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
軍用電気光学・赤外線システム市場の促進要因影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 戦略的競争によって推進される長距離目標指定能力への需要増大 | +0.8% | グローバル、インド太平洋および東欧に集中 | 中期(2〜4年) |
| 低コスト無人航空システムの普及による対無人航空システム向けEO/IRペイロードの需要 | +0.6% | グローバル、特に中東および東欧 | 短期(2年以内) |
| SWaP最適化センサー小型化の進歩による兵士装着型EO/IR能力の拡大 | +0.5% | 北米、欧州、アジア太平洋のコア市場 | 中期(2〜4年) |
| リアルタイム目標認識のためのAI対応情報収集・監視・偵察処理の採用 | +0.4% | グローバル、技術的に先進的な軍隊が主導 | 長期(4年以上) |
| インド太平洋における海軍近代化の取り組みによるマスト搭載型EO/IRセンサーへの需要 | +0.3% | アジア太平洋、同盟国への波及あり | 中期(2〜4年) |
| マルチドメイン作戦に向けた防衛予算の再編による統合EO/IR投資の支援 | +0.2% | NATO加盟国、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
戦略的競争によって推進される長距離目標指定能力への需要増大
戦略的競争は、軍隊に対して目視範囲外の脅威を探知・追跡・交戦することを強いている。中国のレーダープログラムは4,500 kmでの弾道ミサイル探知を主張しており、これが西側諸国の相互的なセンサーアップグレードを促している。米陸軍はRaytheonに対し、高精細デュアルバンドアレイと悪天候性能を組み合わせた第3世代FLIRセンサーに1億1,750万米ドルを発注した。フランスと英国は現在、深部攻撃および長距離情報収集・監視・偵察資金を確保しており、日本の2025年度590億米ドルの予算は軌道上の脅威追跡コンステレーションに3,232億米ドルを充てている。ボーイングのF/A-18E/F搭載IRST Block IIは、無線周波数放射なしに受動的なキューイングを可能にし、電磁スペクトラムが争われる環境において決定的な戦術となっている。AESAシーカーを搭載した新興の目視範囲外ミサイルは精密なEO/IR射撃管制の水準を引き上げており、持続的な投資を余儀なくさせている。
低コスト無人航空システムの普及による対無人航空システム向けEO/IRペイロードの需要
安価なドローンがあらゆる戦場階層に普及しており、対無人航空システムの迅速な採用が求められている。Teledyne FLIRのCerberus XLは、レーダー、EO/IR、および効果器を機動式マストに統合し、前方基地を防護する。OphirのコンティニュアスズームIRレンズは、延伸した射程でのドローン識別を鮮明にすることでキルチェーンを短縮する。米海軍は、一方向攻撃ドローンの「ヘルスケープ」スウォームがインド太平洋の紛争地点を飽和させると警告しており、統合EO/IR迎撃システムへの需要を膨らませている。[1] Electro Optic Systemsはスウォームを無力化するための指向性エネルギー精度を強調しており、ビーム制御と熱センサーがいかに収束するかを示している。Surface Optics CorporationのSBIR受賞による極超音速滑空体の追跡は、対空応用が基本的なクアッドコプターを超えて広がっていることを示している。
SWaP最適化センサー小型化の進歩による兵士装着型EO/IR能力の拡大
材料科学のブレークスルーにより、冷却型および非冷却型イメージャーがポケットサイズのフォームファクターに縮小されている。研究者たちは、重いクライオクーラーを不要としながらも細部を解像できる、クリングフィルムより薄いIRフィルターを製造した。SafranのHRTVシリーズは重量4.4ポンドでありながら、徒歩パトロール中のチームリーダー向けに冷却型熱、カラーデイ、低照度チャンネルを搭載している。米陸軍は、直視光学系、非冷却型熱イメージャー、アイセーフレーザー測距儀をレガシーキットより低価格でパッケージ化したSafranのLTLM II双眼鏡に2億7,500万米ドルを投じた。Curtiss-Wrightは、グループ3〜5の無人航空システム向けに小型化されたミッションプロセッサーにコンピューティングとストレージを移行することで、1ポンドあたり3万〜6万米ドルが節約されると試算している。L3HarrisのENVG-Bは白リン夜間視野と熱オーバーレイを融合し、デジタルサイト映像をヘルメットバイザーに直接送信することで、徒歩戦闘員の致死性を高めている。
リアルタイム目標認識のためのAI対応情報収集・監視・偵察処理の採用
デジタルネイティブな武装勢力は、データ活用を生のセンシングと同等に重要視している。米国防総省は2025年度にAIと機械学習に210億米ドルを確保し、自律性予算を広範な研究開発削減から保護している。HENSOLDTのCERETRONソフトウェアは、地上局コンソールにニューラルネットワークモジュールを組み込み、連合センサー全体でほぼリアルタイムの物体分類を実現している。陸軍のFALCONSコンセプトは、半自律性とAIを融合させ、争われた状況下での長距離目標の探索・確認・引き渡しを行う。Booz Allen Hamiltonは、アルゴリズム、センサー、コンテキストの手がかりを統合する3層融合エンジンを構築し、海軍指揮官の誤警報を削減している。RaytheonのRAIVENキットはEO/IR光学系とオンボードAIを組み合わせ、データリンクが妨害された際に航空機が精密座標を生成し、兵站ルートを自律的に調整できるようにしている。
軍用電気光学・赤外線システム市場の抑制要因影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 冷却型焦点面アレイ製造におけるサプライチェーンのボトルネック | -0.4% | グローバル、特に米国外メーカーに影響 | 短期(2年以内) |
| 国際武器取引規則および輸出ライセンス規制による国際販売の阻害 | -0.3% | グローバル、主に米国の防衛輸出に影響 | 中期(2〜4年) |
| 長波赤外線(LWIR)システムの高い冷却・電力要件 | -0.2% | グローバル、携帯型および無人航空機アプリケーションに影響 | 中期(2〜4年) |
| データ過負荷と統合の課題による全スペクトルセンサー融合展開の遅延 | -0.2% | 複雑なセンサーネットワークを持つ先進軍事勢力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
冷却型焦点面アレイ製造におけるサプライチェーンのボトルネック
冷却型焦点面アレイは、カルコゲナイドガラス、真空デュワー、小型クライオクーラーに依存しており、これらは断続的な不足に直面している。中国からのゲルマニウム輸出に関する貿易摩擦がリードタイムを長期化させており、ベンダーはゲルマニウムの屈折率を低コストで模倣するLightPathのBDNL4ガラスなどの代替品の探索を余儀なくされている。欧州サプライヤーのLynredはグルノーブルに8,500万ユーロのクリーンルーム拡張工事を着工し、2025年までにボロメータースループットを50%向上させ、同盟国プログラムを米国際武器取引規則の遅延から緩衝させる計画である。能力が正常化するまで、軍隊は一部の冷却型照準器を非冷却型マイクロボロメーターに切り替えており、近期の収益拡大を抑制している。
国際武器取引規則および輸出ライセンス規制による国際販売の阻害
ミッションクリティカルなEO/IRペイロードは、国際武器取引規則の下で防衛品目として認定されることが多く、長期にわたるライセンス審査を引き起こす。中東およびアジア太平洋の非NATO加盟パートナーは6〜12ヶ月の待機期間を報告しており、資金が存在する場合でも適時の配備を妨げている。欧州メーカーはこの機会を活用し、東南アジアの購入者に国際武器取引規則非対象センサーを販売している。米国の主要企業にとって、ライセンス遅延は国際市場浸透における最大の単一摩擦点であり、特に東南アジアおよび中東において顕著である。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
軍用電気光学・赤外線システム市場セグメント分析
プラットフォーム別:
航空系の優位性が戦闘機統合を牽引軍用EO/IRシステム市場は引き続き航空機フリートに大きく偏重しており、航空機ベースのセグメントは2025年に53.78%の収益シェアを占めている。固定翼戦闘機はレーダー電波を使用せずにパイロットがステルス機を探知できる赤外線捜索追尾ポッドを統合しており、現代の回転翼機は救難および洋上哨戒向けの全天候型ジンバルを採用している。米国沿岸警備隊はMH-60およびMH-65ヘリコプター向けにESS-Mターレット125基を発注しており、航空機搭載の持続運用能力の重要性を裏付けている。グループ2~5のドローンの急速な普及により、各プラットフォームがペイロード容量に応じたEO/IRボールを搭載することで、センサー需要が段階的に増加している。NATOの航空部隊全体では、砂漠のもやの中でも30km超の識別距離を実現する高感度特性から、冷却式中波長赤外線アレイが新規調達の主流となっている。
より小さなベースから出発しているものの、地上ベースのソリューションは5.21%のCAGRで成長すると予測されている。この分野では、兵士携行型サイトおよび装甲車両用ペリスコープが調達を牽引している。L3Harrisの2億6,300万米ドルのENVG-B受注は、徒歩戦闘員が熱線融合および像増倍フィードを期待するようになっていることを示している。重装甲旅団は第三世代FLIRモジュールを後付けし、砲手が夜間に6,000m超の距離で敵装甲を探知できるようにしている。一方、タレット搭載型の対無人機センサーが前方作戦基地を防護し、レガシーレーダーをEO確認済みトラックに置き換えることで誤射を低減している。海上ベースの需要は、海軍がSPEIRなどの艦艇搭載パノラマシステムを含む海上ベース軍用電気光学・赤外線システムを配備し、水上戦闘艦をシースキミングミサイルから防護するなか、安定的に推移している。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


コンポーネント別:
センサーが市場シェアをリード、プロセッサーが急速な成長を示すセンサーは、焦点面アーキテクチャの継続的な革新により、2025年の軍用EO/IRシステム市場規模の32.41%を占めた。メーカーは現在、150 Kで動作する歪み層超格子検出器を展開しており、レガシーの水銀カドミウムテルル化物バリアントと比較してサイズと電力予算を40%削減している。レンズメーカーは付加製造プロセスで印刷されたメタマテリアル設計を追求し、オンザフライの視野変更をサポートしながら質量を削減している。安定化ブロックは4 gの振動をキャンセルするMEMSジャイロを組み込んでおり、これは小型無人航空システムにとって不可欠である。
プロセッサーはAIがオンボード活用を洗練させるにつれてCAGR 3.02%で最も急速に成長するコンポーネントである。SOSAなどのオープン標準はカードレベルのプラグアンドプレイを促進し、サービスが光学系を再認証することなくアルゴリズムをアップグレードできるようにしている。HENSOLDTのソフトウェア定義フロントエンドは、マージンがガラスからコードへと移行していることを示している。ヒューマンマシンインターフェースも進化している。ThermoteknixのARTIMは直感的なシンボロジーを夜間視野画像にオーバーレイし、部隊が無線通信なしに方位と目標地点を共有できるようにしている。
撮像技術別:
非冷却型システムが優位、冷却型技術が加速非冷却型アレイは2025年に60.12%のシェアを維持した。これはマイクロボロメーターがより低いユニットコストで出荷され、標準バッテリーで動作するため、双眼鏡、ライフル照準器、低コストドローンに適しているためである。8マイクロンピクセルへの進化により、多くの戦術的タスクに十分な鮮明な映像が得られる。非冷却型デバイスは民間の国境および災害対応任務に急速に移行しており、軍事的な急増を平滑化するデュアルユースボリュームから恩恵を受けている。
冷却型システムは、陸軍が長距離目標指定装置を配備するにつれてCAGR 4.98%でより速く成長する。ゲルマニウムの希少性がサプライチェーンの継続性を脅かしており、カルコゲナイドガラス代替品およびガリウムアンチモン化物検出器への研究を促している。第3世代FLIRモジュールは現在、メガピクセル解像度とデュアルバンドMWIR/LWIR融合を搭載して出荷され、15 kmで偽装された装甲を暴露する。軍用EO/IRシステム市場では現在、ライフル照準器のフットプリント内にスターリングまたはジュール・トムソンエンジンを収納したニッチな「マイクロ冷却型」センサーが登場しており、狙撃手に30℃の砂漠の熱の中でも1,400 mでの確実な識別を提供している。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
陸軍が優位、海軍が最強の成長軌跡を示す陸軍部隊は、各歩兵分隊がネットワーク接続された照準器と無線機を受け取るため、2025年の収益の41.55%を占めた。Elbit Americaの1億3,900万米ドルのENVG-B納入発注により、配備済みユニットの総数が25,000を超え、予備センサーとバッテリーパックへの基本的な需要が生まれている。装甲車両は、オープン標準ビデオを介して昼光カメラとMWIRセンサーを統合するパノラミック指揮官照準器を統合し、目標引き渡しを短縮している。デジタル射撃管制はFLIR映像を直接取り込み、夜間の初弾命中確率を高めている。
海軍ユーザーはCAGR 4.09%で前進する。インド太平洋艦隊は混雑した海峡を監視するためにマスト搭載型パノラマに投資している。米海軍のSPEIRベースラインはアーレイ・バーク級駆逐艦から始まり、海面スキミング巡航ミサイルを発見するために6分の1秒ごとに更新する360度スイートを設置している。航空母艦はE-2Dホークアイに電子攻撃状況下でレーダーを補完するアップグレードされたEO/IRターレットを装備している。特殊作戦コマンドは、剛性インフレータブルボートから軽航空機へ数時間以内に交換できるモジュラーキットへの需要を継続している。
地域分析
北米軍用電気光学・赤外線システム市場
米は2025年に30.12%のシェアで軍用EO/IRシステム市場をリードし、米国の9,200億米ドルの国防予算がその基盤となっている。ワシントンは研究・開発・試験・評価支出を優先し、第三世代FLIRおよびAI対応目標認識に向けて資金を投入している。カナダはNORAD近代化を通じてセンサー需要を補完し、北極圏アプローチ沿いに持続的なEO/IR監視を追加している。メキシコは国境警備カメラおよび反カルテル用ドローン検知に選択的に投資している。
欧州軍用電気光学・赤外線システム市場
欧州は2024年に国防費が前年比17%増の6,930億米ドルを記録し、冷戦以来最も急激な増加となった。ドイツは1,000億ユーロの特別基金への拠出を表明した後、電子戦センサーのアップグレードを加速している。フランスはラファール戦闘機向け長距離監視ポッドへの支出を指向し、英国はタイフーン艦隊への冷却型IRSTの試験運用を行っている。東欧の同盟国であるポーランドとルーマニアは、弾薬庫を防衛する対UAS光学機器にEU資金を投入している。
アジア太平洋・中東軍用電気光学・赤外線システム市場
アジア太平地域はCAGR 3.78%で最も成長の速い地域クラスターである。中国の近代化推進は、2030年までにセンサーおよびエフェクターに3,600億米ドルを配分することを目指している。日本は過去最高となる590億米ドルの予算を設定し、ミサイル警戒用の軌道上EO/IR衛星に充当している。オーストラリアの2024年国防戦略は海軍SPEIR需要を押し上げ、インドはヒマラヤ監視向けの携帯型イメージャーを拡充している。一方、中東諸国は2,430億米ドルを支出しており、イスラエルはドローンおよびロケット脅威に対抗するため予算を65%引き上げ、近期的な輸出機会を創出している。

規制環境
軍用EO/IRシステムは、二分化された米国輸出管理体制の下で規制されており、防衛貿易管理局(DDTC)が米国軍需品リスト(USML)に掲載された防衛品目に対するITARを管轄し、産業安全保障局(BIS)がデュアルユース品目に対するEARを執行している。USMLカテゴリーXII(22 CFR Part 121)は特定の電気光学、赤外線、および関連する開発中のシステムを明示的に対象としており、一方でEARの規定(例えば15 CFR 744.9)は、カメラおよび関連システムについて最終用途および最終使用者リスクに紐づくライセンス要件を追加することがあり、基本的なECCN分類を超えたコンプライアンス業務を増加させている。
最近の動きは、取り締まりの強化とより細分化された原産地確認の必要性を示している。2026年2月、BISはECCN 6A003に基づく熱画像カメラに関する輸出管理違反によりTeledyne FLIR LLCに対する行政制裁を課す最終命令を発出し、赤外線イメージングシステムの出荷、再輸出、移転に関するリスク管理負担を浮き立たせた。別途、2025年12月18日に署名されたFY26国防権限法は、国防省に対し、2030年1月1日までに対象国から調達される光学ガラスおよび光学システムへの依存を排除する戦略を策定するよう指示しており、軍用EO/IRプログラムで使用される光学部品や部材の調達およびトレーサビリティ要件を高めている。
バリューチェーン分析
軍用EO/IRのバリューチェーンは、重要な原材料や基板(例えばゲルマニウムや特殊光学ガラス)から始まり、検出器およびフォーカルプレーンアレイの製造(冷却型・非冷却型)、光学系とコーティング、安定化・制御電子機器、プロセッサおよびAI対応解析ソフトウェア、そして最終的にはジンバル、砲塔、照準装置、またはプラットフォーム内蔵アパーチャへの統合に至る。主契約企業やティア1ペイロードメーカーは、通常、複数年にわたる適格性確認、環境試験、ミッションシステム統合を管理し、その後、長期プログラムサイクルにわたるアフターマーケット部品、校正、デポ修理といった維持保守の義務を担う。
材料の入手可能性とコンプライアンスに適合した調達が、サプライヤー選定と総コストに与える影響が増している。冷却型FPAや赤外線光学系に関連する制約(ゲルマニウム関連の供給混乱を含む)は、OEMを代替材料の適格性確認とデュアルソーシングへと向かわせている。同時に、2030年までに対象国からの光学ガラスおよび光学システムへの依存を減らすというFY26国防権限法の方針は、トレーサビリティ、国内コンテンツ計画、垂直統合型調達戦略の重要性を高めている。ダウンストリーム側では、防衛調達および統合の実務においてモジュール性が重視されており(MOSAに整合したペイロードおよび複数プラットフォーム間の相互運用性のためのセンサーデータ標準を含む)、価値はアップグレード可能な処理カード、ソフトウェア主導の機能拡張、光学系に加えたライフサイクルサポートを提供できるサプライヤーへと移行している。
競争環境
軍用電気光学・赤外線システム市場は中程度の集中度を示している。レガシーインテグレーターのL3Harris Technologies Inc.、Teledyne Technologies Incorporated、RTX Corporation、Northrop Grumman Corporation、Lockheed Martin Corporationは、数十年にわたるサプライチェーンと機密ノウハウを活用している。L3HarrisはENVG-B第2ロット生産に2億6,300万米ドルの発注を獲得し、徒歩戦闘員向け光学フランチャイズを強化した。Teledyne FLIRは沿岸警備隊の空中ターレットのアップグレードに7,420万米ドルを確保し、クロスドメインリーチを示した。Leonardo DRSはマイクロ冷却型兵器照準器に9,400万米ドルを獲得し、精密な専門化を強調した。
企業は長期サポート契約を確保するために垂直統合を追求している。Raytheonはインディアナ州のアレイ鋳造所と並んでテキサス州にクライオクーラー工場を運営し、第3世代FLIRキットの現場投入時間を短縮している。Lockheed Martinはダイヤモンド基板ヒートシンクに投資して検出器の温度上限を引き上げ、戦闘機に追加燃料のためのスペースを確保している。AirbusとHENSOLDTはドイツの電子戦ミッションデータパイプラインを近代化しており、主要企業がハードウェアと分析を単一ソース入札に統合する方法を示している。[3]
AndurilやQuantum Designなどの破壊的企業はホワイトスペースのニッチを標的にしている。Andurilのモジュラーセンサータワーはレーダー、EO/IR、メッシュネットワーキングを融合させ、プロトタイプから30ヶ月後に米海兵隊の試験に勝利した。量子センシングスタートアップは、海洋クラッターを通じて20 km以上で潜望鏡を発見できる可能性のある量子もつれベースのライダーを追求し、海軍の状況認識を拡張している。[4] ソフトウェア定義アップグレードは、サービスが標準処理カードに読み込まれるセンサー非依存アルゴリズムを主張するにつれて重みを増しており、将来の競争がガラスの精度よりもコード速度で行われることを示唆している。
軍用電気光学・赤外線システム業界リーダー
-
Teledyne Technologies Incorporated
-
RTX Corporation
-
L3Harris Technologies Inc.
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた軍用電気光学・赤外線システム市場企業
- BAE Systems plc
- Elbit Systems Ltd.
- Teledyne FLIR LLC
- L3Harris Technologies Inc.
- RTX Corporation
- Lockheed Martin Corporation
- Leonardo S.p.A
- Saab AB
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- HENSOLDT AG
- Northrop Grumman Corporation
- Safran SA
- Thales Group
- Ultra Electronics Holdings Limited
- CACI International Inc.
- Optikos Corporation
- Navitar, Inc.
- Anduril Industries, Inc.

市場機会と将来展望
大量導入される歩兵携行型および車載型のセンシングプログラムは、コンパクトな熱画像カメラおよび次世代夜間視認装置に対する需要の柱を支えており、差別化はSWaP、オープンインターフェース、迅速な量産性を軸に展開されている。2026年3月の米陸軍BiNOD契約(Photonis Defense、2033年2月までに最大3億5,260万米ドル)および2026年4月の契約(L3Harris、最大4億6,500万米ドル)は、低照度性能と熱画像性能を組み合わせた双眼システムの継続的な調達を反映しており、また部品、ソフトウェア更新、訓練機材、修理パイプラインを必要とする配備済み基盤の拡大にもつながっている。
機会は、既存の航空機やヘリコプターのEO/IRスイートの維持保守主導型の近代化にも集中しており、各軍種はセンサー、処理装置、ロジスティクス支援を更新し、配備済みプラットフォームの実用性を維持している。2026年7月、ロッキード・マーティンはAH-64アパッチヘリコプター向けのM-TADS/PNVSセンサー維持保守に関する2031年までの米陸軍契約(5億240万米ドル)を受注し、成熟したEO/IR系列に対するアップグレードおよび維持保守予算の規模を示している。需要はまた、ミサイル警戒・追尾コンセプトを含むより広範なC4ISRアーキテクチャに統合されるEO/IRデータ、および中央集中型の地上処理に依存せずエッジでのセンサー融合と支援型目標識別を加速するハードウェア・ソフトウェアバンドルへも拡大している。
軍用電気光学・赤外線システム市場における最近の業界動向
- 2026年7月:Leonardo DRSは、複数プラットフォームにわたる継続中の複数年プログラムのもとでTenum Orbit熱画像カメラを供給する包括購買契約を締結した。この契約は大量の熱画像モジュールに対する継続的な需要を支え、生産計画に反映される。
- 2025年5月:L3HarrisはBiNODプログラムの生産・サービス体制を拡大し、長期にわたる歩兵携行型近代化の供給パイプラインを強化した。追加された生産能力は双眼夜間視認システムの供給を支え、配備済み支援インフラを拡充する。
- 2024年10月:HENSOLDTとRaytheon(RTX Corporation)は、NATO軍を支えるEO/IRシステムの保守と運用準備態勢に関する協力を改善するための覚書を締結した。この合意は、展開中のセンサー機群全体にわたるライフサイクル準備態勢と相互運用性の目標を強化する。


軍用電気光学・赤外線システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は防衛プラットフォーム上で撮像、探知、追尾、および照準機能を提供する新造軍用電気光学・赤外線(EO/IR)システムおよびサブシステムを対象とし、任務対応可能な装備として米ドル建てで納入されるものを含む。
対象外の範囲:民間セキュリティカメラ、民間航空向けEO/IR用途、および産業検査または科学撮像装置は除外する。
セグメンテーション概要
- プラットフォーム別
- 航空系
- 固定翼戦闘機
- 回転翼・チルトローター航空機
- 無人航空機
- 陸上系
- 装甲戦闘車両
- 兵士携帯型および兵器照準器
- 地上監視および前方作戦基地(FOB)システム
- 海上系
- 水上戦闘艦および哨戒艦
- 潜水艦および水中プラットフォーム
- 航空系
- コンポーネント別
- ヒューマンマシンインターフェース
- 安定化ユニット
- 制御システム
- センサー
- 光学系
- プロセッサー
- 撮像技術別
- 冷却型
- 非冷却型
- エンドユーザー別
- 陸軍
- 空軍
- 海軍
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、EO/IR調達を通常牽引する需要プールおよび調達サイクルのマッピングに最初に活用された。公開国防予算文書および調達計画、SIPRIの軍事支出データ、関連する光学機器およびセンサーカテゴリーに関する国連コムトレードの貿易統計、ならびに政府入札ポータルおよび契約落札通知などのソースを参照した。
前提条件を現実に即したものとするため、国防省の能力ロードマップ、議会または連邦議会の公聴会議事録、赤外線検出器・光学材料・安定化システムを扱う査読済み学術誌の技術論文も精査した。企業の年次報告書および投資家向けプレゼンテーションは製品ミックスの変化とプログラムエクスポージャーの相互確認に使用し、有料サブスクリプションデータベースは企業財務、特許、および契約参照情報の標準化に選択的に活用した。これらの例は網羅的なものではなく、データ収集、相互確認、および明確化のために他の多くのソースも参照した。
一次インタビューおよびサーベイ
一次調査は、プラットフォームレベルの適合性、アップグレードのタイミング、センサーコアから統合ペイロードまでの典型的な価格ステップなど、デスクリサーチでは通常十分に回答が得られない空白部分の補完に重点を置いた。国防調達に特化したステークホルダー、コンポーネントサプライヤー、システムインテグレーター、退役または独立した技術専門家など多様な関係者と対話し、前提条件が特定の国防支出圏に偏らないよう地域間でバランスよくカバレッジを確保した。これらの議論からのインプットは、軍用グレードEO/IRとして計上されるものの確認、無人機ペイロード需要などの採用促進要因の検証、および予測シナリオの妥当性検証に活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:13% | アジア太平洋:41% |
| 中位層:60% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:14% | マネージャー:51% | 南北アメリカ:27% |
市場規模算と予測
規模算定はトップダウンおよびボトムアップの検証を組み合わせて構築され、主要な構造は地域別の国防調達およびプラットフォーム活動から出発し、それをEO/IR需要に変換している。支出とユニット活動をEO/IRシステムが実際に搭載される箇所に紐付け、普及率および更新前提条件のセットを適用して年間納入量を金額ベースで推計した。
モデルを形成した主要インプットには、国防予算トレンドおよび近代化シェア、安定化ペイロードを搭載する無人機およびヘリコプターの調達量、地上車両および艦艇監視ディレクターのフリート後付けペース、ミッションセット別の典型的なマルチスペクトルミックス(可視光、短波長赤外線、中波長赤外線、長波長赤外線)、ならびにシステムがセンサーコアから統合ターレットおよび照準ポッドへと移行するにつれた平均販売価格の推移が含まれる。公開データで変数が不十分な場合はインタビューの範囲を用いて補完し、報告されたプログラムタイムラインと照合して確認した。
予測にあたっては、需要を国防支出の方向性、プラットフォーム納入スケジュール、および更新サイクルに結び付けるため、軽量な多変量回帰オーバーレイを伴うシナリオ分析を使用した。最終合計値は、プラットフォームクラスごとのペイロード数のサンプリングと現実的な価格帯の適用などの選択的なボトムアップ近似を用いて裏付けを取り、プログラム詳細が開示されていない部分のギャップを調整した。
データ検証と更新サイクル
アウトプットは少なくとも3つの独立したシグナルによるトライアンギュレーションを通じて検証されており、通常は予算の方向性、プラットフォームの調達または後付けの証拠、およびサプライヤー側の出荷または受注に関するコメンタリーが含まれる。地域別またはプラットフォーム別の結果が異常に見える場合は、ユニット数、タイミング、および通貨換算について前提条件を再確認し、承認前に別のアナリストが再レビューを行う。
モデルは年次サイクルで更新され、大規模なEO/IRプログラムの受注、紛争主導による大幅な需要変化、または輸出規制の重大な変更など、重要なイベントが発生した場合には中間更新がわれる。納品前には最新の発表事項を再検証する最終確認を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの軍用電気光学・赤外線システム市場規模と他の公表推計値との比較
軍用EO/IRシステムの公表市場規模は、トピック名が同じように見えても区分線が同一ではないため、大きく異なる場合がある。相違は通常、システムとコンポーネントのどちらとして計上するか、アフターマーケットのアップグレードを含めるかどうか、および各出版社が経時的なマルチスペクトルペイロード価格をどのように扱うかに起因する。
もう一つの一般的な要因は需要プールの構築方法であり、広範な防衛エレクトロニクス合計から出発して高レベルの比率を適用するモデルもあれば、プラットフォーム納入量と後付けサイクルから需要を再構築しようとするモデルもある。予測スタンス(積極的対保守的)、非米ドル建て契約の為替レートのタイミング、および新規契約受注とプログラム遅延に対して前提条件がどの程度頻繁に更新されるかによっても、乖離は拡大する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 90億9,000万米ドル(2025年) | |
| グローバルコンサルタンシーA | 87億7,000万米ドル(2025年) | この推計は、特定のプラットフォームにおける統合ペイロードコンテンツを過小計上する可能性のある厳格な定義を使用しているようであり、ミッション主導のマルチスペクトルミックス変化ではなく、より広範な平均値を用いて価格を平滑化している可能性がある。 |
| 業界出版社B | 138億7,000万米ドル(2025年) | この数値はEO/IR関連収益のより広いバスケットを含んでいる可能性が高く、コンポーネントレベルの光学機器およびセンサーコンテンツを完全システムと混在させている可能性があり、プラットフォーム搭載システムのみの見方と比較して合計値を押し上げる可能性がある。 |
この表は、乖離の大部分が全体的な国防需要に関する見解の相違よりも、対象範囲と計上ルールによって説明できることを示している。価値の積み上げをプラットフォーム搭載・任務対応可能なEO/IR納入品に紐付け、調達および契約シグナルと照合して合値を確認することで、システムのみの見方は一貫性を保っており、これがMordor Intelligenceの採用するアプローチである。


レポートで回答される主要な質問
軍用電気光学・赤外線システム市場の現在の規模はどのくらいか?
軍用電気光学・赤外線システムの市場規模は2026年に93億5,000万米ドルであり、CAGR 2.87%で2031年までに107億7,000万米ドルに達すると予測されている。
現在市場をリードしているプラットフォームセグメントはどれか?
航空系プラットフォームが2025年に53.78%のシェアでリードしており、継続的な戦闘機、情報収集・監視・偵察航空機、ドローンセンサーのアップグレードに支えられている。
冷却型赤外線システムが非冷却型システムより速く成長しているのはなぜか?
冷却型アレイは優れた長距離探知とデュアルバンド感度を提供し、高コストと高電力消費にもかかわらずCAGR 4.98%を牽引している。
2031年にかけて最も速く成長すると予測される地域はどこか?
アジア太平洋地域は、中国、日本、インド、および同盟国の海洋プログラムによる戦力近代化を背景に、最高のCAGR 3.78%を示している。
EO/IR近代化において人工知能はどのような役割を果たしているか?
AIはエッジでのリアルタイム目標認識とセンサー融合を可能にし、オペレーターの作業負荷を軽減し、陸・海・空任務全体での意思決定速度を向上させている。
競争環境はどの程度集中しているか?
上位5社が市場の半分強を支配しており、確立された主要企業とAIおよび量子センシングを活用する革新的な新規参入者が共存する中程度の集中度を示している。


 お客様のデータは安全であり、販売や共有は一切行われません。

