
空中電子戦市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
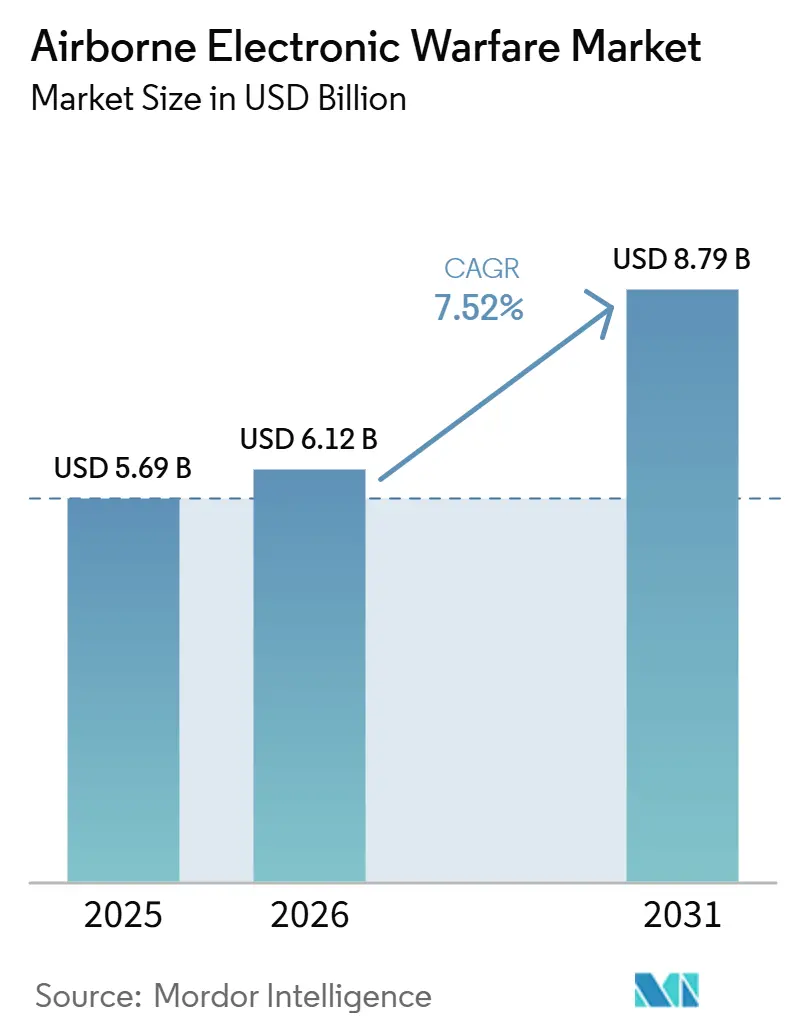
| 市場規模 (2026) | 6.12 十億米ドル |
| 市場規模 (2031) | 8.79 十億米ドル |
| 成長率 (2026 - 2031) | 7.52 % |
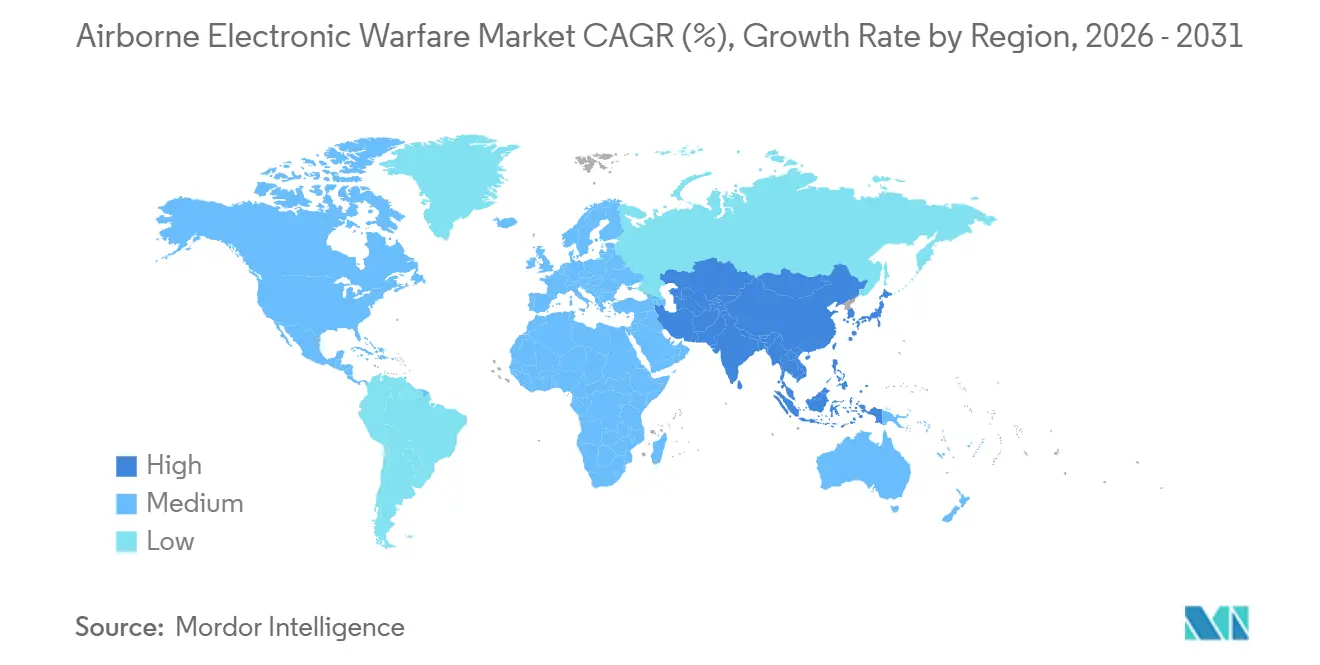
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
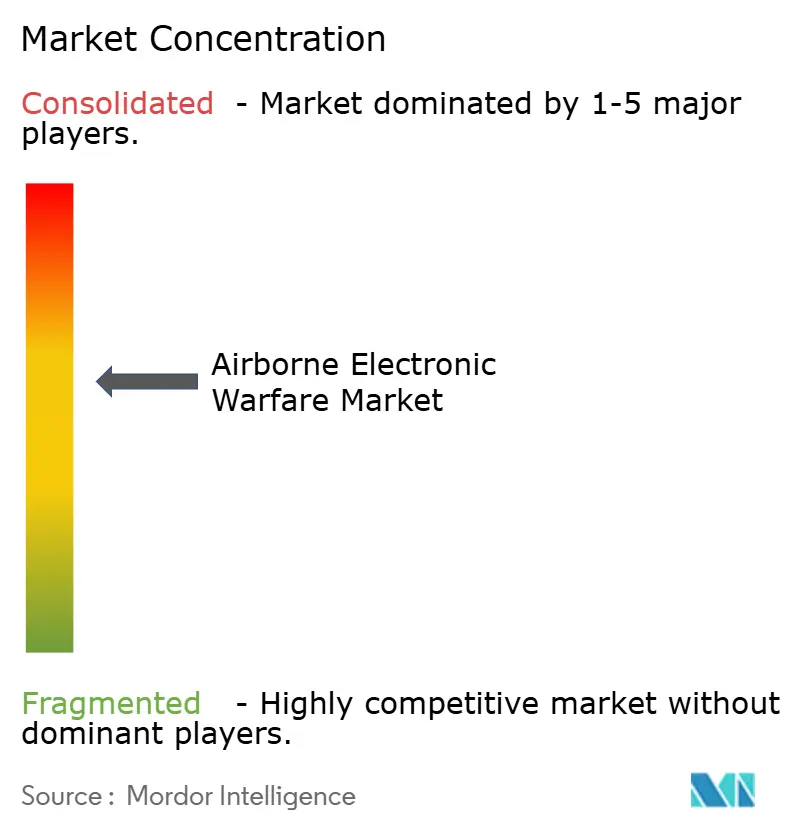
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空中電子戦市場分析
空中電子戦市場規模は、2025年の56.9億米ドルから2026年には61.2億米ドルに成長し、2026年から2031年にかけてCAGR 7.52%で2031年までに87.9億米ドルに達すると予測されています。この拡大は、高度なマルチバンド地対空ミサイル(SAM)システムが普及し、認知的妨害が不可欠となる中で、軍が電磁スペクトルの支配を優先していることを反映しています。米国が2024年に電子戦(EW)プログラムに50億米ドルを割り当てるなど、最近の予算承認が次世代空中EWスイートへの需要を強化しています。北米は2024年の空中電子戦市場シェアの45.21%を占めましたが、中国、日本、オーストラリアが高度なEW能力を獲得するにつれ、アジア太平洋地域はより速いペースで成長しています。プラットフォームは依然として有人航空機が主流ですが、超軽量ペイロードがグループ1〜3のドローンに搭載可能となり、耐久性を損なわないため、無人システムの成長が上回っています。統合が続いており、BAE SystemsによるKirintecの買収やRTXのAI/ML対応レシーバーへの投資は、大手企業が知的財産を確保しながらポートフォリオを拡大する様子を示しています。BAE SystemsがKirintecを買収、 militaryembedded.com">[1]
レポートの主要ポイント
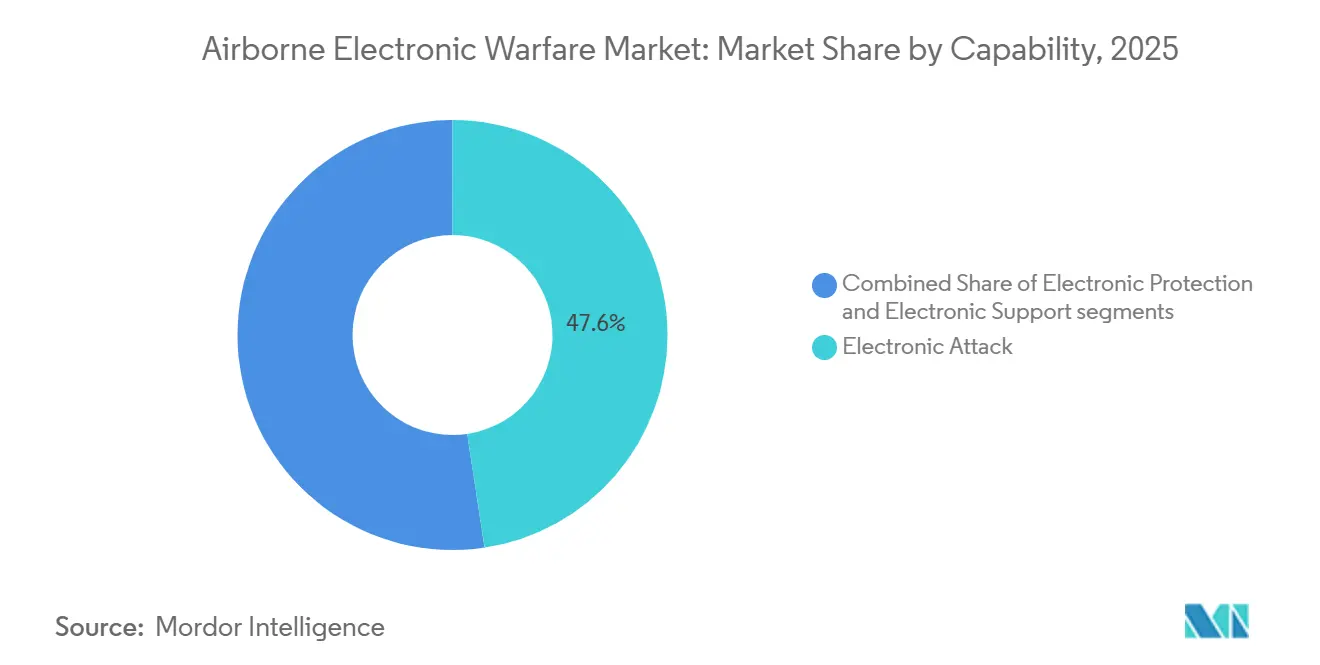
- 能力別では、電子攻撃が2025年の空中電子戦市場シェアの47.63%を占め、電子支援は2031年までにCAGR 9.72%で拡大すると予測されています。
- プラットフォーム別では、有人航空機が2025年の空中電子戦市場規模の73.92%のシェアを保持し、無人航空機は2031年までにCAGR 11.08%で成長すると予測されています。
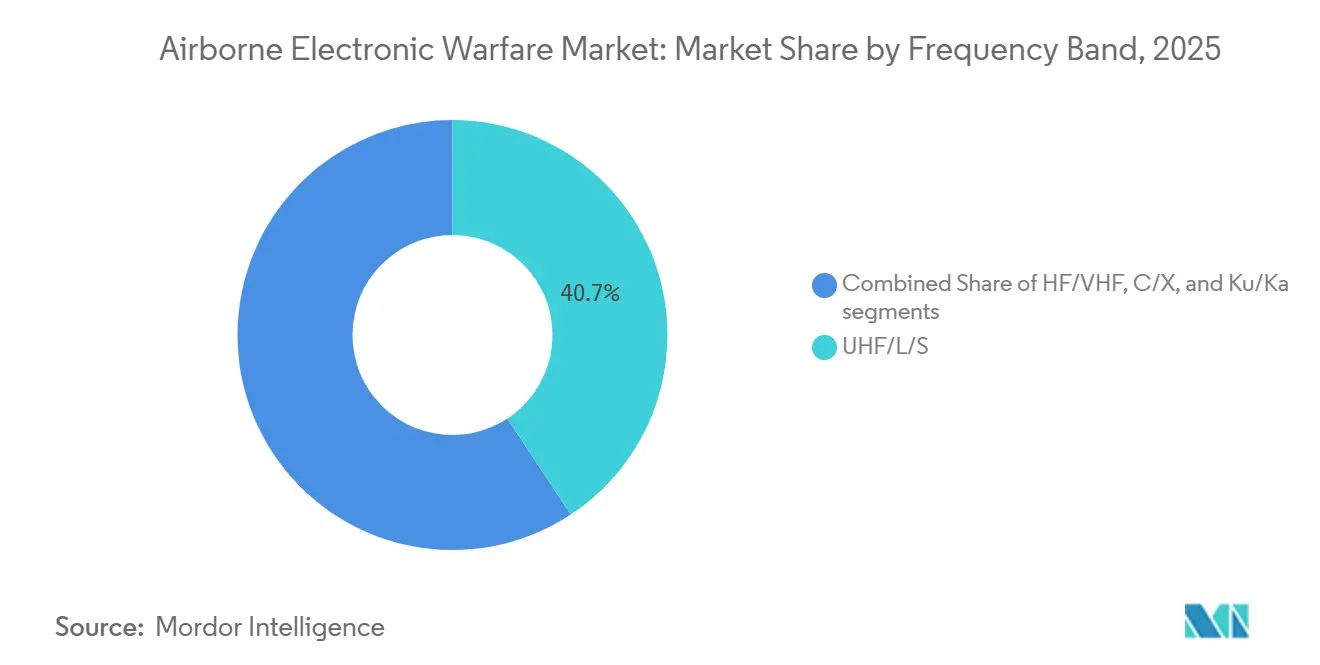
- 周波数帯域別では、UHF/L/S帯が2025年の空中電子戦市場規模の40.74%を占め、Ku/Ka帯は2031年までにCAGR 9.31%で成長すると予測されています。
- アーキテクチャ別では、ポッド搭載型ソリューションが2025年の収益の57.12%を占め、UAV用ペイロード/ポッドソリューションは2031年までにCAGR 11.22%で成長すると予測されています。
- 地域別では、北米が2025年の空中電子戦市場シェアの44.78%を占め、アジア太平洋地域は2031年までにCAGR 9.58%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 防衛予算の増加と再整サイクル | 2.10% | 世界全体;北米、欧州、アジア太平洋での早期成果 | 中期(2〜4年) |
| 高度なマルチバンドSAMおよびレーダーシステムの脅威の増大 | 1.80% | 世界全体;紛争地域で最も深刻 | 短期(2年以内) |
| 有機的EWスイートを統合した戦闘機再整備プログラム | 1.50% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 超軽量EWペイロードを必要とするUAVフリートの拡大 | 1.30% | 世界全体;新興市場への波及 | 中期(2〜4年) |
| 適応的妨害のためのAI対応認知的EW | 0.90% | 世界中の先進軍事市場 | 中期(2〜4年) |
| SOSAに準拠したオープンEWアーキテクチャへの移行 | 0.70% | 北米およびEU;同盟国パートナーによる採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛予算の増加と再整備サイクル
防衛支出の加速により、次世代電子戦スイートの調達が促進された。米国防総省(DoD)は、5年間でEW開発に少なくとも210 ビリオン 米ドルを計画しており、これは前サイクル比40%の増加である。国防総省はEW開発に少なくとも210 ビリオン 米ドルを支出する計画、 insidedefense.com">[2] 欧州諸国は多国間連合を形成し、EWリソースを共有することで単位コストの低減と相互運用性の向上を図った。サウジアラビアをはじめとする湾岸諸国もこの傾向を反映し、ロシアの接近阻止システムに対抗するため、レーダー、ミサイル、EWソリューションを完全統合したシステムへの投資を進めている。各地域において、予算の増加により更新サイクルが短縮され、オープンシステム標準に準拠したポッド搭載型および組み込み型EWアーキテクチャへの発注が増加している。
高度なマルチバンドSAMおよびレーダーシステムの脅威の増大
適応型SAMの普及により、空軍は認知的EWを採用し、ミリ秒単位で再プログラムすることを余儀なくされています。中国人民解放軍のプロトタイプは3,600の偽レーダー目標を生成できる妨害装置を実証し、広帯域アクティブ電子走査アレイ(AESA)対抗手段への米国およびNATOの関心を加速させました。同時マルチバンド欺瞞が可能なデジタル無線周波数メモリ(DRFM)技術は、RTXの次世代妨害装置ミッドバンド契約に示されるように、現在では調達ロードマップの中心となっており、米海軍およびオーストラリア王立空軍の要件をカバーしています。
有機的EWスイートを統合した戦闘機再整備プログラム
現代の戦闘機は内部EWを規定する傾向があり、従来のポッドのみのソリューションを徐々に置き換えています。ユーロファイター タイフーンEKバリアントは、2060年まで有効性を保証するため、15億ユーロ17.2億米ドル)の契約のもとSaabのArexisスイートを採用しました。F-16バイパーシールドの改修は2025年2月に初飛行を達成し、欧州および中東の顧客が統合デジタルレシーバーと処理ブロックを運用できるようになりました。このような有機的アプローチは抗力を軽減し、脅威ライブラリを主要センサーと整合させ、航空機のライフサイクル全体にわたる支援コストを削減します。
超軽量EWペイロードを必要とするUAVフリートの拡大
乗員を危険にさらすことなく持続的な空中カバレッジを提供するニーズが、小型化されたEWへの堅調な需要をもたらしています。MQ-1Cグレイイーグルは、NEROジャマーを搭載した32時間飛行を完了し、長時間滞空プラットフォーム向けの低SWaPソリューションを実証しました。Curtiss-Wrightは、グループ1〜3のドローン向けに最適化された小型フォームファクターのミッションコンピュータを導入し、数立方インチの容積内でAI対応の検出と応答をサポートしています。ElbitのマイクロスピアセンサーはAI対応の検出と応答を実証し、消耗型空中発射プラットフォームから発射され際に6km以上のレーダーサイト検出を実証し、分散型無人ノードが有人アセットのリーチをいかに拡大するかを示しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 次世代EWポッドの調達およびライフサイクルコストの超過 | -1.20% | 世界全体、特に複雑な調達システム | 中期(2〜4年) |
| 電磁スペクトルの混雑と周波数調整の障害 | -0.80% | 紛争地域および電磁環境が密集した地域 | 短期(2年以内) |
| 国境を越えた取引を制限する輸出規制体制(ITAR/ML5) | -0.60% | 国内米国プログラムを除く国際市場 | 長期(4年以上) |
| グループ1〜3のドローンにEWを統合する際のSWaP制限 | -0.40% | 世界のUAV市場、特に小型ドローンの用途 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
次世代EWポッドの調達およびライフサイクルコストの超過
NGJミッドバンドなどのポッドプログラムは複数の契約変更を経験し、コストプロファイルが拡大してマイルストーンが遅延し、すでに逼迫した防衛予算に圧力をかけています。AI/MLアルゴリズムをレガシー戦闘機に統合することで予期せぬ技術的リスクが生じ、開発者がアビオニクススイート全体の電磁適合性の問題に取り組む中でスケジュールが後退しました。適応型脅威に対する信頼性を実証するための長期テストキャンペーンが現在は必須となっており、製品ライフサイクル全体にわたる支援コストが増大しています。
電磁スペクトルの混雑と周波数調整の障害
連合作戦では、多数の国家エミッターがスペクトルを競い合うことが多く、フラトリサイドや性能低下のリスクが高まっています。ハドソン研究所の研究によると、現在の周波数調整ツールは高密度作戦におけるSバンドからKバンドまでの同時送信に対応できないことが示されています。[3] 敵対勢力はこの混雑を利用してノイズで帯域を飽和させ、リアルタイムスペクトル管理ソフトウェアおよび動的割り当てアルゴリズムの投資を余儀なくさせており、空中EWアーキテクチャに複雑さとコストを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
能力別:
電子攻撃が戦略的優位性を維持電子攻撃は2025年の空中電子戦市場シェアの47.63%を占め、動力兵器が発射される前に敵のレーダーと通信を攻撃することへの高い優先度を示しています。広帯域エスコート妨害とスタンドオフデコイへの需要により、攻撃的ペイロードの空中電子戦市場規模は2026年に29億米ドルを超えました。電子支援はCAGR 9.72%で最も速く成長し、軍が認知的妨害装置に供給するリアルタイム脅威ライブラリと方向探知センサーに投資しました。電子防護は、特にGPSの喪失が機動を麻痺させる可能性がある統合作戦において、衛星リンクと精密航法信号を強化するための安定した予算を維持しました。これら3つのミッションを単一の処理スタックに統合したスイートが、新型戦闘機および爆撃機プログラムの標準となり、状況認識を高めながら維持コストを削減しています。
電子攻撃への歴史的投資は輸出可能なソリューションへと成熟し、NATOパートナーが共通波を運用し、最小限のデータ遅延でストライクパッケージを調整できるようになりました。空中電子戦市場は現在、単一の開口部内で同時検出・分類・妨害能力を提供するシステムを優先しています。このトレンドにより、複数のライン交換可能ユニットの必要性が減少し、整備が合理化されます。成長はまた、高忠実度の脅威エミッターを採用した訓練場によっても促進されており、乗員がリアルなマルチバンドレーダークラスターに対して演習できるようになっています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
プラットフォームタイプ別:
無人機の成長が有人アセットを補完(代替ではなく)有人航空機は、F-16、F-35、タイフーン、EA-18Gの各機体の更新プログラムにより、世界中で数千機の電子戦航空機が現役を維持していることから、2025年の航空電子戦市場において73.92%のシェアを占め続けた。この成長は、F-35に搭載されたAN/ASQ-239のような組み込みアーキテクチャによって牽引されている。一方、無人システムはGA-ASIによるMQ-20アベンジャーの自律ジャミング試験の成功を背景に、2031年までに11.08%のCAGRを達成した。乗員へのリスク低減と運用コストの削減が、戦場全域にEWノードを分散させる消耗型の空中発射エフェクターの調達を後押しした。ドクトリン上、無人プラットフォームはますます脅威エミッターを誘引するデコイとして機能し、有人航空機がステルス性を維持しながら協調攻撃シーケンスを統制することを可能にしている。
UAVメーカーは、エンドユーザーがEWカートリッジを迅速に交換できるよう、オープンシステムのペイロードベイに注力した。市場では、消費電力を20%削減する軽量窒化ガリウム送信機が登場し、MALE UAVにおける滞空時間を24時間超に延長した。並行して、有人プラットフォームは無人機向けに開発された自律意思決定支援システムを統合しており、ハードウェアとソフトウェアの相互活用によって機体全体の抗堪性が向上していることを示している。
周波数帯域別:
広帯域採用が従来の帯域選好挑戦UHF/L/S帯は2025年の空中電子戦市場の40.74%を占め首位を維持し、早期警戒レーダーと軍事通信の妨害における中心的役割を反映しています。衛星通信が重要な標的となるにつれ、特に遠征部隊において、空中電子戦市場はKu/Ka帯でCAGR 9.31%を記録しました。C/X帯は海軍レーダーが運用される対艦ミッションで関連性を維持し、HF/VHF帯は長距離プロパガンダおよび航法信号妨害においてニッチな価値を保持しました。NGJミッドバンドなどのプログラムは将来の方向性を示し、単一のポッドがS、C、Xバンドを同時に妨害または欺瞞できることを示しました。
適応的カバレッジへの需要の高まりが、チューナブルフィルターとデジタルビームフォーミングへの投資を促進し、オペレーターが数秒以内に周波数を再割り当てできるようになりました。その結果、調達仕様は現在、単一帯域のピーク電力よりも瞬時帯域幅とスペクトル純度を重視しており、スペクトル全体にわたる流動的なソフトウェア定義型運用へのパラダイムシフトを示しています。
アーキテクチャ別:
外部ポッドがリードを維持しながら組み込みシステムが進歩ポッド搭載型ソリューションは2025年に57.12%のシェアで支出をリードし、構造的な改修なしにレガシー戦闘機を近代化できる能力によるものです。米空軍の「アングリーキトゥン」ポッドはアジャイルプロトタイピングの好例であり、テスト資産からF-16およびC-130への実戦配備能力へと24ヶ月以内に移行しました。UAV用ペイロード/ポッドソリューションはCAGR 11.22%で最高の成長率を達成し、オペレーターが消耗型ドローン向けの耐久性とミッション固有のプラグアンドプレイモジュールを優先したためです。内部統合スイートは、ステルス形状と重量配分が組み込みアンテナとレシーバーの使用を義務付けるF-15EXなどの新造プログラムでより高い資金を受けました。
ハイブリッド構成も登場しています。一部の先進戦闘機は、ストライクパッケージのフットプリントを前方に拡大する消耗型デコイジャマーと組み合わせた部レシーバーを使用しています。サプライヤーはポッド型と内部設計の両方に適合するスケーラブルなバックエンドプロセッサを提供することで対応し、顧客がソフトウェアベースラインと脅威ライブラリを統一できるようにしています。
地域分析
北米航空搭載型電子戦市場
北米は2025年における航空搭載型電子戦市場収益の44.78%を創出し、ボーイングが次世代空軍電子戦システムに関して獲得した6.15 ビリオン 米ドルの受注を含む複数年にわたる米国契約によって支えられている。同地域の航空搭載型電子戦市場規模は、F-15、F-16、EA-18G艦隊の近代化およびB-21爆撃機の防御スイートの継続的な開発に支えられ、2031年までに6.37%のCAGRで成長すると予測されている。カナダの防衛政策改定では、将来の戦闘機に搭載する護衛ジャマーへの資金が充当され、地域需要をさらに強化している。
アジア太平洋航空搭載型電子戦市場
アジア太平洋地域は9.58%のCAGRで最も急速な成長を示すと予測されており、これは中国の6G対応ジャミング試験、およびF-35と次世代戦闘機プログラムに向けた電子戦調達を加速させた日本の政策改定を反映している。韓国およびインドの国内製造拠点は、ポッド型システムを現地で組み立てるための技術移転契約を締結し、コスト削減と自国による維持管理能力の構築を実現した。航空搭載型電子戦市場は、輸入調達と新興の国内生産ラインの双方から恩恵を受けている。
欧州・中東・アフリカ航空搭載型電子戦市場
欧州は、ドイツのユーロファイターEKおよび英国のテンペスト将来戦闘航空システムを含む電子戦ドクトリンの調和を目指す多国間イニシアチブに支えられ、堅調さを維持した。協調的な資金調達の流れが規模の経済を改善し、オープンアーキテクチャ標準の採用を促進するとともに、連合軍の相互運用性を確保するため米国のSOSAプロファイルとの整合が図られた。一方、中東およびアフリカでは、支出が少数の購入者に集中した。しかし、サウジアラビアの統合レーダー・電子戦ロードマップおよびUAEのEDGEグループによる輸出推進は、信頼性の高いスペクトル優勢能力を展開するという戦略的意図を示している。
競合環境
中電子戦市場は、RTX Corporation、BAE Systems plc、Northrop Grumman Corporation、L3Harris Technologies Inc.などの主要請負業者の間で中程度の集中を示しました。これらの企業は規模と社内半導体製造を活用して、より高い電力密度と長い平均故障間隔をサポートする窒化ガリウム送信機を提供しました。買収によりサイバー電磁能力を強化するためのBAE SystemsによるKirintecの買収など、能力の幅が統合されました。
戦略的協力が増加しています。GA-ASIはBAE Systemsと提携してMQ-20アベンジャーへの自律妨害を統合し、無人プラットフォームがLink-16対応の高度なEWペイロードをホストできることを示しました。レオナルドは、認知的電子支援と攻撃能力を単一のアレイに統合したAI対応ユーロファイタースイートを発表し、欧州の主権技術への取り組みを示しました。サウスウェスト研究所などの中小企業は認知的EWアルゴリズムの開発に640万米ドル相当の契約を獲得し、ニッチなイノベーターの余地があることを示しています。
競争はハードウェアだけでなく、ソフトウェアの俊敏性とオープンアーキテクチャを中心に展開されるようになっています。センサーオープンシステムアーキテクチャ(SOSA)標準でソリューションを認証するベンダーはアップグレードサイクルを強化し、ベンダーロックインを削減し、予算を重視する顧客にアピールします。しかし、主導的地位を維持するには、厳格な空中資格基準を満たすカスタムRFフロントエンドを設計できる垂直統合型のエンジニアリング人材が依然として必要です。
空中電子戦産業のリーダー
-
Northrop Grumman Corporation
-
BAE Systems plc
-
Lockheed Martin Corporation
-
L3Harris Technologies, Inc.
-
RTX Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
航空電子戦市場
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- L3Harris Technologies, Inc.
- Lockheed Martin Corporation
- Saab AB
- Thales Group
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Israel Aerospace Industries Ltd.
- Mercury Systems, Inc.
- HENSOLDT AG
- Rohde & Schwarz GmbH & Co. KG
- Terma A/S
- QinetiQ Group
- Rafael Advanced Defense Systems Ltd.
- Honeywell Aerospace Inc.
Recent Industry Developments in 航空電子戦市場
- 2026年4月:Northrop Grumman Corporationは、F-16戦闘機向けAN/ALQ-257統合バイパー電子戦スイート(IVEWS)の飛行試験リースとソフトウェア開発要件を拡大するため、米空軍から3,060万米ドルの契約変更を受領しました。
- 2025年5月:RTX Corporationは、オーストラリア王立空軍と共有される次世代妨害装置ミッドバンドシステムの米海軍生産契約5億8,060万米ドルを受注しました。
- 2025年4月:Lockheed Martin Corporationは、エフェメラルパラゴンプログラムの下でSOSAに準拠した空中EWソフトウェアを開発するため、1,590万米ドルの契約を受領しました。
世界の空中電子戦市場レポートの範囲
本調査では、空中電子戦航空機市場を、電磁スペクトル全体にわたってアセットを検出、欺瞞、妨害、または保護できる専用無線周波数システムを統合した新造および改修の有人・無人航空機の年間価値と定義しています。Mordor Intelligenceのアナリストによると、これは戦闘機、輸送機、特殊任務フリートのプラットフォーム調達およびサービス寿命アップグレードを通じて提供されるポッド、内部搭載スイート、アンテナ、ミッションソフトウェアをカバーしています。
空中電子戦市場は、能力、プラットフォームタイプ、周波数帯域、アーキテクチャ、地域別にセグメント化されています。能力別では、市場は電子攻撃、電子防護、電子支援にセグメント化されています。プラットフォームタイプ別では、市場は有人航空機と無人航空機にセグメント化されています。周波数帯域別では、市場はHF/VHF、UHF/L/S、C/X、Ku/Kaにセグメント化されています。アーキテクチャ別では、市場はポッド搭載型、内部統合型、UAV用ペイロード/ポッドにセグメント化されています。レポートはまた、異なる地域の主要国における空中電子戦市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
範囲の除外:フレアやチャフカートリッジなどの消耗型支出品、地上または海上EWプラットフォーム、および独立型訓練シミュレーターは本範囲外です。
| 電子攻撃 |
| 電子防護 |
| 電子支援 |
| 有人航空機 |
| 無人航空機 |
| HF/VHF |
| UHF/L/S |
| C/X |
| Ku/Ka |
| ポッド搭載型 |
| 内部統合型 |
| UAV用ペイロード/ポッド |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| 能力別 | 電子攻撃 | ||
| 電子防護 | |||
| 電子支援 | |||
| プラットフォームタイプ別 | 有人航空機 | ||
| 無人航空機 | |||
| 周波数帯域別 | HF/VHF | ||
| UHF/L/S | |||
| C/X | |||
| Ku/Ka | |||
| アーキテクチャ別 | ポッド搭載型 | ||
| 内部統合型 | |||
| UAV用ペイロード/ポッド | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| イスラエル | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される要な質問
空中電子戦市場の現在の規模は?
空中電子戦市場規模は、2025年の56.9億米ドルから2026年には61.2億米ドルに成長し、2026年から2031年にかけてCAGR 7.52%で2031年までに87.9億米ドルに達すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、中国、日本、オーストラリアがEW調達を加速させる中、2031年までにCAGR 9.58%で拡大すると予測されています。
無人プラットォームが空中EWにとって重要な理由は何ですか?
無人航空機はパイロットを危険にさらすことなく持続的な妨害を提供し、現在は24時間ミッションを可能にする超軽量ペイロードを搭載しており、このセグメントのCAGR 11.08%を牽引しています。
どの能力セグメントが支出を支配していますか?
電子攻撃は最大の能力として残り、広帯域エスコートおよびスタンドオフ妨害への投資により2025年の市場シェアの47.63%を占めています。
オープンアーキテクチャは競争にどのような影響を与えていますか?
SOSAなどの標準により、顧客はベストオブブリード部品を統合でき、ベンダーロックインを削減し、以前は大手プライムが支配していたプログラムへの中小企業のアクセスを可能にしています。
最大の短期リスクをもたらす制約は何ですか?
電磁スペクトルの混雑は、連合エミッター間の周波数調整を複雑にすることで近期展開を脅かし、高度なスペクトル管理ソリューションを必要としています。