
IO-Linkシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
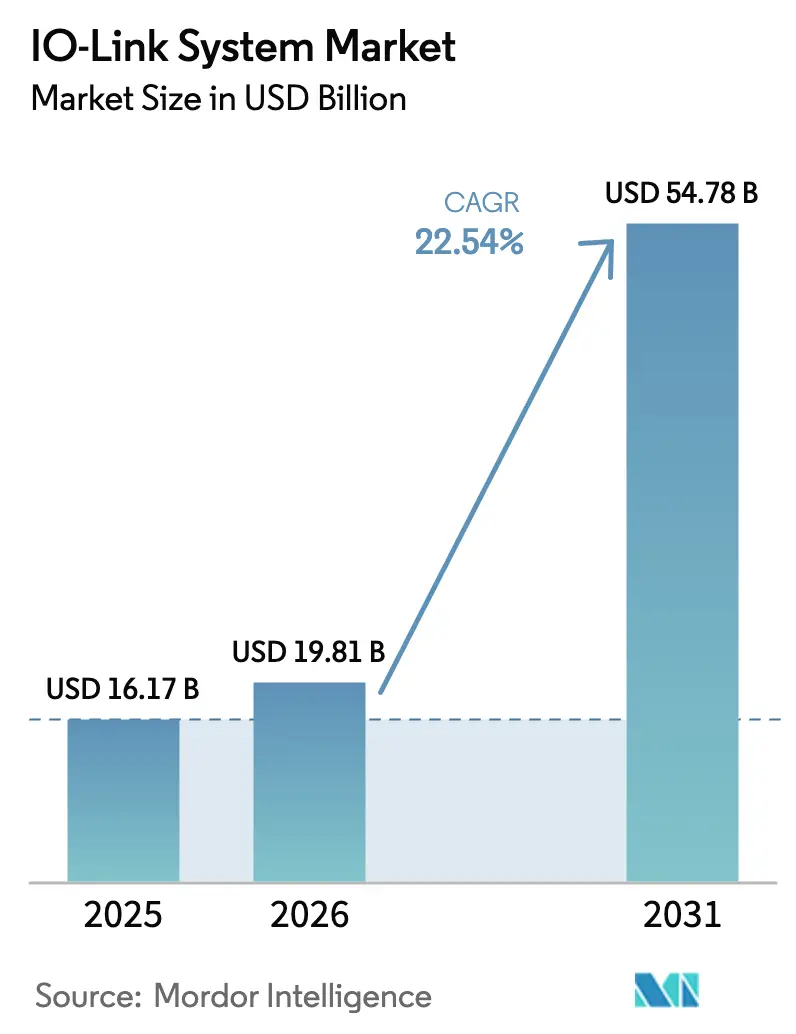
| 市場規模 (2026) | 19.81 十億米ドル |
| 市場規模 (2031) | 54.78 十億米ドル |
| Growth Rate (2026 - 2031) | 22.54 % |
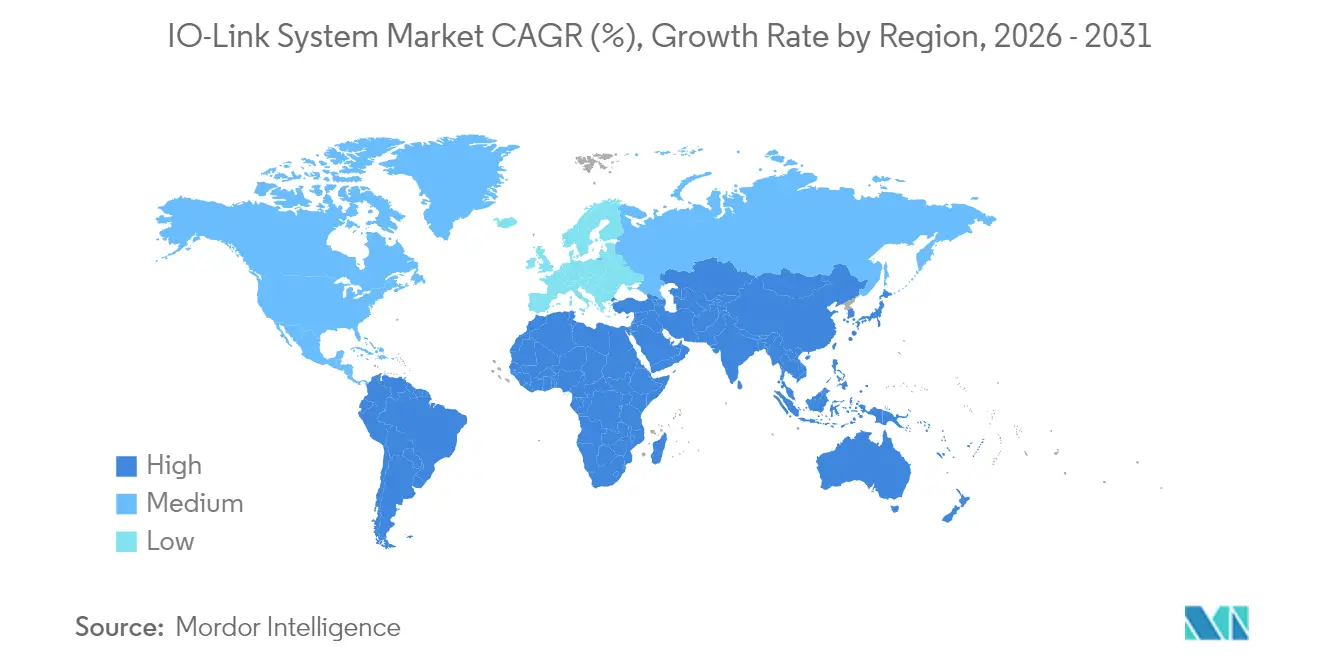
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
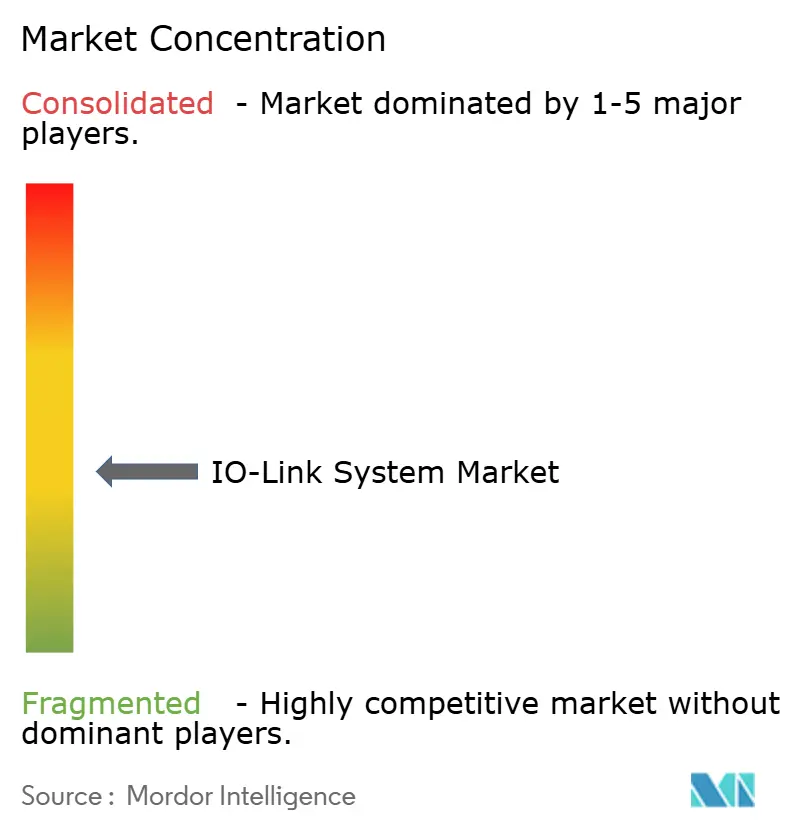
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIO-Linkシステム市場分析
IO-Linkシステム市場規模は、2025年の161億7,000万米ドルから2026年には198億1,000万米ドルへと成長し、2026年〜2031年の22.54%のCAGRで2031年までに547億8,000万米ドルに達すると予測されています。この軌跡は、ポイントツーポイントのセンサープロトコルから、フィールドレベルでエッジコンピューティングとリアルタイム分析を組み込んだ完全なエコシステムへの着実な進化を反映しています。IEC 61131-9に基づく標準化と、2024年における世界5,160万ノードのIO-Linkノードの設置により、相互運用性が向上し、試運転サイクルが短縮されました。[1]PROFIBUS International、「IO-Linkメンバーズアセンブリ:イノベーションと成長への成功」、profibus.com 採用は、ドイツの精密機械加工、北米の自動車レトロフィット、北欧のイントラロジスティクス施設など、ダウンタイムのコストが高い分野で最も強く維持されています。サプライヤーは機械に近い位置に設置されたゲートウェイに人工知能を統合し、レイテンシを低減してクラウドトラフィック量を削減しています。オートメーション大手間の統合と長距離無線協業は、競争優位を形成するのが単一製品ではなく包括的なソリューションポートフォリオであることを示しています。
主要レポートのポイント
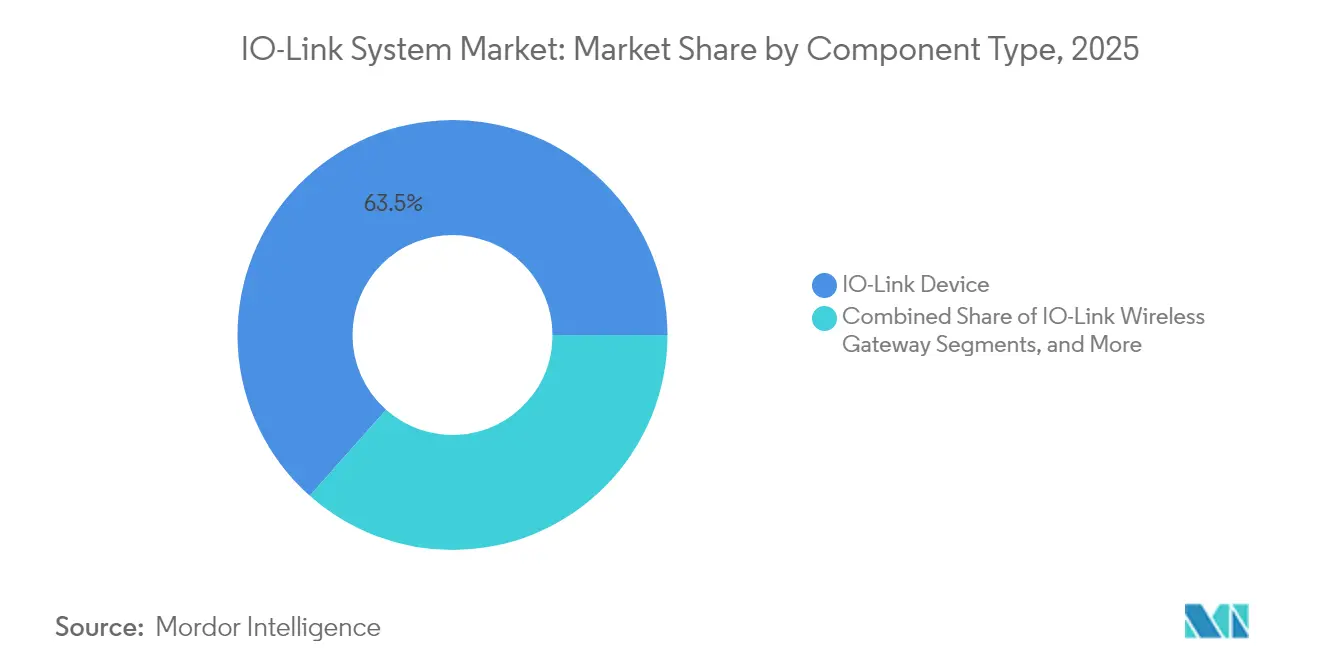
- コンポーネントタイプ別では、IO-Linkデバイスが2025年に63.45%の収益シェアをリードし、無線ゲートウェイセグメントは2031年までに31.08%のCAGRを達成する見込みです。
- 統合アーキテクチャ別では、PLC組み込みモジュールが2025年のIO-Linkシステム市場規模の47.65%を占め、エッジまたはクラウドゲートウェイは2031年まで29.06%のCAGRで拡大する見込みです。
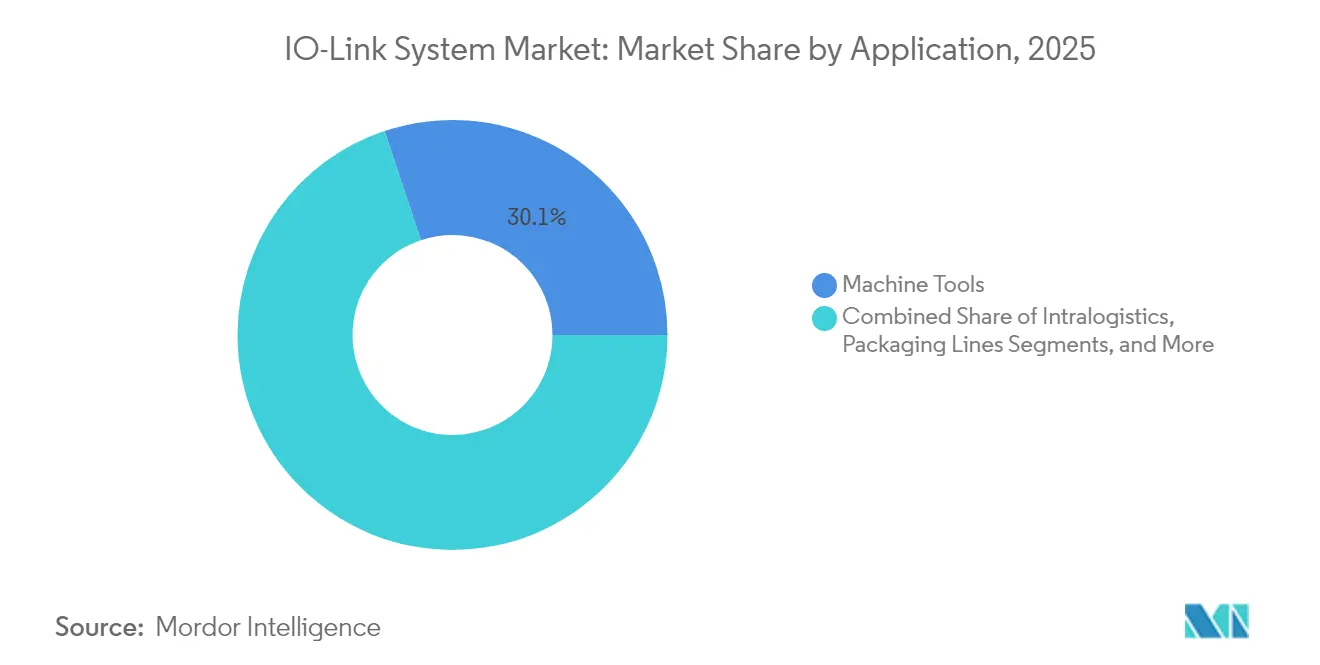
- アプリケーション別では、工作機械が2025年のIO-Linkシステム市場シェアの30.12%を占め、イントラロジスティクスは2026年〜2031年の間に26.71%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、ディスクリート製造が2025年に67.85%のシェアを保持し、プロセス製造は2031年まで最速の27.72%のCAGRを記録する見込みです。
- 地域別では、欧州が2025年に34.12%のシェアでリードし、アジア太平洋は予測期間中に最高の25.87%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
IO-Linkシステム市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 北米の自動車工場におけるインダストリー4.0レトロフィットプロジェクトの拡大 | +5.5% | 北米 | 中期(2〜4年) |
| ドイツの工作機械ハブにおける高速IO-Link-SPEの採用 | +4.4% | 欧州 | 中期(2〜4年) |
| 韓国中小企業におけるIO-Link普及を加速するスマートファクトリー補助金 | +3.7% | 韓国 | 短期(2年以内) |
| アイルランドにおける連続製薬製造向けデータリッチセンサーネットワーク | +4.2% | 欧州 | 中期(2〜4年) |
| 北欧のイントラロジスティクス倉庫における予知保全サービスの急成長 | +3.0% | 北欧諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北米の自動車工場におけるインダストリー4.0レトロフィットプロジェクトの拡大
自動車メーカーは、既存のWi-Fiと直接インターフェースするIO-Linkマスターにハードワイヤードセンサーを置き換え、キャビネットの設置面積を50%削減し、ダウンタイムを30%短縮しました。無線ブロックにより、選択されたステーションでの新規PLC導入も不要となり、18ヶ月未満の投資回収期間が実現しました。
ドイツの工作機械ハブにおける高速IO-Link-SPEの採用
フライス盤および旋盤センターは、コスト優位性を維持しながら、従来のIO-Linkの10倍の速度で振動、流量、温度データをストリーミングするようになりました。Starragは、バックアップサイクルの短縮と、予定外の停止を最小化するリモートパラメータ変更を報告しました。
韓国中小企業におけるIO-Link普及を加速するスマートファクトリー補助金
実装コストの半額を補助する政府支援により、中小製造業者へのアクセスが拡大しました。CoreTigoの無線リンクを活用した導入により、CO₂排出量が削減され、国家の持続可能性目標に沿った取り組みが実現しました。
アイルランドにおける連続製薬製造向けデータリッチセンサーネットワーク
製薬工場はバッチプロセスから連続プロセスへと移行し、IO-LinkとOPC UAを組み合わせることで規制上のトレーサビリティを確保しながら15%のコスト削減を達成しました。[2]Pepperl+Fuchs SE、「包装機械における精密位置検出のためのIO-Linkインターフェース付き絶対値エンコーダ」、pepperl-fuchs.com 精密エンコーダにより、高速包装ラインにおいて12,000RPMで0.1°の精度が確保されました。
IO-Linkシステム市場の抑制要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 米国FDA規制施設におけるサイバーセキュリティ認証のギャップ | −3.5% | 北米 | 中期(2〜4年) |
| 低コストの中国製独自センサーバスからの価格圧力 | −2.8% | グローバル | 短期(2年以内) |
| 欧州のコンパクトな包装機械におけるスペース制約 | −1.8% | 欧州 | 短期(2年以内) |
| ASEANにおけるIO-Link試運転スキルの不足 | −2.3% | 東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
米国FDA規制施設におけるサイバーセキュリティ認証のギャップ
製薬・医療機器工場では、IO-Linkセキュリティに関する統一規格が存在しないため、検証コストが25〜40%増加しました。チームが独自のテストプロトコルを作成したため、プロジェクトは最大6ヶ月延長されました。
低コストの中国製独自センサーバスからの価格圧力
IO-Linkより30〜40%安価な代替バスが価格感応度の高いアプリケーションでシェアを獲得し、既存ベンダーはトータルコスト削減を強調し、エントリーレベルのラインを開発することを余儀なくされました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
IO-Linkシステム市場セグメント析
コンポーネントタイプ別:
無線ゲートウェイが産業用接続を再定義コンポーネント販売におけるIO-Linkシステム市場規模はデバイスが引き続き主導しましたが、2025年収益の63.45%は単一筐体に複数の計測機能を統合したスマートセンサーから生じました。無線ゲートウェイは、回転機械のケーブル摩耗を排除し、設置作業を削減するため、31.08%のCAGR見通しを記録しました。SICKのモデルは、騒音の多い工場でデータの完全性を維持するダイナミック周波数ホッピングにより16ノードをサポートします。
マスターはより高いチャンネル密度へと進化しました。Turckは、過酷な食品環境向けに16個の設定可能なデジタル入力も提供するIP69K対応8ポートモジュールをリリースしました。センサーハブは設置面積を40%縮小し、狭いキャビネットへのレトロフィットを可能にしました。IEC 61139-2に準拠した安全バージョンは、Pilzモジュールを通じてパフォーマンスレベルeを達成しました。Phoenix Contactの非接触カプラーは、7mmのエアギャップを介して18Wの電力と230.4kbpsのデータを伝送し、ピックアンドプレースヘッドのメンテナンスを削減しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


統合アーキテクチャ別:
エッジコンピューティングがゲートウェイイノベーションを牽引PLC組み込みモジュールは2025年収益の47.65%を提供しましたが、IO-Linkシステム市場は分散型インテリジェンスへとシフトしています。レイテンシクリティカルな分析が機械に近い位置に移行するにつれ、エッジまたはクラウドゲートウェイは29.06%で複利成長すると予測されています。Hilscher社のsensorEDGE FIELDは2つのコンテナエンジンをホストし、管理ソフトウェアに直接データをプッシュすることでクラウドのラウンドトリップを削減します。
スタンドアロンのポイントツーポイントリンクは、孤立したクリティカルループに引き続き対応しています。しかし、IFMのSolutionBlockのようなマルチプロトコルマスターは、エンタープライズ統合のためのオンボードOPC UA、MQTT、セキュアHTTPSを搭載して出荷されるようになりました。NTP同期はマイクロ秒レベルのアライメントを実現し、タイムスタンプ付きイベントが異なる資産間で相関することを保証します。このような機能により、ユーザーはプラント全体のコントローラーアップグレードなしに分析ワークロードをスケールできるモジュラーゲートウェイへの移行が促進されます。
アプリケーション別:
イントラロジスティクスが成長リーダーとして台頭イントラロジスティクスセグメントは、倉庫オペレーターがIO-Linkを活用して柔軟なコンベヤー、自動倉庫、ロボットシャトルを実現することを目指しているため、IO-Linkシステム市場内で最高の26.71%のCAGRで成長すると予測されています。無線ノードは常時移動するキャリア上の振動・温度データを収集し、フルフィルメントの遅延を防ぐ予知保全ダッシュボードに供給します。
工作機械は2025年収益の30.12%で最大のセグメントを維持しました。高速データストリームにより、厳しい公差を維持するインプロセス計測と適応制御が可能になります。Balluffのガイドフォーマットアーキテクチャにより、オペレーターがセンサーメモリ内にレシピを保存できるようになったことで、包装ラインの段取り替え時間が90分から30分に短縮されました。組立・テストセルは、IO-Link対応のRFID読み書きヘッドを活用してトレーサビリティとパスワードアクセスのセキュリティを確保しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
プロセス製造が採用を加速規制当局がリアルタイムのトレーサビリティを要求するにつれ、プロセス製造業者は27.72%のCAGRで支出を増加させると予測されています。Endress+Hauserは、苛性洗浄に耐えるCIPプロセス向けの衛生的なIO-Link送信機を展開しました。食品・飲料に関連するIO-Linkシステム市場規模は、エネルギー効率の高い生産ラインがレガシーアナログループを置き換えるにつれて着実に拡大すると予想されます。
ディスクリート製造業者は依然として2025年収益の67.85%を占めました。自動車工場は、予定外の停止を削減するためにボディインホワイトラインにIO-Link振動ノードを設置しました。半導体ファブは、厳格な純度要件を満たすデジタル出力付き化学供給センサーを採用しました。毎時30,000個のPETユニットを稼働させるフランスのボトリング工場は、IO-LinkとAS-iを使用してデータキャプチャを自動化し、フィールド配線の設備投資を削減しました。
地域分析
欧州IO-Linkシステム市場
欧州は2025年に34.12%のシェアを占め、IO-Linkシステム市場をリードしました。ドイツの機械加工センターはIO-Link-SPEを採用し、適応制御を導く高周波振動データを伝送しており、Phoenix Contactは回転機器向けの非接触カプラーを進化させました。イタリアとスイスは精密機器の輸出を通じてこれに続き、英国とフランスはフレキシブル包装および自動車プレス加工にIO-Linkを適用しました。
アジア太平洋IO-Linkシステム市場
アジア太平洋地域は、中国が組立工場をアップグレードし、地元センサーサプライヤーがIO-Linkコミュニティに参加するにつれ、2031年までに25.87%のCAGRを記録すると予測されています。韓国の補助金はSMEのプロジェクトコストの半分をカバーし、ティアワンサプライチェーン全体でネットワーク効果を促進しています。日本のロボティクスインテグレーターは、迅速な工具交換を必要とするハイミックスラインにIO-Linkを導入しています。インドおよびいくつかのASEAN諸国は、コミッショニングスキル不足にもかかわらず、トレーニングと機器を組み合わせ多国籍企業の投資に支えられ、このプロトコルを採用しています。
南北アメリカおよびGCC IO-Linkシステム市場
北米は、自動車組立のレトロフィットプログラムを通じて強い需要を維持しており、ワイヤレスマスターはダウンタイムとキャビネットスペースを削減しました。FDA規制産業はサイバーセキュリティ認証のギャップにより慎重に進展しましたが、サプライヤーはコンプライアンスの障壁を解消するために事前検証済みスタックの出荷を開始しました。カナダの資源セクターは鉱山および製粉所の自動化にIP69Kハブを活用し、メキシコは国境付近の新しい自動車および電子機器工場内でIO-Linkを活用しました。南米と中東は依然として初期段階にあり、ブラジルとGCC(湾岸協力会議)は、今後10年間で地域の採用を促進する可能性のある多様化した製造業を重視しています。

規制環境
IO-Linkは、自動化エコシステム全体で相互運用可能なセンサーおよびアクチュエータ接続の共通基盤を定めるIEC 61131-9:2022規格(SDCI)で定義されています。ガバナンスと適合性の調整は、ドイツ・カールスルーエのProfibus Nutzerorganisation e.V.(PNO)内に組織されたIO-Linkコミュニティによって行われます。PNOは、メーカーによる適合宣言と、デバイスの識別およびパラメータ設定のためのIODD(IO Device Description)形式の使用を求めるコミュニティ規則を維持しています。
相互運用性の保証は、IO-Link Quality CenterおよびIODD-Finderのデバイス登録ワークフローによって強化されています。これらは、IO-Linkインターフェースおよびシステム仕様(2024年6月版パッケージ)、およびIO-Link Product Quality Policy(2025年3月版)を含む関連品質要件に対する実装の検証を共同で行います。IO-Linkはフィールドバスに依存しないため、コンプライアンス対応はPROFINET/PROFIsafeやEtherNet/IPといった上位ネットワーク統合にも及ぶことが多く、規制対象かつダウンタイムに敏感な導入において、ドキュメント整備、デバイス記述管理、テストの規律が中心的な役割を維持しています。
バリューチェーン分析
IO-Linkシステムのバリューチェーンは、IO-Linkの物理層およびプロトコル機能をサポートするシリコンおよび組み込みソフトウェアから始まります。次に、センサーおよびアクチュエータメーカー、IO-Linkデバイスメーカー、そしてポート密度、保護等級、診断機能を展開可能なハードウェアにまとめるIO-Linkマスターサプライヤーへと進みます。制御側では、PLCおよびフィールドバスプラットフォームプロバイダーとゲートウェイベンダーがIO-Linkをより広範なアーキテクチャに統合しますが、この規格自体は主要な産業用ネットワーク全体で使用できるようフィールドバス非依存性を維持しています。
IODDの作成、配布、ライフサイクル管理を中心に、コミッショニング、パラメータ設定、大規模な診断をサポートする専用のソフトウェアおよび相互運用性レイヤーが存在します。IO-Linkコミュニティ(PNO内)は仕様、ライセンス供与、相互運用性プロセスを管理し、IO-Link Quality CenterとIODD-Finderはテストと登録をサポートします。実務上、これによりデバイスサプライヤー、マスターベンダー、システムインテグレーターが、500社を超える会員企業と数万件の製品ソリューションからなるエコシステム全体で共有される認証・展開ワークフローに結び付けられています。
競合環境
2024年にはIO-Linkコミュニティに485社以上が加盟しましたが、大手企業がニッチなイノベーターを買収してエンドツーエンドのポートフォリオを構築するにつれ、統合が進みました。市場リーダーは製品スイートにエッジ分析、無線、サイバーセキュリティ機能を重ねました。CoreTigoはEmersonとの提携を確保し、エアトリートメントユニットをレトロフィットして圧縮空気ネットワークのエネルギー使用量を削減しました。miotyアライアンスはIO-Linkコミュニティと提携し、既存のツールチェーンを維持しながら長距離センサーフィードを可能にするデータモデルを整合させ、対応可能なアプリケーションを拡大しました。
半導体ベンダーが積極的に参入しました。Reneasasはポートあたり500mAを駆動する4チャンネルマスターICと、統合スタックを備えたデュアルチャンネルコンディショナーを発売し、センサーメーカーの基板スペースを削減しました。Phoenix Contactは、洗浄ゾーンでの設置時間を短縮する堅牢なIP69対応モジュールでAxioline Eリモートイントラロジスティクスラインを拡張しました。PULSは電源にIO-Linkインターフェースを統合し、クリティカルな電圧レールのリモート診断を可能にしました。
ホワイトスペースの機会は、FDA施設向けのサイバーセキュリティ対応スタック、低価格の中国製バスに対抗するコスト調整済みバリアント、コンパクトな機械向けの小型化されたハブを中心に展開しています。無線、安全、分析、セキュリティという複数の課題解決策を単一プラットフォームに統合するサプライヤーは、バイヤーがベンダーリストを統合するにつれて増分シェアを獲得する位置にあります。
IO-Linkシステム産業リーダー
Balluff GmbH
ifm electronic gmbh
Siemens AG
Pepperl + Fuchs SE
Turck Holding GmbH
- *免責事項:主要選手の並び順不同
本レポートで取り上げたIO-Linkシステム市場企業
- Balluff GmbH
- ifm electronic gmbh
- Siemens AG
- Pepperl + Fuchs SE
- Turck Holding GmbH
- SICK AG
- Banner Engineering Corp.
- Omron Corporation
- KEYENCE Corporation
- Beckhoff Automation GmbH
- Weidmüller Interface GmbH
- Baumer Electric AG
- Leuze electronic GmbH
- Phoenix Contact GmbH
- WAGO Kontakttechnik GmbH
- Murrelektronik GmbH
- Bihl + Wiedemann GmbH
- Carlo Gavazzi Holding AG
- Festo SE & Co. KG
- Sensata Technologies Inc.
- Endress + Hauser Group
- Rockwell Automation Inc.
- Bosch Rexroth AG
- Schneider Electric SE
- Eaton Corporation plc
- Contrinex SA

市場機会と将来展望
明確な機会の一つは、動的な資産向けにワイヤレスおよびキャビネットフリーのアーキテクチャを拡大することであり、配線や機械的摩耗が実用上の制約となる分野です。Balluffは、過酷かつ動的な環境におけるケーブルフリーのセンサー通信を実現する技術としてIO-Link Wirelessを位置付けており、そのBNI00KWブリッジアーキテクチャは、コンベア中心および可動キャリア向けワークフローに適合する複数デバイス接続をサポートします。これに加えて、ifm electronic gmbhの製品(スケーラブルな自動化向けに位置付けられたフィールドレベルのマルチプロトコルマスターなど)を含むIP67等級の分散型IO-Linkマスターが、設置の複雑さを低減し、レトロフィットプログラムの迅速化を支援するキャビネットフリー構築をサポートしています。
2つ目のホワイトスペース領域は、IO-Linkと機能安全性、およびマルチプロトコルデータアクセスの融合であり、安全信号とコンディションデータの両方に共有のフィールドインフラを提供します。Pepperl+Fuchsは、機能安全性(SIL 3/PL eまで)を標準IO-Linkと組み合わせたフィールドバスモジュールを発表しており、OPC UAやMQTTなどのノースバウンドインターフェースが上位の分析・保守ワークフローに使用されています。統合はまた、隣接する機器カテゴリーにも及んでおり、例えばTurckはモーター制御のフォームファクターにIO-Linkマスター機能を組み込んでおり、これにより従来のセンサーブロックを超えて部品構成表の対象範囲が拡大し、より モジュール化された機械・コンベア設計をサポートしています。
IO-Linkシステム市場における最近の業界動向
- 2026年7月:ifm electronic gmbhは、フィールドレベルの産業用アプリケーション向けに、AutomationLineシリーズのマルチプロトコル対応IO-LinkマスターAL1602をリリースしました。この更新は、マルチプロトコルサポートによりIO-Linkマスターの機能を拡張し、フィールドレベルでのより迅速な統合を実現します。
- 2026年4月:ifm electronic gmbhは、産業用可視化向けにバイパスシステムを内蔵し、IP69K保護等級を備えたIO-Link対応LEDストリップを発売しました。これにより、過酷な環境向けのIO-Link可視化コンポーネントが拡充され、レトロフィットおよび新規導入プロジェクト向けの耐久性のある選択肢が追加されます。
- 2026年3月:Balluff GmbHは、動的かつ過酷な産業環境におけるケーブルフリーのセンサー通信をサポートするIO-Link Wireless技術を展開しました。このリリースは、困難な環境におけるワイヤレスIO-Linkの導入を前進させ、自動化ラインでの配線コストを削減しつつ柔軟なケーブルフリーのレトロフィットをサポートします。


IO-Linkシステム市場 レポートの範囲と調査方法論
市場定義と対象範囲
この調査手法において、市場は、主要な製造・物流環境全体でセンサーおよびアクチュエータを産業用制御ネットワークに接続するために使用されるIO-Linkシステムハードウェアおよび関連システム要素から生じる収益を対象としています。
対象範囲の除外事項:より広範な自動化コントローラー、IO-Link固有ではない汎用の産業用ネットワーキング機器、またはIO-Linkリンクの稼働に必要とされないプラント全体のソフトウェアは対象に含みません。
セグメンテーション概要
- コンポーネントタイプ別
- IO-Linkマスター
- IO-Linkデバイス
- IO-Link無線ゲートウェイ
- センサー/アクチュエーターハブ
- 統合アーキテクチャ別
- スタンドアロンポイントツーポイント
- PLC組み込みモジュール
- エッジ/クラウドゲートウェイ
- アプリケーション別
- 工作機械
- イントラロジスティクス
- 包装ライン
- 組立・テストライン
- エンドユーザー産業別
- ディスクリート製造
- 自動車
- 電子機器・半導体
- 機械・設備
- プロセス製造
- 食品・飲料
- 医薬品
- 化学品
- ディスクリート製造
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- ASEAN
- インド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- 湾岸協力会議
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、最初の市場構造を構築し、業界および地域別の導入について現実的な範囲を設定するために使用されます。IO-Link(IEC 61131-9)に関するIEC刊行物、UN Comtradeなどの貿易統計、世界銀行やOECDなどの製造業出力系列、および各国統計局などの産業生産指標といった公式・公開の参照資料に依拠しています。
次に、公開企業の開示資料、投資家向け説明資料、製品カタログ、新製品発表や工場投資を追跡する信頼性の高い産業界メディアの報道といったサプライサイドの情報で補完します。利用可能な場合、有料サブスクリプションは、企業財務情報、ニュースおよび財務情報、特許データベースなど、発売のタイミングやデバイスロードマップの方向性を確認するための項目に限って使用します。ここに記載したデスクリサーチのソースは代表例であり、データポイントの収集、仮定の検証、未解決点の明確化のために、他の多くのソースも検討しました。
一次インタビューおよび調査
一次調査は、公開情報から得られる内容を検証し、典型的なIO-Linkのポート数、マスターとデバイスの比率、地域ごとの価格設定慣行など、この市場でしばしば生じるギャップを埋めるために使用されます。主要な製造ハブ全体にわたり、デバイスメーカー、統合パートナー、販売代理店、エンドユーザーのエンジニアリングチームなど、エコシステム参加者のバランスの取れた組み合わせに聞き取りを行うことで、導入に関する指標が特定の一国や業種に偏らないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):14% | アジア太平洋:40% |
| ミッドティア:47% | 機能/部門リーダー:41% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:18% | マネージャー:45% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定は、まず製造活動と自動化投資の指標を用いて需要プールを再構築し、それをアプリケーション別の予想IO-Linkノードおよびマスター導入数に変換することで構築されます。トップダウンアプローチは、工作機械、イントラロジスティクス、パッケージングにおける導入率から始まり、続いてデバイス密度の仮定(機械エリアあたりのセンサーまたはアクチュエータ数)と、インタビューによって検証される典型的なマスターポート構成を用います。
合計値を現実的に保つため、マスター、デバイス、アクセサリー全体にわたるサンプル価格帯と出荷代理指標を用いた選択的なボトムアップチェックを実施し、モデル化された数量と比較します。この市場では、主要な入力要素として、自動化機器の設置台数、新工場の資本支出サイクル、更新・レトロフィットの割合、コンポーネントタイプ別の平均販売価格の変動、およびエッジ接続が求められる場合のゲートウェイ導入ペースが含まれます。予測は主にシナリオ分析を用いて行われ、ベースケースは地域別の製造業見通しと、受注パイプラインおよびリードタイムに関する一次情報のフィードバックによって調整されます。サプライヤーカバレッジのギャップは、最終的な合計値を正規化する前に、小規模および非公開の参加企業について保守的な範囲を用いて対処します。
データ検証と更新サイクル
結果が単一のデータストリームに依存しないように、出力結果は独立した指標と照合され、差異が生じた場合はサインオフ前に調査されます。モデル化されたトレンドは、産業生産の方向性、自動化投資に関する見解、コンポーネントミックスの明らかな変化といった指標と比較されます。前提条件が想定範囲を超えて変動した場合は、確認のためにソースに再度連絡します。
公開前に、モデルはロジックチェック、通貨の整合性チェック、地域および用途別の異常値スクリーニングを含む複数段階のアナリストレビューを経ます。レポートは年次で更新され、価格、需要、供給状況を変化させる重大な事象が発生した場合には、中間更新が行われます。提供直前に最終確認を行い、市場観が最新の入手可能な情報を反映するようにします。
他の公開推定値と比較したMordor IntelligenceのIO-Linkシステム市場規模
IO-Linkシステムの公開されている市場規模の値は、対象範囲の境界が常に同一に扱われているわけではなく、また産業用自動化における価格と数量の前提が急速に変化するため、大きく異なって見えることがあります。ある発行元が古い為替レートの時点を使用している場合や、ミックスがより高価値のマスターやゲートウェイへ移行しているにもかかわらず平均販売価格を一定に保っている場合にも、差異が現れます。
当社の更新サイクルでは、コンポーネントミックスが変化した際に、マスター、デバイス、アクセサリーのASP階層を再基準化するため、四半期ごとの通貨タイミングチェックと繰り返しの検証コールを実施しています。このため、Mordor Intelligenceにおける2026年の基準値は、依然として過年度の価格設定や一時的なシナリオ設定に依拠している推定値とは一致しません。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 19.81億米ドル(2026年) | |
| 業界誌A | 20.30億米ドル(2026年) | プロトコルレベルの市場を要約することが多く、コンポーネント全体に単一の混合ASPを適用する場合があり、デバイス中心の導入が主流でアクセサリーの取り扱いが異なる場合に価値を過大評価する可能性があります。 |
| 業界情報誌B | USD 15.70 B (2024) | より早い基準年を使用し、有線と無線の議論を静的な為替レート処理のもとで単一の数値にまとめる場合があり、その後の年でミックスがより高価値のマスターやゲートウェイへ移行した際に過小評価につながる可能性があります。 |
表全体に見られるばらつきは、主にタイミングと、システムとして価格付けされるものとプロトコルの範囲として価格付けされるものの違いによって説明されます。基準年、通貨の時点、およびコンポーネントレベルのASPロジックを明示的に保つことで、結果として得られる市場規模は、繰り返し確認・更新可能な明確な前提に基づいて追跡可能な状態を維持します。


レポートで回答される主要な質問
IO-Linkシステム市場の急速な成長を牽引しているものは何ですか?
エッジコンピューティングの統合、無線ゲートウェイ、欧州およびアジア太平洋における強力な政府プログラムが導入を加速させており、2031年までに22.54%のCAGR予測につながっています。
現在最も多くの収益をもたらしているコンポーネントはどれですか?
マルチパラメータセンサーを含むスマートIO-Linkデバイスが2025年収益の63.45%を占め、あらゆる設置における基盤的な役割を反映しています。
無線技術は将来の採用にとってどれほど重要ですか?
無線ゲートウェイは、回転機器や移動機器のケーブル制限を排除し、レガシー工場でのレトロフィットを容易にするため、31.08%のCAGRで予測されています。
製薬セクターがIO-Linkをこれほど急速に採用しているのはなぜですか?
連続製造は完全なトレーサビリティを備えた精密なリアルタイムデータを必要とし、IO-LinkとOPC UAの組み合わせにより規制要件を満たしながら生産コストを15%削減します。
市場浸透を遅らせる可能性のある課題は何ですか?
FDA規制施設におけるサイバーセキュリティ認証のギャップと低コストの独自バスからの価格競争により、コストが増加したり意思決定が遅延したりする可能性があり、予測成長を最大6.3%削減する可能性があります。
最終更新日:



