
イオン交換樹脂市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
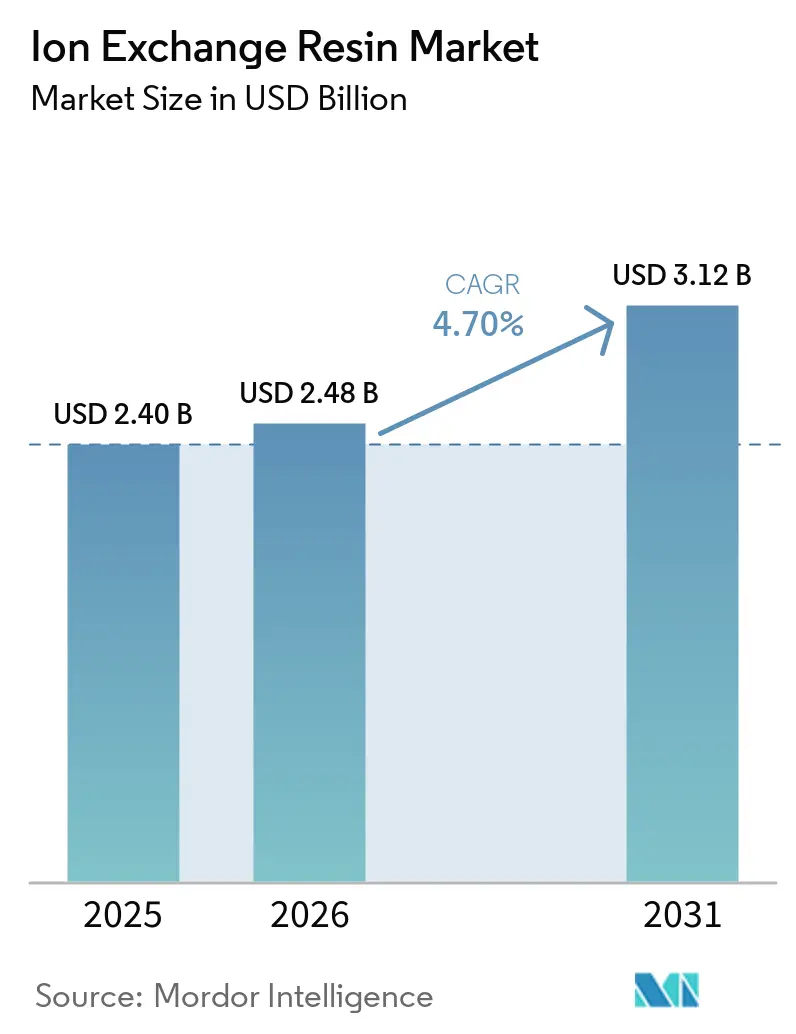
| 市場規模 (2026) | 2.48 十億米ドル |
| 市場規模 (2031) | 3.12 十億米ドル |
| 成長率 (2026 - 2031) | 4.70 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイオン交換樹脂市場分析
イオン交換樹脂市場規模は2025年に24億USDと評価され、2026年の24億8,000万USDから2031年には31億2,000万USDに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は4.70%です。PFASに関する規制強化、半導体グレードの超純水需要、および直接リチウム抽出プロジェクトが、汎用軟化ビーズから高度に設計された化学品へと資本を再配分しています。特殊グレードはプレミアム価格を実現し、原材料インフレを相殺する一方、ゼロ液体排出(ZLD)脱塩および固体高分子形(PEM)電解槽向けの混床システムが新たな付加価値領域を開拓しています。競争の激しさは中程度にとどまっており、5社の多国籍サプライヤーが設置容量の約40%を依然として支配していますが、アジアの競合他社が低い資本コストと迅速な規模拡大によって汎用セグメントにおける価格優位性を侵食しています。
主要レポートのポイント
- タイプ別では、汎用樹脂が2025年のイオン交換樹脂市場シェアの74.35%を占め、特殊グレードは2031年にかけてCAGR 5.23%で拡大しています。
- 用途機能別では、軟化および脱塩が2025年の収益の58.42%を占め、超純水除去は2031年にかけてCAGR 6.09%で拡大しています。
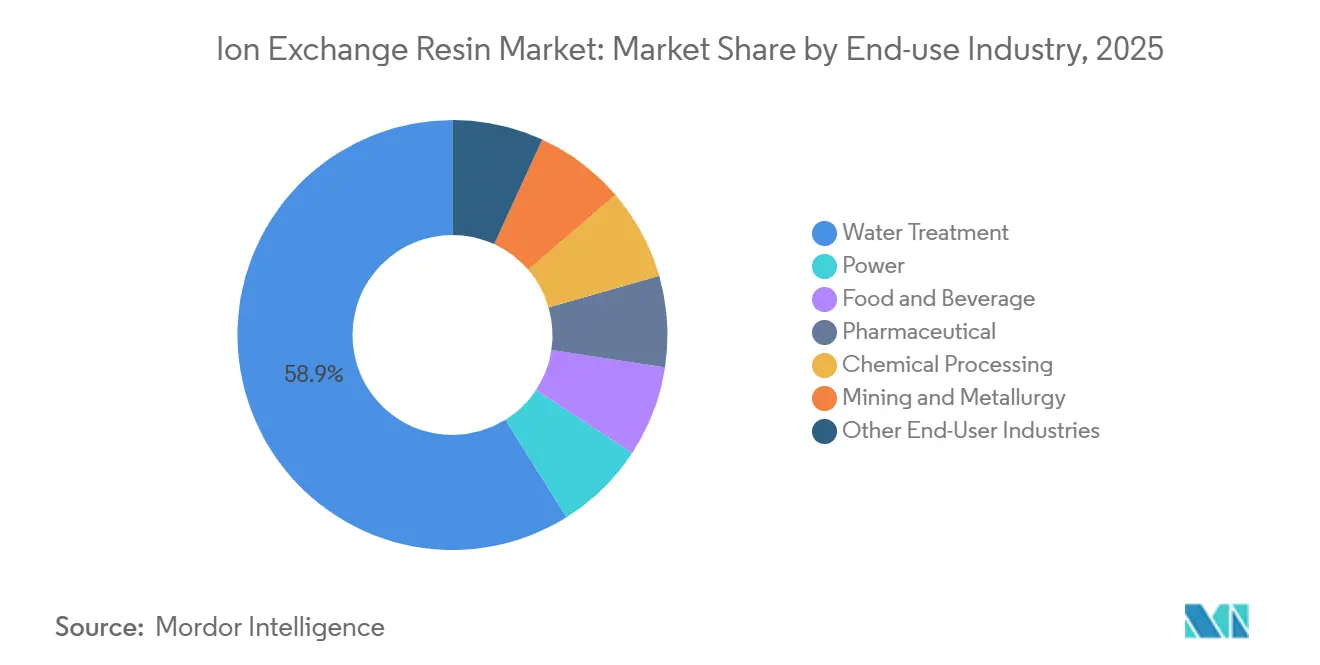
- 最終用途産業別では、水処理が2025年の収益の52.43%でトップを占め、半導体・電子機器セグメントは2031年まで年率6.97%の成長が予測されています。
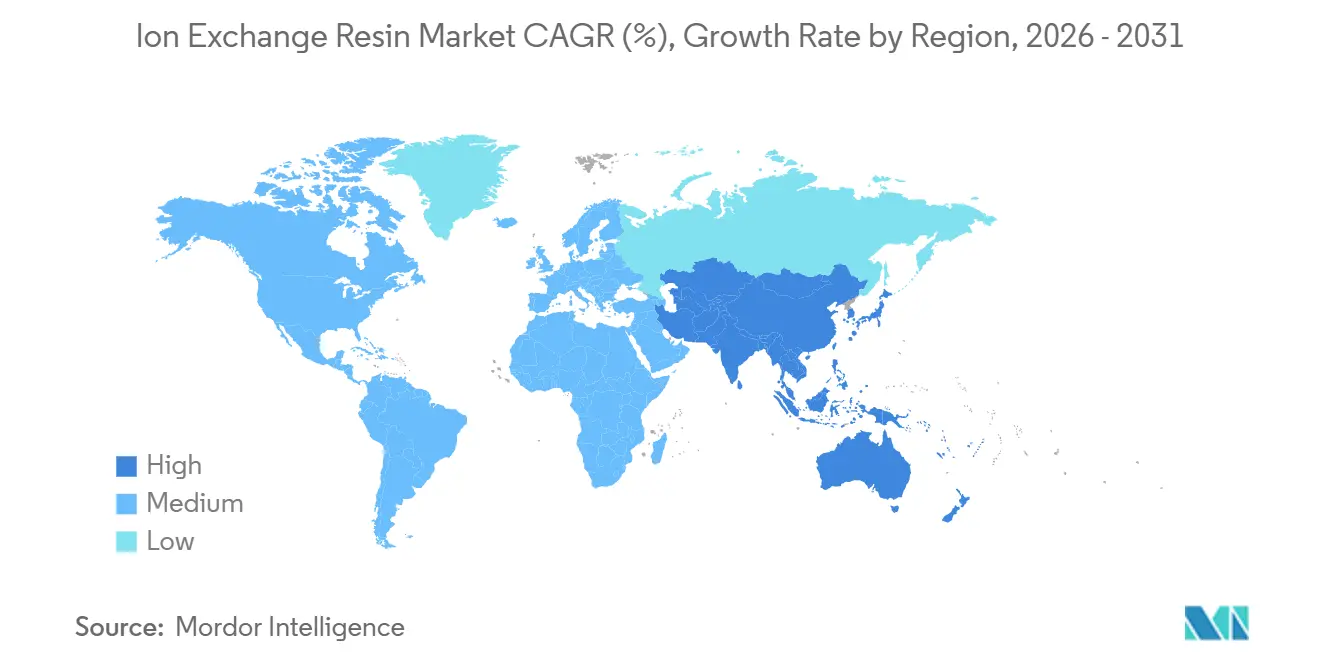
- 地域別では、アジア太平洋が2025年の金額の34.59%を占め、2031年にかけてCAGR 5.54%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋における半導体グレード超純水需要 | +1.2% | アジア太平洋中核(中国、韓国、台湾)、日本への波及 | 中期(2〜4年) |
| 北米におけるPFASおよび重金属排出規制がキレート樹脂を促進 | +1.0% | 北米、欧州(二次的) | 短期(2年以内) |
| 中東における脱塩およびZLD大規模プロジェクトが混床採用を促進 | +0.8% | 中東(サウジアラビア、UAE)、北アフリカ | 中期(2〜4年) |
| 欧州における水素電解槽インセンティブがPFSAイオン交換膜を促進 | +0.6% | 欧州(ドイツ、オランダ、スペイン)、北米(二次的) | 長期(4年以上) |
| 南米における砂糖脱色ブームが食品グレード樹脂を牽引 | +0.5% | 南米(ブラジル、アルゼンチン) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における半導体グレード超純水需要
3nm未満のロジックチップの製造には、全有機炭素(TOC)が1ppb未満、比抵抗が18.2 MΩ·cm以上の水が必要であり、この仕様を満たすのは原子力グレードの混床樹脂のみです。Mitsubishi Chemicalは2026年4月に、2nmの生産を本格化させている台湾および韓国のファウンドリを対象として、Diaionの生産能力を15%拡大することを公表しました。SEMI規格は、フォトリソグラフィー装置の直前の最終バリアとしてイオン交換ポリッシャーを義務付けており、スタンドアロンの膜ループを置き換えています。中国は2025年に200基以上の超純水システムを設置し、それぞれがファブ容量1ギガワット当たり10〜15 m³の混床樹脂を消費しており、台風が東アジア全域のスチレン輸送を遅延させる際にサプライチェーンリスクが生じています。
北米におけるPFASおよび重金属排出規制がキレート樹脂を促進
米国環境保護庁(EPA)は2024年4月に、PFOAの最大汚染物質レベルを4ppt、PFOSを10pptとする最終規則を確定し、2029年までの遵守が求められています[1]米国環境保護庁、「PFAS国家一次飲料水規制最終規則」、epa.gov。II型強塩基性陰イオン交換樹脂が、従来型および短鎖PFASの同時除去に最適な技術として浮上しました。ミシガン州、ニュージャージー州、カリフォルニア州の水道事業者は、使用済み樹脂の廃棄問題が未解決であるにもかかわらず、2025年に粒状床システムの改修に3億USD超の契約を締結しました。クリーンウォーター法の改正により鉛、カドミウム、クロムの排出基準も強化され、イミノ二酢酸官能基およびアミノホスホン酸官能基を持つ樹脂の採用が加速しています。特殊グレードは現在、汎用軟化ビーズに対して40〜60%のプレミアム価格で販売されています。
中東における脱塩およびZLD大規模プロジェクトが混床採用を促進
サウジアラビアのNEOMおよびUAEのタウィーラ拡張プロジェクトは、逆浸透(RO)、混床イオン交換、および塩水晶析を組み合わせたゼロ液体排出(ZLD)ラインを採用しています。混床ユニットは総溶解固形物(TDS)を0.1 mg/L未満に低下させ、98%の水回収率と厳格な排出禁止規制への適合を実現します。2025年のNature Water誌の研究では、ZLDコストを1 m³当たり2.50〜4.00USDと試算しつつ、乾燥地域では塩水廃棄ペナルティの回避により5〜7年以内にプレミアムが相殺されると指摘しています。湾岸地域の海水中での樹脂寿命は、高シリカおよび有機物による汚染促進のため平均3〜4年であり、サプライヤーにとって継続的な購買収益を生み出しています。
欧州における水素電解槽インセンティブがPFSA膜を促進
固体高分子形(PEM)電解槽は、ガスクロスオーバーを遮断しながらプロトンを輸送するイオン交換膜であるパーフルオロスルホン酸(PFSA)フィルムを使用しています。ドイツは2025年にPEM容量1.2GWを設置し、Nafion相当膜を約180,000 m²消費しました。EUのホライズン・ヨーロッパプログラムは非PFAS代替品の開発に資金を提供していますが、既存のPFSA化学品は依然として80℃において0.1 S/cm超のプロトン伝導率を実現しています。膜コストは電解槽スタックの12〜15%を占めており、炭化水素アイオノマーにおける耐久性の突破口が開けば、2028年以降のコスト曲線を大きく変える可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スチレンおよびアクリルモノマー価格の変動 | -0.7% | 世界全体、特にアジア太平洋および欧州 | 短期(2年以内) |
| バイオベース吸着剤による樹脂経済性の侵食 | -0.4% | 北米、EUパイロット市場 | 中期(2〜4年) |
| 欧州連合による使用済み樹脂の埋立・焼却規制 | -0.3% | EU-27、英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スチレンおよびアクリルモノマー価格の変動
スチレン-ジビニルベンゼン共重合体は世界生産量の80%超を占めていますが、スチレンは2024〜2025年にアジアで1トン当たり1,150〜1,450USDの間で取引され、完成樹脂コストを6〜8%押し上げました。製薬・食品ライン向けのアクリル樹脂も同様の価格変動に直面しており、2025年上半期に欧州のアクリル酸価格が前年比22%上昇しました。スポット原料に依存するインドおよび中国の中小生産者は、マージンが7〜9%まで圧縮され、業界再編や工場閉鎖が相次いでいます。
欧州連合による使用済み樹脂の埋立・焼却規制
改正EU廃棄物枠組み指令は、重金属を含む使用済み樹脂を有害廃棄物に分類し、廃棄コストを1トン当たり800〜1,500EURに引き上げ、拡大生産者責任を導入しています[2]欧州連合、「廃棄物枠組み指令2008/98/EC」、eur-lex.europa.eu。LANXESSおよびPuroliteはドイツ、フランス、オランダ全域で引き取りプログラムを構築していますが、中小企業には規模が不足しており、市場参入障壁が高まり、一部のエンドユーザーが膜代替品へと移行しつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
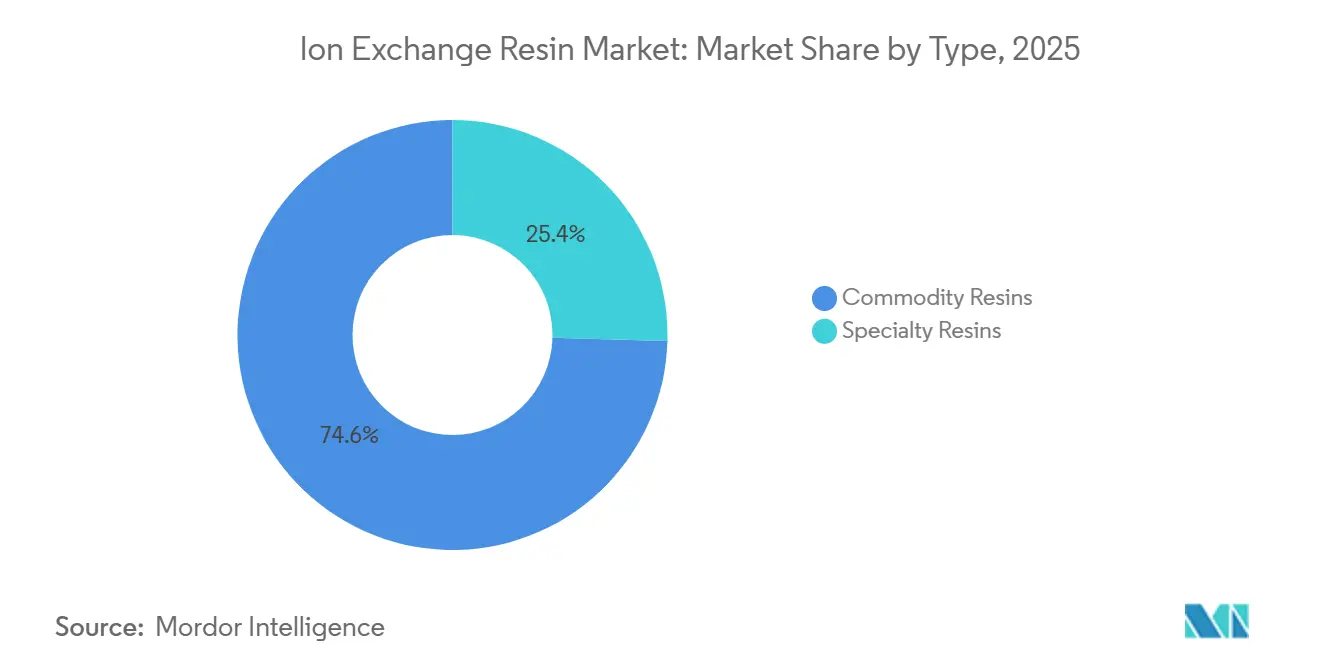
特殊グレードが規制遵守および純度要件により存在感を高める汎用樹脂は2025年の収益の74.35%を占め、1リットル当たり8〜12USDで価格設定されたボイラー給水軟化システムに支えられています。しかし、特殊樹脂は年率5.33%の成長が見込まれており、汎用品の拡大を63ベーシスポイント上回ります。SunresinおよびLANXESSが2024〜2025年に投入したリチウム選択性樹脂は、Mg:Li選択性が100:1以上を実現し、アルゼンチンおよびチリの塩水からの直接抽出を可能にしています。NSF/ANSI 61に適合した食品グレード品は1リットル当たり3〜5USDの追加コストを要しますが、飲料ラインにおける異臭リコールを防止します。
永続的な細孔を持つマクロポーラスビーズは、浸透圧ショックへの耐性により使用寿命が延長されるため、砂糖脱色および抗生物質精製において現在主流となっています。規制主導の化学品への移行が続くことで、2031年までに汎用品の収益シェアは縮小するでしょう。


用途機能別:
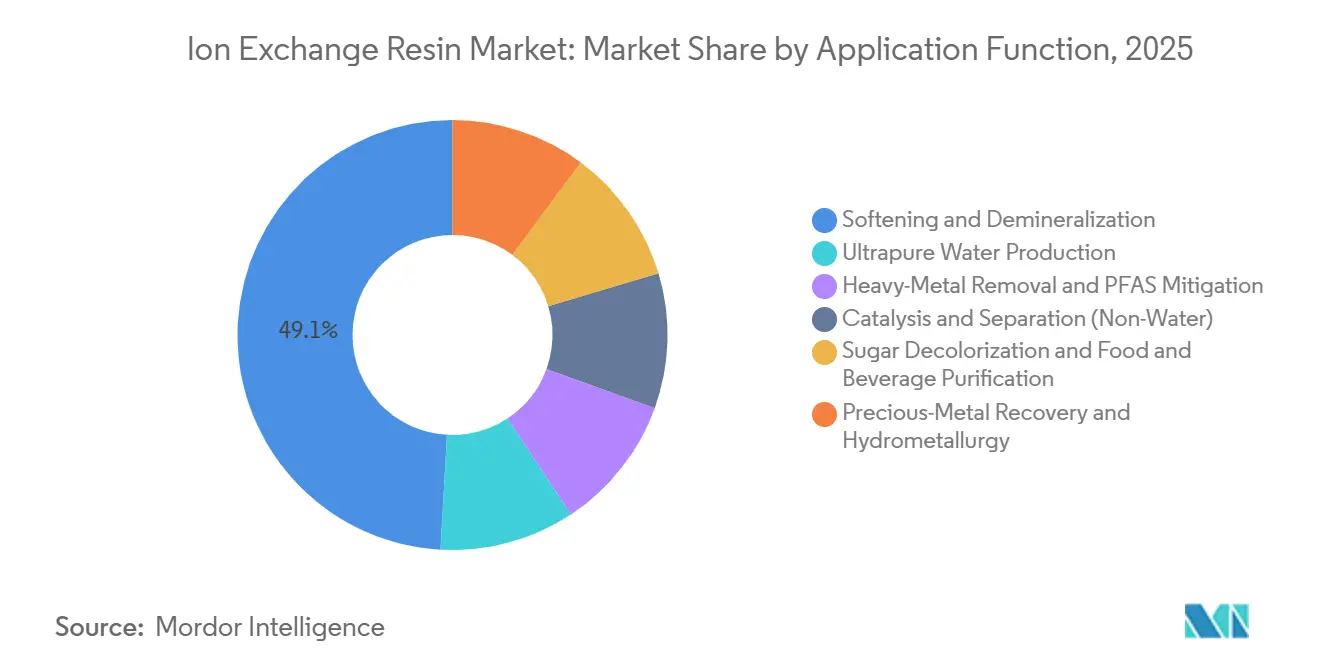
PFAS対策が需要構成を再編軟化および脱塩は2025年の売上高の58.42%を占めましたが、住宅用機器において膜代替品が普及するにつれ需要は頭打ちになりつつあります。半導体ファブの急速な拡大、無菌製薬製造、および高精度電子機器組立の需要に牽引され、超純水(UPW)製造に使用されるイオン交換樹脂市場は2031年にかけて年率約6.09%で成長すると予測されています。重金属除去およびPFAS対策は、米国EPAおよびEUの排出規制に牽引され、2031年にかけて緩やかなペースで拡大するでしょう。陰イオン床はPFASを10,000〜50,000倍に濃縮でき、廃棄物処理業者に責任を移転するとともに二次処理市場を創出します。触媒およびクロマトグラフィー分離は高マージンのニッチ市場であり、チオ尿素官能化金回収樹脂は1リットル当たり60〜100USDで取引されています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:
半導体・電子機器セグメントが成長をリード水処理は2025年の最終用途収益の52.43%を維持し、都市用水、工業用ボイラー、および廃水処理回路に支えられています。チップ製造ノードの微細化および超純水ポリッシングの厳格な要件に牽引され、半導体・電子機器セクターは2031年にかけてCAGR 6.97%という急速なペースで成長し、ppb以下のイオン汚染制御に対する業界の高まる需要を裏付けています。製薬業界は、導電率を1.3 µS cm⁻¹未満と規定するUSP(1231)要件の恩恵を受けています。1リットル当たり8,000〜15,000USDで価格設定されたシングルユースクロマトグラフィー樹脂がステンレスカラムに取って代わり、洗浄バリデーションおよび交差汚染リスクを低減しています。石炭火力蒸気サイクルからの電力発電の移行が樹脂需要を抑制し、2031年までの成長を制限しています。鉱業・冶金はリチウムおよびレアアース抽出を通じて漸進的な牽引力を獲得しており、食品・飲料の数量は砂糖価格サイクルと連動して推移しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋イオン交換樹脂市場
アジア太平洋地域は2025年の収益の34.59%を占め、半導体ファブおよびリチウムブライン事業に牽引され、2031年までに5.54%のCAGRを記録する見込みである。中国は2025年に200基以上の超純水システムを新設し、それぞれが1ギガワットの容量あたり10〜15 m³の混床樹脂を使用している。インドの製薬業界の急成長と改訂されたスケジュールM水質基準が混床アップグレードを促進しており、ベトナムやマレーシアなどのASEAN市場はグリーンフィールド電子機器投資を呼び込んでいる。2024〜2025年にピーク・トラフ間で26%の価格変動を示した不安定なスチレン原料は、垂直統合を持たない生産者のマージンを圧迫している。
北米イオン交換樹脂市場
北米で、EPAのPFAS規制により、2029年までに米国の公共水道システムの6〜10%がアニオン交換改修を必要とする見込みである。カナダのオイルサンド事業は生産水の精製にイオン交換を活用しているが、アルバータ州での設備投資削減が増分需要を抑制している。メキシコへのニアショアリング流入は超純水を必要とする電子機器コーティングラインの拡大を促しており、USMCAコリドー全体でイオン交換樹脂市場が拡大している。
欧州・中東・アフリカおよび南米イオン交換樹脂市場
欧州は埋立規制によりライフサイクルコストが上昇しているため成長面では後れを取っているが、技術的優位性は維持している。EUが掲げる2030年までに40GWの電解槽容量を達成する水素目標は、累積でPFSA イオン交換膜需要600万〜800万m²を意味するが、AEMパイロットがPFSA量の一部を代替する可能性がある。南米はブラジルとアルゼンチンに集中しており、砂糖精製および鉱業プロジェクトが食品グレードおよびキレート樹脂の採用を牽引している。中東およびアフリカでは、サウジアラビア、UAE、カタールにわたって展開された脱塩およびゼロ液体排出規制が需要を押し上げている。

バリューチェーン分析
バリューチェーンは石油化学原料から始まり、主にスチレン-DVBマトリックス用のスチレンおよびジビニルベンゼン、加えてニッチグレード用のアクリルモノマーが用いられる。次に触媒および官能化試薬の工程に進み、続いて重合、ビーズサイズ調整、化学官能化(陽イオン樹脂向けのスルホン化や陰イオン樹脂向けのアミノ化ルートなど)が行われる。完成した樹脂は、自治体および産業用水処理スキッド、半導体UPWツールチェーン、産業廃水パッケージを含むOEMやシステムインテグレーターに供給され、その後、公益事業者、ファブ、精製所、プロセス産業などのエンドユーザーに届けられる。本レポートの範囲内では、収益は運用契約や廃棄サービスではなく、新規樹脂販売に紐づいている。
付加価値とボトルネックは、クリーン製造、厳密なイオン汚染管理、混床式および半導体UPW用途向けの一貫したビーズ形態など、高純度スペシャルティ生産工程に集中している。既存メーカーによる能力増強策や、より高付加価値なニッチ分野での新製品投入は、資格認証の障壁とマージンが最も強い領域を示している。例えば、三菱ケミカルは九州・福岡工場で半導体UPW向けイオン交換樹脂の生産を拡大しており、2026年4月に稼働を開始する予定である。一方、デュポンは2025年5月にバイオ医薬品精製向けのAmberChrom TQ1を発売しており、これはスペシャルティ分野がコモディティ軟化用ビーズとどのように異なるかを浮き彫りにしている。
競合状況
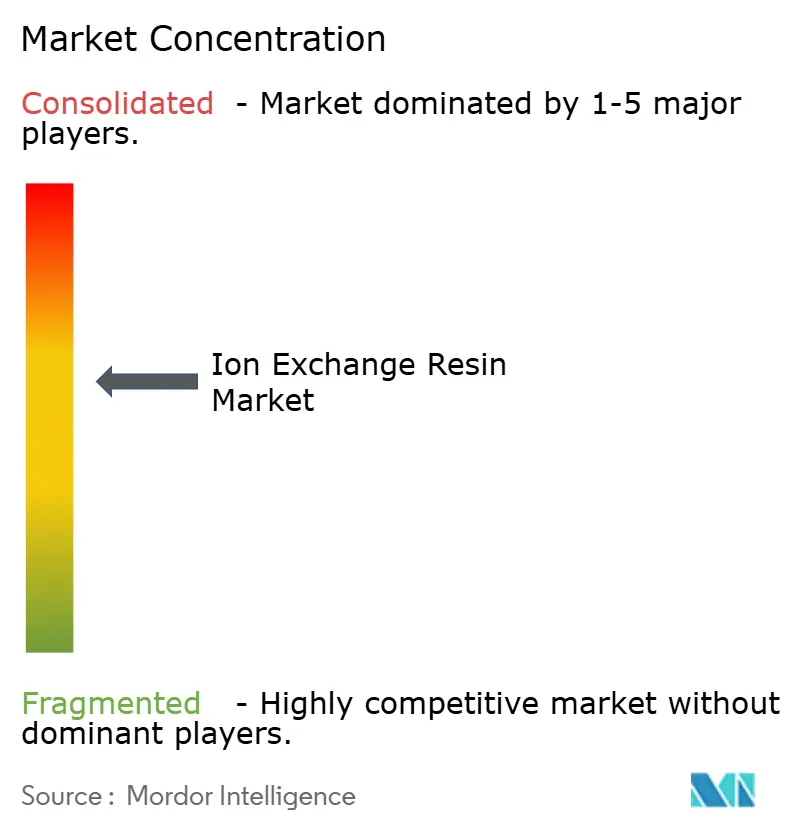
イオン交換樹脂産業は中程度の集中度を示しており、LANXESS、DuPont、Mitsubishi Chemical、Ecolab、およびSamyang Corporationが世界の設備容量の推定55%を合計で保有しています。SunresinやSuqing Groupなどの中国の競合他社は、西側同業他社より40〜50%低い資本コストで特殊品の生産を拡大し、汎用品のマージンを侵食しています。DuPontは2024〜2025年に電解槽用途を対象としたPFASフリー膜に関する特許を14件出願しました。LANXESSは2026年1月にVeoliaと提携し、サウジアラムコのZLD施設向けにLewatitキレートビーズを供給することで、ライフサイクルサービス契約へのピボットを示しました。ResinTechおよびEichromは分析ニッチ市場を開拓し、超高純度ビーズを1リットル当たり200USDで販売しています。バイオベース吸着剤および電気脱イオン(EDI)ユニットは長期的な代替脅威をもたらしていますが、現在の耐久性のギャップによりパイロット段階にとどまっています。
イオン交換樹脂産業のリーダー企業
DuPont
LANXESS
Mitsubishi Chemical Group Corporation
Ecolab
Samyang Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
イオン交換樹脂市場
- Anhui Sanxing Resin Co., Ltd.
- Bio-Rad Laboratories, Inc.
- DOSHION POLYSCIENCE PVT. LTD.
- DuPont
- Ecolab
- Eichrom Technologies, LLC
- IEI
- Jacobi Carbons Group
- LANXESS
- Mitsubishi Chemical Group Corporation
- Polymex
- Pure Resin Co., Ltd.
- ResinTech, Inc.
- Samyang Corporation
- Sunresin New Materials Co., Ltd.
- Suqing Group
- Suzhou Bojie Resin Technology Co., Ltd.
- Thermax Limited
- Xylem

市場機会と将来展望
未充足ニーズは、膜や従来の吸着剤では求められる純度や選択性を達成しにくい課題を、イオン交換樹脂が解決できる領域に集中している。これには、半導体グレードの超純水仕上げ、産業用PFAS除去(短鎖種を含む)、原子力グレードの一次系統浄化、選択的湿式製錬ストリームが含まれる。最近の実証事例はこの流れと合致しており、三菱ケミカルは2026年4月に半導体UPW需要向けのイオン交換樹脂の追加生産能力を稼働させ、LANXESSは2026年5月にPFAS汚染廃水におけるLewatit MDS TP 108の産業用性能を報告している。これらの動向は総じて、コモディティ軟化用ビーズから、資格認証を必要とし、プレミアム価格を裏付けるエンジニアリンググレードへの移行を強めている。
レポートのサイジング境界を変えることなくエンドユーザーのリスクを低減することを目的とした、ライフサイクルおよび性能連動型オファリングにも空白領域が存在する。これには、超短鎖のブレイクスルーに対応する高選択性PFAS陰イオン樹脂、ファウリングが起きやすいZLDや脱塩前処理条件下でも動力学を維持する樹脂設計、供給保証を強化する原子力グレードの現地化イニシアチブが含まれる。2026年7月に海南核電の一次系統において実施された国産原子力グレードイオン交換樹脂の炉内検証は、重要用途において新規サプライヤーの資格認証経路がどのように開かれつつあるかを示している。同時に、スチレンやアクリルモノマーを含む原料価格の変動が続いていることで、配合効率と地域製造拠点への注目が維持されている。
Recent Industry Developments in イオン交換樹脂市場
- 2026年7月:Samyang Corporationは、半導体超純水システム向けの高付加価値樹脂TRILITE UPRM300UおよびTRILITE UPRM400Uを韓国メーカーに供給していると報告した。この動向は、先端ファブ向けUPWメディアの資格認証と現地化が加速していることを示しており、コモディティ軟化グレードへの依存ではなく、スペシャルティ製品構成を後押ししている。
- 2025年10月:IEIは拡大戦略の一環として、マハーラーシュトラ州ローハに新たな樹脂製造施設を開設した。このグリーンフィールド工場は年間42,600m3の総生産能力を目指して設計されており、当初は3,696m3の初期生産能力で操業を開始し、インド向けの水処理および産業需要に対する地域供給能力を強化した。
- 2024年10月:三菱ケミカルグループ株式会社は、日本の九州・福岡工場において、半導体製造プロセス向け超純水製造に使用されるイオン交換樹脂の生産能力を増強した。この動きにより、高純度混床式およびUPWグレードの供給が引き締まり、設備投資が半導体関連の樹脂化学へシフトしていることを反映した。


イオン交換樹脂市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、地方自治体および産業用途における液体流の精製・分離・除染に使用される新規合成イオン交換樹脂の販売収益を対象としており、カチオン樹脂、アニオン樹脂、および混床樹脂を媒体として扱っている。
対象外の範囲:本市場規模の算定は、オフサイト再生サービス、オンサイト運転契約、バイオプロセッシング用クロマトグラフィー樹脂、および使用済み樹脂の廃棄または転売収益を除している。
セグメンテーション概要
- タイプ別
- 汎用樹脂
- 特殊樹脂
- 用途機能別
- 軟化および脱塩
- 超純水製造
- 重金属除去およびPFAS対策
- 触媒および分離(非水系)
- 砂糖脱色および食品・飲料精製
- 貴金属回収および湿式冶金
- 最終用途産業別
- 水処理
- 電力
- 食品・飲料
- 製薬
- 化学処理
- 鉱業・冶金
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、樹脂消費量の前提条件を構築する前に需要シグナルと現実的な供給能力をマッピングするのに役立つ公開データから始まる。主な入力データには、米国EPA公表資料、Eurostatの水データ、インドCPCBの参照資料などの政府の上下水道統計、ならびにUN Comtrade、各国税関サマリー、および工業生産系列などのソースからの貿易・生産指標が含まれる。
樹脂に関するコンテキストを確かなものにするため、脱塩、復水脱塩、および汚染物質除去性能に関するASTMや査読済み学術誌などの規格・技術文献もレビューする。これは、最終用途活動をカチオン、アニオン、および混床システムの樹脂消費ロジックに変換する際に役立つ。次に、企業の年次報告書、投資家向けプレゼンテーション、およびプレス報道を用いて、設備増強、価格動向に関するコメント、および用途ミックスを相互確認する。一部では、製品の所有権、ポジショニング、および技術方向性に関するギャップを埋めるために、企業財務データおよび特許データベースの有料サブスクリプションを使用している。これらのデスクソースはあくまで例示であり、データ収集、相互確認、および明確化のために他の多くの公開資料も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは十分に説明できない事項、特に用途レベルの数量分割、樹脂化学別の価格帯、および新規設置に対する交換ペースを検証するために使用される。樹脂メーカー、販売代理店、EPCおよび水処理ソリューションプロバイダー、電力、地方自治体水道、化学品、食品加工、エレクトロニクスグレード水などの大規模最終ユーザーを含むサプライチェーン全体のステークホルダーと対話し、APAC、EMEA、およびアメリカ大陸にわたってこれらの見解を整合させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:19% | APAC:50% |
| 中位層:44% | 機能・ユニットリーダー:23% | EMEA:30% |
| 小規模プレイヤー:20% | マネージャー:58% | アメリカ大陸:20% |
市場規模算定と予測
規模算定は、水処理および産業プロセス活動を浸透率および交換ロジックを用いて樹脂需要プールに変換し、その合計を地域および主要最終用途別に配分するトップダウン構築から始まる。需要プールが形成された後、生産者販売のサンプルロールアップ、出荷モメンタムに関するチャネルフィードバック、主要樹脂ファミリーの単純な平均販売価格×数量チェックなど、選択的なボトムアップ近似を用いて供給側シグナルと照合する。
この市場で重要ないくつかのインプットは継続的に追跡されており、設置済みおよび新規水処理設備の増強、再生および交換サイクル(プラントが拡張していない場合でも消費量が変化する)、エレクトロニクスおよび電力における超純水要件へのシフト、および該当する場合はPFAS関連処理などの汚染物質主導のアップグレードが含まれる。また、実現価格を動かす可能性があるため原料およびエネルギー連動のコスト圧力も注視し、同一の樹脂量を二重計上しないよう地域の輸出入パターンを検証する。
予測は、需要を地方自治体の水道設備投資、産業生産代理指標、エネルーおよび電力設備容量トレンドなどの少数のドライバーに結びつける軽量な多変量回帰によって支援されるシナリオ分析を用いて作成される。小規模地域でボトムアップ情報が不完全な場合、ギャップはインタビューフィードバックでレビューされた較正済みの一人当たりまたは生産量当たりの強度係数を使用して処理され、地域合計が引き続き広範な需要プールロジックと一致するよう正規化される。
データ検証と更新サイクル
検証は、地域貿易フロー、公表されたプラント増設パイプライン、および合理的なラグ内に樹脂需要に反映されるべき最終用途活動の変化などの独立したシグナルと出力を比較することによって行われる。これらのチェックで支持されない急増が地域に見られる場合、交換率、価格推移、および用途ミックスに関する前提条件を再検討し、フォローアップの専門家へのアウトリーチを通じて再確認する。
承認前に、計算、単位換算、および前年比の動きが一貫して説明可能であるよう、モデルを複数のステップでレビューする。レポートは年次で更新され、主要な設備稼働開始、規制主導の需要変化、または異常な価格変動などの重要なイベントが発生した場合には中間更新が行われる。納品直前に最終レビューを完了し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのイオン交換樹脂市場規模算定と他の公表推計との比較
イオン交換樹脂の公表市場規模は、計上される収益項目が必ずしも一致しておらず、年度の選択も揃っていないため、トピックラベルが同じように見えても異なって見えることがある。また、企業が価格トレンドをどのように扱うか、交換需要を別途扱うかどうか、およびモデルをどの程度の頻度で更新するかによっても差異が生じる。
本調査では、新規樹脂販売以外に何が含まれるかによって差異が主に説明される。一部の推計は再生および運転契約を束ねているか、異なる需要サイクルおよび価格ロジックに従うバイオプロセッシングクロマトグラフィー樹脂を混在させている。もう一つの要因は基準年の選択であり、同じ成長率であっても2025年の値は2026年の値とは一致せず、通貨換算のタイミングおび価格上昇の前提条件の扱いが異なる場合にはギャップが広がる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.48 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.96 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より速い成長パスを適用しているように見受けられる。また、表示されているスコープ注記には、再生連動サービスや隣接樹脂カテゴリーの除外が明記されておらず、計上収益が増加する可能性がある。 |
| 産業出版社B | 2.04 ビリオン 米ドル(2025年) | 保守的な価格設定および交換前提条件から生じる可能性のある狭い2025年値に傾いており、入手可能なスコープ説明では、より高い平均販売価格を持つ特殊用途が完全に計上されているかどうかが明確にされていない。 |
この比較は、年度の整合性と明確な包含ルールが差異の最大の2つの理由であり、次いで最終用途全体での平均販売価格の動きがどのようにモデル化されているかが続くことを示している。数値を新規樹脂販売に結びつけ、再生サービスおよびクロマトグラフィー樹脂を明示的に除外することで、合計はMordor Intelligenceが使用する反復可能な需要プールおよび価格チェックに近い状態に保たれている。


レポートで回答される主要な質問
イオン交換樹脂市場の現在の規模はいくらですか?
イオン交換樹脂市場規模は2026年に24億8,000万USDであり、2031年までに31億2,000万USDに達する軌道にあります。
イオン交換樹脂の需要成長をリードしている地域はどこですか?
アジア太平洋がリードしており、2025年の収益の34.59%を占め、2031年にかけてCAGR 5.54%の予測を示しています。
最も急速に拡大している用途はどれですか?
超純水製造が年率6.09%で成長しており、他のすべての機能を上回っています。
特殊樹脂がシェアを拡大している理由は何ですか?
半導体、製薬、およびPFAS修復における規制上の義務が、プレミアム価格を実現する高純度・選択性化学品を優遇しています。
最終更新日:



